Báo cáo thị trường tuần của Wintermute: Bitcoin phá vỡ đường trung bình động 200 tuần, chiến lược phòng thủ trong bối cảnh tái định giá lãi suất vĩ mô
Tác giả: Jjay_dm (Trader Wintermute OTC)
Biên dịch: TechFlow
Tóm tắt nội dung: Bitcoin giảm 12,7% trong tuần xuống mức 65.400 USD, đóng cửa phá vỡ đường trung bình động 200 tuần then chốt. Trong khi đó, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tăng lên 5,15%, thị trường đẩy xác suất Fed tăng lãi suất vào tháng 12 vọt lên khoảng 92%, biến việc tái định giá lãi suất vĩ mô thành dòng chảy chủ đạo đang kìm hãm định giá các tài sản không sinh lời.
Lòng tiền ròng rút khỏi ETF Spot đạt 1,9 tỷ USD tính đến hết năm nay, vốn hóa stablecoin co lại hơn 1,4 tỷ USD trong vòng 30 ngày, nhiều kênh cung ứng vốn đồng loạt thoát ra. Wintermute cho rằng đợt hồi phục tháng 7 đã bị chứng thực là bẫy mua hàng, trước khi đòn bẩy ở nhóm altcoin được thanh lý triệt để và Bitcoin hiệu quả lấy lại đường trung bình động 200 tuần, xu hướng ít sức cản nhất trong ngắn hạn vẫn nghiêng về chiều giảm, yêu cầu phải kiên quyết giữ vững tư thế phòng thủ.
Môi trường vĩ mô: Kỳ vọng tăng lãi suất trỗi dậy, tài sản không sinh lời chịu áp lực diện rộng
Sau khi chỉ số CPI cốt lõi lập mức tăng 0,3% trong ba tháng liên tiếp, thị trường đã định giá xác suất Fed tăng lãi suất vào tháng 12 vọt lên khoảng 92%. Dữ liệu này vừa chạm đúng ngưỡng đỏ mà Thành viên Hội đồng Thống đốc Fed William Wallem từng đặt ra với mức “cân nhắc tăng lãi suất 50 điểm cơ bản”.
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm bùng tăng khoảng 30 điểm cơ bản trong tuần này, cuối cùng đóng cửa ở mức 5,15%. Trong số nhiều rủi ro tiềm ẩn chúng tôi cảnh báo hai tuần trước, việc tái định giá lãi suất đã trở thành yếu tố chủ đạo mang sức sát thương mạnh nhất, trong khi tác động còn sót từ việc giá dầu thô giảm và sự kiện liên quan đến Binance đang dần phai nhạt.
Xét trên diễn biến tài sản, Bitcoin giảm mạnh 12,7% trong tuần xuống mức 65.400 USD, tạo nên sự tương phản rõ rệt so với mức tăng 2,5% của chỉ số S&P 500. Ethereum rớt xuống mức gần 1.800 USD, vàng sau cú lao dốc khoảng 5% ghi nhận mức đóng cửa 3.900 USD, còn dầu thô Brent giảm xuống 96 USD.
Các tài sản kỳ hạn dài, vàng và tiền điện tử đều đồng loạt bị bán tháo, về bản chất đây là một đợt tái định giá lãi suất vĩ mô điển hình. Do Bitcoin không tự sinh ra bất kỳ dòng tiền mặt nào, nó vốn dĩ đã trở thành kênh cung ứng thanh khoản trong hoạt động giảm đòn bẩy này, đồng thời cũng là tài sản mang thuộc tính Beta mạnh nhất và chịu áp lực nặng nề nhất khi giao dịch sai hướng.
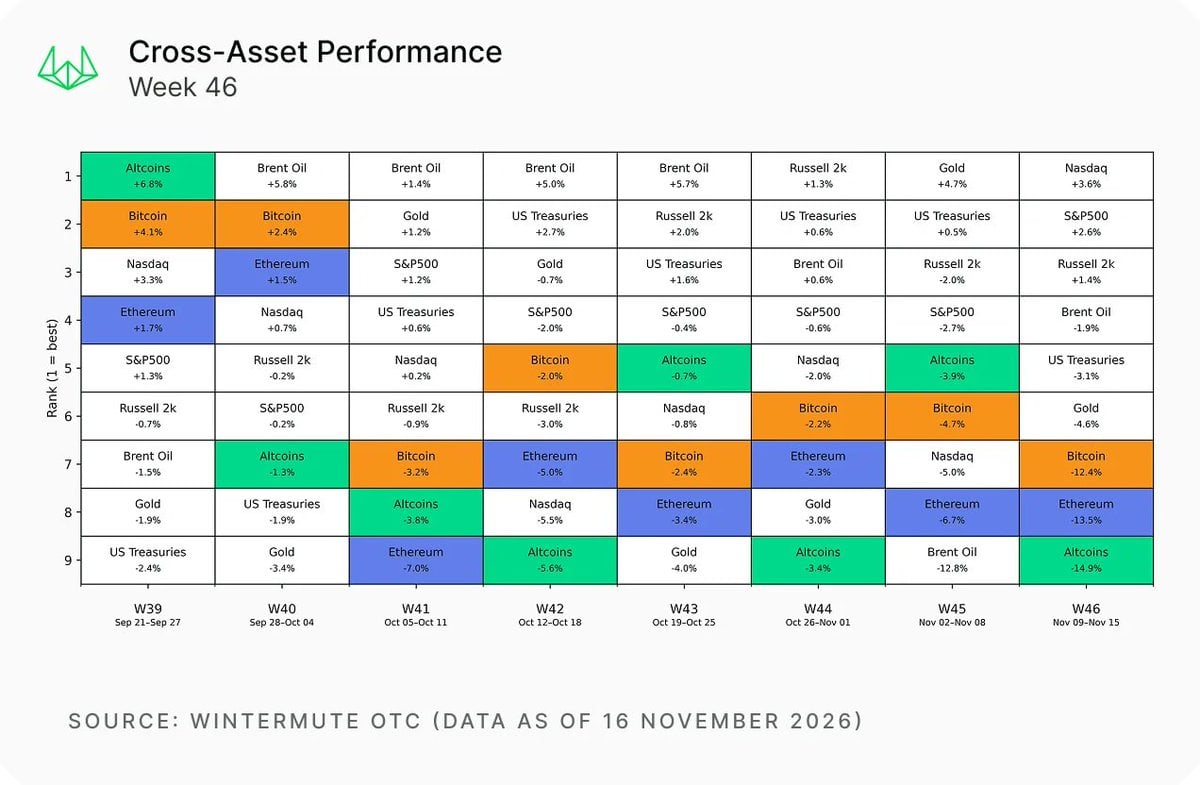
Hình: Xếp hạng hiệu suất đa tài sản tuần thứ 46 (Nguồn dữ liệu: Wintermute OTC)
Động thái này hoàn toàn chuyển trọng tâm của ván cờ thị trường từ việc “tăng lãi suất 25 điểm cơ bản hay giữ nguyên” sang “tăng lãi suất 25 điểm cơ bản hay trực tiếp tăng 50 điểm cơ bản”. Chỉ số CPI tháng 10 là bài kiểm tra lạm phát quan trọng cuối cùng mà Ủy ban Chính sách Tiền tệ Fed có thể nhìn thấy trước cuộc họp điều hành lãi suất vào ngày 9 tháng 12.
Mặc dù việc tăng lãi suất cùng lúc 50 điểm cơ bản trông có vẻ táo bạo, nhưng thị trường trái phiếu và dư luận vĩ mô đang dần tái lập một sự đồng thuận: Cục Dự trữ Liên bang đã đi chậm hơn so với đường cong kiểm soát lạm phát và bắt buộc phải tiến hành các biện pháp thắt chặt mang tính quyết đoán hơn.
Bên cạnh đó, cổ phiếu đầu ngành công nghệ Mỹ Nvidia tiếp tục đà giảm sau khi ông Jensen Huang rời ghế lãnh đạo vào thứ Năm. Xét vì thị trường tiền điện tử thời gian gần đây duy trì tính liên kết cực cao với chỉ số NASDAQ trong giai đoạn điều chỉnh, báo cáo tài chính quý III của Nvidia được công bố vào thứ Ba sắp tới sẽ là biến số rủi ro bên ngoài lớn nhất đối với Bitcoin trong bối cảnh thị trường chứng khoán Mỹ hiện tại.
Chứng khoán Mỹ đang hấp thụ cú sốc lãi suất nhờ doanh lợi tăng trưởng mạnh mẽ, trong khi tài sản tiền điện tử lại gánh chịu áp lực trực tiếp từ dòng lệnh hủy đổi ETF, chính đây mới là mấu chốt cốt lõi khiến thị trường tiền điện tử chịu thiệt hại nặng nề trong tuần qua.
Tài sản tiền điện tử: Chu kỳ bear chưa kết thúc, nhiều kênh cung ứng vốn liên tục rút lui
Điều hiện tại có thể khẳng định chắc chắn là thị trường tiền điện tử chưa thực sự thoát khỏi vùng trũng của chu kỳ giảm giá, đợt hồi phục từ đáy tháng 7 đến nay đã được xác nhận là bẫy săn đuổi giá lên. Bitcoin không những mất hỗ trợ ở mức kháng cự 80.000 USD và đường trung bình động 50 tuần mà chúng tôi đã cảnh báo ngày 2/11, mà còn đóng cửa ở khung nến tuần dưới mức đường trung bình động 200 tuần nằm quanh mốc 68.000 USD.
Hư hỏng kỹ thuật này trực tiếp phong tỏa không gian hồi phục ngắn hạn, việc tụt xuống mức 62.000 USD vào thứ Bảy thậm chí còn đánh dấu mức thấp nhất kể từ tháng 7.
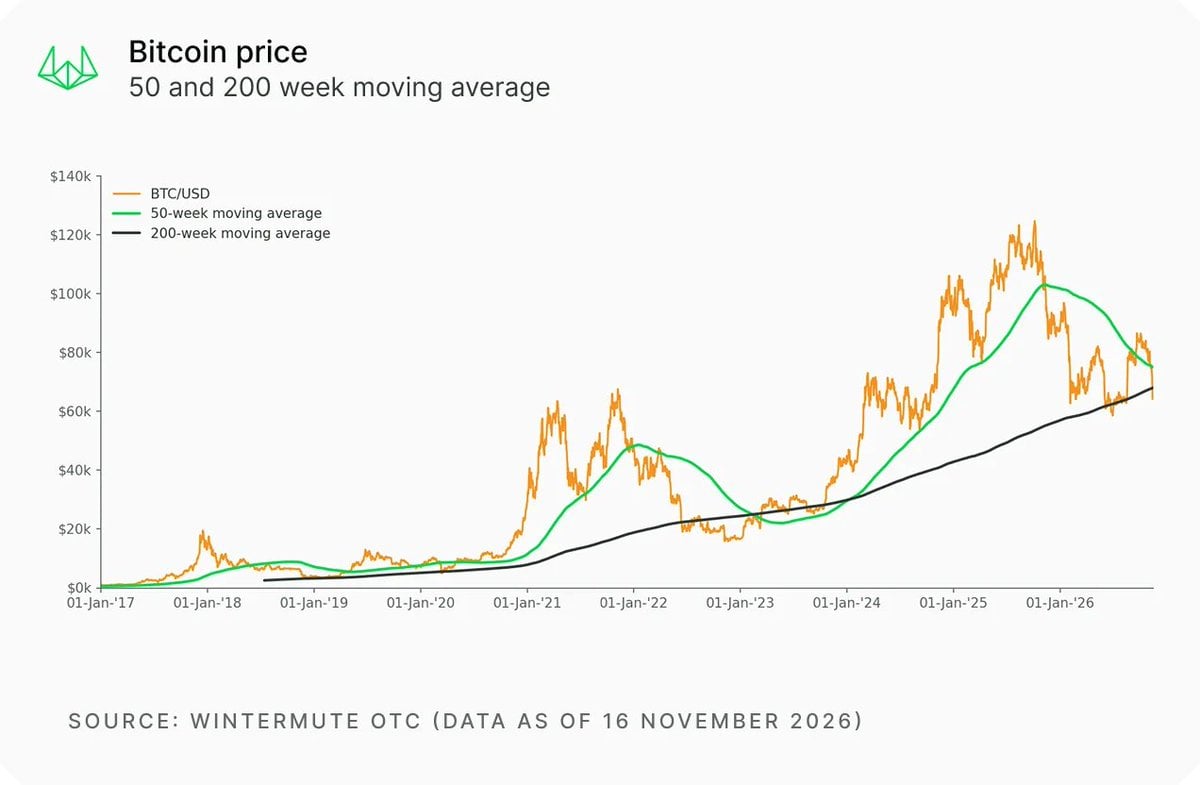
Hình: Biểu đồ giá Bitcoin kết hợp đường trung bình động 50 tuần và 200 tuần (Nguồn dữ liệu: Wintermute OTC)
Xét trên dữ liệu dòng vốn, ETF Spot Bitcoin lũy kế ghi nhận dòng tiền ròng thoát ra khoảng 1,9 tỷ USD tính đến nay năm 2026, ngược lại năm 2025 ghi nhận dòng tiền ròng rót vào 21 tỷ USD, và năm 2024 thậm chí đạt đỉnh 35 tỷ USD. Động lực mua cốt lõi đã từng hỗ trợ phe mua trong hai năm qua nay đã đảo chiều hoàn toàn.
Trong vòng 30 ngày qua, tổng cung stablecoin trên toàn mạng lưới đã giảm mạnh 140 – 160 tỷ USD, đồng nghĩa việc không có thêm dòng vốn USD mới chảy vào từ kênh OTC.
Mặt khác, MSCI sẽ loại bỏ MicroStrategy khỏi danh mục sau khi đóng cửa thị trường vào ngày 30/11. Giá Bitcoin Spot hiện tại đã thấp hơn mức giá bình quân kho bạc 75.500 USD của họ khoảng 14%, hoạt động mua vào từ quỹ công ty nhóm này đang suy giảm liên tục, không gian premium dùng làm nơi đảm bảo vốn vay cũng đang chịu sức ép khổng lồ.
Từ ETF, quỹ tài sản số, nhà đầu tư lẻ cho đến dòng vốn tổ chức, mọi kênh thanh khoản đều đồng loạt thể hiện xu hướng dằn vặt hoặc đi xuống. Chỉ khi dòng tiền này ghi nhận bước ngoặt đảo chiều quyết định, xu hướng tăng thực sự mới có khả năng được thiết lập lại.
Đây cũng là lý do chúng tôi không coi đợt thanh lý vị thế gần đây là đáy thị trường. Trong 24 giờ tính đến Chủ Nhật, tổng giá trị lệnh thanh lý trên toàn mạng khoảng 170 triệu USD, trong đó lệnh long chiếm khoảng 80%, hệ số phí vốn trên tất cả các sàn giao dịch lớn đều quay sang âm.
Đợt hồi phục sau đó giống như cú hút thanh khoản do hoạt động mua lại vị thế short gây ra hơn là dòng tiền mới từ bên ngoài đổ vào để tìm đáy. Tại mức giá hiện tại, chúng tôi hầu như không thấy thiện chí chấp nhận giao dịch từ dòng vốn增量.
Mối lo ngại cốt lõi thứ hai nằm ở tỷ lệ đòn bẩy thị trường. Quy mô hợp đồng mở chưa được đóng của altcoin hiện tại gần bằng gấp đôi Bitcoin, nghĩa là phân khúc đòn bẩy cao do nhà đầu tư cá nhân chi phối này vẫn còn đống chứng khoán lỗ tiềm tàng cần được giải phóng. Trước khi altcoin hoàn toàn gỡ bỏ đòn bẩy, chúng tôi không tin rằng nhóm altcoin có thể sớm chạm đáy.
Bên cạnh đó, lịch trình chính sách cũng vắng bóng bất kỳ chất xúc tác nào có thể kích hoạt dòng vốn chảy trở lại. Đạo luật CLARITY chưa được Thượng viện biểu quyết trước thời hạn đáo hạn vào ngày 3/1, rất khó để kỳ vọng cấp độ lập pháp sẽ mang lại lợi ích rõ ràng về mặt tuân thủ trong năm nay.
Chiến lược giao dịch: Kiên quyết phòng thủ ngắn hạn, bám sát tín hiệu khôi phục đường trung bình động 200 tuần
Thị trường hiện tại về bản chất là một sân chơi hoàn toàn do lãi suất vĩ mô nắm quyền: Bitcoin đã hạ cánh thành kênh chiết khấu không sinh lợi nhuận, dòng lệnh mua ETF rút lui, cấu trúc kỹ thuật then chốt đã bị phá vỡ triệt để. Do đó, chúng tôi vẫn duy trì tư thế phòng thủ toàn diện, hướng có sức cản nhỏ nhất hiện tại vẫn nghiêng về chiều giảm, khả năng cao giai đoạn ngắn hạn sẽ tiếp tục duy trì diễn biến biến động yếu nhằm rửa trôi nhà đầu tư.
Việc nâng lãi suất tháng 12 đã được định giá trọn vẹn, lợi suất trái phiếu 10 năm Mỹ tăng lên 5,15%, CPI cốt lõi chạm vạch đỏ – bộ tổ hợp đòn bẩy vĩ mô này giống hệt như giai đoạn trước cuộc crash năm 2022. Khi đó, chính việc lãi suất thực tế tăng cao đã ép dòng tiền đồng loạt cắt giảm rủi ro (exposure) đối với trái phiếu kỳ hạn dài, vàng và tài sản tiền điện tử.
Hiện tại thị trường đã định giá đầy đủ khả năng tổng cộng 3 lần tăng lãi suất trước tháng 3 năm sau, và các tháng tiếp theo vẫn có nguy cơ tăng thêm. Cùng với dòng tiền liên tục chảy ra và việc phá vỡ đường trung bình động 200 tuần, chúng tôi dự báo giá sẽ tiếp tục tìm đáy sâu hơn trong khu vực 50.000 USD. Mức 62.000 USD của Thứ Bảy sẽ là vùng kiểm tra đầu tiên, còn khối lượng position option mua put dày đặc tại mốc 60.000 USD trên sàn Deribit sẽ là vùng trọng lực mạnh mẽ tiếp theo.
Chúng tôi không cố gắng dự đoán mù quáng đáy tuyệt đối của thị trường tại đây, bởi việc chính xác mua đáy trong giai đoạn thanh lý dữ dội là gần như bất khả thi. Đối với các quỹ vốn chu kỳ dài có kiên nhẫn và niềm tin cao, vùng thủng đường trung bình động 200 tuần thực sự đã bắt đầu mang giá trị bố trí vị thế bên trái xét về tỷ lệ rủi ro/lợi nhuận, nhưng điều này hoàn toàn khác biệt so với việc quản lý vị thế giao dịch ngắn hạn.
Chúng tôi giữ vững niềm tin tuyệt đối vào nhận định vĩ mô này, nhưng luôn duy trì sự linh hoạt và nhạy bén cao độ trong quản lý vị thế.
Nếu thỏa mãn một trong hai điều kiện sau, chúng tôi sẽ dỡ bỏ tư thế phòng thủ toàn diện trong ngắn hạn: Một là, Bitcoin đóng cửa khung ngày mạnh mẽ khôi phục vùng 200 tuần MA quanh 68.000 USD, đồng thời ETF Spot hôm đó ghi nhận dòng tiền ròng dương rõ rệt; Hai là, biên bản họp Fed vào thứ Tư hoặc dữ liệu PCE tháng 10 được công bố sắp tới sẽ triệt tiêu hoàn toàn kỳ vọng thị trường về một đợt tăng lãi suất nữa vào tháng 1 năm sau.
Trong bối cảnh kỳ nghỉ sắp đến và thanh khoản thị trường trở nên mỏng đi, bất kỳ tin tức đột xuất nào cũng dễ dàng khơi gợi diễn biến trend một chiều được khuếch đại. Trong tuần này, vui lòng tập trung theo dõi phát ngôn của giới chức trách Fed, báo cáo tài chính Nvidia, cũng như luồng truyền dẫn thanh khoản giữa các tài sản vĩ mô.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @wintermute_t