IOSG|Bitcoin cần tăng lên 250.000 USD thì hoạt động khai thác mỏ mới theo kịp doanh thu từ AI
Tác giả: Mario Chow, IOSG Ventures
Giá cổ phiếu tính theo phiên đóng cửa ngày 13 tháng 11 năm 2026; giá Bitcoin là 64.400 USD vào ngày 16 tháng 11. MW trong bài đề cập đến tải trọng IT thiết yếu, tức lượng điện thực sự cung cấp cho máy chủ. Gross MW (tổng MW) chỉ lượng điện tiêu thụ của toàn bộ khu vực, bao gồm làm mát, thường cao hơn tải trọng IT từ 20% đến 40%.
TL;DR
Lý do chuyển đổi.
CoinShares định giá các trung tâm dữ liệu AI đã hoàn thiện và cho thuê khoảng 27 triệu USD/MW, trong khi định giá công suất đào được cấp điện cho các nhà khai thác không có khách thuê dưới 3 triệu USD.
Mức chênh lệch 9 lần này không hoàn toàn do giá kết nối lưới điện, vì bên trên đã bao gồm chi phí xây dựng từ 8 đến 15 triệu USD/MW; nếu trừ đi chi phí xây dựng, mức chênh lệch vẫn còn từ 4 đến 6 lần.
Xét theo lợi nhuận hoạt động trên mỗi MW, khai thác một năm kiếm được khoảng 230.000 USD tại mức hashprice hiện tại, trong khi hợp đồng thuê AI đạt khoảng 1,9 triệu USD. Bitcoin cần tăng lên mức khoảng 250.000 USD để bù đắp khoản chênh lệch này. Nguyên nhân sâu xa là thiếu hụt điện cho AI: thị trường hấp dẫn nhất tại Mỹ cần ba đến bốn năm để kết nối thêm vào lưới điện, trong khi các nhà khai thác đã có sẵn kết nối cấp điện.
Cuộc bầu cử giữa kỳ ngày 3 tháng 11 càng khiến các kết nối này khan hiếm hơn khi Texas bầu chọn vị thống đốc hứa hẹn tạm dừng phê duyệt các trung tâm dữ liệu.
Cách thức chuyển đổi.
Kết nối lưới điện, trạm biến áp, đất đai và giấy phép đều có thể tái sử dụng, phần còn lại gần như bị phá dỡ và xây mới, với chi phí từ 8 đến 15 triệu USD/MW, tương đương xây mới. Nhà khai thác bán的不是房子,而是租户可以跳过的那两到四年排队时间。` -> Nhà khai thác không bán tòa nhà, mà bán khoảng thời gian chờ đợi hai đến bốn năm mà khách thuê có thể bỏ qua.
Ai đang chuyển đổi.
Tám công ty khai thác niêm yết đã ký kết khoảng 6,3 GW dung lượng IT, ngay sáng hôm sau cuộc bầu cử, Riot đã cho thuê toàn bộ khu Corsicana 910 MW; Cipher còn 700 MW tổng công suất. Dung lượng thực tế đi vào vận hành khoảng 1 GW. CoreWeave chiếm 24%, và tiền thuê không có bên bảo lãnh.
Khách thuê phòng thí nghiệm AI của Riot (theo báo cáo là Anthropic) hiện chiếm 18%, gần bằng CoreWeave.
Doanh thu và Chi phí.
Sau khi trừ chi phí vận hành, các hợp đồng cho thuê có NOI công bố dao động từ 1,85 đến 2,15 triệu USD/năm/mỗi MW; NOI của giai đoạn II Galaxy Helios được suy ra từ biên lợi nhuận, khoảng 2,3 triệu USD, là trường hợp ngoại lệ. Tỷ suất hoàn vốn hàng năm của chi phí xây dựng nằm trong khoảng 15% đến 20%.
Hợp đồng Corsicana của Riot phá vỡ ngưỡng này, đạt khoảng 33%, vì phòng máy do chính khách thuê xây dựng trên mảnh đất đã có điện của Riot. Chênh lệch danh nghĩa chủ yếu đến từ cấu trúc hợp đồng, không phải bồi thường rủi ro tín dụng.
Tác động.
Vài nhà khai thác vẫn bám trụ đào đã bán khoảng 40% số Bitcoin kho giữ; áp lực bán chủ yếu nằm ở MARA. Riot bán 20.264 coin trong năm nay, chỉ còn 2.418; MARA bán 13.597 coin sau quý, dùng để trả món thế chấp Bitcoin.
MARA, CleanSpark và Riot hiện nắm giữ tổng cộng khoảng 36.000 coin, giảm từ 60.500 coin hồi tháng 8, trong đó khoảng 20.400 coin của MARA có khả năng tiếp tục đổ vào thị trường. Sức mạnh băm giảm rồi phục hồi, việc nhà khai thác rút lui không làm suy yếu mạng lưới. Cổ phiếu các công ty khai thác giờ đây không còn là proxy thay thế cho Bitcoin.
Sau bầu cử, chúng phân hóa theo bang: Riot tăng 25%, cùng lúc Bitcoin giảm 12%; vài công ty đang chờ bàn giao dự án tại Texas và Georgia giảm 15% đến 18%.
Góc nhìn IOSG
CoreWeave là rủi ro không có đền bù trong tiền thuê, Texas là rủi ro thứ hai.
Galaxy thu mức租金 cao nhất ngành, nhưng tỷ suất hoàn vốn xây dựng lại thấp nhất, khoảng 15%/năm; CleanSpark cho thuê Meta khoảng 16%, Hut 8 cho thuê khách hàng xếp hạng đầu tư (investment grade) là 17% đến 21%. Khách hàng tín dụng càng yếu, chủ nhà lẽ ra nên kiếm được nhiều hơn, nhưng thực tế ngược lại.
CoreWeave chiếm 100% hoạt động AI của Galaxy, khoảng 53% của Core Scientific, 28% của Applied Digital; Hut 8, CleanSpark, Riot và TeraWulf không có tiếp xúc với CoreWeave.
Báo cáo tài chính ngày 10 tháng 11 của CoreWeave vượt kỳ vọng về doanh thu, cổ phiếu ngày hôm sau tăng vọt 25%, nhưng nợ có truy đòi trong quý tăng khoảng 10 tỷ USD, đạt 41,6 tỷ USD, và đến ngày 13 tháng 11, giá cổ phiếu quay lại mức 53 USD.
Bầu cử thêm một bài kiểm tra thứ hai. Các công ty đã được phê duyệt, cho thuê và huy động vốn xong thì MW tăng, trong khi các công ty chờ phê duyệt ở Texas hoặc Georgia thì MW giảm. Galaxy cả hai bài đều trượt: nghiệp vụ hoàn toàn phụ thuộc CoreWeave, và khu Helios nằm ở Texas, Helios II vẫn chưa cho thuê hết.
Trước khi tín dụng của CoreWeave ổn định và lệnh tạm ngưng ở Texas có ngày kết thúc rõ ràng, các chủ nhà có độ nhạy cảm cao nên được chiết khấu nhiều hơn so với mức độ nhạy cảm thấp. Core Scientific là mẫu chuẩn sạch sẽ nhất về độ nhạy cảm CoreWeave, cổ phiếu sau bầu cử đã ổn định vì trong 590 MW cho CoreWeave, đã có 485 MW đang thu phí thuê.
Khi đặt hai bài kiểm tra này song song, các chủ nhà có thể chia thành ba nhóm.
Nhóm 1: Đã cho thuê, không ở Texas và Georgia, vốn đã đủ: TeraWulf (New York và Kentucky, Google bảo trợ vốn cho dự án thuê Anthropic của họ), Hut 8 River Bend (Louisiana, trái phiếu không truy đòi) và Applied Digital (North Dakota, trái phiếu đảm bảo).
Nhóm 2: Đã cho thuê, nhưng ở Texas hoặc Georgia, các giai đoạn sau phụ thuộc vào giấy phép bang hoặc khoản vay chưa chốt: Rockdale và Corsicana của Riot, Beacon Point của Hut 8, Helios I của Galaxy và Sandersville của CleanSpark.
Nhóm 3: Chưa cho thuê hoặc chưa được phê duyệt: Helios II của Galaxy, khu Matagorda của MARA và dự trữ ở Texas của Cipher. Nhóm 1 nên có mức chiết khấu nhỏ nhất, nhóm 3 lớn nhất; Galaxy nằm luôn ở nhóm 2 và 3, cộng thêm độ nhạy cảm CoreWeave.
Chủ lực bán coin của nhà khai thác đúng như dự kiến là vài công ty bám trụ đào, phần còn lại chủ yếu là MARA.
Tháng 8, các chủ nhà đã chuyển đổi hầu như không giữ Bitcoin, trong khi MARA, CleanSpark và Riot nắm giữ tổng cộng khoảng 60.500 coin, cả ba đều cần vốn cho dự án AI. Sau đó hai trong ba nhà đã bán. Riot bán 20.264 coin trong chín tháng đầu, khoảng 1,5 tỷ USD, chủ yếu dùng cho xây dựng trung tâm dữ liệu, cuối tháng 9 chỉ còn 2.418 coin.
MARA bán 13.597 coin với giá trung bình khoảng 81.000 USD sau quý, thanh toán 750 triệu USD thế chấp Bitcoin, và tuyên bố sẽ tiếp tục huy động vốn cho nghiệp vụ AI bằng Bitcoin. Ba công ty hiện tổng cộng khoảng 36.000 coin (khoảng 2,3 tỷ USD), tức bán khoảng 40%, còn 60%. Việc liệu phần còn lại có bị bán hay không phụ thuộc vào ai còn thiếu vốn.
2.418 coin của Riot không còn đáng kể, vốn cần cho Corsicana được giải quyết bằng tiền mặt và khoản vay dự án. 13.530 coin của CleanSpark không giảm, dự án Sandersville được tài trợ bằng trái phiếu đảm bảo, ít cần bán coin nhất; tuy nhiên họ ngừng báo cáo sản xuất hàng tháng từ tháng 10.
Khoảng 20.400 coin của MARA (1,3 tỷ USD) mới là áp lực bán cần theo dõi: họ tuyên bố sẽ tiếp tục bán, nếu khu Texas được phê duyệt cấp điện sẽ phải chi tối đa 600 triệu USD, và đang đàm phán hai hợp đồng thuê, ký xong lại phải tự xây. Bán tồn kho đã qua đỉnh nhưng chưa kết thúc.
Cổ phiếu công ty khai thác giờ là giao dịch tín dụng AI, sau bầu cử lại thêm một lớp giao dịch giấy phép Texas.
Các chủ nhà đã chuyển đổi di chuyển cùng CoreWeave và Nebius, không theo Bitcoin: khi Bitcoin tăng tháng 10, chúng giảm cùng trái phiếu CoreWeave.
Từ 3 đến 13 tháng 11, Bitcoin giảm 12%, nhờ một hợp đồng thuê ở Texas với 910 MW đã được cấp điện, Riot tăng 25%; Galaxy, Cipher và CleanSpark còn dự án chờ bàn giao ở Texas và Georgia, giảm 15% đến 18%.
Mua rổ cổ phiếu này, cược là vốn hóa trung tâm dữ liệu AI và giấy phép cấp bang, Bitcoin chỉ còn một phần nhỏ.
矿工为什么要转走
币价涨了,挖矿反而更差
Hashprice là每 PH/s 算力每天预期能挖到的收入(未扣成本),它决定一个矿工能不能活下去,而这个数字一路往下。
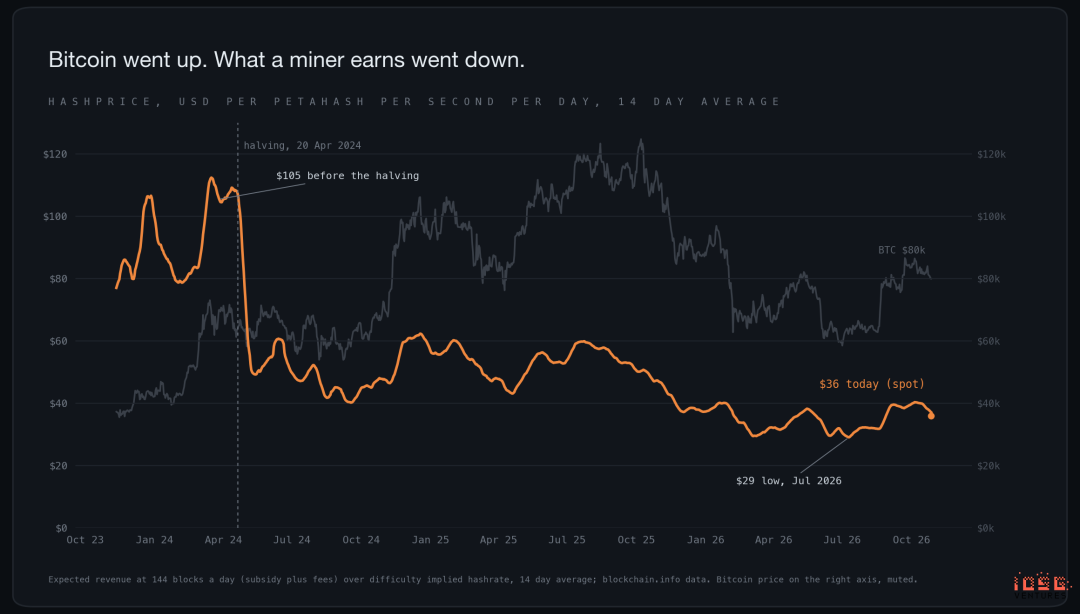
2024 年减半前,1 PH/s 每天能赚约 105 美元。现在约 30 美元,而比特币价格又回到了当时的水平。减半把区块补贴砍了一半,全网算力却还涨了约 70%,每台机器的份额被压缩了两次。
这已经接近今年夏天的低点:当时 hashprice 一度跌破 30 美元,CoinShares 估算上市矿企的平均现金成本为每枚 7.55 万美元,而币价只有 6 万美元左右,整个行业在亏本挖矿。
比特币 10 月涨到 8.4 万美元,这个月又跌回 6.44 万美元。两次都没改变什么,因为另一条路的收益差得太远。
同样 1 MW,两种算法
下图用的是 10 月下旬约 35 美元的 hashprice;按现在的 30 美元,挖矿那一栏还要更低。
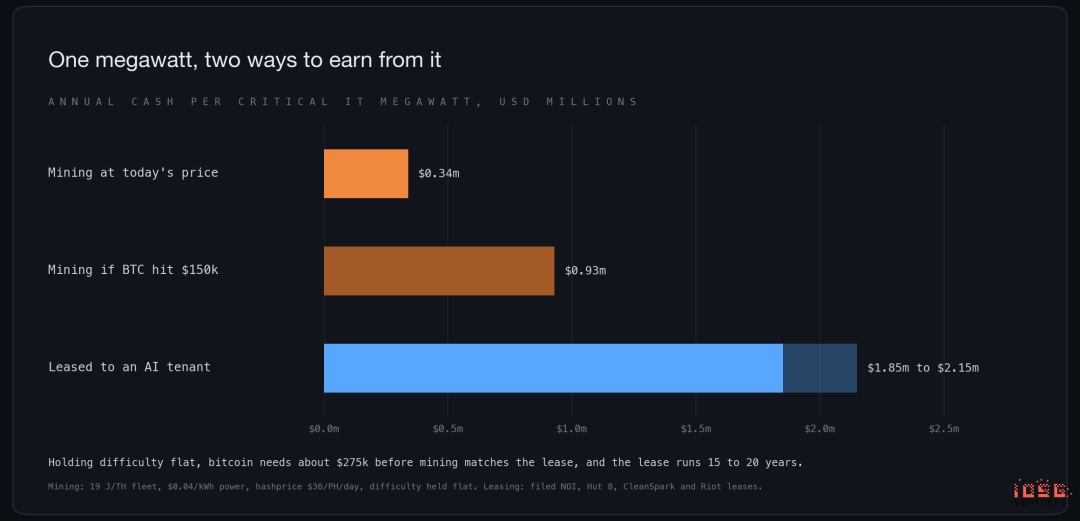
按每 MW 经营利润算,1 MW 的新一代矿机按当前 hashprice 扣掉电费后一年净赚约 23 万美元,而且下一代矿机还得另外花钱买。
租给 AI 租户,同样 1 MW 能带来 185 万至 215 万美元的 NOI(净营业收入),合同期 15 到 20 年,每年还有租金递增。即便比特币涨到 15 万美元、难度不变,挖矿一年也只有约 100 万美元,而且没有任何合同保障。
这个对比有一处对租约有利:190 万美元的 NOI 需要每 MW 800 万至 1,500 万美元的建设投入,而挖矿每 MW 只需约 80 万美元的矿机。CoinShares 的估值也不能直接拿来下结论。
它给已建成、已满租的 AI 数据中心估值约每 MW 2,700 万美元,给矿工已通电但没有租户的产能估值不到 300 万美元,比的是两类资产,而不是同一个园区出租前后的价值。
从已出租的估值里扣掉建设成本,剩下每 MW 1,200 万至 1,900 万美元,仍是无租户估值的 4 到 6 倍,但这还没算建设完工风险和起租前的两年。方向是清楚的,具体倍数并不精确。
最有说服力的证据,是矿企为了退出愿意付出多少代价。Core Scientific 花了约 4,200 万美元取消一笔 15 EH/s 的新矿机订单。Keel(前身为 Bitfarms)6 月停止挖矿。Galaxy 把 Helios 矿场整体改造,并计提了减值。
矿场怎么变成数据中心
保留插座,其余重建
改造之后,只有电表外侧、电网那一边的东西能留下来。
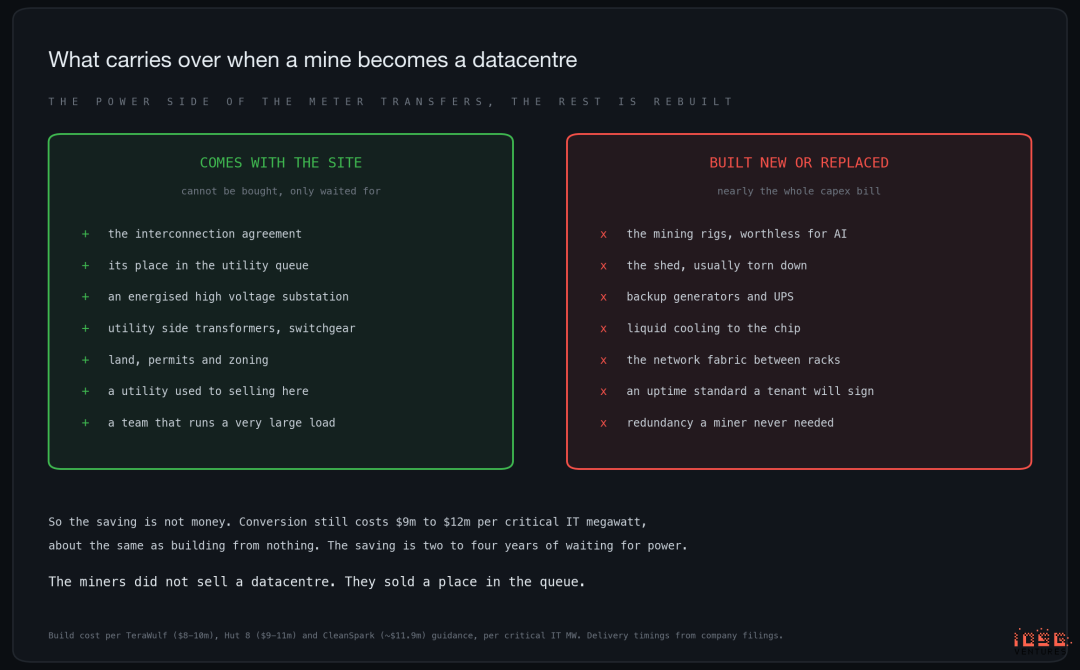
电表外侧的东西都能沿用,内侧几乎全部作废。ASIC 矿机对 AI 没有用,厂房通常也要拆掉。矿工电价一贵就主动降负荷,所以从来没装过备用发电、冗余配电,也给不出 AI 租户要求的在线率承诺。
NVIDIA 的一个 GB300 机柜功耗 130 到 140 kW,普通服务器机柜只有约 9 kW,热量必须靠接到芯片上的液冷管带走。
所以改造成本是每 MW 800 万至 1,500 万美元:TeraWulf 指引 800 万至 1,000 万美元,Hut 8 为 900 万至 1,100 万美元,CleanSpark 约 1,190 万美元,Galaxy 的 Helios 二期约 1,540 万美元,基本等于新建。
省下的从来不是钱,是时间。
卖 MW 的三种方式
房东可以租出一个空壳,可以出租算力,也可以直接把园区卖掉。
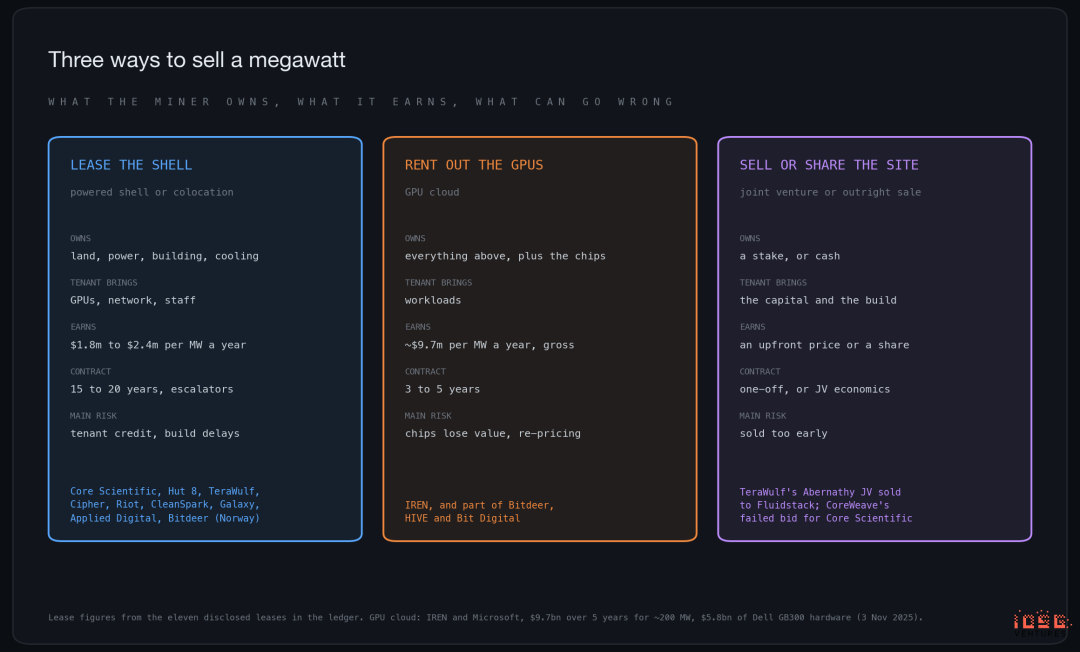
行业里大部分卖的是“通电壳”(powered shell):土地、电力、建筑和制冷,GPU、网络和运维人员由租户自带。有了这种分工,转型后的矿企才能按房地产公司估值。
Riot 的 Corsicana 租约更进一步,卖的是“通电土地”(powered land):Riot 只交付土地、电力和机位平台,数据机房由租户自己建、自己运营。
IREN 走的是出租算力的路,最典型的是与微软签下的 5 年期、97 亿美元合同,为此需要采购 58 亿美元的 Dell 硬件。它每 MW 的收入大约是租约的五倍,但芯片五年内大部分价值就没了,合同期也只有租约的三分之一。
拿每 MW 收入把 IREN 和房东们放在一起比,是这个行业最常见的错误。
第三条路是卖掉园区。TeraWulf 把 Abernathy 合资项目的股权以约 5.3 亿美元卖给 Fluidstack,其中 2.5 亿美元已在三季度到账。
CoreWeave 2025 年曾想整体收购 Core Scientific,被 Core Scientific 的股东投票否决。
钱从哪来
一个 200 MW 的园区按每 MW 1,000 万美元算要 20 亿美元,而且建设支出要比起租早两年左右。
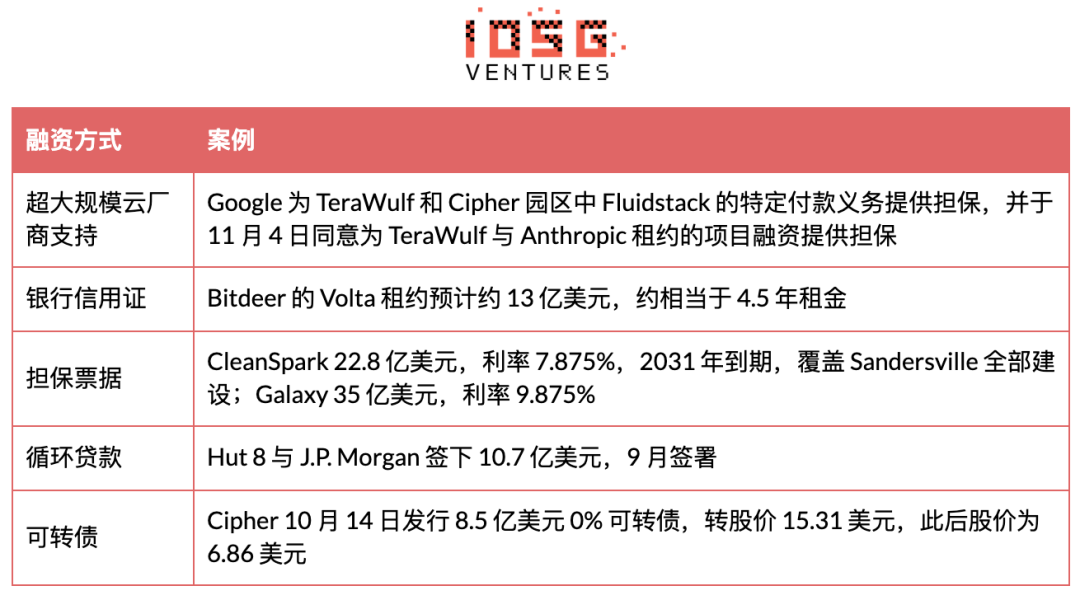
最需要盯的时间风险仍是 Riot。它 5.73 亿美元的 Morgan Stanley 过桥贷款 2026 年 12 月 31 日到期,但 Rockdale 首批 96 MW 要到 2027 年 12 月才起租,而这份 91 亿美元租约的投资级担保仍在敲定中。
Riot 9 月底有 9.5 亿美元现金和比特币,表示不打算增发股票,正在为 Rockdale 和 Corsicana 安排项目贷款。起租之前,这笔贷款必须到位。
现在有谁在做
房东:签了不等于建好
Corsicana 租约让 Riot 按签约容量成为第二大房东,但几乎都还没上线。
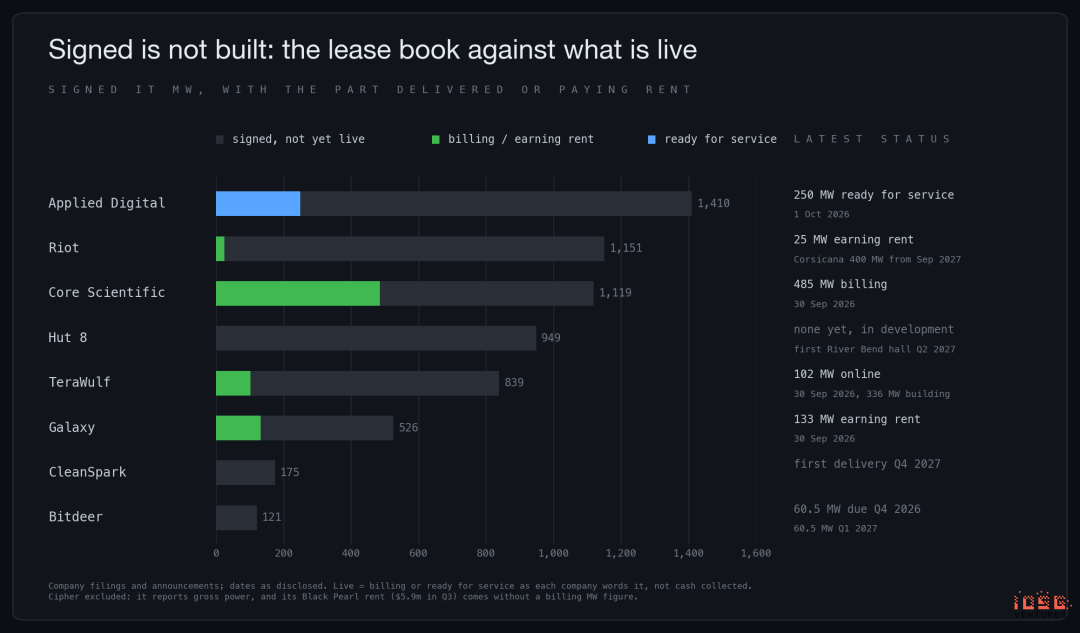
签约 MW 包括未来几年才交付的容量,计费 MW 才是已经开始产生租金的部分。Galaxy 租给 CoreWeave 526 MW,其中 133 MW 在付租。另外 393 MW 并不是空着等租户,而是已经租出去、还在建。
Core Scientific 9 月 30 日有 485 MW 在计费,6 月 30 日是 395 MW,Dalton 剩下的 100 MW 预计 2027 年初上线。
电网接口只解决了一个瓶颈,后面还有融资、施工、制冷、冗余和租户验收,所以计费容量低、远期合同大,并不说明需求弱。
Cipher 的 700 MW 是园区毛电力,不是 IT 负载,所以我们没把它计入容量占比。不过它的文件给出了 Amazon 在 Black Pearl 租约的 IT 负载 216 MW,折合每 MW 每年租金约 170 万美元。
Black Pearl 三季度带来 590 万美元租赁收入,这是 Cipher 的第一笔。
行业最大的一份租约出现在选举次日早上。11 月 4 日,Riot 把整个 Corsicana 园区 910 MW 以 15 年期、约 280 亿美元租给了 Rockdale 的同一家 AI 实验室。
在此之前,自 9 月 18 日以来没有任何新租约;Cipher 把 Barber Lake 租约延长到 20 年,合同价值增加 52 亿美元,但没有新增 1 MW。
租户
有了 Corsicana,AI 实验室直租的占比翻了一倍多。
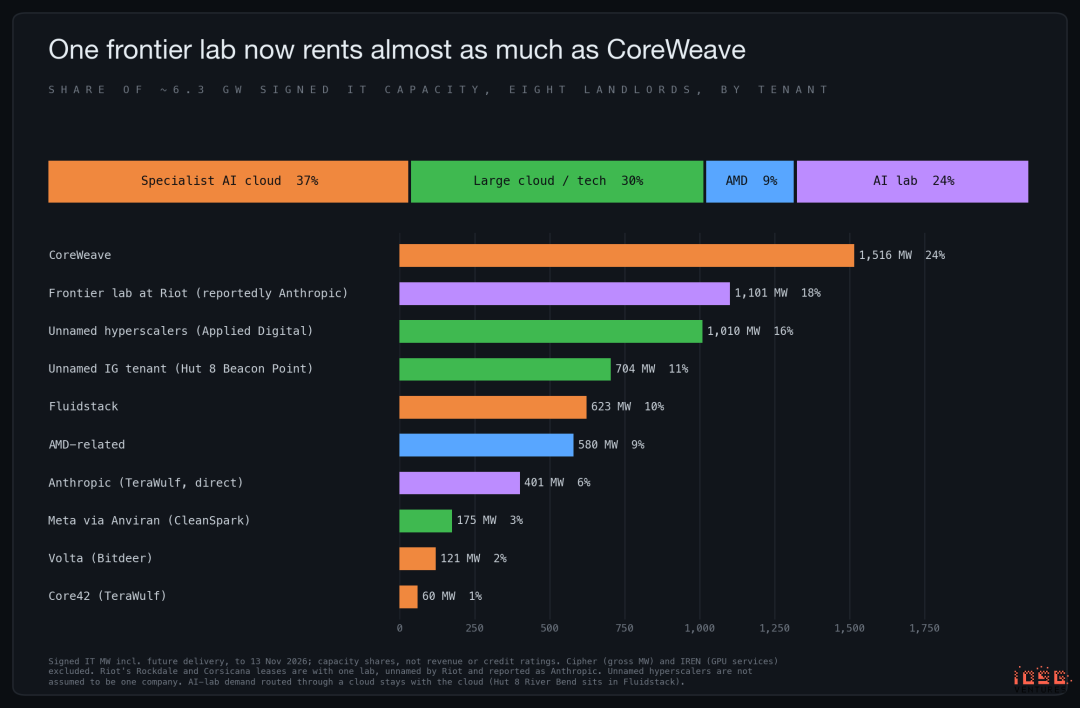
专业 AI 云(neocloud)仍是最大的租户群体,约占 6.3 GW 的 37%。其中 CoreWeave 通过 Applied Digital、Core Scientific 和 Galaxy 共租了 1,516 MW,占全部的 24%,Fluidstack 再占 10%。
大型云和科技公司约占 30%,AMD 相关安排占 9%,AI 实验室直租占 24%,Corsicana 之前只有 11%。
如果 Riot 的租户如报道所说是 Anthropic,那么 Anthropic 直租约 1.5 GW,再加上通过 Fluidstack 在 River Bend 租的 245 MW,终端需求已经超过 CoreWeave。
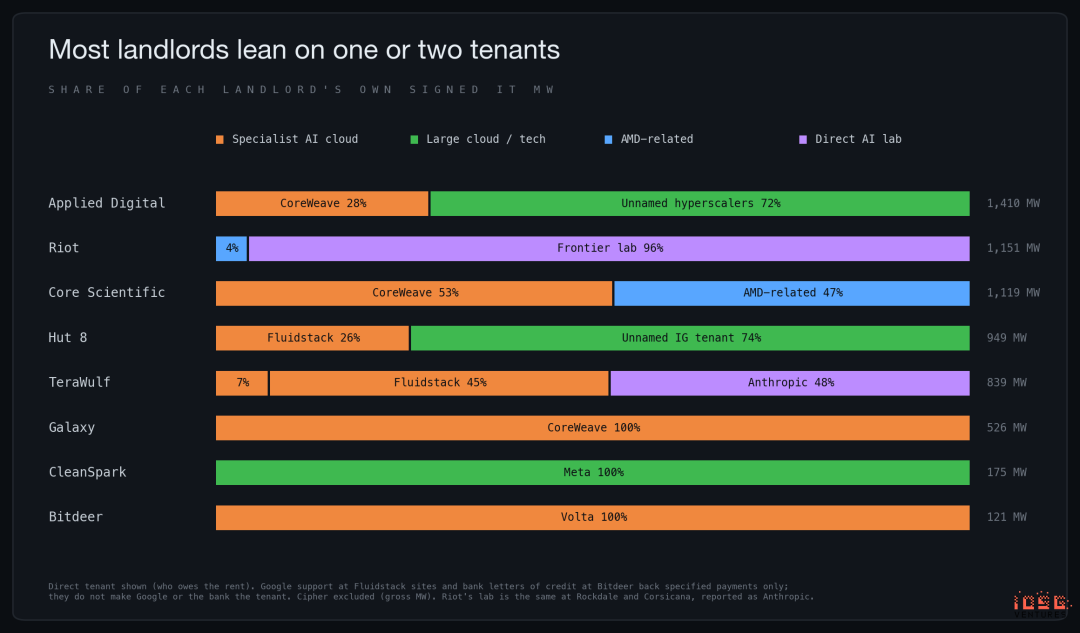
每家房东的租户都很集中。Galaxy、CleanSpark 和 Bitdeer 各只有一个租户,Riot 现在 96% 的容量来自同一家实验室。真正要紧的是 CoreWeave 的集中度,因为夏天以来信用格局反转了。当时大家担心的是没有评级的 AI 实验室。
此后 Anthropic 以 9,650 亿美元估值融了 650 亿美元,据报道向投资人表示 9 月季度收入 168 亿美元,10 月 26 日提交上市申请,这个月正在路演,据报道估值约 1 万亿美元。
真正让市场害怕的是 CoreWeave:评级 B+,9 月底追索债务 416 亿美元,一个季度增加约 100 亿美元。10 月中旬它的债券收益率接近 15%,5 年期 CDS 超过 1,000 个基点,到 11 月 10 日财报前仍在这个水平。
这批租约里风险最大的不是实验室,而是把容量转租给实验室的中间商。
还在挖矿的几家
仍在大规模挖矿的只剩几家:Bitdeer 82 EH/s,MARA 约 71,CleanSpark 50,Hut 8 旗下的 American Bitcoin 约 25。它们也在两手准备。
MARA 在德州 Matagorda 的 2 GW 园区已在 ERCOT 的 Batch Zero 流程中被列为“已研究负荷”,MARA 计划年底前签下两份租约,但表示可能拖到明年。CleanSpark 的矿机旁边现在就是佐治亚的 Meta 租约。
Riot 名义上还算坚守挖矿:挖矿仍是它收入的大头,但它已租出 1,151 MW,比特币也几乎卖光了。
收入与成本
1 MW 能收多少租
名义租金是合同价值除以 MW 数和年数。NOI 是房东扣除物业运营成本后留下的钱,未扣融资、折旧和税。三净租约(triple net)下运营成本由租户承担,两个数字几乎一样;含服务的租约下,房东用更高的租金自己支付这些成本,要让出 10% 到 20%。
按 IT 负载计,名义租金从每 MW 每年约 144 万美元(CoreWeave 在 Core Scientific)到约 260 万美元(CoreWeave 在 Galaxy 的 Helios 二期)不等。同一个租户同时出现在区间两端,说明名义租金显然不是信用的定价。
在 Core Scientific,大部分机房装修由 CoreWeave 自己买单,Core Scientific 的经济投入约每 MW 150 万美元,所以较低的租金对应的是少得多的建筑投入。下图中四份租约同时披露了租金和 NOI,可以看清楚是怎么回事。
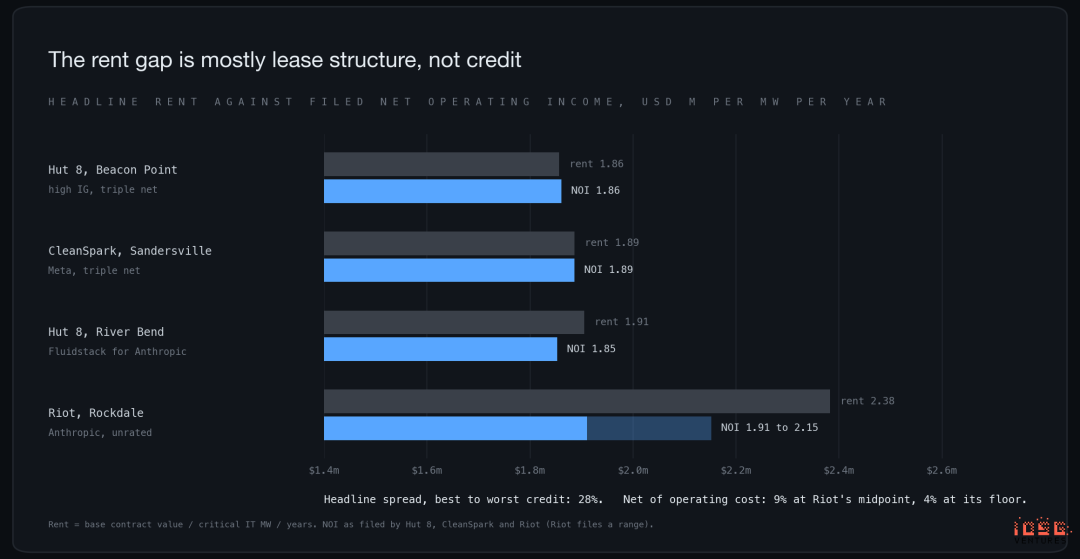
Riot 在 Rockdale 与一家 AI 实验室(据报道是 Anthropic)的租约,名义租金比 Hut 8 那家高评级三净租户高 28%。扣除运营成本后,按 Riot 披露区间的中值只高 9%,按下限只高 4%。
多出来的租金主要用来覆盖房东自己承担的成本,几乎没剩下什么能算作弱信用的补偿。
Riot 的 Corsicana 租约是最新的一份,而且是另一种产品。910 MW 平均每年约 18 亿美元租金,折合每 MW 每年约 200 万美元(含租金递增),NOI 利润率 99%,落在 Rockdale 的区间内。变的是成本。
Riot 每 MW 只投入约 600 万美元,而完整建设要 800 万至 1,500 万美元,因为机房由租户自建自有。这是第一份按“已获批的德州电力”而不是按建筑定价的租约。签约时间正好是选举次日早上,而那场选举刚让德州的获批电力变得更稀缺。
时间点可能比信用更重要。Amazon 2025 年底与 Cipher 签约,每 MW 约 170 万美元;Meta 九个月后与 CleanSpark 签约,189 万美元,两者都是三净租约、都是顶级信用。
2026 年年中签下的 AI 实验室直租(TeraWulf、Riot Rockdale、Bitdeer)报价 237 万至 243 万美元。
Corsicana 11 月签约,约 200 万美元,打破了这个规律;如果按基础期口径还会更低,因为它的 200 万美元是含租金递增的平均值,而其他数字都不含递增。它覆盖的建筑也少得多。这些都是不同结构下的名义数字,我们只把这个规律当线索,不当结论。
成本回报
建设成本几乎和租金涨得一样快,所以建筑回报率一直停在一个窄区间。这里的成本回报率是年 NOI 除以建设成本,未计融资,不等于股东回报。
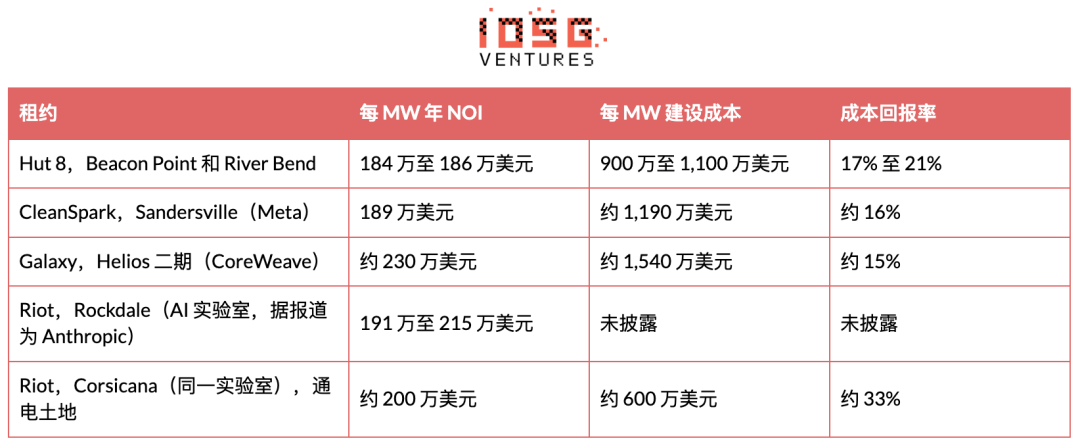
一栋签了 15 年租户的建筑,每年 15% 到 20% 的回报,是非常好的物业生意。矿工能赚到这个钱,是因为手里握着稀缺的要素;Corsicana 则说明,当建筑由租户出钱时,这个要素本身能赚多少。33% 是 Riot 自己的数字,前提是项目贷款能顺利落地,而贷款还在安排中。
租户信用最弱的 Galaxy 落在区间最底部:租金最高、建筑最贵、回报最薄。
真正在收租的有多少
按最新披露,Core Scientific 9 月 30 日有 485 MW 在计费。Galaxy 9 月 30 日有 133 MW 产生收入,整个季度没变,二期 2027 年二季度起租。TeraWulf 9 月 30 日有 102 MW 上线,另有 336 MW 在建。
Applied Digital 自 10 月 1 日起有 250 MW 可交付使用,指引年底达到 300 MW。Cipher 三季度在 Black Pearl 收到第一笔租金,但没给出 MW 数字;Amazon 的六期交付从 9 月 30 日排到 2027 年 2 月 28 日。
Riot 给 AMD 的 25 MW 自二季度起在收租。
其余都是交付管道。
Bitdeer 两期各 60.5 MW 分别在 2026 年四季度和 2027 年一季度交付,Hut 8 River Bend 首个机房在 2027 年二季度,Riot Rockdale 的实验室容量在 2027 年 12 月,Corsicana 分三期从 2027 年 9 月到 2028 年 7 月,CleanSpark 首笔租金在 2027 年四季度。
这些数字的日期和里程碑口径各不相同,所以我们不把它们加总成一个行业百分比。
影响
对比特币:坚守挖矿的几家在卖
先把空头最有力的说法摆出来。Blockware 统计,上市矿企的比特币库存从年初约 127,000 枚降到 8 月中约 99,000 枚,相当于约 18 亿美元的净卖出,用于建数据中心。
MARA 是最大的持有者,也是“只囤不卖”喊得最响的一家,3 月改了政策允许卖出储备,六个月内持仓从 53,822 枚降到 35,577 枚。Blockware 认为这股抛压是比特币 2026 年疲软被低估的原因之一,这个说法站得住。而且它还在继续。
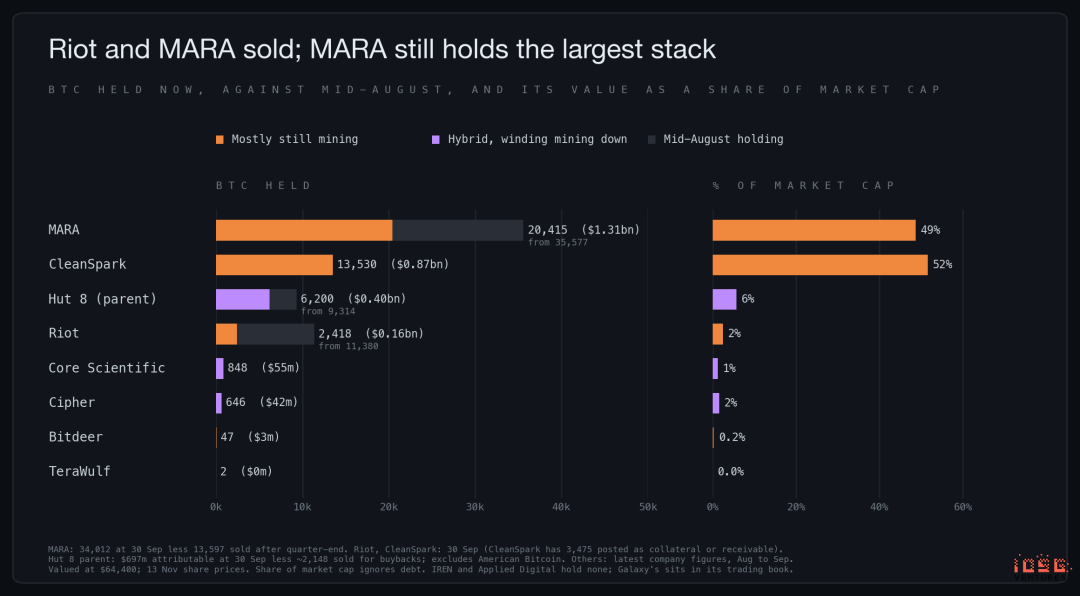
已转型的房东早就没什么可卖了:Core Scientific 和 Cipher 各持有不到 1,000 枚,约占市值的 1%,TeraWulf、IREN 和 Applied Digital 基本为零。于是抛压转到了还在挖矿、正开始自建 AI 项目的几家身上。
Riot 前九个月卖出 20,264 枚,主要用于建数据中心,9 月底只剩 2,418 枚。MARA 季度结束后以约 8.1 万美元均价卖出 13,597 枚,用其中 7.5 亿美元还清比特币抵押贷款,被质押的币也随之释放。Hut 8 为回购股票卖了约 3,100 枚。
CleanSpark 的 13,530 枚是坚守者里唯一没减的,它 10 月起停发了月度生产报告。MARA、CleanSpark 和 Riot 合计约 36,000 枚,按现价约 23 亿美元,8 月时约 60,500 枚。这是减了 40%,不是卖完了。
MARA 还有约 20,400 枚,并表示会继续卖币为 AI 筹钱;CleanSpark 的建设由票据出资,Riot 剩下的 2,418 枚已经无关紧要。
库存不是唯一的供给。全网每天新发行约 450 枚比特币,矿工留多少是自己的选择,而转型把这个选择推向了卖。MARA 2025 年改了策略,允许卖出自己挖到的币,2026 年又扩大到储备;Riot 今年卖出的比特币比它挖到的还多。
CryptoQuant 数据显示,10 月 26 日矿工向 Binance 转入 21,140 枚,是 2 月以来第六次单日超过 20,000 枚,矿工储备接近五年低点。这些流量也包括私人矿工和矿池,而且转入交易所不等于成交:它说明币被挪到了能卖的地方,不说明已经卖掉。
此后比特币从 10 月下旬的约 8.4 万美元跌到 6.44 万美元,创 8 月以来新低,同期还有现货 ETF 资金流出、美联储偏鹰派的表态,以及 NVIDIA 11 月 12 日宣布黄仁勋卸任 CEO 后的 AI 股抛售。矿工卖币在这轮下跌里加了供给,但不是起因。
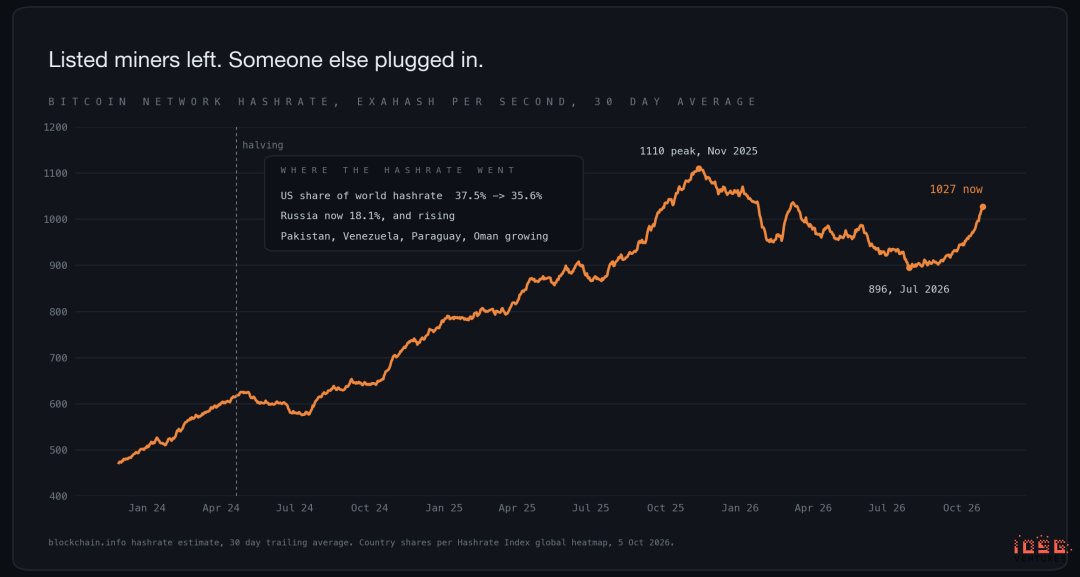
网络平稳消化了这次退出。算力从去年 11 月的高点到今年 7 月下跌 19%,10 月重新回到 1,000 EH/s 以上,按 11 月中旬的难度推算约为 965 EH/s。难度调整起了作用:上市矿企关机后,其余矿工每单位算力能挖到更多比特币,别处也有新产能接上。
更长期的问题是安全预算。今年手续费只占矿工收入的 0.63%,连续第十五个月低于 1%,收入几乎全靠区块补贴,而补贴 2028 年还要再减半。Adam Back 的看法是,挖矿和 AI 之间是一种套利,最终会在两边收益相等的地方达到平衡,今年算力的回升支持他的观点。
2028 年减半才是真正的考验:按当前币价,补贴再减半后,即使电价只有 0.04 美元/千瓦时,新一代矿机也会连电费都覆盖不了,会有更多矿工把电力转给 AI。今年的经验表明网络消化得了,因为有人退出,就有人接上。
对加密市场:矿企股票不再是比特币交易
8 月 3 日以来,比特币是涨的,每一家矿企都是跌的。
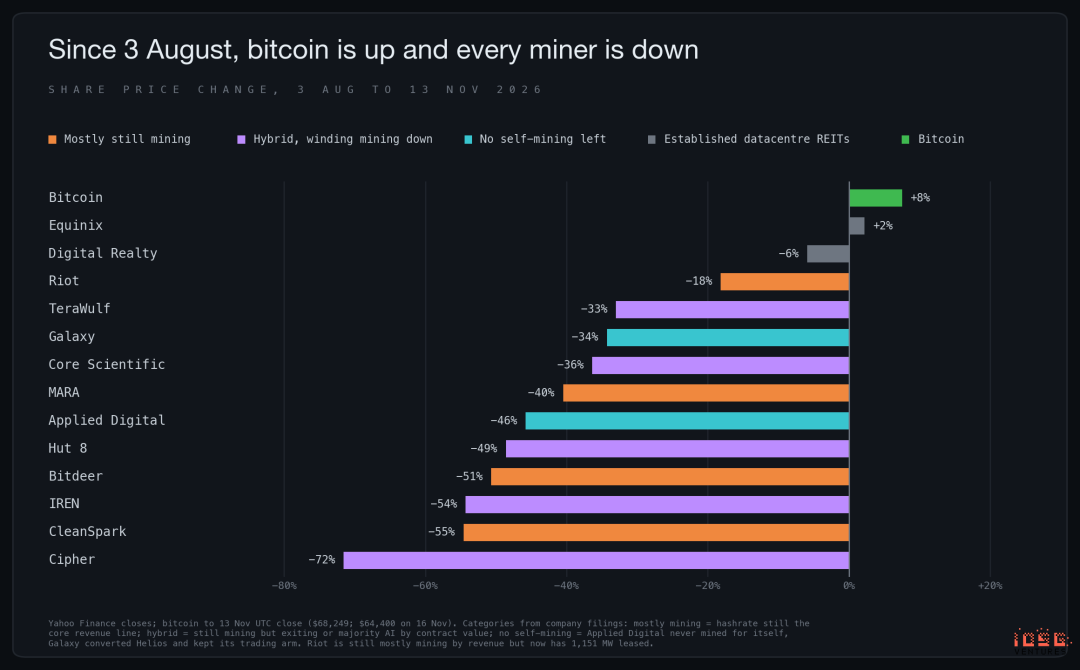
8 月 3 日到 11 月 13 日,比特币涨 8%,每一家矿企都在跌,跌幅从 Riot 的 18% 到 Cipher 的 72%。还在挖矿的和已经转型的跌得一样狠,所以这不是市场在惩罚转型。原因有五个。
一是时间错位:矿企股价 6 月随 AI 基建行情见顶,而比特币 8 月初才在 6.3 万美元附近见底。二是每一家,包括坚守者,现在都有 AI 项目要融资,股价按融资来定。三是 10 月的 CoreWeave 信用风波,波及所有和 AI 数据中心债务有关的标的。
四是币价上涨的帮助比看上去小,因为 hashprice 从没明显高过 35 美元。五是 11 月 3 日的选举,给所有还需要德州或佐治亚审批的项目打了折扣。
同期 Digital Realty 和 Equinix 在 −6% 到 +2% 之间,说明问题出在矿企自身:融资、许可、交付和租户信用。
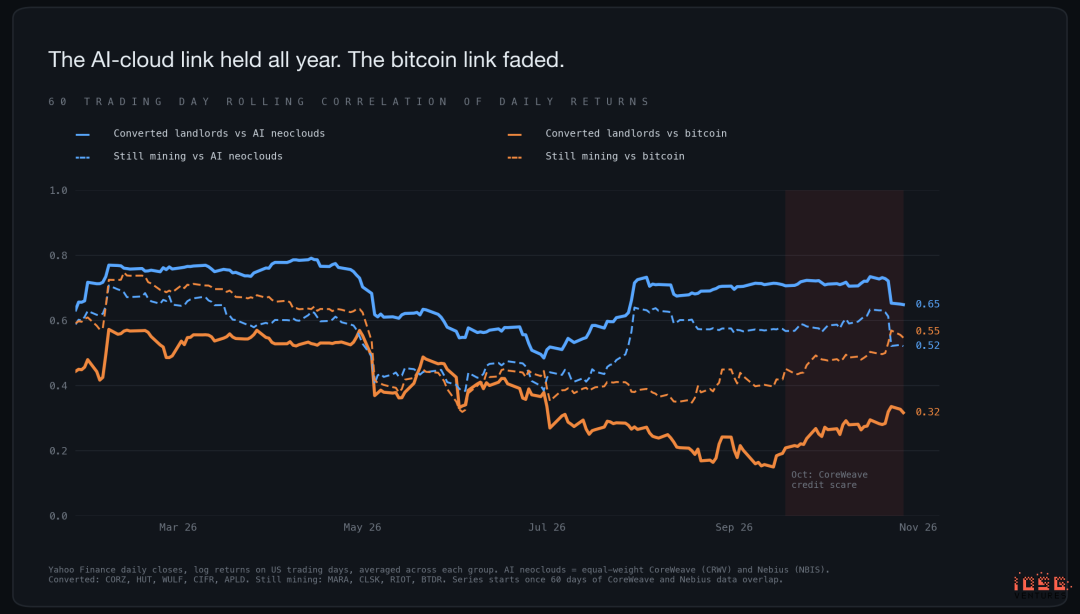
按 60 日滚动相关性,已转型的房东全年与 CoreWeave 和 Nebius 的相关性在 0.6 到 0.8,比与 Digital Realty 或比特币都更紧。断掉的是与比特币的联系,从春季的约 0.55 降到 9 月中旬的 0.15。
据 CryptoSlate,Hut 8 对比特币的 beta 从 1.18 降到 0.53,Cipher 从 1.13 降到 0.58。
选举又把这个板块拆开了一次。11 月 3 日到 13 日,比特币跌 12%,Riot 涨 25%,Core Scientific 涨 2%,TeraWulf 涨 1%;Galaxy 跌 15%,Cipher 跌 16%,CleanSpark 跌 18%。
Bernstein 把七家矿企的目标价下调 35% 到 54%,现在按明年 EBITDA 的 12 倍给 AI 托管业务估值,理由是融资市场收紧和德州的不确定性。
Morgan Stanley 更看好 TeraWulf、Hut 8 和 Applied Digital,理由是园区在德州以外,不过 Hut 8 的 Beacon Point 其实也在德州。
这轮抛售从靠举债租出 AI 算力的公司开始,现在蔓延到整个 AI 板块。8 月 3 日以来,CoreWeave 跌 38%,Nebius 跌 46%,NVIDIA 跌 21%,NVIDIA 的跌幅大部分发生在 CEO 宣布卸任之后。
10 月 14 日 CoreWeave 债券被抛售,Cipher 同日为可转债定价;Cipher 当天跌 12%,板块大多跌 5% 到 10%。
最知名的矿企 ETF WGMI,现在前几大持仓是 Cipher、Nebius、CoreWeave 和 Hut 8,其中两家从没挖过一枚币。对加密投资者来说,上市矿企这一篮子已经不是比特币敞口,而是 AI 基础设施信用,只带一点比特币。
对 AI:真实的产能,主要用于训练
JLL 统计,北美在建数据中心容量约 66 GW;而据 BNEF,美国电网单年新接入的数据中心负荷最多只有约 7.1 GW。2029 年之前真正能通电的产能里,矿工手上的租约占了不小的份额,因为电网接口已经在那里。
中期选举让这一点更明显:德州、佐治亚和俄亥俄的新州长都以暂停新建数据中心为竞选主张,这让已经有租约的接口更值钱。局限见下一节。
风险
德州。
Riot、Galaxy 和 Cipher 的 AI 园区都在德州,Hut 8 的 Beacon Point 和 MARA 的新园区也是。
仅 Riot、Hut 8 Beacon Point 和 Galaxy 就有 2.4 GW,占签约总量的 38%,还没算 Core Scientific 在德州的园区和 Cipher。德州在共和党州长任内就已经按了暂停键。
8 月 3 日 Greg Abbott 下令审计大负荷接入队列,ERCOT 随即停止 Batch Zero 研究和大型计算负荷的新通电审批;9 月 21 日他又冻结了数据中心的州环境许可。市场原本预计他选后会放松。
结果 11 月 3 日民主党人 Gina Hinojosa 胜选,她承诺在州议会通过新法律之前暂停所有数据中心审批,暂停令从此没有了结束日期。她 1 月 19 日就职,比州议会开会晚一周。
她的权力有边界:公用事业委员会委员都是 Abbott 任命的,她提名的人选需要州参议院三分之二同意,而共和党在州参议院仍以 19 比 12 占多数。我们的判断是,暂停至少延续到 2027 年年中,最后的结果是更严的条件,而不是禁令。
接下来的时间点是 ERCOT 12 月 10 日的审计报告和公用事业委员会 12 月 17 日的会议。已获批电力上的已签约容量目前稳住了:Riot 签 Corsicana 时,电力早已获批。
风险在于还需要接入或许可的部分:Galaxy 在 Helios 另外 830 MW 仍未出租;MARA 的 Matagorda 园区,付款取决于供电是否获批;以及已签约项目所需的备用发电许可。
CleanSpark 的 Meta 租约所在的佐治亚,新州长希望全州临时暂停,公用事业委员会 2027 年也将转为民主党多数。
需求转向推理。
这些园区天生就是训练场:矿工为了便宜电力选址,通常远离用户。Gartner 预计今年 AI 优化云服务支出中推理将超过训练,233 亿美元对 190 亿美元,2027 年推理占比将达 59%。
OpenAI 已经收缩了一部分自建计划,3 月放弃 800 MW 的 Abilene 扩建,4 月暂停 Stargate UK,不过 Abilene 和挪威的容量由微软接手,需求是转移了而不是消失了。反方观点站得住:批量推理、智能体和强化学习对延迟不敏感,两种负载分得并不干净。
但一份 15 到 20 年的租约,等于长期押注两者会一直重叠。
中间商信用。
约 37% 的容量租给了专业 AI 云,再由它们转租给实验室。CoreWeave 占 24%,租金背后没有担保方,追索债务 416 亿美元,10 月一度按困境债定价;管理层现在表示,在当前收益率下不再发行无担保债券。
Fluidstack 占 10%,是未评级的私营公司;Google 只为 TeraWulf 和 Cipher 的特定义务提供支持,并不覆盖全部。Bitdeer 的 Volta 依赖仍附带条件的银行信用证。
一旦中间商倒下,房东手里只剩一栋建了一半、只有一个租户的楼,而终端的实验室从没和它签过约。
融资。
这批租约大部分还没付钱,资金要么来自自 8 月以来跌了三分之一以上的股票,要么来自参照 CoreWeave 利差定价的债务。VanEck 估计行业剩余资金缺口接近 500 亿美元,Bernstein 现在也提到融资市场收紧。
Hut 8 季度内无限制现金降到 1.57 亿美元,Bitdeer 9 月底有 2.14 亿美元,而 Tydal 剩余资本开支还有数亿美元。Riot 12 月 31 日到期的过桥贷款,是最近的一次考验。
结论
转型是真的,决定也基本做完了。矿工手里的电网接口,是 AI 建设中最稀缺的要素。建成并出租后,一个园区估值约每 MW 2,700 万美元,没有租户时不到 300 万美元;扣掉建筑,有租约的接口仍值四到六倍。比特币要涨到约 25 万美元才能改变经营层面的账,所以连坚守者也在两手准备。
选举抬高了这个要素的价格,也把它一分为二。在美国新增 1 MW 现在更贵、更慢,所以已获批、已出租、已融资的 MW 更值钱,还在等德州或佐治亚审批的 MW 更不值钱。
投票次日早上签下的 Riot Corsicana 租约,是前者最清楚的定价:租户自建机房时,成本回报率约每年 33%。
还没完成的是建设。约 6.3 GW 已签约,约 1 GW 已上线,其余要在今明两年融资。按成本每年 15% 到 20% 的回报,这些租约是好生意,强租户和弱租户之间的租金差主要来自租约结构。这既让人放心,也是问题所在:CoreWeave 敞口最大的房东,并没有因此多拿到补偿。
对比特币来说,库存抛售已经过了高峰,但还没结束。转型者先卖,然后是 Riot 和 MARA,三家坚守者现在约有 36,000 枚,其中 MARA 的约 20,400 枚最可能继续流入市场。算力已经恢复,网络到目前为止消化了这次退出。
对加密投资者来说,矿企股票不再是持有比特币的途径。它们背的是 AI 基础设施的信用风险和德州的许可风险,比特币只剩一点成分。
方法与说明
容量统计截至 2026 年 11 月 13 日已披露的 AI 租约,不含 IREN 的 GPU 云合同。签约容量包括未来交付的部分。可交付使用、已交付和计费按各公司自己的表述分别列示,统计日期因公司而异,我们不计算全行业的计费百分比。
容量占比是签约 IT MW 的占比,不是收入占比,也不是信用评级。未具名的超大规模云厂商不假定为同一家公司,经由云厂商转租的 AI 实验室需求仍归入云厂商。
Riot 两份实验室租约都没有披露租户名称;Bloomberg 报道 Rockdale 的租户是 Anthropic,Riot 表示 Corsicana 是同一家实验室。
Cipher 披露的 700 MW 是毛电力而非 IT 负载,因此不计入容量占比。
根据 Cipher 2026 年 2 月的投资者材料,Black Pearl 为 300 MW 毛电力、216 MW 关键 IT 负载,所以 Amazon 15 年 55 亿美元的合同折合每 IT MW 每年约 170 万美元(每毛 MW 122 万美元)。
Cipher 8 月起在 Black Pearl 收租,但未披露计费 MW。
名义租金是基础期合同价值除以关键 IT MW 和年数,不含租金递增;Corsicana 例外,Riot 只披露了含递增的平均租金。NOI 仅采用公司披露的数字,来自 Hut 8、CleanSpark 和 Riot。
Galaxy 二期的 NOI 用其披露的 90% 以上利润率乘以披露的收入。成本回报率采用各公司的建设成本指引;Corsicana 采用 Riot 的每 MW 600 万美元,其中包括偿还给租户的 400 万美元。
德州占比统计 Riot(Rockdale 和 Corsicana)、Hut 8 Beacon Point 和 Galaxy Helios;不含 Core Scientific 在德州的园区(未按园区拆分披露)和 Cipher。
挖矿经济性假设矿机能效 19 J/TH(每 MW 52.6 PH/s),电价 0.04 美元/千瓦时,全时运行,难度不变,只计算收入减电费。
Hashprice 按每天 144 个区块、难度推算的全网算力计算预期收入;当前数字采用 11 月中旬 134.8T 的难度和 6.44 万美元的币价。相关性采用美股交易日的日对数收益率。比特币持仓为各公司截至图中日期的最新披露,按 6.44 万美元估值。
租约明细
IG 指投资级,n/d 指未披露。基础价值是基础期内的合同价值。“未披露”指在已查阅的文件中找不到 NOI 数字。
资料来源
挖矿经济与网络
CoinShares, Bitcoin mining report Q2 2026
Hashrate Index, September 2026 lookback
Blockware Intelligence, public miners sell about 28,000 BTC, and CoinDesk on the $1.78bn of selling pressure
CoinDesk, miners selling BTC to fund the AI transition
CryptoQuant, miners send 21,140 BTC to Binance
Charles Edwards and Adam Back on the AI pivot and security
Network data: blockchain.info and the mempool.space API
市场与信用
CryptoSlate, miners no longer pure crypto proxies
WGMI holdings
CoreWeave: Q3 2026 results, Tech Times on recourse debt, CNBC preview on debt, 10 November, Q2 2026 results
CNBC, CoreWeave CDS at distress levels, 15 October, Bloomberg, CoreWeave risk gauge at a record, 15 October, Bloomberg, CoreWeave bonds tumble into distress, 14 October
Anthropic Series H; Reuters, 14 October 2026, “Anthropic's Q3 revenue surges 45% to nearly $17 billion”; Anthropic S-1, 26 October 2026; Reuters on the IPO valuation target, 10 November
Bitcoin and Nvidia in November: CoinDesk, 13 November, Yahoo Finance on the Nvidia CEO change
Analysts after the election: CoinDesk on miner target cuts, Yahoo Finance on Bernstein's cuts, Reuters via The Star on sector moves
Market data: Yahoo Finance daily closes to 13 November 2026
电力、AI 需求、德州与选举
JLL North America datacentre midyear 2026 via Network World
BNEF via Bloomberg Law, US datacentre power demand
GB300 NVL72 rack power
Gartner, AI-optimised IaaS forecast, 10 August 2026
OpenAI's pullbacks: Bloomberg on Abilene, CNBC on Stargate UK, CNBC on Norway
Texas: Utility Dive on the interconnection pause and the ERCOT audit, Baker Botts on Batch Zero, Texas Tribune on the permitting halt, permits issued since and Hinojosa's plans, 4 November, Beveridge & Diamond, Texas Data Center Watch on what is paused
Election: CBS Texas on the Texas House flip, Georgia Recorder on the Georgia PSC, Scripps News on governors and data centers
The Block, Bernstein's “Follow the Gigawatts”
CoinDesk, VanEck on the $50bn funding gap
公司文件与公告
Applied Digital: fiscal Q1 2027 results, fiscal Q4 2026 results
Core Scientific: Q3 2026 10-Q summary, Q3 2026 call, Q2 2026 results, Q2 2026 deck, CoreWeave HPC agreement, June 2024, AMD partnership, 529 MW
Hut 8: Q3 2026 results, Q2 2026 10-Q, $1.07bn revolver 8-K, River Bend lease, Beacon Point second lease
TeraWulf: Q3 2026 results, Q2 2026 investor presentation, Anthropic lease at Justified, Fluidstack and Google support (DatacenterDynamics)
Cipher: Q3 2026 business update, Black Pearl deck, February 2026, investor deck, 13 October 2026, Barber Lake amendment, $850m convertible notes
Galaxy: Q3 2026 results, Q3 2026 overview deck
Riot: Q3 2026 results and Corsicana lease, Q3 2026 10-Q, Q2 2026 results and Rockdale lease, Morgan Stanley facility 8-K, The Block on Bloomberg's report naming Anthropic
CleanSpark: Sandersville lease, investor presentation naming Meta, September 2026, notes indenture, $2.276bn senior secured notes, September 2026 operational update
Bitdeer: Q3 2026 results, Tydal lease with Volta
MARA: Q3 2026 shareholder letter, Q3 2026 10-Q, Texas site acquisition 8-K
IREN: Microsoft AI cloud contract, fiscal 2026 10-K
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 IOSG Ventures