Интерпретация исследования Morgan Stanley: колебания вокруг темы ИИ оказывают давление на базовые металлы, фундаментальные показатели меди и алюминия расходятся
Автор: Chaoxiang Research
На фоне возобновления цикла повышения ставок со стороны Федеральной резервной системы США и сильной волатильности в торговле активами, связанными с искусственным интеллектом, рынок металлов переживает масштабную чистку спекуляционных позиций. В отчете, опубликованном 18 ноября 2026 года стратегом по сырьевым товарам Morgan Stanley Эми Гоуэр (Amy Gower), указано, что по мере того как ФРС завершила одно повышение ставки, а рынок уже заложил новое повышение в декабре, на фоне укрепления доллара США и сомнений относительно темпов строительства инфраструктуры для ИИ, позиции покупателей, ранее хлынувшие на базовые металлы и золото, начинают ускоренно сокращаться. В то время как Morgan Stanley считает, что в 2027 году на рынке меди возникнет острый дефицит, из-за чего чрезмерное падение цены может стать хорошей возможностью для покупки, рекомендация по алюминию остается осторожной из-за переполненности длинных позиций и фундаментального профицита.
Двойной удар от повышений ставок и волатильности в сфере ИИ: массовый уход покупателей металлов
Золотой век активов, связанных с металлами, обычно приходится на периоды сочетания низких процентных ставок и сильного рыночного нарратива.
Цикл снижения ставок с 2024 по 2025 год, дополненный бумом инфраструктуры для вычислений ИИ и повышенным вниманием стран к стратегическим минеральным ресурсам, ранее толкал глобальные спекуляционные позиции на металлы к историческим максимумам 2021–2022 годов. Однако сегодня макроэкономический тренд полностью развернулся.
Поскольку в США уже состоялось одно повышение ставки, а рынок уже заложил продолжение цикла в декабре 2026 года, стоимость содержания активов без купонного дохода резко возросла. Рост процентных ставок напрямую подавляет конечный спрос в строительстве и автопроме, чувствительный к стоимости заемного капитала, а сильный доллар дополнительно усиливает давление на снижение цен на сырьевые товары.
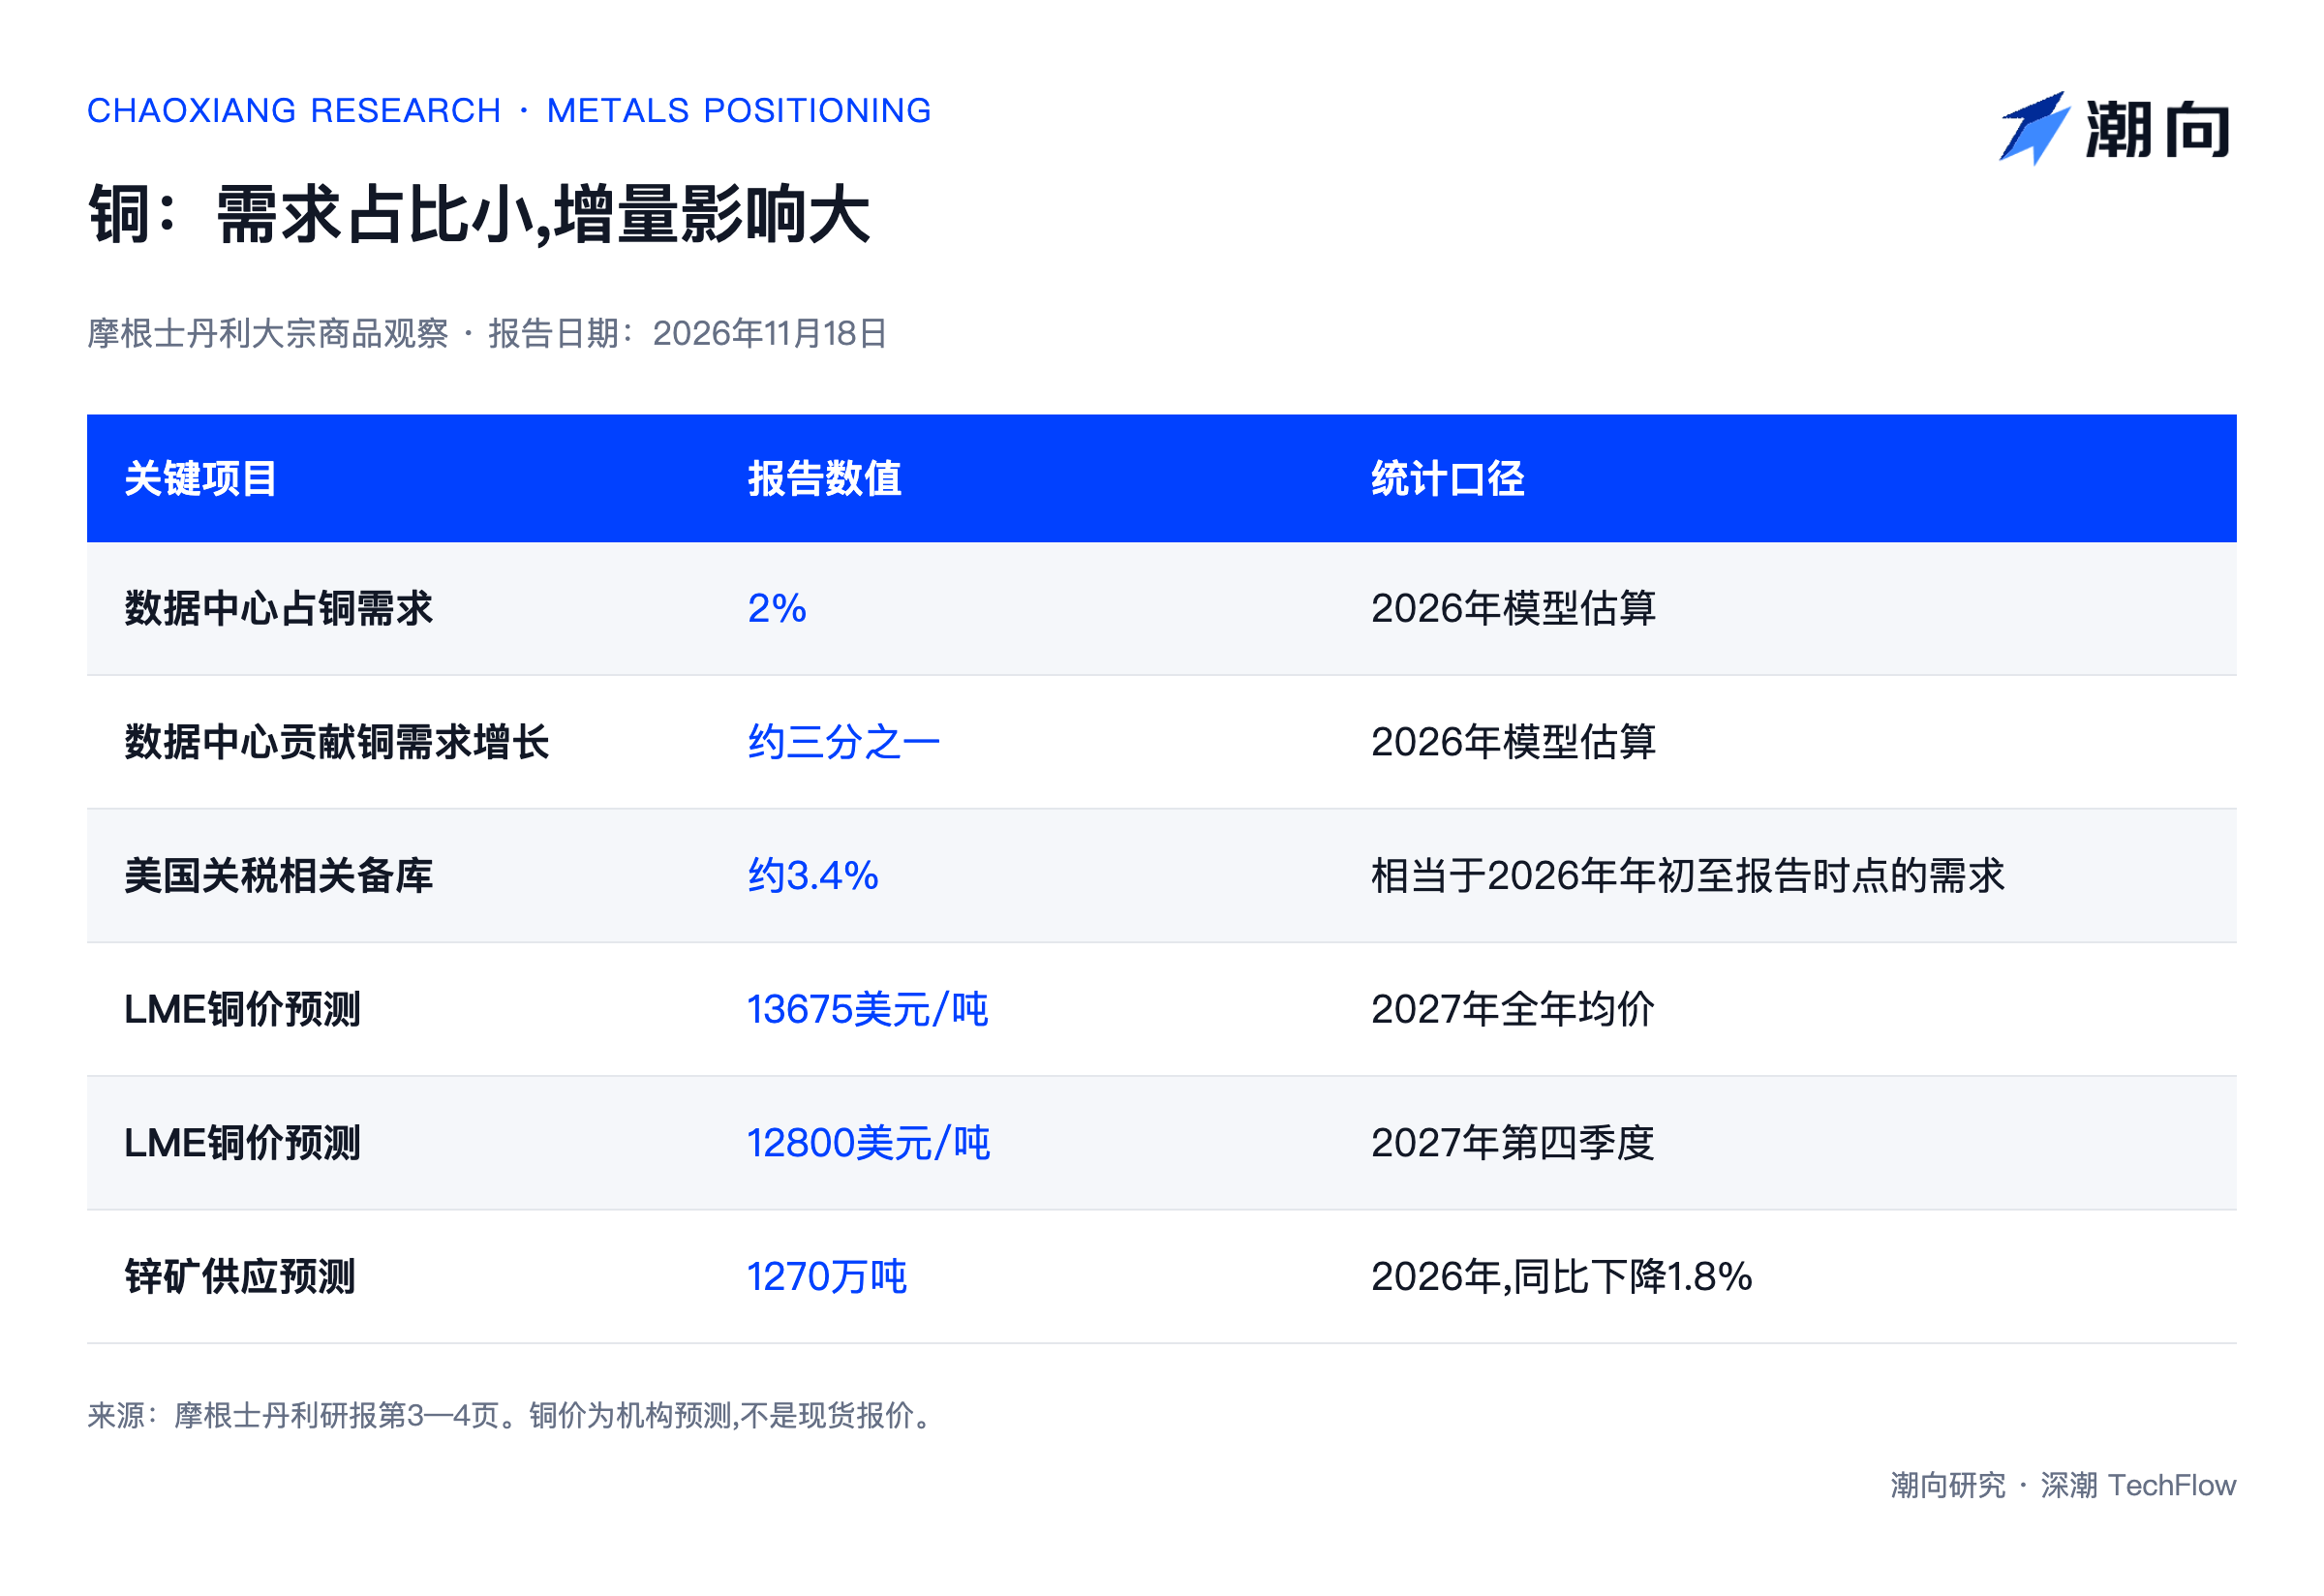
Логика покупательского спроса, ранее поддерживаемого инфраструктурой для вычислений ИИ, также начинает ослабевать. Будучи ключевым активом с высокой прямой корреляцией с технологическими гигантами США («Великолепной семьеркой», Mag7), медь недавно пережила сильное влияние распродаж в секторе ИИ. По оценкам Morgan Stanley, в 2026 году на центры обработки данных придется лишь 2% от общего мирового спроса на медь, но они обеспечат одну треть прироста спроса, обладая чрезвычайно высокой маржинальной ценообразующей силой. Поэтому опасания рынка относительно темпов строительства ЦОД привели к прямому паническому закрытию длинных позиций покупателями.
Логика дефицита меди не изменилась, переполненные длинные позиции алюминия оставляют пространство для дальнейшего снижения
Интенсивность выхода капитала демонстрирует четкое разделение среди различных видов металлов.
Несмотря на то, что макроэкономические ветры в спину для меди оказались сильнее ожидаемых, фундаментальная ситуация спроса и предложения остается прочной. Ранее под влиянием потенциальной торговой политики США трейдеры начали опережающие закупки и скопление запасов в Америке, что обеспечило 3,4% от мирового спроса на медь с начала 2026 года. Сейчас, по мере приближения тарифной даты 1 января 2027 года, поставки морским транспортом в США замедляются, и даже наблюдается частичный возврат запасов меди в Азию на фоне высоких спотовых премий в Китае.
Тем не менее, прогноз Morgan Stanley об дефиците предложения меди в 2027 году остался неизменным. Ожидается, что средняя цена на лондонской фондовой бирже (LME) по меди в 2027 году достигнет 13 675 долларов за тонну (в четвертом квартале — 12 800 долларов за тонну). В сезоне отчетности за третий квартал несколько горнодобывающих компаний снизили прогнозы по добыче, причем Национальный комитет по меди Чили (Cochilco) сократил ожидания по поставкам примерно на 400 тысяч тонн, аналогично ограничен и предложение лома меди. Morgan Stanley прямо заявляет, что если эмоции приведут к чрезмерному падению цены меди, это создаст привлекательные возможности для покупки.
Алюминий находится в совершенно иных условиях. Несмотря на то что недавняя стесненность физического рынка временно толкала вверх ценовые дифференциалы, а цена алюминия до сентября стабильно держалась выше отметки 3000 долларов за тонну, Morgan Stanley сохраняет прогноз профицита предложения на рынке алюминия в 2027 году. Этот прогноз обусловлен вводом новых мощностей в Индонезии и Анголе, восстановлением производства на Ближнем Востоке и перезапуском небольших выплавочных заводов в Европе и США. Поскольку длинные позиции по алюминиевым фьючерсам на LME по-прежнему являются наиболее перенасыщенными среди всех базовых металлов, а высокие процентные ставки затрудняют экономическую активность, цена алюминия по-прежнему рискует продолжить падение.
Баланс спроса и предложения на рынке цинка оказался в стадии острой борьбы покупателями и продавцами. Morgan Stanley прогнозирует сокращение мировой добычи рудного цинка в 2026 году на 1,8% до 12,7 млн тонн (ниже уровня 2015 года), причем прирост в 2027 году будет сосредоточен преимущественно во второй половине года. В краткосрочной перспективе предложение останется напряженным, но мировой рост спроса составит менее 1%. Торговая база LME по цинку одновременно фиксирует значительное увеличение позиций как сторон покупок, так и продаж, в связи с чем высокая волатильность станет нормой.
Никель, свинец и железная руда демонстрируют устойчивость к падениям: золото временно испытывает давление, но долгосрочный восходящий тренд сохранен
На фоне повсеместного снижения котировок те виды сырья, которые ранее были глубоко распроданы короткими позициями или торгуются на уровне линии себестоимости, неожиданно продемонстрировали относительную устойчивость.
Оба вида сырья — никель и железная руда — получили мощную поддержку со стороны маржинальных затрат. По расчетам Morgan Stanley, текущая спотовая цена никеля уже на 11% ниже 90-го процентиля кривых мировых C1 денежных затрат. Некоторые индонезийские добывающие компании уже подали сигналы о сокращении добычи из-за высоких затрат на энергоресурсы и серу. Рынок внимательно следит за предстоящим утверждением квот на добычу полезных ископаемых Индонезии на 2027 год (RKAB). Кроме того, поскольку позиции по никелю на LME находятся в нейтральной зоне, его защитные свойства проявляются особенно ярко.
Цена на железную руду также опустилась до минимумов конца 2022 года, а чистая короткая позиция на Сингапурской бирже (SGX) установила новый рекорд с момента появления записей в 2023 году. Несмотря на то что замедление добычи стали в Китае и ускоренный ввод в эксплуатацию железорудного месторождения Simandou в Гвинее оказывают давление на фундаментальные показатели, высокие морские фрахтовые ставки и затраты на дизельное топливо вынуждают некоторые бразильские дорогостоящие рудники сократить добычу, ограничивая дальнейший потенциал снижения. Свинец же, благодаря кратным коротким позициям, близким к историческому экстремуму, и минимальной корреляции с темами ИИ, продемонстрировал стабильность в ходе текущей перекройки позиций.
Золото же оказалось задействовано в качестве «банкомата» для получения ликвидности на рынке. Под воздействием роста ожиданий повышения ставок, восстановления реальной доходности 10-летних казначейских облигаций США и достижения индексом доллара США новых максимумов с 2025 года, чистые длинные позиции COMEX по золоту вернулись к нижней границе диапазона, наблюдаемой с начала 2024 года. Тем не менее, физический спрос остается крепким: Центральный банк Китая в октябре 2026 года увеличил свои золотые запасы на 26 тонн, общий объем закупок золота центральными банками мира в этом году, вероятно, превысит показатель 2025 года, а продажи золотых ETF сдерживаются крайне аккуратно.
Morgan Stanley считает, что долгосрочная логика золота, движимая опасениями суверенного долга и устойчивости государственных финансов, остается нерушимой. Если цены на нефть продолжат снижаться или рынок подтвердит достижение пика цикла повышений ставок ФРС, золото сможет возобновить восходящий импульс. Однако до появления четких сигналов от Федеральной резервной системы о завершении цикла ужесточения денежно-кредитной политики высокая волатильность всего сектора базовых металлов будет сохраняться.
Данный материал представляет собой обзор и анализ исследовательских отчетов сторонних брокерских фирм, подготовленный Chaoxiang Research. Указанные в тексте рейтинги, целевые цены, прогнозы прибыли и прочие оценки принадлежат исключительно аналитикам соответствующих брокерских компаний, отражают позицию только их учреждений и не выражают взгляды Chaoxiang Research, а также не служат инвестиционной рекомендацией.
Инвестиции сопряжены с риском, решения необходимо принимать самостоятельно. Настоящий материал не должен рассматриваться в качестве обоснования для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo