Анализ отчета Goldman Sachs: рост Alibaba Cloud достиг 53%, прибыль компании увеличилась более чем в 2 раза, потенциал роста акций Alibaba оценивается как двукратный.
Доход от облачных вычислений Alibaba Cloud и услуг по вычислительным мощностям за квартал вырос на 53% в годовом исчислении, а коммерческая маржинальность подскочила до 14,5%, что обеспечило группе Alibaba рост скорректированной прибыли до вычета процентов, налогов и амортизации (EBITA) за второй квартал финансового 2027 года на 260% в годовом выражении. Команда аналитиков Goldman Sachs во главе с Рональдом Кунгом в своем быстром отзыве о отчетности от 19 ноября сохранила рекомендацию «покупать», установив целевые цены в 177 долларов США для акций на американской бирже и 172 гонконгских доллара для акций Гонконга. По мнению банка, монетизация ИИ постепенно конвертируется в реальную прибыль и стимулирует выход свободного денежного потока (FCF) группы из спада.
Доход облачных вычислений Alibaba Cloud вырос на 53% за квартал, маржинальность подскочила до 14,5%
Во втором квартале финансового 2027 года, завершившемся в конце сентября 2026 года, общая выручка Alibaba достигла 271,519 млрд юаней, увеличившись на 10% в годовом выражении, что практически соответствует консенсус-прогнозу Goldman Sachs и рынка. Скорректированная прибыль до вычета процентов, налогов и амортизации (EBITA) группы составила 32,636 млрд юаней, взлетев на 260% в годовом исчислении, превзойдя прогноз Goldman Sachs на 6% и ожидания рынка на 16%.
Ключевым драйвером перевыполнения планов стали облачные вычисления Alibaba Cloud и услуги по вычислительным мощностям. Выручка этого сегмента за квартал составила 60,973 млрд юаней, темп роста ускорился с 45% в предыдущем квартале до 53%, превзойдя консенсус-прогноз Visible Alpha примерно на 3 процентных пункта.
Основной импульс роста обеспечил взрывной спрос со стороны внешних платящих клиентов. Доход от внешних клиентов Alibaba Cloud вырос на 64% в годовом выражении, а темп роста регулярного дохода от внешних клиентов (без учета решений по оборудованию для вычислительных мощностей) достиг рекордных 67%. Доход от продуктов ИИ уже тринадцатый квартал подряд показывает трехзначный рост в годовом исчислении.
Эффект масштаба быстро отразился на финансовой отчетности. Скорректированный уровень маржинальности EBITA облачных вычислений Alibaba Cloud во втором квартале составил 14,5%, что выше прогноза Goldman Sachs в 12,5% и заметно превышает показатель прошлого квартала в 11,6%. Прибыль сегмента выросла более чем вдвое — на 121% в годовом выражении, достигнув 8,838 млрд юаней, превзойдя прогноз Goldman Sachs на 16%. По расчетам Goldman Sachs, инкрементная маржинальность Alibaba Cloud за текущий квартал достигла внушительных 23%.
Параллельно продолжается работа над аппаратной инфраструктурой. В течение квартала компания T-Head выпустила чип нового поколения для ИИ Zhenwu V900, а также обновила архитектуру суперузлов и нативную облачную инфраструктуру, ориентированную на ИИ-агентов.
Сокращение убытков в сегменте мгновенной доставки поддержало прибыль e-commerce, однако чистой прибыли помешали высокие налоги
Бизнес мгновенной доставки, несколько кварталов подряд тормозивший прибыль группы, во втором квартале продемонстрировал отчет о сокращении потерь.
Совокупная выручка объединенного e-commerce бизнеса за квартал составила 197,237 млрд юаней, увеличившись на 2% в годовом выражении. Из них доходы от управления клиентами (CMR) составили 75,033 млрд юаней, что выглядит как снижение на 5% в годовом исчислении, главным образом вследствие эффекта базы от программы стимуляции новых продавцов. После исключения этой бухгалтерской корректировки фактический рост CMR по сопоставимой базе составил 1%, что соответствует ожиданиям Goldman Sachs.
На стороне прибыли наблюдается сильное восстановление. Благодаря улучшению удельной экономической эффективности в бизнесе мгновенной доставки, сегмент сумел сократить убытки, сохранив стабильную долю рынка, при этом его выручка за квартал выросла на 22% в годовом выражении, достигнув 58,8 млрд юаней. Благодаря этому скорректированная прибыль до вычета процентов, налогов и амортизации (EBITA) бизнеса электронной коммерции взлетела на 243% в годовом исчислении, составив 38,851 млрд юаней, а маржинальность поднялась до 19,7%, превзойдя ожидаемый банком уровень в 18,8%.
Ускоряется процесс монетизации и блока лабораторий и приложений ИИ. Темп роста выручки этого направления ускорился с 16% в предыдущем квартале до 51%, достигнув 4,435 млрд юаней, что на 24% превосходит прогноз Goldman Sachs. Убыток по показателю скорректированного EBITA сегмента составил 10,503 млрд юаней, что является существенным сокращением по сравнению с убытком в 13,861 млрд юаней в прошлом квартале.
Единственной слабой стороной стала позиция чистой прибыли. Несмотря на то что операционная прибыль значительно превзошла ожидания, скорректированная чистая прибыль группы во втором квартале составила всего 20,031 млрд юаней, что ниже ожиданий Goldman Sachs в 27,728 млрд юаней. Скорректированная прибыль на одну американскую депозитарную акцию (ADS) составила 8,10 юаней, что на 24% ниже консенсус-прогноза рынка. Goldman Sachs отмечает, что это связано преимущественно с резким ростом эффективной налоговой ставки в текущем квартале до 37% по сравнению с 23% годом ранее.
Капитальные затраты оказались ниже ожиданий, отток денежных средств сократился
В течение прошедшего года главной опасением Уолл-стрит относительно Alibaba была угроза превращения инвестиций в инфраструктуру ИИ в нескончаемую финансовую черную дыру. Данные по денежному потоку во втором квартале подали успокоительные сигналы.
За отчетный период капитальные затраты Alibaba составили 50,477 млрд юаней, увеличившись на 60% в годовом выражении. Темп замедлился по сравнению с прошлым кварталом (75%) и оказался на 20% ниже прогноза Goldman Sachs в 62,803 млрд юаней. В горизонтальной перспективе данный объем ниже аналогичных кеш-затрат Tencent, достигавших 65 млрд юаней за тот же период. По состоянию на конец сентября 2026 года совокупные согласованные капитальные обязательства компании, подлежащие оплате, составили 62 млрд юаней.
При одновременном продолжении инвестиций в облачную инфраструктуру, благодаря снижению убытков в сегменте мгновенной доставки и росту предоплат от клиентов облачного подразделения, чистый отток свободного денежного потока группы во втором квартале сузился до 34,5 млрд юаней, улучшившись более чем на 10 млрд юаней по сравнению с оттоком в 44,7 млрд юаней в предыдущем квартале. Руководство в своем отчете подтвердило приверженность дисциплине инвестиций в ИИ с упором на рентабельность инвестированного капитала (ROIC), направляя усилия на окончательный переход свободного денежного потока в плюс.
Шесть ключевых аспектов телефонного звонка по результатам и потенциал переоценки
В своем отчете Goldman Sachs выделил шесть приоритетных направлений для мониторинга на предстоящей конференц-звонке, самым важным из которых является предложение вычислительных мощностей и долгосрочность контрактов.
Во-первых, планы капитальных расходов на расширение ЦОД мощностью в гигаватты на ближайшие годы в условиях ограничений на аренду высокотехнологичных внешних вычислительных ресурсов, а также скорость наращивания мощности собственных АСИМ (ASIC) от T-Head и конкурентное преимущество по стоимости обработки одного токена (Token).
Во-вторых, сроки фиксации условий по контрактам на вычислительные мощности. Текущая доля годовых и многолетних договоров с фиксированной ценой в продуктах GPUaaS и MaaS определит, сможет ли Alibaba успешно вернуть инвестиции за три года в пределах пяти- или шестилетнего цикла амортизации оборудования в будущем, даже если отраслевое предложение восстановится и стоимость вычислений снизится.
В-третьих, срок достижения пика убытков в слое ИИ-приложений, а также результаты внедрения корпоративного продукта QwenWork: при поддержке распространения через DingTalk и снижения затрат на вычисления благодаря T-Head он будет конкурировать за платные рабочие места с Tencent WorkBuddy и ByteDance Doubao Office.
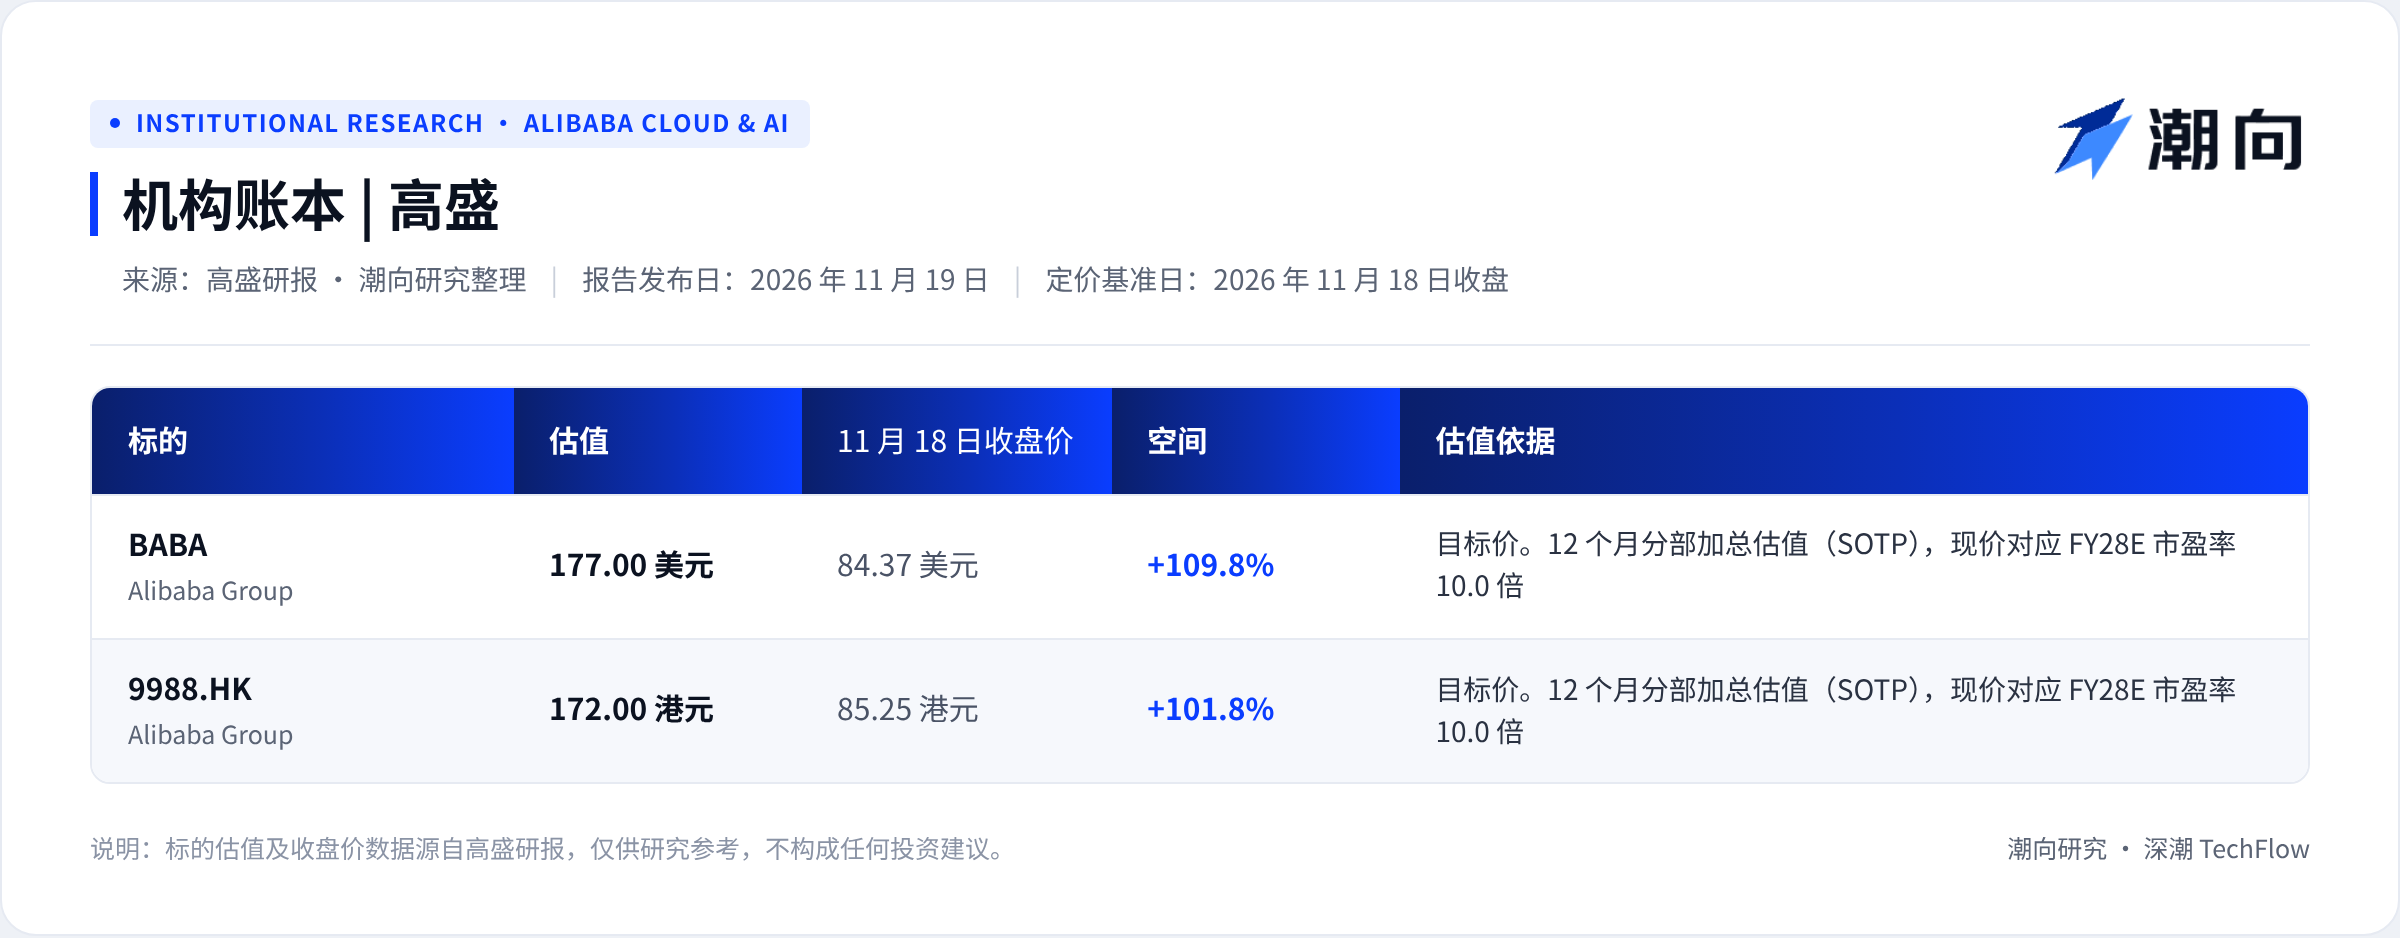
По данным на закрытие торгов 18 ноября акции Alibaba в США (BABA) котировались по 84,37 долл., а в Гонконге (9988.HK) — по 85,25 гонконгских долларов, что соответствует коэффициенту P/E всего в 10,0x относительно прогноза EPS на финансовый 2028 год от Goldman Sachs. Банк, используя метод дисконтирования денежных потоков по сегментам (SOTP), установил 12-месячные целевые цены в размере 177 долл. США для американских акций и 172 гонконгских доллара для гонконгских, что подразумевает потенциал роста более чем вдвое.
Таблица консолидированных оценок аналитиков
Данный материал представляет собой обзор и интерпретацию сторонних брокерских отчетов исследовательским центром TechFlow. Приведенные в статье рекомендации, целевые цены, прогнозы прибыли и соответствующие выводы являются позицией аналитиков конкретного брокера, отражают лишь точку зрения их учреждения, не выражают позицию исследователей TechFlow и не служат инвестиционной рекомендацией.
Рынок сопряжен с рисками, решения необходимо принимать самостоятельно. Данный материал не должен рассматриваться в качестве обоснования для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo