Goldman Sachs: прогноз по итогам отчетности Broadcom — сохраняем рейтинг «Покупать», снижаем целевую цену до 460 долл.
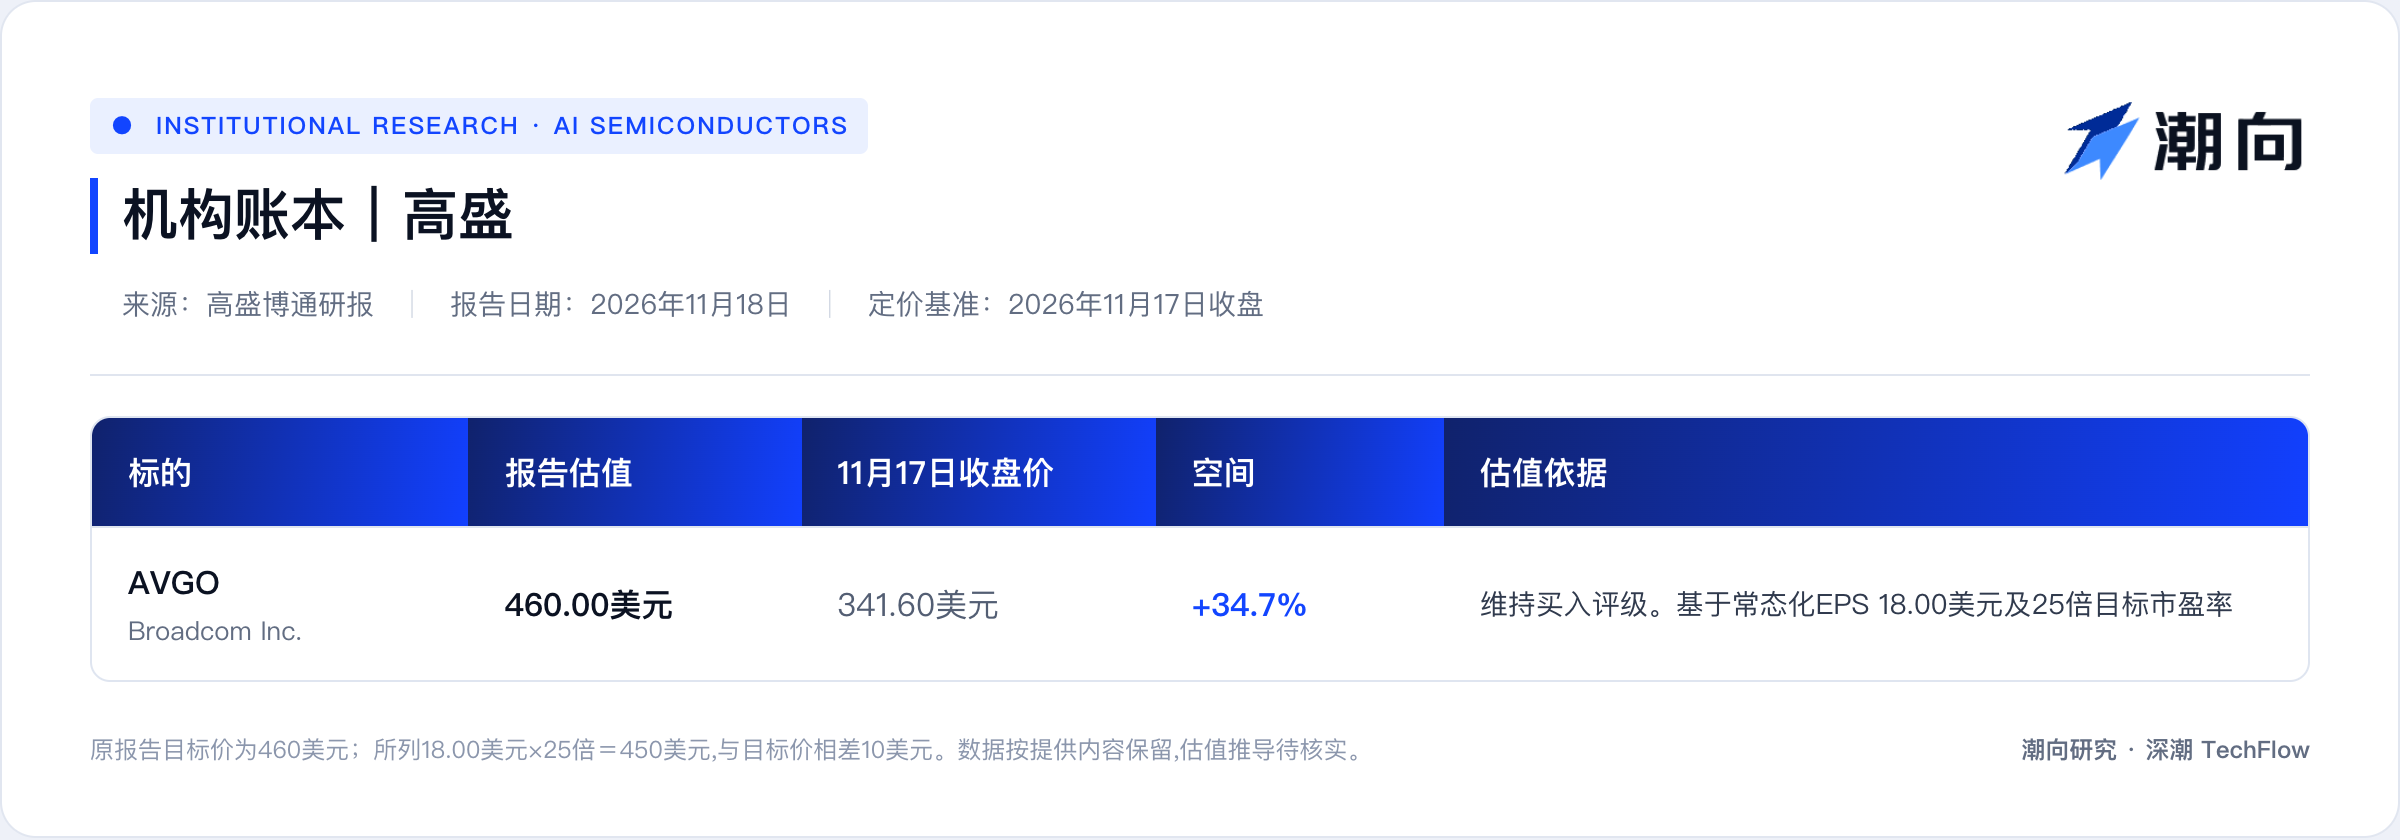
Broadcom (AVGO) готовится к публикации последней отчетности, Goldman Sachs снизила годовой целевой курс с 540 долларов до 460 долларов, сохранив рейтинг «Покупать».
Прогноз прибыли: незначительное превышение ожиданий, снижение оценки понижает целевую цену
Ожидания рынка в отношении последних финансовых показателей Broadcom в целом низкие.
Однако благодаря тому, что в течение прошлой недели акции обгоняли индекс рынка, настроение инвесторов несколько улучшилось. Goldman Sachs прогнозирует, что финансовые результаты и рекомендации Broadcom за четвертый квартал фискального 2026 года (FY4Q26) и первый квартал фискального 2027 года (FY1Q27) лишь незначительно превзойдут ожидания аналитиков.
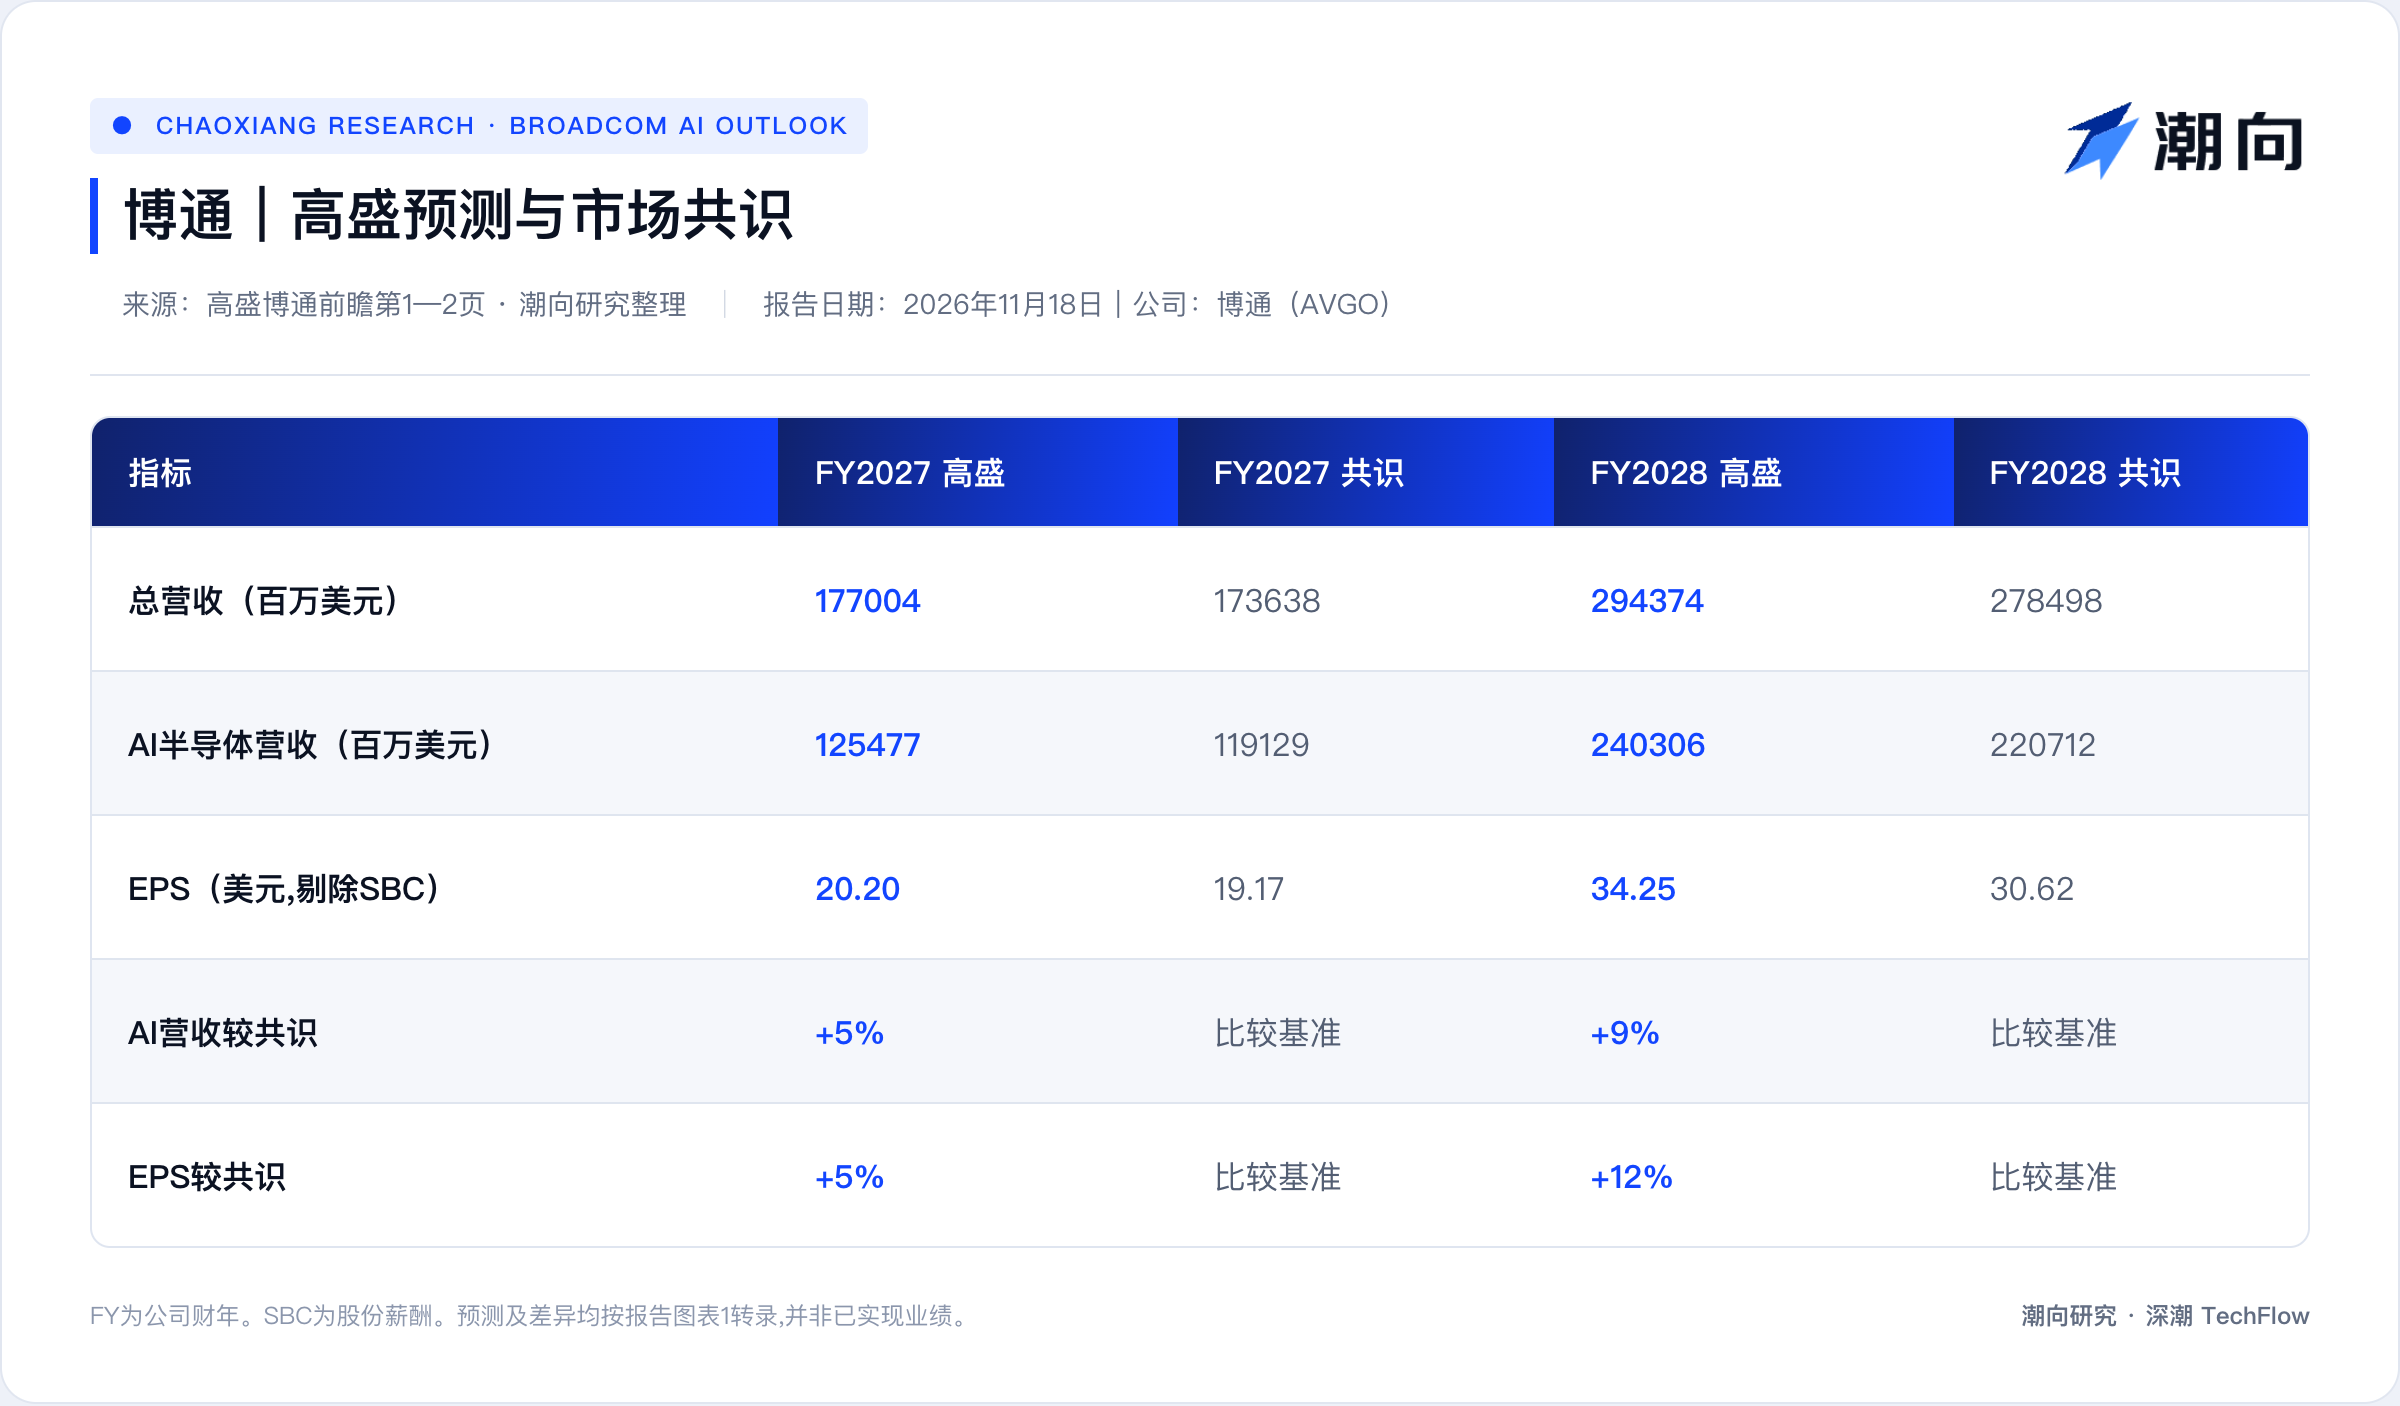
Что касается конкретных финансовых прогнозов, то Goldman Sachs прогнозирует общий доход Broadcom за фискальный 2027 год на уровне 177,004 млрд долларов, что выше среднего консенсусного прогноза в размере 173,639 млрд долларов; прибыль на акцию ожидается на уровне 20,20 долларов, что на 5% выше консенсуса. К фискальному 2028 году Goldman Sachs прогнозирует рост общего дохода до 294,374 млрд долларов, а прибыли на акцию — до 34,25 доллара, что превышает консенсусные ожидания на 6% и 12% соответственно.
Прогнозы по прибыли остаются сильными, однако целевая цена была снижена. Goldman Sachs снижает 12-месячный целевой курс акций Broadcom с 540 долларов до 460 долларов, что соответствует потенциальному росту на 34,7% (на основе цены закрытия 341,60 доллара по состоянию на 17 ноября 2026 года).
Причина снижения заключается в смещении центра тяжести оценок отрасли вниз. Goldman Sachs сохраняет без изменений прогноз по регулярной прибыли на акцию Broadcom в размере 18,00 долларов, но снижает целевое кратное оценки с 30x до 25x.
Новые облачные провайдеры обеспечивают долю в 70% для пользовательских чипов, финансирование и энергетика становятся переменными факторами
Способность телефонной конференции по результатам предоставить более четкую видимость долгосрочных перспектив напрямую повлияет на колебания курса акций.
Направление ИИ по-прежнему остается главным двигателем роста Broadcom. Goldman Sachs прогнозирует, что выручка от полупроводников для ИИ у Broadcom достигнет 125,477 млрд долларов в фискальном 2027 году и увеличится вдвое до 240,306 млрд долларов в фискальном 2028 году, что превысит консенсусные ожидания рынка на 5% и 9% соответственно. Направления полупроводников, не связанных с ИИ, и инфраструктуры программного обеспечения пока демонстрируют относительно скромные результаты, при этом прогнозы доходов по этим направлениям на фискальный 2027 год ниже консенсусных ожиданий на 5% и 3% соответственно.
Фундаментом высокого роста служит масштабный план развертывания пользовательских ускорителей вычислений (XPU), однако дефицит финансирования и инфраструктурных мощностей у заказчиков вызывает опасения инвесторов.
Согласно данным Goldman Sachs, из примерно 10 гигаватт (ГВт) планируемого объема развертывания пользовательских чипов XPU у Broadcom на фискальный 2027 год на новых сверхкрупных облачных провайдерах (Emerging Hyperscalers) приходится около 6,3 ГВт. К фискальному 2028 году цели развертывания пользовательских чипов XPU у Broadcom удвоятся до 20 ГВт, при этом доля новых облачных провайдеров дополнительно возрастет примерно до 75%.
После промежуточных выборов в США внимание инвесторов к дефициту земель для ЦОД, электроэнергии и корпусов серверов (LPS) к 2028 году явно возросло. Кроме того, новые облачные провайдеры сильно зависят от внешнего финансирования, и стабильность их финансовых потоков напрямую определяет, смогут ли они выполнить заказы в срок. Goldman Sachs считает, что если руководство предоставит существенные детали на телефонной конференции и развеет опасения рынка относительно поставок в 2027 году и реализации целей по развертыванию мощности в 20 ГВт в 2028 году, это станет важным катализатором роста акций.
Выход Mediatek усиливает конкуренцию, внимание привлекает доля Google
Помимо физических инфраструктурных ограничений и проблем с финансированием, расстановку сил на рынке пользовательских чипов также начинают меняться.
Вместе со смещением спроса на вычислительные мощности ИИ в сторону индивидуальных решений, такие конкуренты, как MediaTek, ускоряют выход на рынок ASIC. Goldman Sachs отмечает, что инвесторы уделяют пристальное внимание удержанию клиентов Broadcom в следующем цикле выпуска продукции XPU, в частности степени сохранности доли у ключевых крупных клиентов, таких как Google.
Если руководство дополнительно раскроет информацию о прогрессе долгосрочного сотрудничества по проектам пользовательских чипов следующего поколения, это поможет смягчить обеспокоенность рынка потерей рыночной доли.
Оглядываясь на основные темы рынка после публикации отчетности, Goldman Sachs полагает, что инвесторы продолжат спорить вокруг двух основных противоречий: реальная способность новых облачных провайдеров забирать продукцию в 2027 году в условиях ужесточения внешнего финансирования и темпы устранения узких мест с электроэнергией и площадями для ЦОД к 2028 году. В отчете также предупреждают о четырех рисках снижения стоимости, включая замедление расходов на инфраструктуру ИИ, потерю доли в бизнесе пользовательских вычислений, более медленную, чем ожидалось, реализацию складских запасов чипов, не относящихся к сфере ИИ, и усиление конкуренции в программном бизнесе VMware.
Данный материал представляет собой сводку и анализ стороннего исследования брокерской компании исследовательским отделом TechFlow. Указанные в нем рейтинги, целевые цены, прогнозы прибыли и сопутствующие оценки отражают точку зрения аналитика этой брокерской компании, представляют исключительно позицию ее материнской организации, не отражают мнение исследовательского отдела TechFlow и не являются инвестиционными рекомендациями.
Рынок сопряжен с рисками, решения требуют независимости. Материал не должен служить основой для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo