Разбор отчета Bernstein: выручка NVIDIA превысит 740 млрд долларов в 2028 финансовом году, но компания получает лишь нейтральный рейтинг
NVIDIA (NVDA) за третий квартал финансового года 2027 достигла выручки в 115,8 млрд долларов, а по итогам FY2028 ожидается превышение отметки в 740 млрд долларов. Результаты превзошли ожидания во всех ключевых показателях, однако аналитик Bernstein Stacy A. Rasgon в отчете от 18 ноября сохранил рейтинг «Соответствует рынку» (Market-Perform) и целевую цену в 200 долларов. По его мнению, риски долгосрочной реализации стратегии и корпоративного управления после смены руководства еще не устранены.
Новая архитектура принесла 20 млрд долларов за квартал
За третий квартал финансового года 2027, завершившийся в конце октября 2026 года, NVIDIA представила результаты, существенно превзошедшие консенсус-прогнозы рынка. Общая выручка за квартал составила 115,844 млрд долларов, что на 6,5 млрд долларов выше ожидавшихся 109,33 млрд долларов. Скорректированная прибыль на акцию достигла 2,68 доллара, также превысив рыночные ожидания в 2,47 доллара.
Ключевым двигателем роста по-прежнему остается сегмент дата-центров (Datacenter). На этот подразделение пришлось 107,61 млрд долларов выручки за квартал, рост к предыдущему кварталу составил 21%, к прошлому году — 110%.
Новая архитектура Vera Rubin обеспечила самый быстрый выход на полную мощность в истории компании, принеся около 20 млрд долларов выручки за один квартал. Тем временем чипы Blackwell Ultra продолжают показывать сильные темпы поставок.
Анализ структуры клиентов показывает, что сегменты гиперскейловых облачных провайдеров (Hyperscale) и облачных/AI и корпоративных клиентов (ACIE) сохраняют высокие темпы расширения.
Выручка облачного сектора составила 60,136 млрд долларов за квартал, рост к предшествующему периоду — 23%, к прошлому году — 71%. Выручка сегмента AI-облака и корпоративных клиентов достигла 47,474 млрд долларов, рост к предыдущему кварталу — 18%, год к году — взрывные 195%. Доход сетевого подразделения (Networking) за квартал также приблизился к 21 млрд долларов.
Рентабельность остается стабильно высокой. Благодаря благоприятному продуктовому миксу с Blackwell Ultra скорректированная валовая маржа за третий квартал составила 74,9%, превысив консенсус-прогноз рынка в 74,0%. Выручка на сегменте периферийных вычислений (Edge Computing, включающем игровые решения, профессиональную графику, автомобили и OEM-продукцию) достигла 8,234 млрд долларов в квартале, рост к предыдущему периоду — 14%, что также превысило рыночные ожидания в 7,5 млрд долларов.
Прогноз на четвертый квартал: эффект от дополнительной недели
Прогноз выручки NVIDIA на четвертый квартал финансового года 2027 составляет 130 млрд долларов (±2%), что выше консенсус-прогноза рынка в 125,1 млрд долларов. Имплицитный прогноз скорректированной прибыли на акцию компании составляет около 2,86 доллара, превышая ожидания рынка в 2,75 доллара.
В отчете приводится детальный разбор структуры прогноза на четвертый квартал. На первый взгляд цифра в 130 млрд долларов выглядит впечатляюще, но она включает одну дополнительную бухгалтерскую неделю (Extra Week).
По оценкам Bernstein, эта дополнительная неделя дала примерно 5–10 млрд долларов дополнительных доходов. Если исключить этот календарный бонус продолжительностью от полутора до одной недели, фактический прогноз регулярной выручки NVIDIA на четвертый квартал окажется немного ниже консенсус-ожиданий рынка.
Еще один важный нюанс: превышение ожиданий по выручке дата-центров в третьем квартале частично было обусловлено продачей чипов архитектуры Hopper на рынок Китая примерно на 2,4 млрд долларов (данная сумма изначально не входила в прогноз на третий квартал, увеличив долю Китая в выручке с 8% во втором квартале до 10%). Однако NVIDIA четко заявила, что прогноз на четвертый квартал больше не включает какие-либо доходы от продаж продуктов Hopper, таких как H200, в Китай.
Что касается рентабельности, прогноз скорректированной валовой маржи на четвертый квартал составляет 71,5%, что несколько ниже ожиданий рынка в 71,7%. Аналитики полагают, что это станет нижней точкой валовой маржи текущего цикла; по мере внедрения повышения цен на продукты в первом квартале финансового года 2028 маржа восстановится до диапазона 72%–73%.
Прогноз на финансовый год 2028 пересмотрен вверх
Несмотря на то что прогноз на четвертый квартал после исключения дополнительной недели выглядит умеренным, NVIDIA значительно повысила долгосрочные перспективы на FY2028 (соответствующий 2027 календарному году). Руководство ожидает, что рост выручки в FY2028 составит около 75%, что превышает прежний прогноз роста на уровне ~70%.
Дальнейшее ускорение при уже значительно повышенной базе означает, что общая выручка NVIDIA в FY2028 превысит 740 млрд долларов. Руководство признает, что новый раунд экспортных ограничений Министерства торговли США (Бюро промышленности и безопасности, BIS), безусловно, окажет определенное влияние, однако текущий глобальный дефицит заказов на вычислительные мощности позволяет внешнему спросу полностью компенсировать потери от ограничений.
Объем видимой базы заказов также отражается в обязательствах по цепочке поставок. По состоянию на конец третьего квартала общие финансовые обязательства NVIDIA по поставкам выросли до 390 млрд долларов. Если учесть соглашения по облачным услугам, лизинг дата-центров и доли в капитале, совокупный объем обязательств достигает 518 млрд долларов.
Общий объем запасов NVIDIA за квартал также увеличился с 31,6 млрд долларов во втором квартале до 39,7 млрд долларов, а количество дней оборота запасов незначительно выросло с 118 до 123 дней, поскольку компания активно формирует запасы для масштабного развертывания Vera Rubin.
Денежный поток и возврат средств акционерам остаются высокими. Свободный денежный поток компании за третий квартал составил 43,8 млрд долларов, на обратный выкуп акций в этом же периоде было потрачено 22,1 млрд долларов, а также утверждено рекордное для компании разрешение на выкуп акций на сумму 150 млрд долларов. Опираясь на эти результаты, Bernstein повысил прогноз выручки NVIDIA на FY2028 с 690,3 млрд до 742,4 млрд долларов, а прогноз скорректированной прибыли на акцию — с 15,80 доллара до 17,18 доллара.
Неопределенность корпоративного управления без Джена Хуанна
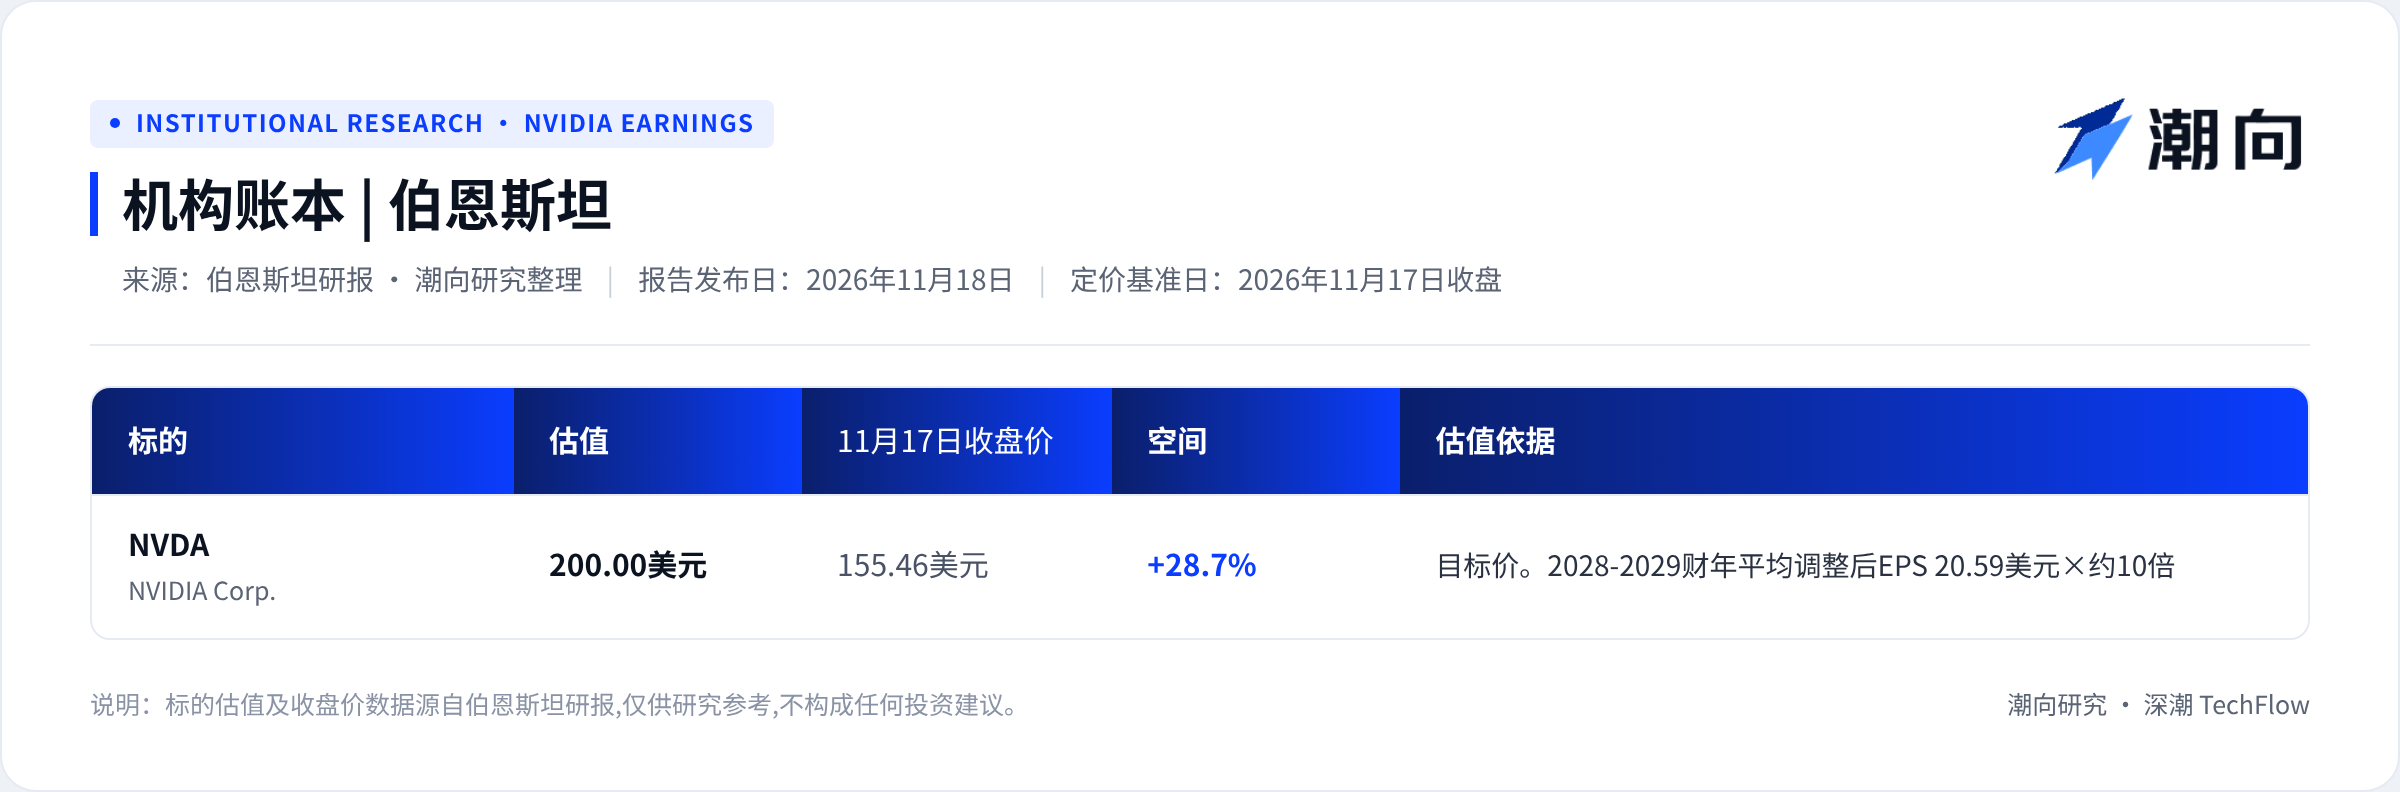
Фундаментальные данные безупречны, однако отношение Bernstein к акции остается крайне осторожным. В отчете от 18 ноября аналитики сохранили рейтинг «Соответствует рынку» (Market-Perform) и целевую цену в 200 долларов.
В отчете отмечается, что после недавних потрясений на высшем руководстве сильные цифры за третий и четвертый кварталы не являются неожиданностью, так как прошедший период слишком краток, чтобы изменить инерцию бизнеса. Во время конференции по результатам отчетности Колетта выполнила свою краткосрочную задачу, передав рынку успокаивающий сигнал о том, что «корабль продолжает уверенно держать курс».
В то же время на этой же конференции новый председатель совета директоров четко дал понять, что совет на данном этапе не намерен возвращать Хуанна (Джениса) и активно ведет поиск нового руководителя.
Именно это является ключевой причиной, по которой Уолл-стрит до сих пор воздерживается от присвоения компании высоких мультипликаторов оценки. Без Хуанна NVIDIA столкнется с непредсказуемыми вызовами в будущем: переговорах с поставщиками верхнего уровня, разработке долгосрочной дорожной карты продуктов, сохранении скорости принятия решений в режиме кризиса и удержании ключевых кадров R&D. Кроме того, риски потенциальных расследований, связанных с последними событиями, пока полностью не сняты.
В настоящее время акции NVIDIA торгуются в районе 155,46 доллара, что соответствует коэффициенту P/E всего в 9,0x на основе прогноза скорректированной прибыли на акцию на FY2028 от Bernstein. Даже если взять целевую цену в 200 долларов, оценка составит лишь около 10x по отношению к среднему значению скорректированной прибыли на акцию в FY2028–FY2029, которое составляет 20,59 доллара.
До тех пор, пока время не даст ответы, Bernstein предпочитает просто наблюдать со стороны.
Институциональные заметки
Данная статья представляет собой систематизацию и анализ сторонних исследований инвестиционных компаний, подготовленных исследовательским центром Chaoxiang. Приведенные в тексте рейтинги, целевые цены, прогнозы прибылей и связанные с ними суждения принадлежат исключительно аналитикам соответствующих брокерских фирм и отражают только позицию их учреждений; они не выражают мнение исследовательского центра Chaoxiang и не служат рекомендацией к инвестированию.
Инвестиции сопряжены с риском, решения должны приниматься самостоятельно. Материал не должен служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo