Анализ отчета JPMorgan: прогноз выручки на 2028 финансовый год повышен до 741,5 млрд долларов, целевая цена обновлена до 230 долларов, однако остаются три ключевых вопроса
Выручка NVIDIA (NVDA) за третий квартал финансового 2027 года достигла 115,8 млрд долларов, а общая выручка за финансовый 2028 год, по прогнозам, превысит 741,5 млрд долларов. В отчете от 18 ноября аналитик JPMorgan Харлан Сёр сохранил рейтинг «покупать» и повысил целевую цену на декабрь 2027 года с 215 до 230 долларов. Результаты полностью превзошли ожидания рынка, однако банк отмечает три нерешенных вопроса: передача руководства, регулирующие расследования и долгосрочное финансирование.
Прорыв новой архитектуры: выручка от продаж составила 20 млрд в первый сезон
По итогам третьего квартала финансового 2027 года (завершившегося в конце октября 2026 года) общая выручка NVIDIA составила 115,844 млрд долларов, что на 20% больше по сравнению с предыдущим кварталом и на 103% — с аналогичным периодом прошлого года. Этот показатель на 7,8 млрд долларов превышает медианное значение руководства компании в 108 млрд долларов и примерно на 5% выше консенсус-прогноза Уолл-стрит в 109,1 млрд долларов. Корректированная прибыль на акцию за квартал достигла 2,68 доллара, также значительно превысив ожидавшиеся 2,08 доллара.
Бизнес Datacenter продолжает лидировать по темпам роста, его квартальная выручка достигла 107,610 млрд долларов (+21% кв/кв, +110% г/г), что намного превышает рыночный консенсус в 101,9 млрд долларов.
Главным катализатором этого перевыполнения ожиданий стала новая архитектура Vera Rubin. За свой первый полный квартал массового производства она принесла почти 20 млрд долларов выручки, установив рекорд самых быстрых объемов выпуска продукции в истории NVIDIA. Благодаря этому темпы роста выручки от сверхмасштабных облачных компаний (Hyperscale) ускорились с 13% во втором квартале до 23%, достигнув 60,1 млрд долларов в квартале (+71% г/г).
Выручка бизнеса AI Cloud & Enterprise (ACIE) за квартал составила 47,5 млрд долларов (+18% кв/кв, почти утроение г/г). В основном это обусловлено массовыми закупками чипов Vera Rubin новыми облачными провайдерами (Neoclouds), а также тем, что передовые лаборатории разработки крупных моделей начали строить собственные крупные центры обработки данных.
Темпы роста бизнесов Sovereign AI и Physical AI также приблизились к трехкратному увеличению по сравнению с прошлым годом. Выручка подразделения Networking превысила 21 млрд долларов, решение для горизонтального масштабирования на базе CPO вышло на стадию массового производства. Благодаря буму продаж рабочих станций Blackwell выручка от Edge Computing достигла 8,2 млрд долларов (+14% кв/кв, +42% г/г).
Прибыльность также оставалась стабильной. Благодаря улучшению структуры продуктов корректированная валовая маржа в третьем квартале составила 74,9%, превысив ожидания рынка на уровне 74,1%. Операционный денежный поток NVIDIA в квартале достиг рекордных 48,3 млрд долларов, удвоившись по сравнению с 24,1 млрд во втором квартале. За счет обратного выкупа акций на сумму 22 млрд долларов и выплаты дивидендов на 6 млрд долларов компания вернула акционерам около 28 млрд долларов cash, а остаток денежных средств и ценных бумаг на конец квартала составил 97,7 млрд долларов.
Гайдлайн на IV квартал учитывает эффект дополнительной недели
Медианное значение guidance по выручке на четвертый квартал финансового 2027 года, предоставленное NVIDIA, составляет 130 млрд долларов (+12% кв/кв), что заметно выше консенсус-прогноза рынка в 124 млрд долларов.
В отчете JPMorgan подробно разбирает календарные детали данного guidance. Период отчетности за четвертый квартал включает дополнительную учетную неделю (Extra Week), которая добавляет дополнительный вклад в квартальную выручку и операционные расходы.
Более существенное изменение касается допущений по рынку Китая. В guidance на четвертый квартал выручка от вычисления чипов для дата-центров в Китае установлена на нуле, а также исключены все отгруженные в Китай разрешенные чипы архитектуры Hopper. Если исключить влияние изменений по Китаю, подразумеваемый темп роста основного бизнеса NVIDIA в IV квартале составит около 15% кв/кв.
Что касается маржинальности, компания прогнозирует, что скорректированная валовая маржа в четвертом квартале снизится до диапазона 71–72% (медиана 71,5%), упав примерно на 340 базисных пунктов по сравнению с предыдущим кварталом, что немного ниже ожидавшихся рынком 71,9%.
В отчете отмечается, что снижение маржи соответствует ранее заданному менеджментом траектории перехода, поскольку компания все еще исполняет ранее подписанные закупочные заказы по старым ценам. Руководство подтверждает, что четвертый квартал станет точкой минимума по валовой марже, и по мере постепенного вступления в силу новых цен на продукцию маржа в финансовом 2028 году восстановится до уровня 72–73%. Скорректированные операционные расходы в IV квартале, как ожидается, увеличатся до примерно 10,7 млрд долларов, в первую очередь из-за дополнительной учетной недели и затрат на переход между архитектурными продуктами.
Прогноз выручки на фин. 2028 пересмотрен вверх до 741,5 млрд долл.
Несмотря на давление на маржу в четвертом квартале, NVIDIA неожиданно пересмотрела вверх свои долгосрочные рамки роста на финансовый 2028 год (соответствующий 2027 натуральному году). Менеджмент прогнозирует рост выручки в фин. 2028 году на ~75% г/г, что выше предыдущих ожиданий на уровне ~70%.
Дополнительное ускорение роста уже на значительно повышенном базовом показателе фин. 2027 года означает, что общая выручка NVIDIA в фин. 2028 году достигнет примерно 741,5 млрд долларов, что на ~6% превышает консенсус-прогноз Уолл-стрит.
Эта высокая степень видимости на перспективу обусловлена двойным подтверждением от облачных провайдеров и цепочек поставок. Отчет указывает, что отраслевые заявки в порядке backlog у сверхмасштабных облачных компаний выросли с 2 трлн долларов три месяца назад до 2,5 трлн долларов.
Чтобы зарезервировать мощности у поставщиков, совокупные обязательства по поставкам (Supply Commitments) NVIDIA по состоянию на конец третьего квартала подскочили с 279 млрд до 390 млрд долларов, причем основной прирост пришелся на многолетние соглашения о закупке чипов памяти. Руководство также прогнозирует, что выручка от процессоров (CPU) и корпоративного сегмента в фин. 2028 году вырастет более чем вдвое.
Несмотря на то что Министерство торговли США выпустило на той неделе 18 ноября новый пакет экспортных ограничений, руководство заявило, что глобальный спрос на вычислительные мощности неизменно превышает предложение, а внешние заказы с избытком компенсируют последствия контроля.
На этом основании JPMorgan повысил прогноз корректированной прибыли на акцию (EPS) за фин. 2027 год на 10% до 9,66 доллара, а прогноз EPS за фин. 2028 год — значительно на 19% до 17,20 доллара, при этом прогноз выручки установлен на уровне 741,511 млрд долларов.
Три главных вопроса остаются без ответа
Фундаментальные показатели демонстрируют общий сильный рост, однако JPMorgan в отчете прямо предупреждает, что в краткосрочной перспективе акции NVIDIA все равно столкнутся с высокой волатильностью, поскольку три ключевых вопроса остаются нерешенными.
Во-первых, риски, связанные с передачей руководства и исполнением планов. На телефонной конференции по итогам результатов компания подтвердила, что Дженсен Хуанг не вернется на пост генерального директора, сейчас идет поиск постоянного преемника. Временный CEO Колетт Кресс подчеркнула, что трехлетняя дорожная карта остается без изменений: Vera Rubin Ultra выйдет вовремя в 2027 году, а следующее поколение архитектуры Feynman запланировано к релизу в 2028 году. Однако поддержание ритма выхода новых чипов раз в год, координация масштабной цепочки поставок и удержание лучших R&D-специалистов в период смены руководства являются серьезным испытанием для любой компании.
Во-вторых, тень расследований регулирующих органов не развеялась. Хотя NVIDIA прекратила отправку продуктов Hopper в Китай и исключила китайский рынок из финансовых прогнозов, отчет отмечает, что круг расследований Комиссии по ценным бумагам и биржам США (SEC) и Министерства юстиции (DoJ) вокруг переправки микросхем выходит далеко за пределы только китайского рынка, и эти регуляторные вопросы продолжат оказывать подавляющее влияние на настроения инвесторов.
В-третьих, финансирование инфраструктуры и дефицит электроэнергии в натуральном 2028 году. Тон руководства стал более осторожным при обсуждении поддержки экосистемы финансирования; четко заявлено, что распределение производственных мощностей чипов теперь напрямую зависит от готовности клиентов в части выделения земельных участков, обеспечения электроэнергией и строительства площадей ЦОД.
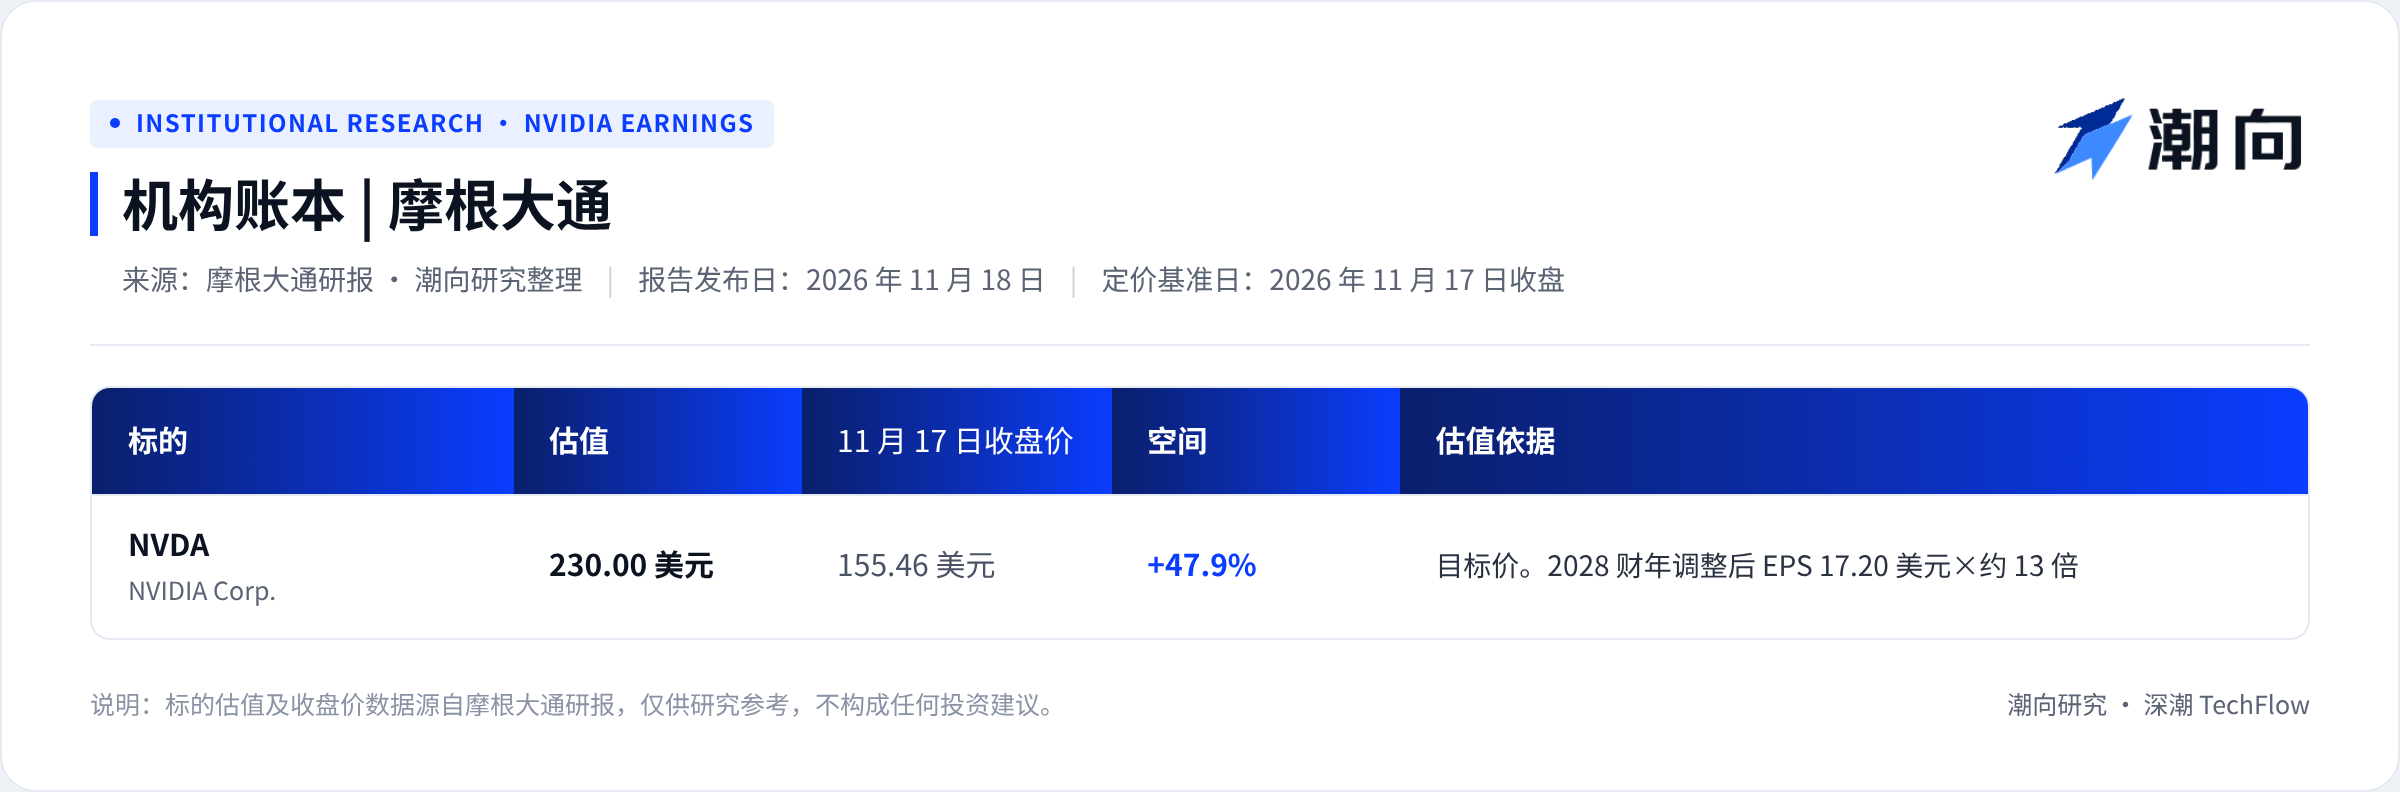
В настоящее время акции NVIDIA торгуются по цене 155,46 доллара. При расчете на основе прогнозного EPS за фин. 2028 год в 17,20 доллара коэффициент P/E на перспективной основе (forward P/E) составляет всего 9,0x. Банк устанавливает целевую цену на уровне 230 долларов, применяя P/E 13x (что соответствует интервалу торгов 11–16x за последние месяцы), считая, что на фоне сильного спроса и ускоряющегося возврата капитала акционерам у котировок сохраняется значительный потенциал восстановления.
Институциональная сводка
Данная статья представляет собой обработку и анализ исследовательских отчетов сторонних брокерских фирм, подготовленных отделом TechFlow. Приведенные в тексте рейтинги, целевые цены, прогнозы прибыли и соответствующие выводы отражают исключительно точку зрения аналитиков указанной брокерской компании, выражают позицию принадлежащей им организации, не передают мнение TechFlow и не служат основой для каких-либо инвестиционных решений.
На финансовых рынках существуют риски, требующие независимой оценки. Материалы данной статьи не должны служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo