Каждый раз релиз GTA приходится на финансовый кризис? На этот раз GTA 6 и IPO Anthropic снова совпали по дате.
Автор: Лукас, TechFlow
19 ноября 2026 года GTA VI была выпущена на консольных платформах, а в тот же день Anthropic вышла на биржу Nasdaq по цене 83 доллара за акцию (тикер ANT), достигнув внутридневного максимума в 115,10 доллара и закрывшись по цене 97,17 доллара.
В социальных сетях быстро появились «таблицы сравнения года выхода GTA с финансовыми кризисами», согласно которым вину за азиатский финансовый кризис 1997 года, доткомовый бум 1999 года, крах пузыря в 2001 году и цунами ипотечных кредитов 2008 года сваливают на эту игру.
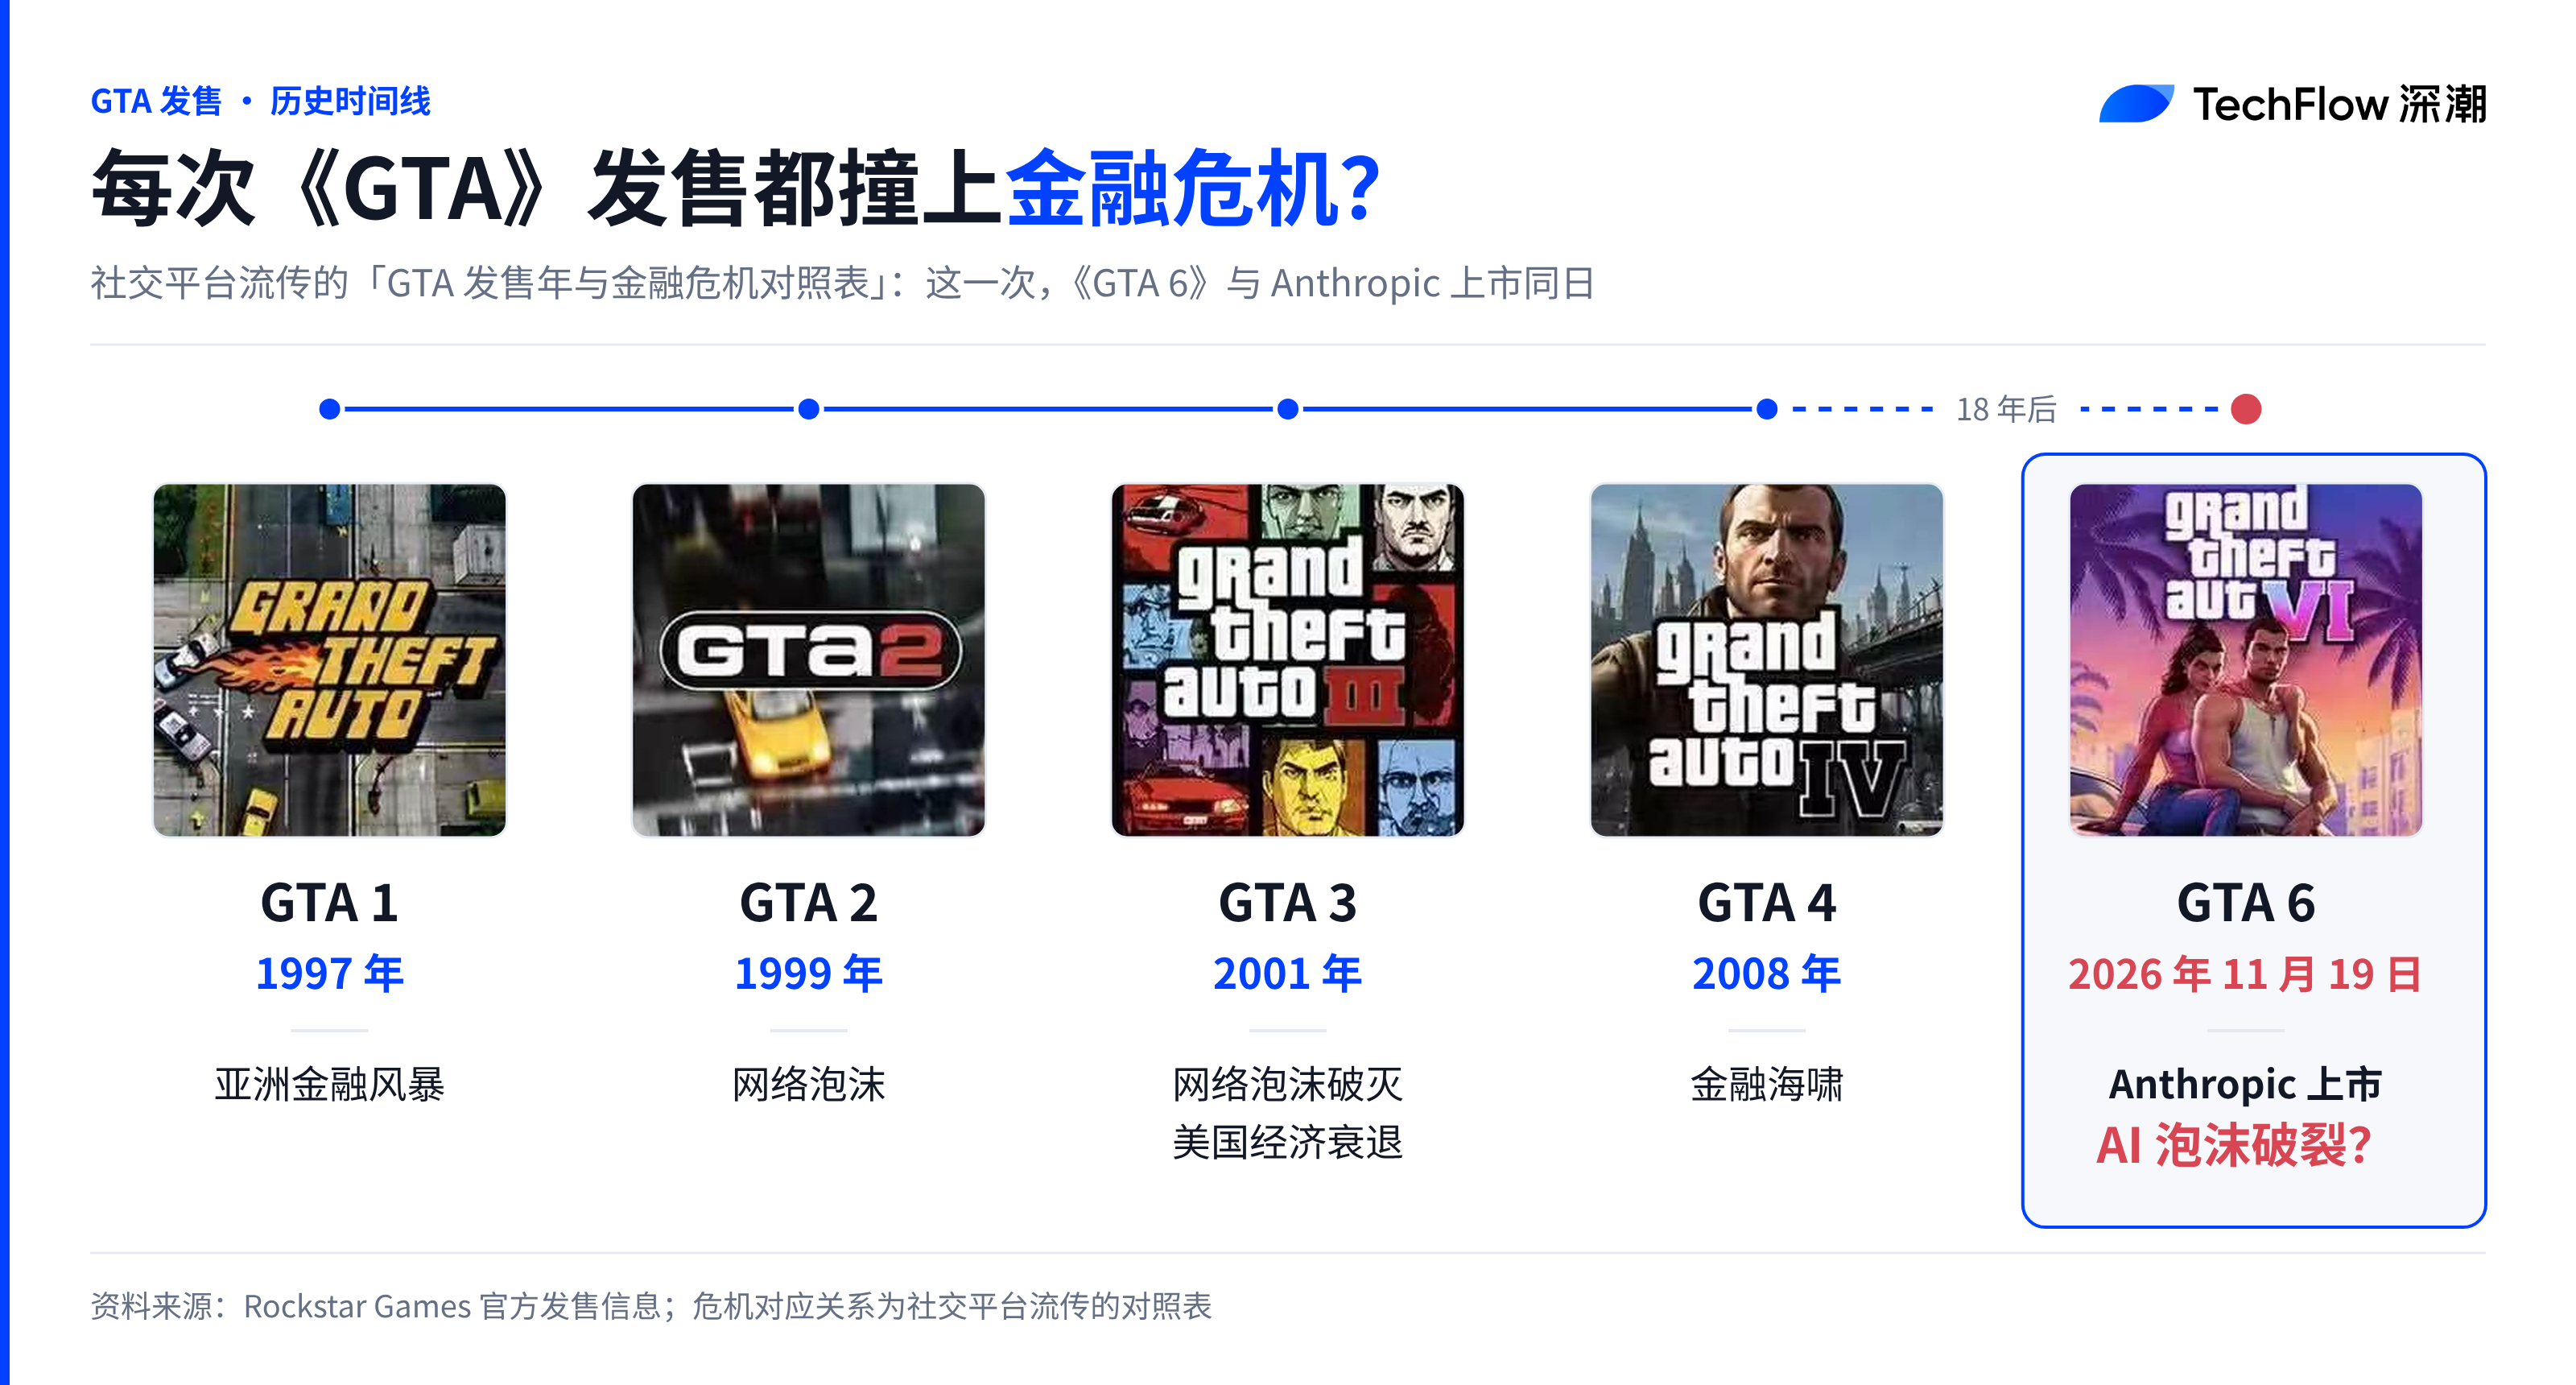
Шутки вокруг игры — лишь повод для перекуров, а настоящим фокусом внимания Уолл-стрит остается сверка счетов, стоящая за крупнейшим IPO в истории человечества, которое якобы провоцирует пузырь в сфере ИИ.
Крупные игроки вкладывают деньги и одновременно забирают оплату за чипы
За последний год главная причина подозрений Уолл-стрит в том, что ИИ — это финансовая игра, называется «цикличное финансирование».
В обычных сделках клиенты платят поставщикам за их продукцию. Однако в цепи поставок вычислительных мощностей для ИИ 2026 года провайдеры чипов и облачные гиганты сначала инвестируют средства в компании по разработке больших моделей, которые затем конвертируют эти деньги в долгосрочные контракты на облачные услуги и закупку чипов, направляя средства обратно в отчеты провайдеров.
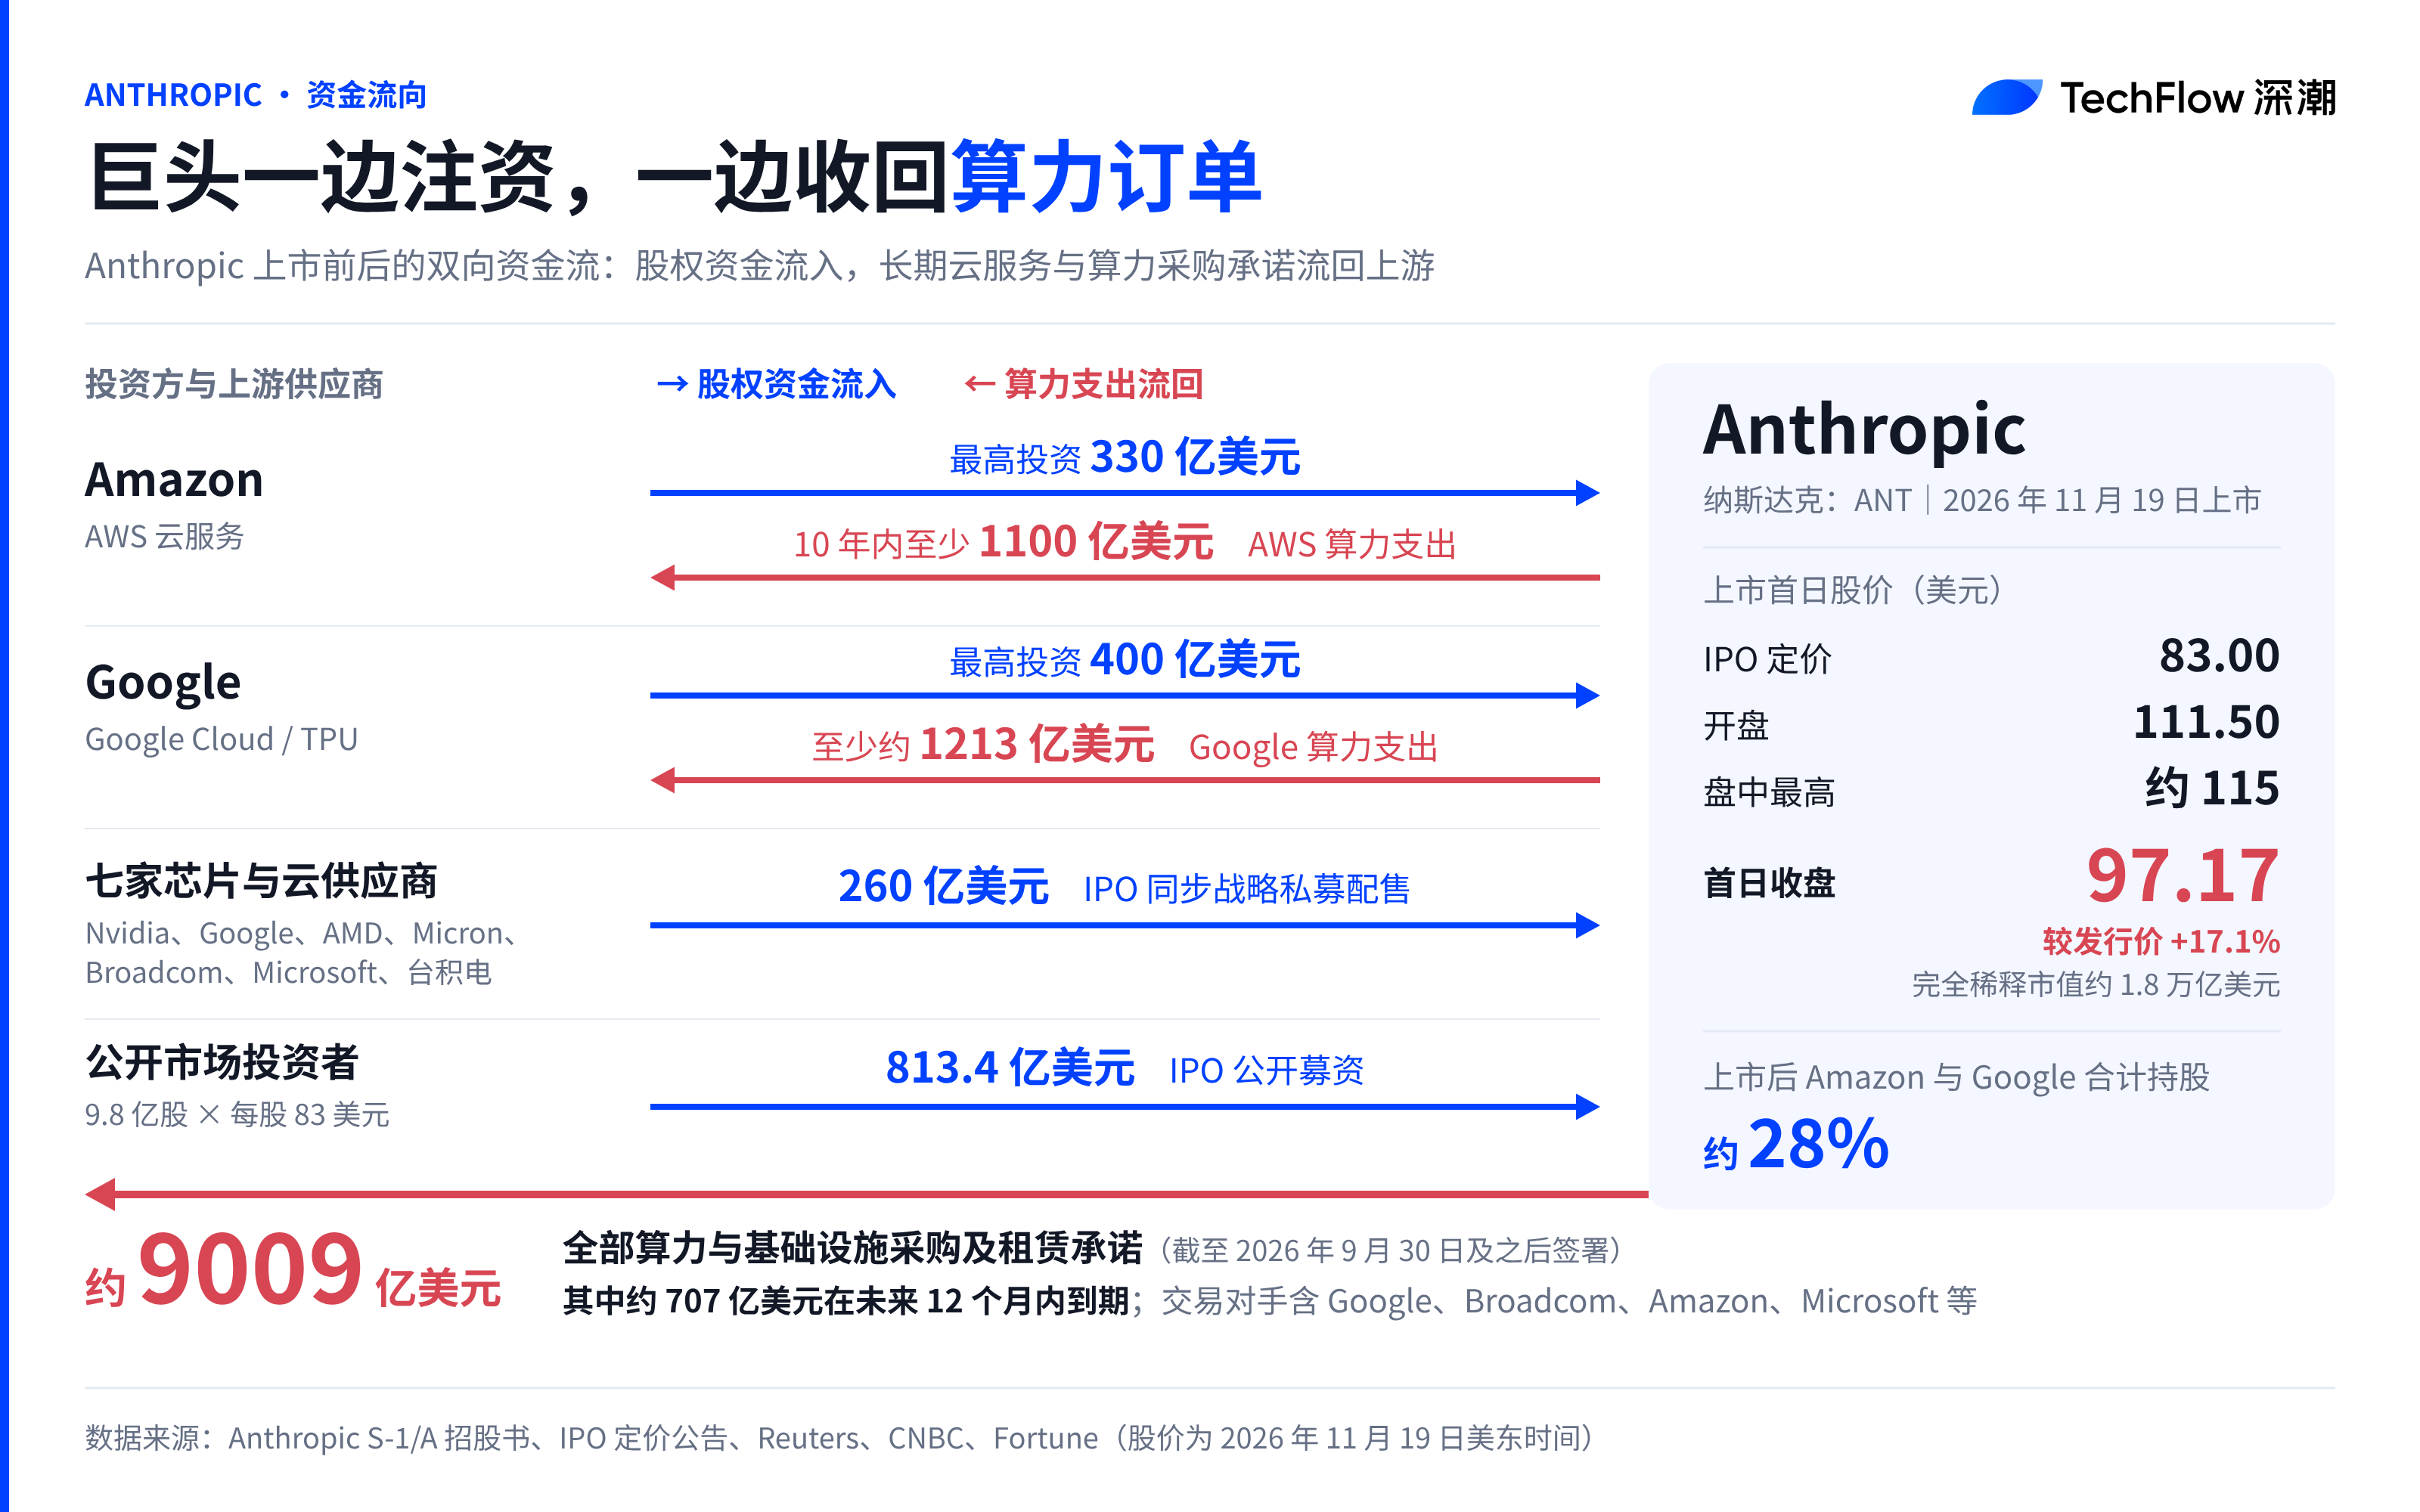
Обновленная форма S-1 от Anthropic приводит конкретные цифры. Инвестиции Amazon в Anthropic могут достичь 33 млрд долларов, после чего Anthropic обязуется потратить не менее 110 млрд долларов на облачные услуги Amazon (AWS) в течение десяти лет. Инвестиции Google составят до 40 млрд долларов, при этом Anthropic обязуется потратить не менее 121 млрд долларов на Google Cloud.
Эта замкнутая операция достигла своего апогея в день листинга 19 ноября.
По итогам IPO Anthropic привлекла 81,34 млрд долларов, параллельно запустив стратегическое частное размещение на 26 млрд долларов, участниками которого стали шесть ключевых поставщиков чипов и облачных сервисов: Nvidia, Google, AMD, Micron, Broadcom и Microsoft.
После листинга суммарная доля акций Anthropic у Amazon и Google составит почти 30%. По данным компании, общие обязательства по закупке вычислительных мощностей составляют около 900,9 млрд долларов, из которых примерно 69,8 млрд долларов подлежат оплате в течение ближайших двенадцати месяцев.
Бывший трейдер Morgan Stanley и президент Weiss Multi-Strategy Advisers Хорди Виссер в своем анализе от 10 ноября прямо указал на Nvidia как на главного драйвера цикличного финансирования. Он отметил, что замкнутый цикл, при котором поставщики предоставляют клиентам финансирование или лизинговые гарантии, а клиенты используют эти средства для закупки чипов, хотя сам по себе и не станет единственной причиной обвала, но прочно связывает финансовые рычаги всей отрасли.
Кто реально платит из своего кармана?
Если бы во всей цепочке только крупные корпорации перераспределяли между собой капитал, эта игра не продлилась бы до момента открытия торгов. Другой набор микроэкономических данных о клиентах, раскрытый в проспекте эмиссии Anthropic, предоставляет совершенно противоположные доказательства.
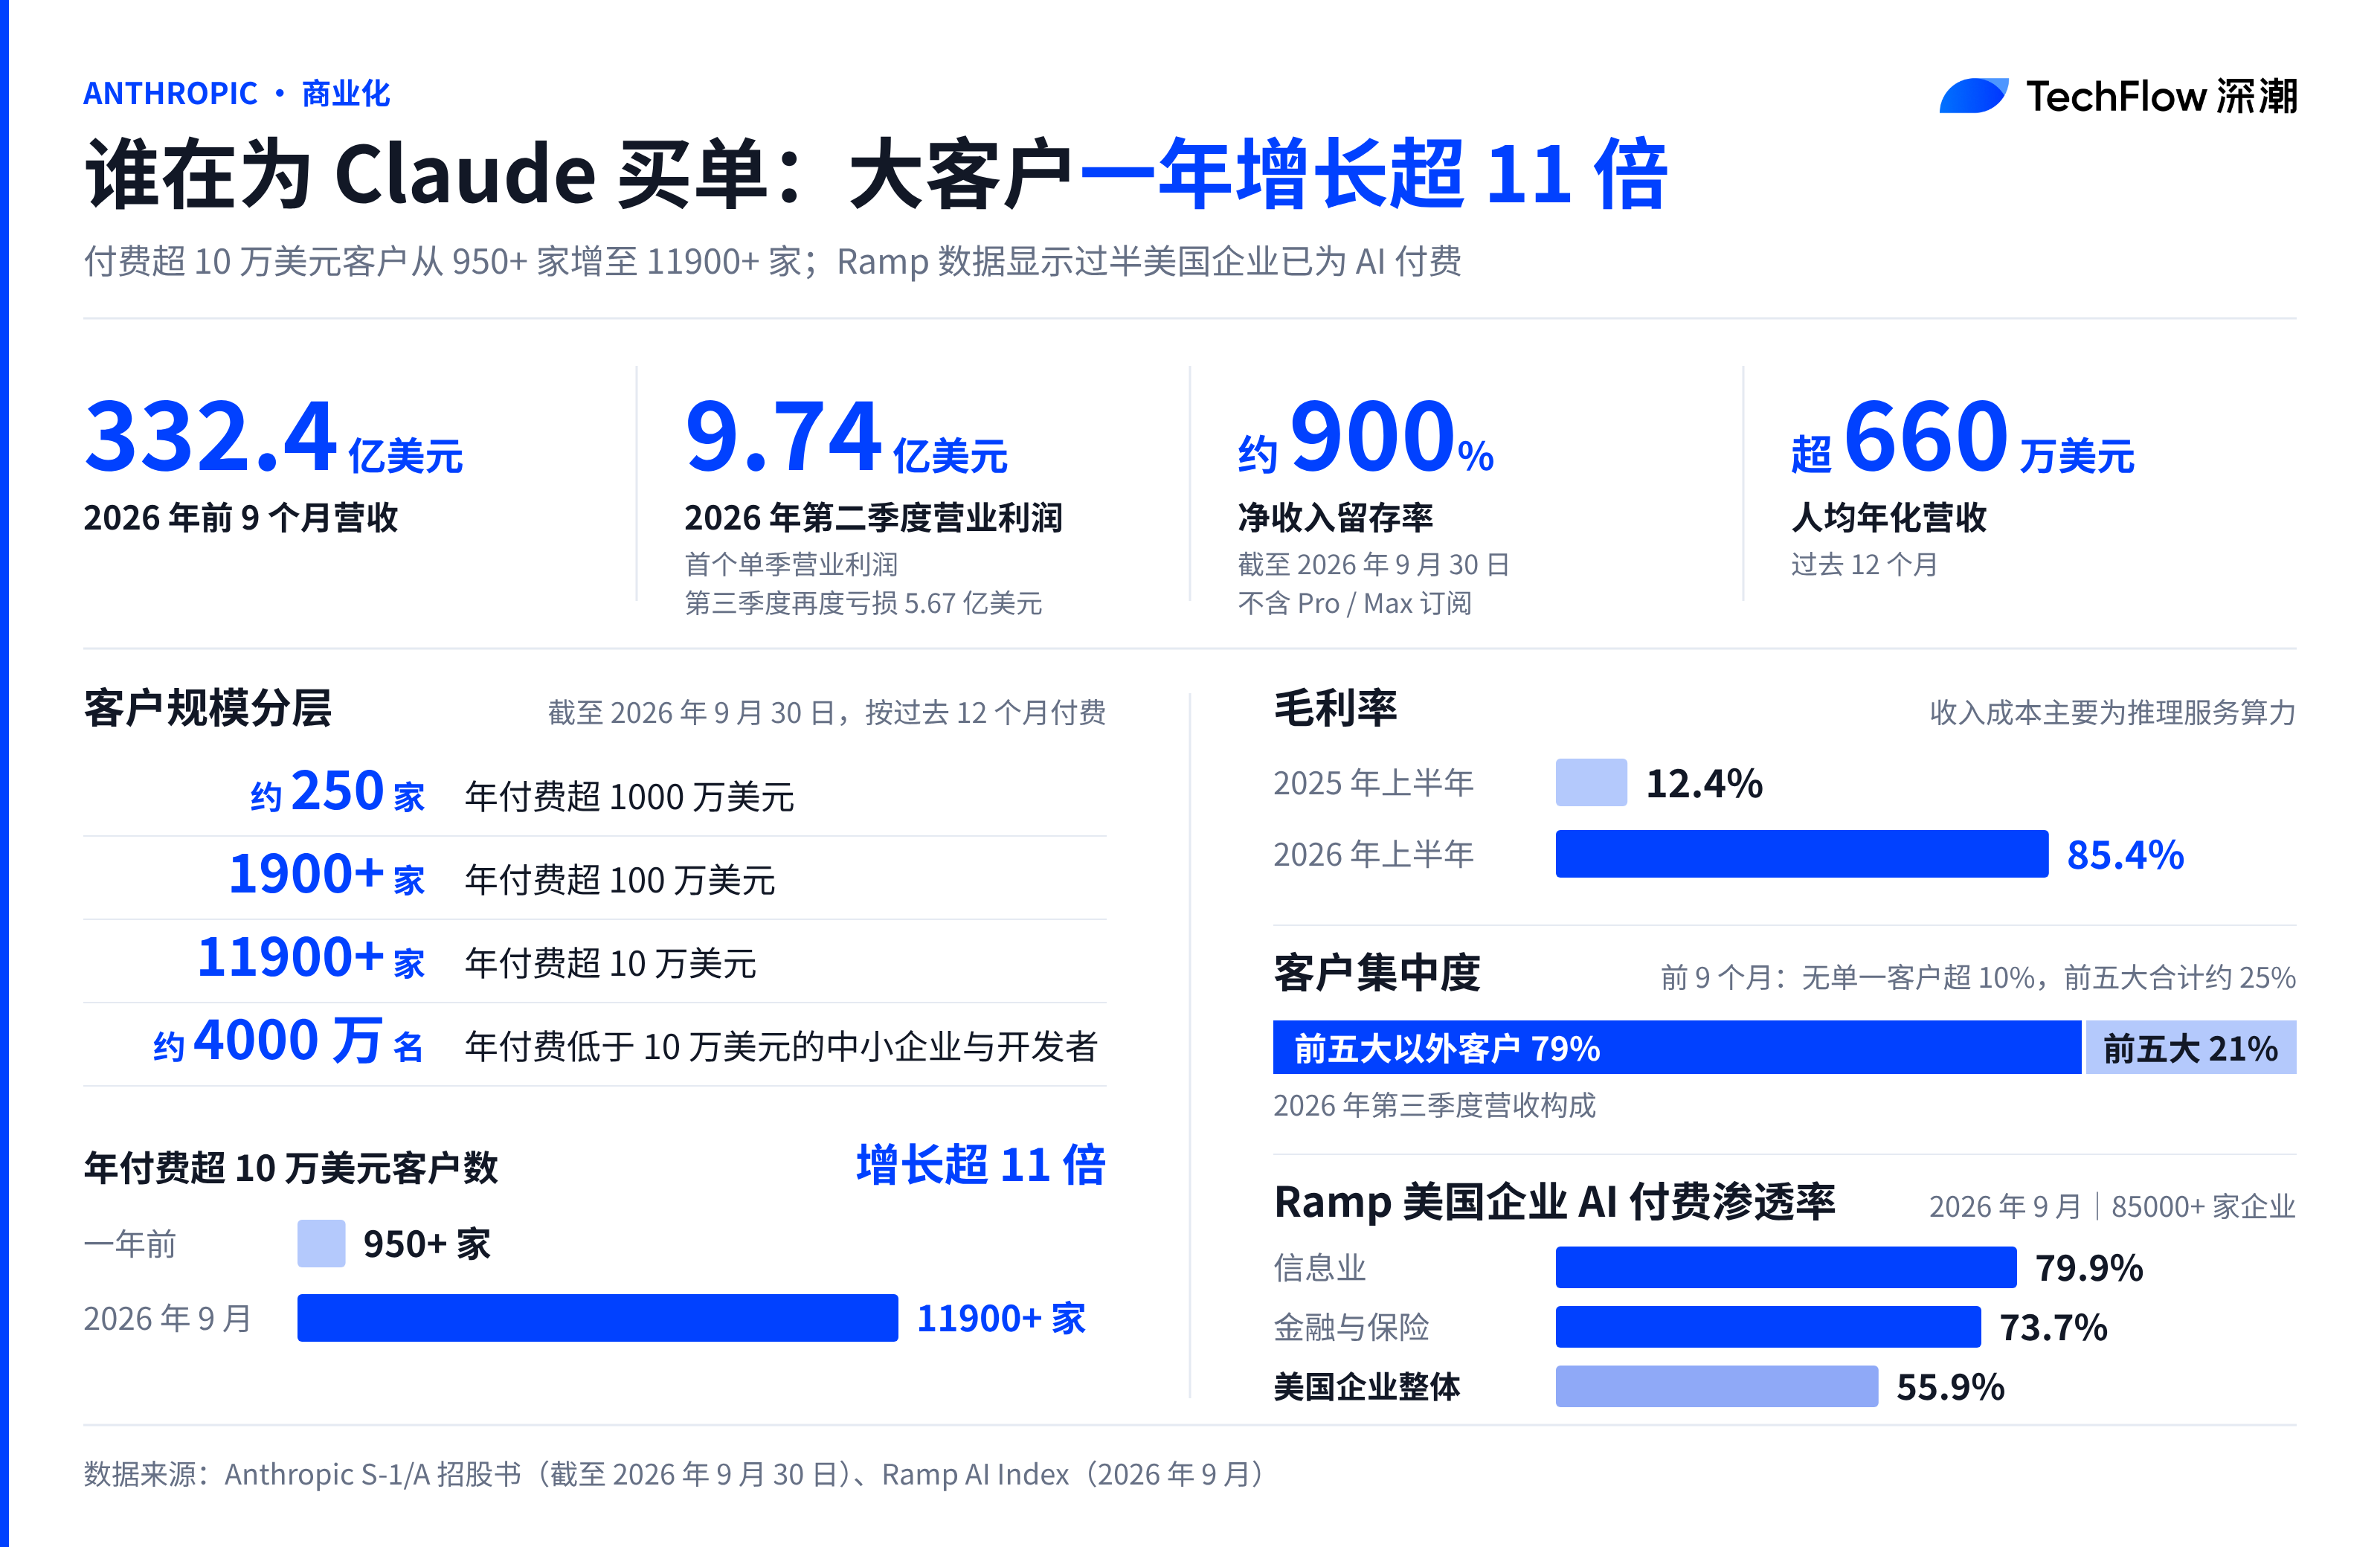
По состоянию на 30 сентября 2026 года количество институциональных клиентов Anthropic, оплативших более 100 тыс. долларов за последние двенадцать месяцев, превысило 11,9 тыс., что более чем в 11 раз больше, чем 950+ клиентов годом ранее. Количество клиентов с годовой оплатой свыше 1 млн долларов превысило 1,9 тыс., а число крупнейших клиентов с годовой оплатой свыше 10 млн долларов достигло около 250.
Кроме того, у компании есть около 40 млн мелких предприятий и индивидуальных разработчиков с годовой оплатой менее 100 тыс. долларов. Выручка на одного сотрудника в годовом исчислении достигает колоссальных 6,6 млн долларов.
Структура выручки также не зависит от поддержки со стороны нескольких крупных спонсоров.
Из общей выручки в 33,24 млрд долларов за первые девять месяцев 2026 года ни один отдельный клиент не приносит более 10% от общего объема. Доля топ-5 клиентов снизилась примерно до 25%, причем в третьем квартале около 79% выручки поступило от широкого круга клиентов вне пятерки лидеров.
Отчет о прибылях и убытках также демонстрирует темпы коммерциализации. Коэффициент чистого удержания выручки компании составляет около 900%, валовая рентабельность инференса возросла с 12,4% год к году в первом полугодии до 85,4%, а во втором квартале был зафиксирован первый в истории операционной прибыли на уровне 974 млн долларов.
«Индекс внедрения ИИ» Ramp, опубликованный платформой управления корпоративными расходами в сентябре 2026 года, также подтверждает проникновение спроса. Среди более чем 85 тыс. американских компаний на ее платформе уже 55,9% осуществили реальные платные закупки программного обеспечения для ИИ; уровень проникновения в секторе информационных технологий достигает 79,9%, в финансовом и страховом секторах — 73,7%.
На фоне поверхностного транзита средств между облачными гигантами генерация кода и оптимизация корпоративных рабочих процессов действительно формируют реальную коммерческую потребность, которая корректно тарифицируется.
Настоящей слабостью являются кошельки тех, кто платит
Когда понятны механизмы циркуляции капитала среди гигантов и корпоративные платежи, самое слабое звено всей финансовой цепочки оказывается скрыто в промежуточном слое.
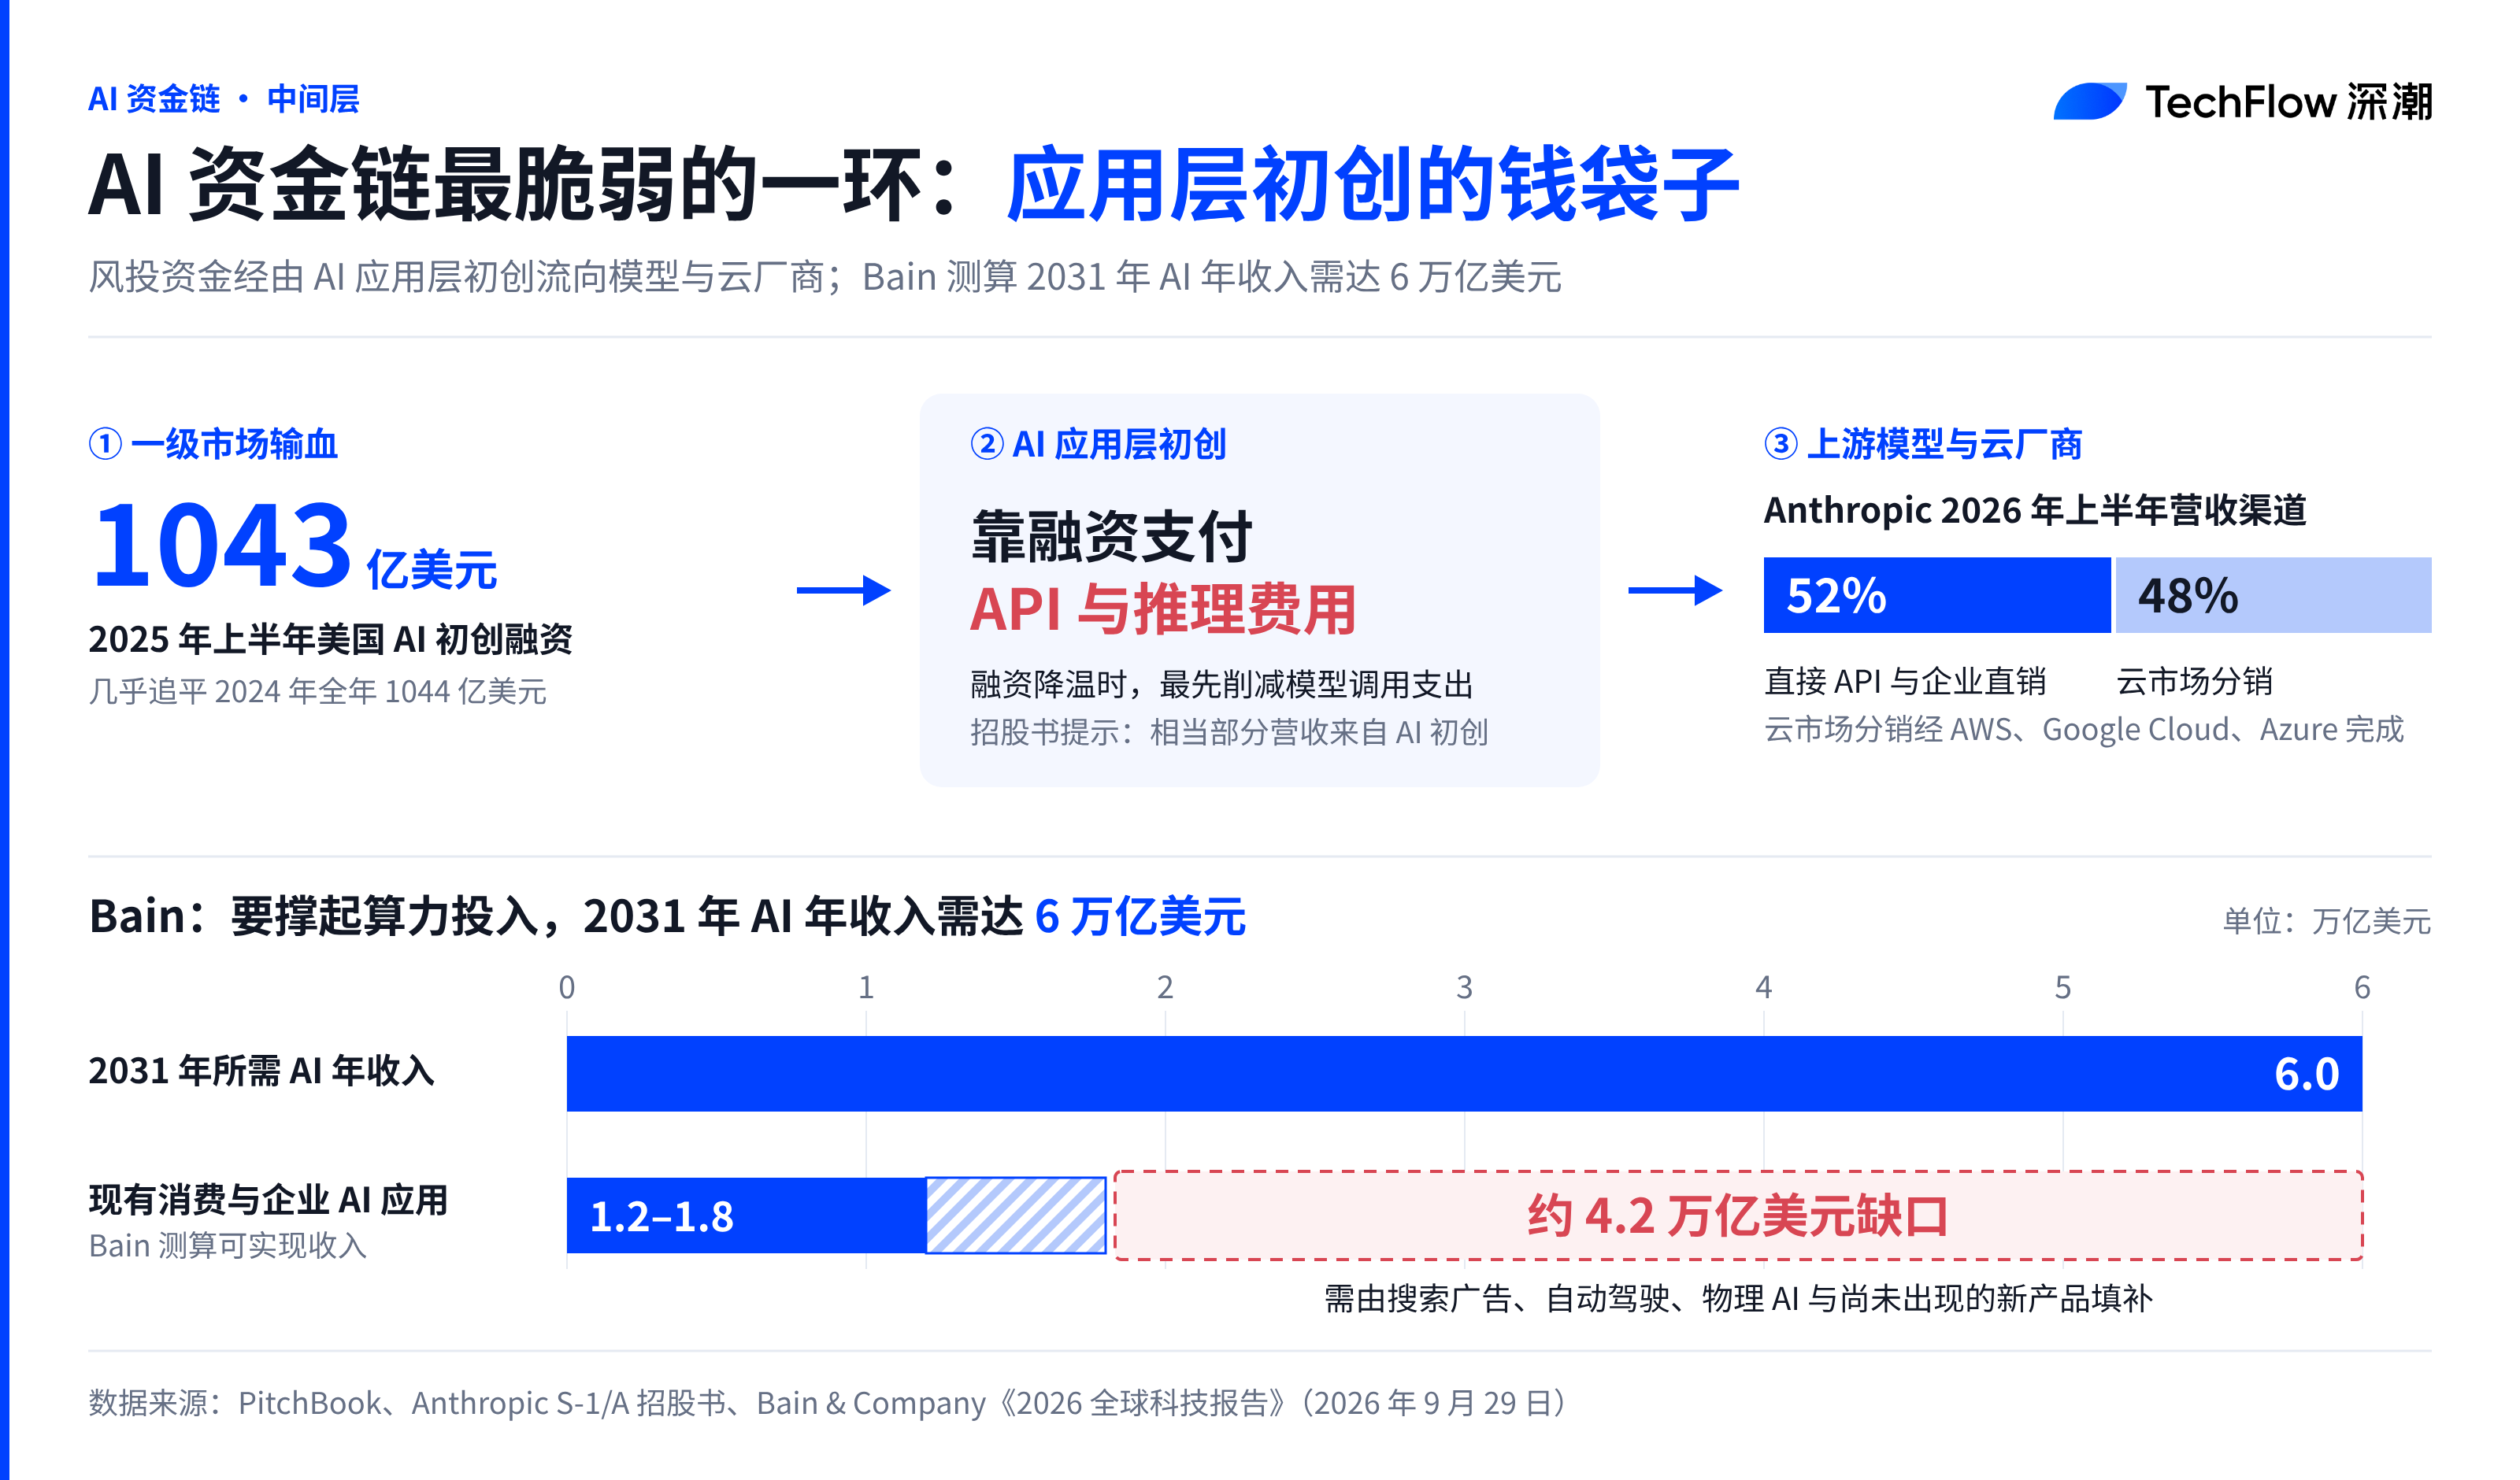
В разделе «Факторы риска» проспекта эмиссии Anthropic прямо предупреждается, что значительная часть выручки компании поступает от различных стартапов в сфере ИИ и технологических компаний. Проспект не выделяет точную долю этой группы отдельно по признаку «финансируется ли венчурным капиталом», но раскрывает базовые данные по каналам сбыта: в первой половине 2026 года 52% продаж пришлось на прямое использование API и прямые продажи предприятиям, а 48% — на дистрибуцию через рынки облачных вычислений.
Финансовые возможности этих стартапов на прикладном уровне ИИ ежемесячно оплачивать дорогостоящие вызовы API Claude обеспечиваются постоянным притоком фондового финансирования от венчурных фондов и технологических гигантов.
Данные PitchBook показывают, что только в первой половине 2025 года стартапы в сфере ИИ в США привлекли 104,3 млрд долларов финансирования, что почти сопоставимо с годовым объемом предыдущего года. Согласно исследованиям и расчетам a16z и Sequoia Capital относительно компаний, работающих с ИИ-приложениями, от 30% до 50% суммы раунда финансирования зрелого стартапа в сфере ИИ напрямую конвертируется в затраты на вызовы API и инференс, выплачиваемые производителям моделей и облачным провайдерам.
Как только охлаждается первичный рынок, эти стартапы немедленно сокращают или откладывают расходы на вызовы моделей.
В отчете консультационной компании Bain за 2026 год, посвященном расчету вычислительных мощностей, указывается на более масштабный разрыв в доходах. Чтобы оправдать стремительно растущие сегодня отраслевые затраты на строительство дата-центров, мировой рынок ИИ должен ежегодно генерировать 6 трлн долларов реального конечного дохода к 2031 году, тогда как объем доходов, создаваемый существующими приложениями к 2026 году, составляет всего от 1,2 до 1,8 трлн долларов, оставляя свыше 4 трлн долларов нераскрытыми бизнес-сценариями.
Сам пузырь未必 является чем-то плохим
Несмотря на наличие этого четырехтриллионного разрыва в будущих доходах, прямое приравнивание высокой капитализации к катастрофическому краху упускает из виду закономерности истории технологий.
Капитал готов вложить сотни миллиардов долларов в инфраструктуру вычислительных мощностей на пять лет раньше именно потому, что дальняя точка финала, где вычисления заменят человеческий труд и переформатируют права распределения программного обеспечения, уже достаточно ясна.
В мире бизнеса, как только новая технология подтверждается как универсальная основа на следующее десятилетие, рынок неизбежно испытывает коллективный бег впереди паровоза: лучше принять перепроизводство мощностей и переоценку стоимости, чем рискнуть остаться без мест за игровым столом.
Основатель Amazon Джефф Безос на Italian Tech Week определил текущий бум ИИ как «индустриальный пузырь», а не чисто финансовый.
По его мнению, после лопнувшего финансового пузыря обычно остаются одни руины, тогда как индустриальный пузырь, хоть и позволяет как хорошим, так и плохим идеям получить избыточное финансирование, в конечном итоге способен沉积 реальную вычислительную инфраструктуру для всего общества, подобно тому как пузырь интернета 1990-х оставил оптоволоконные сети, а пузырь биотехнологий — спасительные новые препараты.
Соучредитель Oaktree Capital Хоуард Маркс в своем меморандуме «Обыватель смотрит на ИИ», опубликованном 11 ноября 2026 года, также предложил холодный взгляд. Он признает, что технологии ИИ отнюдь не являются галлюцинацией, и одновременно напоминает инвесторам вспомнить наблюдения Уоррена Баффетта об эре интернета: повышение эффективности, приносимое прорывной технологией, в конечном счете чаще выгодна потребителям и всему обществу, а не обязательно конвертируется в долгосрочные сверхприбыли для компаний-лидеров сегодняшнего дня.
Столкнувшись с быстрым изменением технологического курса, Хоуард Маркс прямо заявил, что ставка на ИИ по текущим ценам по сути «в значительной степени является вопросом веры».
Динамика курсов Anthropic 19 ноября, когда акции сначала резко взлетели, а затем отступили, идеально отражает такой рациональный подход к оценке. Цена закрытия первого торгового дня на уровне 97,17 доллара соответствует полностью разводненной оценке примерно в 1,75 трлн долларов, что близко к 25 годовым выручкам третьего квартала. Это означает, что вторичный рынок по-прежнему готов платить за реальные темпы роста выручки, однако отказывается бесконечно завышать премию ради далеких обязательств по закупке вычислительных мощностей.
Пузырь未必 рухнет мгновенно, как в 2001 году, но он уже переходит от режима «слепой раздачи денег» к «ежеквартальной сверке финансовых показателей».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow