


Мнение: ценностное инвестирование в акции США не равно фундаментальному инвестированию.
Автор: 0xsmac
Перевод и адаптация: TechFlow
Вводный текст TechFlow: Когда рынок кричит «фундаменталы мертвы», а капитал без ума скупает акции технологических гигантов, автор разоблачает логическую несостоятельность этого нарратива, опираясь на астрономическое открытие. В статье разбирается структура мультипликаторов оценки, напоминающая инвесторам о необходимости разделять реальное качество компании и премию, которую готов платить рынок. Это особенно актуально для долгосрочного аллоцирования в крипто- и техно-секторе.
Обещаю, что это введение будет короче предыдущего, посвященного погоде.
Но дайте мне всего 90 секунд.
Более ста лет назад женщина по имени Генриетта Леавитт выполняла кропотливую работу: измеряла яркость тысяч звезд на фотопластинках (способ фиксации изображения до появления пленки). Она заметила особенность пульсирующих звезд одного типа: чем медленнее пульсирует звезда, тем она сама ярче.¹
Сегодня это может показаться просто интересным фактом вроде «ну, здорово». Но тогда астрономы не могли отличить тусклую звезду, находящуюся близко к Земле, от чрезвычайно яркой звезды, расположенной на огромном расстоянии. Для них оба объекта оставляли одинаковое пятно на фотопластинке. Видимая яркость была смесью двух переменных: насколько объект сияет сам по себе и как далеко он находится от нас.
Работа Генриетты позволила разделить эти две вещи: если вы можете измерить частоту пульсаций, вы узнаете истинную светимость звезды; зная истинную светимость, вы можете вычислить расстояние, исходя из того, насколько тускло она выглядит. Астрономы называют такие объекты «стандартными свечами».
Несколько лет спустя Эдвин Хаббл обнаружил одну из таких пульсирующих звезд, применил математику Леавитт и выяснил, что думал: облако газа внутри Млечного Пути на самом деле является целой отдельной галактикой, расположенной в миллионах световых лет от нас. Проще говоря, наблюдаемая Вселенная увеличилась примерно в триллион раз, потому что один человек понял, как отличить то, как объект выглядит, от его реального состояния.
Само по себе это очевидно круто.
Но другое интересное событие произошло примерно в то же время: двое других астрономов независимо друг от друга построили диаграммы рассеяния, где по одной оси была истинная светимость, а по другой — температура. Они обнаружили, что звезды распределяются в этом пространстве не хаотично, а группируются в различные семейства. implication: звезды с абсолютно одинаковой видимой яркостью могут и действительно принадлежать совершенно разным семействам, имеют разные прошлые и, что самое важное, разные будущие…
Что же скрывается за этими звездами?
За последние годы было много дискуссий вокруг рынков, нарративов, капитала, построения компаний и финансового нигилизма. Поскольку техиндустрия и финансовый сектор начинают сталкиваться с будущим, радикально отличающимся от последних десятилетий, это чувство кажется достигшим пика какой-то лихорадки. Особенно заметно стало сложнее отделять технологический прогресс от цен на активы, что во многих аспектах стало более рефлексивным. Но как инвесторам, зарабатывающим на покупке активов, которые должны превзойти рынок, мы можем использовать простую схему:
Долгосрочная доходность ≈ рост фундаментальных показателей × изменение мультипликатора оценки (× на дивиденды, получаемые на протяжении пути).
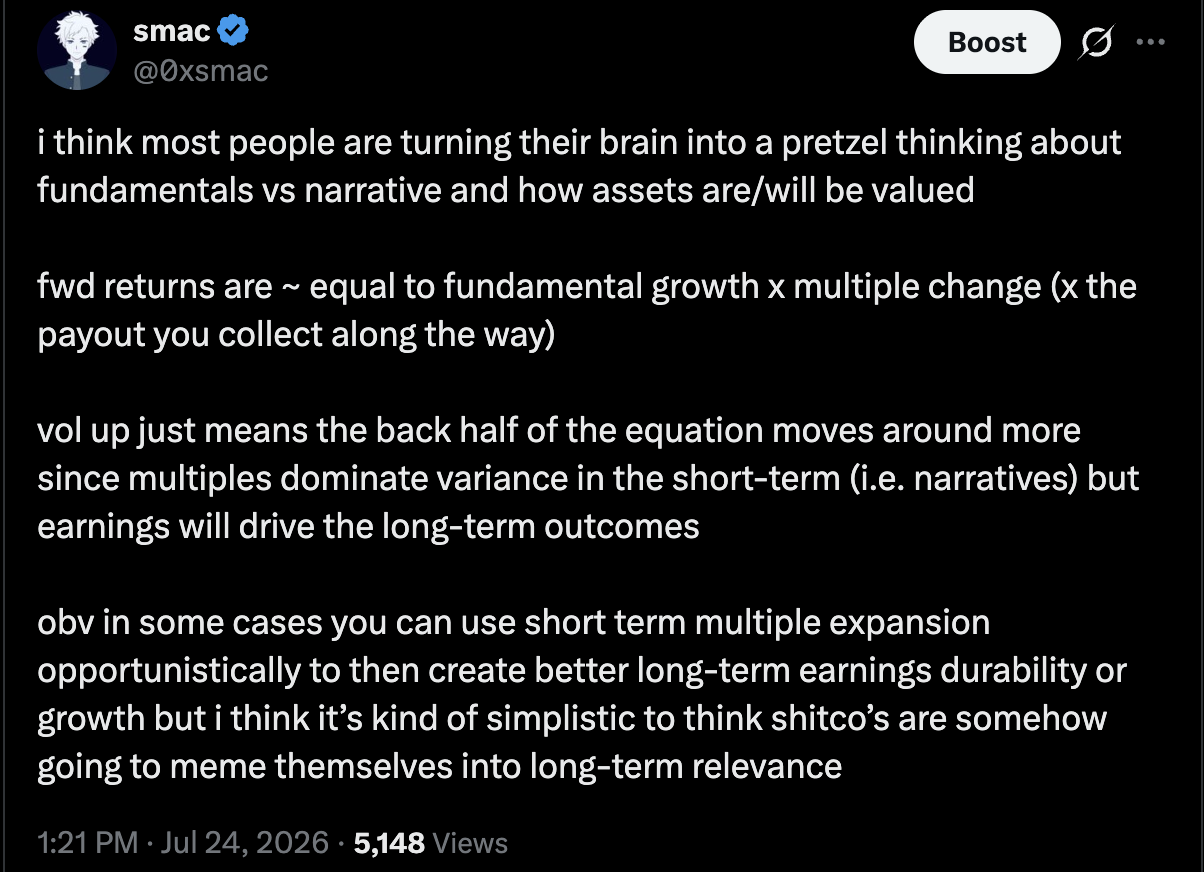
В данном контексте мультипликатор оценки можно чистым образом сопоставить с пятном на фотопластинке. Это наблюдаемый параметр, который запутывает два неразличимых напрямую рынком факта: насколько хороша эта компания на самом деле и насколько далеки или длительны ее будущие денежные потоки. Я считаю, что большая часть прибыли достается инвесторам, способным раньше других разделить эти две переменные (так называемое «асимметричное понимание»), а мы будем продолжать наблюдать, как инвесторы, принимающие пятна за звезды, терпят колоссальные потери капитала.
Инвестирование в стоимость ≠ Инвестирование в фундаментальные показатели
Я считаю, что существует искаженное представление: будто инвестирование в фундаментальные показатели исторически обеспечивало основную часть избыточной доходности. Этот миф во многом исходит от Гранмама, Баффетта, фонда Tiger и множества нарративов, построенных вокруг этих фигур. Считается, что к какому-то моменту в 2000-х этот подход перестал работать, и любые инвесторы, следовавшие ему, были раздавлены моментиумом, трендами и стратегией «просто покупать технологических гигантов». Выводом (и сейчас?) стало: «Фундаменталы мертвы».²
Современная версия «фундаменталы не важны» сама по себе не лишена здравого смысла. Она укоренена во многих идеях, которые ранее писали многие члены нашей команды в Compound. Крупнейшие компании получают наибольший механический спрос, в индустрии ПО действует экономический закон победитель получает всё, ИИ означает, что гиганты смогут быстрее трансформировать масштаб в защитные рвы (moats) по сравнению с претендентами, а также есть причины из микроструктуры рынка, благодаря которым моментиум глубже встроен в рыночную инфраструктуру. Всё это правда. Точно так же причина, по которой сегодняшние технологические «Великолепная семерка» (Mag 7) опережают рынок, заключается в том, что их реальный compounded growth прибыли неоднократно доказывал, а затем снова и снова подтверждал обоснованность их мультипликаторов. Сегодня, в августе 2026 года, по крайней мере одна точка зрения гласит, что мы находимся / вот-вот войдем в новую эру ускорения ИИ, в которой лаборатории и гиперскейлеры-провайдеры облачных мощностей, обладающие капиталом для массовых закупок и покупки вычислительных ресурсов, необратимо уйдут вперед.⁶ Не нужно вдаваться в анализ мультипликаторов, не нужно задаваться вопросом, сколько роста уже зарезервировано вперед, и не нужно спрашивать, насколько большой должна стать экономика, чтобы удовлетворить ожидания всех. Просто держите несколько имён, катайтесь на волне новой технологической парадигмы, ведь фундаменталы — это лишь ролевая игра для тех, кто скучает по старому миру.
Я даже считаю, что, несмотря на постоянные попытки нагнать ужас на тему того, насколько высока концентрация на вершине фондового рынка, у этой концентрации все еще есть большое пространство для роста.⁷ Так что заранее отвергну свою собственную аргументацию здесь: я не думаю, что тезис «она уже достигла пикового уровня степенного распределения» сам по себе является очень сильным аргументом.⁸
Тем не менее, вывод, который я привел выше — держать этих гигантов и смотреть, как они растут из компаний стоимостью 1–4 трлн долларов в компании стоимостью 10–20 трлн долларов, — сам по себе имеет множество глубоких недостатков.
Во-первых, этот припев уже пробовали бесчисленное количество раз, и его историческая результативность явно плоха⁹. Критики скажут: «Вы не понимаете», «Мы впервые решаем проблему интеллекта», «AGI», «Компьютерный бог», «Разве вы считаете, что Дженсен Хуанг, Маск и Олтман ошибаются, а вы знаете бизнес и мир лучше их?» Это коробок Пандоры, отложенный на потом для обсуждения. Но по определению любая по-настоящему революционная технология провоцирует подобные преувеличенные прогнозы. Сейчас этому активно способствуют огромные двигатели социальных сетей. Кроме того, я в целом согласен с тем, что большинство рабочих мест придуманы искусственно, и мы будем продолжать придумывать новые.¹⁰
Рынки становятся всё менее эффективными
Мы также постоянно наблюдаем, что даже эти огромные, бесконечно анализируемые и тщательно исследованные компании подвержены значительным ошибкам в оценке. Meta — одна из компаний с самым широким глобальным охватом. Она фактически занимает олигопольное положение почти на всех своих операционных рынках. Однако во второй половине 2022 года она торговалась примерно по 8x прогнозному P/E. Её оценивали как тающий кусок льда. Затем она взлетела более чем в 8 раз у всех на глазах. Весь процесс стал событием переоценки мультипликаторов. Для этой известной всем компании существуют огромные разногласия по поводу фундаментальных показателей.
Возможно, самый острый момент заключается в том, что эта набирающая популярность базовая убежденность сама по себе является позицией. Я недавно просматривал множество постов, но, если кратко, растущее влияние Кремниевой долины на финансовые рынки уже исказило то, как они функционируют и как ведут себя участники. Слишком много людей сейчас спешат на другую сторону корабля.¹¹
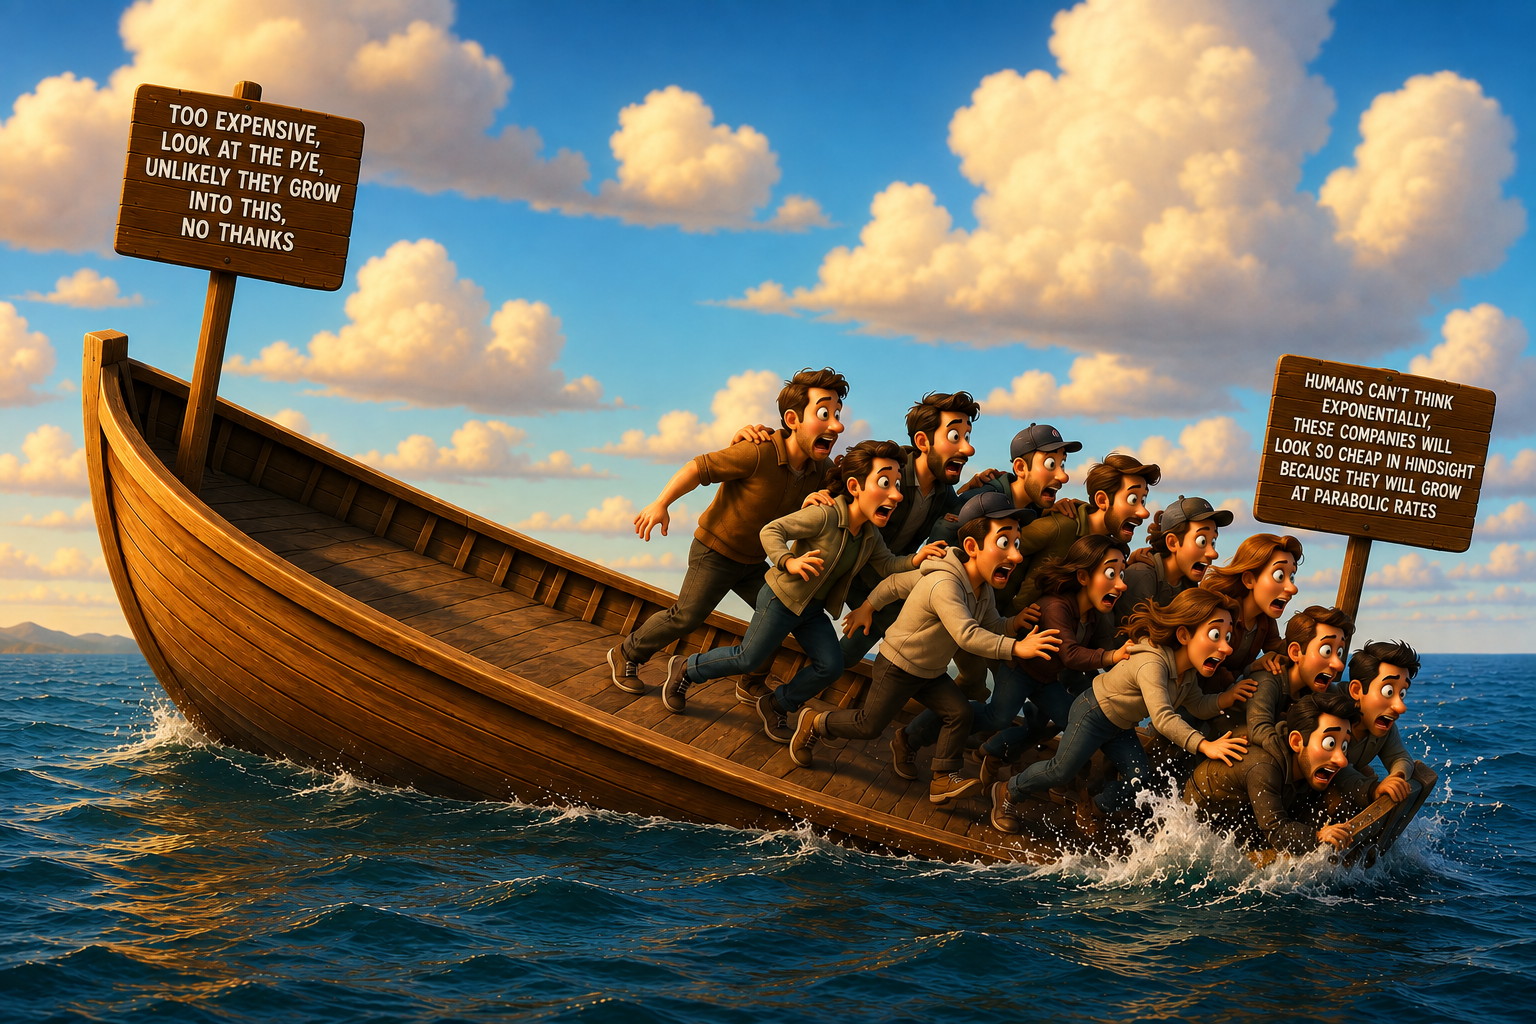
Альфа происходит из ошибок или неверных суждений других. «Фундаменталы мертвы» стало консенсусом. Я считаю, что большинство инвестиционных сообществ только недавно осознали степень влияния нарративов на ценообразование ценных бумаг. Но по мере того как кремниевый комплекс занимает видное место на более широком финансовом рынке, этот взгляд больше не нов. Даже самые нелепые люди из вашего окружения теперь начинают повторять: «все управляется мемами/нарративами», пытаясь выглядеть умными.
Многие фонды, торгующие по фундаментальным длинным/коротким стратегиям, были устранены. Им на смену пришли те, кто купил QQQ пятнадцать лет назад, или системные pod-фонды (pod-shops). По крайней мере стоит подумать: когда рыночный консенсус считает, что любая контринтуитивная позиция — пустая трата времени, ставить против него может быть как раз уместно.
Отступления: Мне нравится слушать подкасты Гэвина Беккера, но последний выпуск меня остановил. Он сказал, что каждый встреченный в дороге был бычьим настроением сильнее него. Я не сомневаюсь в его словах. Фактически, это согласуется с опытом меня и многих других посетителей того города. Но когда он утверждает, что ни одна точка данных не несет медвежьей окраски, здесь явное противоречие. И это происходит после того, как акции сектора памяти обвалились на 50%. Вот именно о чем я говорю: многое может быть правдой одновременно. Он мог видеть сильный долгосрочный спрос, компании торгуются по «относительно дешевым» прогнозным P/E. Но в то же время мультипликаторы оценки многих компаний также могли сжаться из-за предварительного учета ожиданий рынком.
Если бы я сказал, что рыночное ценообразование обычно ошибочно, это было бы слишком наивно (и самоуверенно). Я склонен верить, что в ценах заложено множество сигналов. Мне (или любому инвестору) принадлежит обязанность фальсифицировать эту базовую линию. Кстати, я действительно считаю, что краткосрочный рынок становится все менее эффективным. Но чаще всего компании «дешевы» не просто так. Большинство компаний, становящихся дороже, обычно не оправдывают эти дальние ожидания. Таким образом, при оценке долгосрочной доходности в любой точке времени это напряжение всегда присутствует.¹²
Матрица восприятия (оценки)
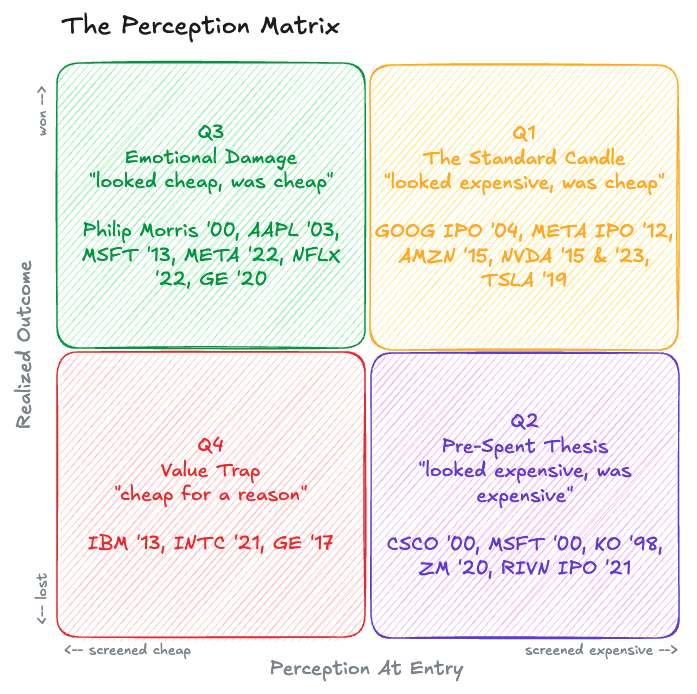
Квадрант 1 (Q1): Тогда выглядело дорого, в hindsight оказалось дешево.
Квадрант 2 (Q2): Тогда выглядело дорого, в hindsight осталось дорогим.
Квадрант 3 (Q3): Тогда выглядело дешево, и на самом деле оно было недооценено.
Квадрант 4 (Q4): Выглядит дешево, и дешево это не просто так. Классическая ловушка стоимости.
Самое интересное в этой общей схеме, возможно, в том, что к компаниям можно применять временные метки. Я имею в виду, что вы можете поместить одно и то же предприятие в эту матрицу (мы сделаем это позже). В зависимости от конкретной точки времени они будут относиться к разным квадрантам. Наблюдать за тем, как эти компании перемещаются между квадрантами, крайне поучительно. Microsoft с мультипликатором 60x в декабре 1999 года и Microsoft с мультипликатором 10x в 2013 году имеют очевидный одинаковый тикер, но их категорически нельзя помещать в один и тот же квадрант.
Еще один очевидный момент: ось результатов измеряет, сколько вы заплатили. Это совершенно не то же самое, что исполнение компании. Многие в криптосообществе сейчас, надеюсь, глубоко это прочувствовали. Эти квадранты отражают разрыв между заложенными в цену ожиданиями и будущей фактической реализацией.¹³
Мы вернемся к этому позже.
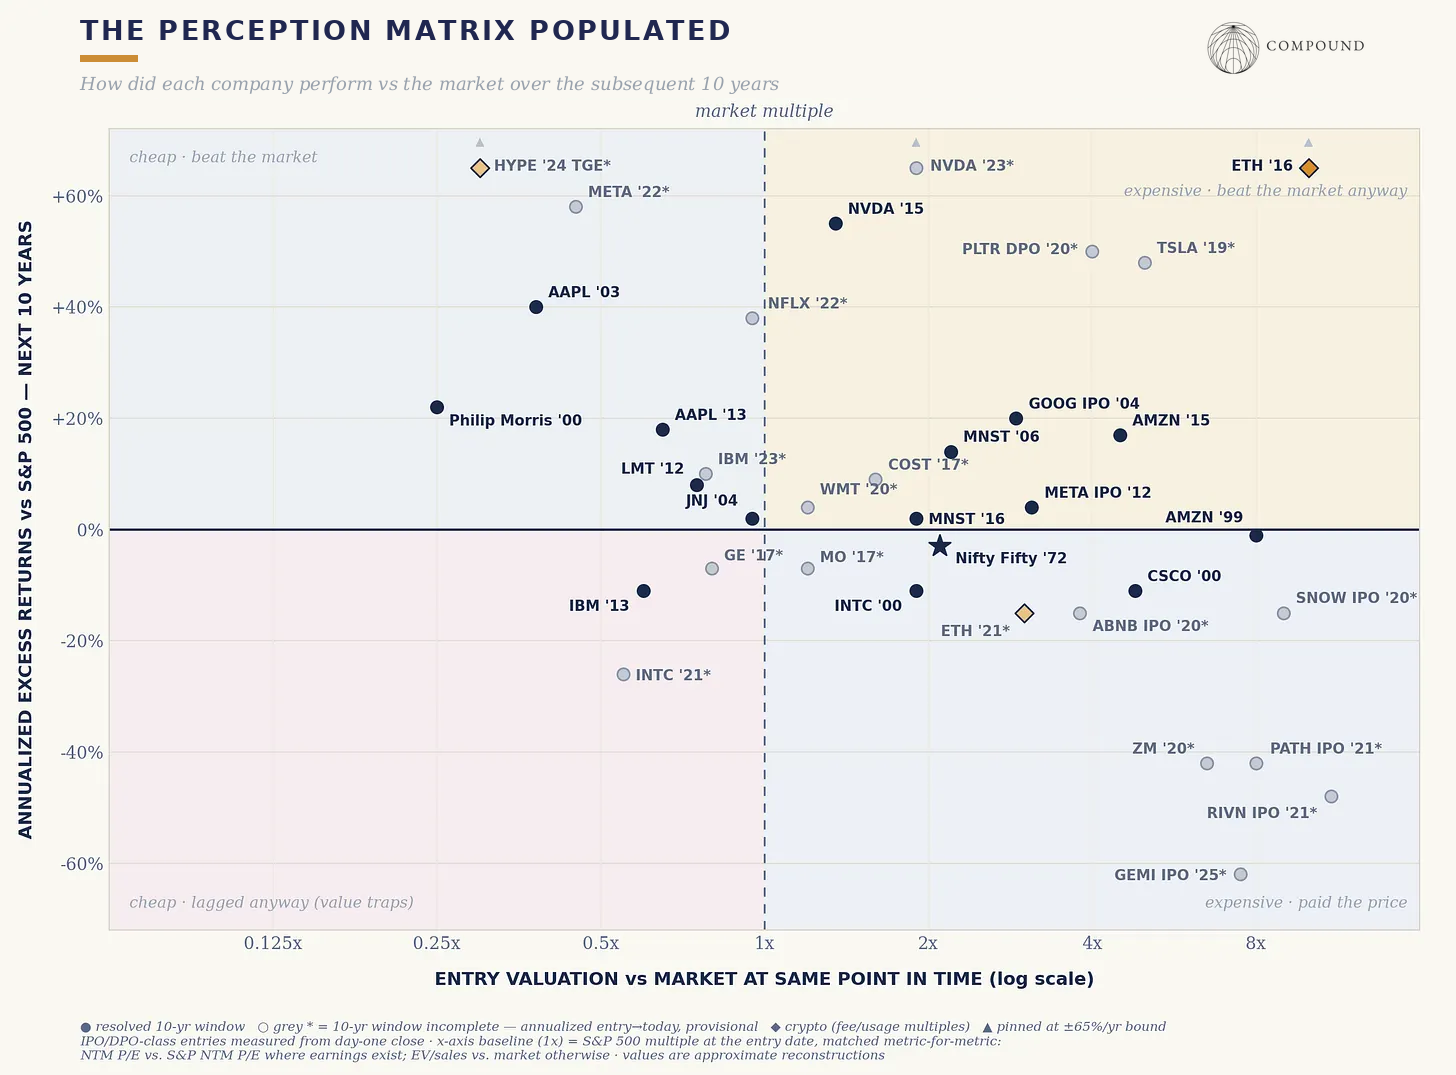
Эта графика заслуживает того, чтобы вы посмотрели на нее чуть дольше, сначала изучив представленные данные, чтобы сформировать первое впечатление. Я выбрал выборку компаний из разных отраслей, явно смещенную в сторону технологий. Но я также разработал мини-игру, где вы можете увидеть более широкий исторический набор компаний.
Мы можем сидеть здесь весь день, сравнивая компании, сгруппированные в похожих позициях. Cisco в 2000 году и Amazon в 2015 году располагались на дальнем краю дорогого правого хвоста. Одна из них стала 25-летней американской дорожкой, другая ежегодно опережала рынок (на фоне исторического бычьего рынка) примерно на 8 процентных пунктов. Nvidia в 2015 году и Intel в 2000 году находились рядом с мейнстримными рыночными мультипликаторами того времени. Первая опережала рынок примерно на 50% годовых в течение десятилетия, вторая за следующие 10 лет заставила инвесторов потерять около 60%.
Что находится внутри квадрантов
Быстро разберем каждый квадрант…
Q1: Тогда выглядело дорого, в hindsight оказалось дешево
Это модный в данный момент квадрант. Каждый венчурный фонд хочет, чтобы вы поверили, что их ключевая компания находится именно здесь. Некоторые действительно там находятся, и мы вместе посмотрим, какие именно в будущем. Но растущее влияние Кремниевой долины означает, что нам следует рассмотреть, что это значит для структуры ценообразования активов.
Если бы 15–20 лет назад голос технократических оптимистов был значительно тише, существовала бы огромная возможность получить прибыль от держания активов, оцененных по недооцененным гипотезам роста? Если бы мы тогда переходили от атомов к битам, то предвидеть более быстрое распространение программного обеспечения раньше мейнстрима было бы колоссальным преимуществом. Но по мере распространения этой системы убеждений больше капитальных аллокаторов переходят в позицию «рост сильнее, чем ты думаешь», и в определенный момент ожидания станут чрезмерными. Или по крайней мере, требование немедленного наблюдения этих ожиданий станет неразумным.
Моя точка зрения заключается в том, что компаний в этом конкретном квадранте станет меньше, чем раньше, и, соответственно, во втором квадранте их станет больше.
Это пространство настолько завораживает, потому что лучшие в истории компании концентрируются именно здесь. Часто это кажется случается в моменты фундаментальной смены состояния бизнеса.
Amazon 2015 года. Tesla середины 2019 года. Nvidia вплоть до мая 2023 года.¹⁴
Есть также ряд выдающихся компаний, визитной карточкой которых является длительное (более десяти лет) восприятие их как дорогих, хотя в hindsight они оказывались исключительно дешевыми.
HEICO — продажи запчастей для реактивных двигателей. Последние почти двадцать лет оценка колебалась в диапазоне 25–40x прибыли, множители, которые обычно присваиваются только сверхбыстрорастущим компаниям. Тем не менее, среднегодовой темп роста за десятилетия превышал ~20%
Old Dominion — автоперевозчик, оценка 25–30x, в то время как коллеги стоят около 10–14x. С 2012 года ODFL вырос примерно в 20 раз благодаря непрерывному улучшению маржинальности и плотности сети
Constellation Software — очевидно, недавно сильно пострадала от распродажи софта. Но эта компания взлетела в 200 раз на открытом рынке, последние десять лет торгуясь с мультипликатором свободного денежного потока 30–40x
Monster Beverage — на мой взгляд, возможно, самая выдающаяся современная акция
Общая тема здесь такова: для предприятий, обладающих долгосрочными возможностями реинвестирования и высокой маржинальностью дополнительного капитала, консенсус часто систематически навязывает априорную гипотезу средней регрессии мультипликаторам оценки (например, сжатие с 35x до 25x), что всегда оставляет их на шаг позади сложного процента базовой прибыли (разумеется, при условии постоянной эффективности машины реинвестирования).
Второй квадрант: Тогда выглядело дорого, и действительно дорого
По интуиции, по мере того как ИИ разрушает защищенные ранее маржинальные позиции некоторых конкретных компаний, многие из них скатятся сюда. Cisco — классический пример. Интернет-аргумент был верен, Cisco тоже хорошо исполняла свое дело: выручка выросла с ~12,5 млрд долларов до 57 млрд долларов, чистая прибыль превысила максимум 1999 года еще в 2003 году, а среднегодовой темп роста прибыли за все 2000-е составил около 14%. Тем не менее, акции вернули максимум марта 2000 года лишь к декабрю 2025 года.¹⁵
Эта область часто переполнена аргументами, направление которых верно, просто сопутствующая цена акций уже заблаговременно профинансировала большую часть будущих реалий. Microsoft 2000 года — более мягкая версия Cisco, но сжатие оценки с 60x до десятков привело к тому, что акционеры потеряли целое десятилетие доходности. Coca-Cola — нетехнологическая вариация той же истории.
Партия компаний 2020–2021 годов стала воплощением этого формата. Snowflake. Zoom. Beyond Meat. Peloton. И многие другие. Если резюмировать, общая ошибка здесь заключалась в отсутствии критического вопроса всей цепи корреляций. Нас легко затягивает ритм или масштаб рынка и его будущее.
«Интернет будет огромным» (верно) — не означает «Cisco стоила покупки при 130x прогнозной прибыли»
«Удаленная работа останется навсегда» (частично верно) — не означает «Zoom стоила покупки при 60x»
«Свопы/перпетуумы будут разъедать объем CEX» (верно) — не означает, что dydx выиграет эту категорию
По крайней мере здесь есть сигнал: если бычья логика строится преимущественно вокруг категорийной теории, а защита оценки нечетко указывает на общий TAM, то с аналитической точки зрения здесь далеко до завершения. В комнате обязательно должен кто-то спросить: что уже заложено в текущую цену.
Третий квадрант: Тогда казалось дешевым, и действительно было недооценено.
Честно говоря, для большинства читателей это, вероятно, самая скучная часть. Но странно, что сигареты возвращаются, и они снова релевантны. Со дня создания индекса S&P 500 (1957 год) до 2003 года лучшей акцией была Philip Morris. Однако лучшее время для покупки пришлось на пик ненависти во время судебных катастроф, когда компания упала примерно до 6–7x прибыли (при этом дивидендная доходность составляла около 9%). Её практически оценивали как умирающую.
Игра на этой позиции сложна, потому что многие из этих компаний либо скучны — поток денежных средств относительно стабилен, математика возврата капитала довольно солидна. Но вам нужно максимально точно указать, какой катализатор привлечет покупателей на грани.
Apple 2013 года — примерно 10x прибыли (без учета исключения денежных резервов). Люди считали, что iPhone относится к аппаратному циклу и обречен на коммодитизацию. Айрон (а затем Айкан) выдвинули аргумент, который сейчас выглядит очевидным: удержание и экосистемное блокирование, а также баланс способен выкупить огромное количество обращающихся акций.
Microsoft 2013 года — какое-то время люди думали, что она станет следующим IBM
Exxon 2020 года — выброшена из Dow Jones (смешно), тогда она оценивалась в сценарии ускоренного входа в окончательную деградацию. С тех пор она выросла почти в 5 раз по сравнению с компанией, заменившей её в индексе Dow (Salesforce)
Meta 2022 года — кое-что уже упоминалось ранее
Я считаю, что компании, в конечном итоге попадающие сюда, могут иметь и другую форму, связанную с определенной безысходностью. Philip Morris, возможно, подходит (во время самого сильного настроения «курение вредит»), но другие, такие как AMD, Domino's, Carvana. Solana конца 2022 года — еще один пример. Даже оценка Hyperliquid на этапе TGE выглядела очень дешевой.
Для этой группы ошибка консенсуса, похоже, склонна расширять временные эмоциональные состояния до некой новой фундаментальной реальности. Это могут быть разные ситуации, но в этих примерах это отвращение (табак, нефть) и травма (крах FTX, весь 2022 год Meta). В каком-то смысле это также может быть наиболее подвержено профессиональным рискам; если владение ими заставляет вас чувствовать неловкость перед другими, это может быть своего рода сигналом.
Четвертый квадрант: Выглядит дешево, и дешево это не просто так.
Таких случаев множество. IBM 2013 года — современный типичный пример. Выручка снижалась из года в год, и жестокость состояла в том, что это привлекло инвесторов к выкупам акций, но в hindsight это было просто руководством, использующим деньги акционеров для борьбы с гравитацией. Intel 2021 года была примерно такой же. О такой динамике написано бесчисленное количество статей, поэтому я не буду задерживаться.
Разбор всего этого
Это вновь возвращает нас к прежней формуле:
Ожидаемая доходность ≈ Рост фундаментальных показателей × Изменение мультипликатора оценки (× на дивиденды, полученные по ходу дела)
Каждая запись в матрице — это определенное напряжение между двумя первыми элементами. В коротких горизонтах переменная мультипликатора оценки доминирует над дисперсией, поэтому эти рынки ощущаются как чисто нарративно обусловленные. Но когда мы растягиваем временной горизонт, переменная фундаменталов берет управление на себя.
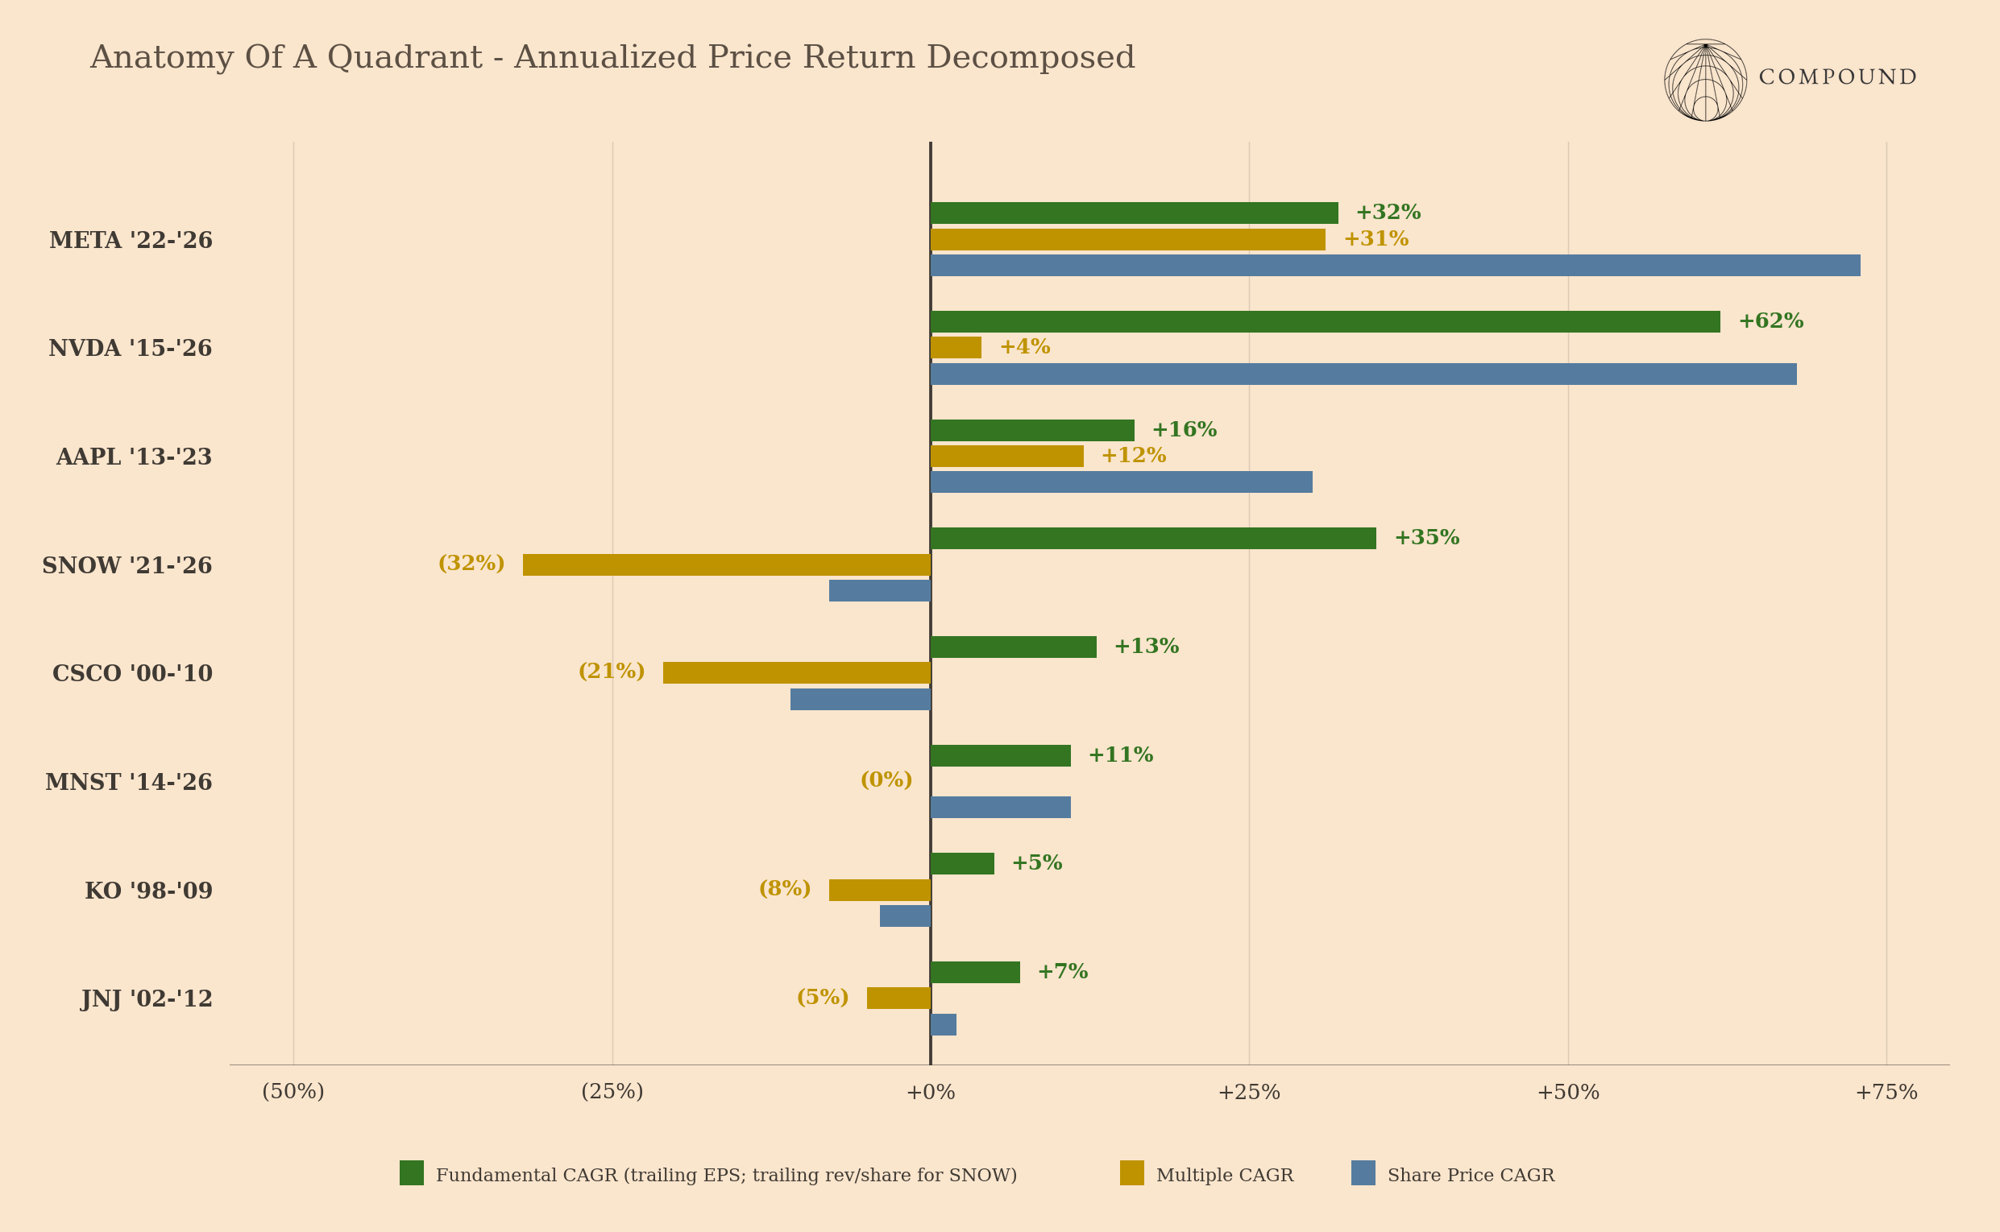
Несколько наблюдений:
Я не считаю кластеры чистых жертв мультипликаторов (такие как Cisco и Microsoft около 2000 года, Snowflake и Zoom около 2021 года) случайностью — столб фундаментала положительный, но сжатие мультипликатора было экстремально серьезным, что лишь означает, что цена входа уже заранее профинансировала эти показатели и даже больше.
NVDA '15 — самая чистая история прибылей на этой диаграмме
Двойное расширение происходит, когда вы получаете сверхприбыльную избыточную доходность (Apple '13, Microsoft '13, Meta '22): рост прибыли плюс переоценка мультипликаторов
Coca-Cola и Johnson & Johnson — довольно жестокие «отстающие», когда среднегодовой темп роста фондового рынка был неизмеримо выше их собственных
Однако стоит отметить, что даже при постоянном сжатии мультипликаторов оценки актив может все равно побеждать, пока долгосрочный рост прибыли по фундаментальным показателям продолжает платить «дорожный налог» на снижение оценки.
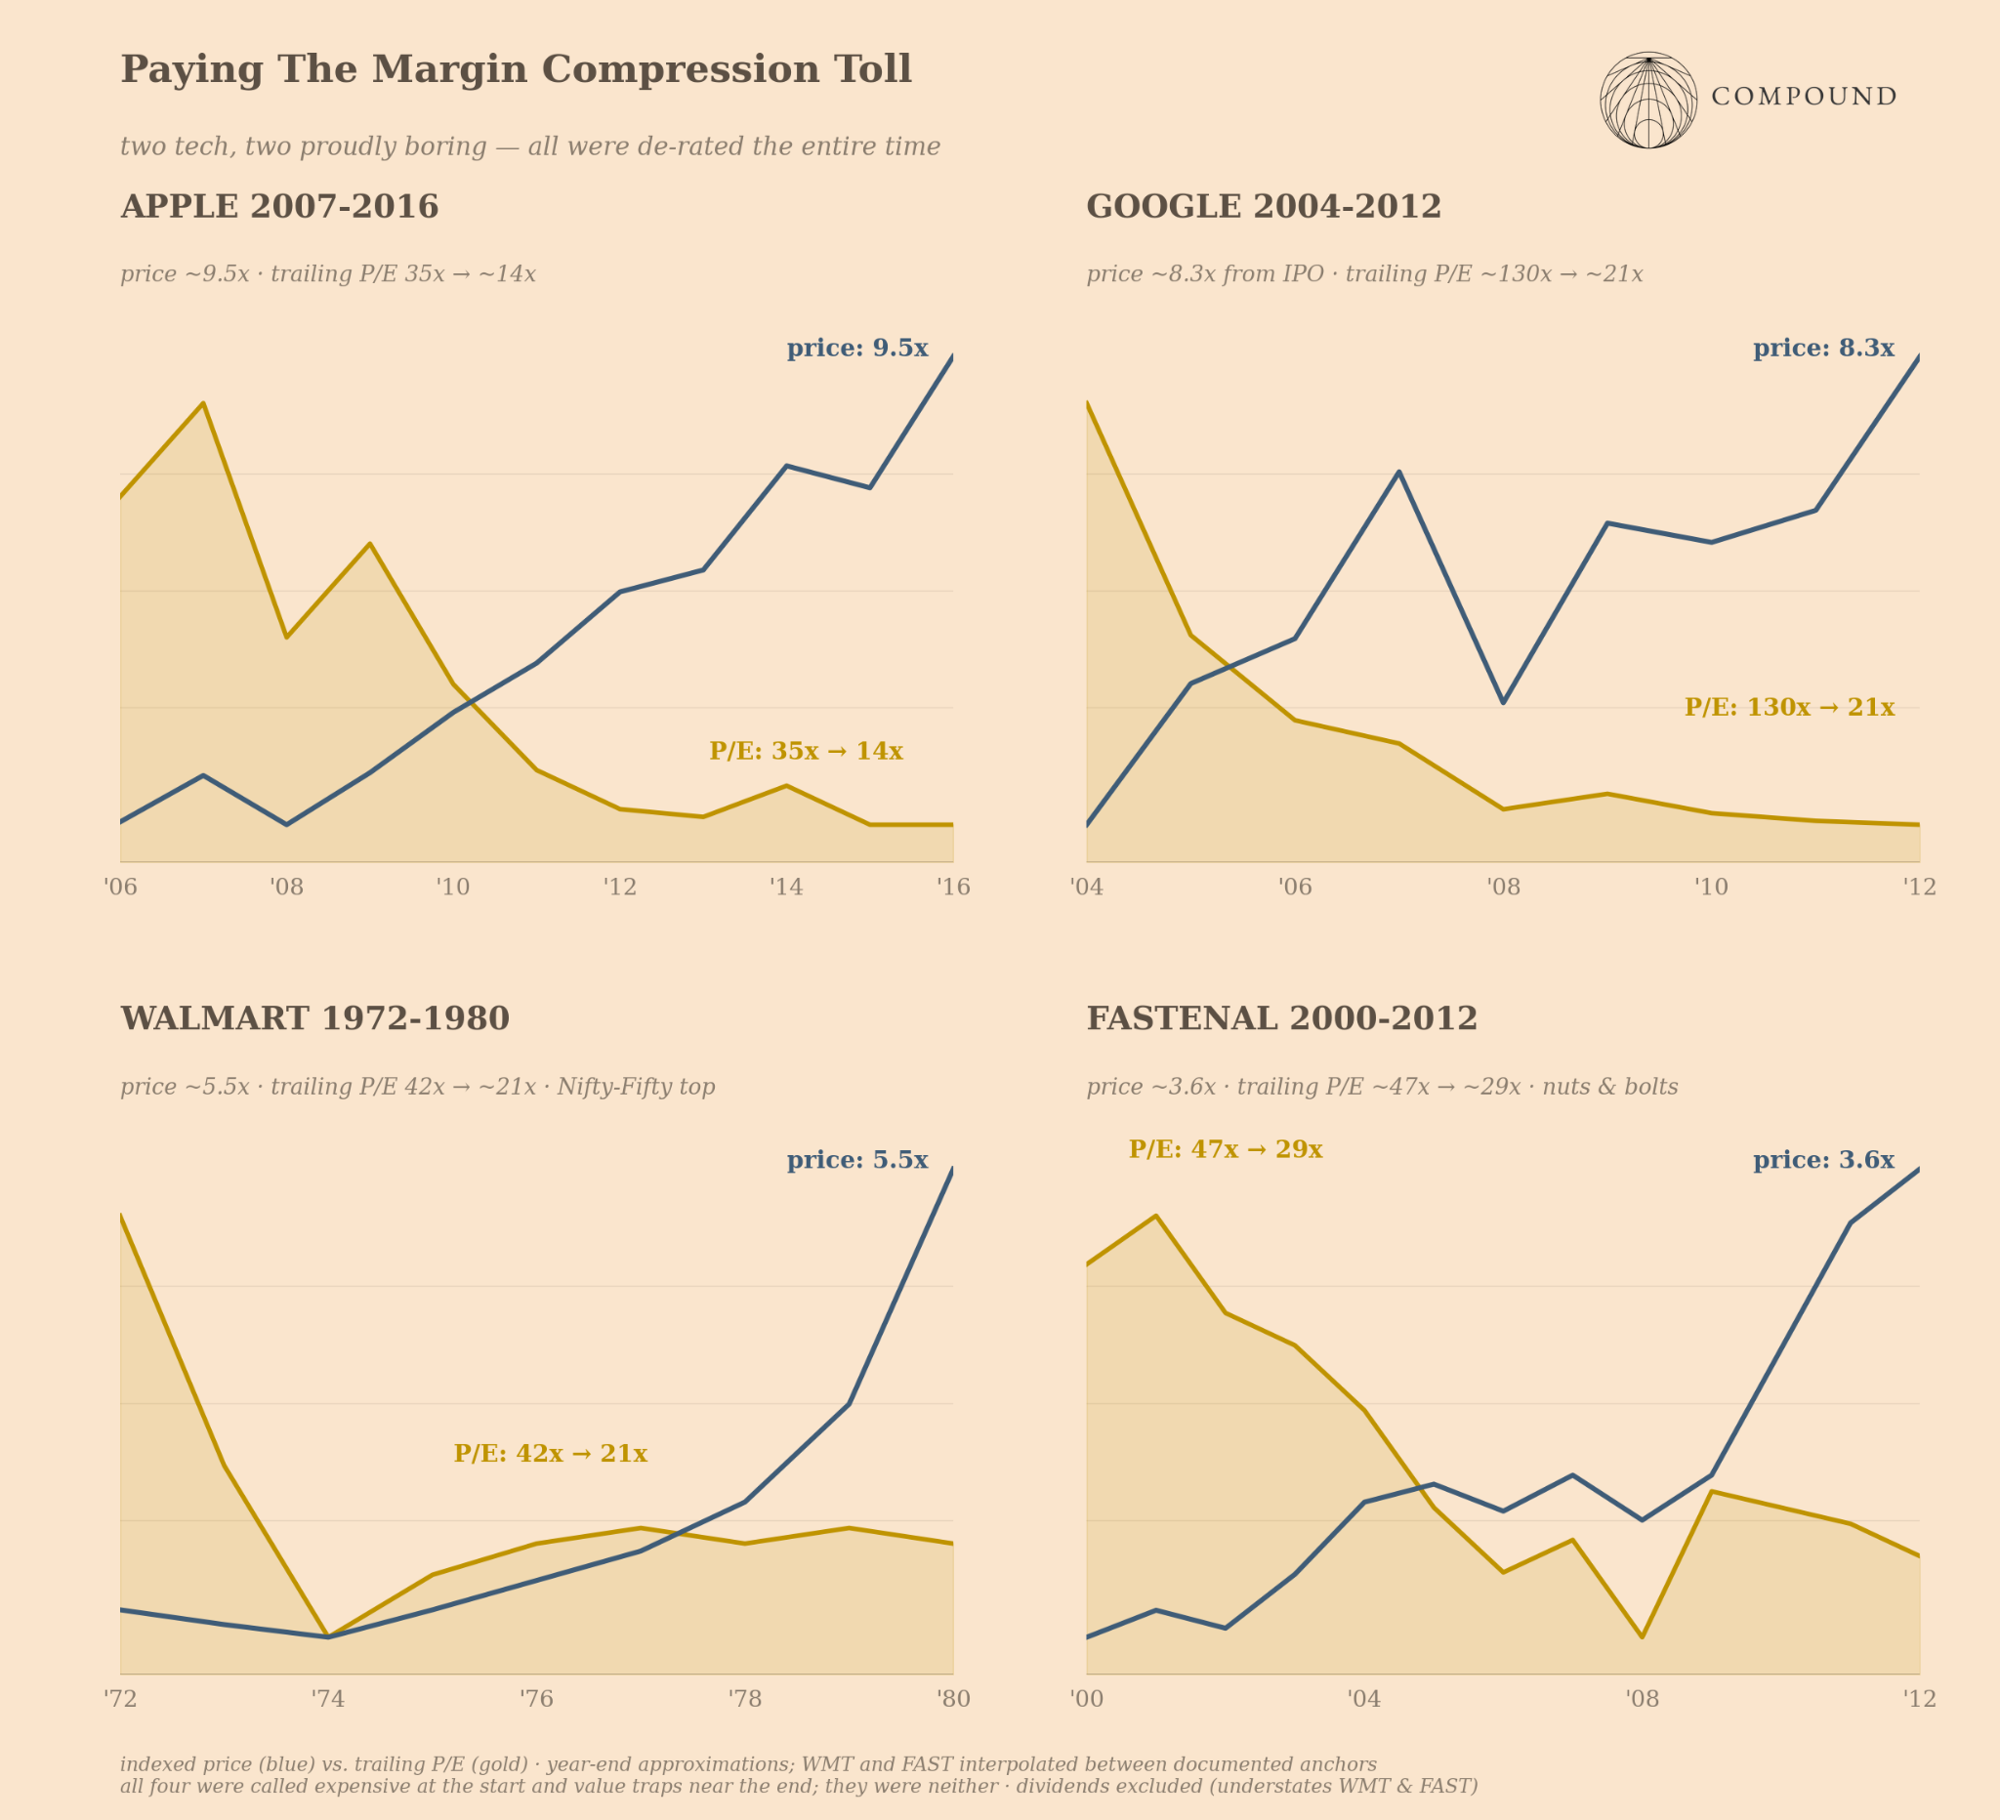
Наконец, стоит еще раз подчеркнуть, что распространенная ошибка каждой группы людей заключается в неспособности разделить две переменные в мультипликаторе, лишь в разной форме. Есть две группы, которые совершили ошибки противоположных направлений по сроку (久期), то есть недооценили долгий горизонт развития или долгую депрессию. Еще две группы совершили ошибки противоположных направлений в атрибуции качества, например, приписав качество категории неправильному активу или окрасив «чистые» активы эмоциональным шумом.
Сохранится ли такая ситуация?
На самом деле я считаю, что это будет ускоряться. Есть мнение, что по мере уменьшения количества людей, принимающих решения, а также получения нами практически бесконечных данных, рынки становятся все эффективнее. Но я не верю в это. Если что и меняется, так это рынки становятся менее эффективными, а мир — более нестабильным. Расхождение между восприятием и реальностью не является реликтом прошлых рыночных эпох. Если в ближайшие 5–10 лет этот разрыв не увеличится, я буду сильно удивлен.
Структура рынков сместилась в сторону предприятий, неясность фундаментальных показателей и динамики роста которых никогда прежде не была такой высокой. Заводы мелких товаров не имеют ничего общего с бизнес-моделями, которые мы видим сейчас (и увидим в будущем). Сегодня, благодаря концентрации на верхних уровнях, сам индекс по своей природе обладает более долгим сроком (久期).
Течения/конвективная система, о которой я писал ранее, буквально производит этих представителей Q2 и Q3 в промышленных масштабах. Ротации нарративов означают, что тот, кто находится под действием текущего шторма, может испытать двусторонний перерегулирование. После созревания каждого элемента возникает новая группа таких компаний.
ИИ одновременно убивает дешевую версию работы и повышает цену «реальной» или более сложной версии. Все фильтруемую/скринируемое (мультипликаторы, сопоставимые компании, документы, тональность телефонных конференций и т. д.) уже стало товаром. Окно возможностей для получения альфы через методы, основанные на данных, каждый раз стремительно сокращается. Но если мы гипотетически предположим, что у всех есть одинаково идеальный слой читаемости, то все преимущества исходят из решений и суждений вокруг нечитаемого слоя.
Частные рынки поглощают все большую долю самых экстремальных примеров среди этих компаний. У этих инструментов отсутствует непрерывное ценообразование, поэтому споры о мультипликаторах временно скрыты.
Есть много причин считать, что сегодня уникальное время. Но даже пока я пишу эти строки, я склонен утверждать: «В сегодняшнем мире главная опасность в том, что мы полагаем эти компании дорогими, хотя они вырастут далеко за рамки текущих ожиданий». Однако я не уверен, что это действительно верно. В первую очередь потому, что, по крайней мере на публичных рынках, оценка этих компаний исторически не является дорогой.¹⁶ Их прибыль растет с почти невозможной скоростью, поэтому мы фактически наблюдаем сжатие мультипликаторов.¹⁷ Это хорошая новость.
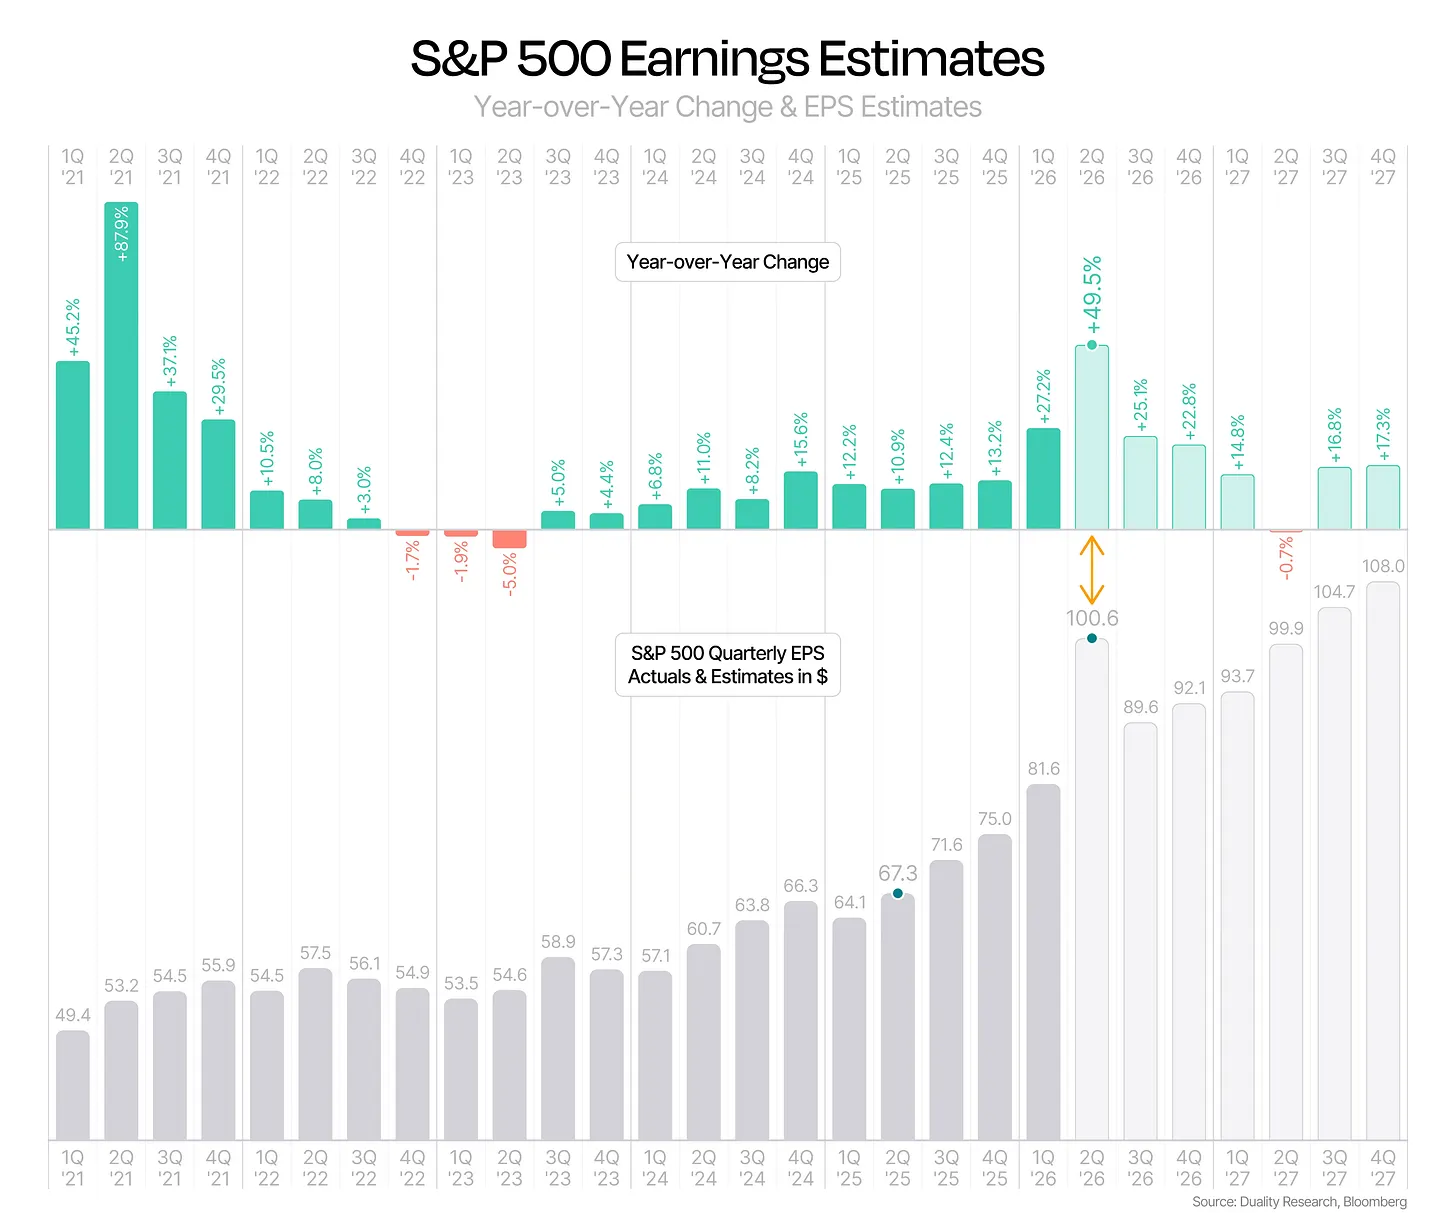
Плохая новость в том, что произойдет, если мы уже преодолели пик роста? В мире, где темпы замедляются, вы ожидаете разгона мультипликаторов? Вы действительно верите, что стоим на пороге стабильного роста ВВП на 8%? Знаете ли вы, когда в истории США в последний раз происходило нечто подобное? Будет ли这次 иначе? Я здесь намеренно провокационно, потому что реальность сложна, и я думаю, что такой она и останется. Помимо ИИ, происходит еще множество процессов.
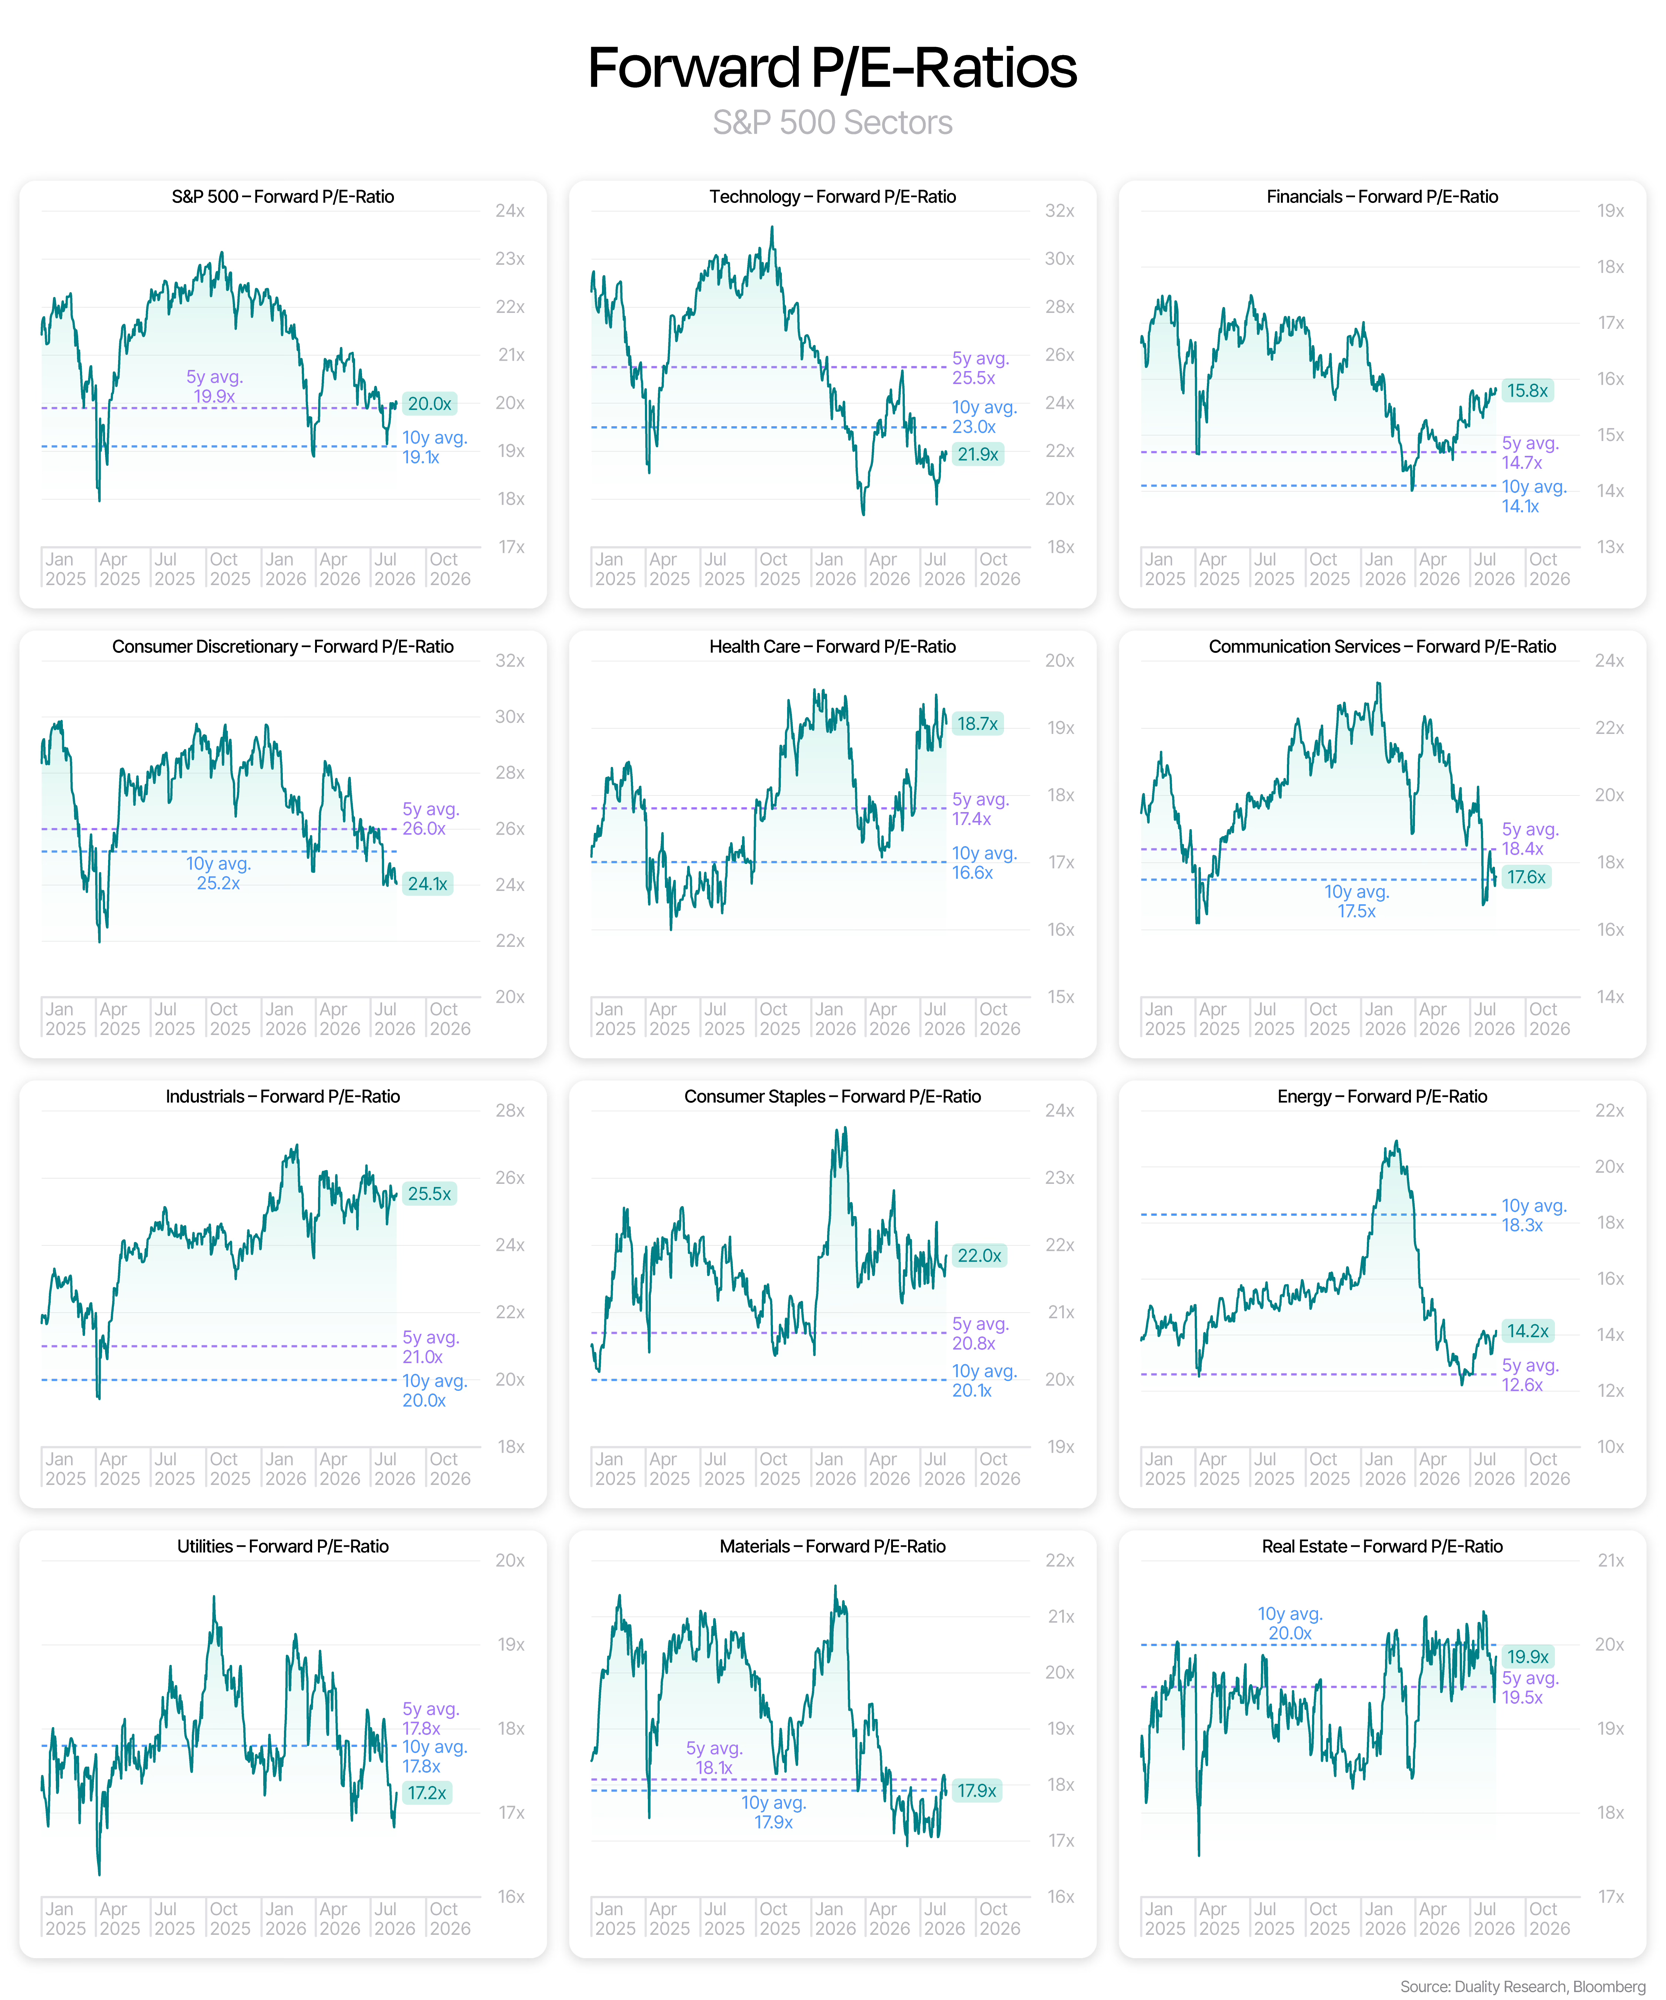
Каждый громкий основатель, инвестор, медиальный бренд и мыслитель имеет мотив продолжать нарратив: принятие оценки риска (то есть Q1) — необходимая часть новой игры сегодняшнего дня. Это поддерживает непрерывный приток капитала. Оно позволяет людям говорить фразы вроде «Мы демократизируем интеллект». Оно повышает ставки в финальной игре на курage (game of chicken). Но это также ставит доску в пользу моментиум-инвестирования. Когда речь идет о физических ограничениях и цепочках поставок, а не о бизнес-моделях SaaS, это гораздо более хрупкая игра. В эту сложную систему внедрено огромное количество левериджа и долгосрочных предположений. Даже незначительная пауза по времени или масштабу окажет существенное влияние на всю цепь.
Возможно, все получится. Это был бы идеальный вариант. Но независимо от того, встретим ли мы эйфорию или антиутопию, свойственная рынкам path dependence означает, что взглянув через 5 или 10 лет, мы почти наверняка засмеемся над тем, как выглядела [компания] с каким-то дальним мультипликатором. Единственный вопрос в том, каким будет этот смех…
Спасибо, что дочитали до «полупроснувшихся размышлений». Хотите узнать больше — подписывайтесь. Не хотите — нет.
Благодарность mike, jmo и BR за отзывы, помогшие мне структурировать мысли.
Отказ от ответственности:
Материалы данного сайта предназначены исключительно для образовательных и информационных целей. Никакое из вышеизложенного не является предложением или призывом к продаже или покупке ценных бумаг или долей. Он не заменяет профессиональную консультацию. Инвестиции связаны с рисками, включая возможность потери основного капитала.
1. Под «внутренне ярче» подразумевается, что они светят ярче физически, независимо от того, как это выглядит с Земли.
2. Я немного преувеличил, поскольку фундаментальные показатели большинства крупных технологических компаний всегда были отличными.
3. Действительно в США и в 12 из 13 широко развивающихся международных рынков.
4. База данных Кена Френча
5. Самые известные — Бен Грэм и Уоррен Баффетт. Баффетт знаменит тем, что создал традицию ежегодного паломничества инвесторов в Омаху, чтобы послушать его выступления.
6. Нет никакой случайности в том, что Сэм начинает с идеи масштаба, когда его спрашивают о рвах (moats) в этом новом мире: «Выдающийся интеллект может переноситься с любого продукта на любой другой. Сетевые эффекты по-прежнему создают конкурентное преимущество. Экономия на масштабе и способность производить самые дешевые вычислительные кластеры по-прежнему сохраняют конкурентные преимущества».
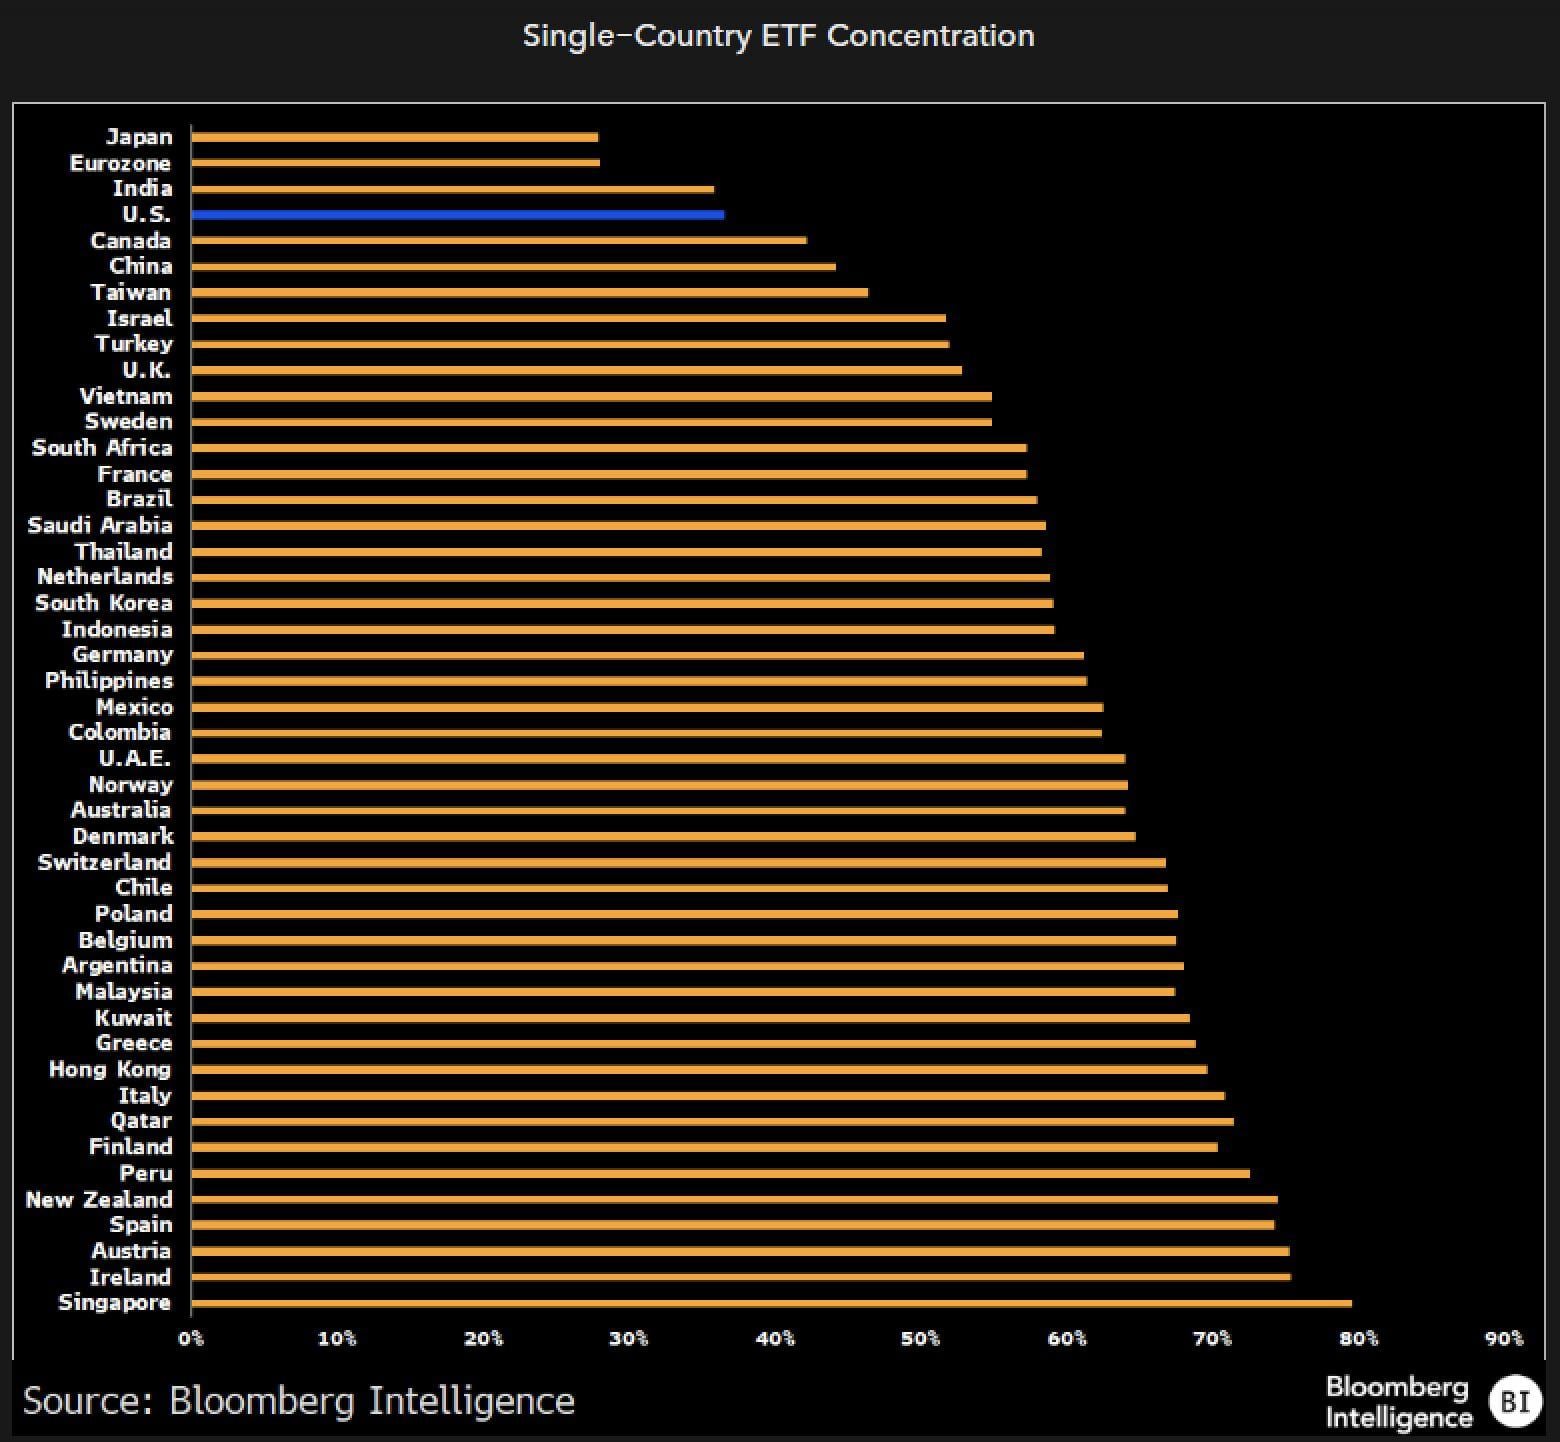
7. Предупреждение заключается в том, что существует критическая точка, после которой рынок, несмотря на рост, начнет дисконтировать мультипликаторы этих гигантов из-за закона больших чисел. Я считаю, что мы уже видели это на NVDA.
8. В настоящее время несколько устарело.
9. Немного забавно, что все широко признают правило 80/20, но мы не видим, как компании ежегодно увольняют более 50% сотрудников.
10. Это два связанных твита, которые я посчитал релевантными для данной более широкой дискуссии.
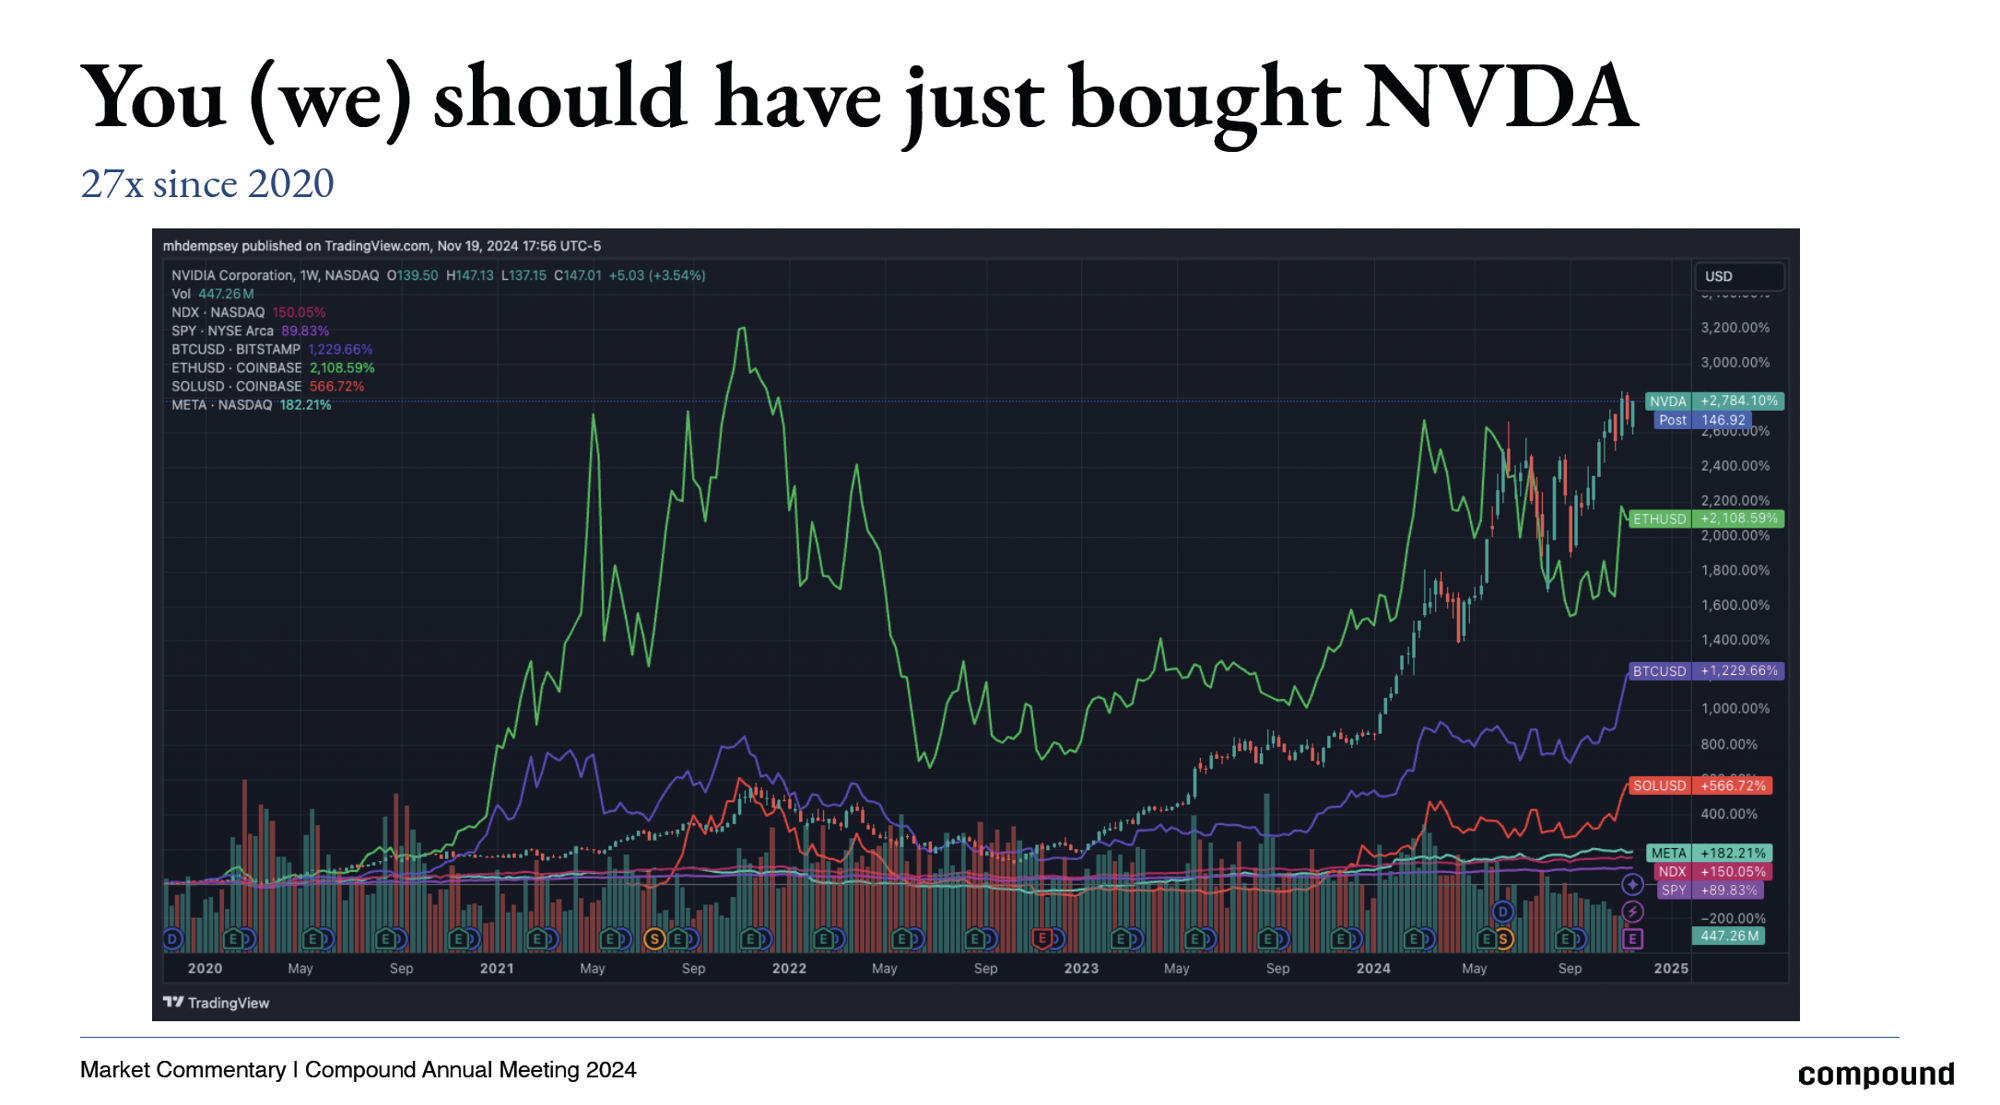
11. Конечно, сейчас легко сказать, что за последние 15 лет вам следовало держать только NVDA, но в этом суть. Через 15 лет люди скажут: «Вам следовало держать только ____».
12. Именно поэтому мы наблюдаем, что пики часто формируются вокруг «хороших» новостей, а дно — вокруг «плохих».
13. После того как она впервые дала потрясающие guidance для центров обработки данных, акции удвоились, а статические мультипликаторы выглядели сумасшедшими.
14. Даже тогда капитализация составляла около 40% от пика пузыря.
15. Я упрощаю.
16. NVDA практически находилась в консолидации с июля 2024 года по прошлый месяц, демонстрируя выполнение, столь же отличное, как ожидали все.














