Анализ отчета Goldman Sachs: целевой уровень S&P 500 — 8700 пунктов к концу следующего года, переход инвестиций в ИИ на новый этап формирует четыре ключевых направления
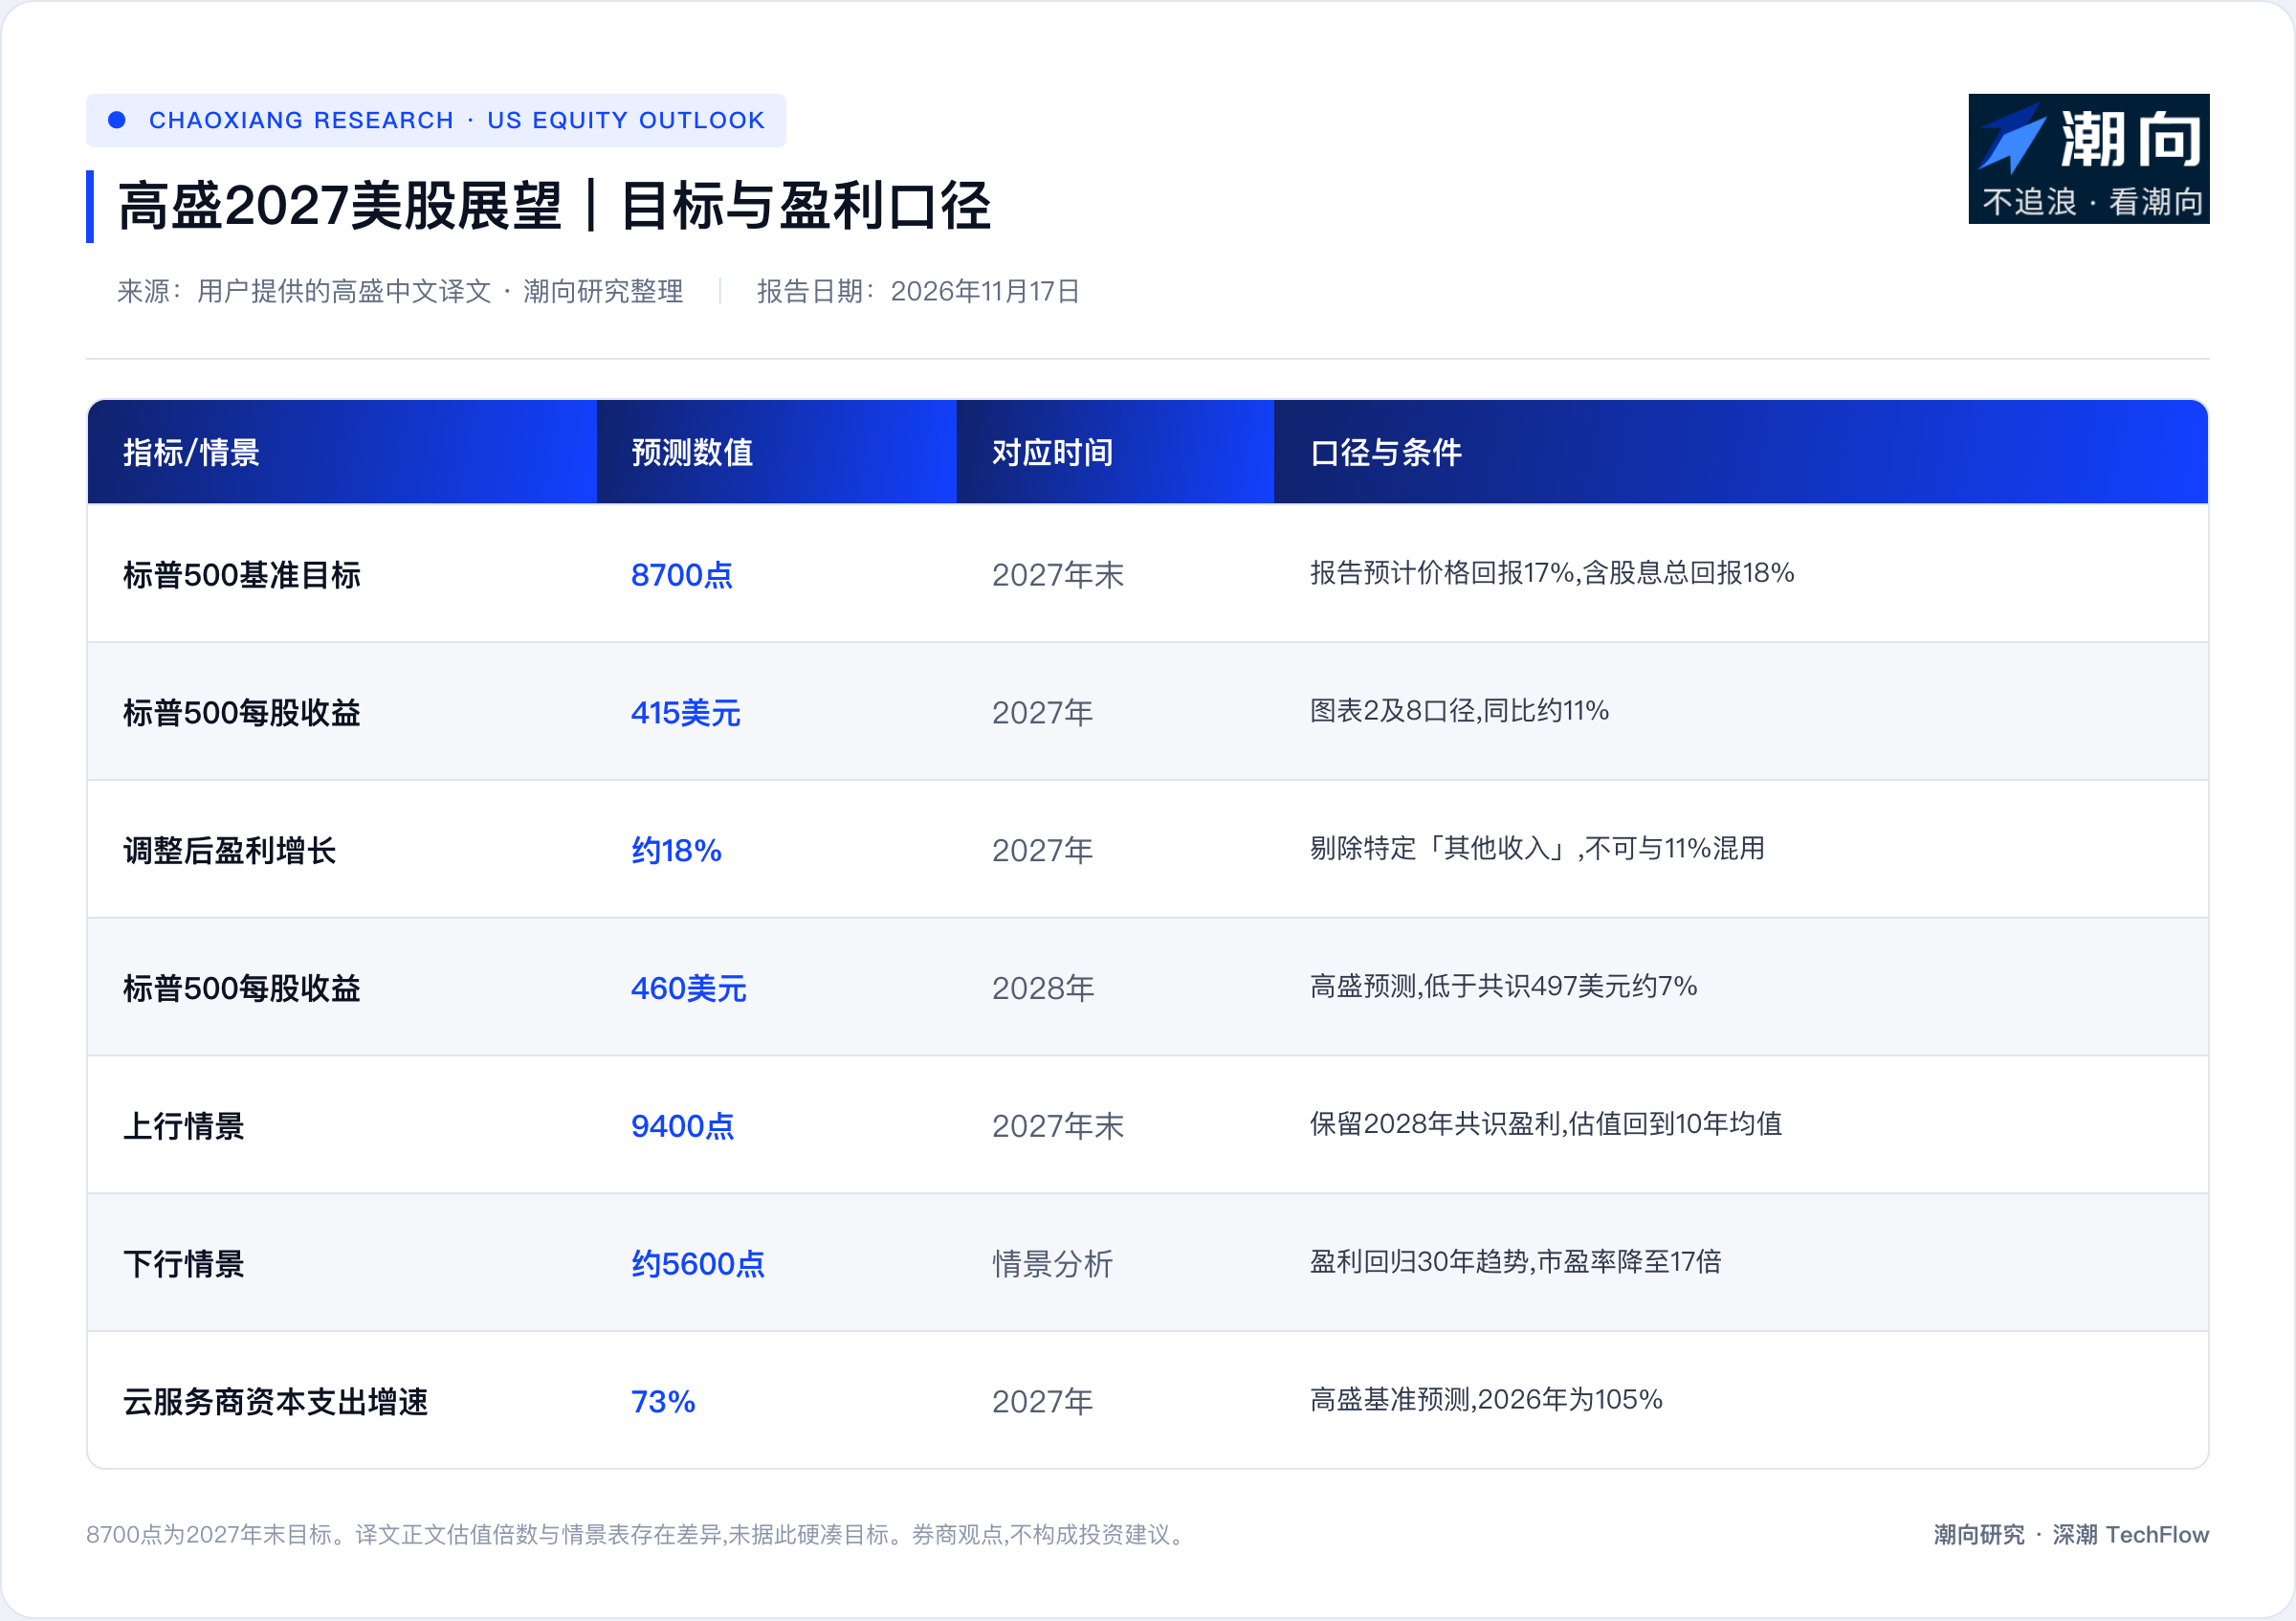
Супербичий тренд на рынке акций США не завершился, однако ажиотаж незаметно перешел в среднюю стадию. В прогнозе «Обзор рынка акций США на 2027 год», опубликованном Goldman Sachs 17 ноября 2026 года, отмечается, что здоровый экономический фундамент и непрерывные инвестиции в ИИ по-прежнему будут поддерживать рост индекса S&P 500 до отметки 8700 пунктов к концу 2027 года. Это означает, что американские акции сохраняют потенциал роста примерно на 17% в следующем году. Однако по мере того как темпы прироста капитальных расходов на ИИ достигнут пика, стиль торговли на рынке перейдет от спекуляций на инфраструктуре к прагматичному отслеживанию монетизации.
Охлаждение роста прибыли: базовая оценка фиксируется на уровне 18-кратного P/E
Рынок акций США в 2026 году диктовался резким скачком прибыли. Однако воспроизвести такой сверхвысокий темп роста в следующем году будет сложно.
Команда стратегии акций США в Goldman Sachs прогнозирует, что темп роста прибыли на акцию (EPS) индекса S&P 500 значительно замедлится с примерно 30% в 2026 году до 11% в 2027 году. Даже если исключить дополнительную выручку технологических гигантов, полученную за счет инвестиций, темп роста ядровой прибыли составит лишь около 18%.
Оценочные метрики выглядят относительно безопасно. Двенадцатимесячный форвардный P/E индекса S&P 500 сократился на 19% в течение 2026 года и в настоящее время снизился до уровня около 18х, что точно совпадает со средним значением за последние 10 лет.
Целевая цена в 8700 пунктов, установленная Goldman Sachs, выведена исходя из ожиданий по прибыли на 2028 год и применении коэффициента P/E 18х. На фоне двойной неопределенности — высокой ключевой ставки и развития технологий ИИ — Goldman Sachs считает маловероятным для рынка системное расширение мультипликаторов. В следующем году рыночный тренд должен опираться исключительно на реальный рост прибыли.
Смена эстафеты ИИ: вычислительная инфраструктура уступает место монетизации приложений
Главный инвестор в эту ИИ-кампанию начинает замедлять темпы вливаний капитала.
За прошедшие годы основная часть сверхдоходности на рынке акций США обеспечивалась за счет ИИ-инфраструктуры. По оценке Goldman Sachs, только капитальные расходы крупнейших облачных провайдеров дали 12 процентных пунктов роста общей прибыли рынка акций в 2026 году.
Переломный момент наступит в 2027 году. По мере дальнейшего роста абсолютного объема капитальных расходов их годовой темп, как ожидается, резко упадет с 105% до 73%. Давление амортизации, вызванное колоссальными инвестициями, начнет существенно снижать прибыль. К 2028 году чистое негативное влияние капитальных расходов облачных компаний на прибыль S&P 500 может достичь даже 5 процентных пунктов.
Течение капитала изменилось. Поскольку ожидания по акциям инфраструктурных компаний уже были чрезмерно завышены, Goldman Sachs рекомендует переключить внимание на следующий этап гонки. Фирмы, способные существенно монетизировать технологии ИИ или повысить производительность благодаря им, станут новыми фаворитами рынка. Чтобы минимизировать риски технологической нестабильности, Goldman Sachs отдает предпочтение реальным предприятиям с интенсивным основным капиталом или физической природой, извлекающим выгоду из роста производительности.
Возвращение корпоративного левериджа: лидеры по выкупу акций подтверждают свою дефицитную ценность
Ажиотажные инвестиции в ИИ не только обесценили будущие ожидания по прибыли, но и незаметно подтолкнули корпоративную задолженность вверх.
Кредитные стратеги Goldman Sachs прогнозируют, что объем выпуска инвестиционных и высокодоходных облигаций в США достигнет 2,8 трлн долларов США в 2027 году. Облачные провайдеры не только массово привлекают заемное финансирование внутри собственного баланса, но и несут огромные обязательства по аренде и закупкам вне баланса.
Цена наращивания долга для строительства инфраструктуры заключается в существенном истощении денежных потоков, возвращаемых акционерам. Темпы выкупа акций в индексе S&P 500 уже остановились в третьем квартале, а доходность от выкупа снизилась до 1,4%, установив новый минимум за два десятилетия в периоды без рецессии.
В условиях общего давления на корпоративный денежный поток компании-«короли выкупа» стали настоящим дефицитным активом. Goldman Sachs подчеркивает, что фирмы с мощным свободным денежным потоком, способные продолжать сокращать количество акций в обращении, получат сверхдоходность на фоне замедления макроэкономического роста.
Поиск жемчуга в секторе роста: защита от волатильности через оборонительные активы
Когда темп роста прибыли широкого рынка приблизится к двузначным значениям, рыночный фокус неизбежно сместится в сторону компаний, способных поддерживать внутренний органический рост.
Goldman Sachs проявляет оптимизм в отношении акций роста с характеристиками устойчивого долгосрочного расширения бизнеса. В контексте распределения по отраслям компания выделяет энергетическую инфраструктуру и логистику. Энергетическая инфраструктура является одним из редких на сегодня секторов, способного ускорить рост прибыли в следующем году. Транспортный сегмент, в свою очередь, предоставит отличную циклическую гибкость на случай макрoэкономического роста выше консенсус-прогнозов.
Оборонительные позиции также абсолютно необходимы. Чрезмерно высокая концентрация прибыли в широком рынке висит над акциями США как дамоклов меч. Goldman Sachs рекомендует использовать для защиты сектора здравоохранения и часть сегментов товаров повседневного спроса, котировки которых торгуются с дисконтом. Компании со средней капитализацией не только не перегрели ожидания по прибыли, но и торгуются с относительно низким мультипликатором P/E, являясь идеальным инструментом для диверсификации рисков против рыночных гигантов.
Данный материал представляет собой компиляцию и анализ исследовательского отчета стороннего брокера, подготовленную Chaoxiang Research. Указанные в статье рейтинги, целевые цены, прогнозы прибыли и соответствующие суждения являются точкой зрения аналитиков данного брокера, отражают позицию исключительно их организации, не выражают взгляды Chaoxiang Research и не служат основой для инвестиционных решений.
Инвестиции сопряжены с рисками, решения следует принимать самостоятельно. Материал не должен служить основанием для покупки или продажи каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo