Облачные капитальные расходы не замедляются, но сроки изменились | Анализ свежего отчета Morgan Stanley
15 ноября Morgan Stanley снизила ряд рейтингов. Объектами стали полупроводники для облака и традиционные накопители. В начале отчета признается, что эти понижения вызвали сопротивление инвесторов.
Ее ответ был предельно прямым. Спрос всё ещё высок. Но если ждать, пока «замедление капитальных расходов облачного сектора» станет очевидным, то коррекция цен уже произойдет.
Это отчет в формате вопросов и ответов, отвечающий на четыре наиболее острых вопроса инвесторов. Общая оценка отрасли остается «привлекательной». Общий сектор в фокусе, но конкретные акции лучше продавать заранее — такова позиция всего документа.
К отчету приложены имена четырех аналитиков.
Daniel Yen, Charlie Chan.
Daisy Dai, Ethan Jia.
Что именно спрашивают инвесторы?
Четыре вопроса, каждый острее предыдущего.
Первый вопрос: насколько обосновано пересмотр вниз прогноза прибыли Montage. Второй вопрос: каковы основания для сжатия мультипликаторов и где катализаторы.
Третий вопрос: изменились ли прогнозы отгрузок серверов и CPU, почему компания действует сейчас при столь сильном спросе. Четвертый вопрос: почему сохраняются рекомендации по CXMT и Nanya.
Отчет отвечает на каждый пункт последовательно. Четыре ответа вместе составляют главную мысль документа: спрос верен, но выбран неверный момент времени.
Заблаговременное снижение рейтинга
Ранее вышли два отчета. В одном говорилось о достижении роста облачных полупроводников пика, в другом — о потере ценовой власти традиционными накопителями. Данный отчет призван дать разъяснения после публикации этих материалов.
Будут понижены рейтинги двух категорий компаний. Первая — компании с высокой концентрацией риска в облачном сегменте, вторая — производители традиционных накопителей. Доходы первых зависят от развертывания серверов, вторых — от цен на память.
В первой категории Aspeed выпускает чипы управления серверами, а Montage занимается чипами интерфейса памяти. В отчете допущение по отгрузкам RCD на 2027 год пересмотрено в сторону большей осторожности.
RCD — это регистровая тактовая драйверная микросхема на модуле памяти. Она относится к «наполнению» каждого отдельного сервера, то есть определяет его единичную ценность. В документе отмечается, что потенциал в этой части сохраняется.
Во второй категории рейтинг Phison изменен на «продавать». Аналогичные корректировки получали Winbond и Macronix. Временной график пришелся преимущественно на 10 и 11 ноября.
Отчет не пытается маскировать понижение как панику по отрасли. Здесь неоднократно подчеркивается, что со стороны спроса показатели остаются сильными, а отчетность за третий квартал подтвердила текущие расходы. Изменилась лишь оценка момента времени.
Суть позиции можно выразить одной фразой. Когда замедление будет подтверждено цифрами, коррекция стоимости активов уже произойдет. Поэтому нужно сокращать позиции до того, как картина станет очевидной, а не после.
Спрос остался прежним, изменилось время поставки
Два самых значимых показателя на странице напрямую связаны с вопросами сроков.
Первый показатель касается 5 ГВт. Американская команда перенесла около 5 ГВт новых установок из 2028 года в 2029 год. Согласно методологии отчета, это равнозначно 20% от первоначально ожидаемого объема новых установок в 2028 году.
Второй показатель связан с прогнозом капитальных расходов. Прогноз затрат суперпользователей не изменился: $1,6 трлн в 2027 году и $1,8 трлн в 2028 году.
При сопоставлении этих двух чисел послание становится абсолютно понятным. Намерения по установке мощностей сохраняются, однако определить точное время закупки оборудования и его развёртывания становится сложнее. Заказы могут задерживаться, но они не исчезнут.
Понижение прогнозов обусловлено тремя источниками неопределённости: сроками закупок, переходом на новые платформы и исполнением цепочек поставок. Одновременно признаётся, что допущение по объёмам RCD на 2027 год может быть занижено.
Это положение стоит выделить отдельно. Завышенная осторожность в допущениях означает наличие потенциала для роста. Если заказы клиентов и процессы внедрения будут проходить гладче, чем предполагает текущий сценарий, данный резерв реализуется.
Сезон отчетности за третий квартал только завершился. Отчет считает, что именно сейчас целесообразно заложить повышенный риск. Причина заключается в неопределённости исполнения планов после промежуточных выборов в США.
Аналитики также обращают внимание на один нюанс. Намерение увеличить капитальные расходы и реальное их освоение — это разные вещи. Первое оценивается по guidance, второе — по фактическим закупкам оборудования и процессу развертывания.
Ценовая власть традиционных накопителей ослабевает
Проблема традиционных накопителей кроется не в отсутствии спроса, а в вопросах устойчивости цен и рентабельности.
В циклах роста долгосрочные соглашения с фиксированными ценами позволяют производителям быстро повышать тарифы. Однако при смягчении спроса защитная функция таких контрактов резко снижается.
Формулировка в отчете гласит: когда дефицит сужается, необходимо заново оценить устойчивость ценообразования и доходности. Обновлённая модель баланса спроса и предложения указывает на стабилизацию рынка к 2028 году.
Итоговый вывод транслируется через призму оценочных мультипликаторов. Более низкие мультипликаторы следует устанавливать до нормализации, а не дожидаться спада пиковой прибыли.
Этому суждению способствует ещё одна наблюдаемая тенденция. Масштаб пересмотров прибыли вверх начинает достигать потолка. Прозрачность прогнозов объемов производства серверов на 2028 год снижается.
Совокупность этих двух факторов снижает уверенность в экстраполяции темпов роста. Именно поэтому первыми подвергаются коррекции оценки, а затем обновляются финансовые прогнозы.
Две сохранённые компании имеют разную логику
Отчет сохраняет рекомендации «покупать» для CXMT и Nanya. Причины удержания позиций по этим двум эмитентам различаются.
Для CXMT выделяются три дополнительных драйвера. Расширение мощностей, локализация и переход на новые технологические узлы. Руководство сообщает, что клиенты уже забронировали производственные мощности на 2027 год под соответствующие продукты корпоративного класса.
Предложение DDR5 остаётся напряжённым. Это вторая причина сохранения рекомендаций по CXMT.
Nanya опирается на технологический прогресс и переход на стандарт DDR5. DDR5 уже генерирует около 10% её доходов. Этот вектор развития отличает компанию от других поставщиков DDR4.
Отчет содержит структурную оценку нишевых накопителей. Их производственная база меньше, цены более чувствительны к небольшим колебаниям спроса и предложения, а прямая зависимость от потребностей AI также ниже.
У этого утверждения есть две стороны. Гибкость показателей проистекает отсюда же, как и уязвимость.
Обе компании всё равно подвержены циклам рынка памяти. Разница заключается в том, что у CXMT присутствуют дополнительные драйверы роста, а у Nanya — более чёткая траектория технологического перехода.
Кто сохраняет рекомендацию «покупать» в списке наблюдения
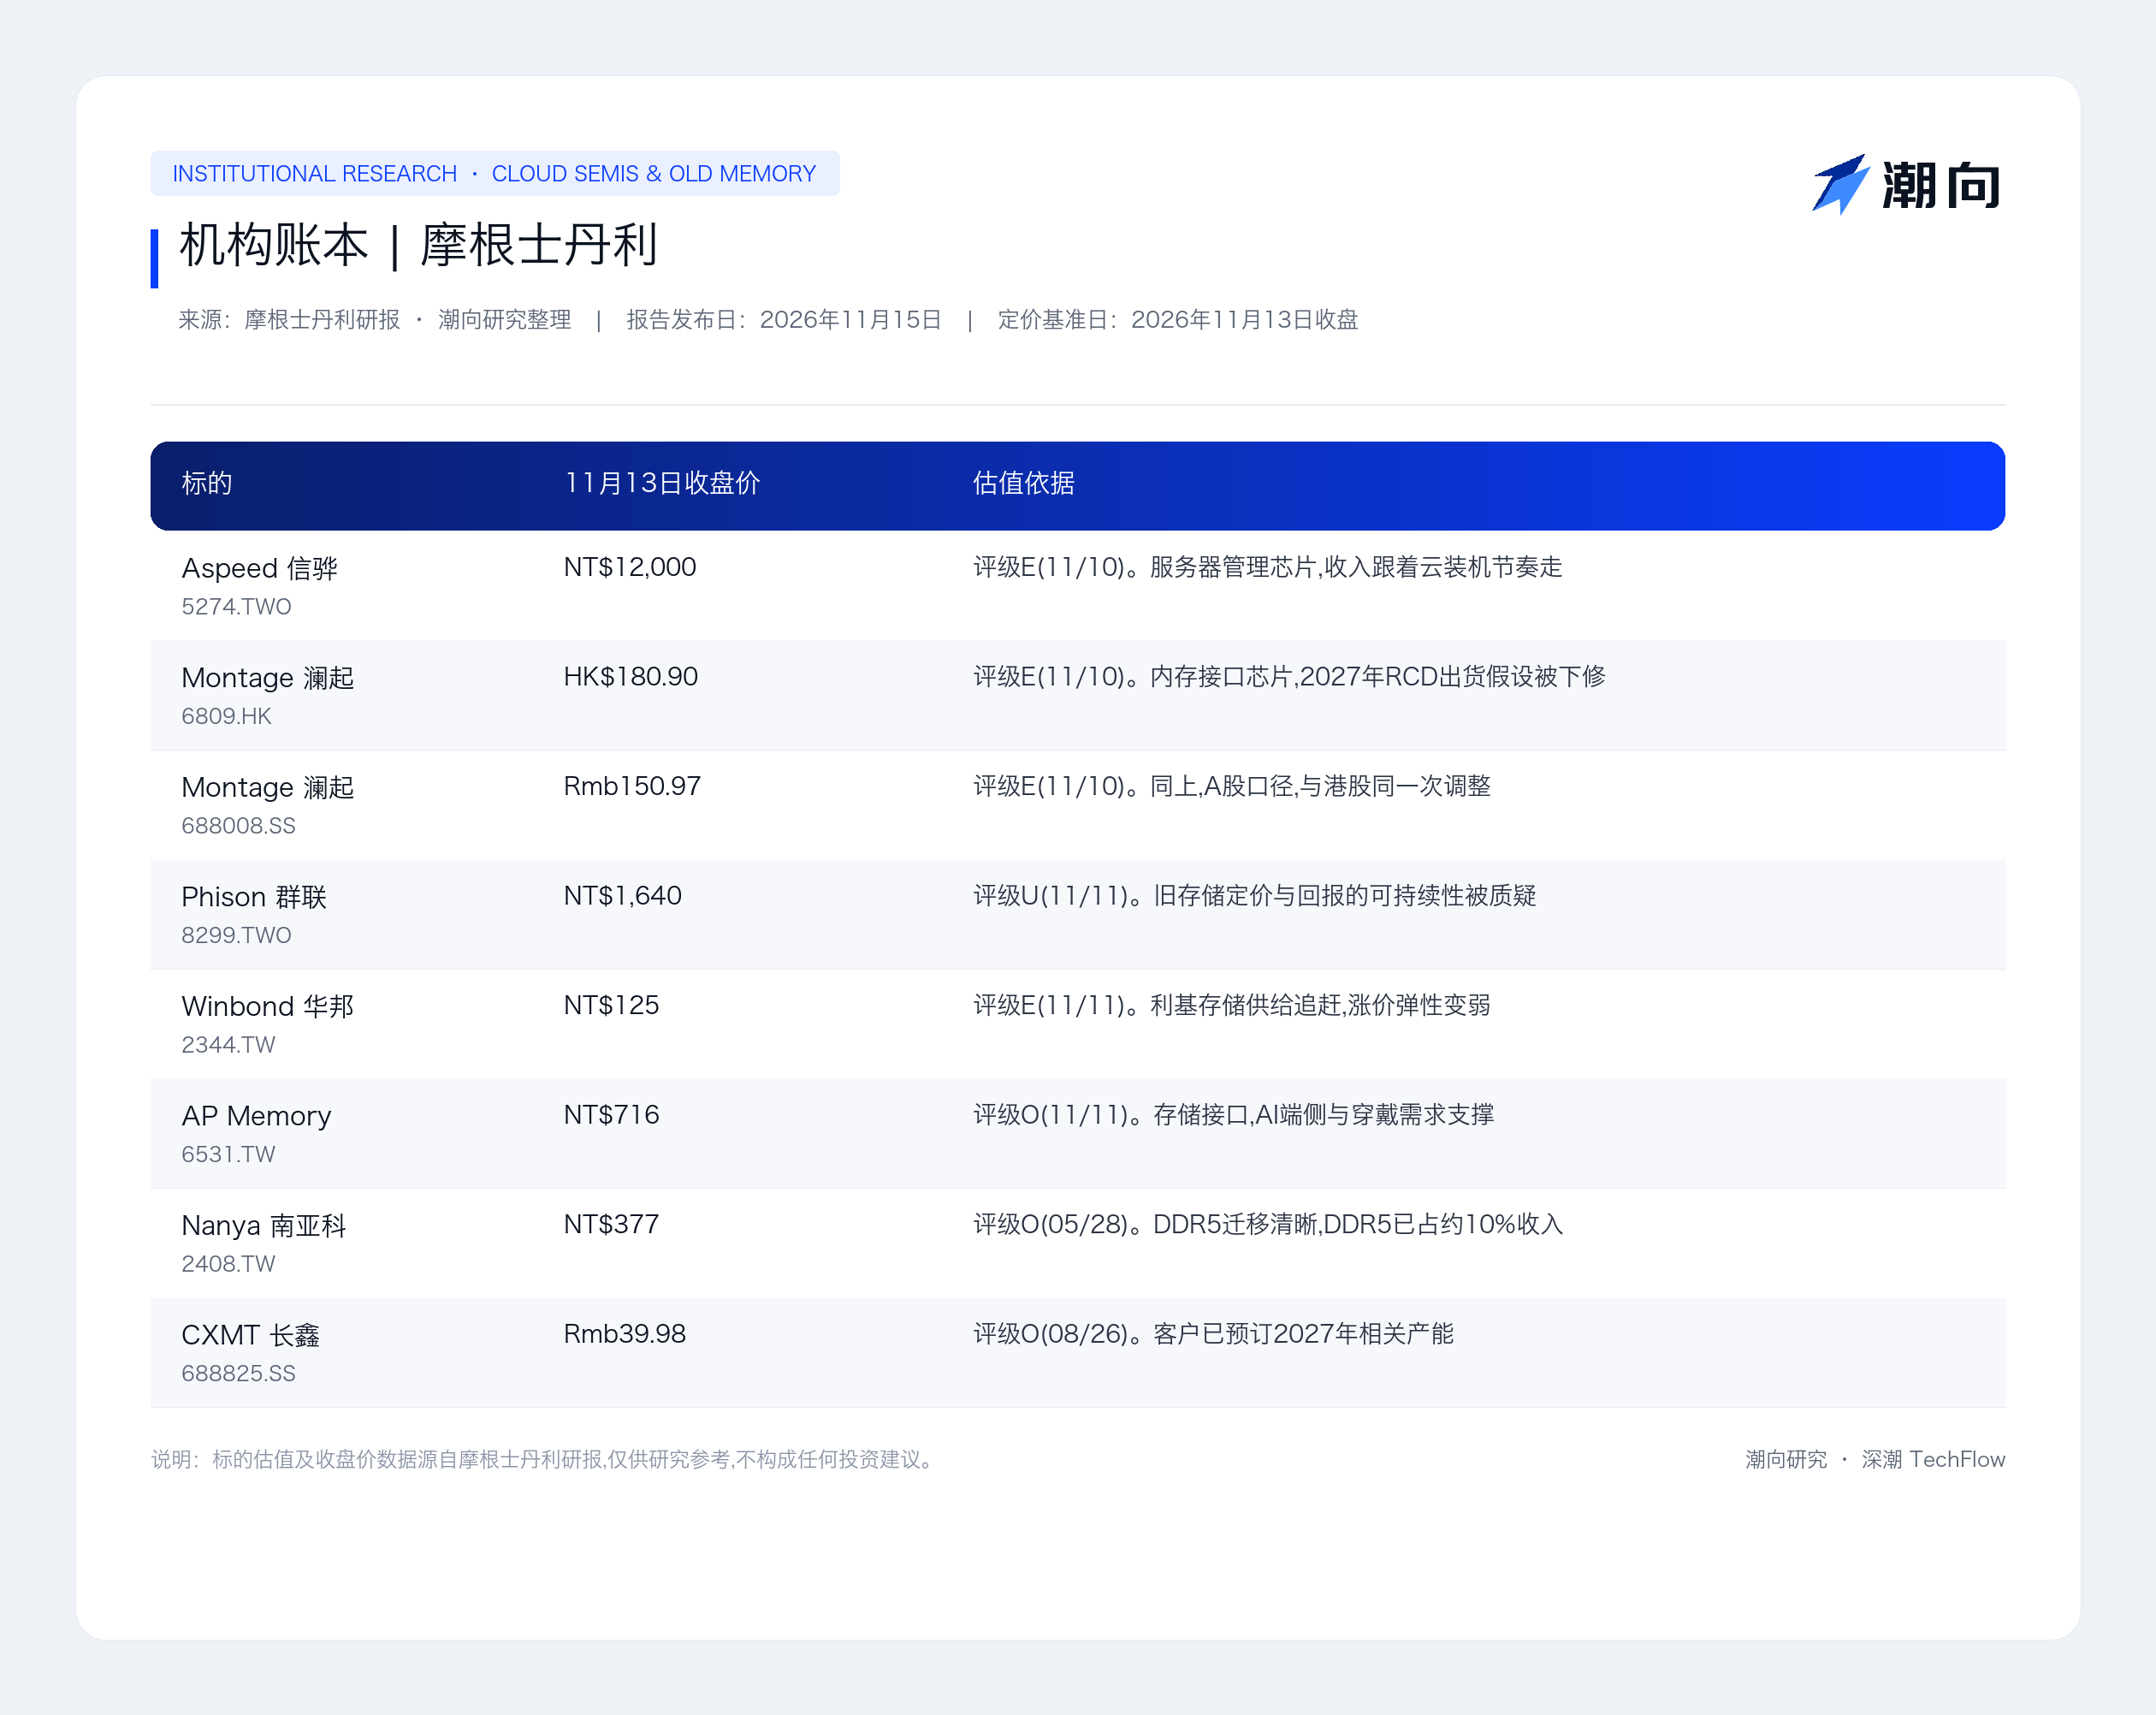
В конце документа приведен список наблюдений (coverage), содержащий рейтинги и закрытые цены акций по состоянию на 13 ноября. Целевых цен нет.
Сохраняют категорию «покупать»: TSMC, MediaTek, Alchip.
Также в этом статусе находятся SMIC, ASMPT и Global Unichip.
Получили категорию «продавать» также несколько компаний: MetaX, Vanguard, Silergy, Phison.
Кроме того, статус снижен у производителя силовых полупроводников AWSC.
Данные компании ближе всего относятся к сегменту традиционных накопителей и зрелым техпроцессам.
Если сопоставить список с текстом, распределение понижений становится ясным. Ключевыми линиями корректировок здесь выступают клиринг рисков в облачном сегменте и цены на традиционные накопители. Остальные позиции остаются без изменений.
Условия, при которых тезисы отчета потеряют силу
Оптимистам следует отслеживать три сигнала. Ускорение развертывания, пересмотр финансовых прогнозов вверх, повторная активизация капитальных расходов после первого квартала 2027 года.
Подтверждение любого из них сделает текущую осторожность необоснованной. Сам отчет выделяет ускорение внедрения как фактор, способный бросить вызов данной осторожной оценке.
Напротив, ослабление импульса заказов и замедление динамики роста цен считаются в отчете негативными катализаторами. Признаётся, что сроки реализации этих рисков остаются неопределёнными.
Все выводы документа базируются на одном допущении. Перенос на 5 ГВт действительно приведёт к задержке заказов на оборудование. Если это предположение не сработает, понижение рейтинга окажется преждевременным.
Отчет также оставляет два важных условия. Во-первых, ценовая эластичность нишевых накопителей высока: при росте цены скачут стремительно, падая с той же скоростью. Во-вторых, прямое воздействие на потребности AI минимально. В случае охлаждения AI-нарратива удар по этим компаниям будет ограничен.
Эти два обстоятельства объясняют, почему в рамках одного документа происходит одновременное снижение и увеличение позиций. Перед ними стоят рынки, находящиеся в разных фазах цикла.
Стоит отметить ещё один контрольный период. Guidance по капитальным расходам за первый квартал 2027 года станет первой точкой проверки данного вывода. Если руководство предприятий скорректирует прогноз вверх, текущая осторожность должна уступить место оптимизму.
Как читать таблицу рейтингов
Рейтинги привязаны к общей доходности (total return) с поправкой на риски на горизонте от 12 до 18 месяцев. Целевые цены рассчитываются на тот же период. Следовательно, это среднесрочная оценка, а не краткосрочный взгляд.
Значение трёх категорий должно быть уточнено. «Покупать» означает превышение средней доходности среди компаний в поле наблюдения, «нейтрально» соответствует рыночному уровню, а «продавать» указывает на отставание от средних показателей.
Рейтинги отражают относительную динамику, а не гарантируют абсолютный рост или падение. Даже при положительной оценке отрасли («привлекательно») не каждая бумага гарантированно продемонстрирует рост.
Цены в таблице соответствуют значениям закрытия торгов по состоянию на 13 ноября. Они служат базисом для расчета, а не целевыми уровнями. В отчете указано, что исторические котировки не скорректированы на сплиты акций.
Заключительное предупреждение: ценность данного документа заключена не в самом выводе, а в выборе момента времени. В тексте одновременно заявляется о «высоком спросе» и необходимости ухода с позиций сейчас. Читателям предстоит самостоятельно определить, какой из этих факторов реализуетcя первым.
Институциональная бухгалтерия | Morgan Stanley
Источник: исследование Morgan Stanley · подготовлено TechFlow | Дата публикации отчета: 15 ноября 2026 г. | Базовая дата цены: закрытие торгов 13 ноября 2026 г.
Стандартное примечание к содержанию исследовательского отчета (точка зрения брокерской компании, не позиция TechFlow)
Данный материал представляет собой структуризацию и интерпретацию стороннего исследования брокерской компании подготовленную TechFlow. Приведенные в тексте рейтинги, целевые цены, прогнозы прибыли и иные оценки являются исключительно позицией аналитиков данной брокерской фирмы, отражают точку зрения их учреждения и не выражают взгляды TechFlow, а также не служат рекомендацией к действию.
Рынок сопряжен с рисками, решения должны приниматься самостоятельно. Настоящий материал не должен служить основанием для покупки или продажи каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo