Роялти ARM от дата-центров выросли почти вдвое, но цель по выручке от чипов собственной разработки на 2031 год сокращена на треть | разбор нового отчета Morgan Stanley
В 2027 финансовом году роялти-доходы Arm от архитектуры для дата-центров, как ожидается, увеличатся почти вдвое, однако прогноз выручки от процессоров собственной разработки на 2031 финансовый год был снижен до уровня менее 10 млрд долл., что ниже целевой отметки руководства в 15 млрд долл.
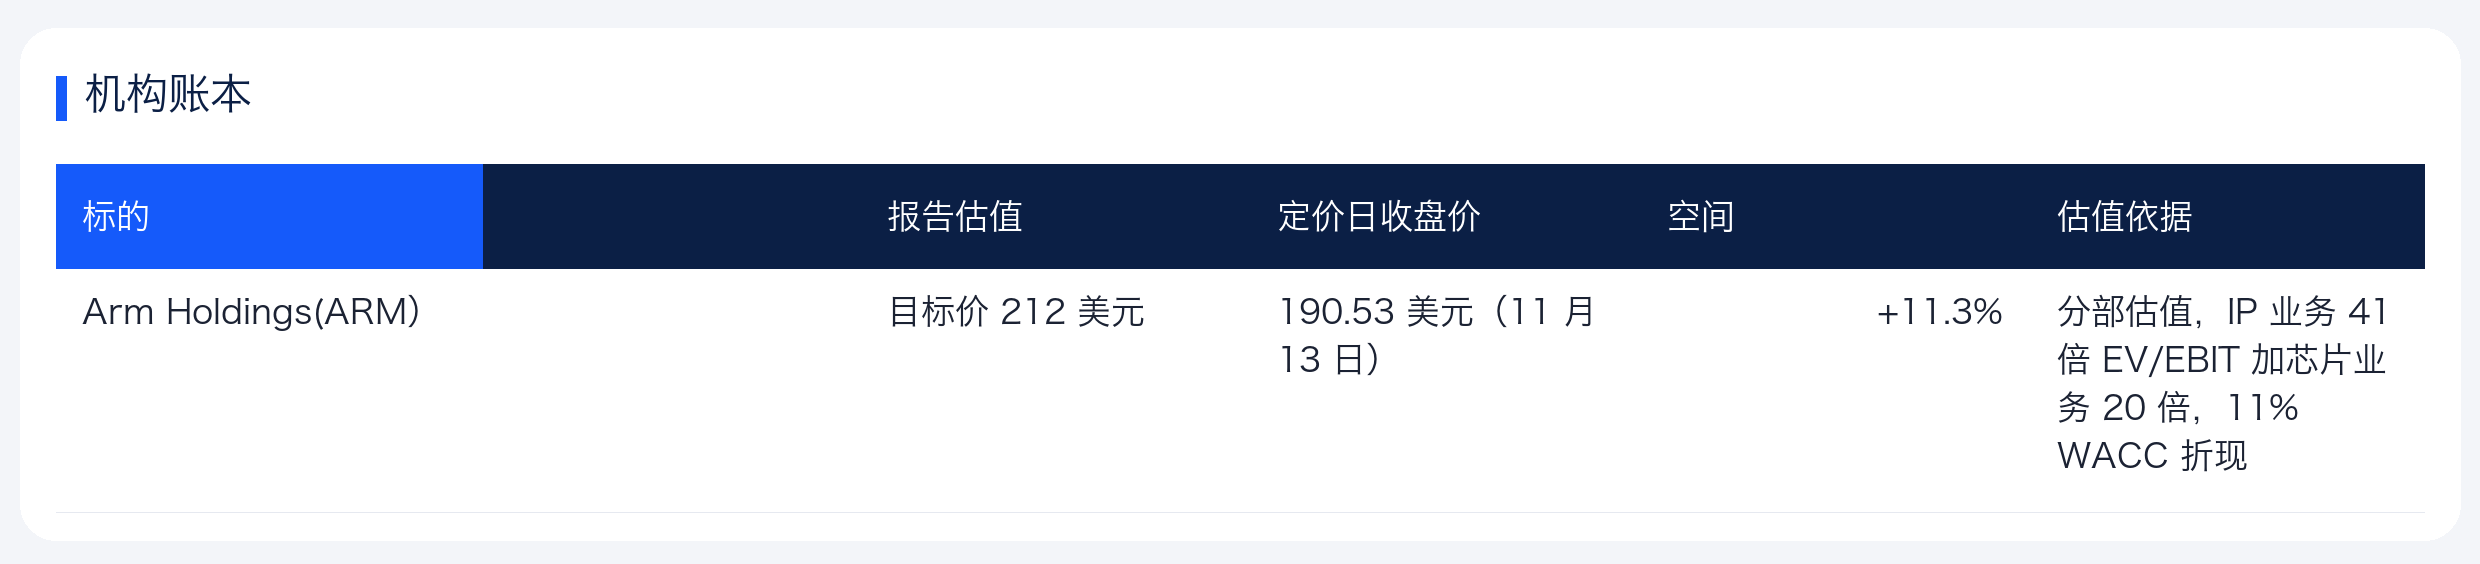
Команда аналитиков Morgan Stanley во главе с Ли Симпсоном в отчете от 16 ноября повысила прогноз роялти-доходов от облачных вычислений, одновременно снизив ожидания по мобильным роялти и долгосрочные прогнозы по чипам собственной разработки, сохранив рейтинг «нейтральный» (Equal-weight) и целевую цену в 212 долл. для акций Arm Holdings (ARM).
По мнению аналитиков, на этапе трансформации, когда запуск процессоров собственной разработки будет оказывать давление на валовую маржу, дальнейший потенциал роста котировок появится только при подтверждении эффекта операционного рычага и выполнении целей по внедрению к 2030 году.
Мобильное направление замедляется, драйвер роста переходит к дата-центрам
Сегмент мобильных устройств остается основой для роялти-доходов Arm, однако темпы его роста замедляются. На фоне ослабления поставок глобальных смартфонов Morgan Stanley прогнозирует рост мобильных роялти в 2027 финансовом году лишь на 3%, что значительно уступает показателю примерно 28% в 2026 финансовом году.
К 2028 финансовому году стабилизация поставок продукции Apple и рост проникновения архитектуры v9 и подсистем вычислений (CSS) позволят возобновить рост мобильных роялти до приблизительно 14%. При этом доля смартфонов в общих роялти-доходах сократится до около 37%.
Реальным двигателем роста стала область облачных дата-центров.
По мере того как крупнейшие гиперскейлеры массово разворачивают процессоры на базе архитектуры Arm рядом с ускорителями ИИ, а также в связи с ростом числа ядер на каждом чипе, что увеличивает роялти с каждой единицы продукции, Morgan Stanley повысил прогноз роялти-доходов от дата-центров в 2027 финансовом году на 9% — до 686 млн долл., а на 2028 финансовый год — на 17% — до 1,15 млрд долл.
В отчете прогнозируется рост совокупных роялти от облачного ИИ на 86% в годовом исчислении в 2027 финансовом году, при этом доля дата-центров в общем объеме роялти увеличится с 14% в 2026 финансовом до 31% в 2028 финансовом году. Основанием для данного повышения послужило наращивание объемов внедрения чипов Amazon Graviton, Google Axion и NVIDIA Vera как в интегрированных, так и в автономных системах для задач инференса.
Дефицит электроэнергии тормозит строительство ЦОД, долгосрочные цели по собственным CPU урезаны на треть
На фоне укрепления доходов от роялти ожидания относительно долгосрочного запуска выпуска процессоров собственной разработки Arm были серьезно охлаждены компанией Morgan Stanley.
Аналитики сохранили прогноз выручки от собственных чипов Arm в 2028 финансовом году практически без изменений (около 1,5 млрд долл.), однако резко снизили на 38,2% прогноз выручки от процессоров собственной разработки в 2031 финансовом году, опустив его ближе к 10 млрд долл., что существенно ниже внутреннего ориентира руководства в 15 млрд долл.
Дефицит электроэнергии стал первым физическим препятствием на пути дальнего развертывания.
Команда стратегического анализа технологического сектора США при Morgan Stanley оценила, что в период с 2026 по 2028 год центры обработки данных США столкнутся с чистым дефицитом мощности в 44 ГВт, что составляет 38% от общего спроса на электроэнергию в этот период. Задержки с подключением объектов к электросетям напрямую ограничивают темпы внедрения процессоров для оркестровки нагрузок инференса.
Согласно моделированию отчета, адресуемый рынок процессоров для инференса в мире вырастет с примерно 4 ГВт в 2027 финансовом до около 19 ГВт в 2031 финансовом, где доля Arm может увеличиться с 7% до 42%. Однако даже при успешном росте рыночной доли ценовая конкуренция все равно съест часть потенциальной выручки.
В условиях обострения конкуренции на рынке пользовательских чипов Morgan Stanley предполагает, что средняя продаваемая цена за одно ядро процессоров собственной разработки Arm будет снижаться примерно на 5% каждое поколение. Это расхождение с планом руководства, рассчитывающим сохранить устойчивость цен за счет интеграции сетевых компонентов и интерфейсов ввода-вывода.
Производство чипов снижает валовую маржу, операционный леверидж проходит проверку на прочность
Переход от чистой продажи интеллектуальной собственности (IP) к одновременному сбыту физических чипов вызывает резкие изменения в структуре прибыли Arm.
В 2026 финансовом году общая валовая маржа Arm составляла внушительные 97,5%. По мере начала поставок первых процессоров собственной разработки, сдерживаемых мощностями контрактного производства кристаллов, этапами тестирования и напряжением в поставках микросхем памяти, Morgan Stanley оценивает валовую маржу этого направления всего в около 35%.
Рост объемов продаж низко-маржинального оборудования окажет прямое негативное влияние на общую рентабельность компании.
Согласно прогнозам отчета, общая валовая маржа Arm будет ежегодно снижаться с 97,5% в 2026 финансовом до 95,4% в 2027 финансовом, 86,9% в 2028 финансовом и дополнительно упадет до 85,0% в 2029 финансовом. Одновременно будут стремительно расти расходы на НИОКР, которые, как ожидается, увеличатся с 2,776 млрд долл. в 2026 финансовом до 4,128 млрд долл. в 2029 финансовом.
Из-за этого наблюдается четкая дивергенция в динамике прибыли. Morgan Stanley скорректировал вниз прогноз корректированной прибыли на акцию (EPS) Arm за 2027 финансовый год на 1% — до 2,23 долл., однако в последующие периоды, по мере роста выручки, который позволит снизить долю расходов на НИОКР, прогнозы скорректированной EPS за 2028 финансовый и 2029 финансовый годы были повышены на 14% и 9% соответственно — до 3,95 долл. и 5,66 долл.
Раздельная оценка бизнес-направлений: целевая цена 212 долл. подразумевает 11% роста
Учитывая кардинально разные бизнес-модели двух направлений, команда Morgan Stanley применила метод суммирования секторов (SOTP) для повторной оценки Arm.
Под влиянием снижения средней оценки всего сектора полупроводниковой IP, компания понизила множитель корпоративной стоимости к EBIT (EV/EBIT) для традиционного IP-бизнеса Arm на 2029 финансовый год с 49x до 41x, оставаясь в верхней части исторического диапазона. Для развивающегося бизнеса процессоров собственной разработки назначен коэффициент оценки в 20x, что ниже среднего показателя по мировому рынку полупроводников.
После объединения обоих направлений и дисконтирования по средневзвешенной стоимости капитала (WACC) в 11% была получена целевая цена в 212 долл., что обеспечивает потенциал роста на 11,3% по сравнению с ценой закрытия торгов 13 ноября в размере 190,53 долл.
Также в отчете представлены расчеты оптимистичного и пессимистичного сценариев. В случае перевыполнения планов по внедрению ИИ и облачных решений, а также преждевременной оценке рынка по результатам 2031 финансового года (50x для IP-бизнеса и 20x для чипового), котировки могут достичь 370 долл., хотя имплицированная вероятность такого сценария близка к 0%. При реализации негативного варианта, если собственные чипы начнут работать в убыток, ставки конечных роялти ослабеют или компания потерпит крупное поражение в судебных тяжбах, акции могут просесть до 65 долл., при этом имплицированная биржей опционов вероятность пробоя этого уровня составляет около 13,1%.
Инвесторам в ближайшее время необходимо обратить внимание на две ключевые точки подтверждения: сможет ли сотрудничество по раннему внедрению программного лицензирования и следующей архитектуры v10 сохранить высокие темпы роста на 50% в годовом исчислении, и увеличат ли объемы поставок процессоров собственной разработки операционную маржу компании до более чем 30% в соответствии с прогнозами на 2028 финансовый год.
Сводка институциональных оценок
Настоящий материал подготовлен исследовательским агентством Chaotiang на основе анализа отчетов сторонних брокерских компаний. Приведенные в статье рейтинги, целевые цены, финансовые прогнозы и соответствующие выводы отражают исключительно мнение аналитиков данной брокерской фирмы, передают позицию их работодателя и не выражают точку зрения Chaotiang, а также не являются инвестиционной рекомендацией.
Инвестиции сопряжены с рисками, решения принимаются самостоятельно. Материалы настоящей статьи не должны служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo