


Разбор отчета Goldman Sachs: расширение энергосетей придется ждать восемь лет, а дата-центрам ждать некогда — накопители энергии уже начали принимать заказы.
Автор: Рита
Краткий обзор от Чжаосян
Центры обработки данных переживают кризис электропотребления. Для перехода GPU с 0% до 100% нагрузки требуется всего несколько миллисекунд, и традиционная электросеть не способна выдержать такие колебания. 16 июля Goldman Sachs опубликовала отчет о рынках накопителей энергии, в котором выводы были однозначными: расширение традиционных сетей требует четырех–восьми лет, тогда как развертывание систем хранения энергии занимает двенадцать–восемнадцать месяцев, что делает их самым быстрым решением для «приоритетного подключения» дата-центров.
Аналитический отдел Goldman Sachs по коммунальным услугам недавно повысил прогноз роста спроса на электроэнергию в США с 2,6% до 3,2%, при этом главным фактором выступает сектор дата-центров. Из них 0,5 процентных пункта приходится на режим «за учетным прибором» (behind-the-meter), когда центры генерируют и накапливают энергию самостоятельно, что эквивалентно ежегодному спросу около 3 ГВт постоянного тока к 2030 году.
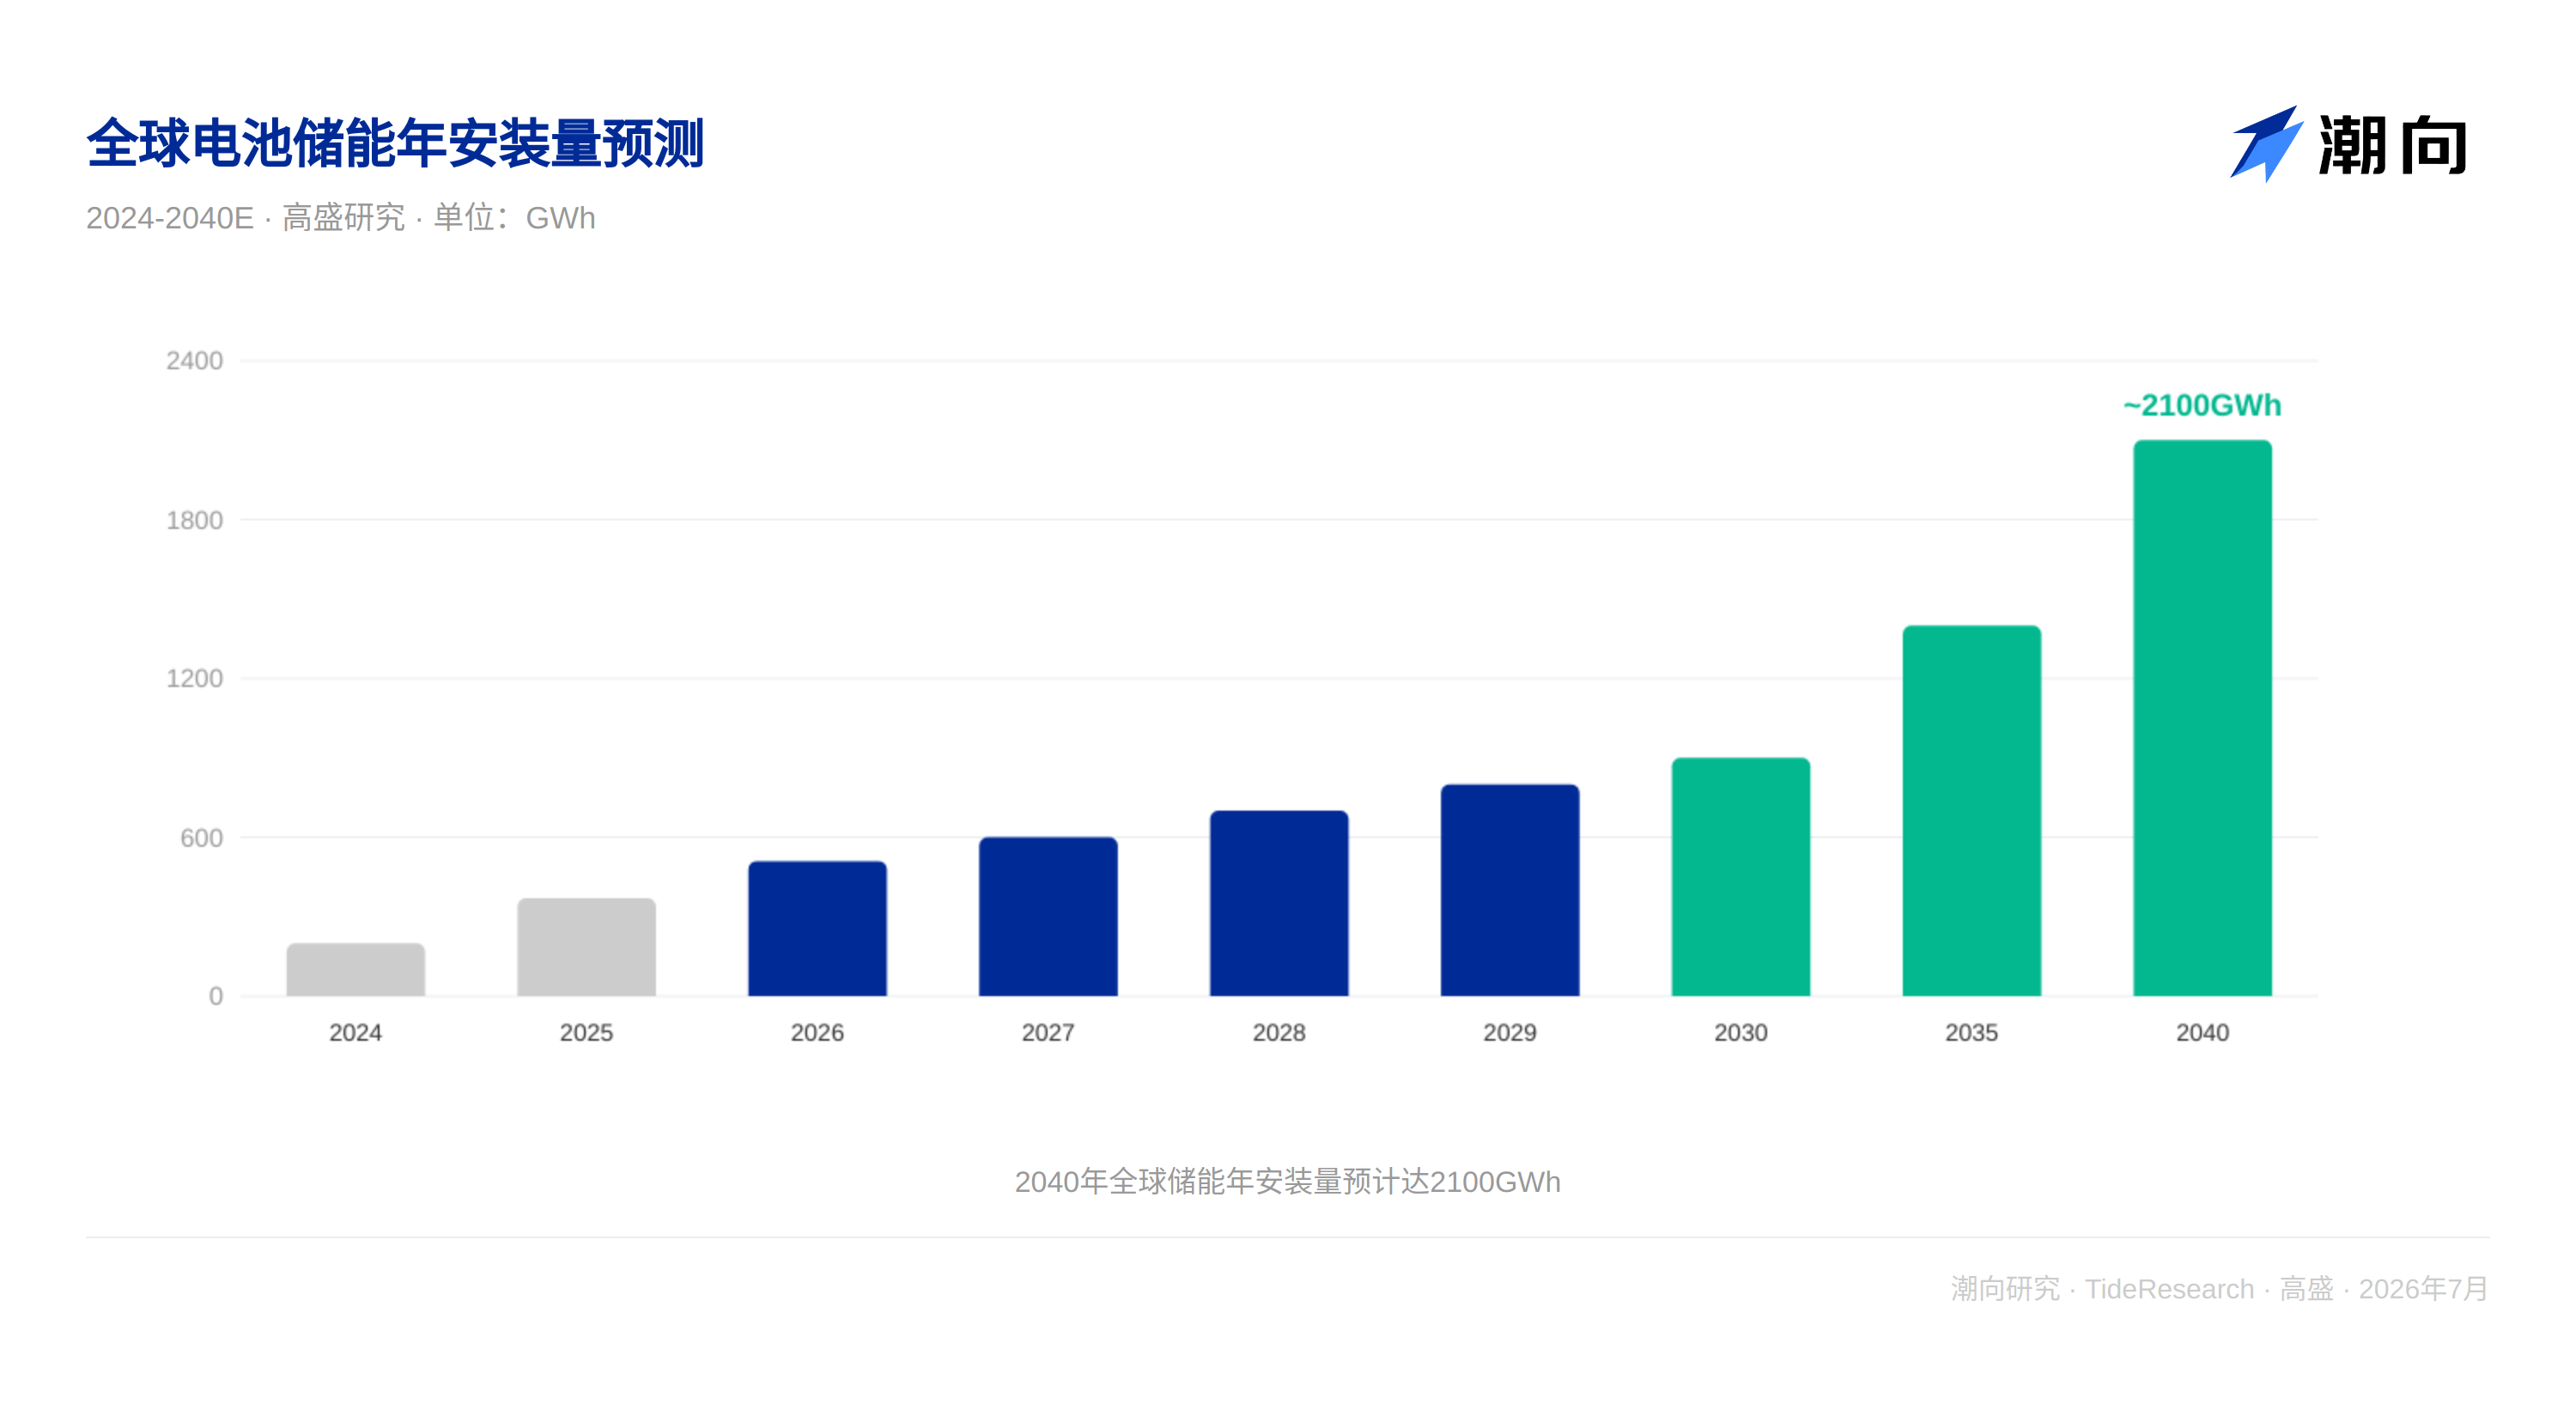
По расчетам Goldman Sachs, только на рынке США объем добавленных мощностей аккумуляторных систем хранения энергии в сегменте за учетным прибором к 2030 году составит около 50 ГВт⋅ч. Ожидается, что мировой рынок АСХЭ к 2040 году достигнет объема новых установок в 2100 ГВт⋅ч в год. От CATL до Tesla, от FLNC до Energy Vault, компании в сфере хранения энергии превращаются в скрытых поставщиков технологий для инфраструктуры ИИ.
Электросети не успевают за скоростью GPU
Логика потребления электроэнергии в дата-центрах изменилась. Если раньше мощность составляла 5–10 МВт, то сейчас это 100–200 МВт, а крупные кампусы достигают гигаваттного уровня. Плотность установки оборудования в стойках выросла с 5–10 кВт до более чем 50–100 кВт. Более того, нагрузка на графические процессоры может возрастать с 0% до 100% за миллисекунды, что создает колоссальную нагрузку на энергосистему.
Газовые турбины не предназначены для такой работы. По отзывам отрасли, газовые турбины могут включаться и выключаться не более двух раз в сутки, а частое переключение ускоряет износ. Известны случаи, когда новые газотурбинные установки с циклом комбинированного выхода из строя (происходило разрушение вала) всего через семь месяцев из-за постоянных скачков нагрузки.
Системы хранения энергии способны решить эту проблему. Время отклика измеряется миллисекундами, цикл развертывания составляет 12–18 месяцев, что значительно быстрее расширения сетевой инфраструктуры. Возможность обходить очереди на подключение к сети является главным конкурентным преимуществом АСХЭ. Goldman Sachs начинает рассматривать этот сегмент как самостоятельную бизнес-модель, выходящую за рамки просто резервного питания.
Откуда берется прирост в 50 ГВт⋅ч
Батарейная команда Goldman Sachs Asia оценивает, что к 2030 году возможности в сегменте за учетным прибором в США обеспечат прирост примерно на 50 ГВт⋅ч. Вместе с 11 ГВт⋅ч для 800 В центров постоянного тока общий объем развертывания накопителей в США достигнет 172 ГВт⋅ч. Этот показатель существенно пересмотрен вверх по сравнению с предыдущими оценками в 112 ГВт⋅ч.
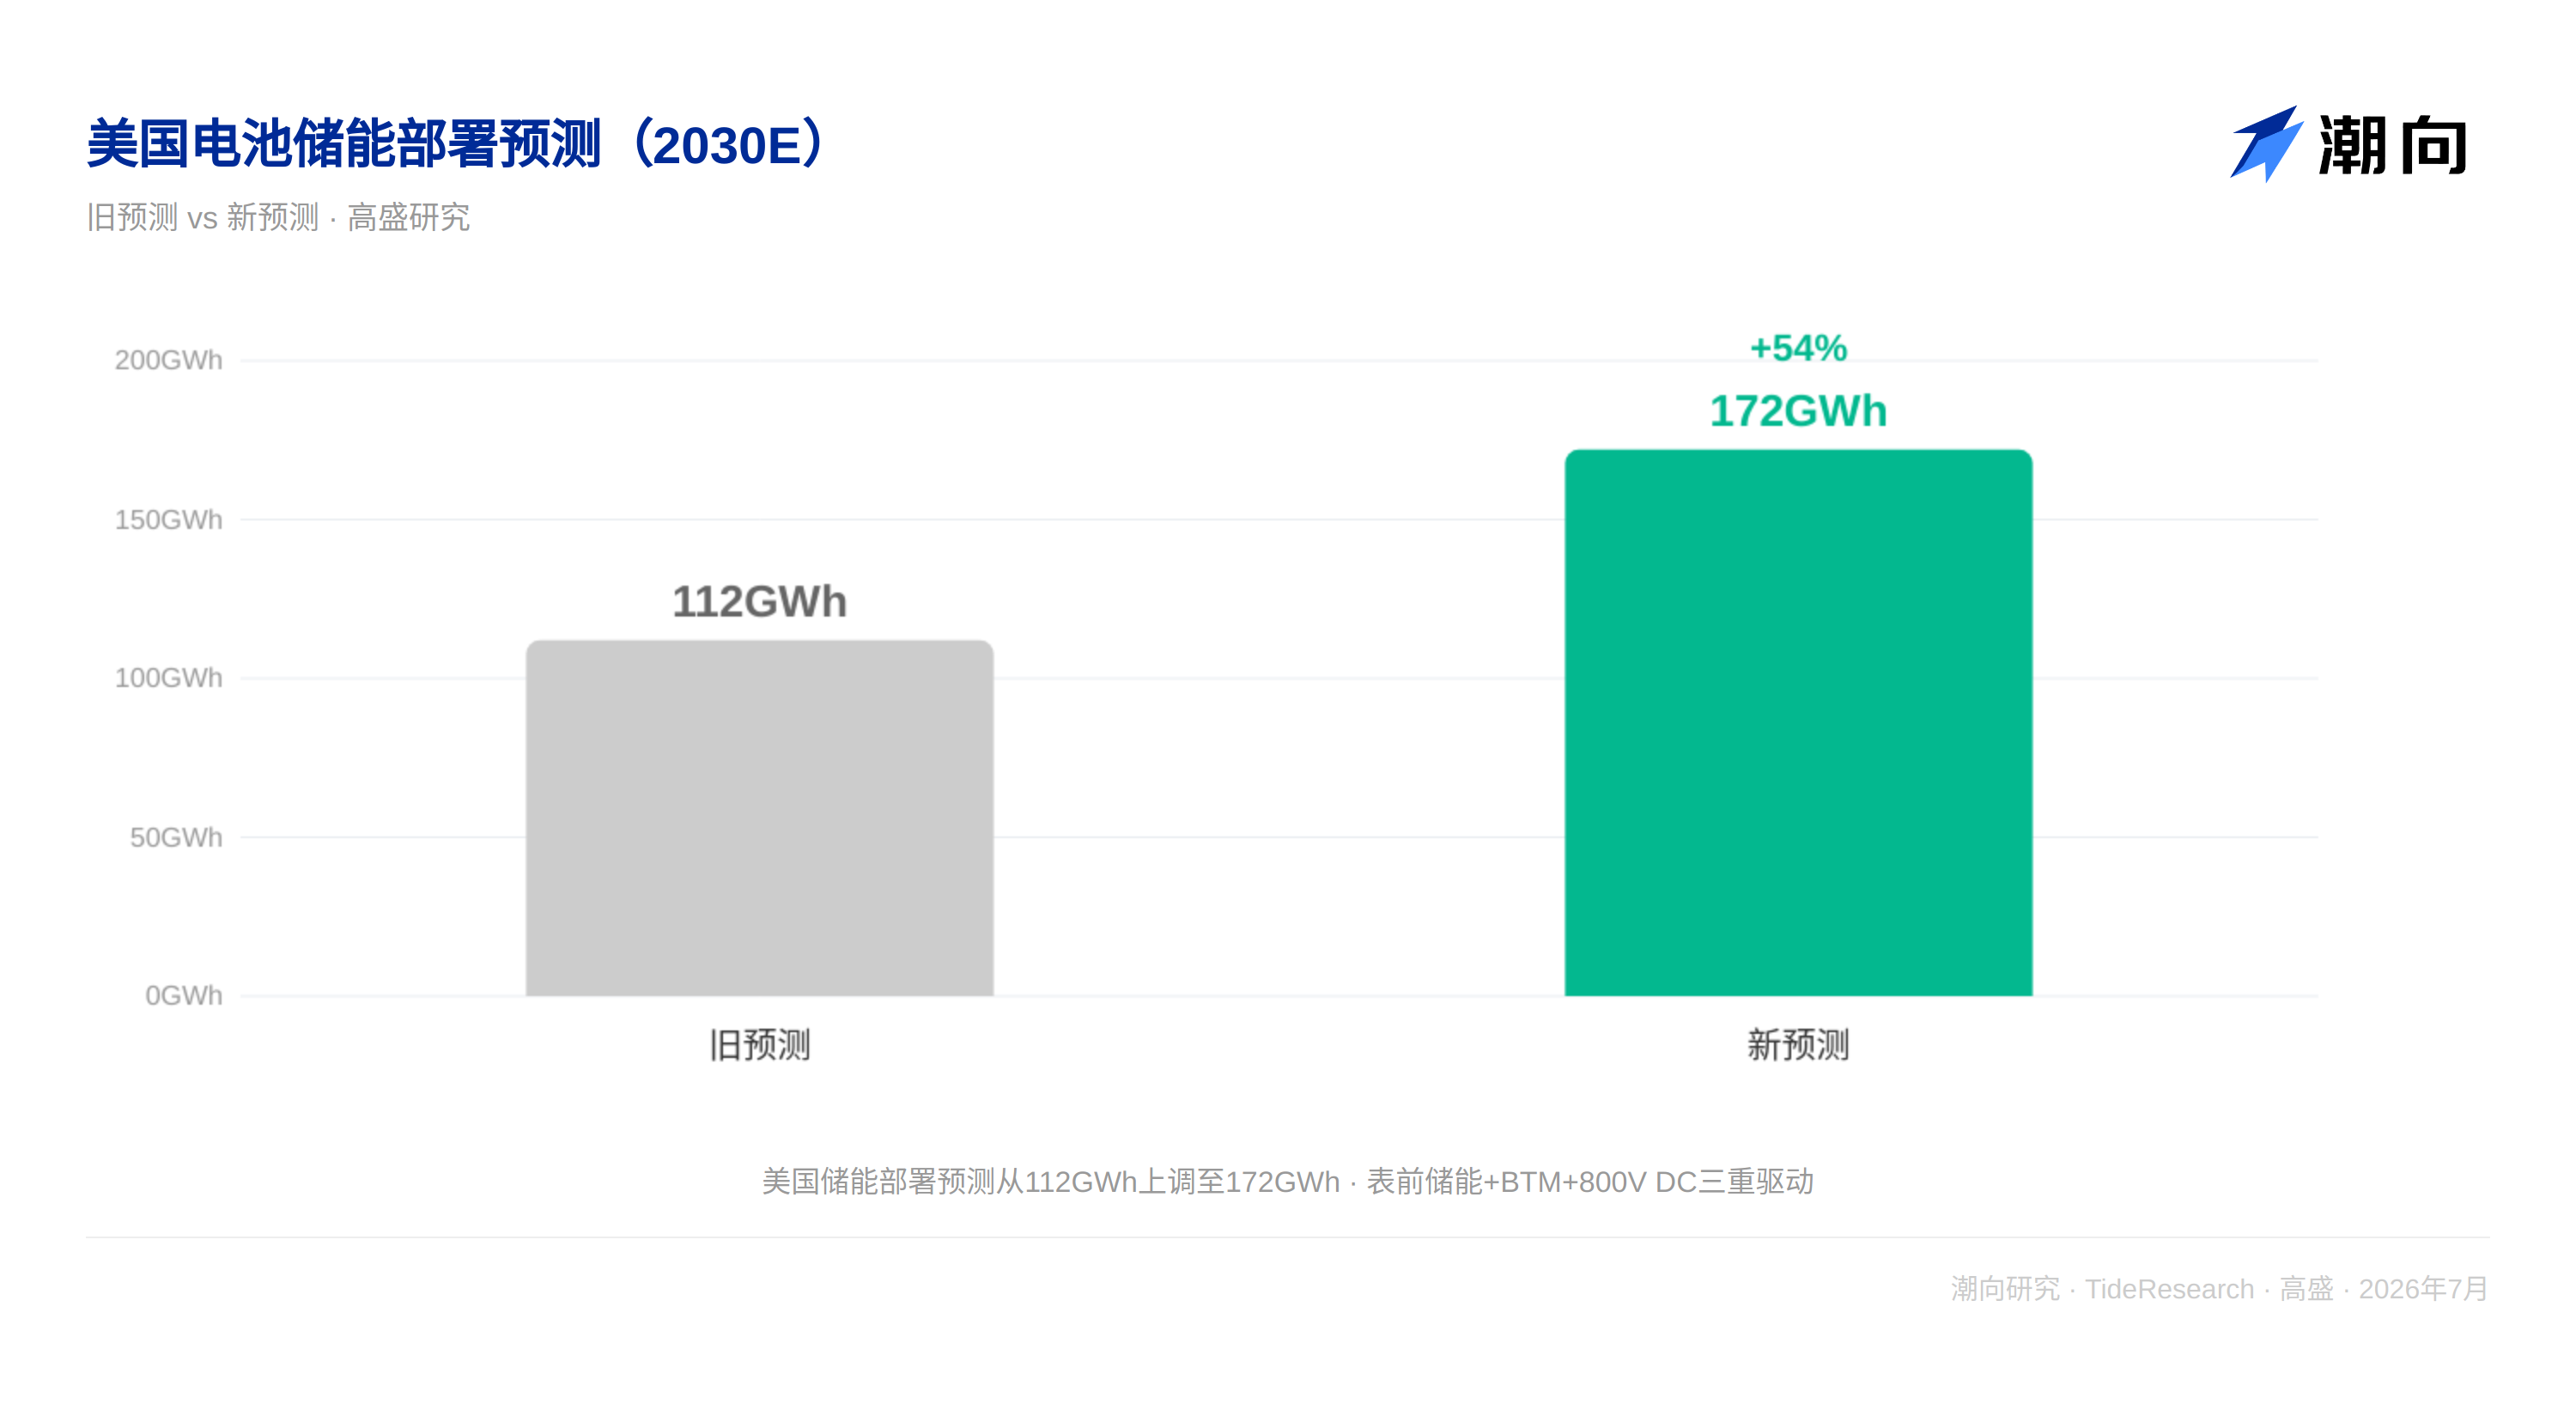
Команда коммунальных услуг Goldman Sachs недавно повысила прогноз роста спроса на электроэнергию в США с 2,6% до 3,2%, из которых 0,5 процентных пункта приходится на режим за учетным прибором, что эквивалентно ежегодному спросу примерно на 3 ГВт постоянного тока к 2030 году. Это структурное изменение, а не маржинальное колебание.
В глобальном масштабе Goldman Sachs прогнозирует, что годовая инсталляция систем хранения энергии во всем мире к 2040 году достигнет около 2100 ГВт⋅ч. Спрос на накопители в центрах обработки данных становится важным фактором на этой кривой роста. Прогноз для региона EMEA повышен с 83 ГВт⋅ч до 142 ГВт⋅ч, где основными драйверами выступают Германия, Испания и Португалия. Домашние системы хранения энергии в Австралии также демонстрируют удвоение темпов роста.
Компании по хранению энергии превращаются в поставщиков вооружений для инфраструктуры ИИ
В отчете Goldman Sachs подробно представлена подборка компаний из цепочки поставок накопителей энергии, заслуживающих внимания:
FLNC (Рекомендация: Покупать, Целевая цена: 22 долл.) Получила статус эксклюзивного партнера по батареям для референсной архитектуры NVIDIA DSX Vera Rubin. Уже подписаны основные соглашения о поставке с двумя клиентами гипермасштабируемого уровня, ведутся торги на контракт объемом 12 ГВт⋅ч. По итогам второго квартала 2026 года портфель заявок в сегменте дата-центров достиг 12 ГВт, показав рост на 30% в квартал. Goldman Sachs оценивает вклад этого направления в выручку компании в 2028 году на уровне 8–14%.
CATL (Рекомендация: Покупать) Занимает около 30% доли мирового рынка батарей для АСХЭ и официально объявила центры обработки данных ключевой областью применения. Система TENER мощностью 6,25 МВт⋅ч уже используется в AI-дата-центре Sensetime в Шанхае, сообщается, что она снижает затраты на электроэнергию на 7%. Доставка натрий-ионных аккумуляторов ожидается ближе к концу 2026 года.
Tesla (Нейтрально) Объем внедрения накопителей энергии в 2025 году достиг рекордных 46,7 ГВт⋅ч, а в 2026 году ожидается еще больший рост. Продукты Megapack и Megablock становятся критически важной инфраструктурой для стабилизации электросетей дата-центров гипермасштабируемого уровня. Goldman Sachs прогнозирует, что финансовый результат энергетического подразделения Tesla в 2028 году составит 29 млрд долларов, что составит около 21% от общей выручки компании.
Energy Vault (Нейтрально, Целевая цена: 2,5 долл.) Трансформируется из поставщика систем хранения энергии в платформу энергетической инфраструктуры. Впервые Goldman Sachs учла направление Asset Vault в моделях оценки, применяя мультипликатор EV/EBITDA на уровне 6x. Ожидается, что рентабельность EBITDA этого направления в 2028 году составит около 64%.
LGES (Рекомендация: Покупать) Перепрофилирует пять производственных площадок в Северной Америке под выпуск специализированных линий ESS, ожидаемая мощность которых к концу 2026 года составит 50 ГВт⋅ч. Доля выручки от накопителей энергии вырастет с примерно 14% в 2025 году до 31% в 2026 году. Через дочернюю структуру Vertex предлагает комплексное решение «под ключ», объединяющее батареи и программное обеспечение, а также включает интегрированные разработки группы в области жидкостного охлаждения и проектирования ЦОД.
Прочие перспективные объекты: Canadian Solar (Рекомендация: Продавать, у дочерней e-STORAGE проектная база на 81 ГВт⋅ч); Ford (Нейтрально, подразделение Ford Energy по итогам 2028 года, по прогнозам, принесет 3 млрд долларов выручки); Samsung SDI (Нейтрально, доля выручки от батарей ESS возрастет до примерно 26%); Shoals (Рекомендация: Покупать, выручка от продукции BESS в 2026 году, по прогнозам, составит 30–35 млн долларов); Sungrow (Нейтрально, на долю накопителей приходится около 42% выручки).
Взгляд Чжаосян
Главный вклад данного отчета Goldman Sachs заключается в трансформации «накопителей для дата-центров» из абстрактной концепции в количественно измеримый рынок. Прирост мощности за учетным прибором в размере 50 ГВт⋅ч означает, что системы хранения энергии переходят из статуса «вспомогательного оборудования для возобновляемой энергетики» в категорию «необходимого компонента инфраструктуры ИИ».
Такое изменение статуса повлечет за собой корректировку логики оценки всей отрасли. Производители накопителей больше не будут зависеть исключительно от циклов в солнечной и ветроэнергетике, получая прямую выгоду от роста капитальных расходов на ИИ. Повышение целевой цены FLNC с 20 до 22 долларов аналитиками Goldman Sachs обосновывается повышением прозрачности и гарантированности поступаемых из дата-центров заказов.
Однако данный отчет стоит читать и в обратном порядке. Среди упомянутых в нем объектов встречаются рекомендации как «Покупать», так и «Нейтрально» и «Продавать», поэтому инвесторам важно отличать компании с реальной поддержкой заказами от тех, кто лишь косвенно связан с темой. У FLNC есть эксклюзивное соглашение с NVIDIA, у CATL подтвержденные реальные поставки, у Tesla — подтвержденные данные по внедрению. Разрыв между этими игроками и компаниями, которые лишь «разрабатывают соответствующие продукты», является существенным.
Отказ от ответственности
Данный материал представляет собой структуризацию и аналитический обзор стороннего исследовательского отчета инвестиционного дома (Goldman Sachs, 16 июля 2026 года), подготовленного редакцией Чжаосян Исследование. Приведенные в тексте рекомендации, целевые цены, прогнозы прибыльности и связанные с ними оценки отражают исключительно мнение аналитиков данного инвестиционного дома, представляют позицию их учреждения и не соответствуют точке зрения редакции Чжаосян Исследование, равно как не являются рекомендацией к инвестированию.
Инвестиционные рынки сопряжены с риском, решения требуют независимого анализа. Данный текст не должен служить основанием для покупки или продажи каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo















