Аналитический обзор отчета Guosen Securities: мировой рынок накопителей энергии вступает в фазу синхронного роста по трем ключевым направлениям — Китай, США и ЕС, при этом темпы развития коммерческих и промышленных накопителей опережают показатели накопителей перед счетчиком.
Автор: Рита
Обзор TechFlow
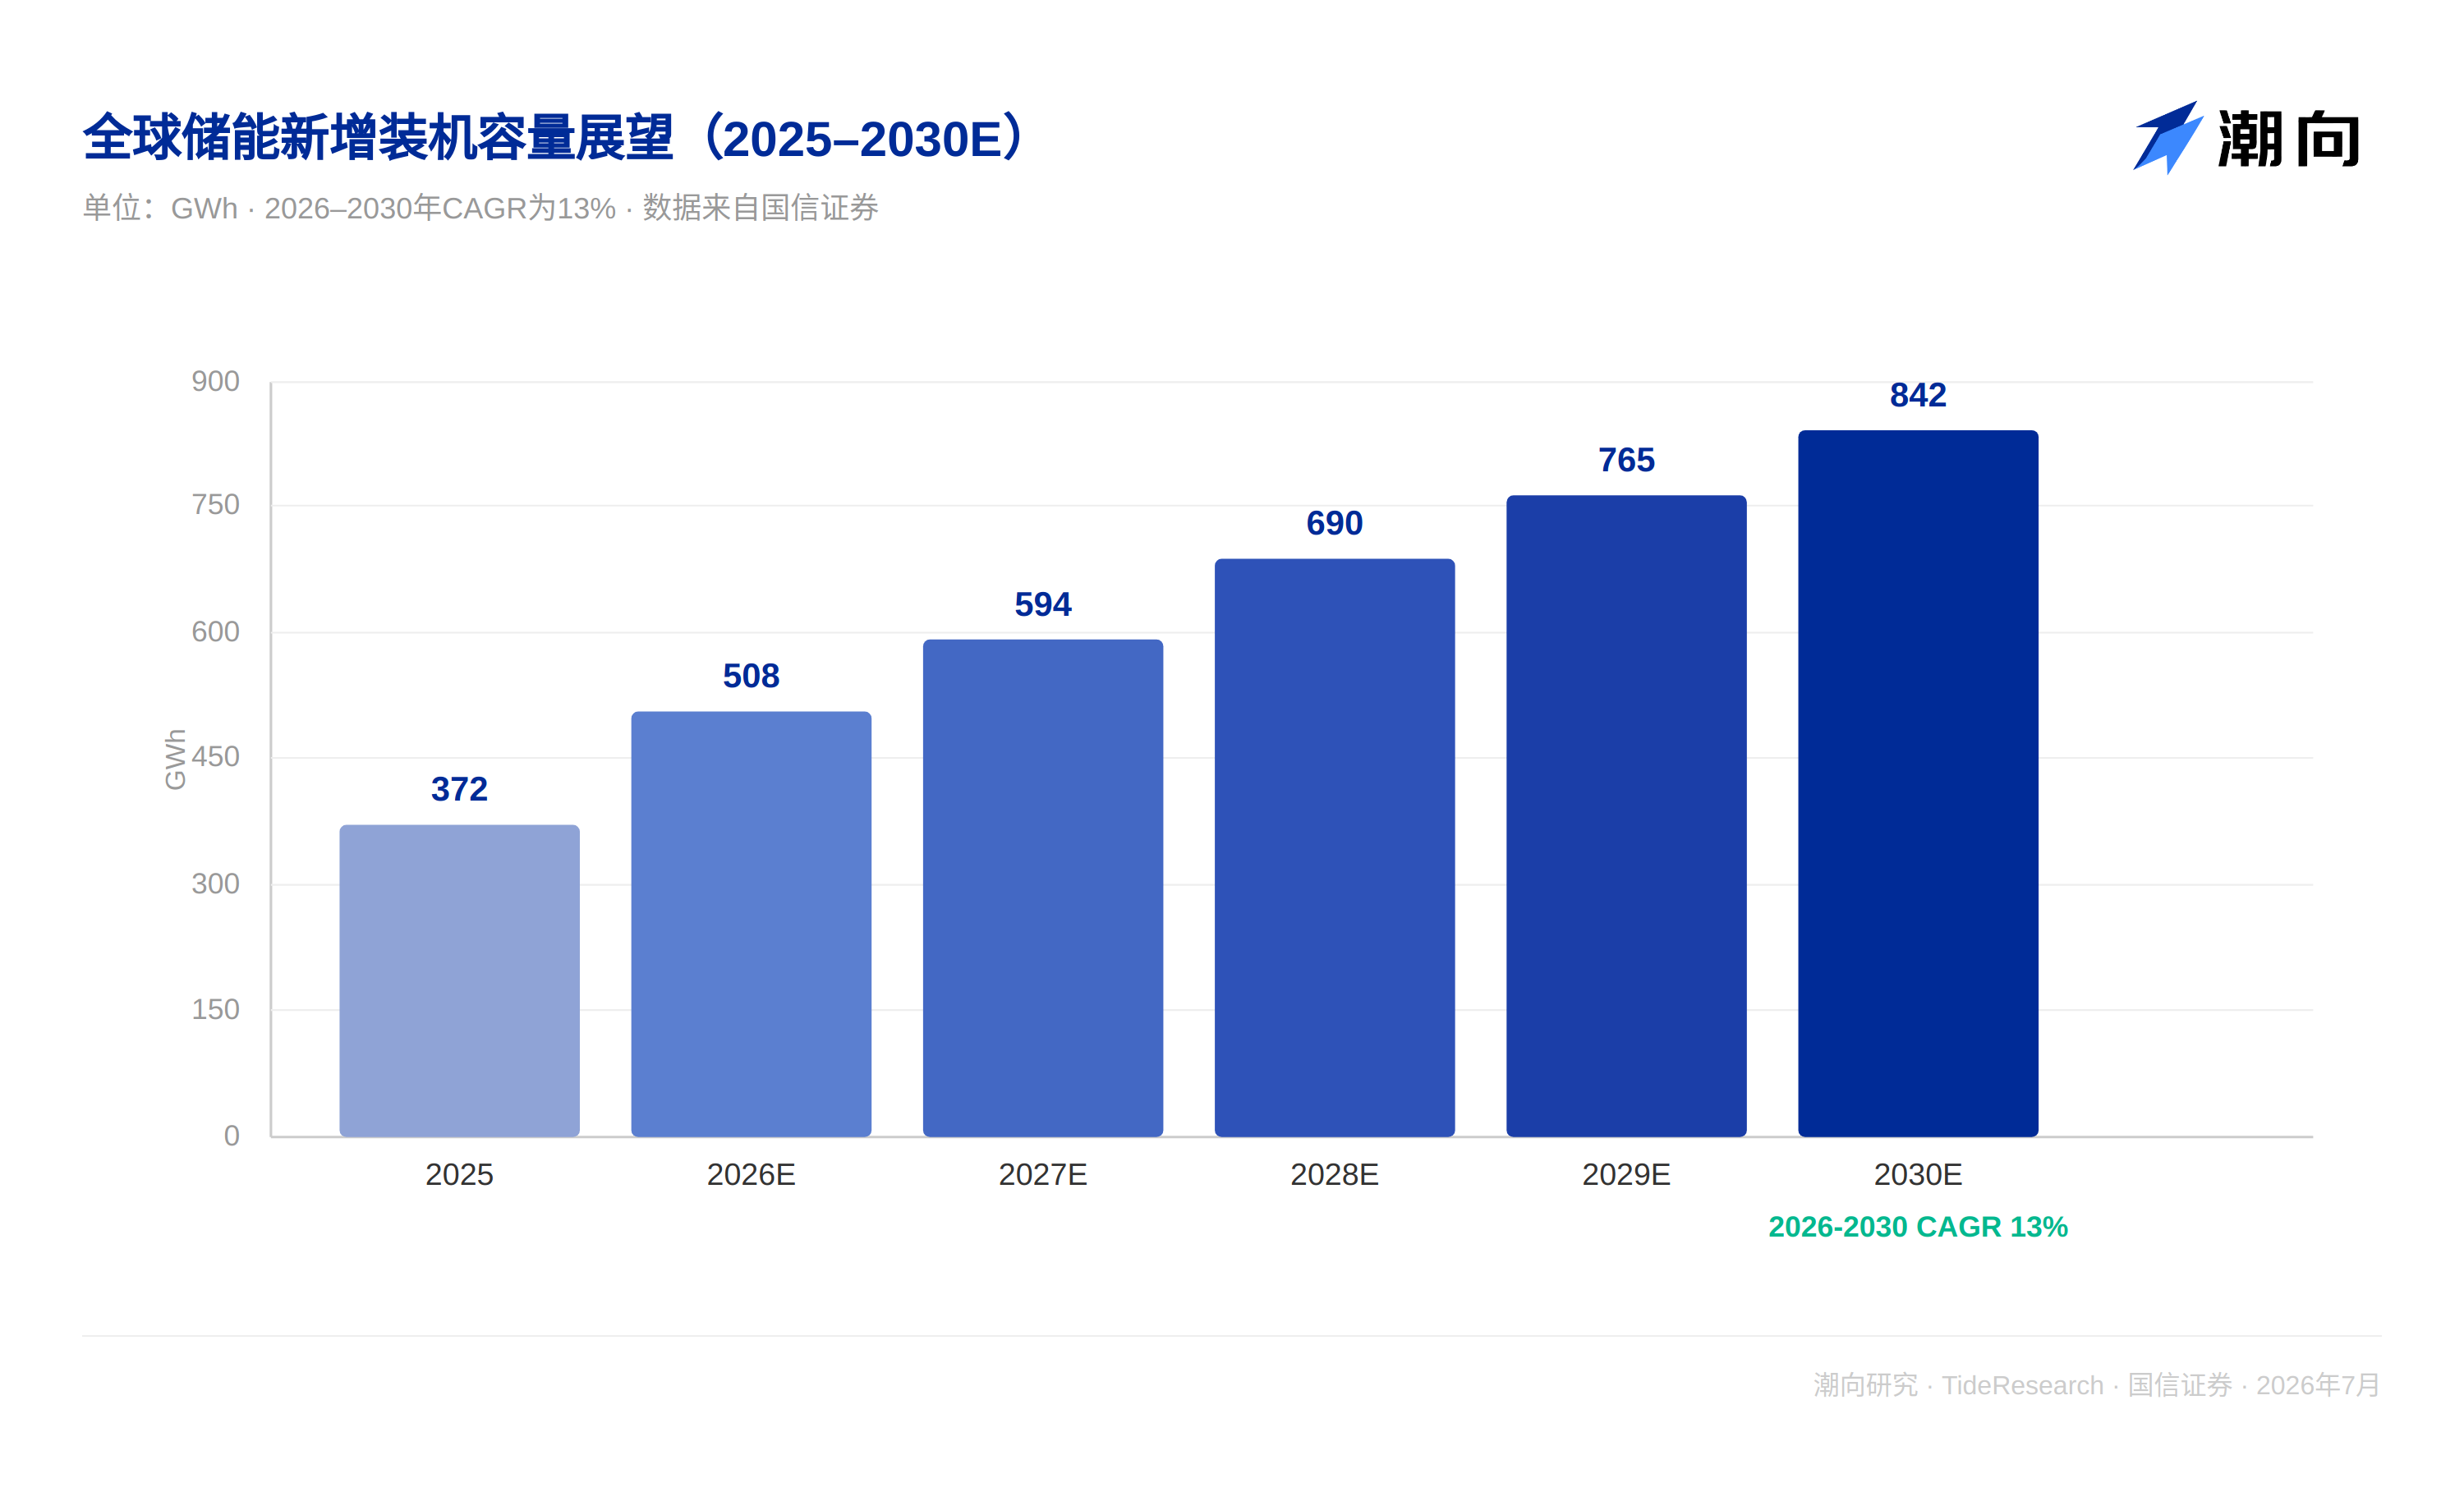
Мировой рынок накопителей энергии выходит из стадии, когда развитие исключительно стимулировалось государственными мерами. Согласно последнему исследовательскому отчету Guoxin Securities, в период с 2026 по 2030 год совокупная добавленная установленная мощность накопителей энергии в мире вырастет с 508 ГВт·ч до 842 ГВт·ч при среднегодовом темпе роста (CAGR) 13%, а объем рынка увеличится с 533,9 млрд юаней до 839,5 млрд юаней. Крупнейшие рынки Китая, США и Европы расширяются одновременно, в то время как развивающиеся рынки, такие как страны Ближнего Востока, Юго-Восточной Азии и Австралия, активно подключаются из-за дефицита электроэнергии. Накопители энергии окончательно трансформировались из вспомогательного элемента для возобновляемых источников энергии в отдельную инфраструктурную отрасль электроснабжения.
Внутри страны: переход от зависимости от субсидий к рыночному ценообразованию
В Китае в 2025 году было установлено 66 ГВт / 189 ГВт·ч накопителей энергии, что на 73% больше по сравнению с прошлым годом. Из них сетевые накопители (front-of-the-meter) добавили 179 ГВт·ч, составив 95%, а коммерческие и промышленные накопители — 10,5 ГВт·ч (5%), что на 40% выше годового показателя. В отчете отмечается, что ключевым драйвером этого роста стало внедрение «Документа №136», который переводит накопители из категории вспомогательных объектов возобновляемой энергии в статус самостоятельных субъектов электроэнергетического рынка. «Документ №114» закрепил на институциональном уровне механизм тарифов на мощность. Что касается структуры доходов, то сетевые накопители уже сформировали диверсифицированную модель прибыли, включающую «гарантированный базовый доход за мощность + гибкость спотового рынка + дополнительный доход от вспомогательных услуг». Во многих регионах успешно внедрены политики компенсации за мощность; проекты с уже действующим тарифом на мощность показывают среднюю внутреннюю норму доходности (IRR) инвестиций на уровне 7–9%, что является уровнем доходности, ранее трудно достижимым в эпоху, когда установка накопителей была строго обязательной. Реформа механизма ценообразования на электроэнергию также открыла возможности для коммерческих и промышленных накопителей: повсеместное внедрение механизма пиковых и сверхпиковых тарифов в сочетании с углублением спотового рынка постоянно увеличивает разницу между пиковыми и низкими тарифами в районах с высокой концентрацией нагрузок. Однако в отчете дается прогноз, что CAGR установки в Китае в 2026–2030 годах составит всего 8%, что значительно ниже показателя в 73% за 2025 год. Центр тяжести роста естественным образом снижается на фоне высокого базисного значения.
США: ИИ-ЦОДы ускоряют модернизацию сетей, накопители становятся необходимостью
Накопители энергии в США представлены преимущественно объектами сетевого уровня. В 2025 году объемы установки новых накопителей составили 57 ГВт·ч, что на 29% больше год к году, из них 51 ГВт·ч пришлось на объекты сетевого уровня, доля которых достигла 90%. 18 июня Федеральная комиссия по регулированию энергетики (FERC) издала директиву, обязывающую шести основных операторов энергосистем создать «быструю полосу» для подключения таких крупных потребителей электроэнергии, как центры обработки данных искусственного интеллекта. Одновременно было четко определено, что затраты на интеграцию в сеть оплачиваются самим потребителем нагрузки, что вынуждает их размещать ресурсы гибкого регулирования непосредственно рядом с объектом потребления. Это означает, что для более быстрого подключения к сети у центров обработки данных практически не остается выбора, кроме как использовать накопители энергии, поскольку они обеспечивают миллисекундную реакцию для сглаживания экстремальных колебаний вычислительной нагрузки, одновременно удовлетворяя строгим требованиям надежности электроснабжения и реакциям на сетевой спрос. В дополнение к этому, законопроект «Большой и великолепный» продлевает налоговый кредит на инвестиции в накопители энергии до 2036 года. Проекты, начало строительства которых придется до конца 2033 года, смогут воспользоваться 100% размером кредита. В 2034 и 2035 годах этот показатель снизится до 75% и 50% соответственно. Темпы снижения льгот заметно более плавные, чем планы полного отказа от поддержки ветровой и солнечной энергетики к 2027 году, поэтому политическая определенность для накопителей сетевого уровня в США явно сильнее, чем на других рынках.
Европа: трехстороннее соглашение закрепило цель на 2030 год в официальных документах
Структура европейского рынка накопителей более сбалансирована. В 2025 году было добавлено около 27 ГВт·ч установленной мощности (рост на 24% г/г), из них на сетевой уровень пришлось 16,3 ГВт·ч (60%), на домашние накопители — 9,8 ГВт·ч (36%), на коммерческие и промышленные — 3,6 ГВт·ч (13%). Годовой рост коммерческого/промышленного сегмента составил 62%, а сетевого уровня — 83%. 26 июня Европейский союз подписал Трехстороннее соглашение по накопителям энергии, объединив усилия стран-членов, промышленных предприятий и финансовых институтов для поддержки цели установки 200 ГВт·ч накопителей к 2030 году. Четко прописано, что в период с 2026 по 2028 год ЕС должен добавить 30–35 ГВт·ч накопителей, при этом доля накопителей, покрывающих пиковую потребность в электроэнергии, должна удвоиться с 5% до 10%. 22 страны-члена также опубликовали национальные обязательства по развертыванию накопителей. Сегмент коммерческих и промышленных накопителей демонстрирует самую крутую динамику роста в этом соглашении: ожидаемый объем добавленной мощности вырастет с 9 ГВт·ч в 2026 году до 24 ГВт·ч в 2028 году, а доля промышленных накопителей в общей установленной мощности ВИЭ повысится с 5% до 20%.
Развивающиеся рынки: дефицит электроэнергии — самая первичная движущая сила
В мае этого года Австралия представила программу субсидирования домашних накопителей на сумму 230 млн австралийских долларов, предоставляющая квалифицированным домохозяйствам поддержку до 4000 AUD на установку. Одновременно политика чистого баланса (net metering) постепенно сворачивается в отдельных штатах, а тарифы на экспорт солнечной энергии в сеть продолжают снижаться, что в совокупности повышает проникновение домашних накопителей. На Ближнем Востоке Саудовская Аравия планирует достичь установленной мощности возобновляемых источников энергии на уровне 120 ГВт в рамках стратегии «Видение 2030», ОАЭ целевой показатель доли ВИЭ составляет 44%. Активное подключение высокомощной пустынной солнечной энергетики формирует потребность в обязательном оснащении накопителями. Параллельно ускоряется строительство дата-центров в регионе, где накопители сочетают функции резервного источника питания и инструмента для арбитража пиковых и низких тарифов. Во Вьетнаме и Таиланде в Юго-Восточной Азии уже приняты политики обязательного оснащения проектов возобновляемой энергии накопителями, а слабая инфраструктура сетей дополнительно усиливает роль накопителей как замены традиционным мощностям. Общая черта этих рынков заключается в том, что накопители энергии выступают необходимой заплатой для стабилизации сетей, которые не справляются с нагрузкой самостоятельно.
Если рассмотреть три крупнейших рынка совместно, картина становится еще нагляднее. По объемам добавленной мощности в 2025 году Китай (189 ГВт·ч) существенно опережает США (57 ГВт·ч) и Европу (27 ГВт·ч), однако динамика роста на ближайшие пять лет меняется на противоположную: CAGR Китая в 2026–2030 годах составит лишь 8%, по региону Северной Америки ожидается 21%, в Европе — 10%, а глобальный рынок коммерческих и промышленных накопителей лидирует среди всех сегментов со среднегодовым темпом роста 22%.
Взгляд TechFlow
Представленные в отчете показатели CAGR фактически сигнализируют о замедлении. Темп роста Китая падает с 73% в 2025 году до 8% в 2026–2030 годах, а глобальный совокупный рост составляет лишь 13%. Это несколько расходится с термином «высокий конъюнктурный подъем», скорее указывая на переход отрасли от взрывного расширения к регулярному росту. Среднегодовой темп роста коммерческих и промышленных накопителей в 22% почти вдвое превышает показатель сетевых накопителей (13%) и заметно быстрее показателей домашних накопителей (9%). Это означает, что в ближайшие годы реальную сверхдоходность могут обеспечить не традиционные лидеры рынка масштабных накопителей, а компании, обладающие большими компетенциями в работе с распределенной энергетикой и глубоким проникновением в каналы сбыта. В отчете приведены девять инвестиционных кандидатов, охватывающих всю цепочку создания стоимости от масштабных до домашних и промышленных накопителей, что обеспечивает широкое покрытие. Однако для обычных инвесторов понимание того, beta-экспозицию какого именно нишевого сегмента они покупают, может быть важнее самого факта наличия рейтинга «Превосходит рынок». Кроме того, отчет классифицирует Ближний Восток, Юго-Восточную Азию и Австралию как единый источник прироста на развивающихся рынках. Однако степень реализации политических решений и скорость развития сетевой инфраструктуры в этих регионах сильно различаются. Главная переменная, которая определит, конвертируются ли эти прогнозируемые объемы в реальные поставки, — это способность и своевременность внедрения политик обязательного оснащения накопителями.
Отказ от ответственности
Настоящая статья представляет собой анализ и интерпретацию исследований независимых брокерских агентств, подготовленных editorial desk TechFlow. Приведенные в ней рейтинги, целевые цены, финансовые прогнозы и связанные с ними оценки являются точкой зрения указанных брокерских аналитиков, отражают позицию исключительно соответствующих учреждений и не выражают мнение editorial desk TechFlow, а также не служат инвестиционной рекомендацией.
Инвестиции связаны с риском, решения принимаются самостоятельно. Данная статья не должна рассматриваться в качестве обоснования для совершения сделок с какими-либо ценными бумагами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo