Медвежий рынок длится уже 400 дней. Сколько ещё придётся терпеть BTC?
Автор: Biteye
15 ноября BTC упал до минимума в 62 006 долларов, почти потеряв половину стоимости по сравнению с историческим максимумом октября прошлого года.
Насколько тяжелой оказалась эта распродажа? Даже Хэ И опубликовала скриншот прибыли своего аккаунта на Binance Square, показав сокращение активов более чем на 100 млн долларов за последние 30 дней.
По мере дальнейшего падения рынка пессимизму не видно конца. Некоторые полагают, что BTC уже близко к дну, другие же опасаются дальнейших падений.
Так где же мы находимся в этом медвежьем цикле? Как далеко до следующего бычьего роста? В этот раз попробуем найти ответы, рассмотрев причины снижения, исторические закономерности и текущую рыночную среду с трёх сторон.
Почему BTC продолжает падать?
Реагируя на продолжающееся падение рынка, CZ также выпустил отдельный пост, подведя итоги ключевых факторов, которые могли спровоцировать снижение BTC:
1. Постоянный отток средств из ETF: По состоянию на 13 ноября спотовые BTC ETF в США демонстрировали чистый отток средств в течение 7 торговых дней подряд на сумму около 1,91 млрд долларов, а также наблюдается отток средств из ETH ETF.
2. Конкуренция со стороны ИИ за ликвидность на рынке: Anthropic готовится к размещению акций на бирже, а инвесторы, по мнению рынка, продают активы, такие как BTC, чтобы освободить капитал для IPO на американском фондовом рынке.
3. Временное давление макроэкономической среды: На фоне роста инфляции в США рынок начинает делать ставки на новое повышение процентной ставки ФРС. Рост доходности казначейских облигаций США и укрепление доллара оказывают давление на рискованные активы, такие как BTC.
4. Инциденты с безопасностью подрывают уверенность в хранении монет: Успешные взломы некоторых централизованных платформ, а также проблемы с безопасностью кошельков и уязвимости в браузерах снижают желание инвесторов удерживать криптоактивы.
5. Политическая и регуляторная неопределённость: После промежуточных выборов в США на рынке появляются опасения возможного ужесточения регулирования криптовалют.
Помимо этого, стоит добавить три структурных фактора:
1. Растущая тревога о безопасности на CEX: Как ранее отмечал И Лицзя, в эпоху ИИ технологии хакерских атак постоянно совершенствуются, а системы защиты централизованных платформ постоянно испытывают серьёзные испытания.
2. Высокие ставки по программам заработка на стейблкоинах перетягивают часть риск-аппетита: В настоящее время программы заработка на стейблкоинах от некоторых крупных платформ предлагают привлекательную доходность. Инвесторы могут получать почти 10% годовых без риска, что значительно снижает интерес к волатильным активам.
3. Дальние опасения по поводу ИИ и квантовых вычислений: Сунь Юйчэн ранее в интервью упоминал, что прорывы в алгоритмах ИИ и будущая угроза квантовых компьютеров (Q-Day) могут подорвать основы существующей асимметричной криптографии. Рынок пока не полностью осознал этот долгосрочный потенциальный риск.
На какой стадии находится медвежий рынок?
Вспомним три полных цикла медвежьих рынков BTC за прошлые годы:
· Цикл 2013 года: падение на ~85% от максимума, дно достигнуто через 406 дней;
· Цикл 2017 года: падение на ~84% от максимума, дно достигнуто через 364 дня;
· Цикл 2021 года: падение на ~77% от максимума, дно достигнуто через 366 дней.
С точки зрения статистических закономерностей, для прохождения трёх предыдущих крупных медвежьих циклов от исторического пика до окончательного дна практически всегда требовался период формирования основания продолжительностью около года.
Текущий цикл BTC достиг вершины в октябре 2025 года, и с тех пор прошло уже более 13 месяцев коррекции. Если судить по временному критерию, сейчас мы фактически вошли в диапазон, где с высокой вероятностью формируется циклическое дно больших исторических медвежьих рынков.
Как долго ещё продлится медвежий рынок?
Как верно заметил Ведьмак (@0xcryptowizard), даже если есть сто причин для бычьего роста и тысяча причин для медвежьего давления, всем участникам предстоит столкнуться с будущим рынком, оставаясь обычными участниками, не способными предвидеть события заранее.
Раз никто не может точно определить абсолютное дно, имеет смысл опираться на исторические закономерности эволюции бычьих и медвежьих циклов, чтобы найти ориентир для анализа текущего рынка.
Индикатор цикла халвинга
За историю BTC прошёл четыре халвинга, которые состоялись в 2012, 2016, 2020 и 2024 годах. Интервал между двумя халвингами составляет примерно четыре года.
Анализируя три предыдущих цикла, видим, что BTC запускал чёткую фазу восстановления примерно за 272, 404 и 462 дня до халвинга соответственно. Все три поворотных момента происходили существенно раньше самого халвинга.
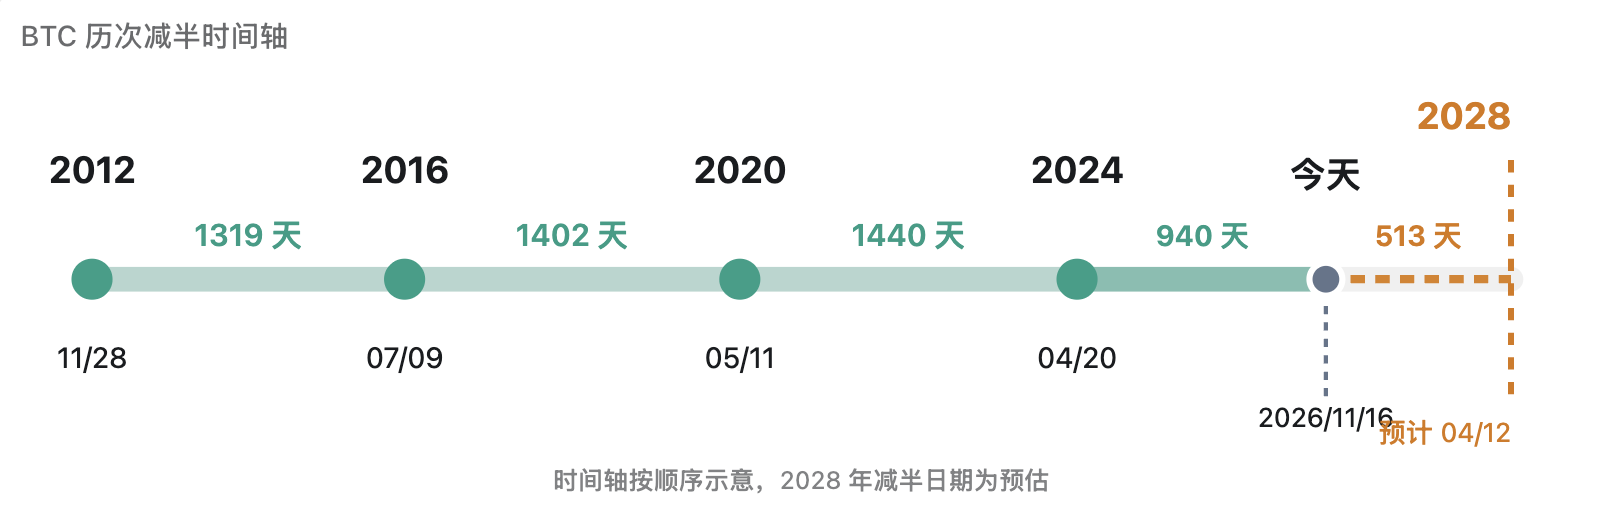
Рис.: Сравнение исторических циклов халвинга BTC и темпов восстановления
Если придерживаться этой исторической динамики, новый этап устойчивого восстановления BTC может начаться с января по июль 2027 года. До этого окна осталось примерно от 2 до 8 месяцев.
Индикатор промежуточных выборов в США
Исторический опыт показывает, что после завершения промежуточных выборов в США акции часто демонстрируют сильный рост. По данным BlackRock, с 1970 года средний рост индекса S&P 500 за шесть месяцев после выборов составлял около 14,1%.
Вспомнив три предыдущих медвежьих цикла BTC, можно заметить, что дно 2015, 2018 и 2022 годов приходилось на период от 1 до 71 дня после завершения промежуточных выборов в США.
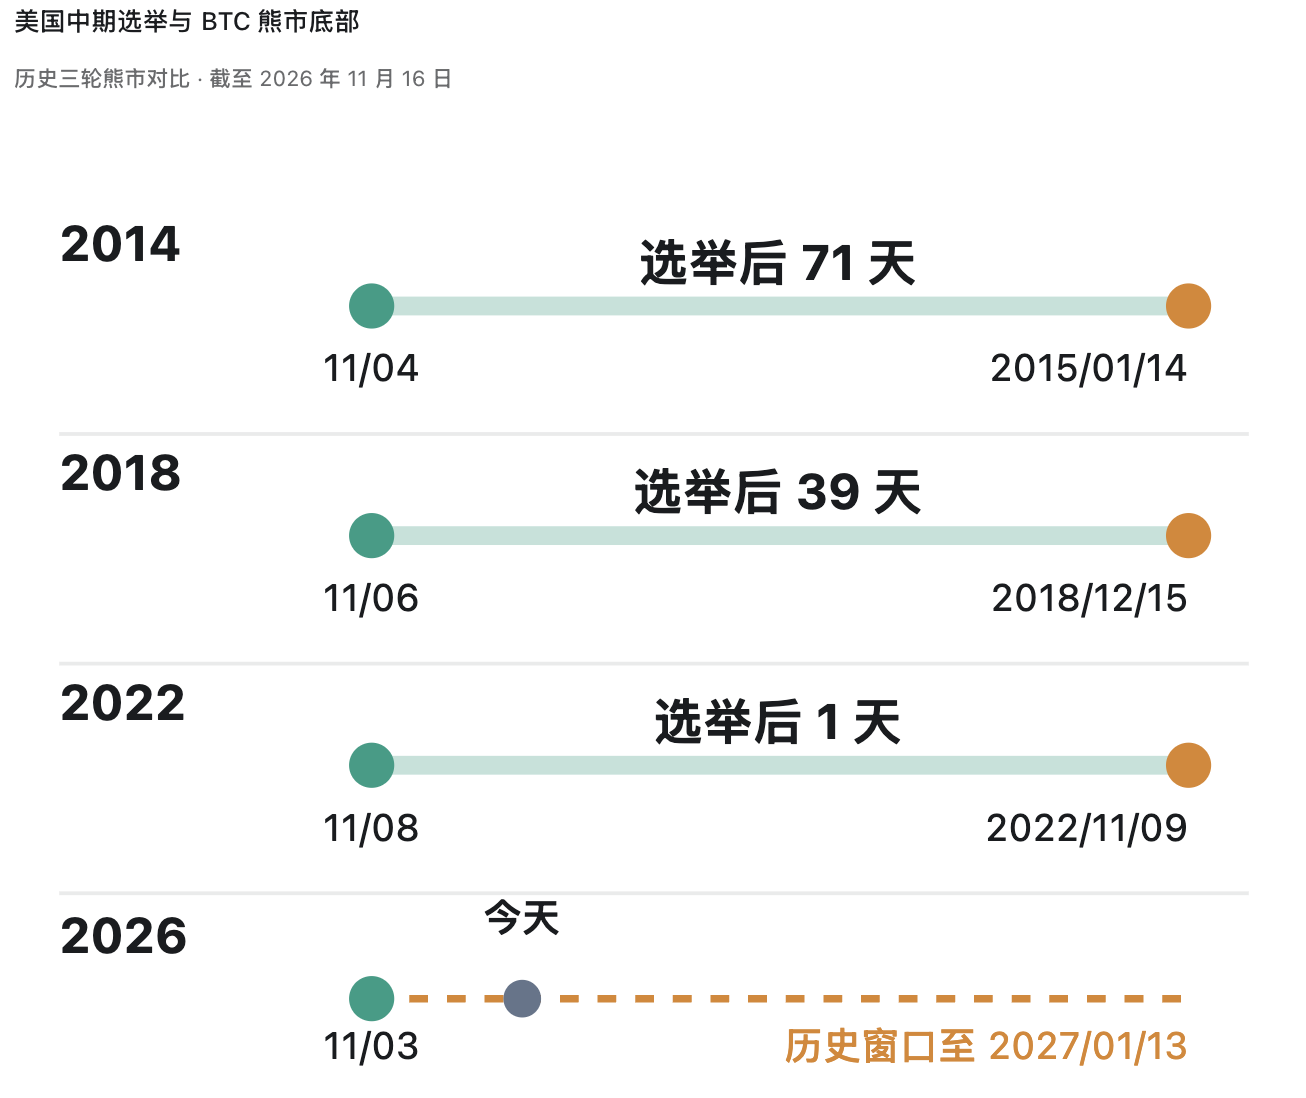
Рис.: Соотношение сроков промежуточных выборов в США и времени достижения BTC дна
По мере того как промежуточные выборы завершаются, постепенно исчезает неопределённость вокруг налогов, регуляторной политики и государственных расходов. Ожидания относительно будущего вектора политики всё яснее проясняются на финансовом рынке.
Глобальный цикл ликвидности M2
Глобальный M2 является ключевым индикатором измерения макроэкономической денежной ликвидности. При анализе истории расширение глобального M2 часто высоко коррелировало с ростом BTC, а расширение денежного резервуара стимулировало приток нового капитала в криптоэкосистему.
На данный момент глобальный M2 в целом сохраняет тенденцию к росту, чему в основном способствует увеличение денежного предложения в таких основных экономиках, как Китай и США. Годовой прирост M2 в США составил 5,7%, при этом банковское кредитование и создание депозитов по-прежнему остаются важными двигателями денежной экспансии.
Исследование Coinbase показывает, что циклический перелом глобального M2 обычно опережает BTC примерно на 110 дней (то есть на 3–4 месяца).
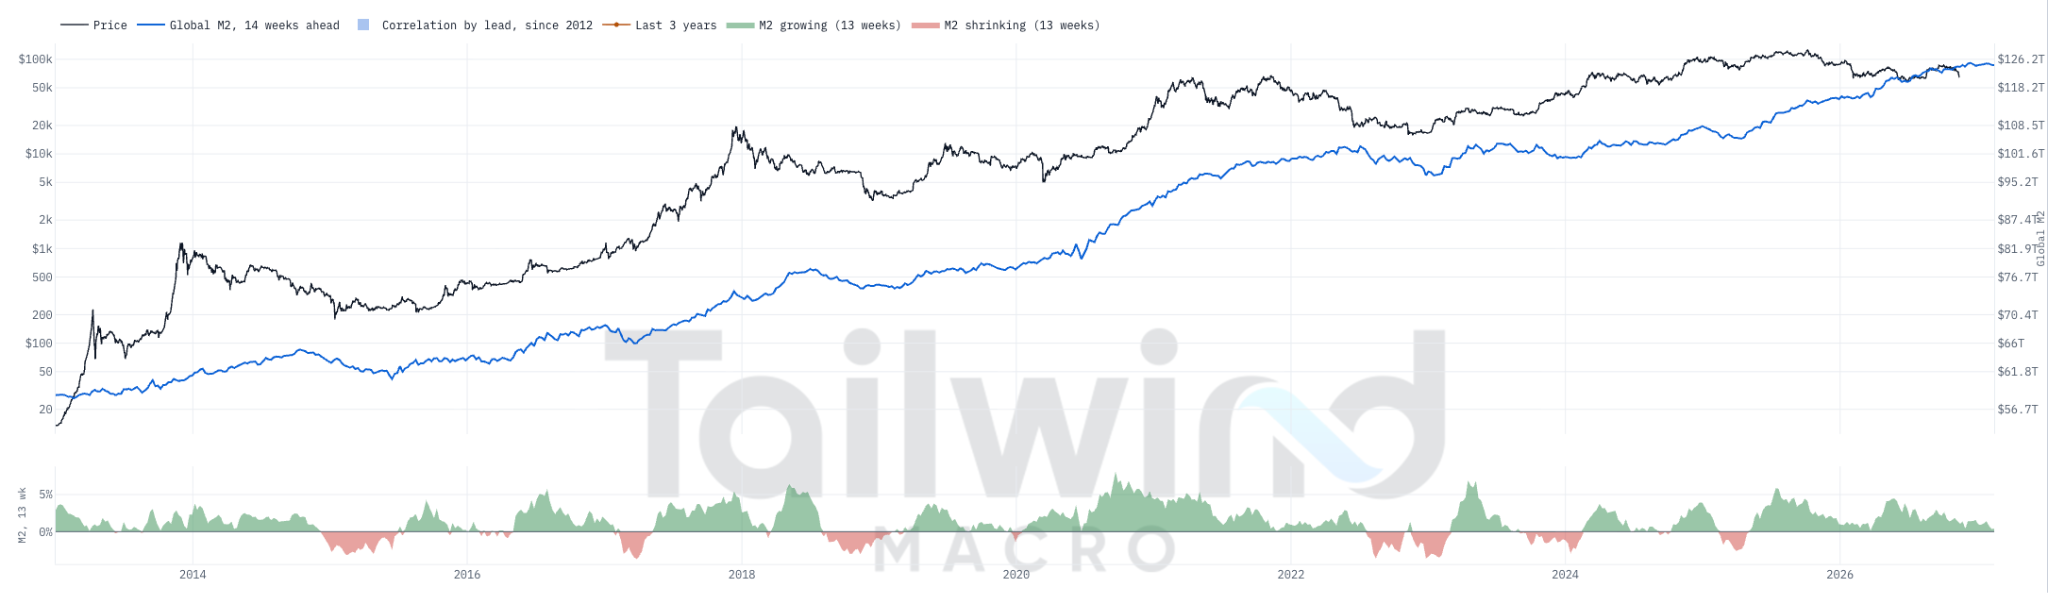
Рис.: Опережающая и запаздывающая зависимость между скоростью роста глобального предложения M2 и динамикой BTC
Если опираться на историческую закономерность опережения M2 на 110 дней, первый квартал 2027 года станет важным окном возможностей для наблюдения за повторным накоплением импульса и укреплением BTC.
Реальная обстановка: есть ли условия для выхода BTC из медвежьего рынка?
Если смотреть на циклы халвинга, промежуточные выборы и закономерности ликвидности, то медвежий рынок на временной шкале постепенно подходит к концу. Однако, возвращаясь к реальности, развитие текущей финансовой обстановки по-прежнему сталкивается со множеством ограничивающих факторов:
1. Ожидания нового повышения ставки ФРС вновь усиливаются: Стойкость инфляции в США продолжает превосходить ожидания, причём рынок предполагает наличие около 64 базисных пунктов потенциального пространства для повышения ставки в ближайшие 12 месяцев. Давление мер ужесточения может сохраниться вплоть до 2027 года. Жёсткий денежный политкурс означает, что в краткосрочной перспективе ликвидность доллара вряд ли быстро перейдёт к смягчению.
2. Доходность казначейских облигаций США и доллар оба сохраняют сильную позицию: Доходность 10-летних казначейских облигаций США восстановилась до уровня около 5,15%, а индекс доллара продолжает колебаться выше отметки 103. Капитал отдаёт предпочтение безрисковой доходности и активам в долларах, что оказывает подавляющее влияние на желание инвестировать в негенерирующий доход актив BTC.
3. Резкий рост капитальных затрат на ИИ вызывает переоценку оценок технологических акций: Крупнейшие лидеры в области ИИ увеличили свои капитальные затраты в третьем квартале до 230 млрд долларов, превысив операционный денежный поток для некоторых из них. Рынок начинает переоценивать отдачу от инвестиций в коммерциализацию ИИ, оказывая давление на технологические акции. Если в будущем корпоративная прибыль сможет оправдать текущие оценки, рынок акций США, вероятно, снова сформирует опору.
4. Фазовое сокращение существующей ликвидности на крипторынке: Спотовые BTC ETF сталкиваются с постоянным чистым оттоком средств, а предложение основных стейблкоинов за последние 30 дней сократилось примерно на 11,5 млрд долларов. Приток средств на площадки и от институциональных инвесторов сузился с обеих сторон, в краткосрочной перспективе не хватает объёмного покупательского спроса.
5. Стоимость позиций институциональных инвесторов подвергается проверке: Текущая спотовая цена BTC уже пробросила ниже линии средней себестоимости позиции некоторых ключевых институтов (таких как MicroStrategy). Ужесточение условий финансирования на рынке может ограничить возможности институтов для последующего увеличения позиций.
В совокупности, рынок сейчас переживает тройной синхронизированный корректировочный процесс в макроденежно-кредитной политике, системе оценок технологических акций и ликвидности криптоактивов. По мере прояснения финального этапа повышения ставок, стабилизации рынка акций США и возврата покупательского спроса от институтов, BTC постепенно сформирует необходимые и достаточные условия для выхода из медвежьего рынка.
Как долго всё-таки продлится медвежий рынок?
Независимо от закономерности раннего восстановления в циклах халвинга или временных окон промежуточных выборов в США, историческая статистика показывает, что BTC уже вошёл в позднюю стадию формирования дна большого медвежьего рынка.
Тем не менее, текущая макроэкономика и условия ликвидности структурно отличаются от прошлых циклов: продление цикла денежного ужесточения ФРС, разногласия в оценках технологического сектора и отток внутрибиржевой ликвидности в той или иной степени увеличивают время шлифовки дна для восстановления рынка.
Учитывая расчёты по всем направлениям, конец 2026 года — первая половина 2027 года с высокой долей вероятности станет ключевым окном, когда данный медвежий рынок полностью завершит формирование дна и утвердит новый цикл. Индекс волчьих циклов от Волк-Разрушителя (@wolfyxbt) также даёт схожую временную оценку, отмечая, что, согласно теоретическим моделям, BTC уже постепенно приближается к новой фазе или даже вступает в период зарождения нового цикла.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BiteyeCN