

Аналитический отчёт Tiger Research: как именно зарабатывают деньги после выпуска стейблкоина?
Автор: Tiger Research Reports
Перевод и адаптация: TechFlow
Введение от TechFlow: Все обращают внимание на доходы от эмиссии со стороны Tether и Circle, но настоящая возможность скрывается после этапа выпуска. Данный отчет раскрывает полную цепочку создания стоимости стейблкоинов — от фиатных депозитов и переводов до платежей и генерации дохода, показывая, что стратегия ключевых игроков заключается не в «перестройке финансовой системы», а в интеграции преимуществ эффективности стейблкоинов в существующую инфраструктуру традиционных финансов. Лишь сегмент генерации дохода остается недоступным для традиционных финансистов, требуя узкоспециализированных компетенций.
Ключевые выводы
За пределами олигопольного рынка эмиссии, контролируемого Tether и Circle, данный анализ охватывает фактические бизнес-модели, возникающие на пяти этапах цепочки создания стоимости стейблкоинов (внесение фиата, переводы, платежи, генерация дохода).
Преобладающая стратегия направлена не на «создание системы с нуля», а, подобно покупке Bridge компанией Stripe, на наслоение преимуществ эффективности стейблкоинов (мгновенные расчеты, низкая стоимость транзакций) на уже существующую инфраструктуру традиционных финансов. При этом генерация дохода остается областью, труднодоступной для традиционного финансового сектора, требующей специализированного подхода.
На фоне снижения ставок привлекательность доходов от эмиссии снижается, конкуренция обостряется, а рыночная стоимость смещается в сторону «низового расчетного уровня». Стейблкоины не призваны вытеснить традиционные финансы, а интегрируются с регулируемой финансовой системой в рамках вертикальной модели.
Пора рассмотреть полную цепочку создания стоимости стейблкоинов
До сих пор обсуждение индустрии стейблкоинов фокусировалось на этапе эмиссии. Показатели работы таких крупных эмитентов, как Tether и Circle, а также регуляторные реакции различных стран воспринимались как ключевые маркеры рынка, однако это лишь отправная точка всей цепочки.
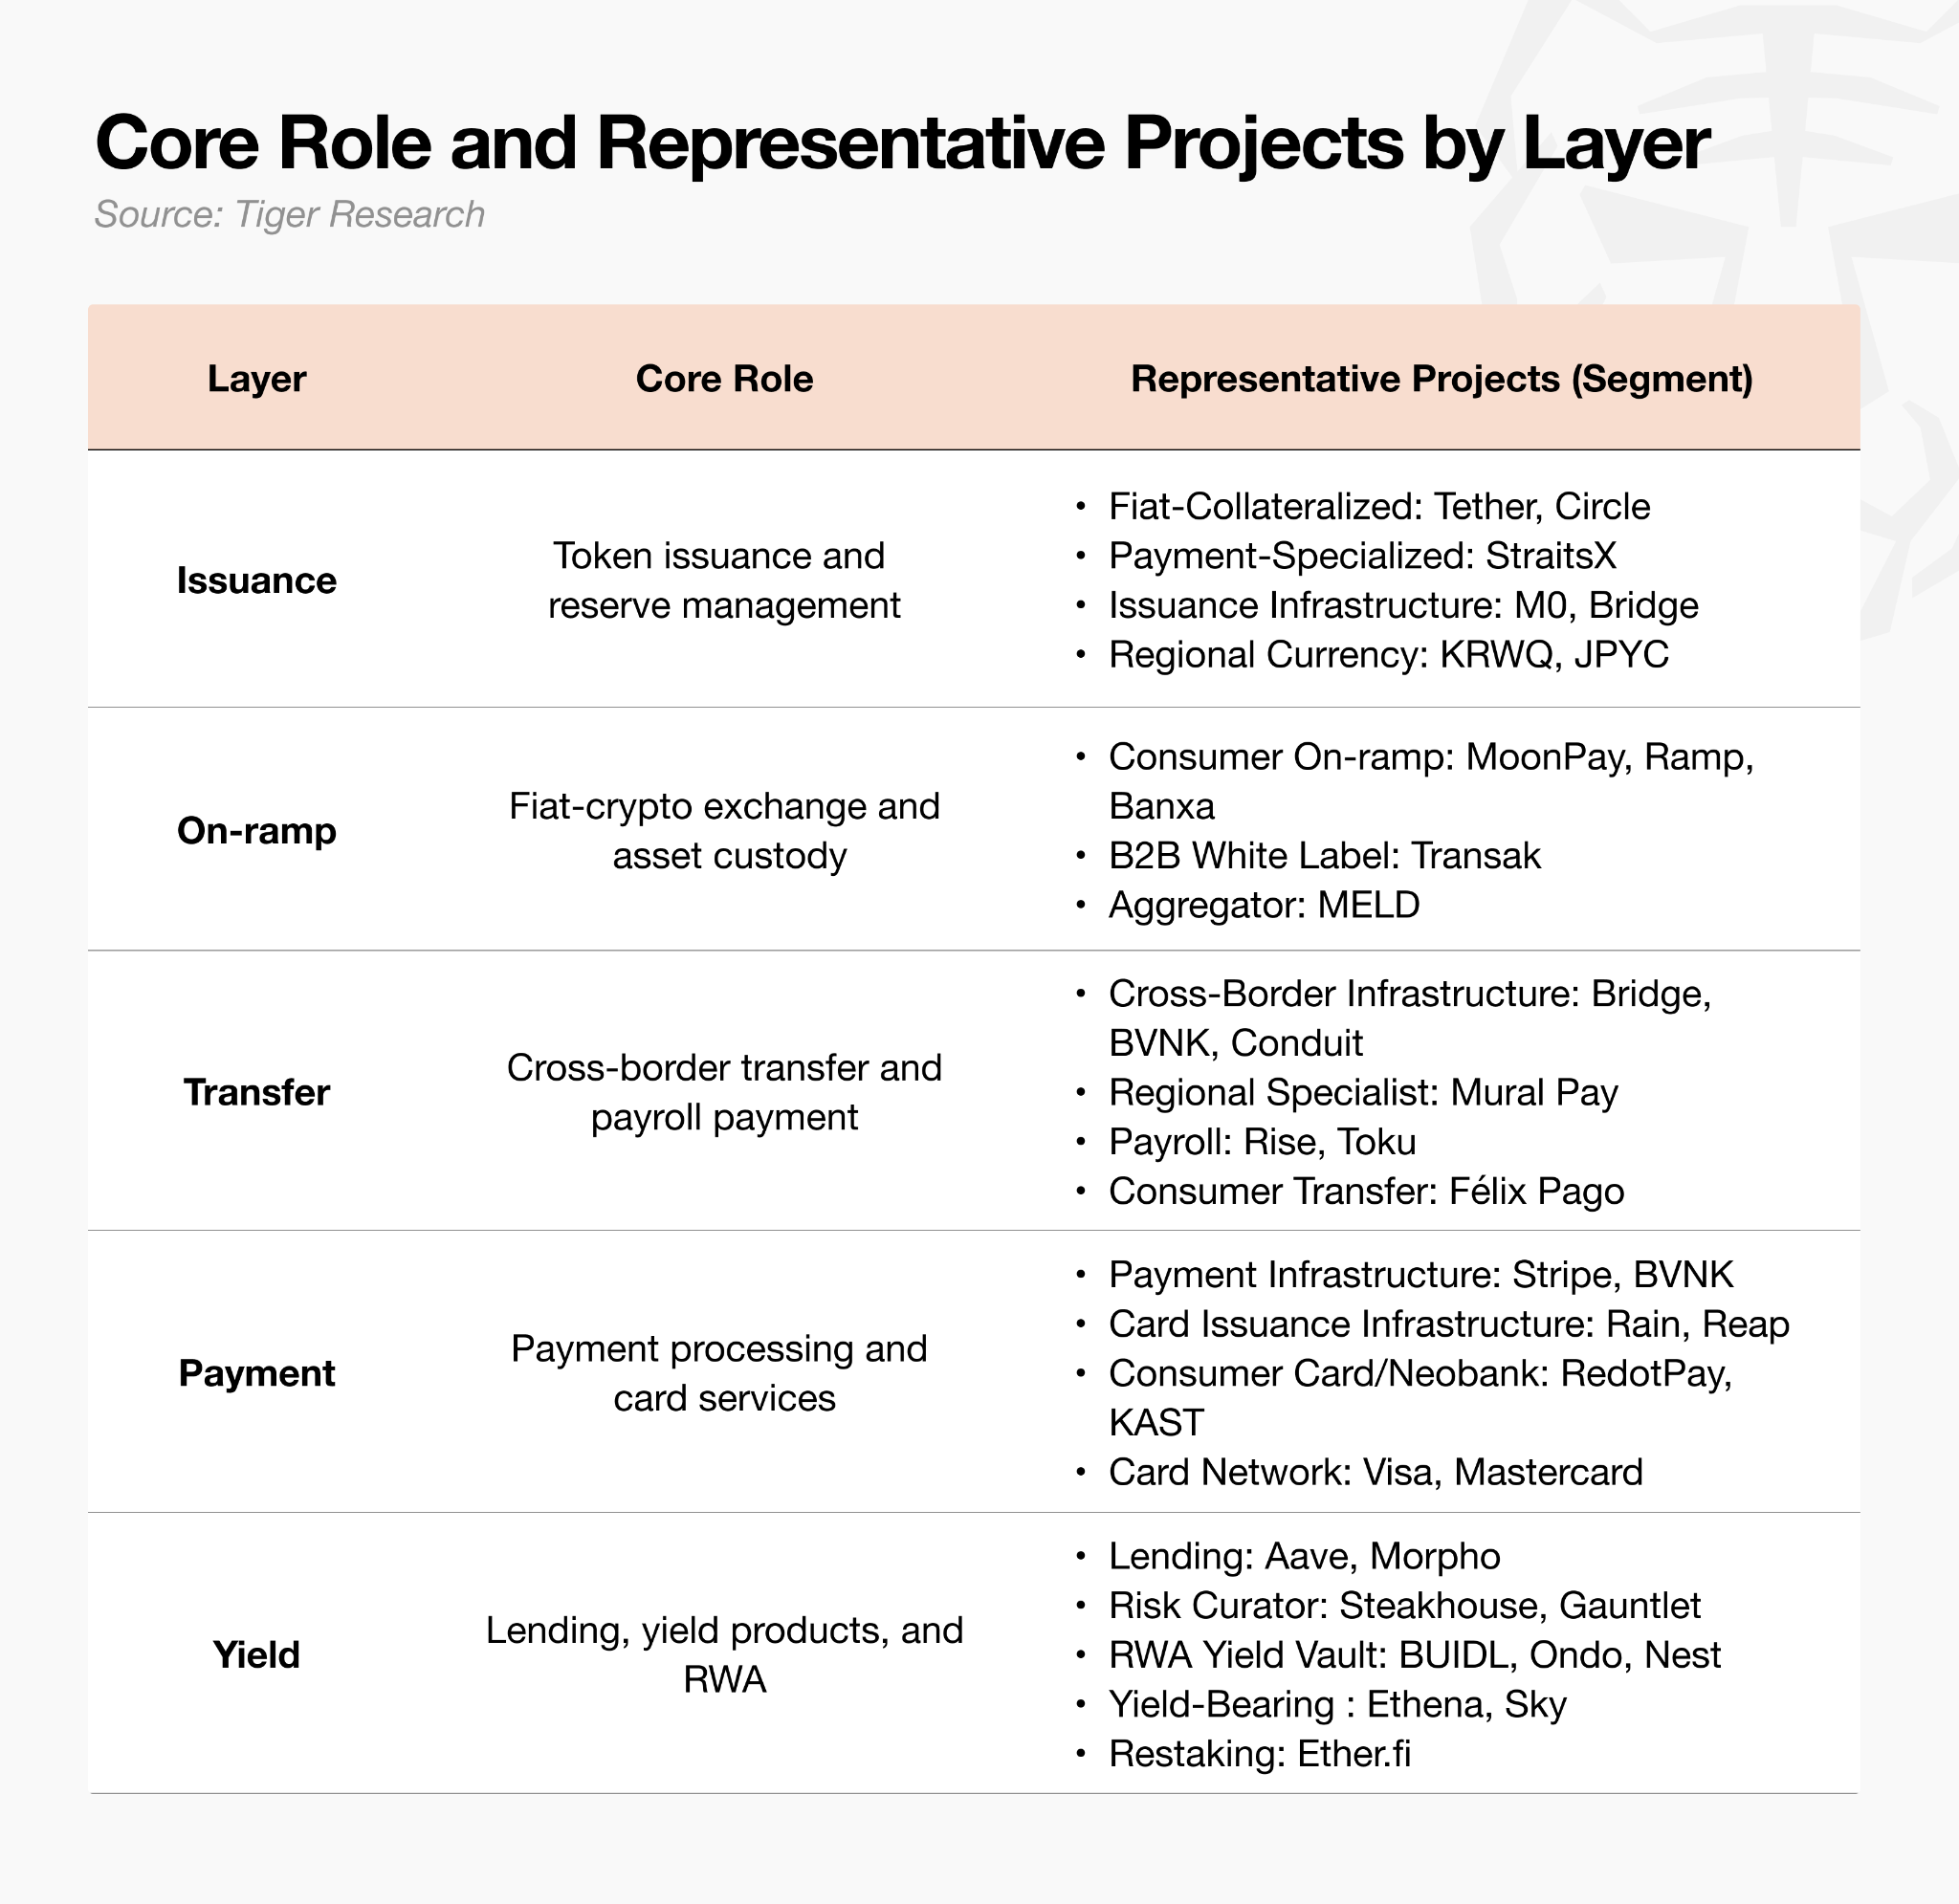
Полная цепочка создания стоимости в секторе стейблкоинов включает экономическую «циркуляцию» токенов после их выпуска. Она определяется через пять этапов: эмиссия, внесение средств, переводы, платежи и генерация дохода.
Анализ отрасли через призму цепочки создания стоимости ясно показывает: хотя рынок эмиссии находится в состоянии олигополии благодаря нескольким игрокам, последующие уровни downstream включают большее число участников, формируя новые рыночные возможности.
От эмиссии к доходу: отслеживаем движение 1000 долларов
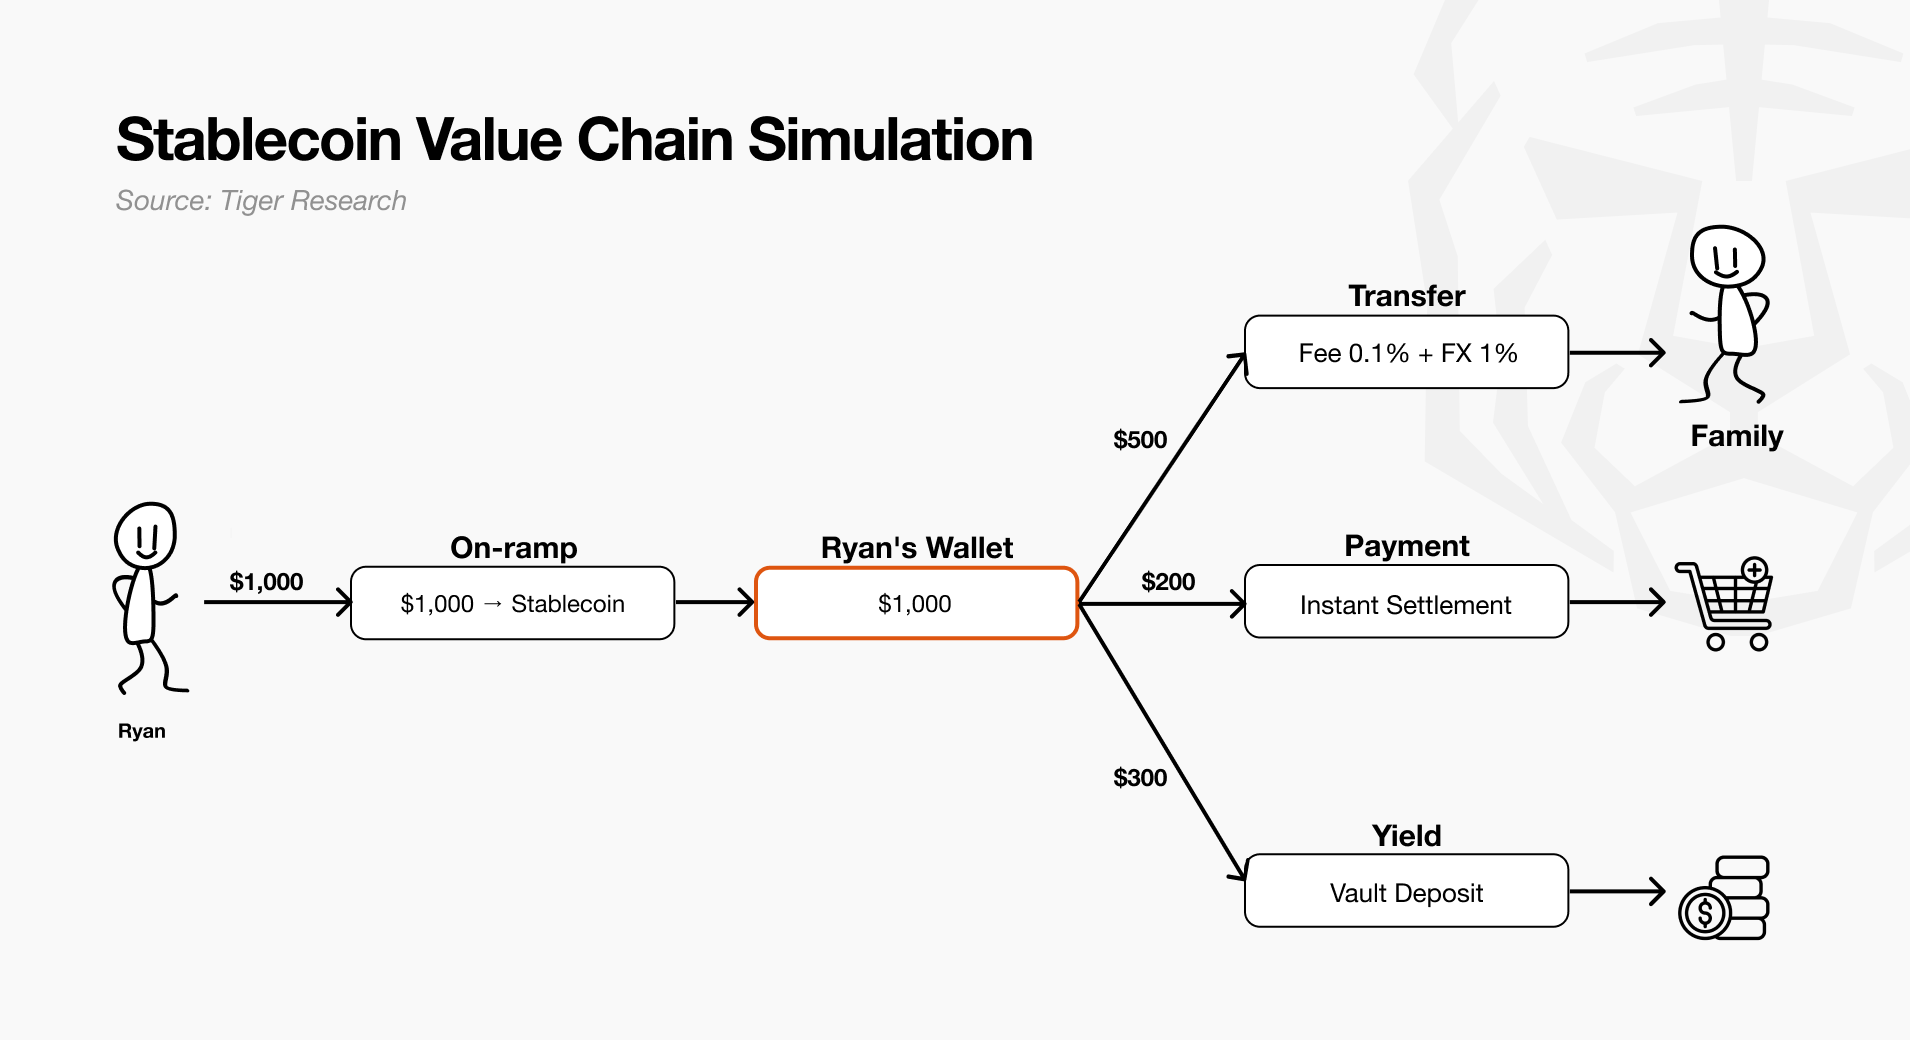
Рассмотрим, каким образом 1000 долларов с банковского счета Райана циркулируют внутри экосистемы стейблкоинов. Чтобы понять этот процесс, необходимо последовательно проанализировать цепочку из пяти этапов от эмиссии до генерации дохода.
- Эмиссия: ведущие эмитенты создают стейблкоины под обеспечение в виде казначейских облигаций США и других активов, обеспечивая рынку достаточную ликвидность.
- Внесение средств: когда Райан запрашивает конвертацию своих 1000 долларов в стейблкоины через сервис депозитов, поставщик услуг обрабатывает заявку и отправляет токены на его кошелек. На этом этапе активы покидают фиатную систему, переходя в статус блокчейн-ликвидности.
- Переводы: Райан отправляет своей семье в Мексику 500 долларов на расходы. Инфраструктура переводов обрабатывает операцию мгновенно, получатель конвертирует средства в местную валюту для использования.
- Платежи: затем Райан оплачивает покупки в продуктовом магазине оставшимися 200 долларами. Платежная инфраструктура обеспечивает мгновенное проведение расчетов.
- Доходность: последние 300 долларов на балансе кошелька не простаивают. Вместо этого они размещаются в казнах протоколов получения дохода, где управляются как финансовые активы, генерирующие отдачу.
Проходя весь этот путь, 1000 долларов Райана превращаются из фиатных денег в стейблкоины и трансформируются в инструмент для трансграничных платежей и управления активами. Каждый уровень, через который проходят его средства, точно соответствует соответствующему звену цепочки создания стоимости в индустрии стейблкоинов.
Эмиссия
Рынок эмиссии характеризуется эффектом масштаба, при котором барьеры входа строятся вокруг доверия и ликвидности. Пионеры Tether и Circle удерживают олигопольное положение, а новым участникам требуются дифференцированные стратегии, выходящие за рамки модели процентов по резервам.
Структура отрасли
Создание стейблкоинов представляет собой процесс эмиссии и сжигания токенов под обеспечение (преимущественно в казначейских облигациях США), что фиксирует их стоимость. Общий объем рынка составляет около 300 млрд долларов, из них 99,99% приходится на активы, привязанные к доллару. Совокупная доля Tether и Circle составляет примерно 83%. Эффекты масштаба уже глубоко укоренились: более глубокая ликвидность одновременно повышает удобство транзакций и уровень доверия.
По мере зрелости отрасли функции, ранее монополизированные отдельными эмитентами, начинают специализироваться и разделяться. Формально эмитент выглядит как единая сущность, но внутренне четыре ключевые функции — лицензирование (регуляторные разрешения), управление резервами и хранение, эмиссия и сжигание токенов, дистрибуция — распределены между разными участниками. Таким образом, эмитенты передают значительную часть оперативных обязательств сторонним организациям.
Например, значительную часть дистрибуции Circle делегирует Coinbase, а основные резервы Tether находятся на хранении у кастодиана Cantor Fitzgerald.
Типы бизнес-моделей
- Проценты по резервам: основной источник дохода — доходность от управления резервами, что является преимуществом для ведущих эмитентов с крупными пулами ликвидности (Tether, Circle).
- Комиссии за платежи: доходы формируются из комиссий, взимаемых при использовании токенов для оплаты и расчетов. Рентабельность зависит от скорости оборота транзакций, а не от капитализации (StraitsX).
- Эмиссия как услуга (EaaS): компания не выпускает токены напрямую, а сдает в аренду инфраструктуру и лицензии, зарабатывая на спреде. Рост обеспечивается сетевыми эффектами, а не масштабом (M0, Paxos, Bridge).
- Региональные решения: провайдеры получают эксклюзивную ликвидность за счет раннего выхода на рынки с нечетким регулированием или внедолларовыми валютами (KRWQ, JPYC).
Кейс: Circle
Когда институциональные клиенты вносят доллары в платформу пополнения и вывода средств Circle Mint, Circle чеканит USDC в пропорции 1:1. Поскольку основная выручка Circle формируется из процентов по этим депозитам, она не взимает отдельных комиссий за эмиссию; ее операционный фокус направлен на максимизацию объема этого бездоходного флоата. Внесенные доллары размещаются в Circle Reserve Fund — зарегистрированном в SEC денежном фонде, управляемом BlackRock, вместе с наличными и их эквивалентами, преимущественно инвестируясь в краткосрочные казначейские облигации США.
Circle распределяет эту доходность с каналами дистрибуции согласно договорам. В рамках партнерского соглашения, подписанного в августе 2023 года, Circle и Coinbase разделяют проценты от резервов USDC следующим образом:
- USDC, хранящийся на платформе Coinbase: Coinbase получает 100% процента дохода от соответствующих резервов.
- USDC, хранящийся на собственной платформе Circle: Circle сохраняет 100% процента дохода от соответствующих резервов.
- USDC, хранящийся вне обеих платформ (остаток процентного дохода): доходы от резервов, поддерживающих обращение USDC за пределами двух платформ (включая сторонние биржи, персональные и институциональные кошельки, а также DeFi), распределяются между Circle и Coinbase в пропорции 50:50.
Это отражает продуманную стратегию. Тщательно конструируя внутренние и внешние платформы стимулы совместно с ключевыми партнерами по дистрибуции, Circle делится частью дохода от эмиссии в обмен на максимизацию базы распространения USDC и доли в экосистеме.
Ключевые выводы
Рынок эмиссии стейблкоинов обладает выраженным эффектом масштаба, где преимущества первопроходцев и объем доступной ликвидности являются решающими факторами, что создает крайне высокие барьеры входа для новичков, выбирающих модель прямой эмиссии. Следовательно, новым участникам следует сосредоточиться на функциональном разделении цепочки создания стоимости, а не пытаться конкурировать непосредственно в сфере эмиссии.
Более эффективной стратегией станет создание непревзойденных компетенций на конкретных уровнях цепочки — лицензировании, кастодии, платежной инфраструктуре или каналах дистрибуции — и закрепление незаменимой позиции мидлвэра. Иными словами, суть будущей конкуренции кроется не в том, кто выпустит наибольшее количество стейблкоинов, а в том, какие участники смогут захватить ценность в полном процессе обращения и потребления стейблкоинов, укрепляя там свои стратегические позиции.
Внесение средств (Фиатный онбординг)
Доходы от сервиса внесения средств формируются из комиссий за объем сделок и ценовых спредов. Реальная нагрузка на потребителя сильно варьируется в зависимости от способа оплаты: 2–4 % для банковских переводов и 4–7 % для карт, однако, по данным Banxa, чистая маржа провайдеров составляет около 3 %. Сама функция конвертации сложно поддается дифференциации, конкуренция настолько высока, что появились агрегаторы, маршрутизирующие транзакции в направления с минимальной стоимостью.
Структура отрасли
Данный уровень складывается из сервисов фиатного онбординга (конвертация фиата в токены) и провайдеров кошельков и кастодии (хранение созданных активов). Эти элементы тесно взаимосвязаны, поскольку один занимается конвертацией, а другой — обеспечением безопасного хранения.
Доходы от внесения средств зависят от комиссий, привязанных к объему торгов, и спредов, при этом рентабельность существенно различается в зависимости от платежного метода. Тем не менее, из-за сложности дифференциации самой конверсии несколько провайдеров конкурируют практически идентичными продуктами, что приводит к сужению чистой ставки до уровня около 3 %.
Типы бизнес-моделей
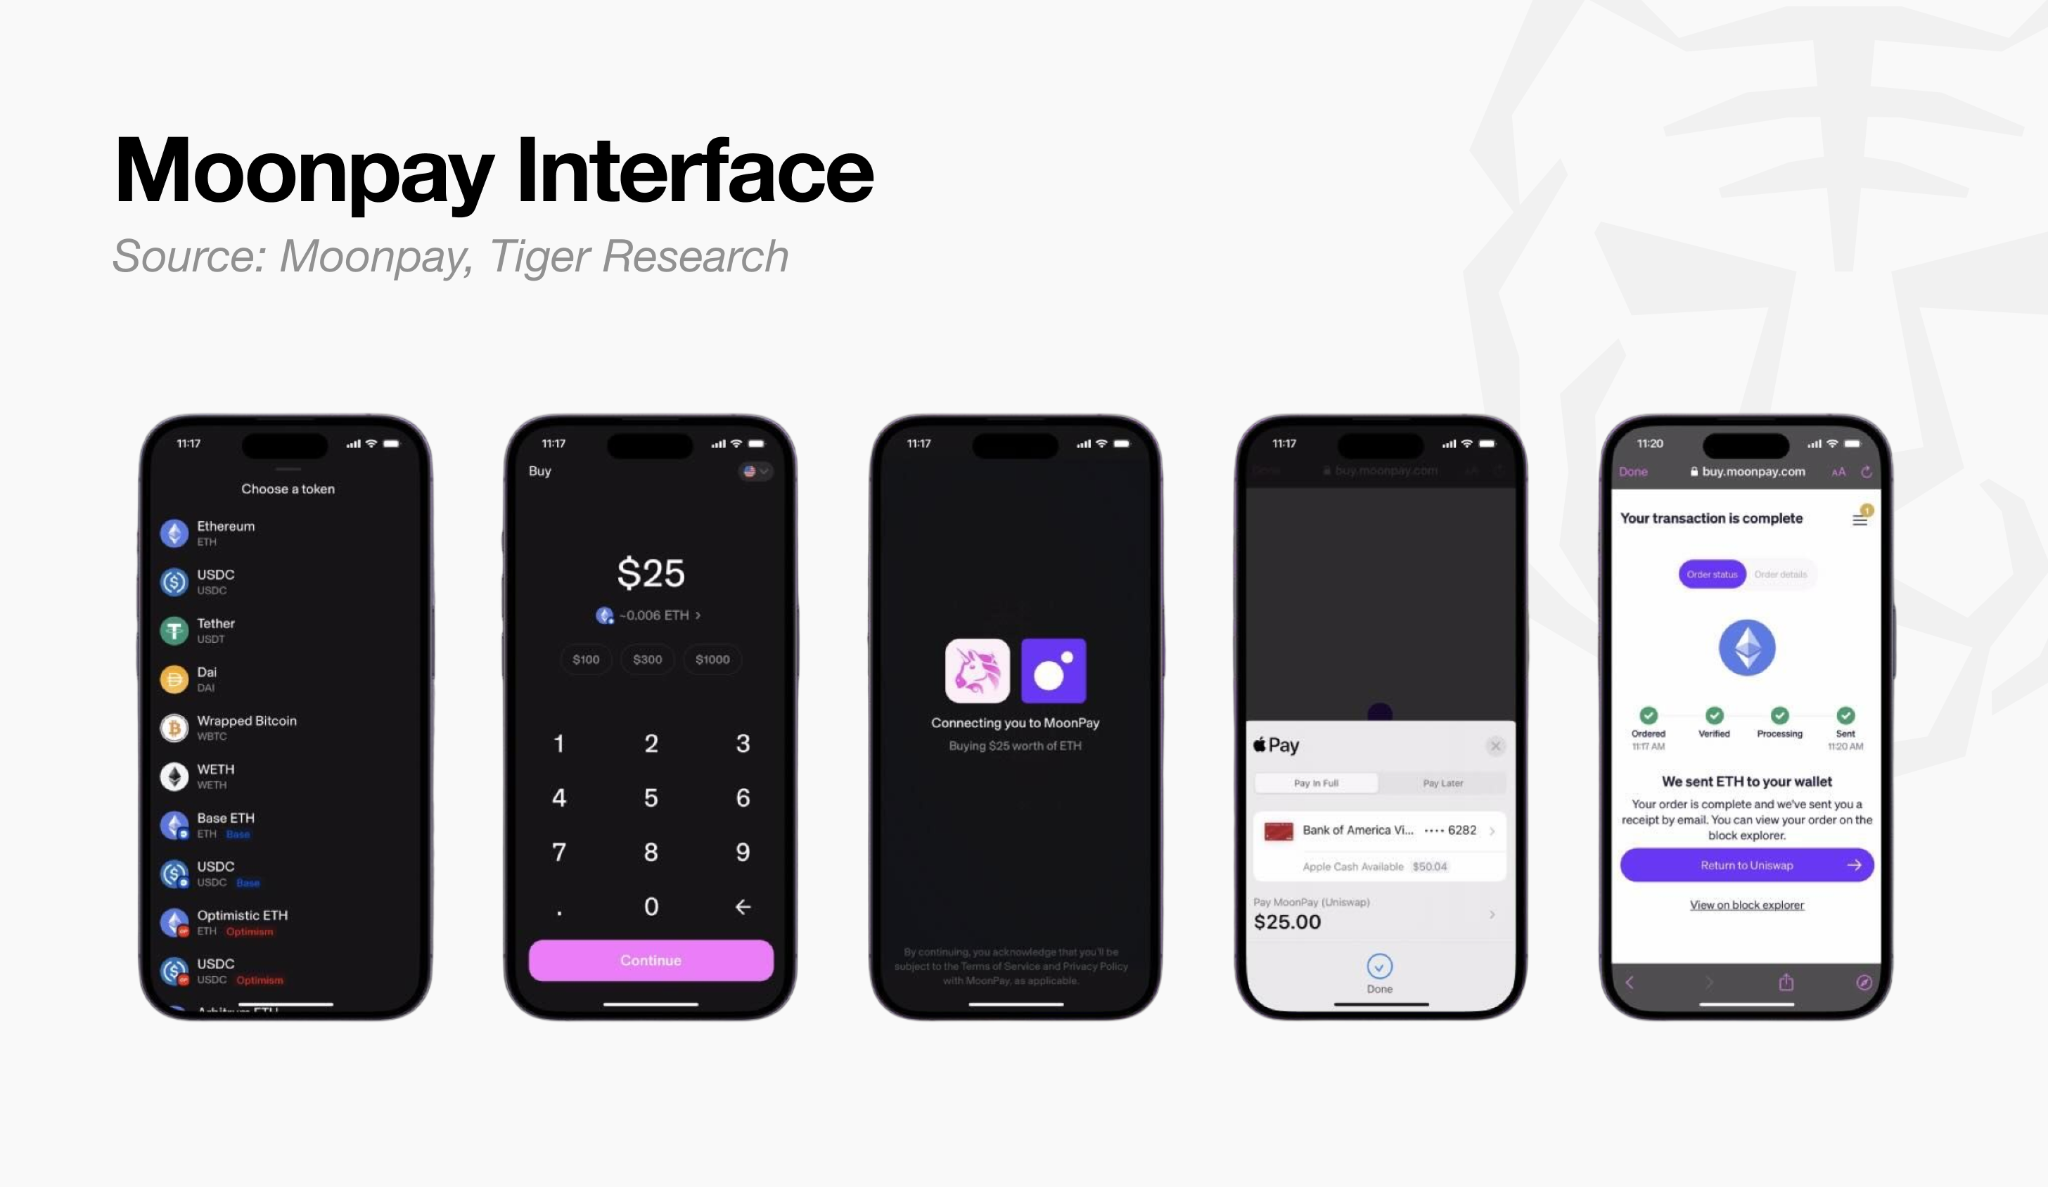
- Для розничных потребителей: прямая конвертация валют для конечных пользователей с удержанием торговых комиссий и спредов. Из-за однородности продукта конкурентоспособность зависит от географии лицензий, охвата платежных сетей и репутации, что напрямую влияет на конверсию (MoonPay, Ramp Network, Banxa).
- B2B White Label: интеграция трасс фиатного онбординга в кошельки и приложения с передачей партнерам около 1 % комиссии с каждой сделки. Это позволяет добывать трафик без разработки потребительского бренда: чем глубже интеграция с крупным партнером, тем сильнее барьер входа выступает сам процесс конверсии (Transak).
- Агрегаторы: маршрутизация транзакций между несколькими каналами фиатного онбординга для поиска оптимального пути с заработком на комиссии посредника. Их ценность растет пропорционально количеству подключенных каналов, хотя зависимость от партнерской сети также выступает ограничивающим фактором (MELD).
Кейс: MoonPay
MoonPay — некстодиальный сервис пополнения, позволяющий пользователям покупать токены за фиат и сразу выводить их на собственные кошельки. Основной доход формируется из комиссий за транзакции и торговых спредов: 1 % для банковских переводов, 4,5 % для кредитных карт и минимальный сбор в 3,99 $ для мелких операций. Открытая тарифная структура, состоящая из трех уровней, демонстрирует подход MoonPay к распределению выручки и построению канала дистрибуции.
Структура доходов MoonPay разбивается на два канала: прямой трафик и транзакции, интегрированные через партнеров. Ключевым элементом становится модель глубокой интеграции решений в более чем 500 кошельков и приложений, где партнеры самостоятельно устанавливают тарифы. Это служит главным драйвером, позволяющим MoonPay эффективно масштабировать дистрибуцию и справедливо делиться выручкой.
Ключевые выводы
Доходы от простых комиссий за сервисы фиатного онбординга подвергаются сильному давлению маржинальности ввиду товаризации услуги и усиления ценовой конкуренции. Следовательно, для построения устойчивого бизнеса требуется трансформация модели разовых сборов в стабильную регулярную выручку.
Провайдеры фиатного онбординга для потребителей расширяются вниз по цепочке добавленной стоимости, осваивая инфраструктуру эмиссии и расчетов. Примером такой трансформации служит приобретение MoonPay компании Iron и выход на рынок брендированной эмиссии, однако финансовые результаты данной стратегии регулярной выручки еще предстоит доказать.
Стратегия «embeddability» позволяет провайдерам встраивать услуги в более крупные платформы, что порождает две противоположные тенденции. Одни игроки выстраивают самостоятельное конкурентное преимущество и независимый барьер (Transak, Turnkey), тогда как другие поглощаются крупными платежными и кастодиальными компаниями, такими как Stripe, приобретшая Privy, или Fireblocks, купившая Dynamic.
Пока преждевременно предсказывать, какой из сценариев станет доминирующим, однако слой фиатного онбординга и кошельков объективно выполняет критически важную функцию в индустрии.
Переводы / Трансферы
Уровень переводов отвечает за циркуляцию стейблкоинов. Он охватывает личные и корпоративные трансферы, а также выплаты зарплат международным сотрудникам.
Данный сегмент привлекает особое внимание, поскольку именно здесь наиболее наглядно и измеримо проявляются ценовые преимущества стейблкоинов: если средние издержки традиционных трансграничных переводов превышают 6 %, использование стейблкоинов позволяет радикально сократить эти расходы.
Структура отрасли
Комиссии и валютные спреды возникают на обоих концах процесса — при конвертации долларов в токены и обратной конвертации токенов в локальную валюту, тогда как само перемещение токенов по блокчейну фактически бесплатно.
Иначе говоря, выручка формируется не за счет самого факта перевода, а за счет конверсионных операций на краях сети и получения необходимых регуляторных лицензий для легального проведения трансферов. Поскольку получение лицензии на передачу денежных средств (Money Transmission License, MTL) в разных штатах США занимает от 12 до 24 месяцев, сдача самих лицензий в аренду в качестве инфраструктуры, известная как модель «compliance as infrastructure», стала мощным источником монетизации.
Типы бизнес-моделей
- Трансграничная B2B инфраструктура: координация трансграничных платежей и расчетов между корпорациями с заработка на комиссиях за переводы (около 5–10 базисных пунктов) плюс валютном спреде (от десятков базисных пунктов до ~1 % в зависимости от канала и объема). Некоторые игроки развиваются дальше, выпуская собственные стейблкоины для получения дохода от процентов по резервам, например, функция Open Issuance от Bridge (Bridge, BVNK, Conduit).
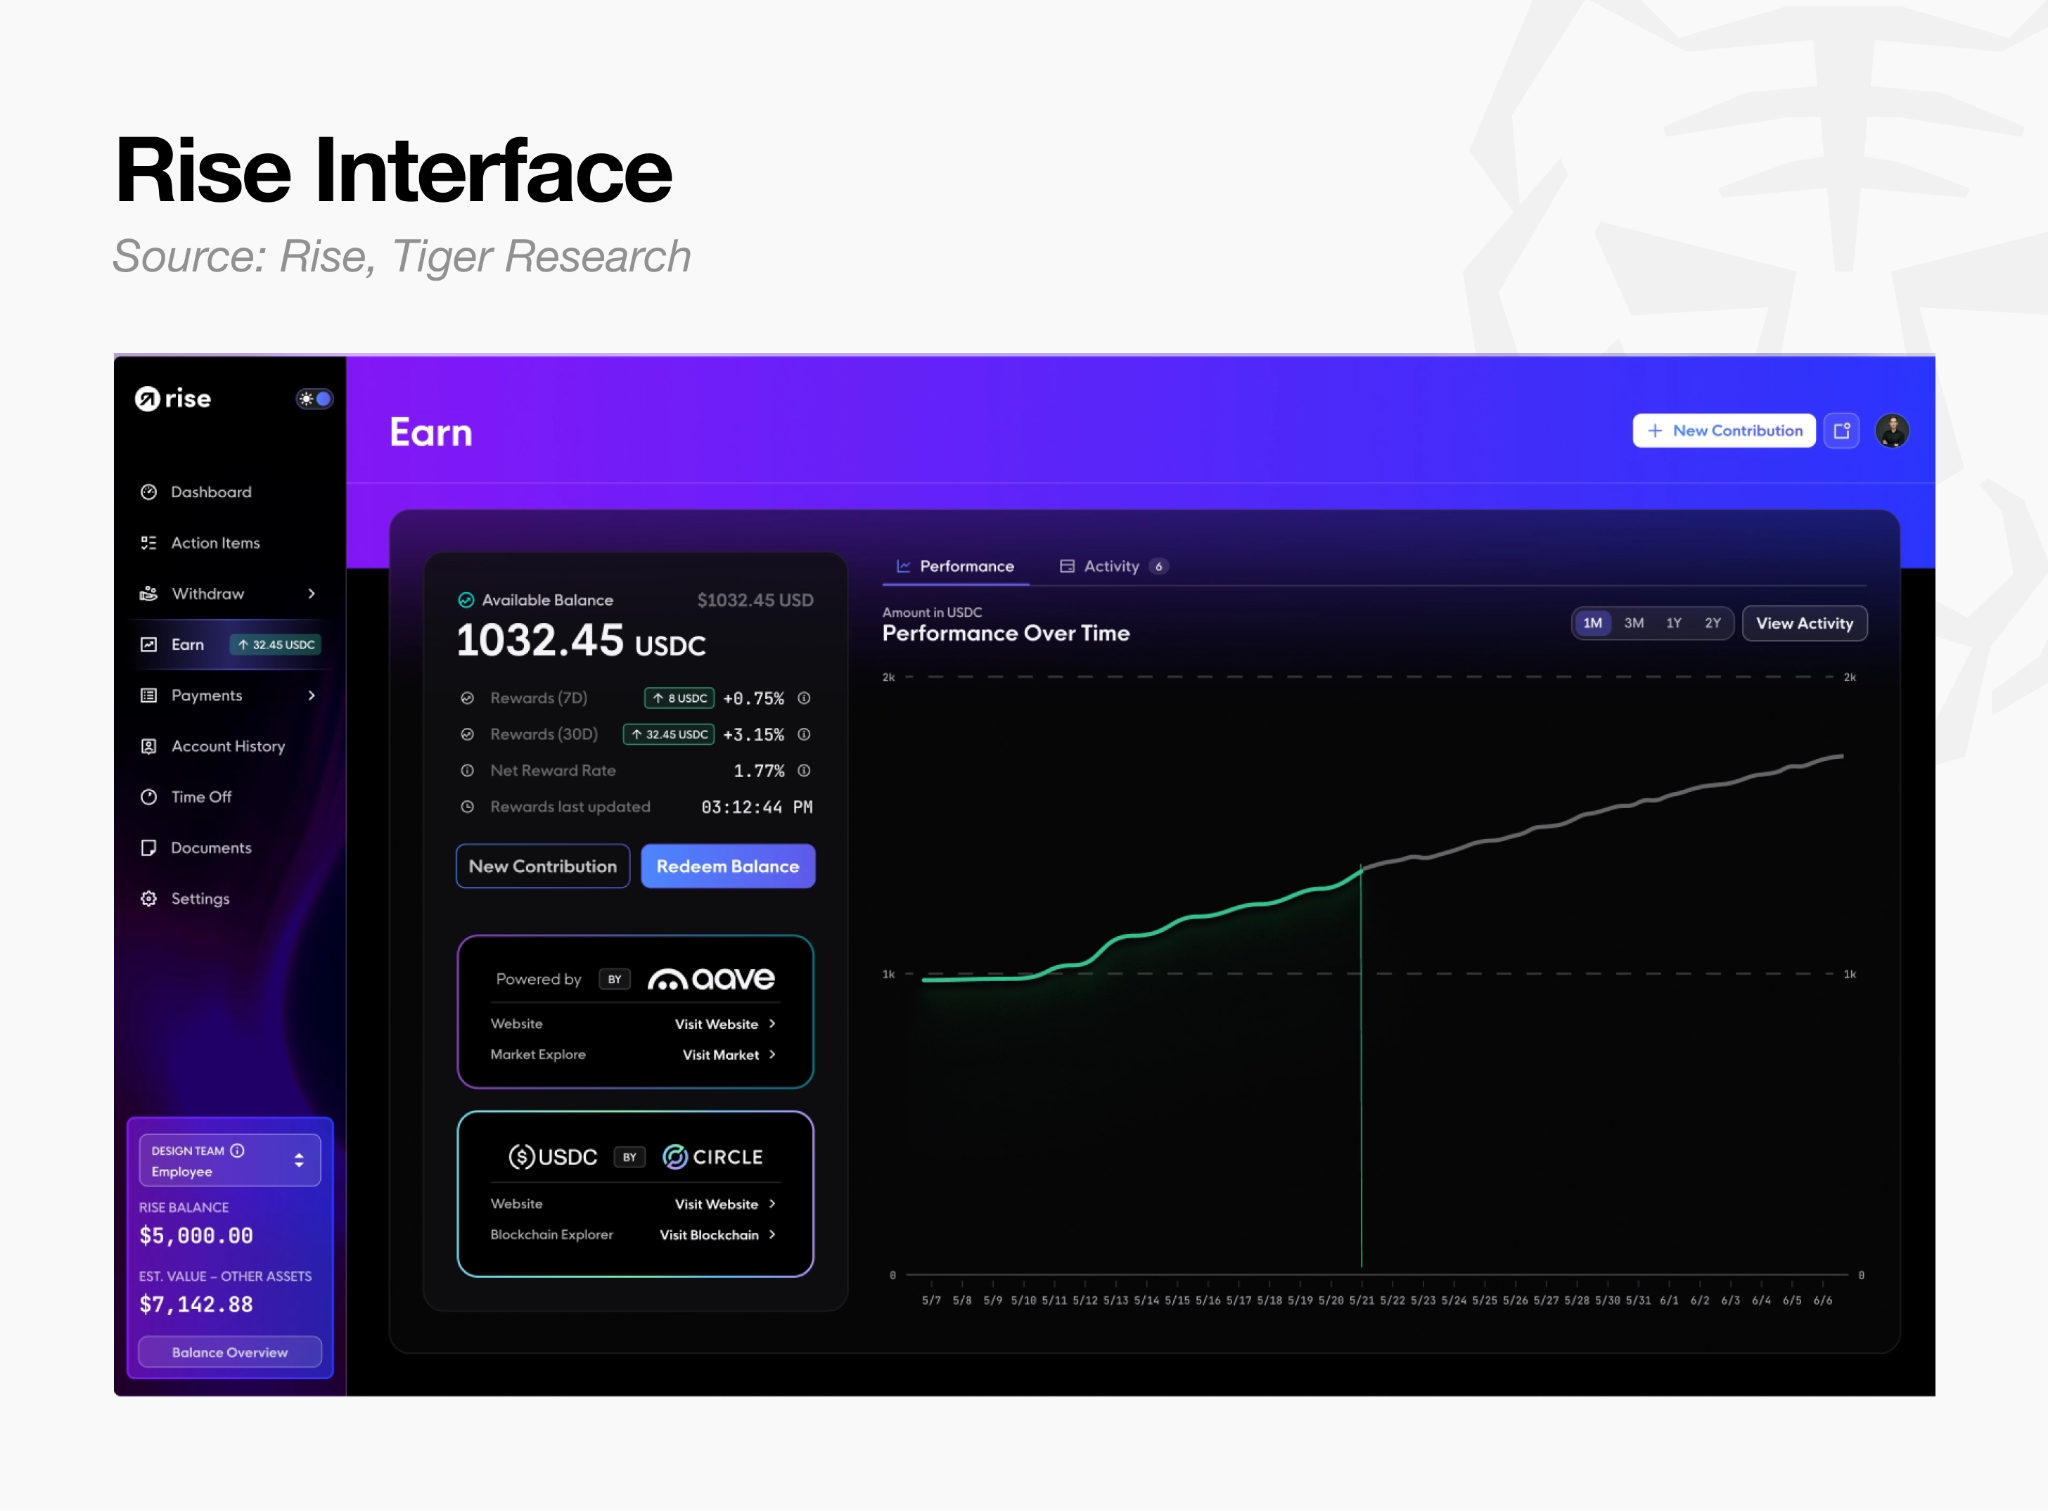
- Выплаты заработной платы: фокус на зарплатных платежах с прямым взаимодействием с сотрудниками и работодателями. Помимо SaaS-подписки (фиксированная ежемесячная ставка за каждого подрядчика плюс комиссия на вывод около 25 б.п.), эта модель генерирует второй поток выручки за счет инвестирования рабочего капитала ожидающих выплат и получения процентов (например, Rise Earn от Rise и Toku).
- Переводы для потребителей: ориентация на личные трансграничные переводы, где стейблкоины используются для снижения издержек бэкенда, а маржинальность увеличивается за счет фиксации более низких тарифов по сравнению с традиционными провайдерами (Félix Pago).
Кейс: Rise
Rise — платформа для выплат зарплаты в стейблкоинах, позволяющая компаниям рассчитываться с сотрудниками фиатом (долларами) или USDC. Сотрудники имеют возможность выбрать способ получения средств из более чем 90 локальных валют и стейблкоинов в каждом расчетном цикле. Из совокупного объема обработанных 1,5 млрд долларов более половины недавних выводов пришлись на стейблкоины. Однако реальную оплату взимает не сам пересылка токенов, а управление трудовыми отношениями. Платформа автоматизирует процедуры KYC и AML, формирует контракты для конкретных юрисдикций и оформляет налоговую документацию, беря за это регулярную плату.
Структура доходов Rise выстроена вдоль движения денежных средств по зарплатным потокам и состоит из трех уровней.
- Подписки и транзакционные сборы: работодатели выбирают фиксированную подписку в размере 50 $ в месяц за каждого подрядчика или платят 3 % от суммы начислений плюс 2,50 $ за каждую транзакцию. Поскольку выплата зарплат носит регулярный характер, данная выручка также относится к категории recurring revenue.
- Принятие юридической ответственности (EOR/AOR): расширенная опция, при которой Rise сам выступает стороной трудового договора и принимает на себя риски неправильной классификации сотрудников. Стоимость услуги номинального работодателя (Employer of Record) составляет 399 $ в месяц за сотрудника. Восьмикратная разница в цене по сравнению с простой обработкой платежей обусловлена не функцией перевода, а сложностью комплаенс-обязательств.
- Управление рабочим капиталом (Rise Earn): Rise инвестирует средства, временно удержанные компанией до выплаты зарплаты, а также баланс USDC сотрудников, полученный на руки, но пока не выведенный, в кредитные пулы Aave в сети Arbitrum. Комиссий за депозит или кастодию не взимается: Rise берет 1 % от сгенерированных процентов, удерживая их при выводе средств (запущено в марте 2026 года).
Поскольку выплаты зарплат представляют собой гарантированный ежемесячный денежный поток, средства естественным образом аккумулируются на платформе: как до момента перечисления, так и после получения работниками, но до их вывода. Трехуровневая архитектура Rise как раз монетизирует эту особенность. В среде, где межнасетевые переводы фактически бесплатны, это читается как сознательная стратегия поэтапного расширения точек биллинга — от трудовых отношений (подписка) к юридической ответственности (EOR) и далее к парковым средствам (доходность), вместо прямого взимания платы за сам факт транзакции.
Ключевые выводы
Победителем на рынке переводов станет не просто сервис с самой низкой стоимостью пересылки токенов, а комплексный игрок, который контролирует точки контакта с клиентами через конверсию и лицензии на краях сети (Mural Pay, Yellow Card), выстраивает фундаментальные клиентские отношения благодаря выплатам зарплат (Rise) и надстраивает сверху доходность с помощью Yield-инструментов (Rise Earn).
Приобретение транскрайней инфраструктуры BVNK платежной сетью Mastercard за сумму до 1,8 млрд долларов подтверждает тенденцию к слиянию расчетной инфраструктуры под слоями переводов и платежей в единую экосистему.
Платежи / Эквайринг
Уровень платежей является ядром цепочки добавленной стоимости, где стейблкоины обеспечивают расчеты за товары и услуги. В этом сегменте лидируют корпоративные платежи и карточные сервисы, однако экономическая реальность все еще отстает от рыночных ожиданий. Скорость розничного обращения стейблкоинов в блокчейне составляет лишь около одной двадцатой от показателя денежного агрегата М1, поскольку пользователи пополняют кошельки и совершают траты эпизодически, а не следуют привычному финансовому циклу, привязанному к поступлению заработной платы и ежедневным расходам.
Структура отрасли
Интерчейндж-комиссия — сбор, который платежные сети и банки-эквайлеры взимают за каждую операцию, выступает основным источником выручки от платежей и масштабируется прямо пропорционально объему транзакций. Тем не менее, низкий коэффициент оборачиваемости снижает рентабельность индивидуальных карт, а текущая выручка разделяется между сетями, банками-эмитентами и платежными шлюзами (Payment Gateway, PG). Следовательно, настоящий пул прибыли скрыт не в потребительских карточных брендах, а в лежащей в основе инфраструктуре эмиссии карт и расчетов.
Большинство поставщиков потребительских карточных решений не обладают собственными правами на эмиссию карт и полностью зависят от указанной инфраструктуры, что ограничивает их структуру доходов и делает ее зависимой преимущественно от валютных спредов.
Типы бизнес-моделей
- Платежная инфраструктура: координация merchant-payments и расчетов. Помимо стандартных комиссий за эквайринг, провайдеры получают доход от процентов по резервам за счет выпуска собственных стейблкоинов. Open Issuance от Bridge (от Stripe) передает корпоративным клиентам структуру доходности Circle по резервам, являясь одним из наиболее рентабельных направлений данного уровня (Stripe, BVNK).
- Инфраструктура эмиссии карт: бэкенд-поддержка для корпоративной выдачи карт. Провайдеры получают долю интерчейндж-комиссии благодаря основному членству в сетях вроде Visa, генерируя прибыль за счет управления проектами и валютных спредов. Ключевое конкурентное преимущество — T+0 блокчейн-расчеты на базе USDC, снижающие требования к залогу на величину до 60 % по сравнению с традиционными методами и радикально повышающие эффективность капитала (Rain, Reap).
- Потребительские карты и финтех-банки: предоставление карт и счетов конечным пользователям. Выручка складывается из доли интерчейндж-комиссии, валютных спредов, абонентской платы или прибыли от управления депозитами. Поскольку данные компании не являются прямыми банками-эмитентами, их доступ к процентам по резервам ограничен, поэтому большинство из них опирается на бэкенд-решения вроде Rain или Reap (Cypher, KAST).
- Платежные сети: инфраструктура авторизации и расчетов. Интерчейндж-комиссии остаются у банков-эмитентов, в то время как сети извлекают выгоду из роста объемов транзакций благодаря сетевым комиссиям. Интеграция расчетов в стейблкоинах в качестве заднего плана усиливает связывание операторов с партнерскими банками (Visa, Mastercard).
Кейс: Rain
Rain представляет собой B2B бэкенд-инфраструктуру, помогающую кошелькам, биржам и молодым банкам выпускать собственные брендовые потребительские карты. Партнеры проектируют карточные продукты через единый API-интеграцию, тогда как Rain, выступая основным участником Visa и Mastercard, берет на себя функции спонсорства сети, комплаенса, а также эмиссии и операционного обслуживания.
Процесс обработки при оплате в торговце картой на базе Rain выглядит следующим образом:
- Авторизация (в реальном времени): платеж проходит авторизацию в сети Visa или Mastercard аналогично любой стандартной карте. Опыт продавца и покупателя полностью идентичен использованию традиционной карты, при этом присутствие стейблкоинов остается невидимым для пользователя.
- Списание баланса и управление учетом: on-chain баланс пользователя конвертируется и списывается в реальном времени на сумму авторизации, при этом Rain ведет общий учет всех операций.
- Сетевой клиринг (ежедневно): расчеты Rain с платежными сетями осуществляются исключительно в USDC. Так как клиринг не привязан к банковским часам работы, он происходит ежедневно в течение всего года, включая выходные и праздники, исключая задержки поступления средств по транзакциям в нерабочие дни.
- Возврат средств и операционный капитал: в структуре потребительского кредита возврат долга пользователем происходит позже срока клиринга, требуя от эмитента покрытия этой кассовой разницы. Rain токенизирует дебиторскую задолженность по картам и использует ее в качестве обеспечения для on-chain кредитования, собирая расчетные средства до момента возврата долгов пользователями. Накопленный объем займов и возвратов превысил 175 млн $. Соответственно, требования к залоговому обеспечению у него на 60 % ниже, чем у традиционных эмитентов.
Проще говоря, вся техническая и операционная магия за кулисами — от авторизации до клиринга и привлечения финансирования — при использовании карт Rain обеспечивается самой платформой.
Ключевые последствия
Основой доходов от платежей выступает не видимая комиссия за транзакции, а процентная доходность, которую дает статус банка-эмитента, а также эффективность капитала, обеспечиваемая T+0 расчетами. Большинство потребительских карточных брендов являются лишь фронт-энд точками контакта с клиентами, наложенными на данную инфраструктуру.
Крупнейшие платежные сети уже начали прямое поглощение трансграничной платежной инфраструктуры вроде BVNK, в то время как Visa, Mastercard, Stripe и Google продвигают совместный консорциум Open USD для выпуска стейблкоинов. Это свидетельствует о стратегии вертикальной интеграции: консолидация платформ в собственных руках необходима для защиты эксклюзивных доходов от процентов по резервам.
Генерация дохода / Yield
Звено генерации дохода замыкает цепочку и представляет собой уровень формирования наиболее сложных бизнес-структур. Проценты, которые банк-эмитент не может передать держателю карты, в конечном итоге возвращаются конечному пользователю именно здесь. Эта lending-индустрия трансформируется в полноценный сектор управления активами.
Структура отрасли
Ранние версии on-chain кредитования объединяли все активы в единый пул, из-за чего дефолт любого инструмента мог спровоцировать системные риски. Данная структурная уязвимость была устранена внедрением изолированных или модульных моделей, которые сегментируют обеспечение и условия кредитования по рынкам, четко разделяя ядро инфраструктуры (неизменяемые протоколы) и管理层 доходности (управляется кураторами рисков).
Такое структурное разделение породило истинную индустрию on-chain управления активами. Кураторы рисков функционируют аналогично традиционным актив-менеджерам: они получают performance fee (до 50 %) и management fee (до 5 % годовых) с казен, которыми управляют. Четыре крупнейших игрока совместно контролируют около 65 % совокупной заблокированной стоимости (TVL) в данной нише, формируя ярко выраженную олигополию.
Над данной yield-инфраструктурой располагается слой финансовых продуктов, потребляемых конечными пользователями. Сюда входят инструменты реальных активов (RWA) с токенизацией казначейских облигаций США и приватного кредитования, процентно-генерирующие синтетические доллары и протоколы рестейкинга.
Типы бизнес-моделей
- Лендинговая инфраструктура: изымает часть спреда между депозитными и кредитными ставками в виде reserve factor или формирует протокольную выручку за счет процентов от эмиссии собственных стейблкоинов (например, GHO от Aave). Модели нового поколения, представленные Morpho, отказываются от внутренних комиссий протокола, перераспределяя этот объем стоимости вниз кураторам и токеническим экосистемам для стимулирования сетевого роста (Aave, Morpho).
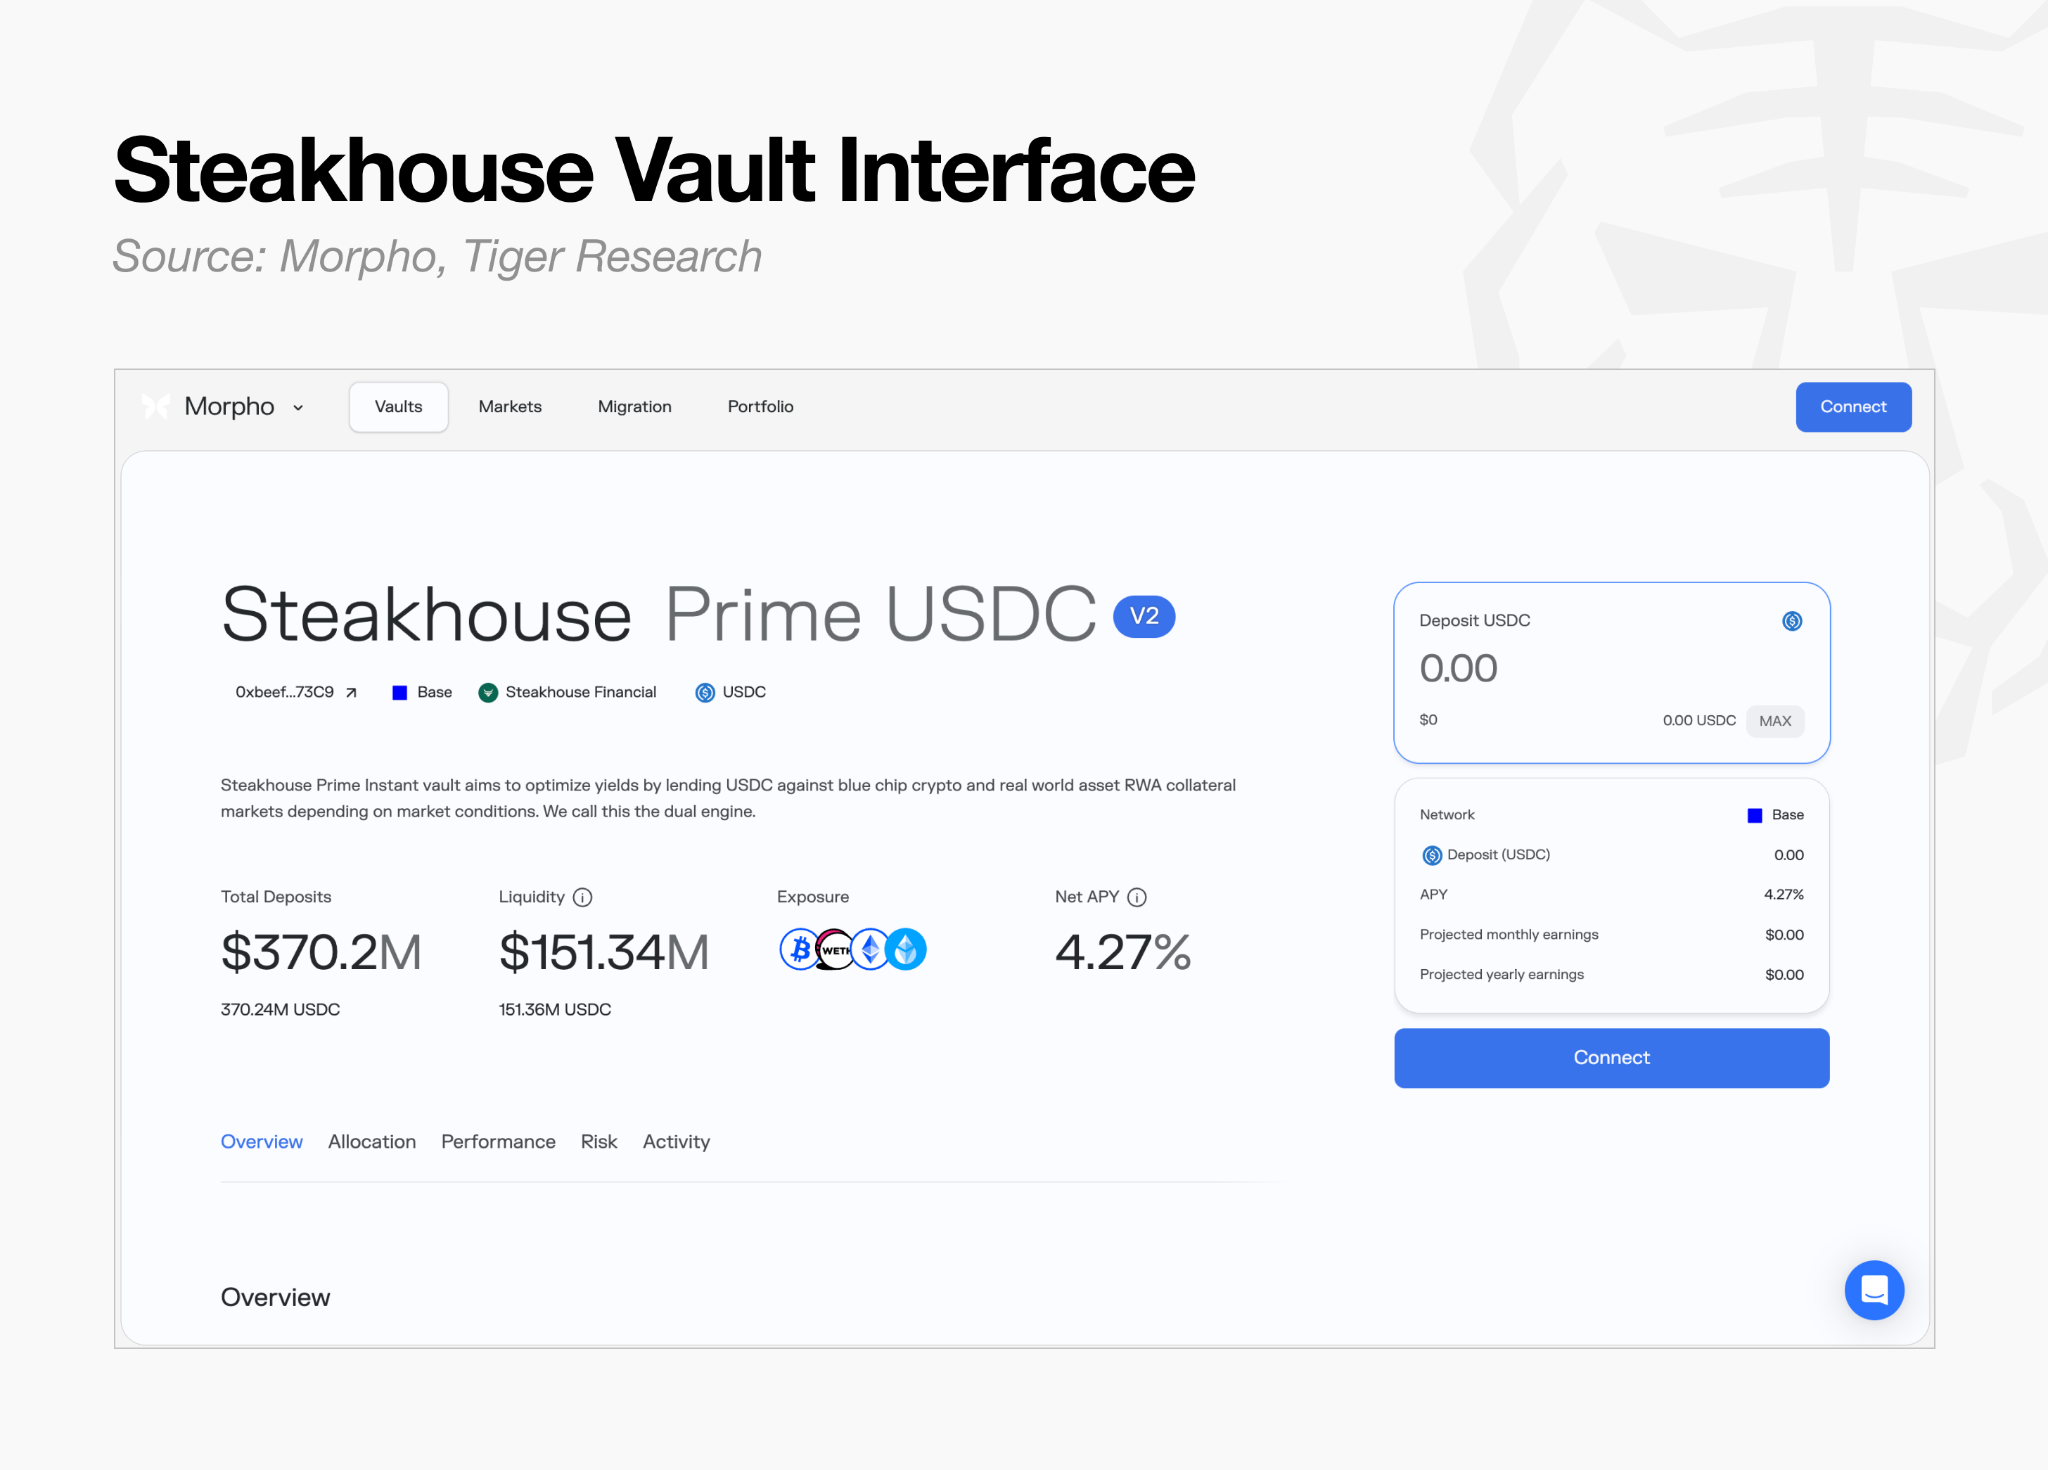
- Кураторы рисков: разрабатывают портфельные стратегии и модели управления рисками поверх кредитных протоколов, взимая комиссию за управление казной. Например, Steakhouse управляет портфелем объемом около 1,7 млрд долларов командой численностью менее 20 человек, забирая примерно 5 % от доходности. Это отражает операционную модель on-chain менеджеров, чья структура затрат существенно превосходит по эффективности традиционные финансовые институты (Steakhouse, Gauntlet).
- Казны RWA-доходности: эмиссия и дистрибуция токенизированных казначейских облигаций США или фондов денежного рынка (MMF) с комиссией за управление около 0,15–0,5 % годовых. Активы BlackRock BUIDL выступают базовым слоем, Ondo Finance переупаковывает их для экосистемы децентрализованных финансов (DeFi), а Plume Nest осуществляет дистрибуцию через собственную Layer 1 блокчейн-платформу, специально созданную под RWA (BUIDL, Ondo, Nest).
- Процентные и синтетические доллары: генерируют доходность за счет дельта-нейтральных арбитражных стратегий или управления чистым процентным спредом (Net Interest Margin, NIM), выплачивая заработанное в виде вознаграждения держателям токенов. Категория делится на два типа: модели, опирающиеся на доходность криптопроизводных инструментов, и модели, использующие обеспечение в виде стабилизированных гособлигаций (Ethena, Sky).
- Рестейкинг: повторная ликвидация ранее застейканых активов для получения дополнительной доходности. Отдельные провайторы идут еще дальше, осуществляя вертикальную интеграцию всей цепочки создания стоимости — от сбора комиссий за управление DeFi-казнами до прямой привязки к платежам потребительскими картами (Ether.fi).
Кейс: Steakhouse
Steakhouse Financial представляет собой куратора рисков, разновидность on-chain менеджера активов. Компания не разрабатывает собственные кредитные протоколы, а функционирует поверх готовой инфраструктуры вроде Morpho, выполняя роль суб-адвайзера: подбирает обеспечительные активы, устанавливает параметры риска (например, LTV) и аллоцирует капитал между различными рынками.
Структура ее доходов также копирует традиционный актив-менеджмент: часть сгенерированных процентов удерживается в качестве performance и management fee. Поскольку сами лендинговые протоколы (например, Morpho) берут на себя операционную инфраструктуру, бухгалтерский учет, клиринг и кастодию, куратор способен эффективно масштабировать бизнес, опираясь исключительно на экспертизу в области настройки рисков, без необходимости инвестировать в отдельную инфраструктуру.
Ключевые последствия
Объем активов под управлением on-chain кураторов на сегодняшний день составляет около 7 млрд долларов, что приблизительно равно одной двадцатитысячной части глобального рынка традиционного управления активами (около 147 трлн долларов). Этот колоссальный разрыв указывает на долгосрочный вектор расширения рынка on-chain управления активами.
Тем не менее, высокая доходность имеет смысл только при условии сохранения стабильности базовой системы. Недавние инциденты с деанкеризацией и ряд шоков в секторе рестейкинга обнажили операционные и хвостовые риски (экстремальные отклонения от нормальных ожиданий), которые невозможно выявить посредством простого аудита смарт-контрактов.
Следовательно, капитал постепенно перетекает от синтетических долларов с высокой доходностью к инструментам с меньшей отдачей, но обеспеченным казначейскими облигациями, поскольку институциональным инвесторам фундаментально нужны не максимальные проценты (APY), а предсказуемость, то есть способность контролировать риски.
Направления развития цепочки создания стоимости стейблкоинов
Успех рынка стейблкоинов определяется не изолированным наращиванием объемов эмиссии, а контролем над конкретными сегментами аудитории теми участниками, которые смогут это обеспечить. Между тем построение инфраструктуры с нуля крипто-нативными методами идет медленно и сопряжено с тяжелыми финансовыми затратами.
Наиболее реалистичной и исполнимой стратегией является наслоение преимуществ эффективности стейблкоинов (расчеты в день совершения операции, круглосуточная работа, низкая стоимость трансферов и программируемая доходность) на уже established инфраструктуру традиционных финансов. Недавние крупные сделки по слияниям и поглощениям, включая покупку Bridge компанией Stripe и партнерство Mastercard с BVNK, прямо указывают на тренд к именно такому симбиозу.
Данный потенциал усиливается двумя пересекающимися макротрендами: распространением региональных валют и сближением с регулируемым финансовым сектором.
- Распространение региональных валют: правительства и институты, планирующие ввести стейблкоины в национальных валютах, будут склонны использовать готовые проверенные инструменты эмиссии и локальные банковские каналы, избегая затрат на разработку систем с нуля.
- Интеграция с регулируемым финтехом: такие регулируемые финансовые институты, как JPMorgan Chase, Visa и BlackRock, также четко отдают предпочтение работе с апробированной инфраструктурой, а не тратят ресурсы на самостоятельную разработку технологий.
Вследствие этих факторов рыночные возможности будут продолжать расширяться на тех самых уровнях, через которые вынуждены проходить регулируемые финансовые институты для доступа к данному рынку: эмиссия и клиринг карт, кастодиальная инфраструктура и слой генерации доходности.
Главный вывод заключается в том, что эмитентам необходимо выйти за рамки жесточайшей конкуренции вокруг самой эмиссии, поскольку стейблкоины — это не самостоятельный продукт, а технологический апгрейд, повышающий эффективность существующих финансовых треков. Окончательными победителями станут те участники, которым удастся закрепить позиции на уровне инфраструктуры, надстроенной над уже established традиционными путями.
В рамках данной структурной трансформации отраслевой фокус смещается «вниз» и «внутрь». Снижение процентных ставок нивелирует экономическую выгоду от самой эмиссии, в то время как ценность нижнего расчетного уровня возрастает пропорционально объему транзакций, что объясняет сдвиг акцента в сторону settlement-инфраструктуры. Параллельно стейблкоины не вытесняют существующие системы, а оперативно интегрируются в регулируемую финансовую среду: национальные валютные стейблкоины органично встраиваются в экосистему, заполняя пробелы, образованные доминированием долларовой сети.
Смена отраслевого приоритета стала необратимым фундаментом современной экономики. Мероприятие EastPoint: Seoul 2026, которое состоится 28 сентября, предоставит площадку для детального обсуждения этих промышленных преобразований. Традиционные финансовые институты и индустрия цифровых активов объединятся для всестороннего анализа экосистемы стейблкоинов и смежных вызовов. Данное событие рассматривается как важнейший шаг к разрушению исторических барьеров и достижению подлинной конвергенции.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research
















