


IOSG|Вера напрокат: какая часть денежных потоков Bitcoin ETF — настоящие деньги?
Автор: Darko, IOSG
Поступление средств в ETF часто рассматривается как «термометр» уверенности крупных институциональных инвесторов в биткоин. Однако по неделям он отражает скорее другое: скрытую процентную сделку, которую постоянно то открывают, то закрывают. В этой статье мы разберём, как отличить её от настоящей покупки, каков масштаб этой сделки и почему она постепенно уходит с рынка.
Ключевые тезисы
- По неделям поток средств в ETF в основном движим скрытой арбитражной операцией, а не верой в актив. Участники арбитража «спот-фьючерс» (cash-and-carry), покупая ETF, одновременно открывают короткие позиции по фьючерсам на CME, хеджируя ценовые риски. Однако в данных их невозможно отличить от истинных быков. Около половины еженедельной волатильности потоков объясняется только новыми короткими позициями по фьючерсам, созданными хедж-фондами, при этом корреляция между ними достигает 0,70.
- Изменение цены биткоина в течение недели почти не может объяснить движение средств. Попытка предсказать приток средств в ETF на основе доходности актива статистически ничем не отличается от нуля. Еженедельный денежный поток не гонится за ценовыми показателями, а синхронно движется вместе с хеджированной процентной сделкой.
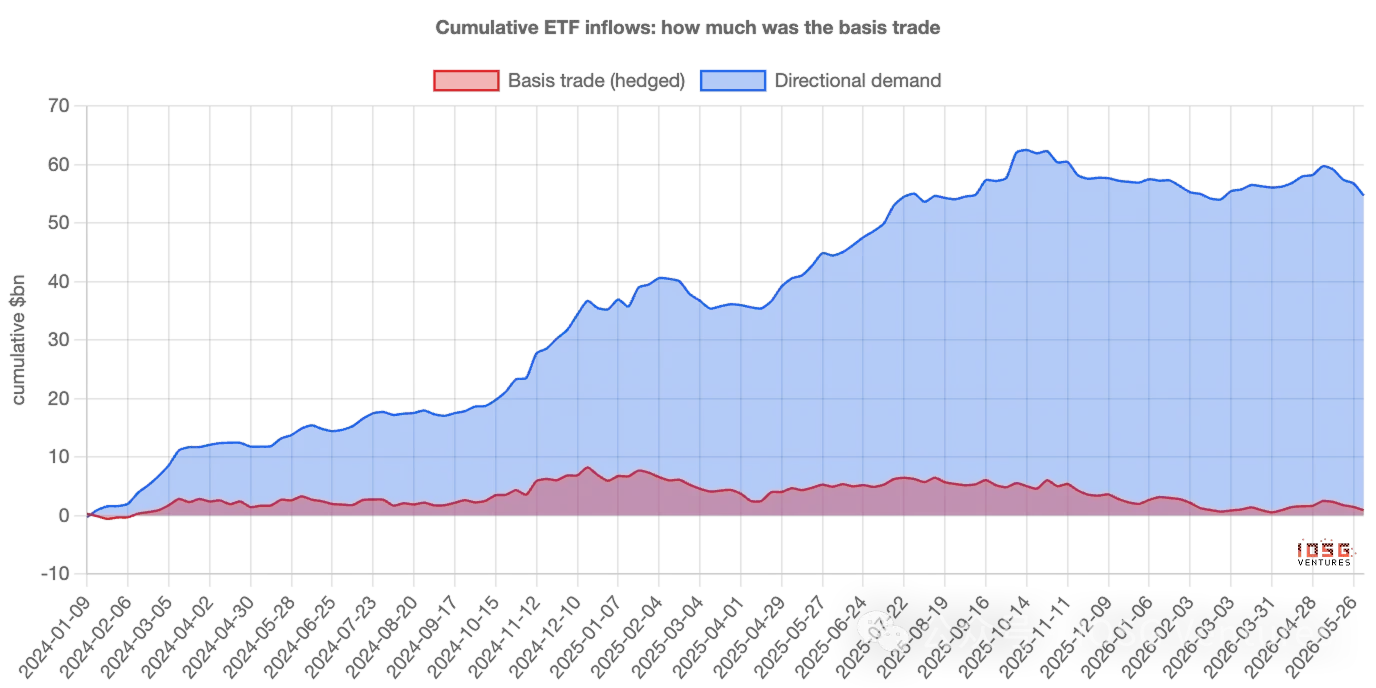
- Арбитраж формирует еженедельную «волатильность», но никогда не является основой «накопленного запаса». Из приблизительно 55 млрд долларов, которые были направлены в ETF, чистый остаток арбитражных сделок сейчас составляет около 1 млрд долларов. Остальные средства представляют собой стабильный направленный спрос в размере примерно 400 млн долларов в неделю. За два года сложных процентов эта база стала фактически основным объёмом накопленных активов.
- Более точная формулировка: данные о потоках средств в ETF переоценивают «волатильность» доверия, а не его «уровень». Еженедельные колебания большей частью являются «арендованными» — капитал арбитров приходит и уходит, тогда как реальные оставшиеся активы больше напоминают «собственные».
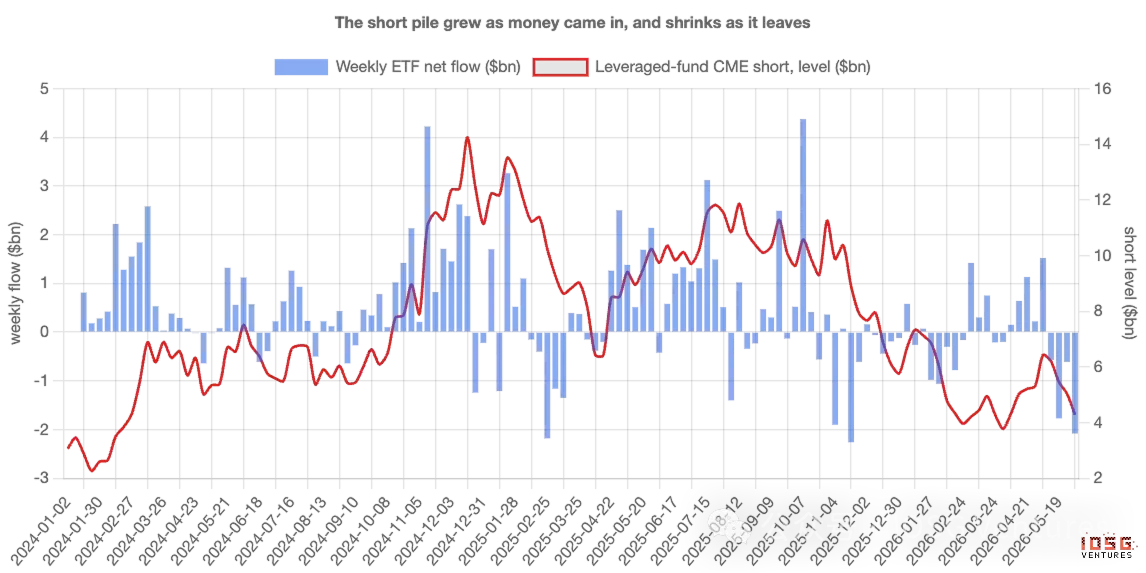
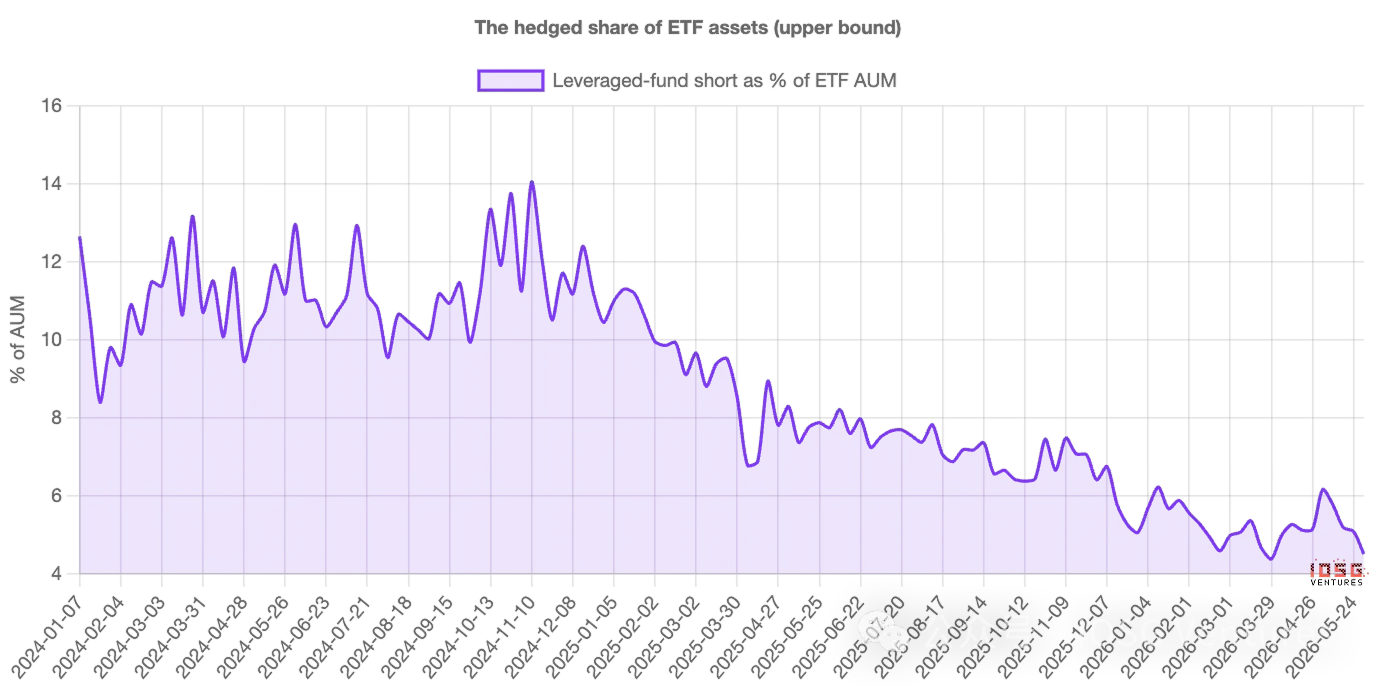
- Эта сделка постепенно покидает рынок уже два года. Короткие позиции фондов с плечом выросли с примерно 3 млрд долларов на момент запуска до порядка 14 млрд долларов к концу 2024 года, после чего уверенно снизились до уровня около 4,5 млрд долларов. Как только базис сожмётся до точки, когда сделка становится убыточной, приток средств и короткие позиции начнут исчезать синхронно — не стоит интерпретировать последующий отток средств как приговор рынка для биткоина.
1. Тот самый показатель, на который все смотрят
Еженедельно bitcoin-ETF публикуют данные о притоке или оттоке средств, и этот показатель часто воспринимают как окончательный вердикт. Массовый приток означает приход институционалов; отток говорит о потере доверия. Данные о денежных потоках незаметно стали главным рыночным индикатором оценки уверенности инвесторов.
Проблема в том, что не все покупатели ETF делают ставку именно на биткоин. Некоторые крупнейшие участники совершенно не следят за тем, куда движется цена. Если учесть их, еженедельный показатель потока средств будет отражать прежде всего их активность, а не чьи-либо убеждения. Чтобы понять причину, нужно сначала разобраться в типе совершенно иных покупателей.
Тип покупателей, которым не важна цена
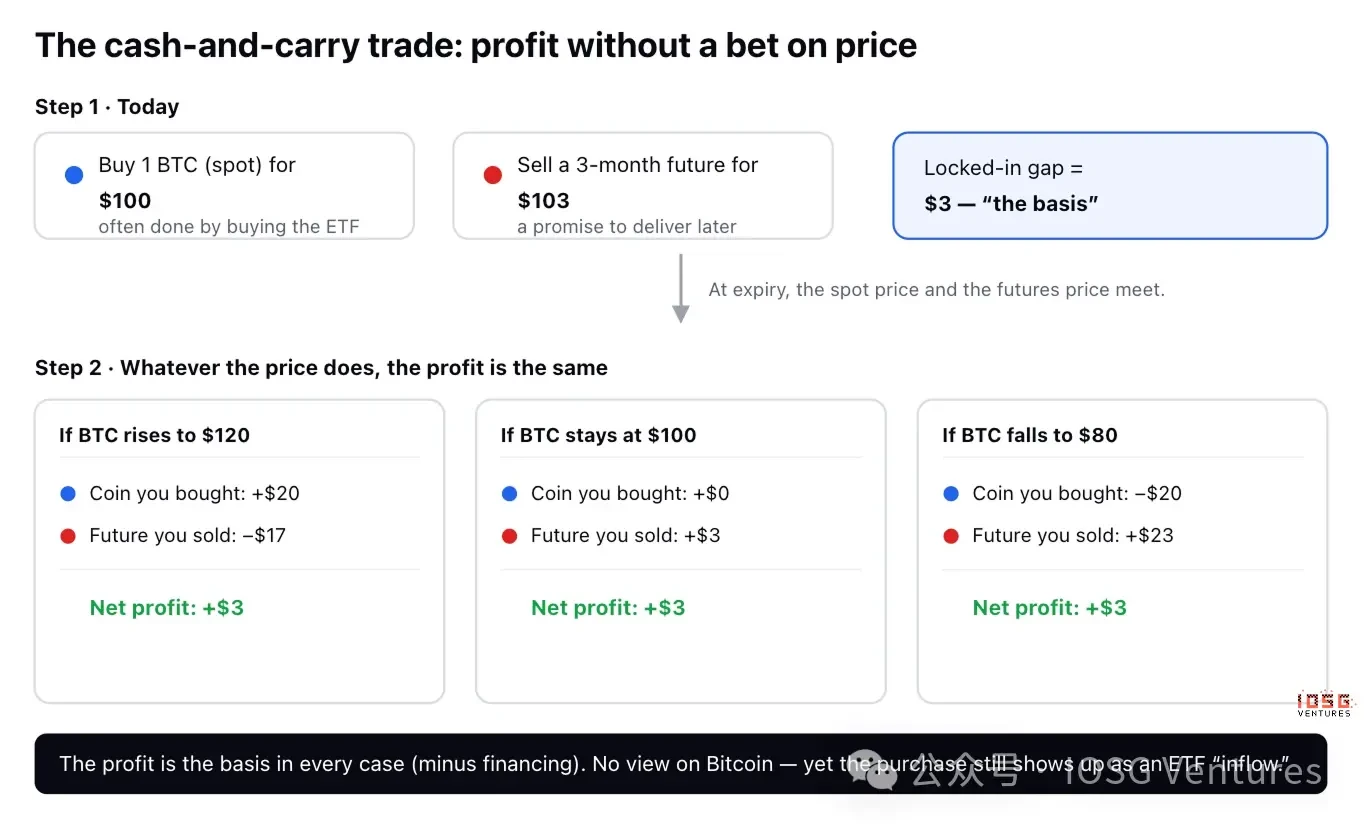
Существует классическая и довольно скучная стратегия под названием арбитраж «спот-фьючерс» (cash-and-carry). Фьючерсный контракт на биткоин — это соглашение о покупке или продаже актива в будущую дату по фиксированной цене. Чаще всего фьючерсная цена немного превышает текущую спотовую: например, биткоин стоит 100 долларов, а контракт с поставкой через три месяца торгуется за 103 доллара.
Трейдер может ничего не думать о направлении цены и просто забрать эти 3 доллара разницы:
- Купить 1 биткоин сегодня за 100 долларов (чаще всего через покупку ETF).
- Продать фьючерсный контракт по цене 103 доллара с обязательством поставки через три месяца.
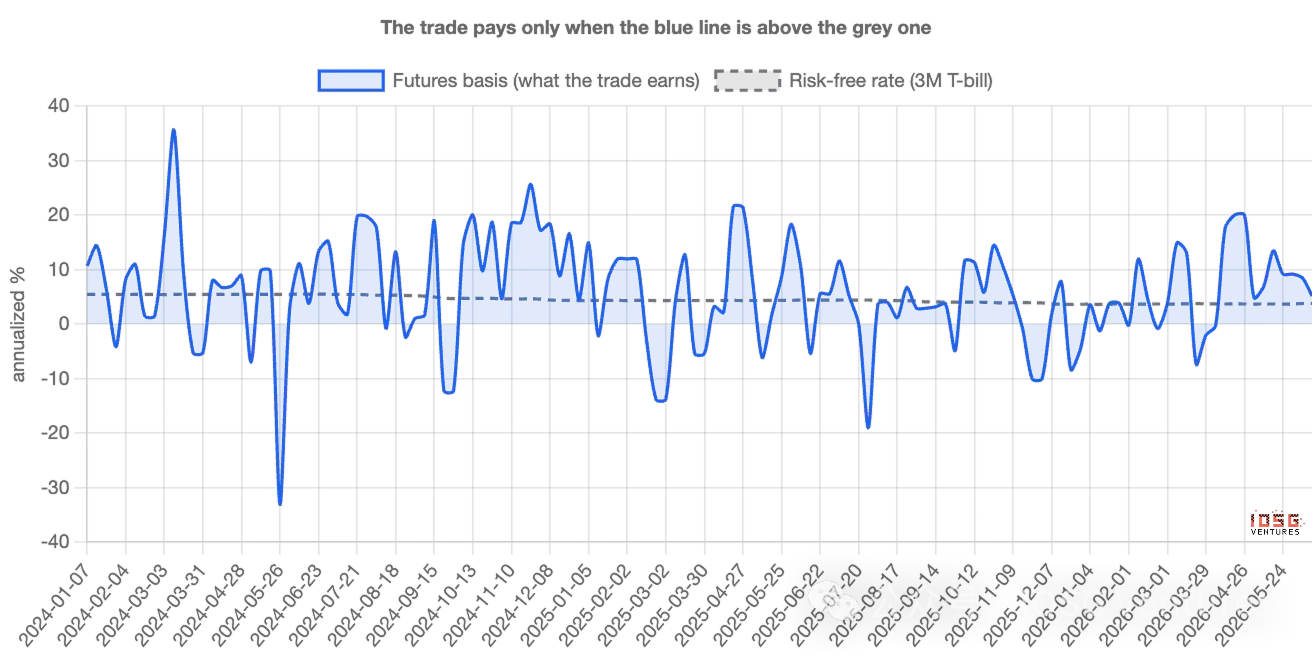
Что произойдёт при наступлении срока экспирации? Если биткоин взлетит до 120 долларов, трейдер заработает 20 долларов на монете, но потеряет 17 долларов по контракту — чистая прибыль всё те же 3 доллара. Если он рухнет до 80 долларов, убыток на монете составит 20 долларов, а прибыль по контракту — 23 доллара — снова чистая прибыль 3 доллара. Если цена останется без изменений, результат всё равно 3 доллара. В любом случае прибыль одинакова. Направление движения цены нивелировано, трейдеры называют это «дельта-нейтральной» стратегией. Эта разница в 3 доллара, выраженная в годовом исчислении, представляет собой базис (basis) — по сути, процентную ставку, которую трейдер получает, размещая деньги в этой сделке. Пока она выше безрисковой доходности от размещения средств в казначейские векселя США (T-bills), операция имеет смысл.
Почему это искажает ключевые показатели
Суть здесь такова. Первое звено — покупка 1 биткоина — чаще всего осуществляется именно через покупку ETF. Следовательно, трейдер, который не выстраивает никаких прогнозов по цене и придерживается дельта-нейтральной стратегии, в данных отображается как приток средств в ETF, внешне неотличимо от истинного сторонника криптоактива.
Когда открывается множество арбитражных позиций «спот-фьючерс», приток средств выглядит мощным, и нарратив «институционалы наращивают позиции» складывается сам собой, хотя эти средства полностью застрахованы и немедленно разворачиваются, если сделка перестаёт быть выгодной. Другими словами, показатель потока средств отражает не только веру, но и активность арбитражных торговых площадок. Главный вопрос заключается в том, как отделить одно от другого и каков их фактический объём.
Как различить их
Арбитражёры оставляют второй след. На каждые вложенные в биткоин 1 доллар они открыают короткую позицию по фьючерсам на CME (регулируемая американская биржа, где институциональные игроки торгуют фьючерсами на биткоин) на такую же сумму. Истинные сторонники актива фиксируют только первый след; арбитры отмечают оба.
Второй след находится в открытом доступе. Регулятор деривативов США еженедельно публикует отчёты о размерах длинных и коротких позиций различных участников на CME. Одна из категорий — фонды с плечом (leveraged funds), по сути являющиеся хедж-фондами, — служит основной зоной концентрации арбитражёров. Таким образом, можно сопоставить еженедельные данные о притоке средств в ETF с объёмами новых коротких позиций, открытых этими фондами. Если «спрос» действительно продиктован верой, существенной связи между ними быть не должно; если же значительная часть приходится на скрытую операцию, они должны двигаться синхронно.
2. Что говорят данные: по неделям поток средств следует за фьючерсами, а не за ценой
Они двигаются в тесной синхронизации. Каждая неделя с момента запуска ETF показывает: чем больше новых коротких позиций открыто по фьючерсам, тем сильнее приток средств в ETF — практически взаимно пропорционально. Примерно половина еженедельных колебаний денежных потоков объясняется исключительно этим фактором: объёмом новых коротких позиций фондов. Корреляция равна 0,70, что соответствует уровню связи, характерному для двух явно взаимосвязанных факторов, а не случайного совпадения.
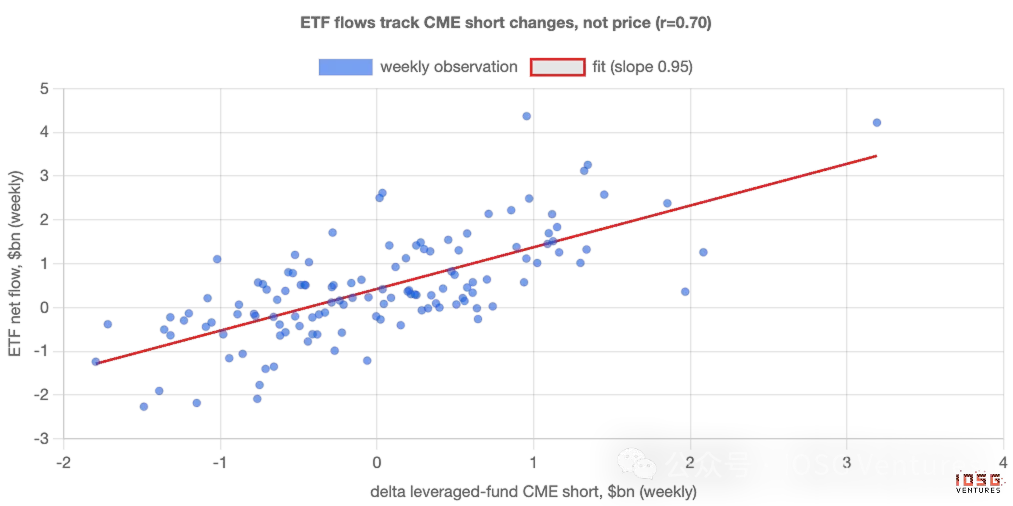
Наиболее важный сигнал, требующий внимания сторонников актива: сама по себе цена почти ничего не объясняет. Проверка способности недельной доходности биткоина предсказывать приток средств в ETF даёт статистический результат, неотличимый от нуля. Еженедельные денежные потоки не стремятся за ценовыми результатами; они точно повторяют шаги хеджированной процентной операции.
Следовательно, с точки зрения еженедельного сигнала, «спрос» в ETF формируется преимущественно арбитражем. Показатель потока средств — далеко не идеальный термометр веры, поскольку его взлёты и падения обусловлены постоянным открытием и закрытием операций по базису, а не изменением чьих-либо взглядов на биткоин.
Но какую долю средств составляют эти операции?
Здесь оказывается несостоятельным упрощённый тезис о том, что «всё на самом деле фиктивно», а реальная ситуация куда интереснее. Базисные операции задают еженедельную волатильность, но никогда не выступают основным объёмом привлечённого капитала.
Разделим еженедельный приток на ту часть, которая объясняется открытием коротких позиций по фьючерсам (хеджирование), и остальную (направленную), просуммировав значения с момента запуска. Из суммарных поступлений в ETF на уровне примерно 55 млрд долларов текущий чистый остаток операций по базису составляет около 1 млрд долларов. Всё остальное — стабильный направленный спрос. Этот спрос составляет около 400 млн долларов в неделю. Непрерывно накапливаясь изо недели в неделю в течение двух лет независимо от динамики базиса или цены, он превратился практически во всю структуру накопленных активов.
Если смотреть не на денежные потоки, а на долю в общих активах, картина аналогична: хеджированная часть достигала 14% от активов ETF в 2024 году, а сегодня составляет примерно 4–5%. На пике это была заметная доля, ныне же — лишь малая часть.
Таким образом, более точная формулировка звучит так: данные о потоках средств в ETF переоценивают волатильность доверия, а не его уровень. Еженедельные колебания большей частью носят «арендный» характер — капитал арбитров приходит и уходит, тогда как реально закрепившиеся активы в значительной степени являются «собственными». Эта операция постоянно перемешивает показатели потоков средств, но никогда не доминирует в остаточном балансе.
Данная операция постепенно уходит с рынка
Хеджированная часть не просто мала по масштабу — она сокращается уже два года. Короткие позиции фондов с плечом выросли с примерно 3 млрд долларов на этапе запуска до порядка 14 млрд долларов к концу 2024 года, после чего уверенно снизились до уровня около 4,5 млрд долларов. Данная арбитражная стратегия сворачивалась на протяжении всего наблюдаемого периода, а не только в последние месяцы.
Это критически важно для правильной интерпретации текущей ситуации. В июне хеджированные позиции примерно сократились вдвое — короткие позиции фондов упали с 6,4 млрд до 4,3 млрд долларов — на фоне ежедневного оттока средств из ETF в объёме от 300 до 500 млн долларов. При взгляде только на поверхностные цифры это напоминает капитуляцию в условиях паники. Однако в сочетании с данными по фьючерсам это обычная ликвидация процентной сделки, которая больше не приносит прибыли. Те же самые цифры оттока средств рассказывают две совершенно разные истории.
При сжатии базиса спрос начинает угасать
Самое прозрачное подтверждение кроется в том, что происходит, когда сделка перестаёт быть прибыльной. Когда разница в 3 доллара сужается до уровня, приближающегося к безрисковой доходности, операцию больше не имеет смысла проводить. Если действительно значительная часть еженедельного спроса связана с данной схемой, то спрос должен ослабевать именно в периоды сжатия спреда — и это подтверждается фактами. Устранив тренд из каждой серии данных, можно наблюдать моменты перед и после сжатия базиса: приток средств в ETF выходит за рамки привычного ритма, фонды одновременно закрывают короткие позиции, и эти события происходят синхронно. Спрос дышит в унисон со сделкой.
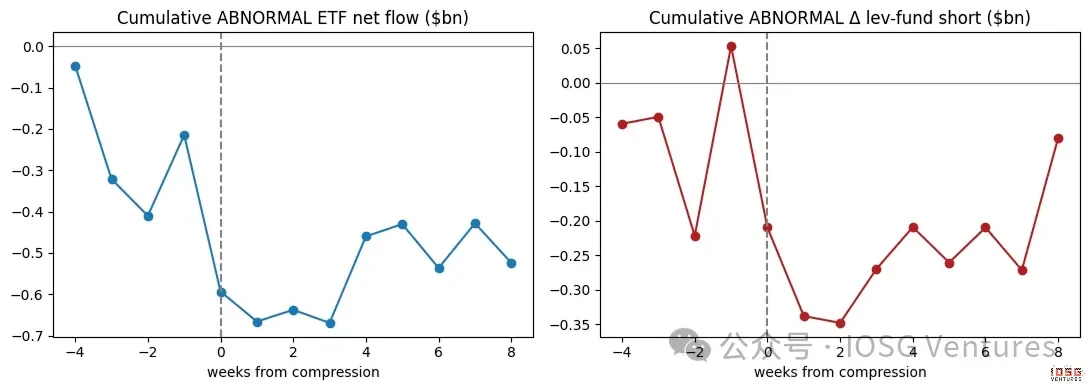
Истинные сторонники актива абсолютно не обращают внимания на базис фьючерсов. А данный еженедельный «спрос» явно зависит от него.
3. Кто первым, кто вторым и кто на самом деле управляет процессом
Во-первых, данная связь является одновременной — максимально тесной внутри одной недели, без чёткого лидерства или отставания; а единственный существующий намёк на направление указывает наоборот: потоки средств в ETF толкают открытие коротких позиций, а не наоборот. Это полностью соответствует логике парных сделок: сначала покупаются активы ETF, а вслед за ними устанавливается фьючерсное хеджирование, а не шорт генерирует приток средств из воздуха. Во-вторых, арбитражёры не являются единственной движущей силой. Данные о потоках средств наиболее тесно коррелируют с короткими позициями фондов с плечом, но также синхронизируются с позициями институционалов, действующих в заданном направлении — активны обе группы покупателей. Тезис данной статьи заключается не в том, что любой приток средств является хеджированием; утверждается лишь, что хеджированные сделки представляют собой самую тесную и надёжную движущую силу еженедельных колебаний.
Ethereum: та же операция, но расчёты практически невозможны
Если применить аналогичную проверку к ETF на Ethereum, закономерность сохраняется, но выражена слабее — связь с короткими позициями по фьючерсам менее тесная, а фоновый стабильный направленный спрос практически отсутствует. Причина очевидна. Владение спотовым Ether вместо фьючерсов подразумевает отказ от дохода от стейкинга (staking), предлагаемого сетью Ethereum, составляющего около 3–4% годовых. После вычета этого параметра базис эфира часто оказывается отрицательным — арбитражные сделки зачастую вообще не выходят на требуемый порог доходности. Поэтому Ethereum-ETF лишены как мощного спроса со стороны сторонников актива, так и надёжного арбитражного фона; они попросту меньше своего биткоинового собрата и характеризуются более высоким уровнем рыночного шума.
4. Как правильно интерпретировать потоки средств в ETF с текущего момента
Ключевой момент заключается не в прогнозах относительно цены, а в методологии интерпретации денежных потоков. Когда базис широк, следует ожидать, что «институциональный спрос» будет выглядеть сильным, однако большая его часть будет застрахована — не принимайте эту кажущуюся мощь за неподдельную веру. При сжатии базиса приток средств и короткие позиции начнут снижаться синхронно — не трактуйте ensuing отток средств как финальное решение рынка в отношении биткоина. Два ключевых показателя, за которыми стоит следить: относительный уровень годовой доходности базиса по сравнению со ставкой по казначейским векселям (T-bills) и чистая короткая позиция фондов с плечом в еженедельных отчётах CME. Именно они подскажут, сколько истины содержится в следующей заголовочной публикации о «спросе».
Методология расчётов
Несколько честно признанных ограничений. Базис рассчитывается путём сопоставления ближайшего фьючерсного контракта CME со спотовой ценой, исключая последние несколько дней перед каждым истеком (чрезвычайно короткий срок действия последних дней превращает ошибки округления в ложные всплески); построение рядов по каждому контракту делает цифры точнее, но не меняет итоговый вывод. Между потоками средств и короткими позициями существует сильная синхронная связь, а не доказательство причинно-следственной связи одного явления другим — суть в том, что они являются двумя половинками одной операции. Показатель коротких позиций по фьючерсам задаёт верхнюю границу доли хеджирования покупок в ETF, поскольку часть шортов используется для страхования монет, хранящихся в других хранилищах.
Ни один из этих пунктов не меняет главного. По мере наблюдения недели за неделей, «спрос» в Bitcoin-ETF представляет собой преимущественно скрытую процентную операцию, а не проявление веры — данные о потоках средств гораздо точнее отражают активность участия в арбитраже, чем силу убеждений инвесторов. Реальный спрос является подлинным и терпеливым; сегодня он составляет подавляющую большую часть оставшихся активов, поскольку та самая «арендная» часть уже два года потихоньку растворяется.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures














