


Ежедневный обзор Bitget UEX | Circle завершила предварительную продажу ARC на сумму 222 млн долларов США; выход данных по индексу потребительских цен США; соглашение о прекращении огня между США и Ираном находится под угрозой
I. Актуальные новости
Динамика ФРС
Сегодня опубликованы данные по индексу потребительских цен США за апрель; Morgan Stanley предупреждает о «более взрывном» росте
- На этой неделе в США стартует «неделя инфляции»: последовательно будут объявлены данные по ИПЦ, ИПП и ценам на импорт за апрель. Глобальный глава макростратегии Morgan Stanley прогнозирует, что месячный прирост ИПЦ сегодня может превысить ожидания; ключевое внимание — влияние на траекторию инфляции по расходам на личное потребление (PCE).
- Рынок в целом прогнозирует месячный рост общего ИПЦ на 0,6 % и базового ИПЦ — на 0,3 %; основными драйверами выступают энергетические цены и арендная плата. Эти данные напрямую повлияют на ожидания снижения ставок ФРС: превышение прогнозов может отсрочить начало смягчения денежно-кредитной политики, краткосрочно негативно скажется на рисковых активах, но укрепит доллар.
Международные товарные рынки
Трамп назвал ответ Ирана «глупым»; соглашение о прекращении огня между США и Ираном находится под угрозой
- Трамп вновь подтвердил, что Иран не должен обладать ядерным оружием, и намекнул на возможное расширение «программы свободного прохода» через Ормузский пролив. Иран заявил, что его «14-пунктовое предложение» не имеет альтернатив, а проход через пролив остаётся ограниченным.
- Saudi Aramco предупредила, что при продолжительной блокировке пролива мировой нефтяной рынок может терять до ~100 млн баррелей в неделю. Геополитическая напряжённость напрямую поднимает цены на нефть: в краткосрочной перспективе это поддерживает энергетический сектор, но усиливает давление инфляции на мировую экономику; одновременно растут цены на золото и серебро как на активы-убежища.
II. Анализ рынка
Динамика товарных рынков и валют
- Физическое золото: +0,38 %, $4753 за унцию.
- Физическое серебро: +0,19 %, $86 за унцию.
- WTI: +0,51 %, $98 за баррель.
- Brent: +0,49 %, $104 за баррель.
- Индекс доллара США: незначительные колебания около отметки 98,063.
Динамика криптовалют
- BTC: +0,1 %, текущая цена — ~$81 549.
- ETH: −0,74 %, текущая цена — ~$2330.
- Общая капитализация крипторынка: +0,2 %, ~$2,81 трлн.
- Ликвидации позиций: за 24 часа общая сумма ликвидаций составила ~$221 млн, из них $112 млн — длинные позиции.
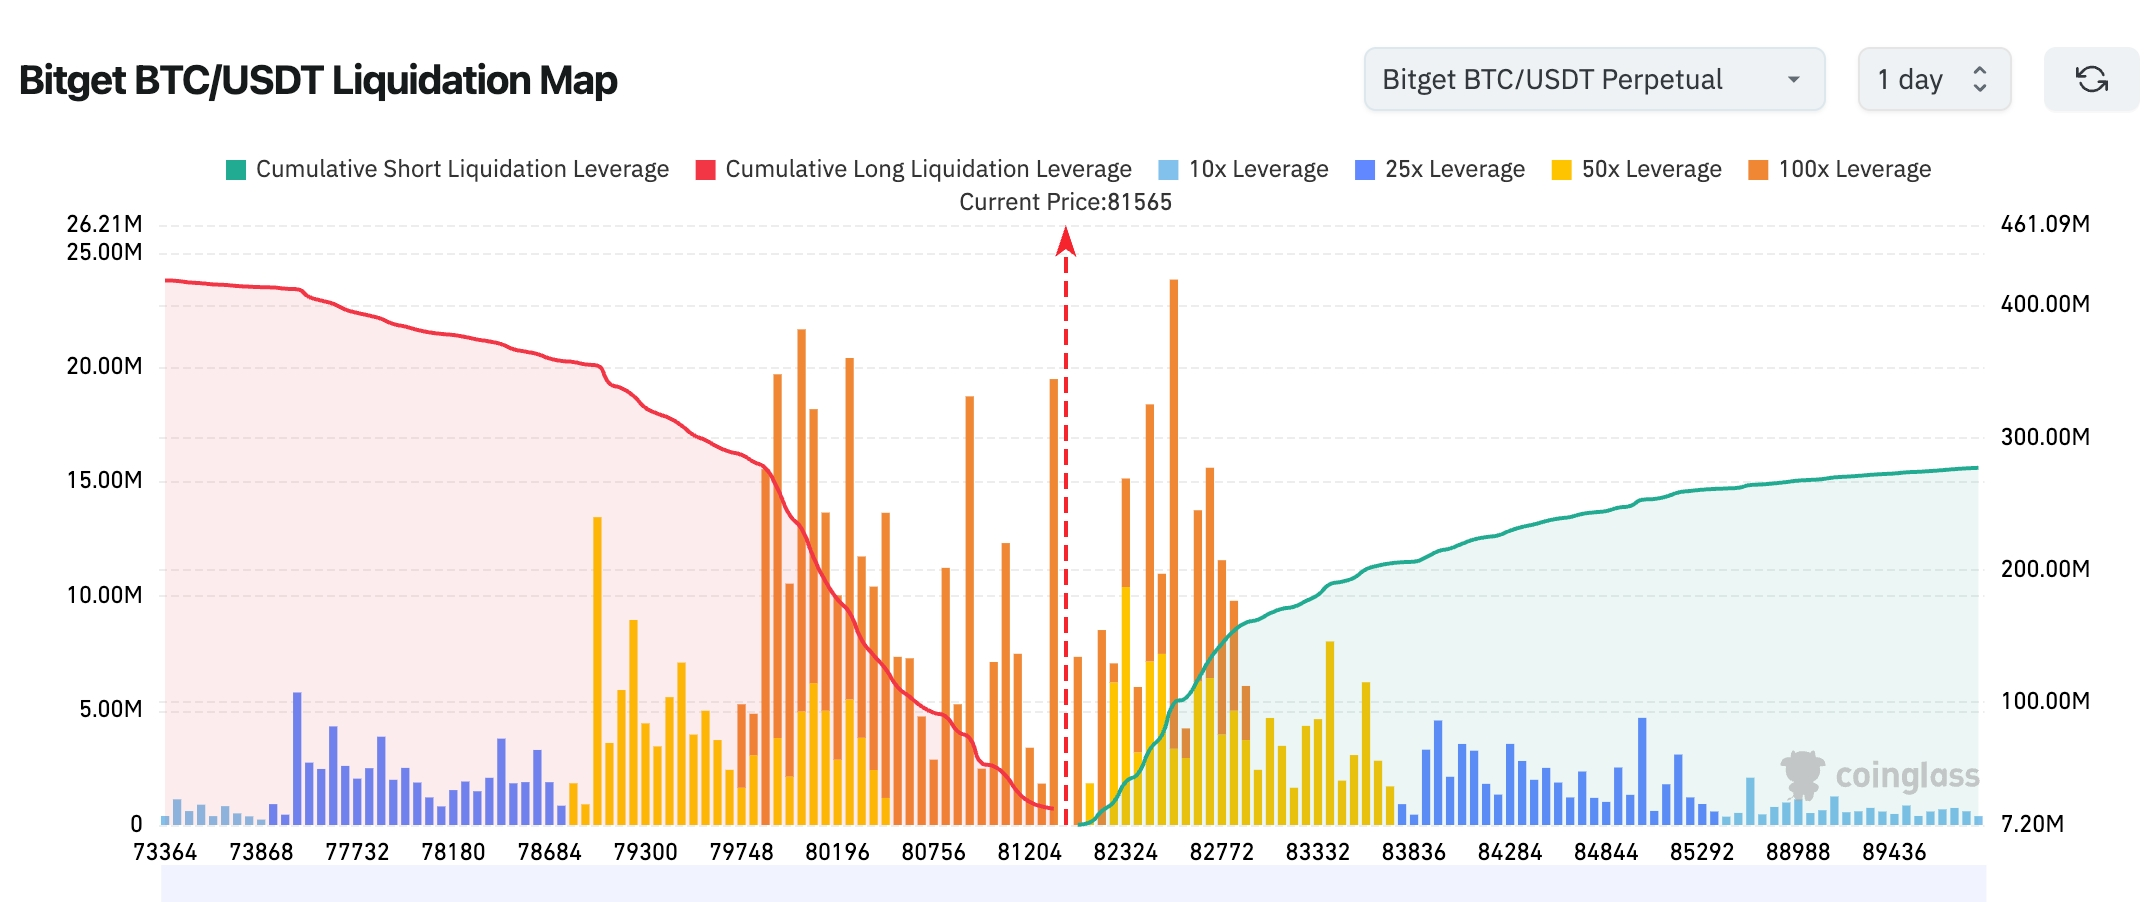
- Карта ликвидаций Bitget для пары BTC/USDT: текущая цена BTC — около $81 565; выше диапазона $82 200–$83 000 сосредоточено значительное количество коротких позиций с высоким кредитным плечом, поэтому дальнейший рост может спровоцировать цепную ликвидацию шортов. В диапазоне $80 000–$81 000 наблюдается плотная зона ликвидаций длинных позиций: пробой этого уровня может вызвать массовый сброс длинных и усилить коррекционные колебания.
- Чистый приток/отток средств в ETF на физический BTC: вчера — незначительный чистый приток ~$34,6 млн; в ETF на физический ETH — незначительный чистый отток $17,9 млн.
- Приток/отток средств в BTC: вчера чистый отток на физическом рынке составил $193 млн, на фьючерсном рынке — $1,35 млрд.
Динамика американских фондовых индексов
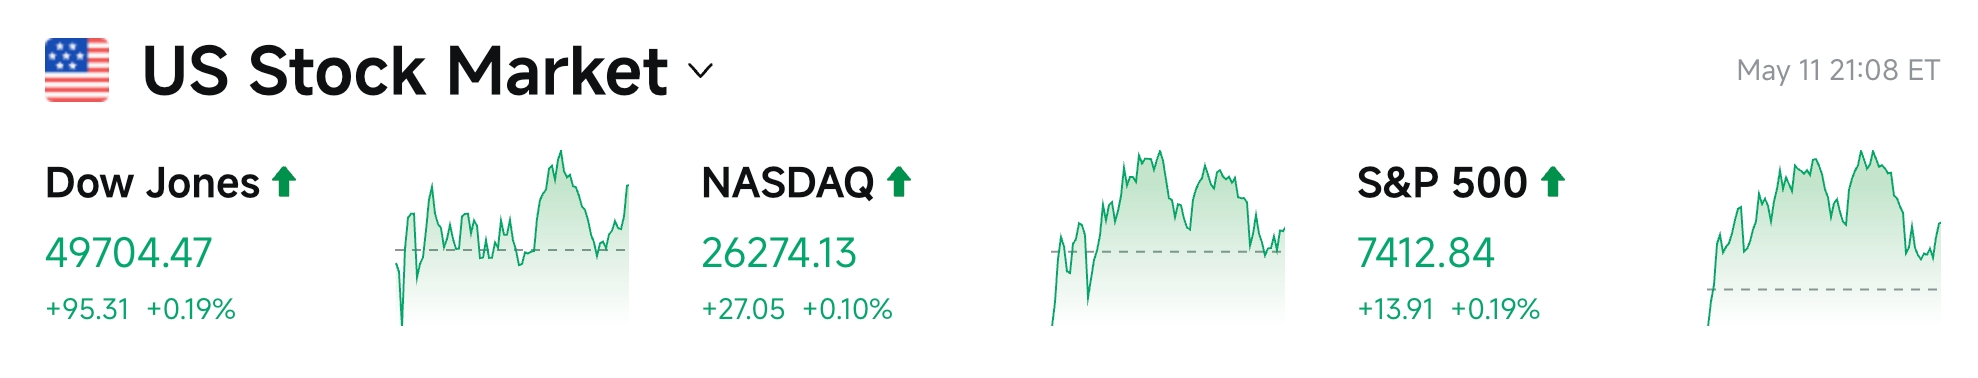
- Dow Jones: +0,02 %, 49 609 пунктов, сохраняется осторожное боковое движение.
- S&P 500: +0,84 %, 7399 пунктов, достигнут новый исторический максимум.
- Nasdaq: +1,71 %, 26 247 пунктов, рост продолжает поддерживать сектор, связанный с ИИ.
Новости технологических гигантов
- Apple (AAPL): +2,05 %, $293,32
- Amazon (AMZN): +0,56 %, $272,68
- Google A (GOOGL): +0,71 %, $400,80
- Meta (META): −1,16 %, $610
- Microsoft (MSFT): −1,34 %, $415,12
- NVIDIA (NVDA): +1,75 %, $215,20
- Tesla (TSLA): +4,02 %, $428,35. Общая динамика технологических гигантов разнонаправлена: рост Tesla существенно поддержали сообщения о включении Илона Маска в состав американской делегации Трампа на поездку в Китай; NVIDIA получает выгоду от устойчивого роста капитальных затрат крупнейших облачных провайдеров на ИИ-инфраструктуру; в то же время Meta и Microsoft частично скорректировались на фоне фиксации прибыли и смены лидерства секторов.
Аномалии в отраслевых секторах
Сектор полупроводниковой памяти вырос на 6–8 %
- Показательные акции: Qualcomm (+8 %), Western Digital (+7 %), Micron Technology (+6 %)
- Драйверы роста: устойчивый рост капитальных затрат на ИИ-датацентры и высокий спрос на память; сектор достиг исторического максимума по итогам торгового дня.
Оптоэлектроника выросла на 10–26 %
- Показательные акции: POET Technologies (+26 %), Applied Optoelectronics (+24 %), Lumentum (+16 %)
- Драйверы роста: бум спроса на оптические модули в условиях ИИ-волнения; Lumentum дополнительно получила поддержку благодаря предстоящему включению в индекс Nasdaq-100.
III. Глубокий анализ акций американских компаний
1. Lumentum (LITE.US) — включение в индекс Nasdaq-100
Краткое описание события: Акции Lumentum выросли на 16,52 % в понедельник, закрывшись на рекордном уровне $1053,09 после объявления о включении компании в индекс Nasdaq-100 с 18 мая вместо CoStar. С начала года рост составил 186 %, за последние 12 месяцев — 1368 %. Компания продолжает извлекать выгоду из строительства ИИ-датацентров и ускоренного роста капитальных затрат со стороны гипермасштабных облачных провайдеров. Интерпретация рынка: Аналитики считают, что включение в индекс привлечёт пассивные инвестиции и дополнительно усилит премию к акциям ИИ-цепочки поставок. Инвестиционные выводы: Тематика ИИ-инфраструктуры остаётся долгосрочно предсказуемой; стоит обратить внимание на потенциал роста стоимости аналогичных бумаг в секторе оптоэлектроники.
2. Circle (CRCL.US) — сильные результаты Q1 и рост USDC
Краткое описание события: Выручка Circle в Q1 выросла на 20 % до $694 млн, чистая прибыль снизилась на 15 % до $55 млн — главным образом из-за роста расходов на акционерное вознаграждение сотрудников после листинга на 76 %. Объём обращения USDC вырос на 28 % до $77 млрд и стал основным драйвером роста. Компания завершила предварительную продажу экосистемы ARC на $222 млн и продвигает платформу Agent Stack в сфере ИИ-агентов и платежей; годовые ориентиры сохранены без изменений. Интерпретация рынка: Аналитики положительно оценивают долгосрочный потенциал бизнеса стейблкоинов, а развитие ИИ-платёжных решений рассматривается как новая точка роста. Инвестиционные выводы: Расширение экосистемы USDC обеспечивает надёжную поддержку криптоинфраструктуры; рекомендуется рассмотреть долгосрочную стратегию распределения портфеля с участием стейблкоин-ориентированных активов.
3. Tesla (TSLA.US) — Маск входит в состав делегации Трампа в Китай
Краткое описание события: Акции Tesla выросли почти на 4 % в понедельник после сообщения Bloomberg о том, что Илон Маск войдёт в состав американской делегации Дональда Трампа во время его поездки в Китай. Интерпретация рынка: Рынок рассматривает это как сигнал возможного получения Tesla благоприятного регуляторного режима или других государственных преференций в Китае. Инвестиционные выводы: На фоне высокого уровня взаимодействия между руководством США и КНР стоит обратить внимание на трансграничные возможности для автопроизводителей и технологических гигантов, однако необходимо учитывать риски геополитической неопределённости.
4. Moderna (MRNA.US) — коммерческое влияние вспышки вируса Хантавируса ограничено
Краткое описание события: Несмотря на заявление ВОЗ о низком риске широкомасштабного распространения андского штамма вируса Хантавируса, акции Moderna в начале торгов выросли, однако аналитики Evercore ISI указали, что компания вряд ли получит существенные доходы от этого события; в итоге цена акций снизилась почти на 3 %. Интерпретация рынка: Аналитики подчёркивают, что рыночные колебания, связанные с эпидемиями, часто значительно превышают реальное коммерческое влияние. Инвестиционные выводы: Акции биотехнологических компаний в краткосрочной перспективе легко подвержены новостному влиянию; долгосрочные решения должны основываться на оценке конвейера и успешности коммерциализации продуктов.
IV. Новости крипто-проектов
1. MARA опубликовала финансовые и операционные данные за первый квартал 2026 финансового года: чистый убыток составил $1,3 млрд ($3,31 на акцию в пересчёте на размытые акции), против чистого убытка $533,4 млн годом ранее; основной причиной стало снижение справедливой стоимости цифровых активов на $1 млрд. За квартал было добыто 2247 BTC со средней себестоимостью $76 288; продано 20 880 BTC по средней цене $70 137.
2. 21 Shares US объявила о запуске ETF Hyperliquid (THYP) в США 12 мая 2026 года по восточному времени. Согласно проспекту, THYP — это пассивный ETF на физический HYPE, цель которого — отслеживать индекс FTSE Hyperliquid Index; в рамках допустимых регуляторных и налоговых рисков часть HYPE в портфеле будет использоваться в качестве залога.
3. Фонд Ethereum проводит реструктуризацию команды Protocol: ключевые разработчики Барнабе Монно и Тим Бейко покидают свои посты, Алекс Стокс берёт отпуск. Новыми совместными руководителями станут Уилл Коркоран, Кев Уэддерберн и Фредрик.
4. Bitcoin-майнинговая компания CleanSpark опубликовала отчёт за второй квартал: чистый убыток составил $378,3 млн, что на 173 % больше, чем $138,8 млн годом ранее; убыток от изменения справедливой стоимости BTC — $224,1 млн. На конец квартала компания владела BTC на сумму $925,2 млн. Доход от майнинга BTC составил $136,4 млн, снизившись на 25 % по сравнению с прошлым годом. CleanSpark ускоряет трансформацию в сторону ИИ-инфраструктуры и высокопроизводительных вычислений.
5. Circle опубликовала белую книгу Arc: запуск основной сети запланирован на лето 2026 года, тестовая сеть была запущена в октябре 2025 года; по состоянию на 5 мая 2026 года в ней обработано 244,1 млн транзакций. Arc позиционируется как публичная блокчейн-платформа уровня 1 для институциональных участников, совместимая с EVM, с нативной интеграцией USDC, поддерживающая субсекундную окончательность транзакций, комиссию за газ в стейблкоинах и настраиваемые функции конфиденциальности; межцепочечные переводы осуществляются через протокол Circle CCTP.
V. Календарь событий на сегодня
Расписание публикации данных
Ключевые события
12 мая (вторник)
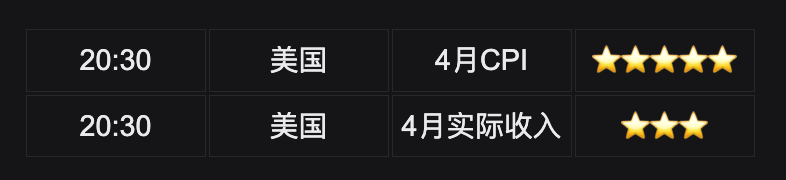
- Публикация данных по ИПЦ США за апрель: рынок прогнозирует рост на 3,8 % в годовом выражении; ★★★★★
- Участие президента Федерального резервного банка Нью-Йорка Джона Уильямса в дискуссии рабочей группы по денежно-кредитной политике;
- Публикация отчёта Oklo Inc (OKLO) после закрытия торгов
13 мая (среда)
- Публикация данных по ИПП США в 20:30 (UTC+8);
- Публикация отчёта Alibaba (BABA) до открытия торгов; Nebius и Cisco (CSCO) опубликуют отчёты за первый квартал после закрытия торгов
14 мая (четверг)
- Поездка Трампа в Китай может состояться 14–15 мая; правительство США пригласило в делегацию CEO NVIDIA, Apple, ExxonMobil и Boeing; ★★★★★
- Публикация отчёта Applied Materials (AMAT) после закрытия торгов; Cerebras Systems ожидается к листингу на Nasdaq;
15 мая (пятница)
- Официальное окончание срока полномочий председателя ФРС Джерома Пауэлла; ожидается, что его сменил Кристофер Уолш;
- Последний день подачи форм 13F: Berkshire Hathaway и другие крупные инвесторы раскроют свои актуальные позиции в акциях США.
*Основные темы недели на фондовом рынке США: окончание срока Пауэлла и приход Уолша, публикация данных по ИПЦ и ИПП США, возможная поездка Трампа в Китай, а также отчёты Circle, Oklo и AMAT — всё это, вероятно, усилит рыночную волатильность.
Мнения аналитиков:
Уолл-стрит-аналитики в целом считают, что данные по ИПЦ станут ключевым ориентиром для рынка: превышение прогнозов может временно подавить аппетит к риску, однако долгосрочным драйвером остаётся повествование о «сверхцикле ИИ». JPMorgan Private Bank отмечает, что «сверхцикл ИИ, возможно, только начинается», и сохраняет оптимистичный взгляд на технологические акции. Главный экономист Goldman Sachs Ян Хациус подчёркивает, что глобальная экономика «изгибается, но не ломается»: хотя ситуация с Ираном вызывает краткосрочные колебания, она не меняет общую траекторию роста. В крипто-сфере продвижение закона Clarity Act рассматривается как регуляторное преимущество, а непрерывный приток средств в BTC-ETF усиливает позитивный настрой; аналитики ожидают, что краткосрочная волатильность будет формироваться под совместным влиянием геополитических рисков и данных по инфляции, однако долгосрочные тренды в области ИИ и криптоинфраструктуры остаются неизменными. В целом рынок ищет баланс между данными по инфляции и геополитическими событиями, при этом сектора технологий и сырьевых товаров, вероятно, будут продолжать дивергировать.
Отказ от ответственности: представленная выше информация собрана с помощью ИИ и проверена вручную перед публикацией; она не является инвестиционной рекомендацией. Цифровые данные могут содержать погрешности; за достоверностью следует обращаться к актуальным рыночным данным.















