

Principia Research: от возврата средств по подписке на сумму 557 млн долларов до создания собственной фондовой биржи — амбиции Binance стать «ончейн-Nasdaq»
Автор: Principia Research
В июне 2026 года слегка неловкий «инцидент с возвратом средств» неожиданно приоткрыл завесу над великой миграцией инфраструктуры глобальных финансовых рынков.
В то время как раз SpaceX Илона Маска готовилась к листингу на NASDAQ. Чтобы удовлетворить ажиотажный спрос крипто-сообщества на этот технологический актив столетия, Binance Wallet совместно с третьей стороной платформы токенизации xStocks (принадлежащей Backed) инициировала кампанию по подписке на ончейн IPO под названием SPCXx. Ончейн-данные зафиксировали поразительную картину: в течение нескольких дней 27 689 уникальных адресов кошельков ворвались на платформу, внеся до 557 млн долларов США в USDC.
Однако всё закончилось холодным душем. Поскольку традиционный синдикат андеррайтеров первичного рынка Уолл-стрит крайне закрыт, сторонние поставщики активов на верхнем уровне не смогли получить достаточное количество базовых реальных акций SpaceX. В конце концов Binance пришлось объявить об отмене мероприятия и вернуть 557 млн долларов тем же путём, а также срочно использовать выпущенные своим абукским подразделением токены SPCXB для аирдропа пользователям в размере 1 млн долларов в качестве компенсации.
Большинство наблюдателей сочли это обычным операционным инцидентом; однако, если отдалить камеру и собрать вместе серию капиталовложений, лицензий, регистрации проспекта эмиссии и наборов команд Binance в Абу-Даби Глобал Маркет (ADGM) в период с 2025 по конец 2026 года, вы увидите совершенно другую картину:
Этот возвращённый 557 млн долларов доказал, что ончейн-деньги испытывают крайнюю жажду качественных акций; а прерывание поставок через сторонний канал окончательно убедило Binance в том, что лучше самостоятельно построить «ончейн фондовую биржу» с полными лицензиями на андеррайтинг, клиринг, кастодианство и торговлю в Абу-Даби, чем служить лишь трафиком для внешних мелких упаковщиков RWA.
1. Почему Абу-Даби? Двойная привязка к кадровым решениям и суверенному капиталу
Индустрия криптовалют не испытывает недостатка в лозунгах о «переносе акций в блокчейн». Ещё в 2021 году Binance и FTX пробовали ранние токены акций (Stock Tokens), но они быстро потерпели крах из-за преследования регуляторов Европы и США. Прошло пять лет. Почему на этот раз Binance смогла официально развернуть полный комплект ценно-бумажной инфраструктуры? Ответ скрыт в кадровом генофонде и суверенной бухгалтерии ADGM.
Первая точка опоры — институциональный след руководителя. Текущий со-генеральный директор Binance Дэн Вэйчжэн (Richard Teng, который с конца 2025 года вместе с Хэ И стал Co-CEO) не является типичным предпринимателем из крипто-дикой природы. До присоединения к Binance он занимал пост главного официального лица по контролю на Сингапурской бирже (SGX), а затем с 2015 по 2021 год шесть лет возглавлял Управление финансового регулирования ADGM (FSRA). Регуляторная рамка цифровых активов и ценных бумаг на основе реестра (Ledger-Based Securities) ADGM, которую сегодня мировые институты считают эталоном, во многом была заложена именно им лично в период его руководства.
Вторая точка опоры — связь интересов с суверенным капиталом. В марте 2025 года суверенный фонд инвестиций в технологии искусственного интеллекта MGX, председателем которого выступает член королевской семьи Абу-Даби шейх Тахнун бен Зайд аль-Нахайян, инвестировал в Binance 2 млрд долларов в стейблкоинах в обмен на миноритарную долю. Это было первое привлечение внешнего институционального акционера с момента основания Binance.
Сделка на 2 млрд долларов изменила фундамент Binance: она перестала быть просто оффшорной криптокомпанией, официально интегрировавшись в национальную карту финтех-услуг и финансового рынка ОАЭ. Всего через девять месяцев (одобрено в декабре 2025 года, официально вступило в силу 5 января 2026 года) Binance объявила об отказе от Каймановых островов в пользу глобальной операционной структуры Binance.com и полностью перевела её под зонтик регулирования ADGM.
2. Анатомия комплаенса «четвёрки» в Абу-Даби
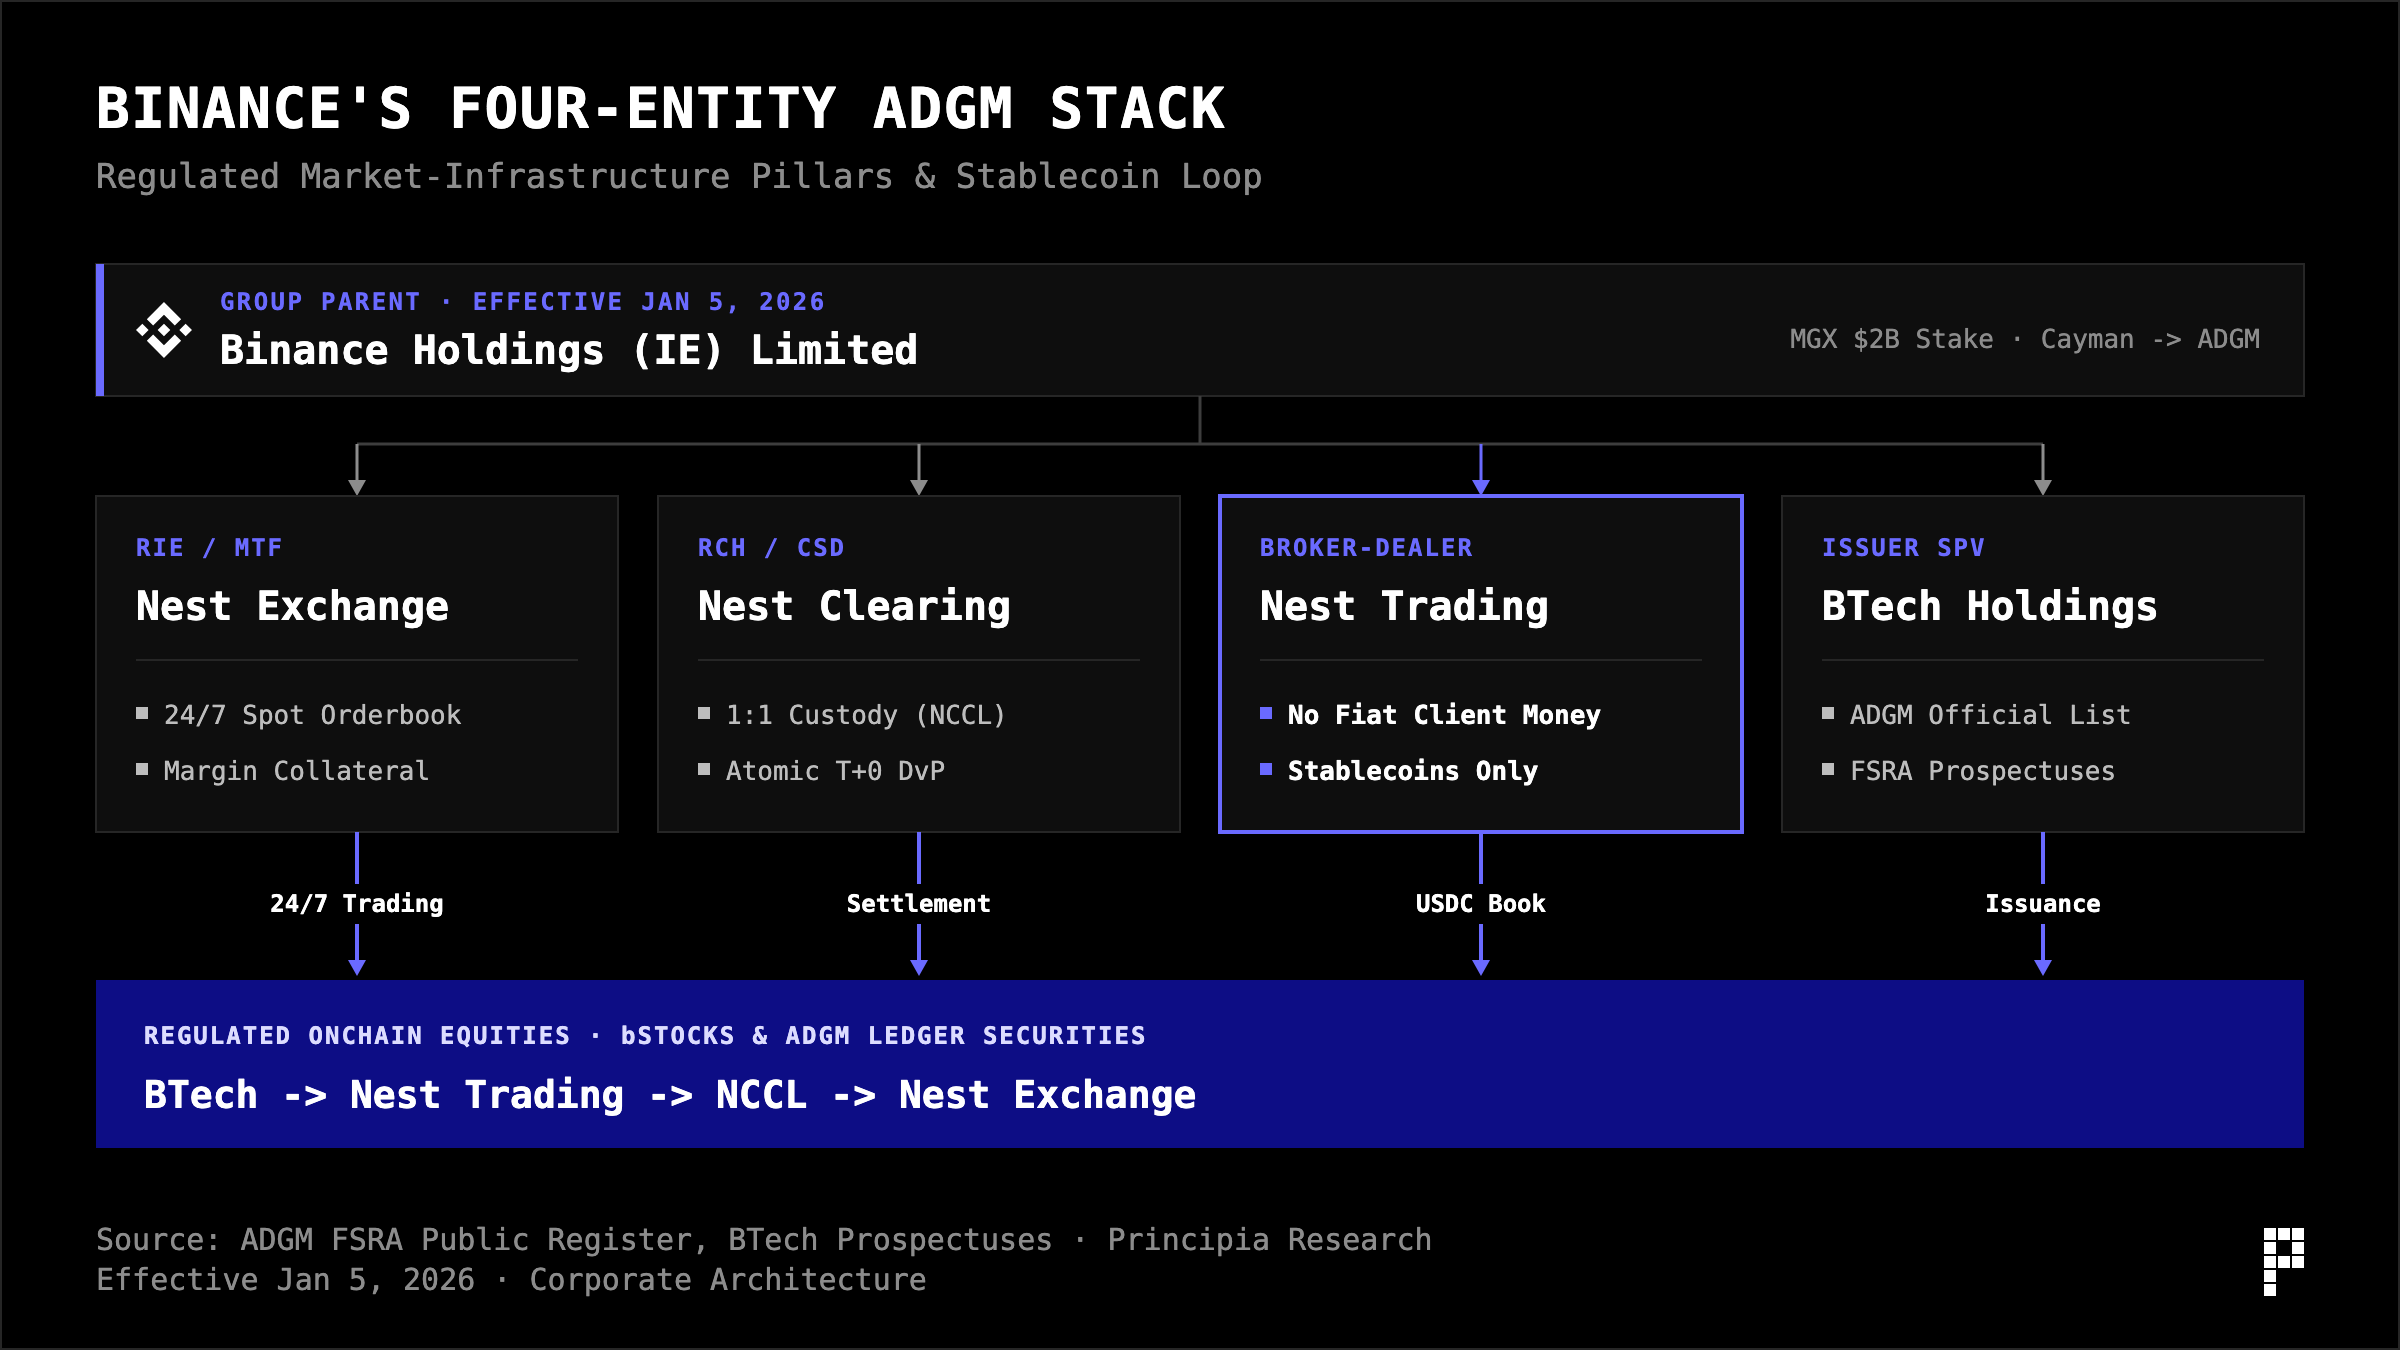
Если открыть открытый реестр лицензий и документы раскрытия проспекта эмиссии Управления финансового регулирования финансовых услуг ADGM (FSRA), мы обнаружим, что Binance в Абу-Даби вовсе не занимается стандартным «легализацией криптобиржи» (просто получив обычную лицензию VASP провайдера виртуальных активов), а строго следует отраслевым стандартам инфраструктур финансовых рынков (FMI) Лондона или Нью-Йорка. Полностью финансируемая материнская компания в Ирландии Binance Holdings (IE) Limited построила замкнутую матрицу: «три лицензированных института + одна эмитентская SPV + один ончейн-агент сервисов»:
Насколько изощрённой выглядит эта структура? Стоит взглянуть на традиционную Уолл-стрит, чтобы понять:
▪ Nest Exchange Limited получила лицензию Recognised Investment Exchange (RIE) и Multilateral Trading Facility (MTF), выступая в роли NASDAQ или NYSE;
▪ Nest Clearing and Custody Limited (NCCL) получила лицензию Recognised Clearing House (RCH) и Central Securities Depository (CSD), выполняя функции The Depository Trust & Clearing Corporation (DTCC);
▪ Nest Trading Limited имеет лицензию брокера-дилера, с разрешения на торговлю от своего имени, от имени клиента и организацию инвестиционных сделок. Она играет роль дилерского и распределительного места инвестиционного банка;
▪ BTech Holdings Limited (вместе с агентством по эмиссии и раскрытию информации BTech Services Limited) специально отвечает за подачу проспектов эмиссии в FSRA для включения в официальный законодательный реестр листинга ADGM.
Необычные детали в лиценциях раскрывают истинные намерения: в открытом реестре FSRA лицензия Nest Trading Limited содержит два примечательных ограничения: во-первых, строгий запрет на удержание или контроль традиционных фиатных средств клиентов; во-вторых, полномочия по финансовому обслуживанию строго ограничены «признанными фиат-анкерными токенами (такими как USDC)». Для традиционных брокеров это кажется калечащим урезанием возможностей; однако с точки зрения ончейн-рынка капитала это именно та нативная конструкция, созданная специально для On-chain IPO. На юридическом фундаменте она напрямую устраняет долгие банковские переводы и фиатные кастодиальные счета, замыкая чисто блокчейн-контекст: «оплата подписки合规 стейблкоином + атомарное Delivery vs Payment (DvP) исполнение T+0 в центральном депозитарии (NCCL)».
Тем временем вакансии, размещаемые Binance в ОАЭ, подтверждают этот вывод: недавно на её официальном рекрутинговом портале незаметно появились позиции BD и аналитиков исследований для «с нуля развития рынка капитала акциями, то есть отдела андеррайтинга IPO традиционного инвестиционного банка», где обязанности прямо прописаны как «поиск и контакт с потенциальными эмитентами для листинга и инвестиционными банками, проведение due diligence эмитентов, построение ценовых моделей сделок и предоставление меморандумов одобрения внутреннему инвестиционному комитету». Если бы продолжали просто покупать американские акции на вторичном рынке для отображения, в команде инвестиционного банка прямого контакта с эмитентами не потребовалось бы.
3. От «перевозчика американских акций» к «регуляторной конвейерной линии еженедельного обновления»
Прежде чем официально окунуться в первичный рынок выпуска новых акций, во второй половине 2026 года Binance завершила цикл «стресс-теста регулирования и инфраструктуры» в ADGM с помощью собственного продукта токенизированных ценных бумаг bStocks.
11 июня 2026 года под совместным руководством международных юридических фирм Gibson Dunn и ближневосточной Al Tamimi & Co., первые выпущенные BTech Holdings bStocks были официально включены в список публичного листинга и начали торговаться на Nest Exchange. Это первый случай в истории Абу-Даби, когда токенизированные цифровые ценные бумаги, работающие на публичной блокчейн-сети (BNB Smart Chain, стандарты BEP-20 / BEP-677), были внесены в официальный реестр ценных бумаг.
Но это порождает самый главный вопрос рынка: если такие настоящие американские акции, как Tesla и Nvidia, буквально заблокированы в системе американской DTCC, почему ADGM утверждает, что это «хранение 1:1»?
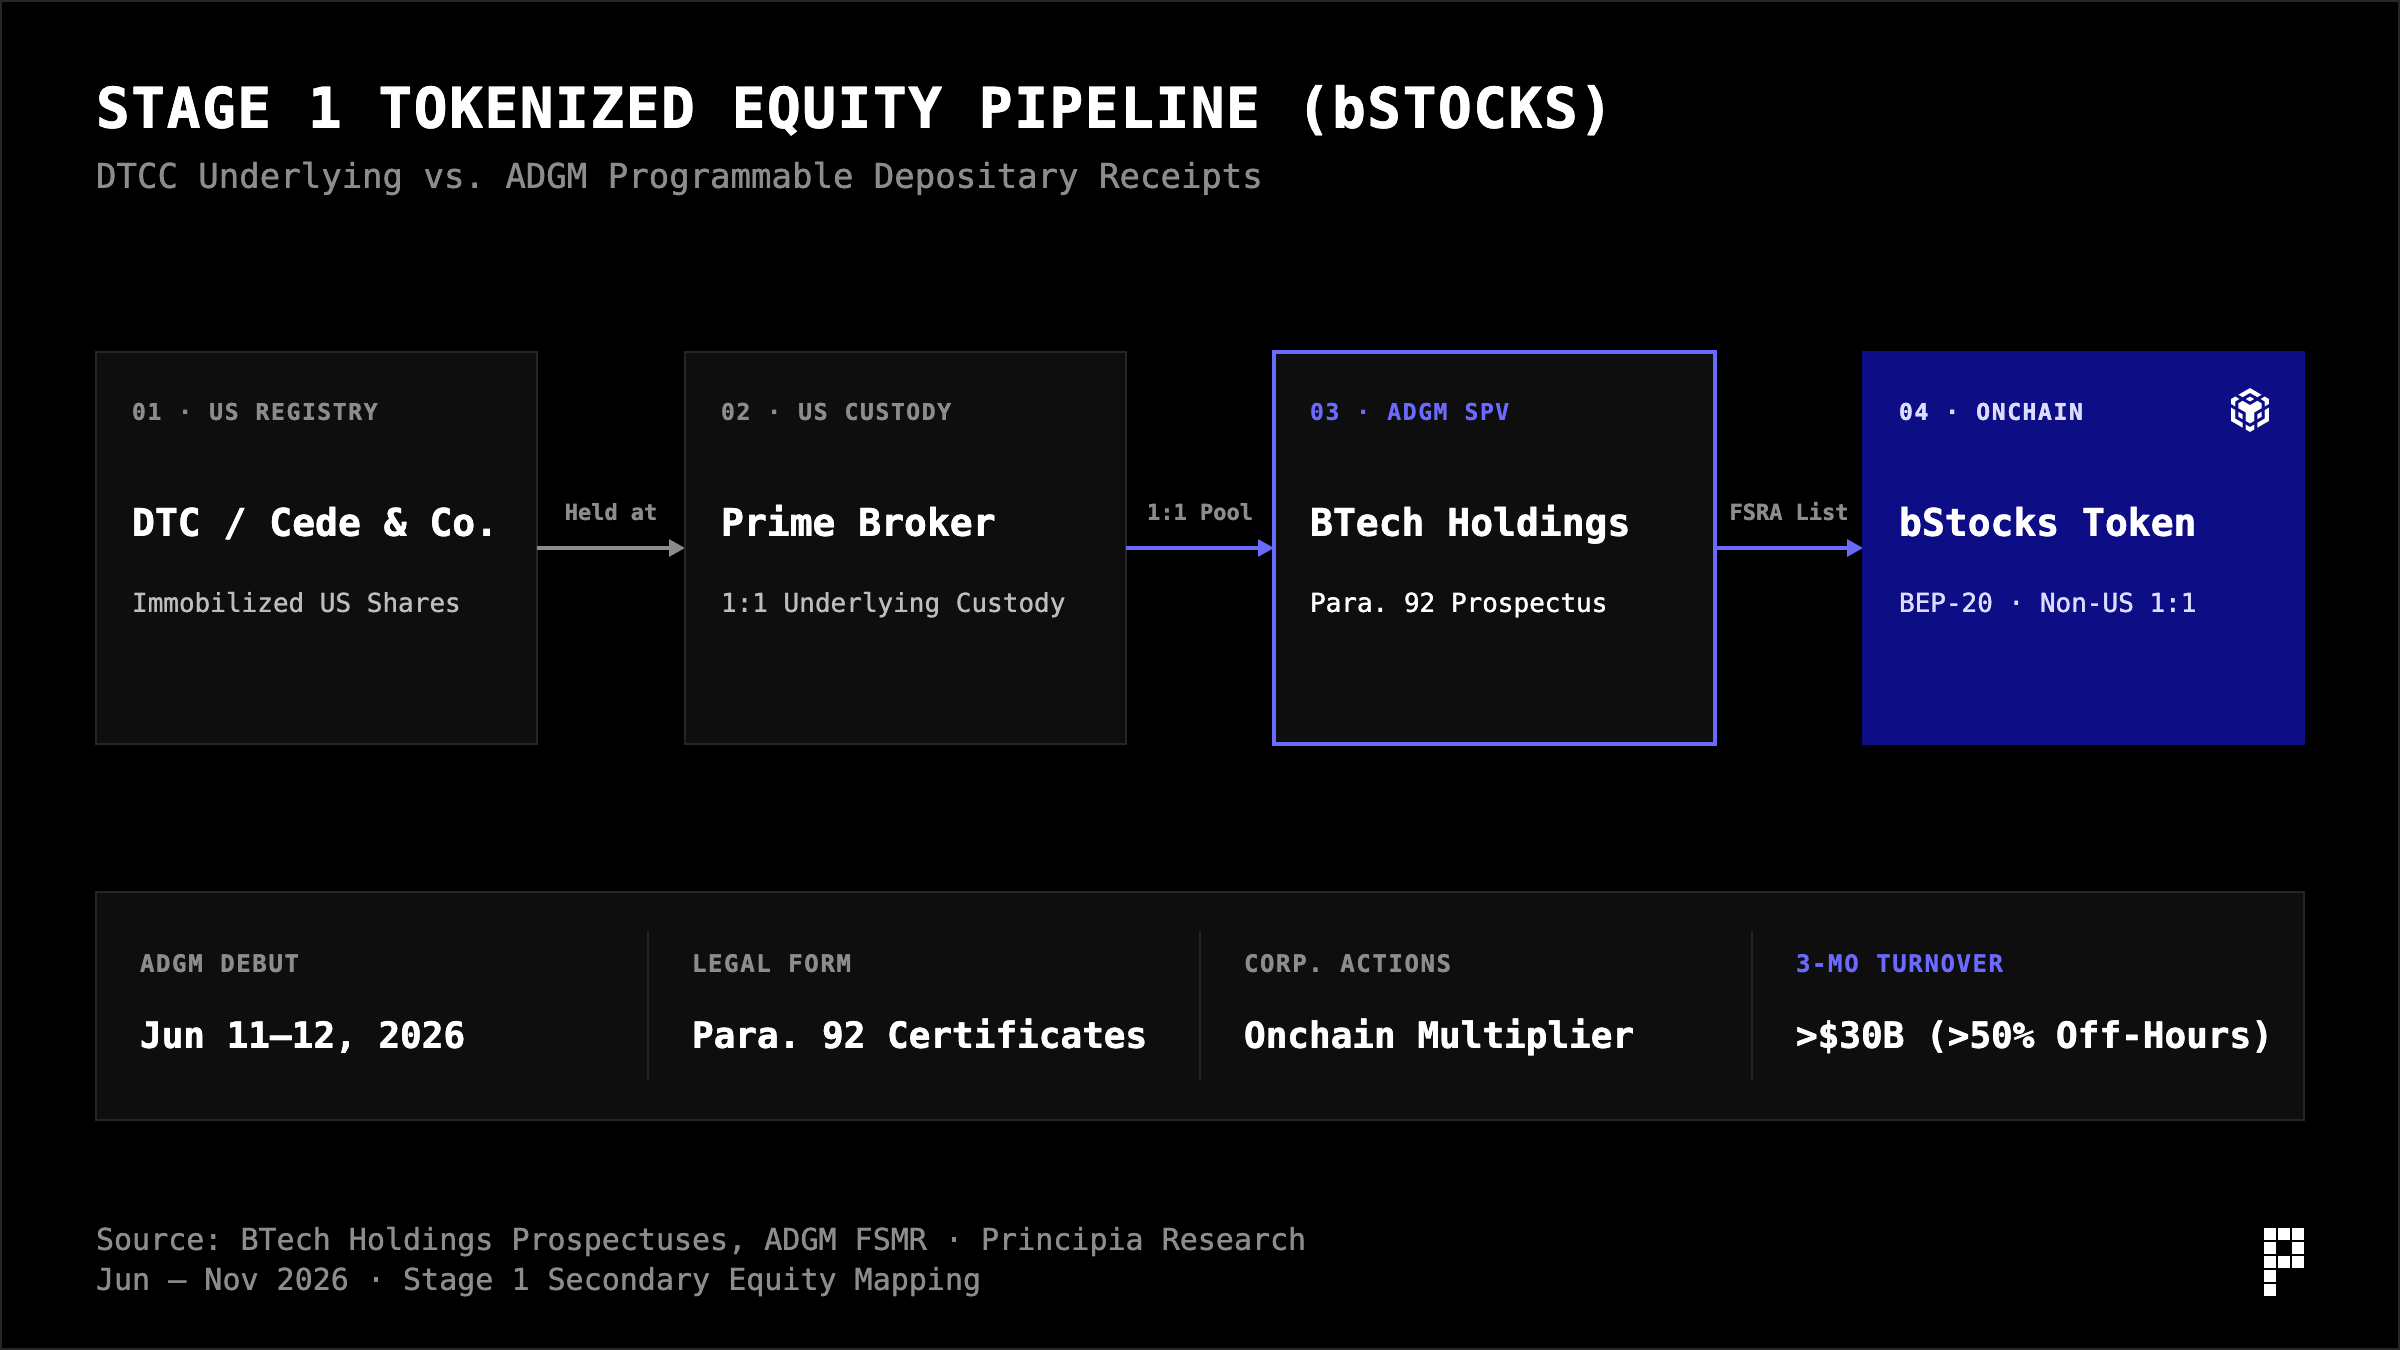
Ответ кроется в честности и прозрачности правовой квалификации: на первом этапе (вывод существующих акций вторичного рынка в блокчейн) настоящие акции действительно никогда не покидали систему американской DTCC. Юридический статус bStocks в соответствии с Регламентом финансовых услуг и рынков ADGM (Приложение 1, параграф 92 FSMR) определяется как «сертификат, представляющий определённый финансовый инструмент», по сути являясь ончейн депозитарной распиской. Административно-финансовая зона ADGM не «гарантирует» наличие актива за эмитента, а, утверждая проспект эмиссии, превращает требования о 1:1 изолированном хранении, регулярной сверке и доказательства резервов в обязательные законы раскрытия информации и договорные обязательства с серьёзной уголовно-гражданской ответственностью; на техническом уровне BTech Services посредством встроенного механизма корректировки множителей в контракте автоматизирует сплит/консолидацию акций и реинвестирование чистой денежной дивиденды без необходимости обмена токенов.
Ещё более примечательно ускоряющийся ритм одобрений в следующие пять месяцев. На традиционном рынке ценных бумаг рассмотрение проспекта эмиссии занимает месяцы, что совсем не укладывается в двухнедельное окно дорожных презентаций IPO; однако изучение официальных объявлений о допуске ADGM с июня по ноябрь 2026 года показывает, как BTech Holdings буквально превратила этот регуляторный коридор в «поточную линию еженедельного обновления»:
▪ Начало июля: только 1 июля итальянская технологическая группа Bending Spoons вышла на биржу NASDAQ (тикер BSP, цена размещения $29), BTech быстро одобрила отдельный проспект и вывела BSPB, подключив функционал залога маржи полного склада Binance (Cross / Portfolio Margin), протестировав схему «моментальное следование за свежим IPO + оцифровка производных инструментов в залог»;
▪ Конец июля – август: утверждены 3-кратный ETF на рост индекса NASDAQ (TQQQ) и высоковолатильная цель GameStop (GME), пройдена схема сложной структуры рычага и шаблонов управления высокими волатильностями;
▪ Сентябрь: 9 числа вышли Hims & Hers и Salesforce, 14 числа CEA Industries, 29 числа Forward Industries. Не только интервал между approval сократился до 5–15 дней, но впервые были добавлены компании малой и средней капитализации, специализирующиеся на криптоказначействах (DAT), что доказывает возможность быстрого прохождения проверок даже для неблюдчейновых средних и мелких компаний;
▪ Октябрь – начало ноября: 13–14 октября единовременно одобрены BlackBerry, MongoDB, Penguin Solutions и ETF индекс страха (UVXY); всего через 6 дней (20 октября) одобрен Berkshire (BRKB); 6 ноября оперативно согласован дополнительный проспект для 2-кратного ETF на рост Intel (INTW).
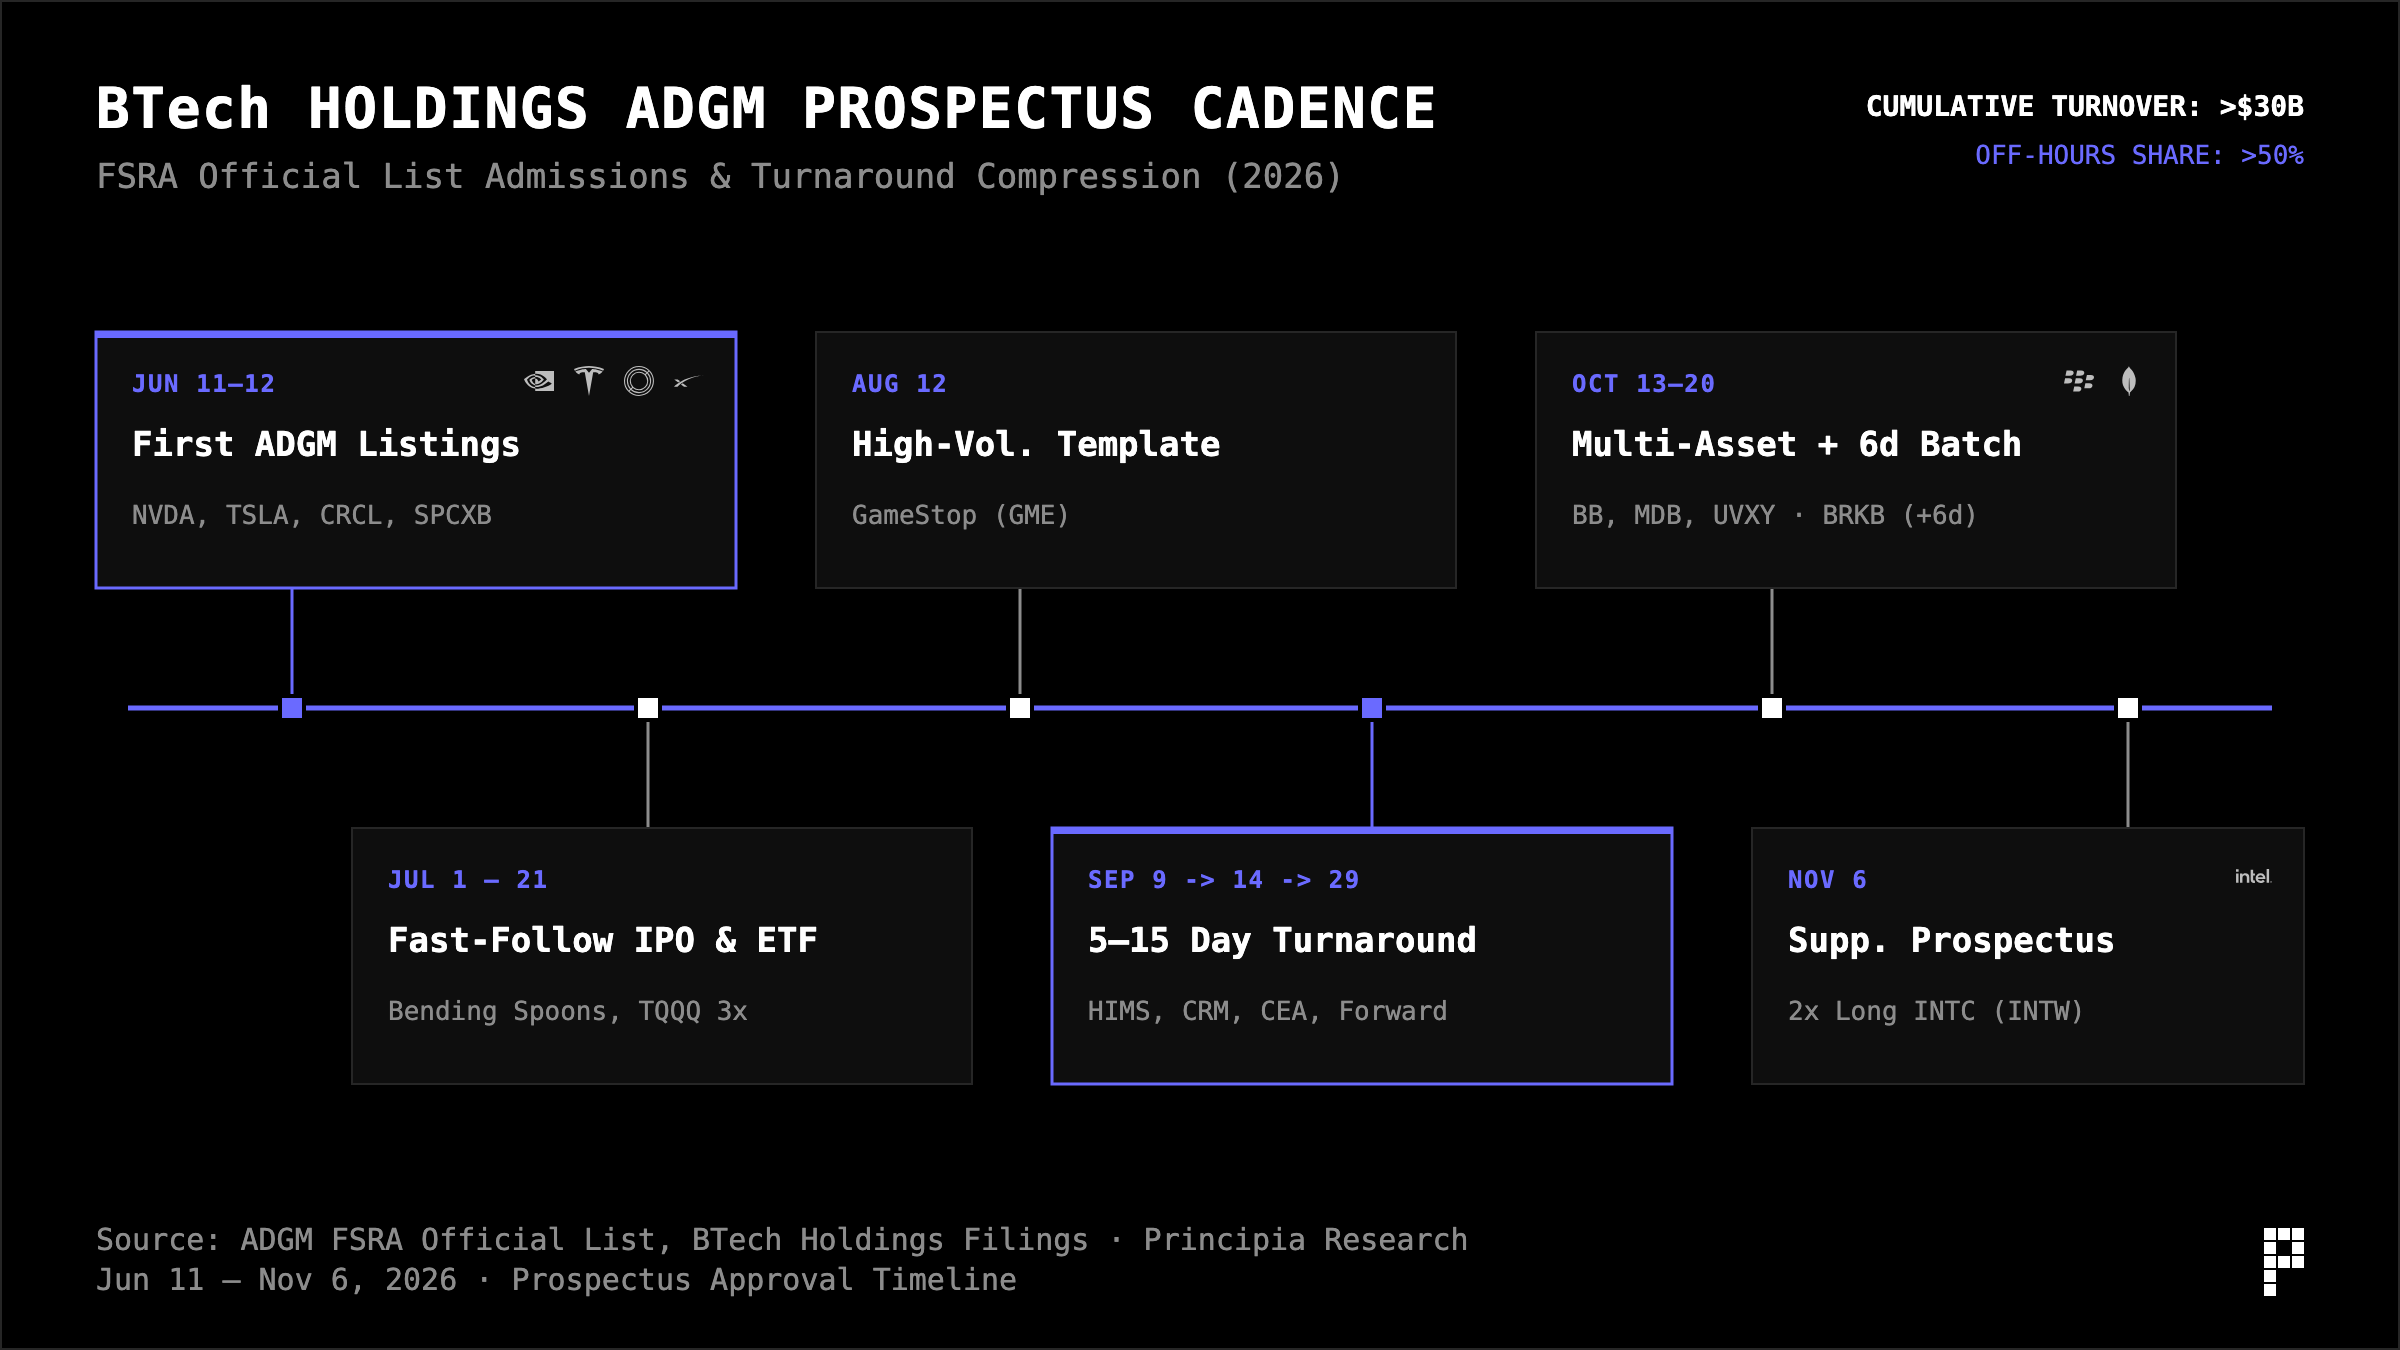
Всего за три месяца (по состоянию на начало сентября 2026 года) совокупный объём торгов bStocks напрямую превысил 30 млрд долларов США, причём более 50% торгового объёма пришлось на периоды отсутствия торговли на американском рынке (дневное время Азиатско-Тихоокеанского региона, арабский регион и выходные). Инфраструктура, ликвидность, маркет-мейкеры и понимание с регуляторами полностью готовы. Единственный недостающий элемент пазла — переход от «вторичных отражающих сертификатов» к «первичным нативным ончейн IPO».
4. Тупик IPO и перегруппировка ликвидности мировых бирж
Почему глобальные розничные инвесторы и эмитенты ищут «третью дорогу»? Согласно полным эмпирическим данным в терминале данных Principia, распределение на традиционных рынках капитала уже исказилось, а эффект каптирования ликвидности платформами криптовалютных бирж очевиден.
1. Структурный грабеж традиционных IPO
Из 650 отслеживаемых Principia традиционных IPO (сумма привлечения ≥ 50 млн долларов США, исключая SPAC, общая сумма сбора составила 44,133 млрд долларов США) выделяются два набора крайне противоречивых данных:
▪ Раскол между резким скачком в первый день и поглощением розницей: средняя разница между ценой размещения и ценой открытия в первый день на традиционных IPO составляет колоссальные +29.6%. «Денежный резерв на столе» (Money Left on the Table), рассчитанный по цене закрытия первого дня, достигает 32,914 млрд долларов США. Эта практически безрисковая премия первичного рынка почти полностью распределяется инвестиционными банками Уолл-стрит среди старых клиентских учреждений. Однако, как только розничные инвесторы входят в открытый рынок после открытия первого дня, 64,1% компаний в конечном итоге торгуются ниже цены размещения, а медианная доходность с начала торгов первого дня по сей день падает до печальных -36.0%.
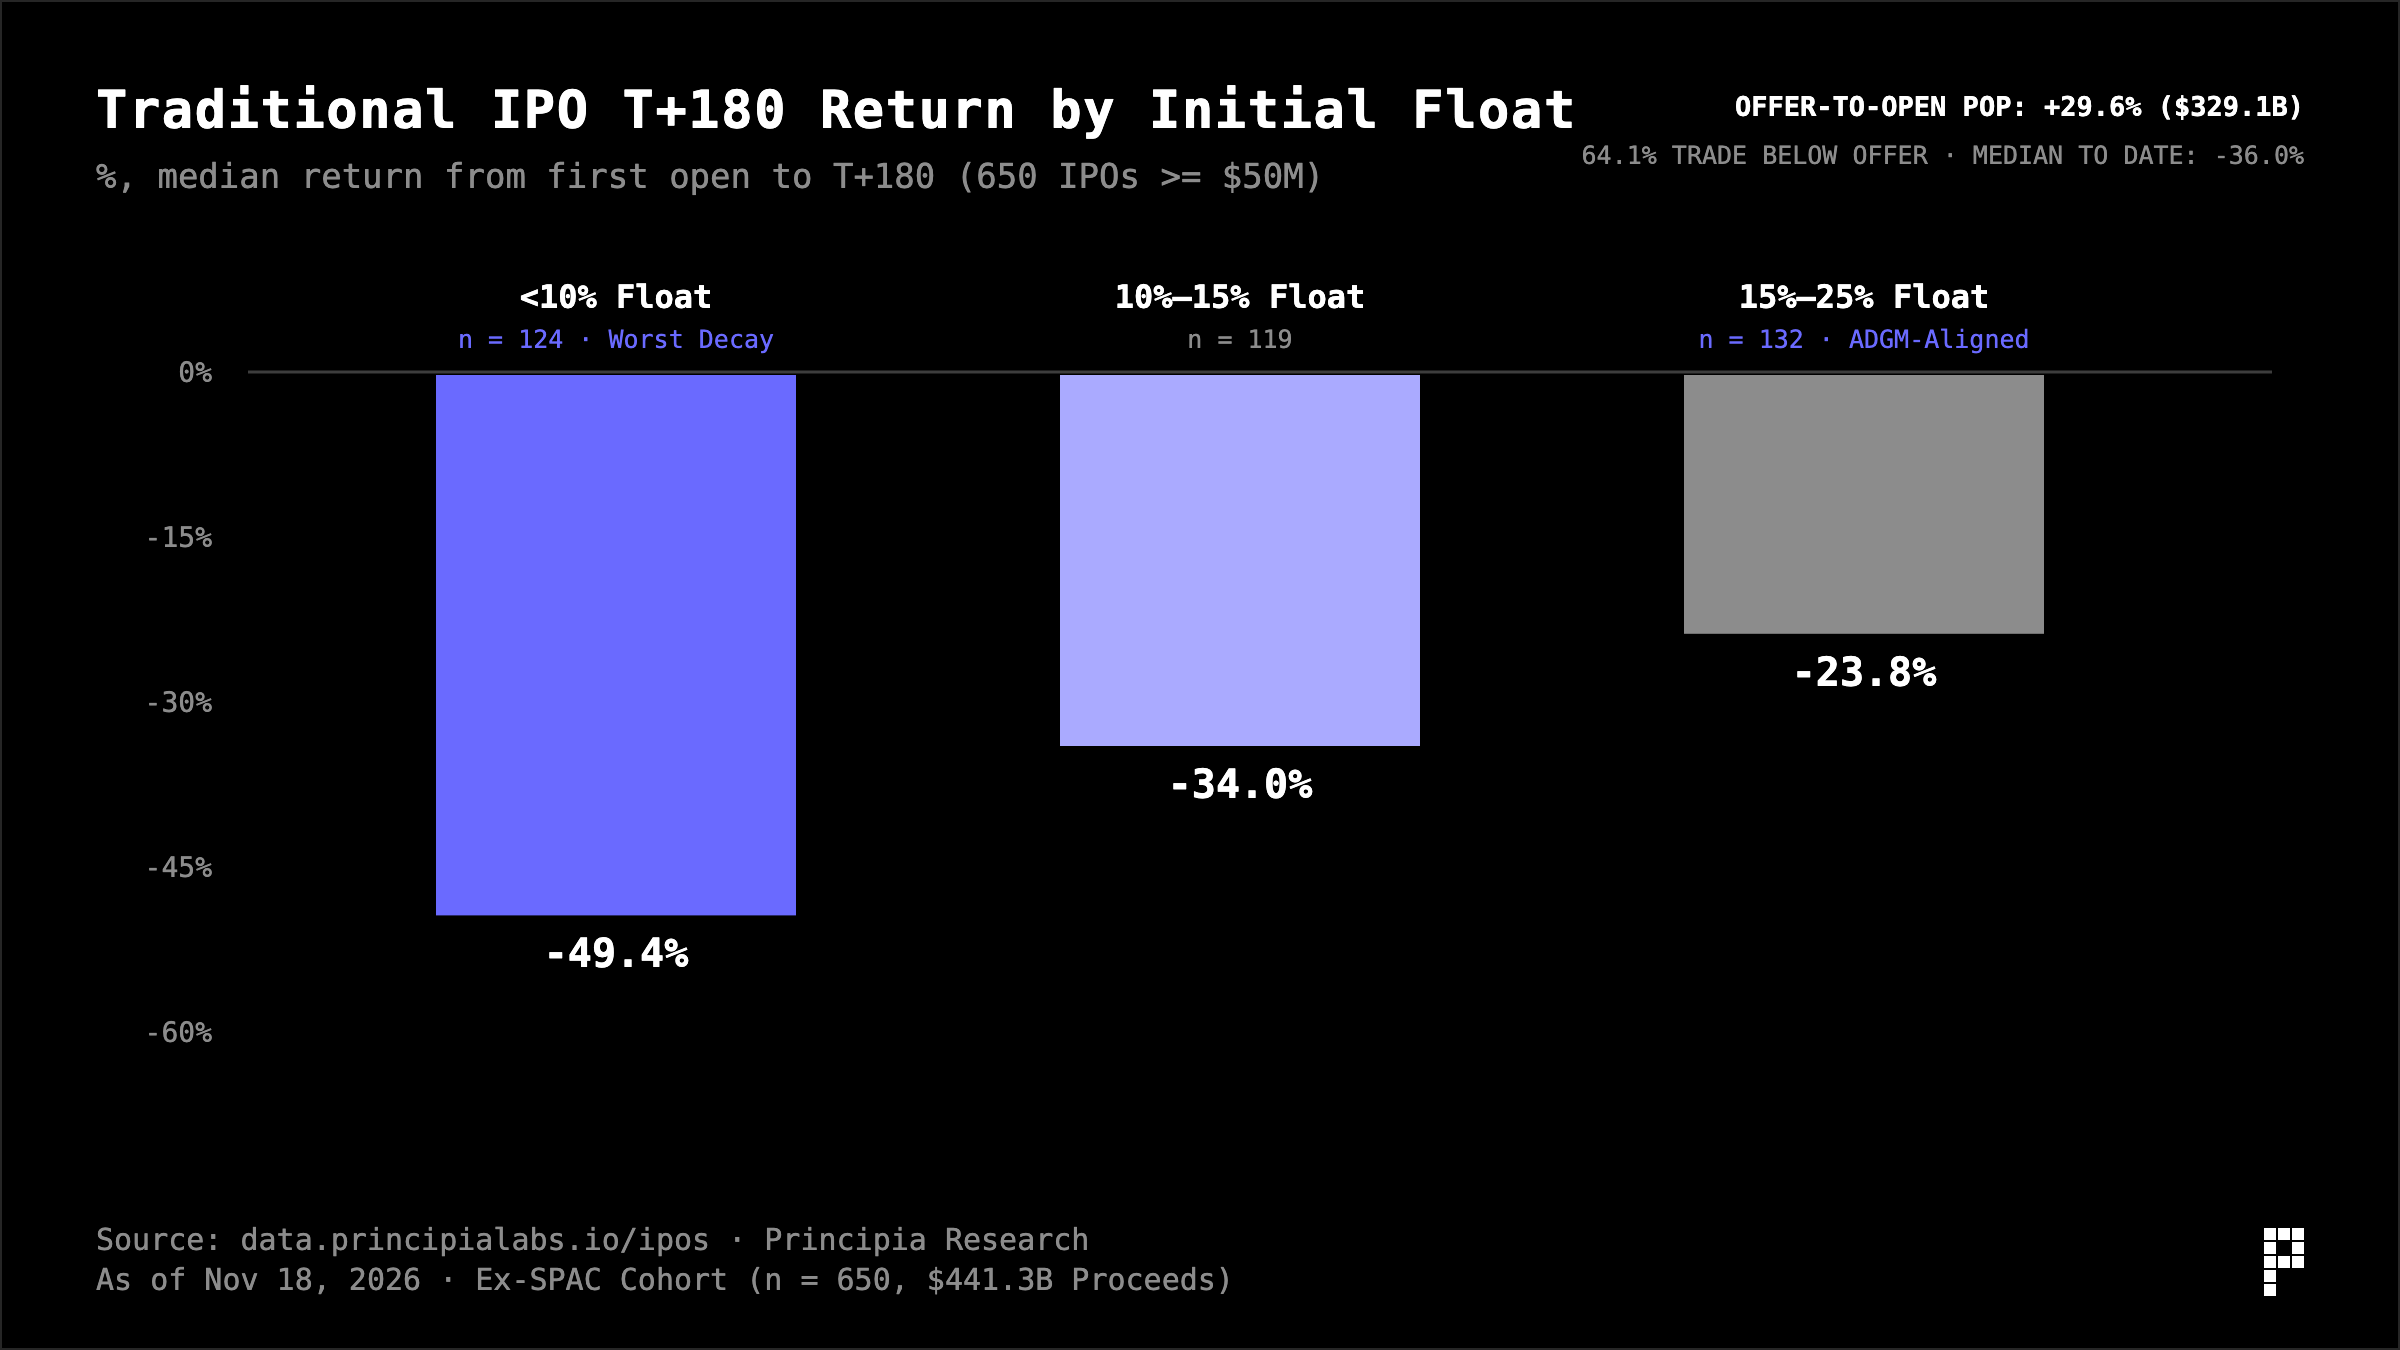
▪ Паттерн «медленной кровопотери» низких свободных оборотов: разделив эти 650 IPO на группы по начальному проценту свободного обращения акций (Float %) и отследив медианное отклонение после открытия, мы видим поразительно последовательный паттерн:
▪ Менее 10% сверхнизкий оборот (124 случая): медианное падение к 180-му дню после листинга достигает -49.4% (на данный момент -44.4%);
▪ 10%–15% оборот (119 случаев): медианное падение к 180-му дню составляет -34.0%;
▪ 15%–25% оборот (132 случая): медианное падение к 180-му дню сужается до -23.8%, снижение прямо вдвое меньше, чем в группе <10%;
▪ В то же время, вблизи периода снятия ограничений на продажу через 180 дней (Lock-up Cliff, n=319), акции с низким свободным обращением (Float <15%) подвергаются самому резкому удару sell-off в размере -10.5%.
Эти эмпирические данные не только объясняют, почему ончейн-деньги во время листинга SpaceX бешено вложили 557 млн долларов в покупку первичных долей (только получение по цене Offer Price позволяет избежать структурной ловушки покупки на вторичном рынке с падением на -36.0%), но и статистически подтверждают научность правила ADGM MKT Rule 2.3.10, требующего обязательного участия в реальном общественном обращении акций в размере 15%–20%.
2. Каково настоящее место Binance в масштабах?
Многие специалисты традиционных финансов подсознательно считают, что «объёмы торгов криптобирж далеко отстают от главных фондовых бирж». Правда оказывается намного шокирующей стереотипов:
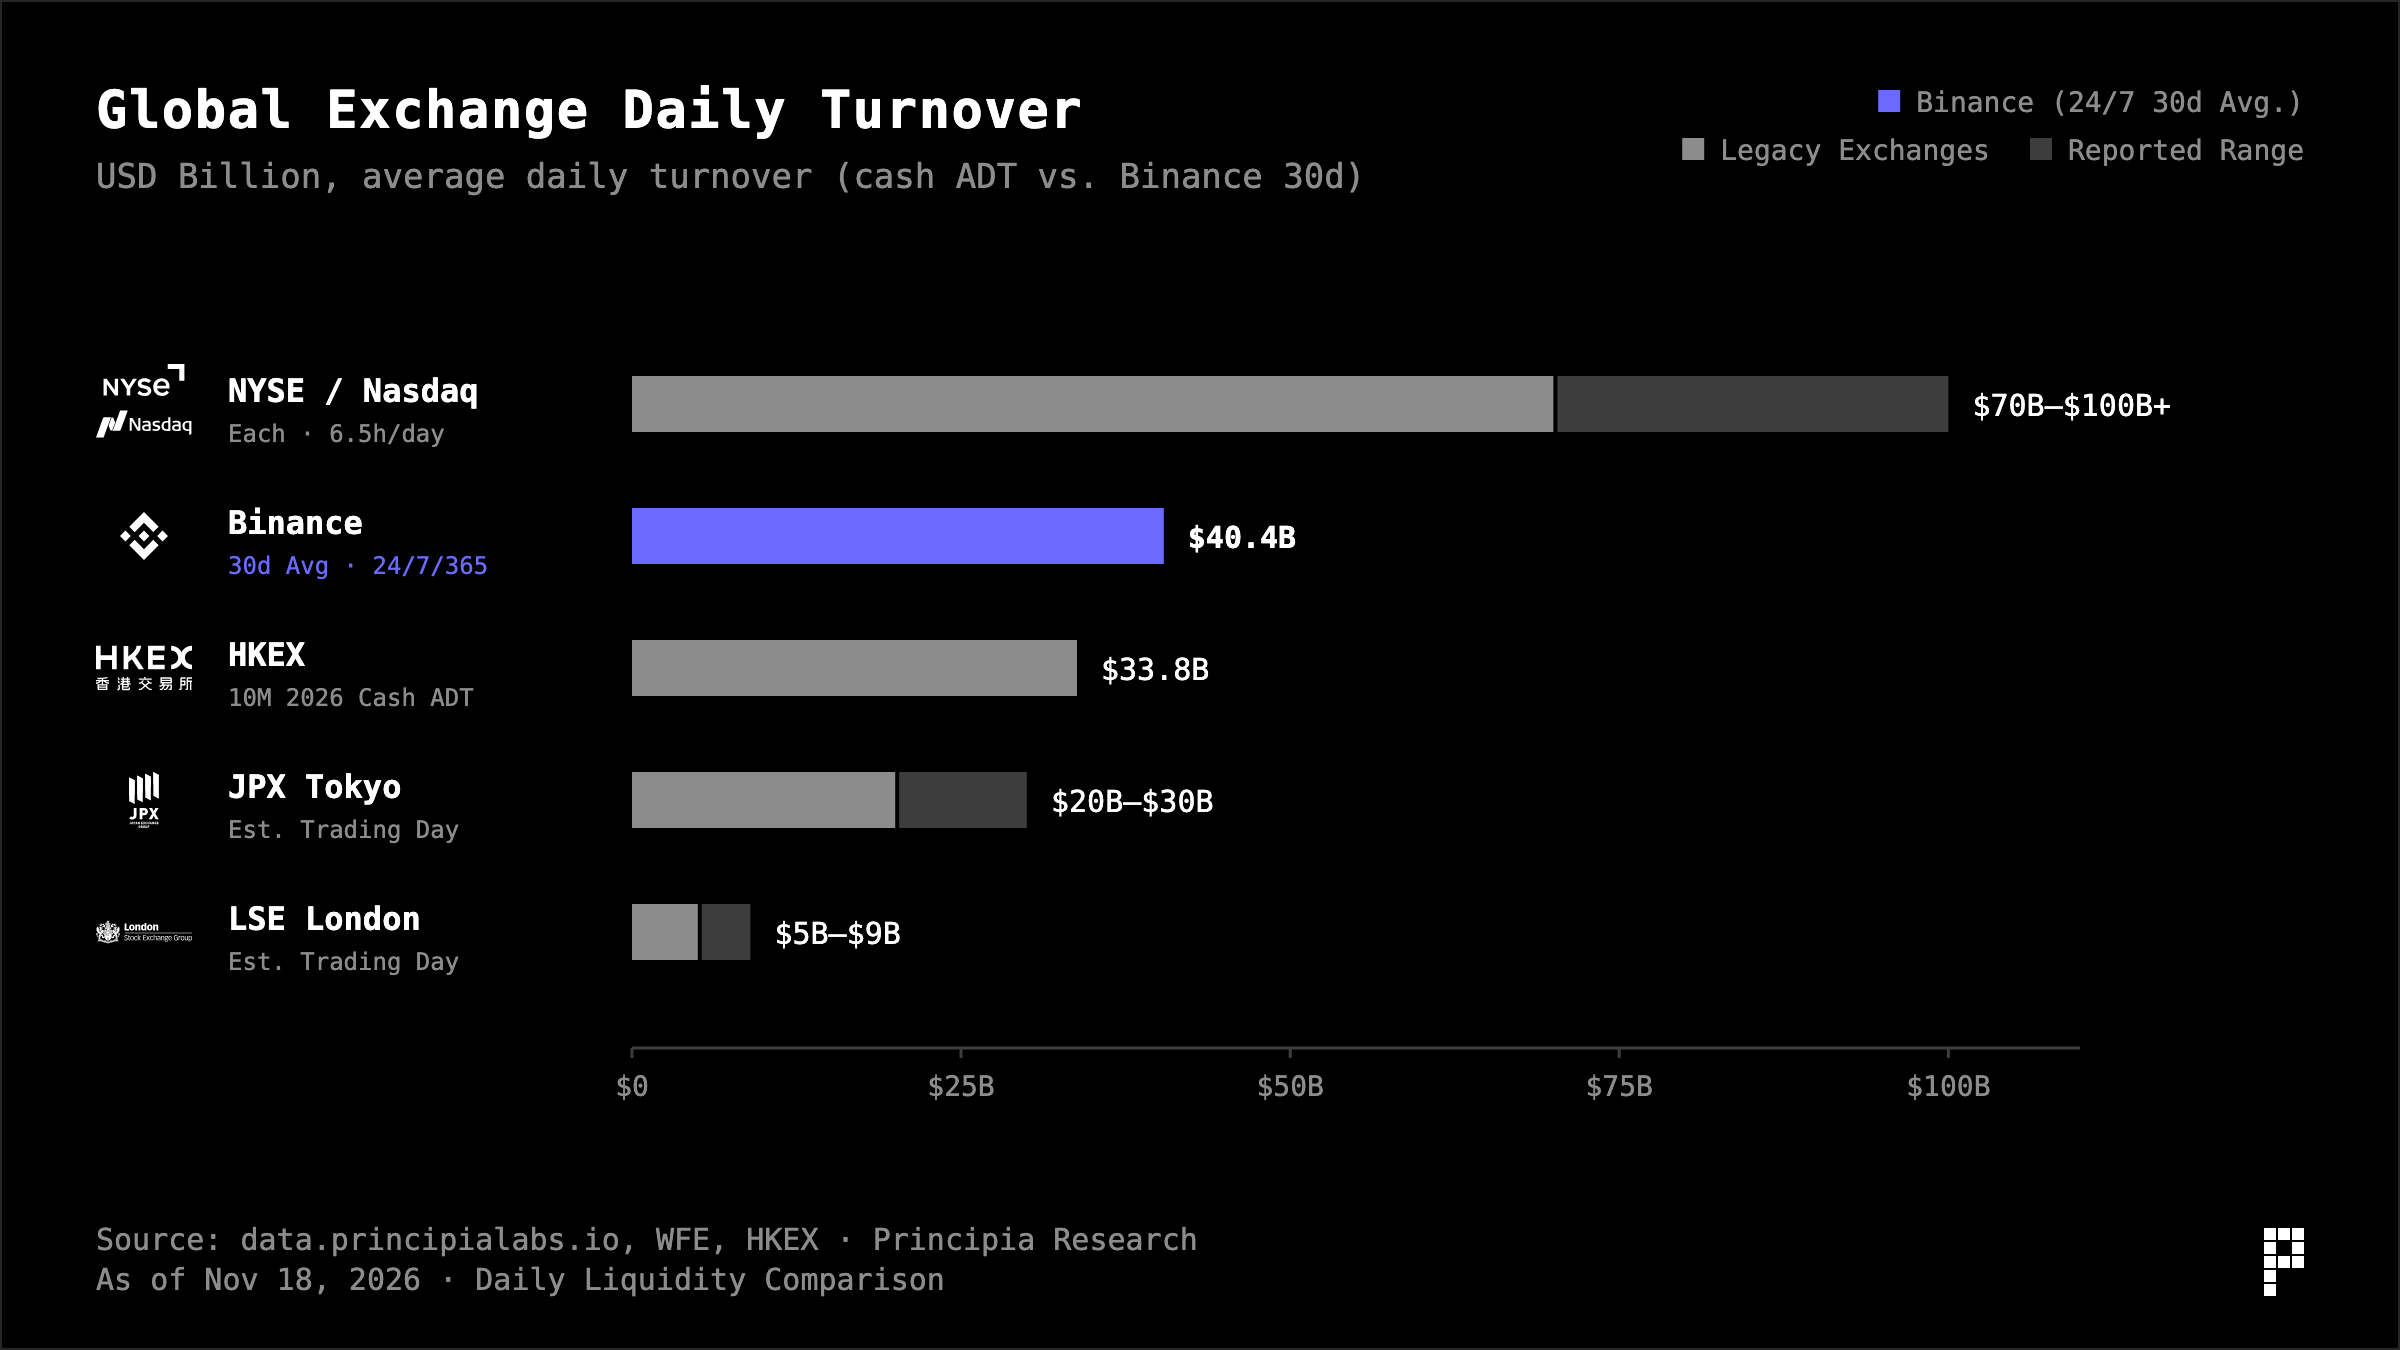
За весь 2025 год объём торгов Binance превысил 7,1 трлн долларов США (уровень HKEX в 7,88 трлн). Spot-торговля Binance за полный 2025 год сравнялась с Гонконгской биржей, а общая ликвидность и средний дневной оборот за 30 дней уже превзошли уровень дневных spot-торгов HKEX.
Ещё более примечательны наши данные по специальному сегменту токенизированных акций/ETF/сырьевых товаров (по состоянию на 18 ноября 2026 года общая рыночная капитализация токенизированных активов во всей сети составляет 8,59 млрд долларов США, 804 активных инструмента, охватывающих 187 торговых площадок по всему миру):
▪ Общий оборот в секторе за 24 часа: spot-торги 1,79 млрд долларов США, деривативы 50,52 млрд долларов США (деривативы в 28.3 раза больше spot), open interest 11,22 млрд долларов США;
▪其中 лишь одна Binance захватывает 41% мировой доли рынка (24 часа RWA spot 470,6 млн долларов США + деривативы 20,9 млрд долларов США + open interest 3,47 млрд долларов США, запас spot достигает 11,271 млрд долларов США), масштаб в 4,3 раза превышает второго игрока OKX (доля 9,5%).
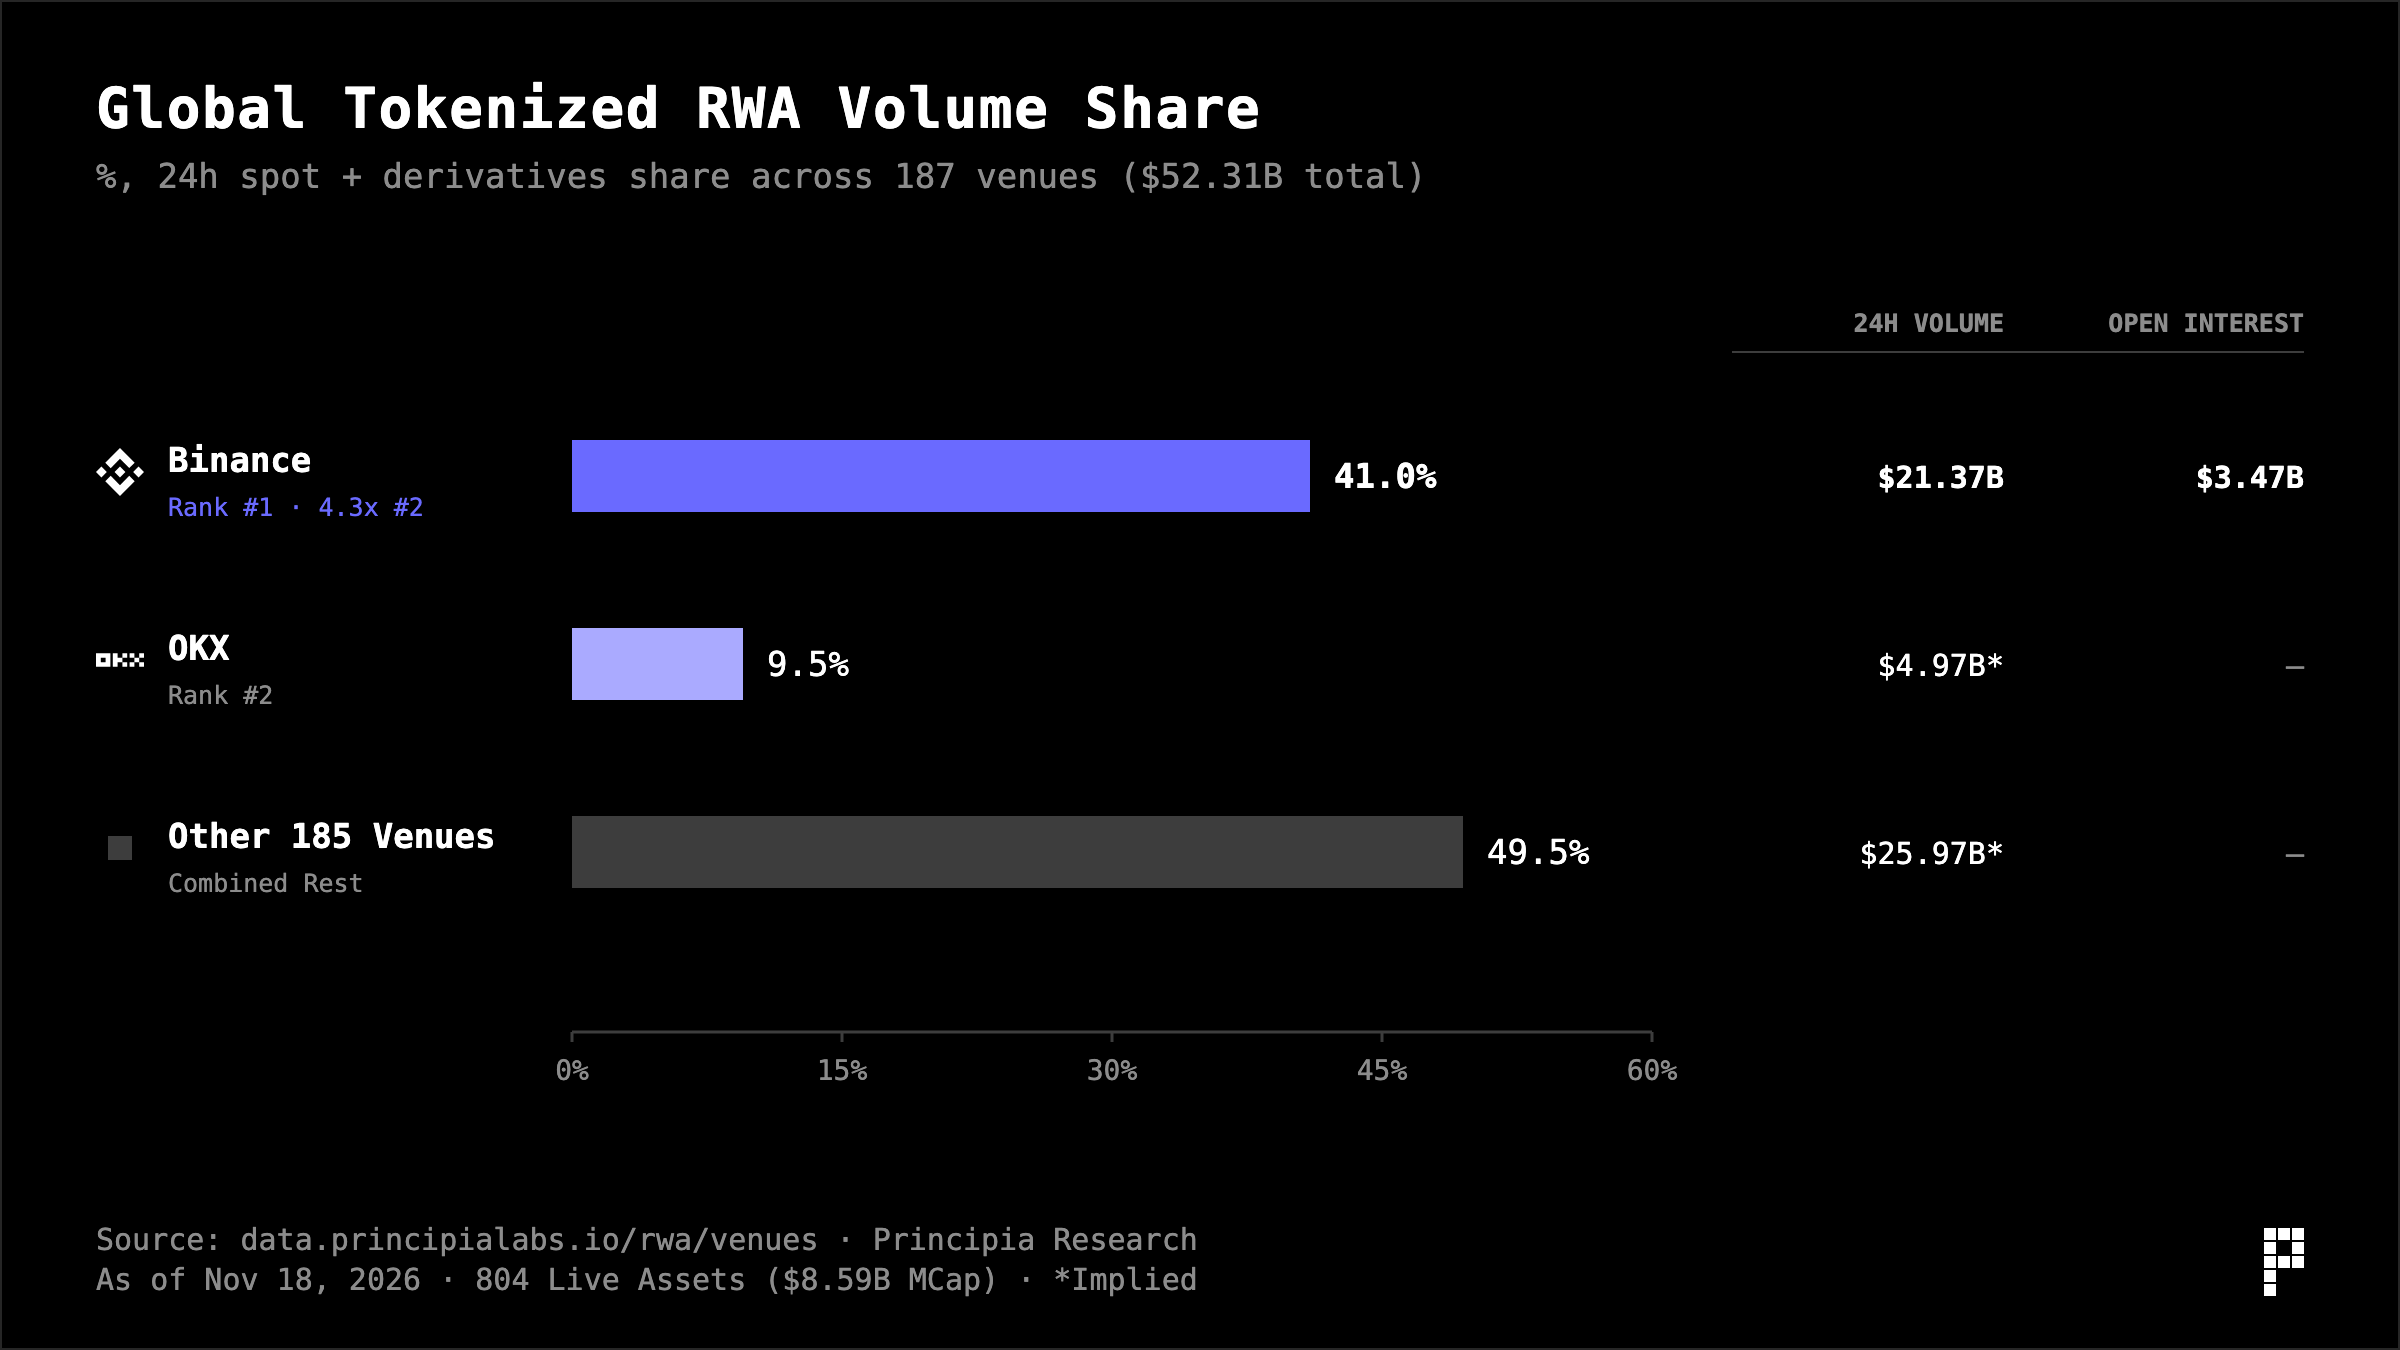
Когда супер-биржа, работающая круглосуточно 365 дней в году, со средним дневным оборотом за 30 дней свыше 40,4 млрд долларов США и контролирующая 41% мировых активов в токенизированном формате, официально получает в ADGM легальные лицензии полноценной фондовой биржи и брокера, её разрушительное воздействие на традиционные региональные биржи только начинается.
5. Компании малого и среднего бизнеса, забытые Уолл-стрит
Во второй половине 2026 года Чан Цзяньпань (CZ) публично заявил «IPOs will move on-chain», а Binance Research выпустил ряд важнейших отчётов, таких как «From IPO to Internet Capital Markets», поставив глобальный ончейн-рынок акций перед лицом лобового столкновения трёх направлений:
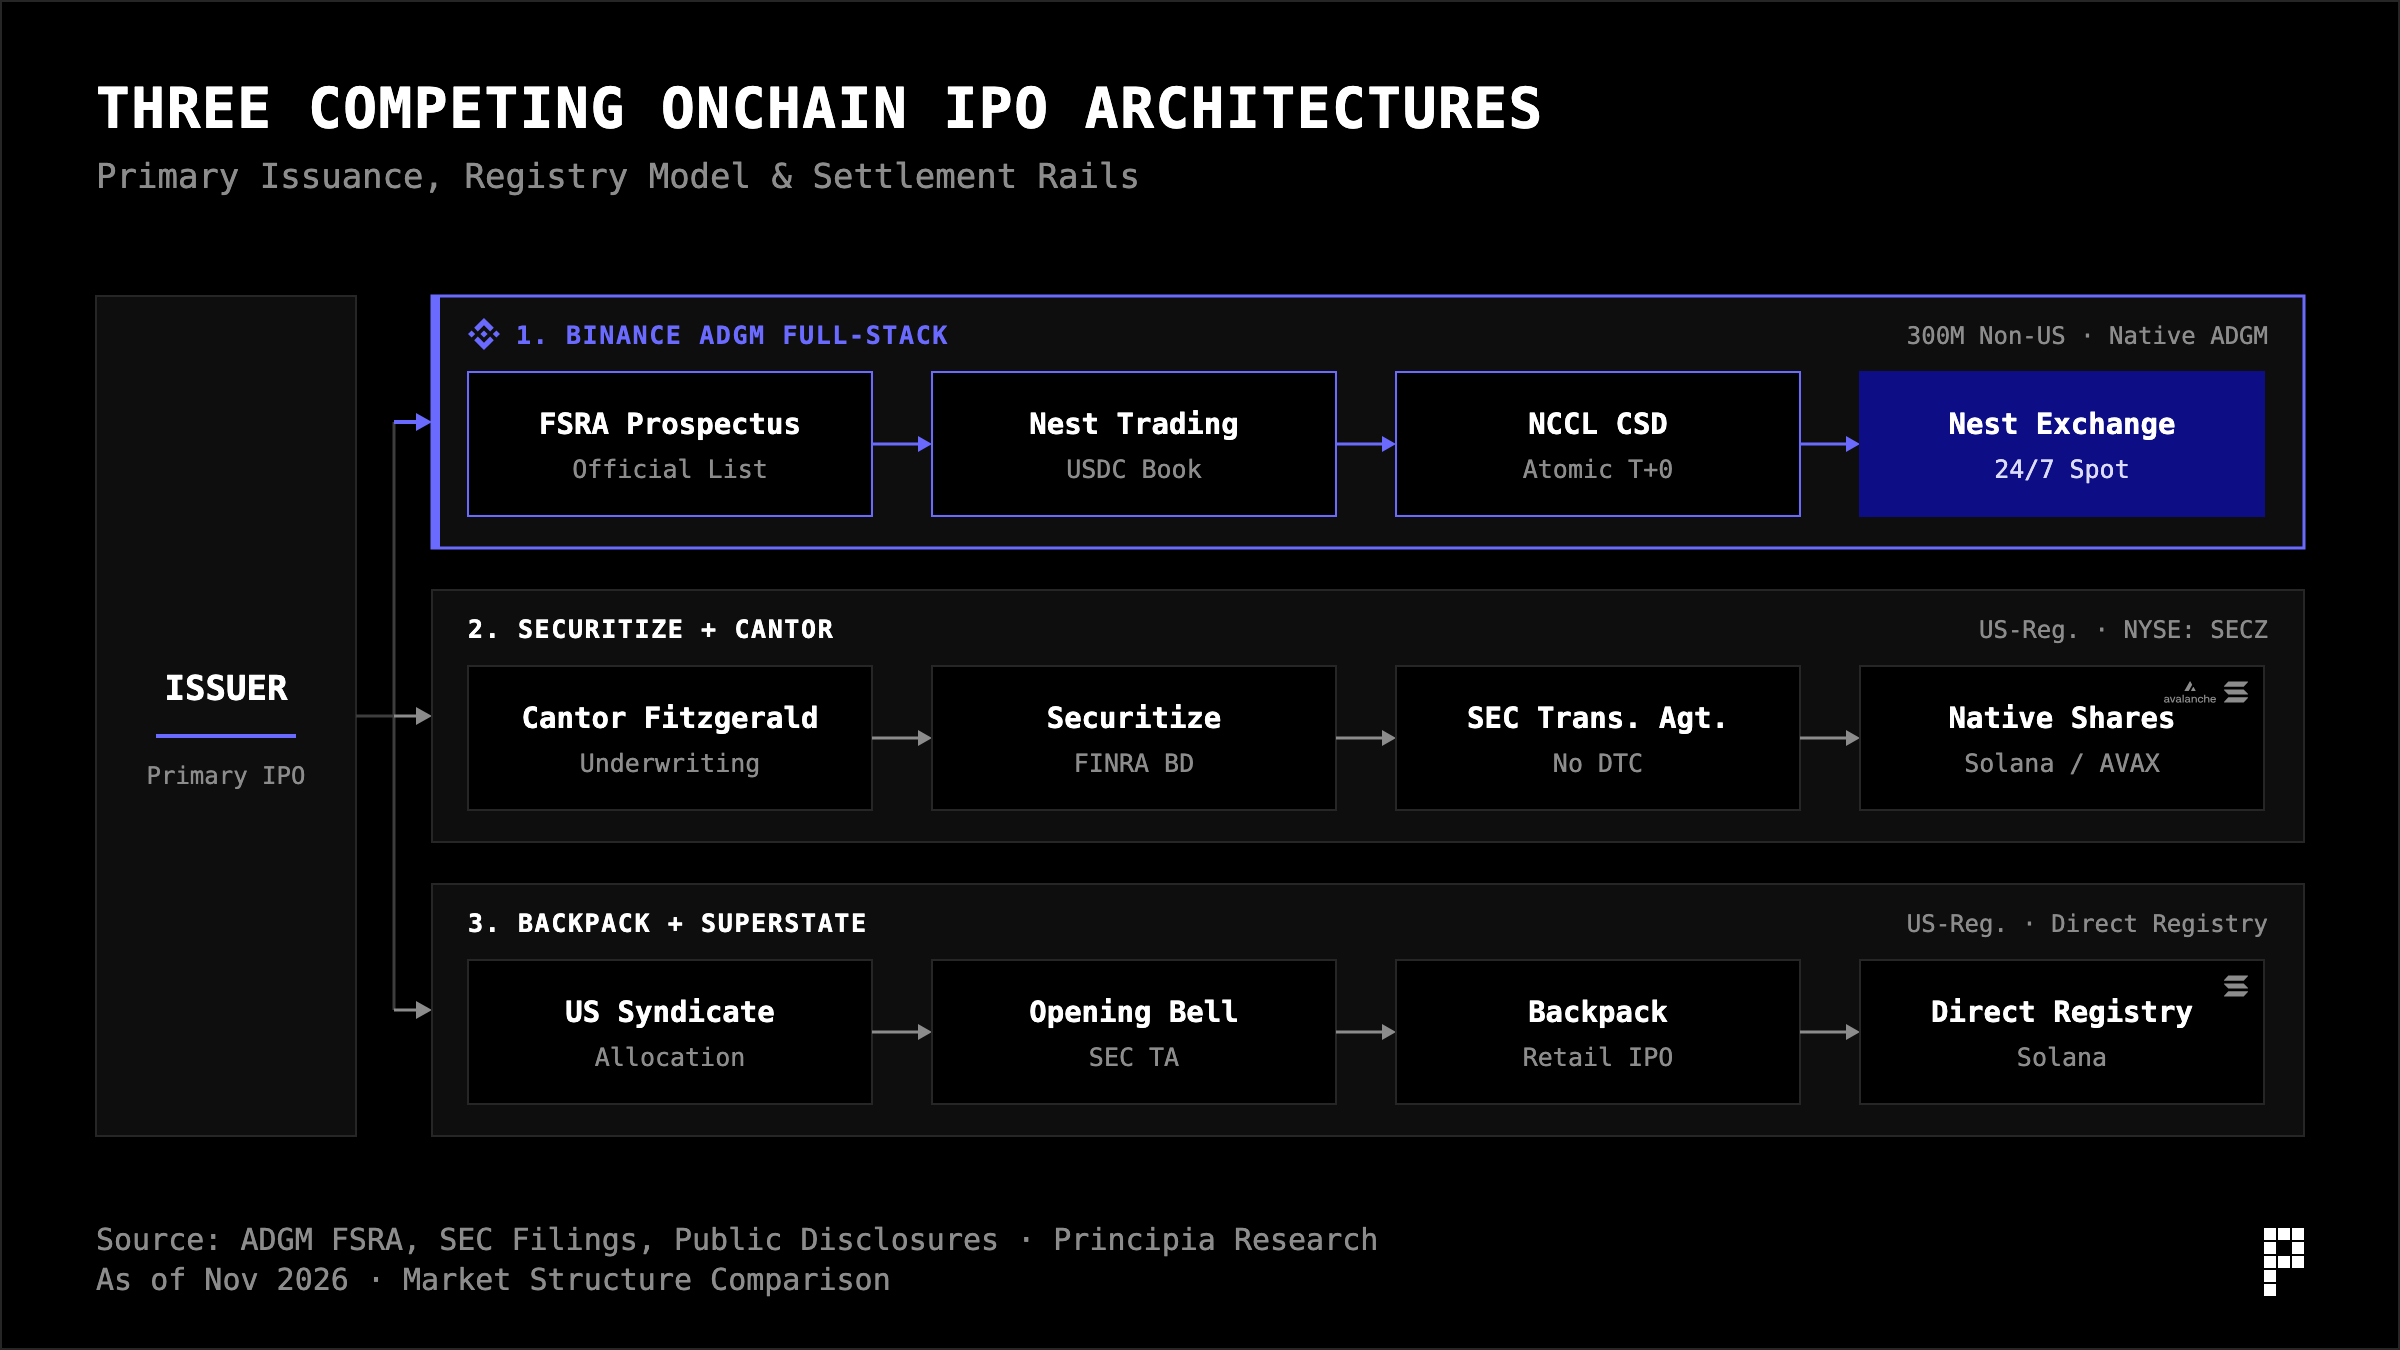
При сравнении этих трёх направлений многие попадают в заблуждение: думают, что Binance будет соревноваться с Уолл-стрит за права ведущего андеррайтера для SpaceX или Anthropic (тикер ANT), находящегося в стадии финальной кампании по сбору средств на 74 млрд долларов США.
Наоборот, настоящий фронт, способный сделать платформу Binance IPO на блокчейне ADGM абсолютно взрывной, находится вовсе не вокруг миллиардных гигантов, а в «сегменте средних компаний-дойников, находящихся в тени».
Достаточно просчитать микроструктуру рынка капитала, чтобы понять:
1. «Структурные дети-сироты» традиционной фондовой биржи vs. институциональные дивиденды ADGM
На современной Nasdaq или Гонконгской бирже положение качественной компании с годовой чистой прибылью от 3 до 30 млн долларов и оценкой от 100 до 800 млн долларов (будь то экспортирующее AI-приложение, трансграничный fintech-платёж, игровой издатель или высокодоходная криптоинфраструктура) крайне затруднительно:
▪ Выход на американский рынок слишком дорог и никому не нужен: Goldman Sachs и Morgan Stanley фактически игнорируют IPO до 1 млрд долларов; если обратиться к небольшим инвестиционным банкам второго-третьего эшелона, только на юристов, аудиторов и комплаенс на старте уйдёт 2–3 млн долларов, ещё 7% отнимут в виде комиссий андеррайтинга. После листинга без покрытия отчётами Уолл-стрит институционалы не покупают, ежегодно на поддержание комплаенса уходит ещё 1,5 млн долларов;
▪ В Гонконге/Сингапуре превращаются в «акции-зомби»: хотя общий дневной оборот на HKEX достигает 23,2–33,8 млрд долларов, подавляющая часть ликвидности высасывается такими гигантами, как Tencent и Alibaba. Оценки средних технологических компаний постоянно подавлены коэффициентом P/E в единичные цифры, ежедневный оборот часто падает до десятков тысяч долларов, полностью теряя возможности рефинансирования и выхода акционеров.
Однако, если эта компания выберет путь оригинального листинга в ADGM, барьеры и затраты претерпят катастрофическое переформатирование:
▪ Легальный доступ ясен и мягок: согласно правилу ADGM MKT Rule 2.3.15 (тест прибыли), достаточно, чтобы накопленная прибыль от непрерывной деятельности за последние 3 года достигла 1 млн долларов, а консолидированная прибыль за последние 12 месяцев составила 500 тыс. долларов (безприбыльные технологические компании могут даже пройти через тест активов/капитализации MKT 2.3.16: общая капитализация 10 млн долларов, чистые основные активы 3 млн долларов, подготовленный оборотный капитал 1,5 млн долларов), чтобы законно преодолеть порог официального реестра листинга;
▪ Официальные пошлины близки к нулю: плата за утверждение проспекта в администрации ADGM (20 000 долларов) плюс плата за вход в официальный реестр (3 000 долларов) суммарно составляют всего 23 000 долларов; даже если учесть международную юридическую фирму, аудитора и консультанта по структуре рынка, полная жёсткая стоимость до звона на бирже составит лишь четверть или треть от американской.
2. Эффект нового богатства
Ещё более изощрённым является совпадение масштабов. Согласно ступенчатому правилу общественного держания акций ADGM MKT Rule 2.3.10:
▪ Эмитенты с капитализацией менее 500 млн долларов обязаны обеспечивать долю публичного обращения акций (Public Float) ≥ 20%;
▪ Эмитенты с капитализацией от 500 млн до 1 млрд долларов обязаны обеспечивать долю публичного обращения акций ≥ 15%.
Это означает, что компания среднего размера с оценкой от 100 до 800 млн долларов, проводящая оригинальный ончейн IPO в ADGM, получит первоначальную публичную эмиссию и свободный оборот ровно в диапазоне от 20 до 120 млн долларов в USDC. Для традиционного фондового рынка это просто никем не востребованные микрокапитализационные акции; однако для экосистемы Binance с 300 миллионами зарегистрированных пользователей и средним дневным общим оборотом за 30 дней, достигающим 40,4 млрд долларов США, начальная плавающая капитализация в 20–120 млн долларов становится тем самым «золотым сладким пятном», которое легко генерирует кратное избыточное размещение, не высасывает внутреннюю ликвидность и одновременно обеспечивает исключительно высокую оборачиваемость 24/7.
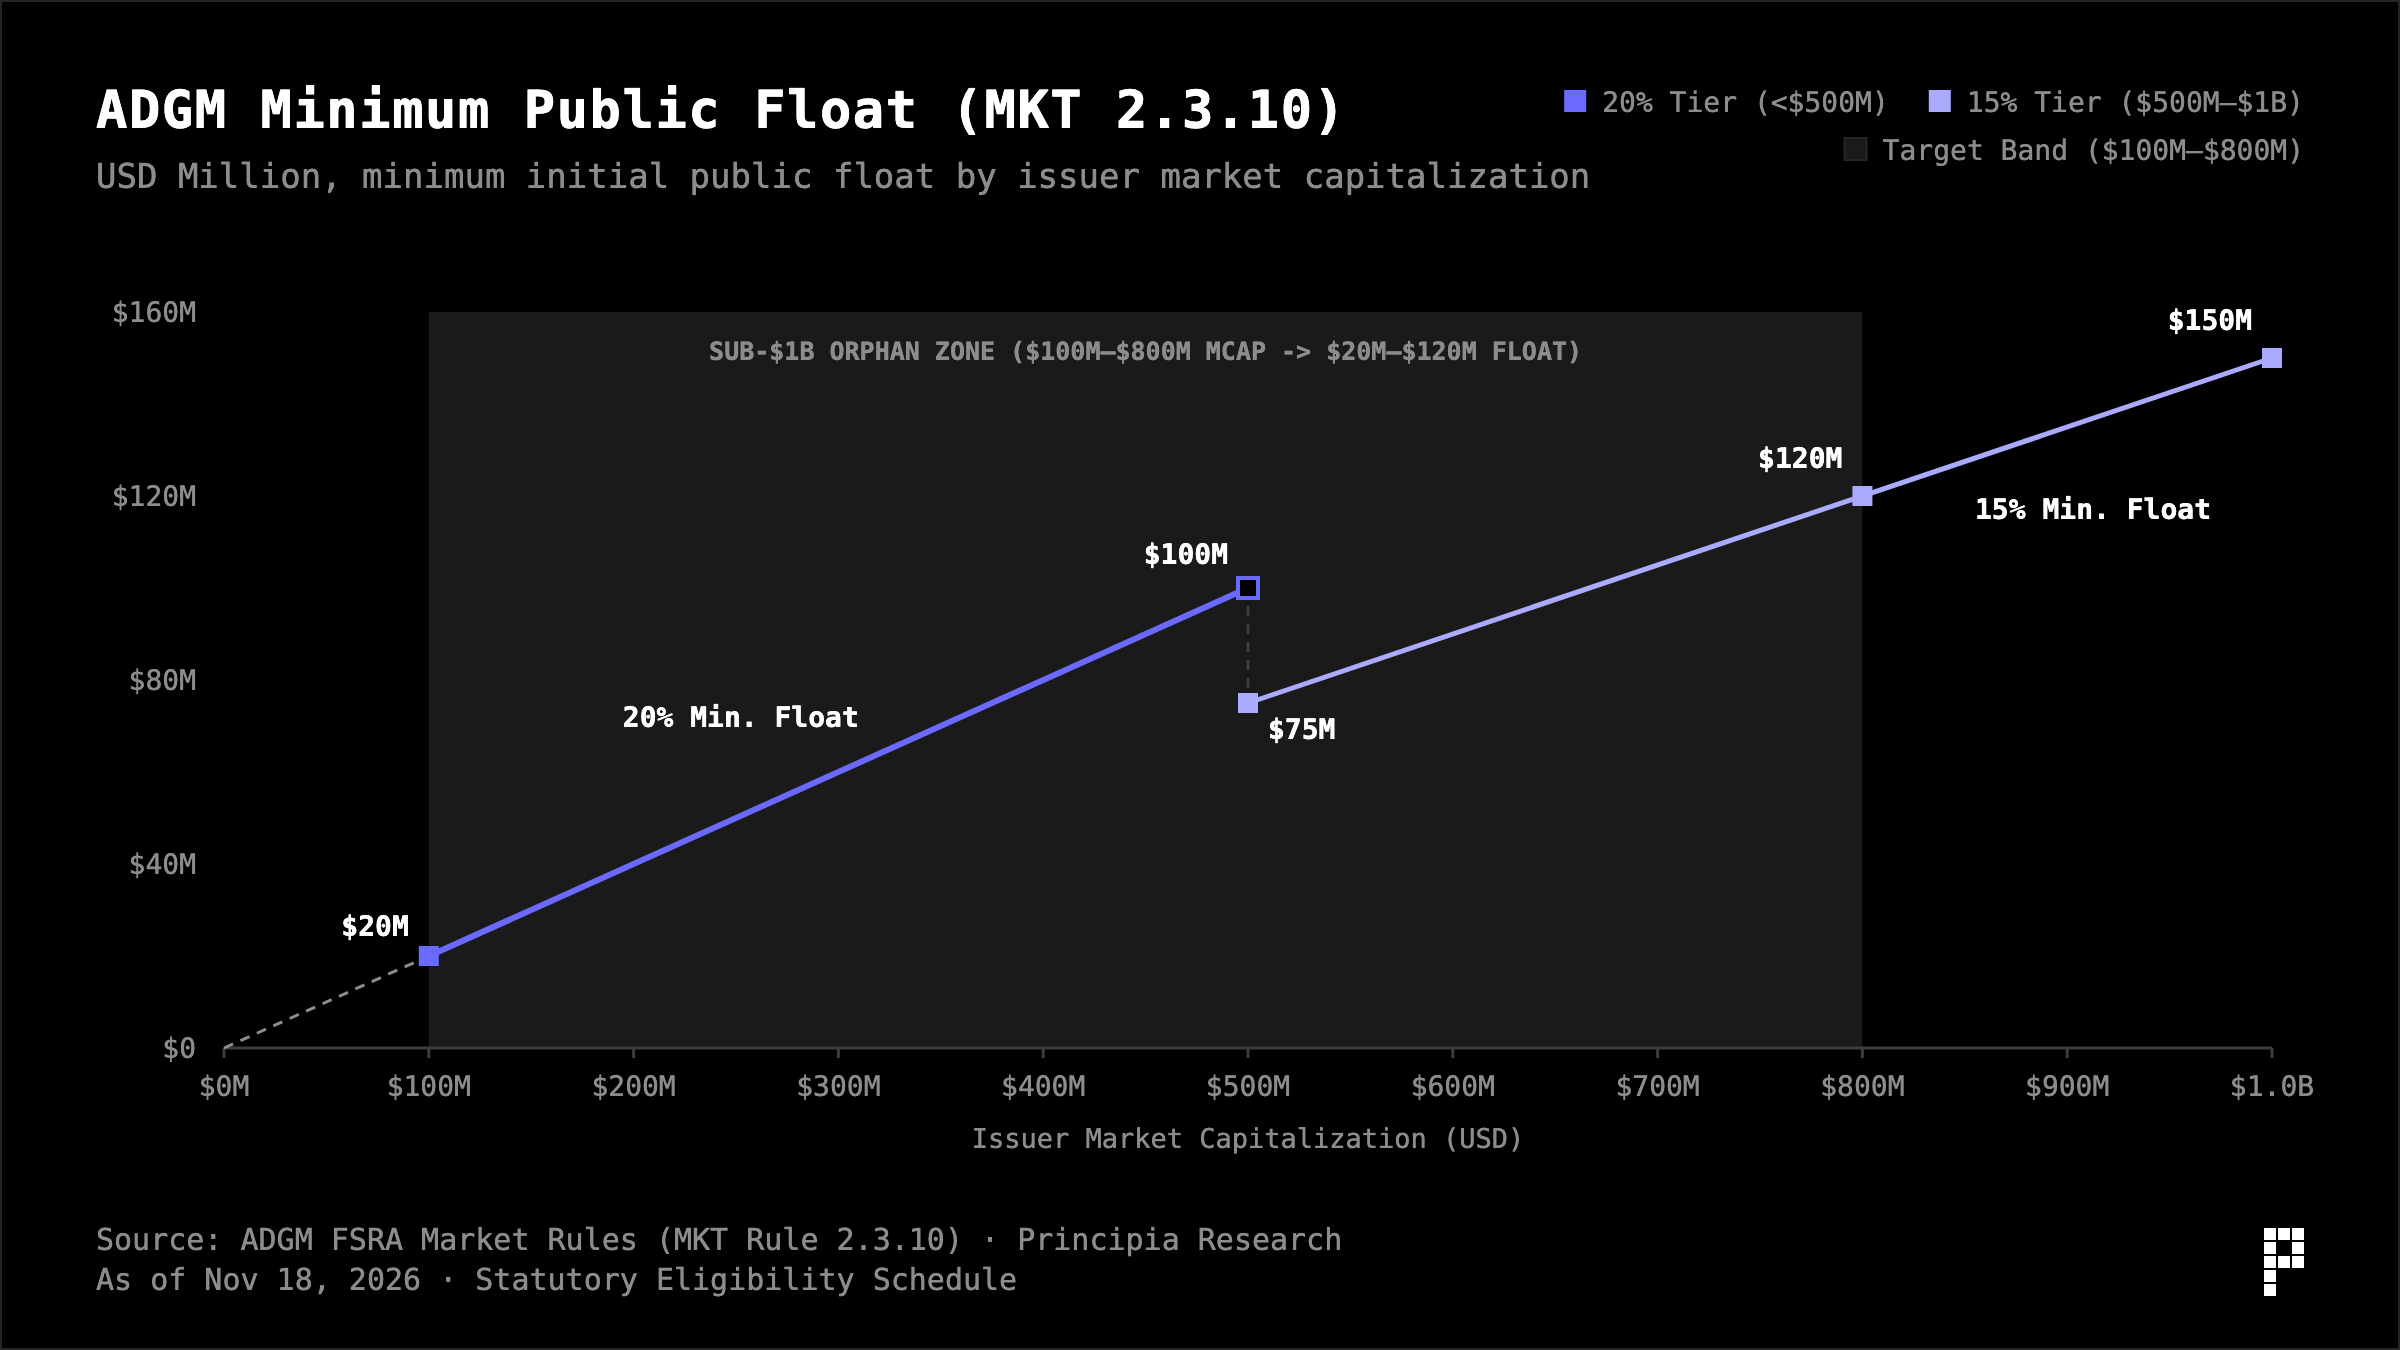
Смена парадигмы: от «фейкового обращения» к «реальному общественному держанию»: для участников, привыкших к выпуску токенов в Web3, ончейн IPO принесёт полное переписывание правил. Ранее при выпуске токенов проекты обычно засовывали в начальный свободный объём все подряд «токены, выданные маркетмейкерам в долг + пул стимулов команды/экосистемы + незаблокированные доли фонда», чтобы набрать число; однако согласно правилам ценных бумаг ADGM MKT Rule 2.3.10(3), доля директоров и связанных лиц, доверительные пулы программ стимулирования сотрудников (ESOP), крупнейшие акционеры с долей выше 5%, а также маркетмейкерские займы без фактической покупки явно исключены из категории «общественного обращения». Лишь акции, реально оплаченные внешними независимыми инвесторами (или акции независимых мелких акционеров, не заблокированные до листинга), считаются таковыми. Это окончательно искореняет многолетний порок крипто-рынка «высокой FDV, фиктивного обращения и мягкого рейда».
6. Выйдет ли когда-нибудь сама Binance на листинг?
Вокруг серии крупных действий Binance в Абу-Даби в отрасли до сих пор ходят ещё более смелые догадки: помимо предоставления другим площадке для проведения андеррайтинга On-chain IPO, решится ли сама Binance (или её абукское подразделение) провести собственное оригинальное ончейн IPO в ADGM?
Объективно говоря, со-генеральный директор Richard Teng неоднократно публично заявлял в 2025–2026 годах, что у Binance достаточно денежных потоков, и в краткосрочной перспективе нет планов по финансированию через IPO. Если посмотреть на структуру владения, раскрытую в проспекте BTech Holdings, ирландская материнская компания Binance Holdings (IE) Limited всё ещё контролируется основателем Чаком Пэнгом (CZ) как контролирующий акционер и конечный бенефициар. Если вся группа захочет напрямую выпустить обыкновенные акции, как чувствительность публикации глобальной консолидированной финансовой отчётности, так и исторический груз комплаенса создают огромные препятствия в краткосрочной перспективе.
Однако «не выход группы целиком» не мешает «спин-аут лицензированного подразделения для тестирования».
Основные два изменения таковы: во-первых, суверенный акционер MGX, зашедший в 2025 году на 2 млрд долларов, изначально обладает долгосрочными требованиями к шкале оценки стоимости и институциональному запросу на капитализационный выход; во-вторых, в июле 2026 года лидер токенизации в США Securitize в день листинга на NYSE (NYSE: SECZ) одновременно выпустила собственные акции нативно в публичные блокчейны Solana и Avalanche, доказав миру жизнеспособность публичных акций в блокчейне.
С другой стороны, четыре юридических лица под властью Binance в ADGM (система клиринга и торговли Nest и бизнес-блок bStocks) работают автономно и комплаенсно с января 2026 года под строгим контролем FSRA, избавившись от исторического оффшорного груза, и контролируют реальный денежный поток от сделок размером более сотни миллиардов долларов годовых. Если однажды Binance решит разделить какой-либо регулируемый финансовый бизнес или совместное предприятие в Абу-Даби в отдельную коробку и запустить двойное листинговое оригинальное ончейн IPO на Abu Dhabi Securities Exchange (ADX) и собственной Nest Exchange, это будет логичным великолепным ходом как ради суверенных акционеров, так и ради укрепления авторитета собственных ончейн-рынков капитала.
7. Рождение нового вида часто сопровождается восхождением новой экосистемы
Оглядываясь на прошлое десятилетие, крипто-рынок капитала прошёл через сильное маятниковое движение: от дикого ICO 2017 года без какого-либо регуляторного контроля, качнувшись к искажённым «токенам VC с высокой оценкой» 2021–2025 годов, наконец в 2026 вернулся в точку пересечения «реального денежного потока корпораций + юридических проспектов ценных бумаг + расчётов в стейблкоинах 24/7 в блокчейне».
Эта база, разложенная Binance в ADGM («биржа + центральный депозитарий + стейблкоин-брокер + модульные проспекты»), по сути открывает третий публичный канал формирования капитала для мировых растущих компаний помимо Уолл-стрит и Гонконгской биржи (ончейн-рынок капитала).
И на этой формирующейся цепочке создания стоимости возможности принадлежат не только самой бирже. В конце концов, когда колокольчик фондовой биржи впервые прозвенит на бессонном круглосуточно блокчейн-реестре, весь язык ценообразования, паттерны андеррайтинга и правила ликвидности будут переписаны заново, а новый эффект богатства может тихо подойти. Следующей целью Binance является обслуживание 3 миллиардов человек, и это станет смелой попыткой, способной изменить устоявшиеся правила человеческой финансовой системы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @PrincipiaRes

















