Доходность криптоарбитража упала ниже доходности гособлигаций США, тогда как бессрочные контракты на акции США обеспечивают доходность 11% годовых: арбитражный капитал начинает искать новые площадки
Автор: Tanay Ved, CoinMetrics
Перевод: TechFlow
Введение TechFlow: Арбитраж на основе базиса, который когда-то был «банкоматом» для криптохедж-фондов, претерпевает кардинальную реструктуризацию. На фоне запуска спотовых ETF на биткоин и массового притока институционалов традиционная годовая ставка финансирования по бессрочным криптоконтрактам упала с эпохи сверхприбылей в 40% до 3–5%, что уже ниже доходности государственных облигаций США за тот же период. Капитал арбитража вынужден искать новые возможности.
Напротив, бессрочные контракты на реальные активы (RWA), базовым активом которых являются акции американских компаний, демонстрируют взрывной рост. Объем открытых позиций в сети уже превысил 11 млрд долларов США, составляя 18% от общих открытых позиций на ведущих платформах, при этом Binance и лидер децентрализованного порядка книг Hyperliquid фактически монополизировали всю ликвидность.
Десять самых крупных бессрочных контрактов на акции США в среднем обеспечивают годовую ставку финансирования на уровне 11%, демонстрируя подавляющую премию по сравнению с криптоактивами. На фоне одобрения CFTC торговли бессрочными контрактами на отдельные акции на регулируемых биржах эта миграция капитала между рынками, инициированная нативными криптопротоколами, превращается в ключевой драйвер связывания Уолл-стрит и ончейн-пространства.
Ключевые тезисы
· Пространство для арбитража на основе базиса в 2026 году сжалось до предела: ставка финансирования по бессрочным биткоин-контрактам и годовой базис 30-дневных фьючерсов резко упали с высоких значений 20–40% в начале 2024 года до 3–5%, приблизившись к уровню или даже опустившись ниже доходности государственных облигаций США за аналогичный период.
· Бессрочные контракты на акции RWA пережили экспоненциальный взрыв: с октября 2025 года доля открытых позиций (OI) по таким контрактам на главных платформах выросла с почти нуля до 18%, достигнув объема свыше 11 млрд долларов США, где абсолютное доминирование захватили Binance (39%) и Hyperliquid (38%).
· Бессрочные контракты на акции США получают значительную премию по ставке финансирования: средневзвешенная по объему позиций годовая ставка финансирования по топ-10 бессрочных контрактов на акции США в 2026 году составила около 11%, тогда как для топ-10 криптоактивов этот показатель ограничился 3%. Разница между ними остается на стабильно высоком уровне.
· Ослабление регуляторного контроля и внедрение комплаенса откроют голубой океан объемом в триллионы долларов: Комиссия по торговле товарными фьючерсами США (CFTC) недавно подтвердила возможность торговли бессрочными контрактами на отдельные акции на регулируемых американских биржах. В сочетании с резким ростом объемов торгов на предиктивных рынках и деривативных платформах это сулит бессрочным контрактам на акции более широкую аудиторию институциональных и розничных инвесторов.
Вступление: Трансформация базиса после появления спотовых ETF на биткоин
Базисная торговля (Basis Trade), также известная как стратегия «купи сейчас – держись» (Cash and Carry), быстро стала основной торговой стратегией хедж-фондов на Уолл-стрит после запуска американских спотовых ETF на биткоин в начале 2024 года.
Основная логика этой стратегии предельно ясна: инвесторы покупают биткоин (или спотовый ETF на биткоин) на рынке наличного товара, одновременно продавая эквивалентный объем фьючерсных контрактов или занимая короткие позиции по бессрочным контрактам на производном рынке, что позволяет фиксировать положительную премию по фьючерсам или доход по ставке финансирования в периоды роста рынка.
В периоды сильного бычьего настроения высокий спрос на длинные позиции повышает премию цен производных инструментов относительно спота, позволяя арбитражерам получать низкорискованную годовую доходность на уровне 20–40%.
Однако вечный закон финансового рынка гласит о самоистреблении капитала. Когда огромные объемы институциональных средств с дешевыми деньгами входят на рынок для выравнивания спреда, традиционное пространство для арбитража на криптоактивах подверглось беспрецедентному давлению в последние два года.
Сжатие криптобазиса: от 40% годовых к падению ниже доходности гособлигаций США
По мере того как институциональные инвесторы полностью перехватили управление сделками через спотовые ETF, эффективность ценообразования на рынке значительно возросла, а ранее бурные премии за бычье настроение постепенно стабилизировались.
Показатели данных показывают: два ключевых ориентира для измерения арбитражной доходности — годовой базис 30-дневных фьючерсов на биткоин и ставки финансирования бессрочных контрактов на централизованных платформах — в 2026 году упали до исторических минимумов.
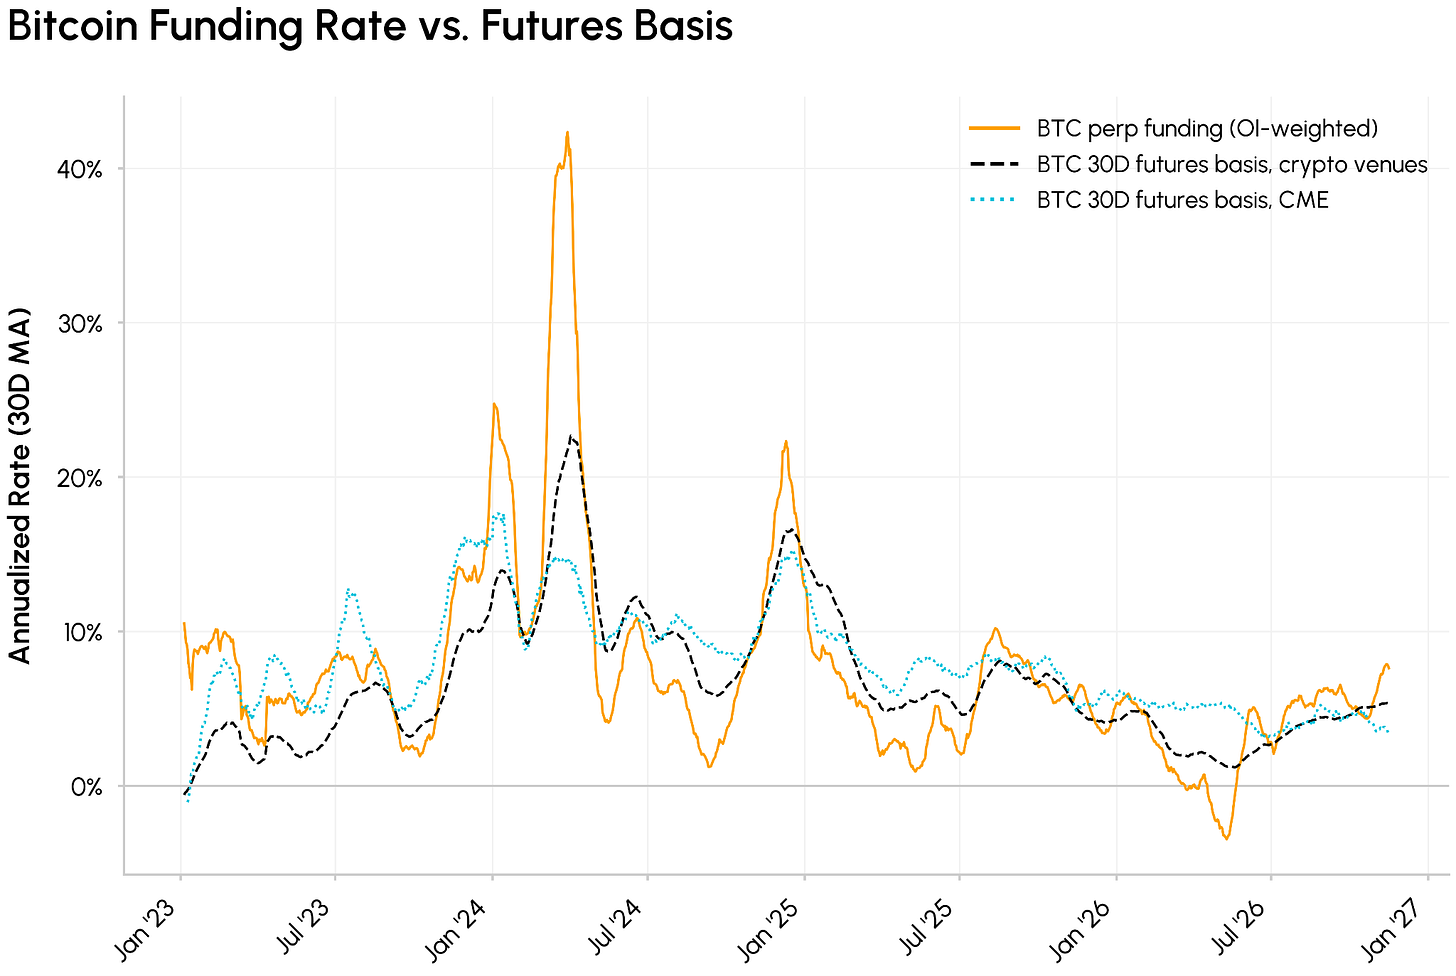
Рисунок: Динамика годового базиса 30-дневных фьючерсов на биткоин и ставок финансирования бессрочных контрактов
Как видно на графике, базис и ставки финансирования биткоина достигали пика в 20–40% в первом квартале 2024 года, после чего пошли на спад. После перехода в 2026 год данный показатель стабильно колебался в диапазоне 3–5%.
Что это означает? В макроэкономических условиях, когда Федеральная резервная система США поддерживает базовую процентную ставку на нейтрально-высоком уровне, годовая доходность в 3–5% даже не позволяет обогнать безрисковую денежную доходность, такую как трехмесячные казначейские векселя США.
Сталкиваясь с необходимостью принятия рисков смарт-контрактов, контрагентской дефолтности бирж и затрат на проскальзывание при закрытии позиций, множество квантовых фондов, существовавших исключительно за счет базисного арбитража, были вынуждены уйти из нативных криптоактивов и начать поиск новых объектов на межрыночном пространстве.
Восхождение бессрочных контрактов на RWA: Binance и Hyperliquid делят позицию в десятки миллиардов долларов
Когда бонусы по ставкам финансирования на нативных криптоактивах иссякли, чуткий арбитражный капитал быстро переключился на другой необработанный простор, освоенный платформами торговых деривативов: бессрочные контракты на RWA с акциями США и макроактивами в качестве базовых активов.
Эти контракты ломают барьеры традиционной торговли акциями США, которая ограничена рабочими днями и конкретными временными окнами, требует высокой маржи и строгих процедур верификации счета, позволяя глобальным пользователям совершать леверидж-торговлю круглосуточно в режиме 7×24 в качестве залога используя стейблкоины.
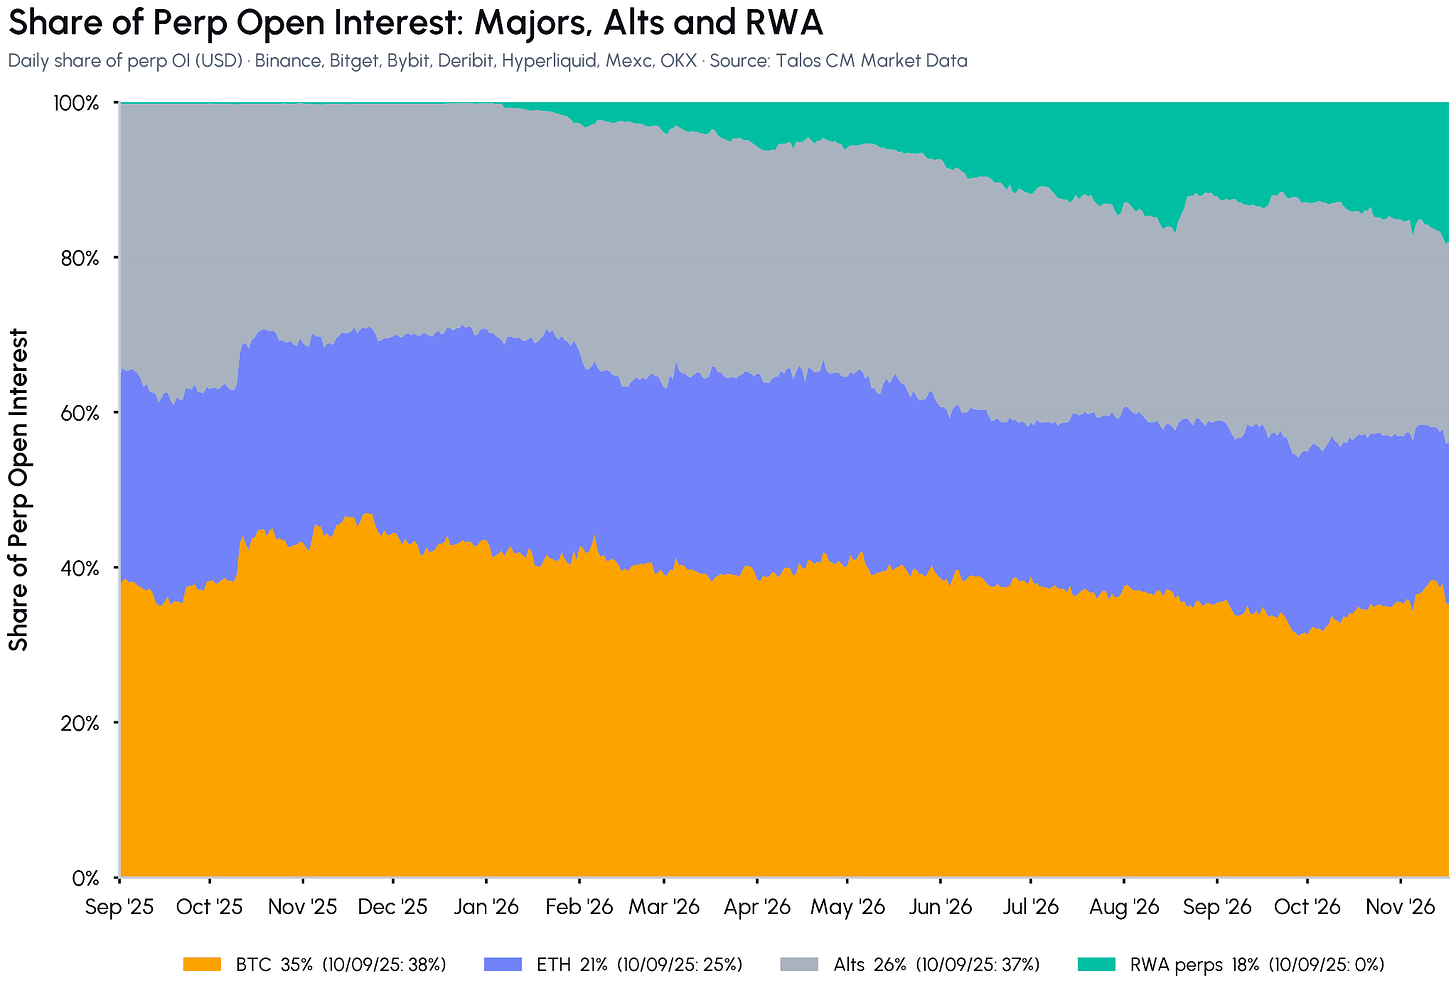
Рисунок: Открытые позиции и рыночная доля бессрочных контрактов на RWA на ведущих торговых платформах
Ончейн-данные подтверждают эту взрывную тенденцию. С начала четвертого квартала 2025 года открытые позиции по контрактам на RWA стремительно росли с доли менее 1% от всего рынка, в настоящее время преодолев отметку в 11 млрд долларов США, что составляет 18% от общих открытых позиций основных производных инструментов в сети.
В ходе этой реструктуризации рыночной структуры центральная биржа-гигант Binance и децентрализованная деривативная блокчейн-платформа Hyperliquid продемонстрировали абсолютное доминирование.
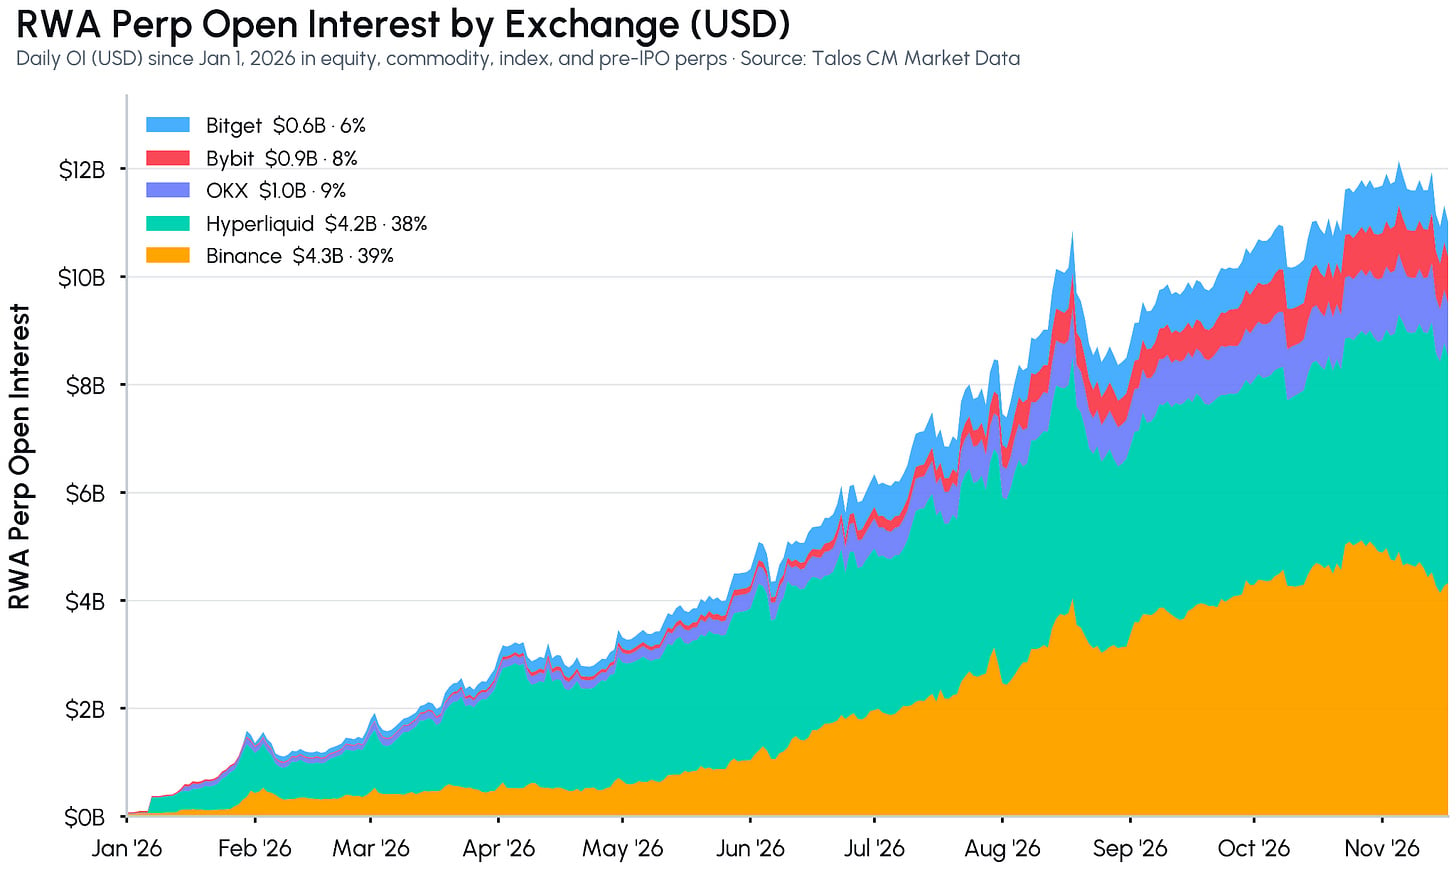
Рисунок: Распределение открытых позиций по бессрочным контрактам на акции США на Binance и Hyperliquid
Данные показывают, что на долю Binance приходится около 39% рынка бессрочных контрактов на RWA, а Hyperliquid, полностью построенная на высокопроизводительной L1 на блокчейне, следует за ней с показателем в 38%. Два эти платформы совместно контролируют свыше 77% всей сетевой ликвидности.
Разрыв ставок: почему бессрочные контракты на акции США имеют годовую премию в 11%?
Почему арбитражный капитал так решительно устремляется к бессрочным контрактам на акции США? Наиболее очевидным драйвером является огромный разрыв в ставках финансирования.
Благодаря глобальной базе розничных инвесторов технологических гигантов из индекса S&P 500 (таких как NVIDIA, Tesla, Apple), в таких инструментах с высоким кредитным плечом, как бессрочные контракты, спекулятивный настрой длинных позиций часто бывает еще более гиперактивным, чем на спотовом рынке.
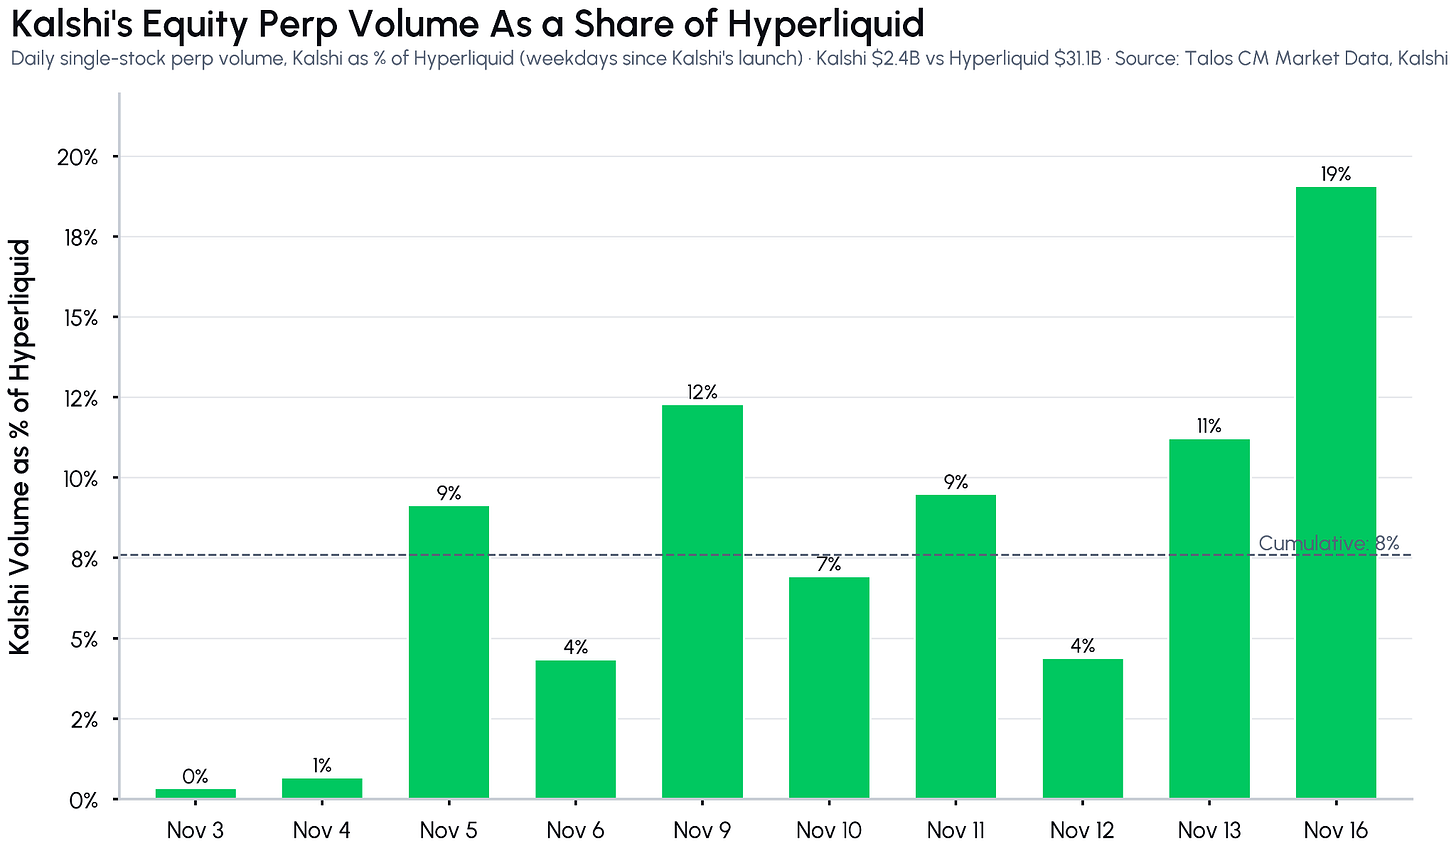
Рисунок: Сравнение годовой ставки финансирования по основным криптовалютным и бессрочным контрактам на акции США
Для поддержания привязки цены контрактов к спотовым индексам трейдеры, занимающие длинные позиции, должны непрерывно выплачивать высокие ставки финансирования коротким позициям. Статистика показывает, что в 2026 году средняя годовая ставка финансирования топ-10 бессрочных контрактов на акции США, отсортированных по объему открытых позиций, составила около 11%, а в пиковые периоды даже превысила 25%.
Для сравнения, средний показатель годовой ставки финансирования топ-10 нативных криптоактивов в тот же период составил лишь около 3%. Премия в размере до 800 базисных пунктов предоставляет арбитражным институционам невероятно привлекательный буфер прибыли.
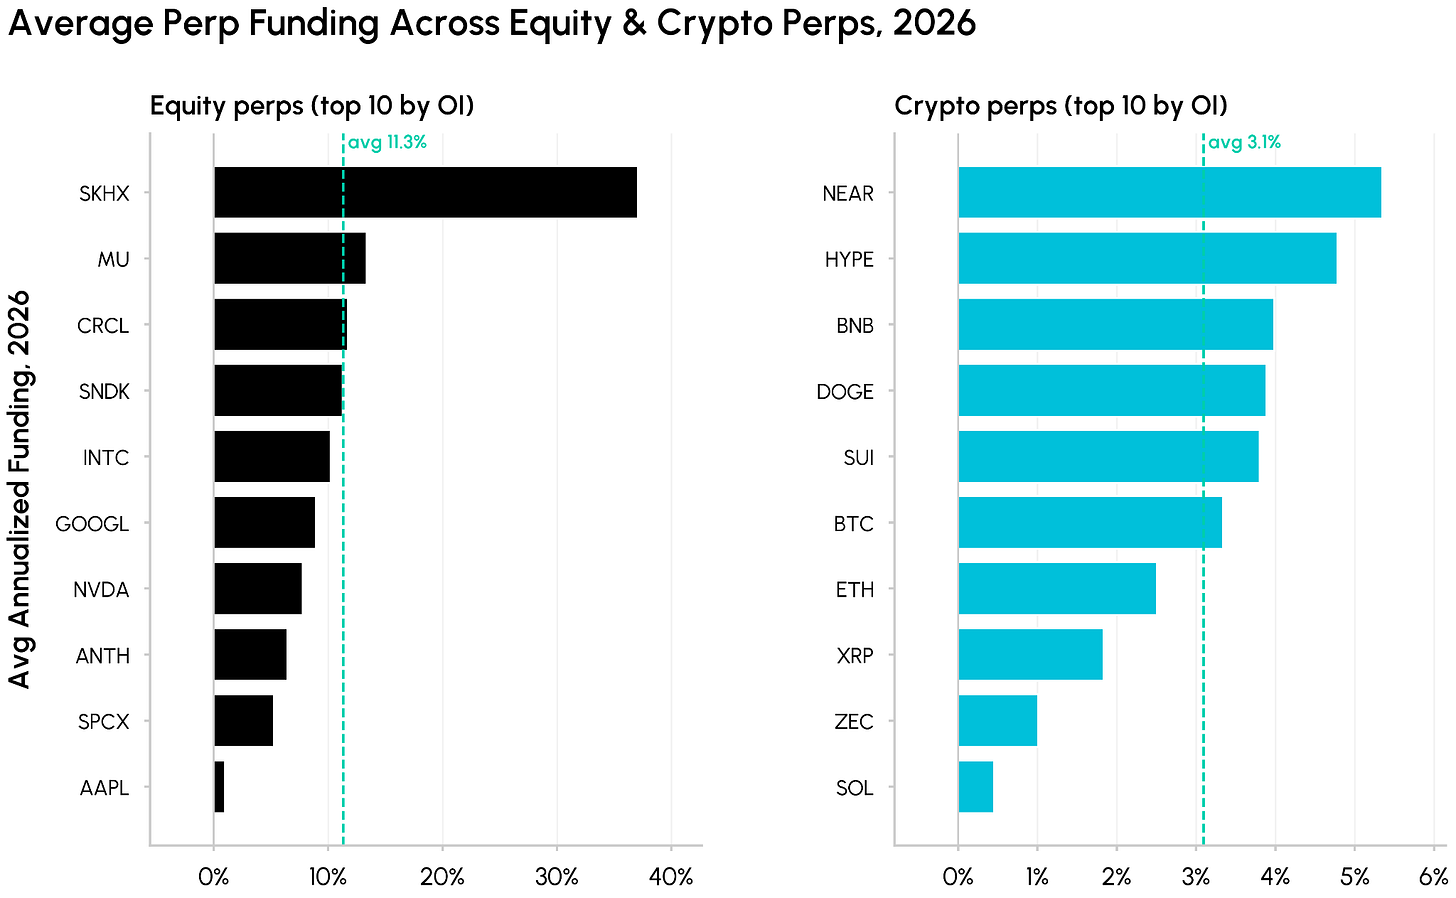
Рисунок: Исторические квартили ставки финансирования топ-10 бессрочных контрактов на акции
Модели работы арбитражеров также эволюционировали в новый гибридный тип торговли: длинные позиции по спотовым акциям США или корзине ETF акций открываются через традиционные брокерские счета, в то же время короткие позиции по соответствующим бессрочным контрактам на акции США открываются на Binance или Hyperliquid, обеспечивая пассивный заработок годового дохода в 11% из ставок финансирования круглосуточно.
Раскол рыночной структуры: двойная игра платформ торговли и выбора активов
Торговля базисом на акциях отнюдь не является «бесплатным обедом» без порога входа. По мере вовлечения всё большего числа диверсифицированных фондов арбитражная доходность начинает остро зависеть от механизмов матчмейкинга торговых платформ и конкретного выбора активов.
Различные платформы существенно различаются в формулах расчета ставок финансирования, источниках подачи ценовых индикаторов для спотовых индексов, частоте расчета платежей (раз в 8 часов и раз в 1 час), а также правилах ликвидации маржинальной позиции.
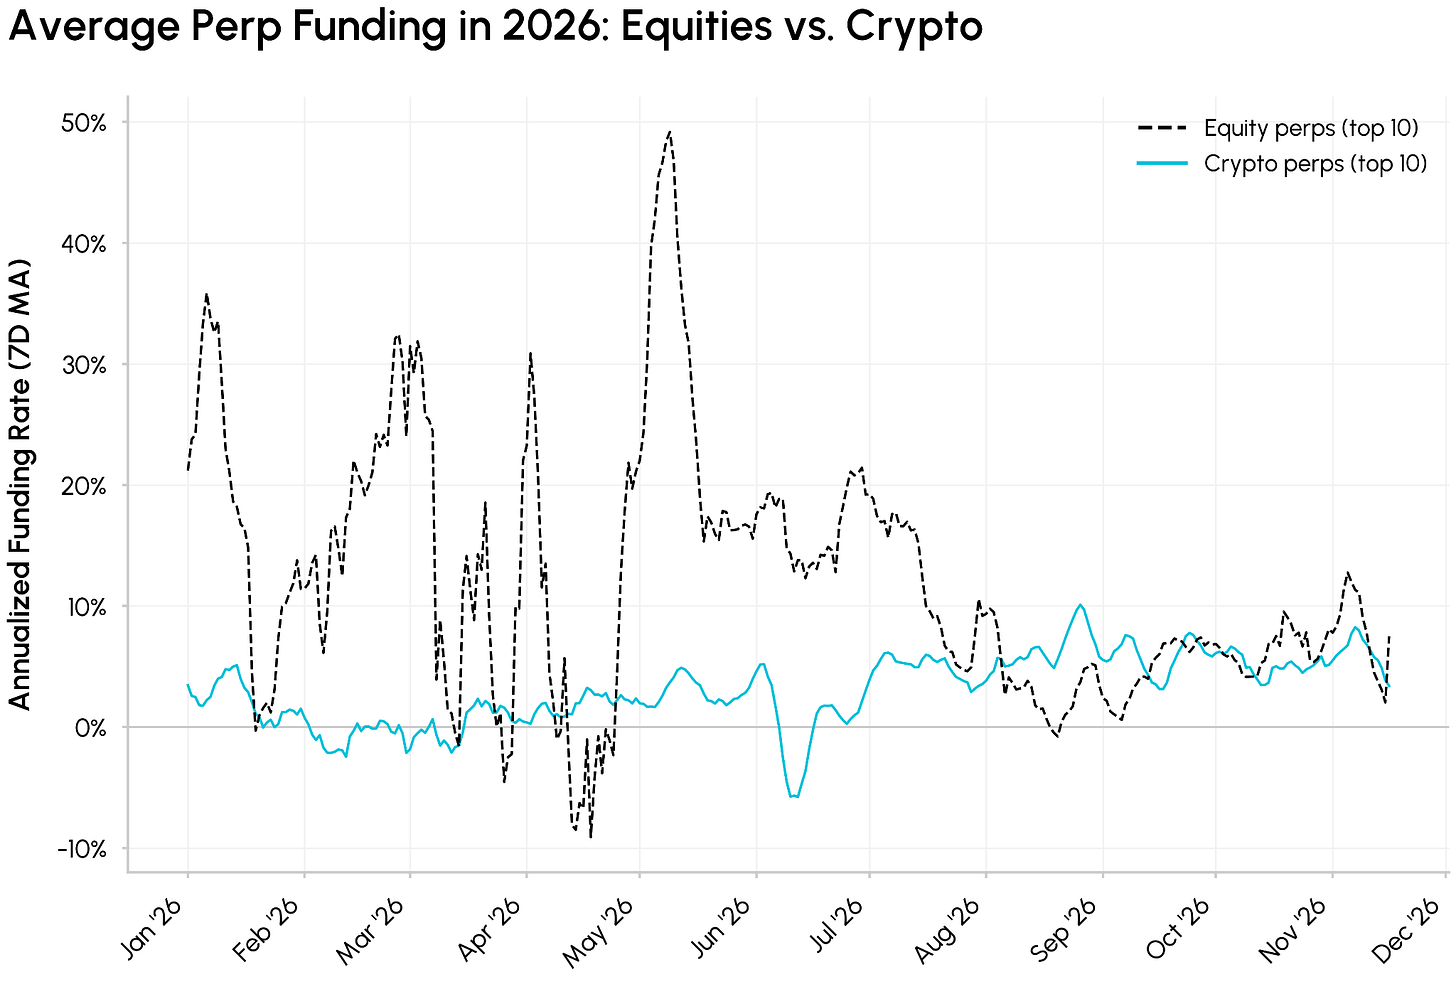
Рисунок: Анализ дисперсии ставок финансирования по отдельным активам на разных торговых платформах
Например, некоторые второстепенные децентрализованные биржи из-за недостаточной глубины маркетмейкеров позволяют крупным участникам своими леверидж-ордерами на покупку резко поднимать краткосрочные ставки финансирования до экстремальных уровней, но одновременно сталкиваются с потерями от проскальзывания из-за истощения ликвидности.
Кроме того, торги акциями США включают пре-маркет и пост-маркет, а также периоды закрытия, тогда как криптодеривативные платформы работают непрерывно 7×24 часа. В периоды отсутствия торгов акциями США внезапные макроэкономические новости или отчетность компаний могут вызывать сильные колебания базиса между ценами бессрочных контрактов и спота, предъявляя высочайшие требования к способности арбитражеров динамически корректировать свои портфели.
Прогнозы на будущее: Ослабление регулирования со стороны CFTC и выход на рынок регулируемых бирж
Текущий всплеск популярности бессрочных контрактов на акции США — лишь введение в процесс слияния межрыночных деривативов. Более масштабные изменения ускоряются в сфере внутреннего регулирования США.
Недавно Комиссия по торговле товарными фьючерсами США (CFTC) сделала ключевое заявление, подтвердив, что бессрочные контракты на отдельные акции могут быть допущены к торгам на регулируемых американских биржах производных финансовых инструментов при соблюдении определенных стандартов клиринга и отчетности.
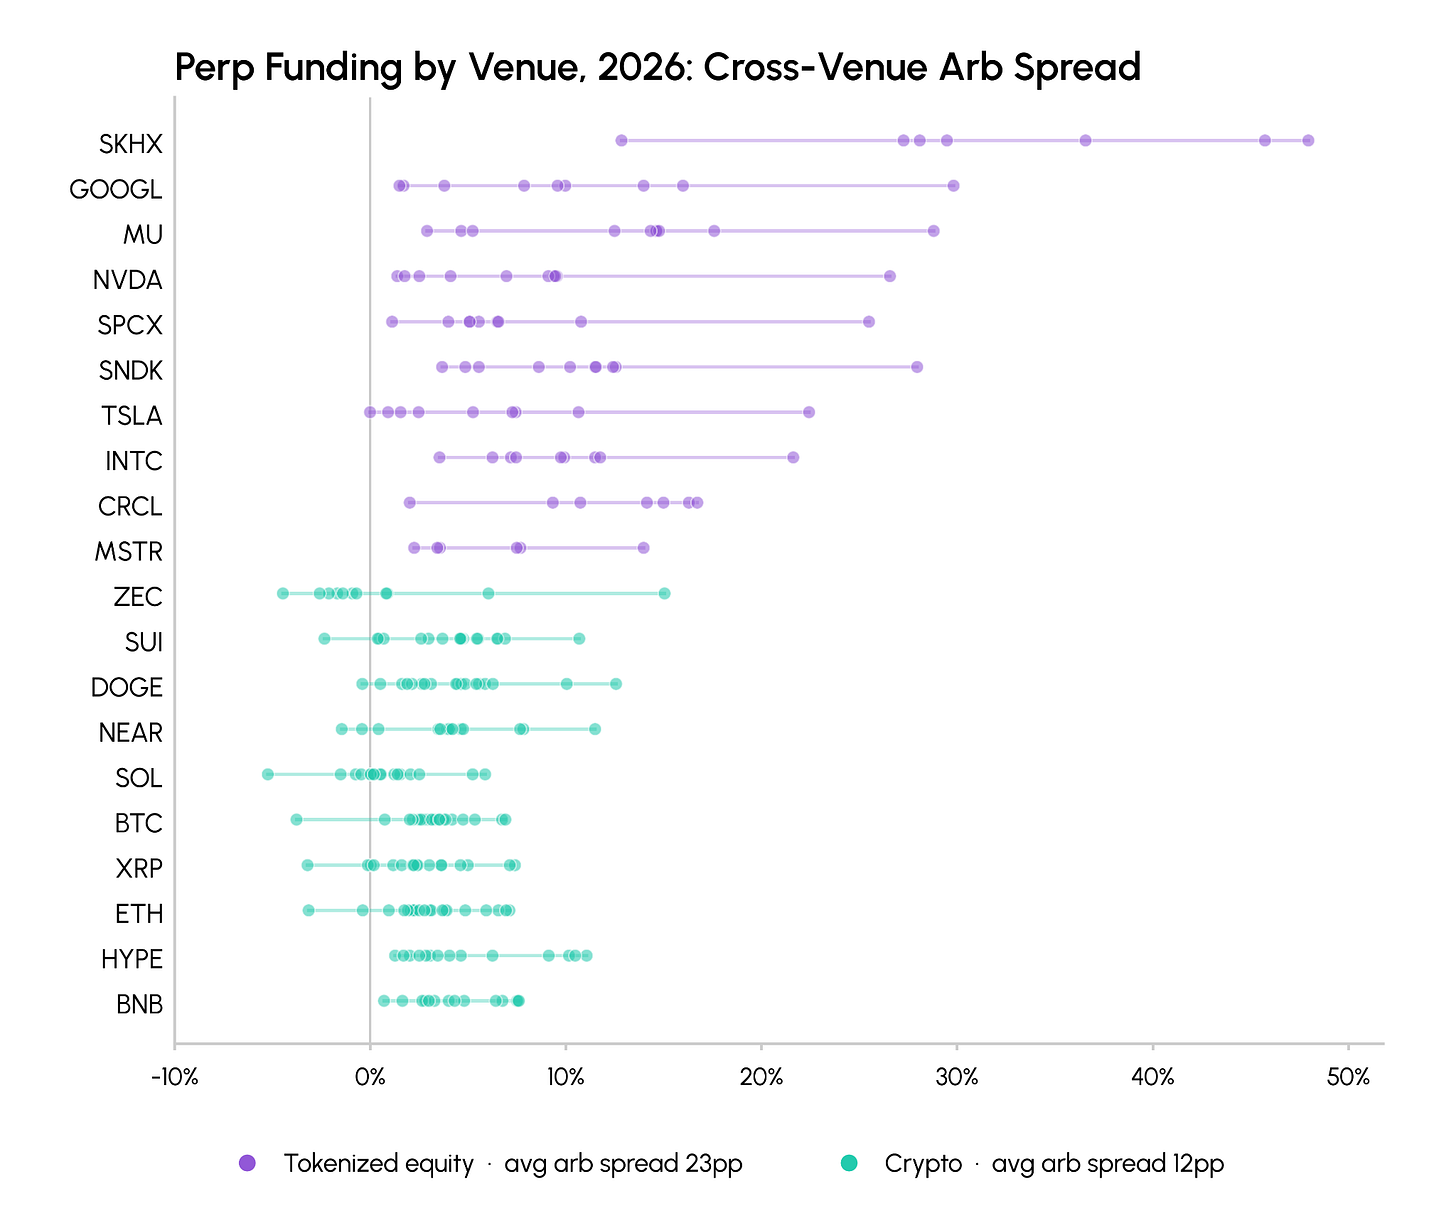
Рисунок: Оценка потенциального объема рынка бессрочных контрактов на акции в рамках регуляторной рамочной модели CFTC
Этот регуляторный сигнал устранил комплаенс-барьеры для прямого участия традиционных финансовых институтов Уолл-стрит на данном рынке. Одновременно с этим, предиктивные рынки, такие как Kalshi и Polymarket, быстро преодолели отметку в несколько миллиардов долларов по объему торгов, что подтверждает жажду розничных пользователей к событийно-драйвенным деривативным инструментам.
Как только регулируеме американские лицензированные учреждения запустят комплаенс-бессрочные контракты на акции США, финансовые пороги входа будут полностью устранены, круг участников рынка расширится от офшорных хедж-фондов до внутренних пенсионных фондов, семейных офисов и крупных маркетмейкеров.
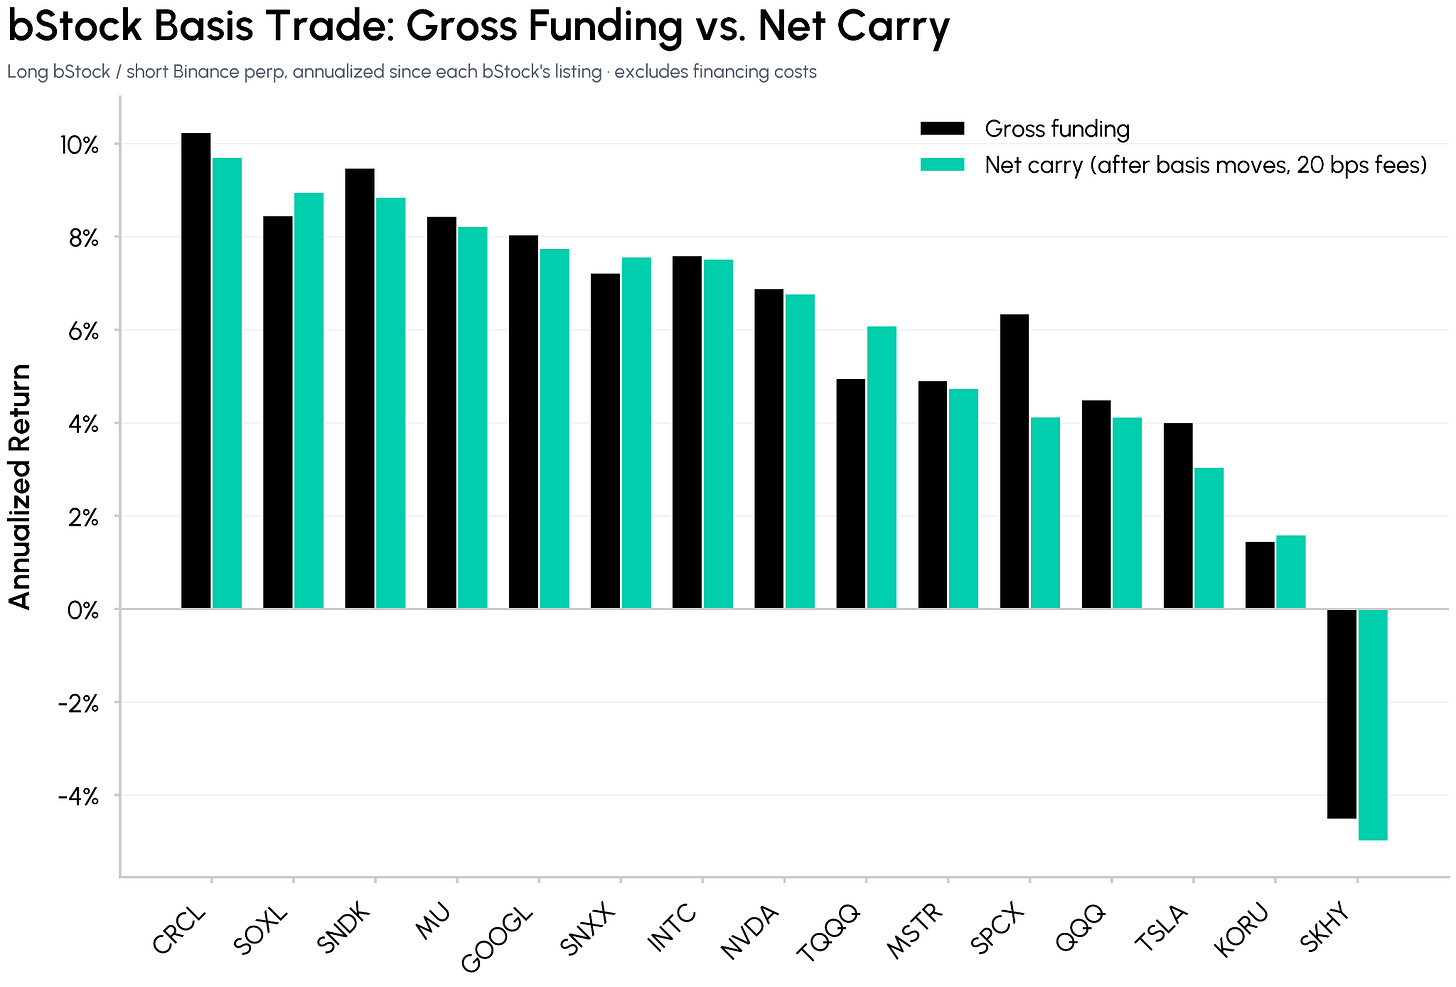
Рисунок: Схема маршрутов движения капитала для межрыночного базисного арбитража
Заключение и выводы
От традиционного процветания и последующего спада базиса, вызванного появлением спотовых ETF на биткоин, до мощного восхождения бессрочных контрактов на RWA-акций, крипторынок вновь продемонстрировал свою удивительную способность к самосовершенствованию и поглощению активов.
Для профессиональных институтов заканчивается эра однонаправленного арбитража, полностью зависящего от внутренней ставки финансирования криптоактивов; гибридные архитектуры, пересекающие границы традиционных финансов и блокчейн-протоколов, становятся ключевым барьером для генерации сверхдоходности (альфы).
Для отрасли в целом, когда реальные активы в виде акций получают в ончейн-пространстве более глубокую круглосуточную деривативную ликвидность, чем на родном рынке, конечное видение криптоинфраструктуры в роли «глобального финансового супремума» шаг за шагом превращается в необратимую реальность.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @coinmetrics