


Рынок выпуска стейблкоинов: четыре бизнес-модели, трансформирующие рынок
Автор: Tiger Research
Подготовка перевода и адаптация: AididiaoJP, Foresight News
Резюме
Выпуск стейблкоинов является одним из наиболее прибыльных направлений бизнеса в криптоиндустрии.
Однако, поскольку Tether (USDT) и USDC совместно занимают более 85% рынка, новым игрокам невозможно конкурировать исключительно на основе аналогичной модели получения дохода от процентов по резервам.
В данном отчете анализируются четыре эмитента, каждый из которых нашел уникальную нишу в существующей структуре рынка.
Компания Tether занимает лидерские позиции с долей рынка около 62%. Опираясь на базовую модель дохода от управления резервами, компания восстанавливает доверие инвесторов благодаря проведению аудитов четырех крупнейших мировых аудиторских фирм и направлению 20 млрд долларов на инвестиции в новые направления бизнеса, что позволяет диверсифицировать источники доходов.
StraitsX не рассматривает процентный доход от резервов как основной источник выручки, фокусируясь вместо этого на комиссиях за обработку платежей. Ее интеграция с Alipay+, GrabPay и Visa демонстрирует высокую практическую применимость в реальной экономике, а ежемесячный объем транзакций, превышающий рыночную капитализацию монеты в 2,5 раза, подтверждает жизнеспособность данной модели. Получение ранее конкурентов лицензии основного платежного учреждения от Монетарного управления Сингапура (MAS) позволило компании превратить регуляторные требования в мощный защитный ров.
Проект M0 напрямую не выпускает стейблкоины. Вместо этого он предоставляет общую инфраструктуру, позволяя другим организациям эмиссионно поддерживать собственные стейблкоины. Сервисы MetaMask и Exodus уже запустили свои стейблкоины на этой платформе. По мере присоединения новых эмитентов и разработчиков данная модель непрерывно укрепляется за счет сетевых эффектов.
Проект KRWQ функционирует в условиях отсутствия внутреннего регуляторного регулирования Южной Кореи, первым реагируя на офшорный спрос на нерасчетные форвардные контракты (NDF) в хвоне, которые изначально работали вне регулироваемой системы. После внедрения нормативной базы компания планирует использовать заранее созданную офшорную ликвидность для выхода на внутренний рынок Кореи, после чего масштабирует эту модель на другие ключевые валюты NDF в Азии.
Рынок выпуска стейблкоинов не движется к унификации вокруг одной бизнес-модели, а демонстрирует четкую тенденцию к диверсификации. В зависимости от масштаба и позиционирования каждого эмитента успешно сосуществуют принципиально различные стратегии генерации доходов.
Рынок выпуска стейблкоинов
Выпуск стейблкоинов представляет собой одну из самых прибыльных отраслей в криптопространстве, привлекая все больше институциональных участников.
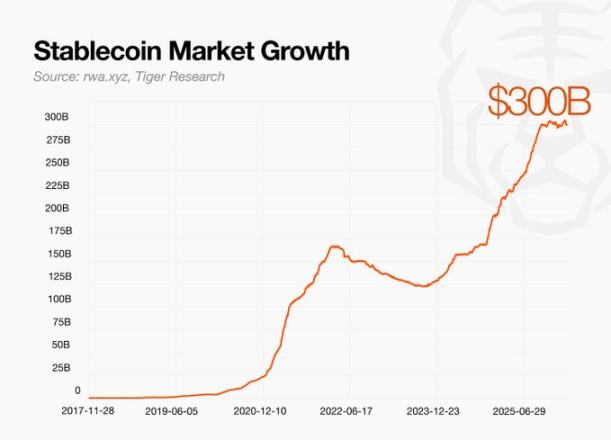
Изначальное доминирование в этом сегменте установила компания Tether, которая на ранних этапах заняла ведущие позиции в качестве основного поставщика ликвидности на рынках торговли. Сразу за ней следует компания Circle, делающая упор на строгом соблюдении нормативных требований, которая вышла на Нью-Йоркскую фондовую биржу в июне 2025 года, расширив свое влияние за пределы традиционных финансовых рынков.
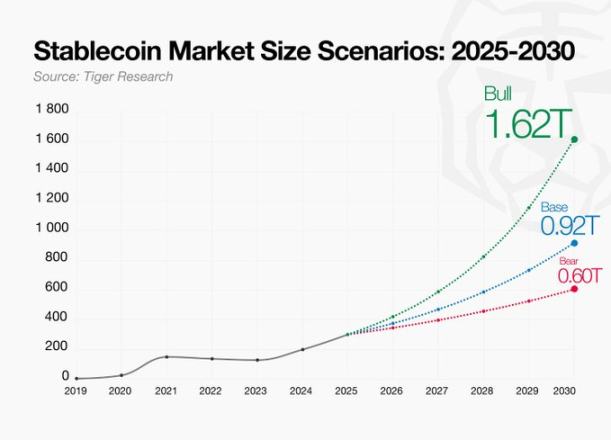
Этот процесс институционализации толкнул совокупную рыночную капитализацию стейблкоинов примерно до 300 млрд долларов и стимулировал формирование официальных регуляторных рамок в основных юрисдикциях. В июле 2025 года США подписали закон GENIUS, заложив первый федеральный регуляторный стандарт для платежных стейблкоинов. Европейский союз внедрил регламент MiCA, а Гонконг принял правила обращения со стейблкоинами, ознаменовав официальный старт глобальной регуляторной гонки.
Ожидается, что этот темп роста будет только ускоряться. Анализ Tiger Research показывает, что чистый прирост предложения стейблкоинов по итогам года вырос с 55 млрд долларов в 2024 году до 101 млрд долларов в 2025 году, практически удвоившись. При условии принятия профильного законодательства в основных юрисдикциях и реального притока институционального спроса, даже при консервативной годовой ставке роста в 15%, прогнозный размер рынка превысит 600 млрд долларов к 2030 году.
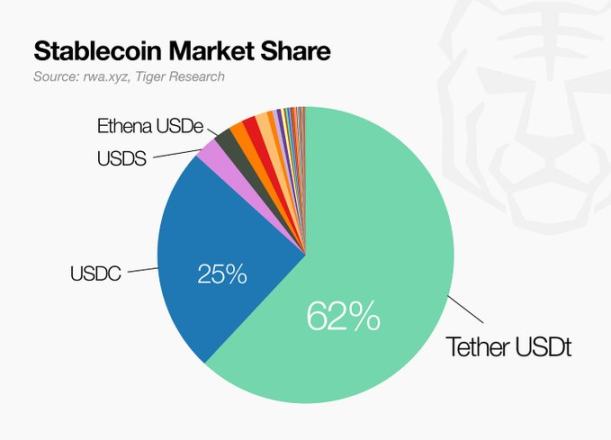
Основной механизм генерации дохода в сфере стейблкоинов кроется в управлении резервами, а не в самом процессе их эмиссии. Когда пользователь вносит 1 доллар, эмитент выпускает 1 токен USDT или USDC и размещает эти средства в низкодоходных активах, таких как казначейские облигации США или фонды денежного рынка. По мере масштабирования объема выпуска растут как база резервов, так и соответствующий процентный доход.
По своей сути эта модель представляет собой соревнование в масштабах. Для получения существенной выручки исключительно за счет процента с резервов требуются обороты в сотни миллиардов долларов. В настоящее время USDT (около 62%) и USDC (около 25%) контролируют совместно более 85% рынка, тогда как оставшиеся 15% поделены между десятками мелких эмитентов. Для новых игроков попытка конкурировать лишь на основе модели процента с резервов выглядит бесперспективной.
Новые участники выходят на рынок, разрабатывая альтернативные механизмы монетизации или полностью переосмысливая свою деятельность. Одни компании делают акцент на комиссионном доходе от обработки платежей и интеграции с реальной экономикой; другие предоставляют инфраструктуру для эмиссии вместо прямого выпуска токенов, зарабатывая на сетевых сборах; третьи выбирают стратегию первоначального захвата офшорного спроса в регионах с либеральным регулированием, чтобы затем войти во внутренний рынок после стабилизации правовых основ.
Рынок выпуска стейблкоинов не конвергирует к единому шаблону, а идет путем диверсификации. Исходя из масштабов и рыночного позиционирования, в нем могут сосуществовать фундаментально различающиеся стратегии монетизации. В следующих разделах мы подробно разберем практику работы этих моделей на основе интервью с ключевыми участниками рынка.
Tether: отраслевой эталон в сегменте стейблкоинов
Компания Tether впервые выпустила привязанный к доллару стейблкоин USDT в 2014 году. Сегодня она контролирует около 62% рынка стейблкоинов, фактически выступая пионером отрасли.
Долгое десятилетие лидерства Tether объясняется не только преимуществами первого входа. Формирование текущей структуры компании обусловлено рядом активных и взвешенных структурных преобразований: полная перестройка активов резервов с переходом от коммерческих векселей на казначейские облигации США; внедрение механизма ежеквартального внешнего аудита; а также трансформация в сторону диверсифицированной бизнес-модели, предусматривающей реинвестирование прибыли от стейблкоин-бизнеса в искусственный интеллект, энергетику, образование и телекоммуникации.
Бизнес-модель
Источники доходов Tether разнообразны, однако управление резервами остается ядром модели.
Каждый раз при эмиссии USDT компания получает эквивалентную сумму в долларах США и размещает их в безрисковых активах, таких как казначейские облигации США, соглашения обратного выкупа (репо) и фонды денежного рынка. По мере роста объемов выпуска растет размер управляемых активов и накапливается процентный доход. Кроме того, часть резервов хранится в форме золота и биткоина, рост цен на которые приносит дополнительную прибыль по справедливой стоимости. Согласно открытым данным, доход от управления резервами составляет подавляющую долю всей чистой прибыли компании.
Дополнительные источники выручки включают плату за интеграцию протоколов и торговые комиссии. Кроме того, у Tether существует независимый от резервов USDT стратегический инвестиционный портфель, включающий секторы ИИ, энергетики и телекома.
Взаимодействие с регулятором
Начиная с первого квартала 2025 года, Tether действует в соответствии с Лицензией эмитента цифровых активов, выданной в рамках закона Сальвадора о цифровых активах, под надзором Национального совета по цифровым активам. Однако ряд экспертов указывает, что такая структура ограничивает прозрачность. Стандарт S&P именно это учел при назначении USDT низкого рейтинга прозрачности.
Для решения этой проблемы Tether выбирает поэтапный выход на американский рынок. В рамках закона GENIUS была запущена линейка продуктов USAT, специально адаптированная под американское регулирование, тогда как USDT продолжает функционировать как универсальный продукт для глобального рынка. Эти два направления структурно разделены, но развиваются синхронно.
Компания также активно отвечает на претензии касательно прозрачности. Если ежеквартальные отчеты об оценке резервов, проверенные аудиторской компанией BDO, всегда были базовым стандартом, то в марте 2026 года Tether официально наняла одну из «Большой четверки» для проведения комплексного аудита резервов USDT. В отличие от базовой проверки состава резервов на конкретную дату, глубокий аудит применяет значительно более высокие стандарты проверки, включая анализ активов, обязательств и систем внутреннего контроля.
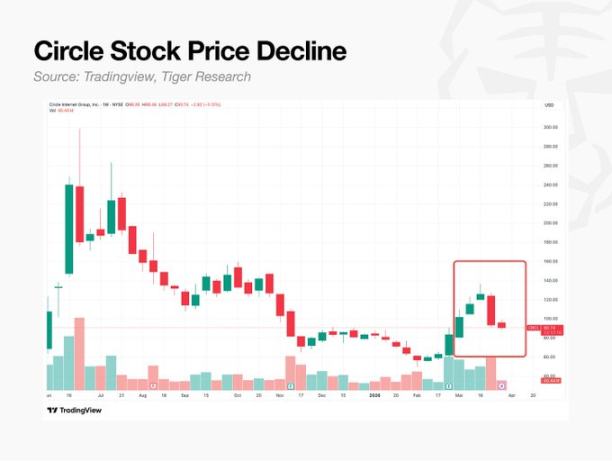
Рынок отреагировал на изменения. На фоне улучшения регуляторного статуса Tether акции компании Circle снизились примерно на 20%. Это свидетельствует о том, что Tether компенсирует свой главный исторический слабый пункт, кардинально меняя конкурентный ландшафт.
Стратегия роста
Стратегия расширения Tether сфокусирована на развитии реальных активов (RWA), технологических инновациях и запуске новых бизнес-направлений. Её флагманским продуктом в сфере RWA является Tether Gold — токен, поддерживаемый физическим золотом в пропорции 1:1, хранящимся в швейцарских хранилищах. Данный актив занимает более половины всего рынка стейблкоинов, обеспеченных золотом, а объем его базовых активов продолжает расти.
Расширение в новые сектора также продолжается. Размер собственного инвестиционного портфеля Tether превышает 200 млрд долларов и широко диверсифицирован по направлениям ИИ, энергетики, медиа и телекоммуникаций. Этот портфель полностью изолирован от резервов USDT и служит двигателем роста избыточного капитала, реинвестируя прибыль от эмиссии стейблкоинов в долгосрочные драйверы развития.
Ключевые выводы
Кейс Tether содержит несколько важнейших структурных уроков для любых компаний, рассматривающих вход в стейблкоин-бизнес.
Во-первых, выпуск стейблкоинов — это игра в масштабы. Каждая выпущенная единица USDT обеспечивает инвестиции в казначейские облигации. По мере роста объёма эмиссии увеличивается количество удерживаемых облигаций, что пропорционально увеличивает процентный доход. Понимание этой прямой связи между объёмом эмиссии и размером управляемых активов является отправной точкой для анализа любой бизнес-модели стейблкоина.
Во-вторых, соответствие нормативным требованиям является обязательным условием, а не опцией. Даже Tether вынуждена функционировать в рамках регуляторной среды. Независимо от того, насколько размыты текущие рамки, архитектура бизнеса должна изначально проектироваться с учётом будущего включения в регулируемую систему. Стейблкоины по своей природе относятся к регулируемым индустриям.
StraitsX: эмитент стейблкоинов для экономики стран АСЕАН
StraitsX — это сингапурская компания, эмитирующая стейблкоины. Её ключевыми продуктами выступают XSGD (привязанный к сингапурскому доллару) и XUSD (привязанный к USD), при этом бизнес был расширен на основные валюты региона АСЕАН, включая индонезийскую рупию.
Стоит обращать внимание не только на сам факт выпуска цифровых активов: StraitsX формирует платежную инфраструктуру, напрямую связанную с реальным сектором экономики АСЕАН. Согласно данным ончейн-платформы rwa.xyz, месячный объем транзакций XSGD (около 39,9 млн долларов) превышает его рыночную капитализацию (около 15,8 млн долларов) в 2,5 раза.
Если сравнивать StraitsX с глобальными лидерами, такими как USDT и USDC, то её абсолютные объемы активов и оборотов всё ещё уступают. Однако характер применения носит принципиально иной характер. Глобальные стейблкоины преимущественно используются для спекулятивных торговых операций на криптобиржах, тогда как токены StraitsX применяются для повседневных коммерческих расчетов. Данные доказывают, что выпущенные монеты не простаивают на балансах инвесторов, а постоянно циркулируют в хозяйственном обороте.
Признание StraitsX специализированной платежной инфраструктурой для региона АСЕАН обусловлено не только ончейн-метриками, но и мощными возможностями интеграции корпоративных B2B-платежных сетей.
Бизнес-модель
Доходная модель StraitsX строится вокруг комиссий за обработку платежей. Процентный доход от резервов зависит от внешних переменных, таких как объем обращения и ставка ЦБ, тогда как плата за транзакции напрямую связана с объемом сделок и масштабируется синхронно с развитием бизнеса.
Доход от процентных ставок: Средства, обеспечивающие обращение XSGD и XUSD, хранятся в трастовых счетах банков DBS, SCB и UOB. Согласно правилам MAS, проценты принадлежат компании, а не держателям токенов. При общем объеме обращения около 65 млн долларов годовая выручка оценивается в диапазоне 2,6–3,25 млн долларов.
Комиссия за обработку платежей: Начисляется при каждом использовании стейблкоина для оплаты или расчета. Основными каналами выступают шлюзы ввода/вывода средств, сети оплат по QR-кодам (интеграция с Alipay+ и GrabPay) и выпуск банковских карт (спонсорство Visa Bank Identification Number). Доход коррелирует с объемом транзакций, а не с фиксированной ставкой.
Спреды OTC и форекс-свапов: Заработок на разнице курсов при обмене между стейблкоинами, сделках купли-продажи и крупных внебиржевых операциях.
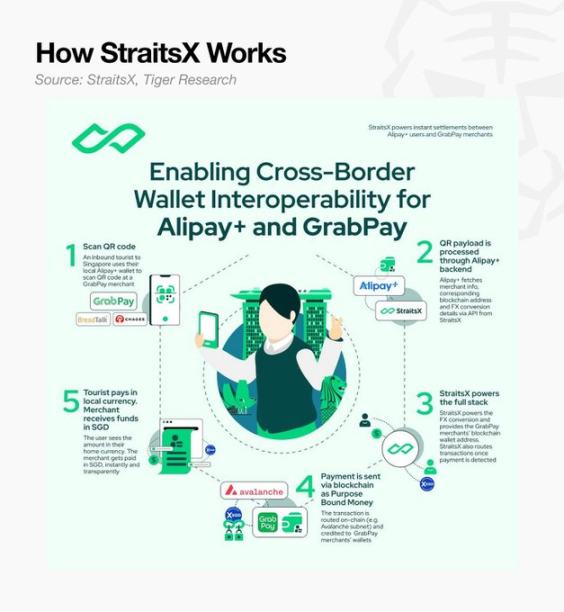
Основной вклад в комиссионный доход вносят внешние интеграционные сети StraitsX. Главные мобильные платформы региона, такие как Alipay+ и GrabPay, а также крупнейшие мировые биржи, включая Binance и Bybit, используют систему расчётов StraitsX, покрывая широкий спектр сценариев использования. Примечательно, что внутренние данные StraitsX показывают: объем платежей через карты Visa, связанные со стейблкоинами, вырос в 40 раз за последний год, а число выпущенных карт увеличилось на 83%.
Регуляторное позиционирование
В криптоиндустрии распространено мнение, что жесткое регулирование ограничивает масштабирование бизнеса. StraitsX выбрала противоположный путь, трансформировав регуляторные рамки MAS в средство защиты конкурентных преимуществ.
Эта стратегия базируется на получении StraitsX лицензии основного платежного учреждения (Principal Payment Institution) от MAS. Данная лицензия разрешает оперировать шестью из семи главных категорий платежных услуг, подконтрольных MAS. Это позволяет компании легально осуществлять транснациональные переводы, обмен валют,merchant payments и выпуск счетов в рамках единого юридического лица, существенно превосходя простую эмиссию токенов. XSGD и XUSD получили статус стейблкоинов, фактически соответствующих единой монетарной регуляторной рамке MAS.
Массовый приток институционального капитала в блокчейн-экосистемы невозможен без KYC и AML-систем банковского уровня. Большинство криптовалютных проектов, действующих вне регулируемого поля, не способны соответствовать этим стандартам.
StraitsX совместно с регулятором разрабатывает следующее поколение систем верификации личности на основе криптографии. Её стратегия заключается в заблаговременном выполнении будущих требований соответствия, предъявляемых к притоку институциональных средств, что гарантирует компании возможность монополизировать этот капитал.
Стратегия роста
После создания устойчивой доходной модели следующей целью StraitsX становится захват новых расчетных рынков. Долгосрочным драйвером ее развития служит расчет за реальные активы (RWA). По мере миграции традиционных бумаг, таких как акции и облигации, в блокчейн, возрастет спрос на токенизированные деньги как на инструмент расчетов. StraitsX планирует удовлетворять институциональный спрос за счет предоставления межсетевой совместимости (cross-chain interoperability) в различных блокчейн-средах.
Ключевые выводы
Кейс StraitsX демонстрирует, что долгосрочный рост достигается за счет расчетов за реальные активы. По мере токенизации акций и облигаций同步 возрастет потребность в цифровой наличности как в расчетном средстве. StraitsX намерена抢占 занимать институциональный спрос благодаря кросс-чейн совместимости.
Во-первых, скорость оборота важнее абсолютного размера. Эмитенты небазисных валют не способны расти исключительно за счет масштаба эмиссии. Необходимо в приоритетном порядке обеспечивать реальные сценарии использования и интеграцию в сети корпоративных расчетов. Ключевой метрикой выступает оборачиваемость (turnover), а не рыночная капитализация.
Во-вторых, комплаенс создает конкурентный ров. StraitsX первой получила лицензию MAS, превратив регуляторные требования в структурный барьер входа. Стейблкоины находятся на стыке криптопространства и традиционных финансов, представляя собой по сути регулируемый сектор. Скорость достижения эмитентом нормативного соответствия и степень его сотрудничества с регулятором станут определяющими факторами успеха на рынке.
M0: общая инфраструктура для разработчиков и эмитентов стейблкоинов
Компания M0 предоставляет общую инфраструктуру, позволяющую предприятиям запускать стейблкоины, а финансовым институтам — совершать их эмиссию.
M0 напрямую не эмитирует стейблкоины, предоставляя технологический фундамент, на котором множество разработчиков могут создавать собственные монеты.
Такая архитектура решает две ключевые проблемы. Во-первых, рынок стейблкоинов фрагментирован: разные эмитенты используют изолированные технологические стеки, что затрудняет структурную совместимость между валютами. Во-вторых, без M0 разработчикам пришлось бы преодолевать проблему «холодного старта»: им пришлось бы с первого дня с нуля налаживать ликвидность, партнерства и сетевые эффекты для своего нового стейблкоина.
M0 одновременно устраняет оба барьера посредством общего слоя. Все стейблкоины на платформе создаются на базе единых стандартов и технологий, начиная с дня запуска получают доступ к накопленной ликвидности и позволяют обмениваться между собой в соотношении 1:1.
Среди стейблкоинов, построенных на инфраструктуре M0, можно отметить mUSD от MetaMask, XO Cash от Exodus, USDK от KAST, USDN от Noble и UsualM от Usual; готовится к запуску еще множество проектов. Среди эмитентов, использующих стек M0, фигурируют Bridge (дочерняя компания Stripe), MoonPay и 1Money.
Бизнес-модель
Эмитент: Регулируемая институция, владеющая резервами в качестве залога, использующая платформу M0 для эмиссии стейблкоинов и выплачивающая платформе согласованную долю части процента, полученного с резервов.
Разработчик (Builder): Сущность, обладающая конкретной сферой применения, использующая M0 для выпуска и управления собственным стейблкоином для извлечения экономической выгоды и прямой кастомизации функционала токена под свой продукт.
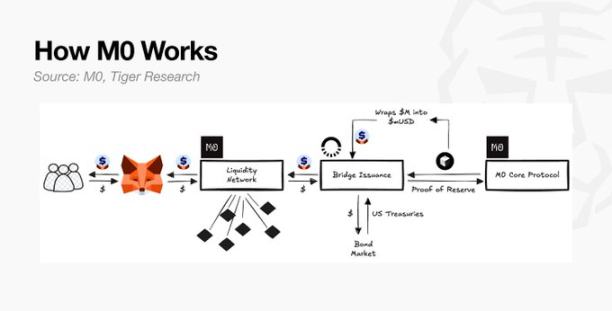
Пример mUSD от MetaMask наглядно показывает, как эти роли взаимодействуют на практике. Используя технологию M0, MetaMask спроектировала и разработала свой собственный стейблкоин под брендом mUSD, добавив нужные функции и продукты поверх него. Компания Bridge имеет регуляторную лицензию, управляет казначейскими облигациями в качестве обеспечения и исполняет обязательства перед платформой, непосредственно эмиссируя и сжигая токены mUSD согласно спросу.
Обе роли полностью разделены. Bridge не владеет конечным клиентским интерфейсом или продуктовым слоем; MetaMask никоим образом не имеет прямого доступа к залогу. Однако стейблкоин, в конечном итоге достигающий пользователя, моментально подлежит обмену 1:1 со всеми остальными токенами, работающими на ядре M0 в сети, а ликвидность обеспечивается с самого дня запуска без необходимости сборки с нуля.
Точкой входа в поток доходов являются процентные ставки по казначейским облигациям, генерируемые залогами эмитентов. Параллельно получая этот процент, эмитент обязан отдельно уплачивать платформе комиссию за эмиссию (issuance fee) с непокрытого объема выпуска (на март 2026 года она составляла 3,33%). Текущий оборот M0 составляет около 276 млн долларов. По мере расширения экосистемы ожидается дальнейший рост этого показателя.
Взаимодействие с регулятором
M0 позиционирует себя как технологическая платформа, структурно делегируя обязанности по комплаенсу каждому отдельному эмитенту.
Базовый модуль стейблкоинов M0 технически интегрирует необходимые комплаенс-функции: управление whitelist-ами, приостановку транзакций и заморозку активов. Однако фактическое выполнение этих процедур, а также соблюдение лицензионных требований, AML, KYC и прочих регуляторных обязательств целиком лежит на плечах эмитентов. M0 предоставляет инструментарий, но не заменяет собой ответственность эмитентов перед государством.
Чтобы такое распределение обязанностей работало эффективно на практике, эмитенты обязаны соблюдать нормативные акты всех юрисдикций, где они ведут операции.
По мнению M0, США являются рынком с наиболее быстрыми темпами развития регулирования стейблкоинов. Принятие в июле 2025 года закона GENIUS确立 федеральный стандарт, после чего потребность предприятий в adoption стейблкоинов заметно ускорилась. Поскольку основные юрисдикции выстраивают четкие рамки, потребность в стейблкоинах непрерывно расширяется, что увеличивает шансы M0 утвердить свою инфраструктуру как рыночный стандарт.
Стратегия роста
Первой задачей M0 на данный момент является наращивание совокупного объема обращения стейблкоинов на базе технологии M0. Поскольку доход, строящийся на спреде/комиссиях, увеличивается пропорционально объему выпуска, развитие сети эмитентов и разработчиков является главным KPI на этом этапе. В открытых интервью CEO Лука Проспери отметил, что в ближайшие два- пять лет расширение сети останется главным фокусом.
База разработчиков уже диверсифицирована по секторам кошельков, игр, финтеха и платежей, включая MetaMask, Exodus, Noble, Usual и Kast. Ускорение корпоративного adoption после выхода закона GENIUS создает оптимальное окно возможностей для масштабирования пула эмитентов. То, сколько эмитентов и разработчиков сможет привлечь M0 в этот период, определит её долгосрочные рыночные позиции.
Ключевые выводы
Кейс M0 иллюстрирует сдвиг в парадигме конкуренции на рынке стейблкоинов: борьба смещается от вопроса «какой стейблкоин набьет максимальный объем обращения» к вопросу «кто первым захватит сеть эмитентов и разработчиков, а также установит стандарты инфраструктуры».
Во-первых, быстрая интеграция порождает сетевые эффекты. Построение поверх инфраструктуры M0 автоматически обеспечивает совместимость со всем функционалом стейблкоинов платформы, устраняя необходимость повторной разработки интеграций для каждой новой монеты.
Во-вторых, ценность инфраструктуры растет пропорционально масштабам рынка. Не каждая компания способна самостоятельно заниматься эмиссией стейблкоинов. По мере присоединения новых эмитентов возрастают требования к общей инфраструктуре, способной обрабатывать вопросы лицензирования, технологий и управления ликвидностью. Именно поэтому структурное преимущество M0 будет продолжать усиливаться по мере роста рынка.
Пока рынок стейблкоинов не сойдется к высококонцентрированной олигополии доминирующих игроков, ценность универсальной инфраструктуры, связывающей множества эмитентов и разработчиков, будет неуклонно расти. Ключевым вопросом будущего станет то, смогут ли общие стандарты, продвигаемые M0, стать базовым инфраструктурным слоем отрасли.
KRWQ: вывод хвона в блокчейн
KRWQ — это стейблкоин, привязанный к хвону, запущенный в октябре 2025 года совместными усилиями IQ и Frax. Примечательно, что в Южной Корее пока отсутствует внутренняя нормативная база для стейблкоинов, номинированных в национальной валюте.
Целевым рынком KRWQ выступает не внутренний рынок Кореи, а офшорный сектор. Хвон является валютой, легально обращающейся только внутри Южной Кореи, однако спрос со стороны иностранных инвесторов уже крайне велик: они стремятся хеджировать или спекулировать на колебаниях курса. Например, иностранные инвесторы, владеющие акциями Samsung Electronics, полностью экспонируются к риску движения хвона: укрепление доллара ведет к убыткам, ослабление — к прибыли. Даже те, кто хочет избежать этого риска, не могут напрямую закрыть свои корейские exposure из-за рубежа.
Это породило рынок нерасчетных форвардных контрактов (NDF): соглашение рассчитывается в долларах США в виде разницы между контрактным и фактическим курсом, без физического обмена валютами. На основании такой архитектуры корейский рынок NDF стал одним из крупнейших в мире по объемам торгов среди нерасчетных форвардов.
Стратегия KRWQ такова: сначала захватить этот офшорный спрос, а затем, после формирования внутреннего регуляторного режима, выйти на локальный рынок. Это подход «сначала офшор, потом локальный рынок», но в обратной последовательности по сравнению с традиционными путями.
Бизнес-модель
Существующий рынок NDF представляет собой внебиржевой рынок, построенный на двусторонних торгах между банками, характеризующийся непрозрачным ценообразованием и высокими транзакционными издержками. Правительственные ограничения Кореи на офшорные сделки с хвон сузили круг квалифицированных участников и подавили ликвидность. Кроме того, расчеты возможны только по наступлению даты исполнения контракта, что создает inherent counterparty risk.
Команда KRWQ призвана устранить эти ограничения через бессрочные контракты (perpetual swaps). NDF и perp-контракты структурно схожи: обе не предполагают физического обмена хвонами, обе рассчитываются в долларах по разнице цен, обе подходят для хеджирования или спекулятивных позиций на курс хвона. Единственное различие — дата экспирации: NDF имеют фиксированную дату погашения, тогда как перпектуалы не имеют срока давности, работают круглосуточно в блокчейне и предлагают идентичный функционал при более низкой стоимости обслуживания. Недавно KRWQ запустила рынок NDF через платформу EDXM International.
Взаимодействие с регулятором
KRWQ использует двухуровневую стратегию: сначала наладить офшорные операции, а после совершенствования внутреннего регулирования выйти на локальный рынок.
Дизайн KRWQ учитывает законопроект о стейблкоинах, находящийся на рассмотрении парламента Кореи, с целью стать первым нормативно compliant корейским стейблкоином. Тем не менее, законодательная среда внутри страны остаётся сложной. Регуляторная неопределенность в краткосрочной перспективе создает барьер для входа на местный рынок, но для KRWQ это дает время опередить конкурентов в создании офшорного преимущества по ликвидности.
На финальном этапе команда планирует сотрудничать с лицензированными корейскими банками для организации прямых депозитов и снятия средств в хвоне, обеспечивая эмиссию и редемпшн стейблкоинов.
Стратегия роста
Стратегия роста KRWQ делится на три этапа.
Этап 1: Захват офшорного спроса (текущий этап): Создание торговой инфраструктуры на базе perp-контрактов KRWQ, ориентированной на офшорные институты и DeFi-протоколы.
Этап 2: Локальный переход: После принятия корейского законодательства использование уже накопленной офшорной ликвидности и инфраструктуры в качестве фундамента для выхода на внутренний рынок Кореи.
Этап 3: Репликация на другие азиатские валюты: Помимо хвона, индийская рупия, тайваньский доллар и индонезийская рупия являются ключевыми валютами для азиатских NDF. Эти валюты обладают идентичной структурной характеристикой: наличие жёсткого валютного контроля при параллельном существовании активного рынка офшорных NDF.
Ключевые выводы
Во-первых, отсутствие регулирования может стать возможностью, а не периодом пассивного ожидания. В азиатском стейблкоин-рынке регулирование традиционно считается главным условием допуска, большинство участников без конца ждут принятия законов. Команда KRWQ подошла к вопросу иначе: независимо от внутренней политики, реальный спрос, уже функционирующий в офшоре, существует. Оффшорная ликвидность может служить рычагом для проникновения в локальный рынок.
Во-вторых, рынок корейских NDF исторически функционировал вне пределов внутреннего регуляторного контроля. Команда KRWQ первично аккумулировала этот спрос. Как только правовая база оформится, компания войдет на корейский рынок с уже готовой офшорной ликвидностью и технологической инфраструктурой. Стратегия заключается не в ожидании, а в запуске процессов там, где уже генерируется доход.
Где у новых игроков остаются возможности?
Рынок стейблкоинов крайне концентричен: USDT и USDC совместно контролируют более 85% всего предложения. Попытка новых компаний конкурировать на той же модели дохода от процентов по резервам не имеет перспектив. Тем не менее, кейсы, проанализированные в данном отчете, доказывают: путей для входа существует несколько.
Главный принцип для поздних участников — избегать конкуренции с Tether и Circle в одном измерении. Выиграть гонку в масштабировании резервов нереально, но можно найти уникальное позиционирование в других плоскостях: платежные сети, инфраструктура эмиссии, офшорные рынки. По мере расширения рынка стейблкоинов увеличивается разнообразие форматов конкуренции. Индустрия не копирует единый паттерн, а движется к диверсификации, где сосуществует множество различных стратегий.
Важно отметить, что субъекты, затронутые в этом отчете, уже переросли статус challenger’ов и стали лидерами своих ниш. Извлечение опыта безусловно полезно, но простое копирование недостаточно. Следующему поколению предстоит определять и решать проблемы, которые первопроходцы ещё не покрыли.
В конечном счете, компаниями, которые выживут на рынке стейблкоинов, окажутся не просто обладатели дифференцированных стратегий входа, а те, кто способен эффективно их выполнить и решить возникающие при масштабировании новые задачи. Рынок перешел от стадии поиска «новых моделей» к стадии реализации «проверяемых на практике решений».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research
















