


Разбор последнего отчета Strategy: сколько еще сможет работать биткоин-маховик после убытка в 12,4 млрд долларов?
Стратегия становится первой публичной компанией на мировых финансовых рынках, чья судьба полностью зависит от цены одного децентрализованного актива.
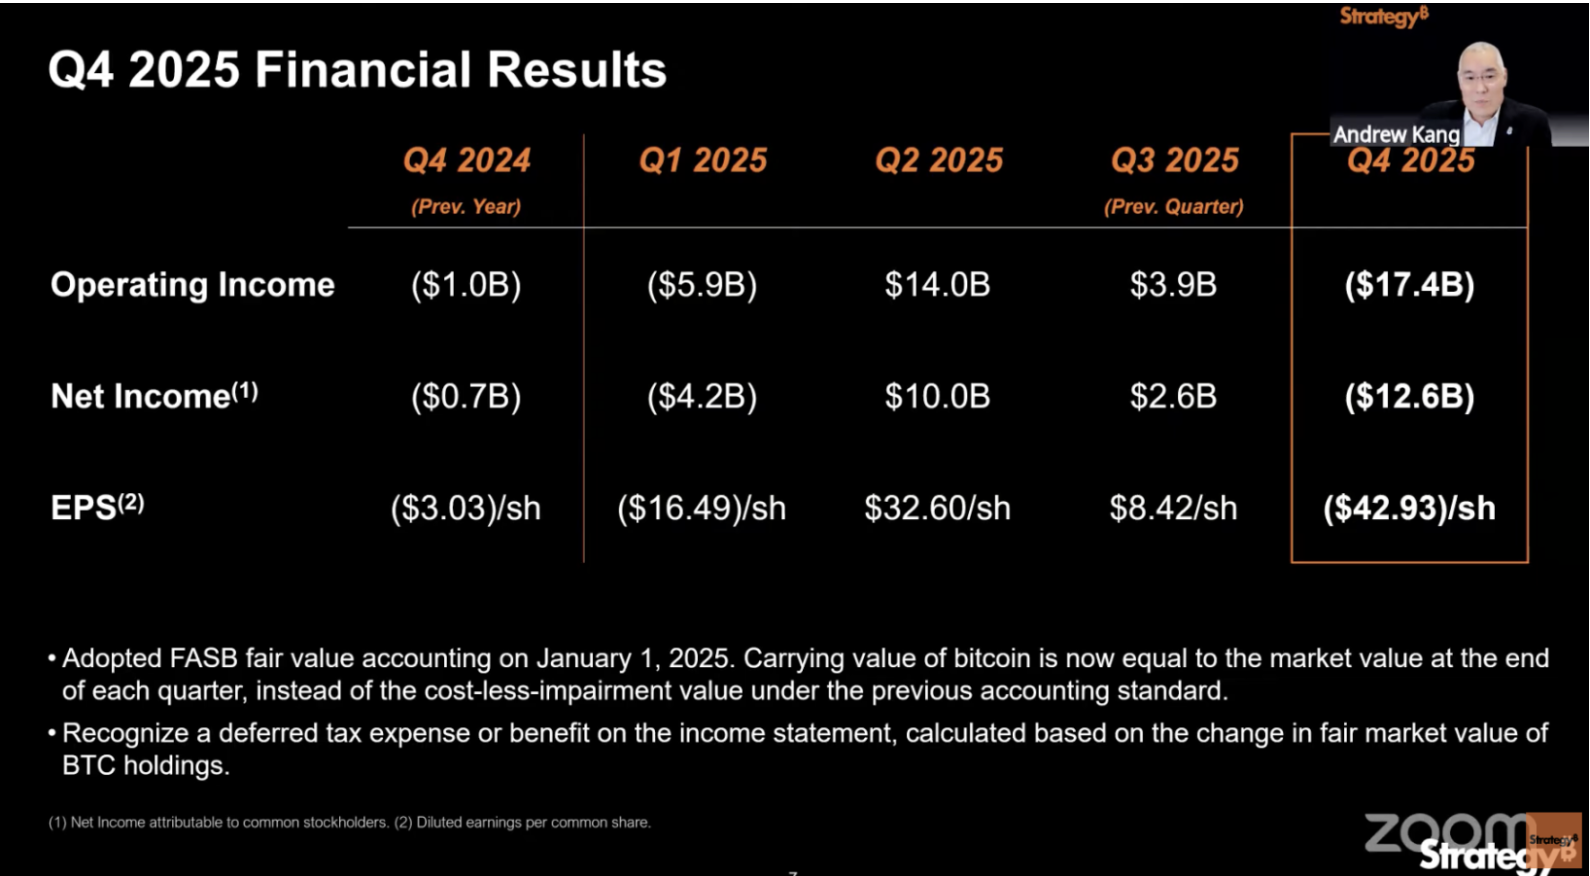
5 февраля компания опубликовала цифру, способную обрушить любое традиционное предприятие: чистый убыток за квартал составил 12,4 млрд долларов США.
Но заслуживает внимания не сама сумма в 12,4 млрд долларов, а другой вывод, который она позволяет сделать: Стратегия уже не является компанией, которую можно оценивать по стандартным показателям «прибыли» или «убытка».
Согласно отчету о финансовой деятельности, операционный убыток Стратегии достиг 17,4 млрд долларов, а валовая маржа снизилась с 71,7% годом ранее до 66,1%. Почти весь этот операционный убыток в размере 17,4 млрд долларов приходится на единственный источник — обесценение нереализованных активов, вызванное падением цены биткоина в четвертом квартале.
Проще говоря, дело в том, что котировка биткоина 31 декабря оказалась ниже, чем 30 сентября.
2025 год стал первым полным годом для Стратегии, когда она применяла принцип справедливой стоимости (fair value accounting) в своей отчетности. По этим правилам каждое колебание цены биткоина напрямую отражается на отчете о прибылях и убытках. В третьем квартале рост биткоина обеспечил прибыль на акцию в 8,42 доллара, что всех порадовало; в четвертом квартале возврат биткоина к низким значениям привел к тому, что убытки хлынули потоком.
Финансовые отчеты Стратегии читаются скорее как ежеквартальный медосмотр рынка биткоина, а не как отчет о деловой активности компании.
И именно здесь кроется настоящая проблема.
Две бухгалтерии, два разных 2025 года
Познакомившись с квартальным отчетом Стратегии за Q4, я обнаружил фундаментальное препятствие при его чтении:
Независимо от того, какие стандарты вы используете, цифры в ее финансовой отчетности на самом деле будут вас вводить в заблуждение.
Сначала разберем внутренние показатели компании. Стратегия ввела метрику под названием BTC Yield, которая измеряет рост количества биткоинов на одну акцию MSTR.
За весь 2025 год эта цифра составила 22,8%, что выглядит впечатляюще.
Однако этот показатель учитывает только количество биткоинов, игнорируя их цену. Компания размещала акции для привлечения средств, когда биткоин стоил 100 тыс. долларов, и покупала активы по 80 тыс. долларов, но BTC Yield все равно оставался положительным, хотя фактическая стоимость денег акционеров на самом деле сократилась.
Кроме того, указанный в отчете «долларовый доход BTC» в размере 8,9 млрд долларов страдает от той же проблемы.
Эта сумма рассчитана исходя из цены биткоина около 89 000 долларов на конец года. В день публикации отчета курс биткоина уже рухнул ниже 65 000 долларов. Снимок состояния рынка на 31 декабря сегодня уже ничего не значит и имеет определенную запаздывающую природу.
Теперь перейдем к Общепринятым американским учетным принципам (GAAP), то есть правилам бухгалтерского учета, которым обязаны следовать все публичные компании в США.
По этим правилам убыток за Q4 составил 12,4 млрд долларов, а за полный год — 4,2 млрд долларов. Цифры пугают, но доверять им тоже нельзя.
2025 год стал первым периодом, когда Стратегия начала учитывать биткоин по справедливой стоимости. Проще говоря: каждый конец квартала сверяют рыночную цену биткоина, рост зачитывается как прибыль, снижение — как убыток, независимо от того, был ли актив реально продан.
В Q3 биткоин поднялся до 114 000 долларов, принеся огромную бумажную прибыль; в Q4 он опустился обратно до 89 000 долларов, и возникший убыток составил 17,4 млрд долларов. Ни доллар не покинул компанию на самом деле.
Таким образом, реальная ситуация с этой финансовой отчетностью такова:
Внутренние показатели Стратегии уходят от ценовых рисков, а гигантские убытки по стандартам бухгалтерского учета, напротив, преувеличивают реальную угрозу. Поняв это, становится ясно, как обстояли дела на уровне исполнения операций в 2025 году.
За год было фактически куплено около 225 тысяч биткоинов, доля в обращении составила 3,4%, запущены пять видов привилегированных акций, а остаток наличных на счетах в размере 2,3 млрд долларов побил исторический максимум. С точки зрения управления капиталом, это действительно был год уровня учебника.
Но все эти достижения ведут к одному итогу: Стратегия стала еще более зависимой от динамики цены биткоина, чем годом ранее.
Следовательно, чем больше действий предпринимает Стратегия в 2025 году, тем сильнее ей потребуется рост биткоина в 2026-м, чтобы оправдать себя. Но пока бесконечные падения биткоина явно не соответствуют ожиданиям Стратегии.
Покупка на 25,3 млрд долларов, но ежегодный счет на 888 млн
В 2025 году Стратегия привлекла 25,3 млрд долларов, второй год подряд став крупнейшим эмитентом акций в стране.
Компания с квартальной выручкой от программного обеспечения в 120 млн долларов привлекла средств в 200 раз больше, чем ее софтверная выручка. Почти все деньги были направлены на покупку биткоина.
Как именно происходило привлечение средств?
Раньше это было просто: выпуск акций в обмен на наличные. В 2025 году появился дополнительный шаг: компания активно выпустила пять видов продуктов привилегированных акций, по сути переупаковав биткоин в финансовый инструмент с фиксированным процентом для продажи институциональным инвесторам, стремящимся к стабильной доходности.
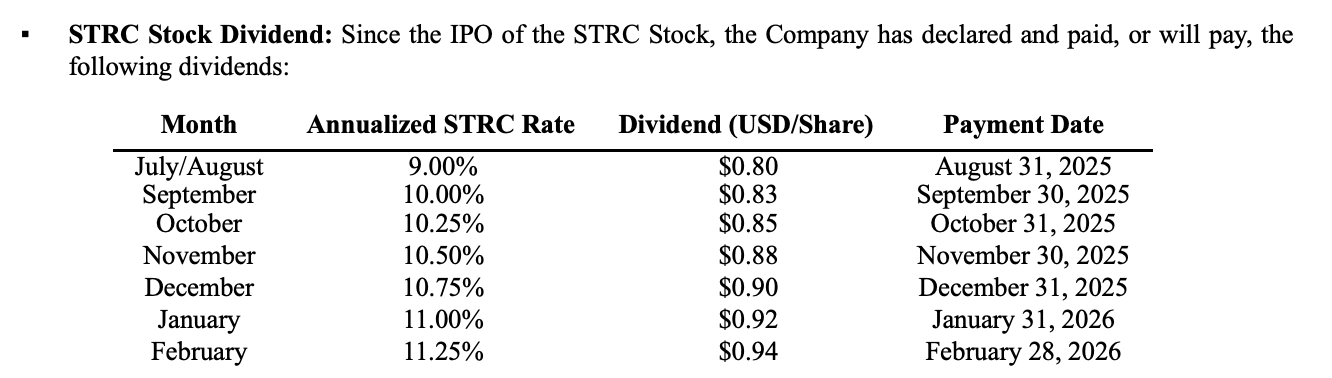
Сам биткоин не приносит никаких процентов, но Стратегия искусственно создала для него линейку инвестиционных продуктов с доходностью от 8% до 11,25%.
Какова за это плата?
К концу года эти привилегированные акции вместе с процентами по долгам формируют обязательные годовые расходы примерно в 888 млн долларов. Годовая выручка компании от ПО составляет 477 млн долларов, чего едва хватит даже на половину покрытия.
Реакция руководства заключалась в создании в Q4 резервного фонда наличными в размере 2,25 млрд долларов, которого, по словам менеджмента, должно хватить на два с половиной года.
Но эти деньги сами были получены благодаря размещению дополнительных акций по низкой цене. Майкл Сайлор на звонке для инвесторов (earnings call) признал, что несколько недель размещения в начале года привели к тому, что количество биткоинов на акцию вместо роста уменьшилось, а доля владения акционеров была размыта.
Он заявил, что не планирует повторять подобные действия, «если это не будет необходимо для защиты кредитного рейтинга компании». Под защитой кредитоспособности подразумевается оплата тех самых счетов в 888 млн долларов.
Это главный недостаток капитальной модели Стратегии:
Для финансирования покупок биткоина требуется поддержание премиальной оценки акций, поддержание премии требует хороших показателей BTC Yield, а хорошие показатели BTC Yield нуждаются в непрерывных закупках биткоина.
Когда биткоин растет, этот цикл усиливает сам себя, но при падении каждый элемент цикла обращается вспять. А теперь ежегодно добавляется обязательный фиксированный расход в 888 млн долларов, который нужно обязательно покрыть, независимо от того, растет биткоин или нет.
Нереализованный убыток в 9 млрд долларов, но в краткосрочной перспективе проблем нет
На день публикации финансового отчета 5 февраля биткоин упал примерно до 64 000 долларов. Средняя цена входа Стратегии составляет 76 052 доллара.
713 502 биткоина, общая стоимость которых составляет 54,26 млрд долларов, при рыночной стоимости примерно в 45,7 млрд долларов. Это впервые с момента начала закупок в 2020 году портфель оказался в целом с нереализованным убытком.
Четыре месяца назад биткоин торговался возле исторического максимума в районе 126 000 долларов, и тогда нереализованная прибыль по этому портфлю превышала 30 млрд долларов.
Однако нереализованный убыток не равен кризису.
У Стратегии нет механизма принудительного закрытия позиций, что сильно отличает ее от плечевых лонгистов, подвергающихся ликвидации на крипторынке. Наличные средства в размере 2,25 млрд долларов при обязательных годовых расходах в 888 млн долларов позволят компании продержаться два с половиной – три года без привлечения дополнительного финансирования.
Но именно состояние «выживания без нового финансирования» является для Стратегии самым критичным и наименее приемлемым сценарием.
Как сказано в предыдущей главе, функционирование этого механизма опирается на непрерывное финансирование для покупки биткоина. Если процесс остановится, показатель BTC Yield обнулится, и Стратегия превратится в пассивный биткоин-фонд без комиссий за управление, но с тяжелой нагрузкой в виде высоких дивидендов.
Пассивным фондам не нужна торгующаяся премия, инвесторы могут просто купить спотовый ETF, где комиссии ниже, а структура прозрачнее.
Таким образом, риск банкротства Стратегии значительно меньше риска остановки биткоин-маховика.
Когда маховик может быть вынужден остановиться? Существует жесткая временная отметка.
Стратегия владеет конвертируемыми облигациями на сумму около 8,2 млрд долларов со средневзвешенным сроком погашения 4,4 года. Самое раннее окно для обратного предложения инвесторам открывается в третьем квартале 2027 года. Если тогда курс биткоина останется на низком уровне, держатели облигаций смогут потребовать досрочного выкупа долга компанией.
При худшем сценарии Стратегии, возможно, придется продать крупную часть биткоина или найти иные способы привлечения средств во время самого глубокого падения рынка.
До наступления этого окна осталось примерно полтора года.
Хватит ли резерва в 2,25 млрд долларов, чтобы дотянуть до того момента, — вопрос второстепенный. Главная сложность заключается в том, что делать дальше, если к тому времени биткоин так и не вернется выше уровня средней цены приобретения, и какие у Стратегии останутся инструменты реагирования.
Цена веры
В предыдущей главе говорилось, что Стратегия в краткосрочной перспективе не обанкротится. Но рынок, судя по всему, смотрит иначе.
Акция MSTR рухнула с максимума ноября прошлого года в 457 долларов примерно до 107 долларов сейчас, потеряв более 76%. За тот же период биткоин опустился с 126 000 долларов до 65 000 долларов, обвалившись на 48%.
Падение котировок Стратегии в 1,6 раза превосходит снижение биткоина, а премиальная оценка испаряется с ускорением.
Тем не менее, сам Сайлор не проявляет признаков свертывания стратегии.
На конференции для инвесторов Сайлор признал, что резервные денежные средства могут быть использованы для погашения конвертируемых облигаций и выплаты дивидендов, но одновременно подчеркнул отсутствие планов по продаже биткоина.
Пока биткоин растет, этот капитальный механизм способен усиливать сам себя и даже напоминает вечный двигатель. Но стоит ценам надолго зависнуть или пойти вниз, как система впервые подвергнется самому базовому испытанию со стороны финансовых рынков:
Исторически ни одна финансовая конструкция не способна исключительно силой личного усердия вечно противостоять гравитации. Станет ли Стратегия исключением?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














