


IOSG: Тихий взлёт: стоит ли считать Circle недооценённым на фоне «красного океана» стейблкоинов?
Автор: Frank, IOSG
1. Circle против Tether: полномасштабная война в 2026 году
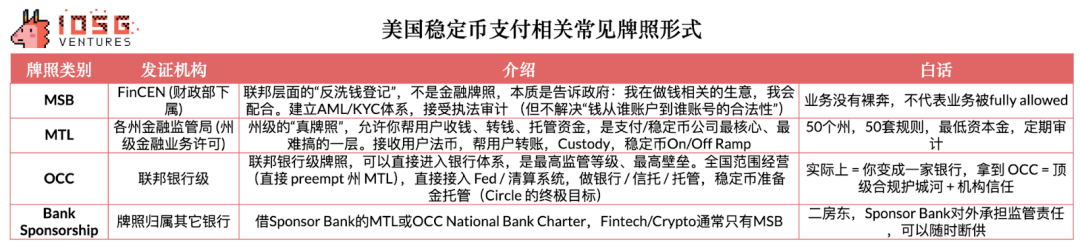
12 декабря 2025 года Circle получил условное одобрение Управления по контролю за валютными операциями США (OCC) на создание национального трастового банка — First National Digital Currency Bank. После получения полного одобрения этот ключевой рубеж откроет возможность предоставления доверительного хранения цифровых активов для ведущих мировых институциональных инвесторов, что ускорит рост капитализации стейблкоинов до 1,2 трлн долларов США в течение трех лет. Используя этот импульс развития, Circle успешно провела IPO в 2025 году; в сочетании с ускорением оборачиваемости USDC компания стала эмитентом стейблкоина, наиболее тесно связанным с институциональными инвесторами. На данный момент ее оценка достигла 23 млрд долларов США.
▲ Источник: IOSG Ventures
Несмотря на то что лидер рынка стейблкоинов Tether сохраняет высокую рентабельность более чем на уровне 13 млрд долларов США, его материнская компания сталкивается с постоянным давлением репутационного и регуляторного характера: так, недавно агентство S&P понизило рейтинг резервов Tether с «сильного» до «слабого», а футбольный клуб «Ювентус» отверг предложение о приобретении. 29 ноября Народный банк Китая провел специальное совещание по борьбе с торговлей виртуальными валютами, где прямо указал на недостатки стейблкоинов в части идентификации клиентов и противодействия отмыванию денег (AML), отметив их частое использование для отмывания средств, мошенничества и несанкционированных трансграничных переводов. Фактически регуляторный фокус направлен на офшорную систему стейблкоинов во главе с USDT. USDT доминирует на развивающихся рынках Азии, Латинской Америки и Африки, особенно в Восточной Азии, где его доля превышает 90%. Значительная часть его обращения происходит вне сети в P2P-операциях и трансграничных движениях капитала, оставаясь в стороне от регулирования и классифицируясь надзорными органами как «теневая долларовая система», усугубляющая риски оттока капитала и финансовых преступлений.
▲ Источник: Visa Onchain Analytics
В отличие от этого, подход США и Европейского союза заключается не в тотальном запрете, а во включении стейблкоинов в систему регулирования посредством максимальной комплаенс-адаптации. Например, американский закон GENIUS Act четко требует создания высококачественных резервов в пропорции 1:1, ежемесячного аудита, наличия федерального или штатного разрешения, а также запрещает использовать такие высокорисковые активы, как биткоин или золото, в качестве обеспечения.
Иными словами, Китай стремится сократить «теневую долларовую систему офшорных стейблкоинов» с самого истока, тогда как Запад пытается создать «контролируемую, соответствующую требованиям и находящуюся под надзором долларовую цифровую экосистему». Общая черта этих путей заключается в нежелании отдавать системную роль непрозрачным, высокорисковым и неподотчетным стейблкоинам. Это означает, что такие легальные эмитенты, как Circle, получат доступ к финансовой системе, тогда как офшорные стейблкоины типа Tether в развитых странах будут постепенно исключаться. Именно поэтому Tether недавно начала активно продвигать свой USAT — первый полностью соответствующий стандартам США стейблкоин.
▲ Источник: Artermis
Хотя Tether, вероятно, сохранит доминирование на офшорных и развивающихся рынках, за последний год чистый объем выпуска USDC компании Circle увеличился на 32 млрд долларов США, уступив лишь 50 млрд долларов США выпуска USDT.
При этом Circle добилась значительного прогресса в вызове доминирования Tether на офшорных и развивающихся рынках: ее доля в Индии и Аргентине достигла 48% и 46,6% соответственно. Основным фактором укрепления позиций USDC в этих офшорных рынках стал взрывной рост сегмента криптокарт за последние несколько лет.
▲ Источник: Artermis
Криптокарты, позволяющие пользователям совершать покупки у традиционных мерчантов с использованием баланса стейблкоинов и криптовалют, стали одним из самых быстрорастущих сегментов в сфере цифровых платежей. Объем транзакций вырос с примерно 100 млн долларов США в месяц в начале 2023 года до более чем 1,5 млрд долларов США в конце 2025 года, демонстрируя среднегодовой темп роста (CAGR) в 106%. Годовой объем рынка теперь превысил 18 млрд долларов США, что сопоставимо с объемом P2P-переводов стейблкоинов (19 млрд долларов США), который за тот же период вырос всего на 5%.
▲ Источник: Artermis
Возможности стейблкоин-карт заключаются в том, что они решают реальные потребности многих офшорных рынков, а не просто служат маркетинговым ходом. Во многих регионах Индии пользователи по-прежнему не могут получить кредитование через традиционные банки, и именно криптовалютные кредитные карты закрывают эту потребность. Тем временем население Аргентины сталкивается с высокой инфляцией и обесцениванием национальной валюты. Дебетовые карты на базе стейблкоинов помогают людям сохранять покупательную способность за счет Holdings активов, привязанных к доллару США.
Поскольку стейблкоин-карты требуют интеграции с сетями Visa или Mastercard для проведения расчетов с местными мерчантами, логично, что наиболее подходящим легальным стейблкоином становится USDC, что позволило ему завоевать значительную долю объема транзакций в регионах и странах, где популярны такие карты. Таким образом, мы видим усиление конкуренции между Circle и Tether в их сильных сторонах, причем определить победителя в краткосрочной перспективе сложно.
Конечно, с точки зрения оценки стоимости компании находятся в совершенно разных весовых категориях: внебиржевая оценка (OTC valuation) USDT достигла 300 млрд долларов США, причем, согласно отчетам Bloomberg, недавно было привлечено финансирование на 20 млрд долларов США при оценке компании в 500 млрд. В то же время рыночная капитализация Circle на последнее время составляет всего 18,5 млрд долларов США.
▲ Источник: Bloomberg
Премия к оценке Tether обусловлена не только ее монополией на рынке, но и рядом других факторов, однако главным из них является преимущество бизнес-модели Tether: ей не требуется делиться доходом с Coinbase, в отличие от Circle. Согласно файлу S-1 компании Circle, Coinbase получает 100% дохода от резервов по USDC, хранящемуся на своей платформе. Для USDC, размещенных за пределами платформы Coinbase (например, на других биржах, в протоколах DeFi или личных кошельках), процентный доход делится между Circle и Coinbase поровну — 50/50.
▲ Источник: Beating
Согласно данным Beating, за третий квартал 2025 года выручка Coinbase составила 354,7 млн долларов США, что равно 50% от собственных процентных доходов Circle в том же периоде в размере 711 млн долларов США. Иными словами, с каждых 2 долларов США процента, заработанных Circle, 1 доллар США выплачивается Coinbase.
Помимо отсутствия необходимости делиться выручкой, колоссальное преимущество USDT от Tether заключается в отсутствии жестких ограничений по структуре залога. Если Circle придерживается предельно консервативной стратегии формирования резервов (85% составляют краткосрочные облигации казначейства США со сроком погашения до 90 дней и overnight reverse repo-контракты, а 15% — наличность и её эквиваленты), которые все хранятся у BlackRock или BNY Mellon и ежемесячно проверяются аудиторской фирмой Grant Thornton LLP, обеспечивая 100-процентное покрытие оборота резервами с возможностью мониторинга в реальном времени.
▲ Источник: CoinLaw
На контрасте структура обеспечений USDT гораздо более диверсифицирована по сравнению с Circle, что обеспечивает более высокий доход от резервов, что становится особенно важным на фоне распространения настроений избегания риска на рынках и роста цен на золото.
Это заставляет задуматься: является ли сам бизнес по выпуску легальных стейблкоинов прибыльным делом при следовании пути «максимального комплаенса + попадание в регуляторные whitelist»?
2. Финансовые результаты Circle: полный рост в III квартале
Для начала обратимся к основным моделям монетизации и структуре доходов Circle как компании по выпуску стейблкоинов. Эмиссия стейблкоинов Circle осуществляется в пропорции 1:1 под обеспечение наличными средствами и краткосрочными казначейскими облигациями США. В условиях высоких процентных ставок данные резервные активы генерируют масштабный процентный доход.
В третьем квартале текущего года выручка Circle достигла 740 млн долларов США (из которых 711 млн долларов пришлось исключительно на процентный доход), превзойдя ожидаемые 707 млн долларов. Рост год к году (YoY) составил 66%, хотя темпы роста по сравнению с предыдущим кварталом (MoM) немного снизились: если в прошлом квартале он составлял 13,6%, то в текущем слегка упал до 12,5%, что всё ещё находится на сопоставимом уровне.
Объем обращения USDC почти удвоился, а маржинальность по показателю Adjusted EBITDA достигла 22,5%. Этот редкий спад роста и прибыльности выделяет компанию среди игроков финтеха, делая её одним из немногих образцов в отрасли, сочетающих высокие темпы роста и высокую маржинальность.
▲ Источник: Circle Q3 Earnings
За квартал совокупная прибыль компании (RLDC) достигла 292 млн долларов США, значительно превзойдя ожидания рынка, при этом темпы роста практически остались на уровне двух предыдущих кварталов. RLDC (Revenue Less Distribution and other Costs) рассчитывается как прибыль после вычета расходов на дистрибуцию, транзакции и иных связанных затрат из общей выручки. Маржа RLDC (RLDC Margin) отражает долю RLDC в общей выручке и используется для оценки рентабельности основного бизнеса.
Операционная прибыль (Operating Income) также существенно превзошла ожидания рынка, тогда как в предыдущем квартале она была отрицательной, в основном из-за разовых расходов на стимулирование акциями персонала в размере 424 млн долларов США (SBC) и затрат на досрочное погашение долга в 167 млн долларов США (Debt Extinguishment Charge). Поэтому для удобства сравнения мы используем Adjusted EBITDA, добавляя обратно амортизацию, налоги и расходы на стимулирование персоналом, чтобы отразить регулярную операционную деятельность. По динамике Adjusted EBITDA наблюдается ускорение роста как в годовом (на 78%), так и в поквартальном (на 31%) выражении, что также значительно превзошло ожидания рынка.
Как видно, основной источник дохода Circle — это проценты от резервных активов. Однако данная модель выручки крайне уязвима и напрямую зависит от макроэкономических процентных ставок. Главный вызов для Circle заключается в способности в кратчайшие сроки изменить зависимую от одного стейблкоина структуру выручки и открыть диверсифицированные источники доходов.
▲ Circle Q3 Earnings
В связи с этим при анализе отчетности особое внимание уделяется темпам роста остальных видов доходов и их доли в общей выручке. Пока эти показатели продолжают расти, это свидетельствует о постепенном улучшении структуры доходов Circle; наоборот, замедление роста этих метрик стало бы довольно медвежьим сигналом.
Доход от прочих источников составил 28,5 млн долларов США, значительно превзойдя прогнозы. Однако, учитывая базу прошлого года в 1 млн долларов США, показатель YoY имеет ограниченную аналитическую ценность. Более практичный показатель MoM показывает рост на 20% в этом квартале по сравнению с 15% в предыдущем, что подтверждает стремительное развитие данного направления. Тем не менее, пока доля «прочих доходов» в общей выручке не превышает 4%, и для изменения единой структуры доходов Circle потребуется время.
Тем не менее, это остается позитивным сигналом. Ожидать фундаментального преобразования бизнес-модели выручки всего за полгода нереалистично, но текущий стабильный поквартальный рост уже заложил прочную основу для будущей диверсификации.
▲ Источник: Circle Q3 Earnings
На макроскопическом уровне рынок стейблкоинов переживает бурный рост: общий объем обращения вырос на 59% в годовом исчислении, а объем ончейн-транзакций достиг 2,3 раза больше показателей прошлого года, что демонстрирует огромный потенциал сектора.
В этих условиях особый успех демонстрирует USDC, чья рыночная доля уверенно росла и достигла 29%. Примечательно, что даже на фоне недавней конкуренции со стороны новых стейблкоинов, таких как Phantom $CASH, восходящий тренд USDC не прервался.
На рынке широко распространены опасения: не приведет ли выпуск всё новых стейблкоинов к тому, что USDC перестанет оставаться оптимальным выбором? Платформы, предоставляющие услугу «эмиссия стейблкоинов как сервис» (от Bridge до M0 и Agora), а также массовый выход на рынок различных компаний создают впечатление грядущей гиперконкуренции, способной снизить долгосрочную прибыльность сектора. Однако данное мнение во многом игнорирует важнейший фактор реальности рынка.
Рост доли USDC на рынке обусловлен благоприятной средой, созданной регуляторными инициативами, такими как закон Genius Act. Будучи лидером среди легальных стейблкоинов, Circle занимает уникальную стратегическую позицию. По всему миру — будь то США, Европа, Азия, ОАЭ или Гонконг, где уже существует нормативная база для стейблкоинов, — ведущие институциональные инвесторы предпочитают сотрудничать с такими регулируемой инфраструктурой, как Circle, обладающей доверием, прозрачностью и ликвидностью. Без этого партнёрства многие связанные с ними проекты просто невозможны.
Поэтому наши опасения относительно угрозы доминирующих позиций USDC со стороны новых стейблкоинов не находят оправдания. Напротив, USDC не только способна длительное время удерживать свои вторые позиции, но и обладает мощным потенциалом благодаря непревзойденному комплаенс-преимуществу, чтобы атаковать лидера рынка. Преодоление барьера сетевого эффекта займет около 2–3 лет.
▲ Источник: Circle Q3 Earnings
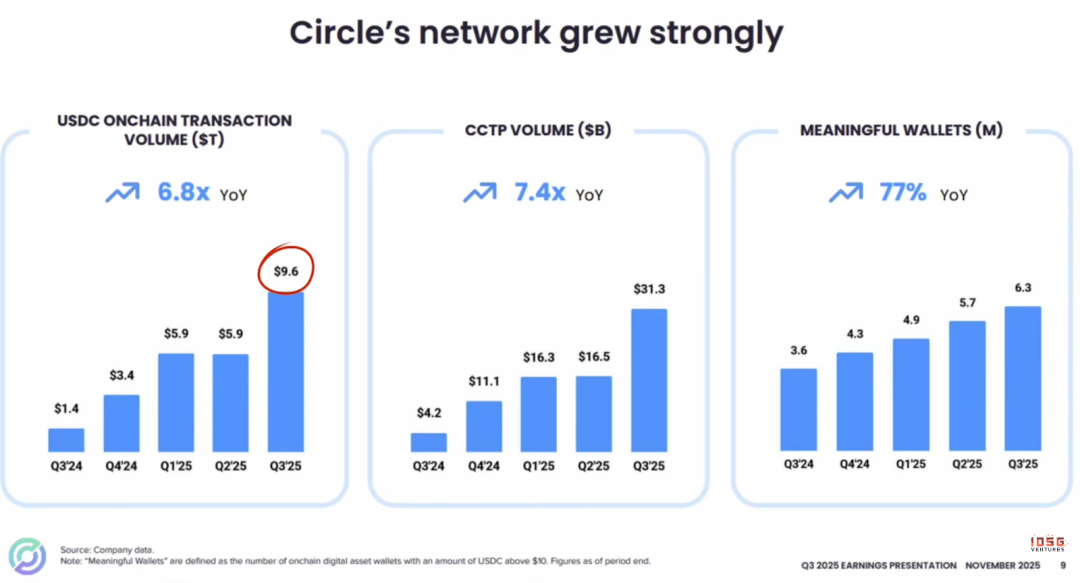
Ончейн-активность USDC переживает взрывной рост. Объем ончейн-транзакций взлетел до 9,6 трлн долларов США, что в 6,8 раза превышает показатели аналогичного периода прошлого года.
Этот рост стал возможен благодаря успеху протокола кросс-чейн передачей (CCTP). CCTP обеспечивает бесшовную и унифицированную циркуляцию USDC между различными блокчейнами путем сжигания на исходной цепи и нативной эмиссии на целевой цепи, что позволяет избежать сложностей и рисков, присущих традиционным мостам.
В комплексе все метрики — как объем ончейн-транзакций и данные использования CCTP, так и рост числа активных кошельков (с балансом свыше 10 долларов США) — однозначно указывают на один вывод: уровень внедрения и скорость функционирования сети USDC непрерывно и заметно расширяются.
▲ Источник: Visa
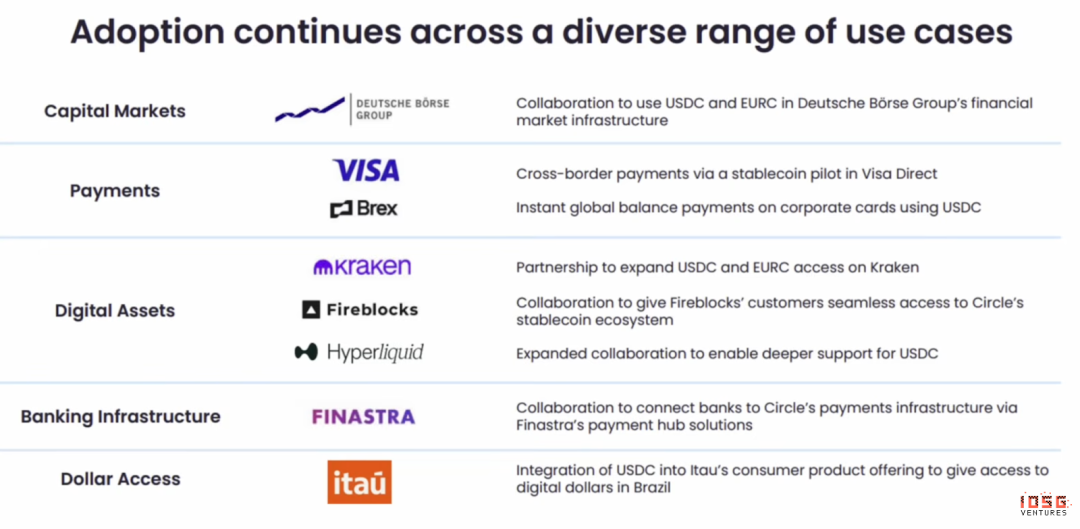
В плане экосистемных партнерств 16 декабря Visa анонсировала открытие расчетного сервиса стейблкоина USDC для своих американских клиентов, позволив финансовым учреждениям США (среди первых пилотов — Cross River Bank и Lead Bank) проводить расчеты с Visa в USDC через блокчейн Solana.
- Тем, кто знаком с ландшафтом B2B-платежей стейблкоинами, известно, что Cross River Bank и Lead Bank входят в число самых дружественных к криптоиндустрии лицензированных банков США. Например, выступая в роли спонсорских банков, они поддерживают компании вроде Baanx и Bridge, давая финтех-проектам без банковской лицензии «арендовать» их статус для выпуска карт, включая white-label решения. Для B2B-компаний, занимающихся платежами стейблкоинами, это открывает доступ к традиционным платежным сетям, таким как Visa/Mastercard Principal Membership, где можно использовать сети VisaNet, MastercardNet, а также каналы ACH, FedWire и RTP для фиатного клиринга и расчетов.
▲ Источник: IOSG Ventures
Смысл этого партнерства заключается в том, что, не меняя опыт потребителей при оплате картами, оно дает партнерам Visa возможность на расчетном уровне конвертировать все транзакции с картами Visa в USDC. Это позволяет банкам и финтех-компаниям проводить расчеты 7 дней в неделю, заменяя традиционное окно в 5 рабочих дней, тем самым повышая скорость оборота капитала и ликвидность. Раньше, несмотря на круглосуточную авторизацию транзакций в более чем 150 млн торговых точках по всему миру, расчеты ограничивались рабочими часами банков, сроками окончания межбанковских переводов и праздничными днями. Транзакция, авторизованная в пятницу, из-за выходных в понедельник могла рассчитываться только во вторник.
Для Visa стейблкоины и блокчейн — это не угроза, а новый стратегический канал проникновения. Логика Visa проста: активно продвигать Visa-карты, привязанные к стейблкоинам. Потому что независимо от эволюции способов оплаты, потребители в конечном итоге конвертируют стейблкоины в фиат перед покупкой товаров, и этот этап «фиатизации» обязан пройти через очистку в сети VisaNet с последующим межбанковским фиатным расчетом. В настоящее время абсолютное большинство объемов транзакций крипто-карт проходит через фиатный клиринг (первый способ на следующей диаграмме), где 24/5 клиринг остается опцией по умолчанию, поскольку не требует дополнительной интеграции со стороны мерчантов. Конвертация «крипта-фиат» завершается до передачи в платежную сеть, поэтому, когда транзакция поступает в нее, она ничем не отличается от любой другой карточной операции. С точки зрения торгового терминала на этапе клиринга изменений нет — все остается фиатом. Преимущество здесь кроется на стороне пополнения счета пользователя: возможность тратить crypto и пополнять счета без reliance на SWIFT.
▲ Источник: Artermis
Даже запуск пилотной программы Visa по расчетам в USDC с поддержкой режима 24/7 не является угрозой для компании, а напротив, отвечает ее стратегическим интересам. Интеграция стейблкоинов не меняет базовую бизнес-логику Visa. Все транзакции по картам со стейблкоинами всё равно проходят через VisaNet с уплатой комиссий. Ядро модели монетизации Visa строится на трех источниках дохода: комиссия за интерчейндж (с выпускающих банков), плата за аквайринг (от мерчант-банков) и сетевые клиринговые сборы через VisaNet. Следовательно, выпуск собственного стейблкоина Visa не нуждается. Ее стратегия очевидна: подключать все новых эмитентов карт (таких как Bridge, Rain, Reap), поддерживать новые валюты (USDC, EURC, USDG, PYUSD) и интегрировать больше блокчейн-сетей (Ethereum, Solana, Stellar, Avalanche). Одна цель — направить максимальный трафик транзакций через собственную инфраструктуру. Ров Visa заключается в контроле над входными каналами на стороне мерчантов. Независимо от того, как происходят ончейн-транзакции, процесс расчета «последней мили» всегда завязан на VisaNet — своеобразной «единственной дороге», что гарантирует Visa право сбора платы за проезд. По состоянию на 30 ноября месячный объем транзакций пилотной программы расчетных операций Visa в стейблкоинах достиг знаковой отметки в 3,5 млрд долларов США в годовом исчислении, продемонстрировав рост около 460% в годовом сопоставлении.
Традиционный процесс: оплата картой → авторизация VisaNet → клиринг VisaNet → межбанковский расчет (T+1~T+3, через банковскую систему)
Процесс расчета стейблкоином: оплата картой → авторизация VisaNet → клиринг VisaNet → расчет в USDC (в реальном времени, ончейн)
↑
Изменяется только этот шаг!
Но если Visa не участвует:
Пользователь → кошелек стейблкоина → мерчант принимает USDC напрямую → Visa исключается ✗
Для Circle данное партнерство укрепляет ее статус институционально поддержанного ведущего легального стейблкоина и открывает важные каналы от крипто-аунтичных пользователей до традиционных финансовых учреждений. Однако, учитывая высокую ликвидность расчетных средств и короткий срок их удержания, вклад в процентный доход Circle в краткосрочной перспективе будет минимальным. По оценкам блогера Didier, образуемые таким образом «рабочие остатки» составляют лишь около 0,09% от текущего общего объема выпуска USDC.
Таким образом, краткосрочная ценность партнерства заключается в «укладке труб», тогда как его долгосрочный потенциал зависит от того, смогут ли объемы потока средств через эту инфраструктуру значительно вырасти в будущем, принося Circle доходы от существенных депозитных остатков. Проще говоря, Circle активно «налаживает связи», расширяя географию использования USDC. На стороне торговли активами мы наблюдаем подключение USDC к таким платформам, как Kraken, Fireblocks и Hyperliquid, ориентированным на розничных, институциональных и ончейн-пользователей. Одновременно компания ускоряет партнерство с банковской инфраструктурой и розничными сервисами цифрового доллара. Эти меры в совокупности усиливают сетевой эффект и широту сценариев использования Circle, создавая прочный фундамент для перехода к новой модели доходов.
▲ Источник: Circle Q3 Earnings
3. Стратегический переход 2026 года: от «эмиссии» к «экосистеме»
▲ Источник: Circle’s 2025 Year in Review
Ранее, при анализе финансовой отчетности, мы отмечали, что первоочередной задачей для Circle является расширение прочих доходов, кратко упомянув CCTP. Судя по стратегическому плану Circle на 2026 год, ясны пути преодоления текущих ограничений.
На мой взгляд, двумя категориями прочих доходов, обладающими наибольшим потенциалом для относительного краткосрочного повышения, являются:
- Комиссии за транзакции: включают комиссии за эмиссию/выкуп, крупные переводы и прочее. Чтобы оценить потенциал этих доходов, нужно смотреть на макро-даннные: в этом году общий объем транзакций в сети стейблкоина USDC достиг потрясающих 4,6 трлн долларов США. Благодаря сервису Circle Mint для предоставления крупных операций по эмиссии и выкупу USDC биржами и институтами с комиссией 0,1%-0,3% от суммы, доход от этого направления в Q3 2025 составил 3,2 млн долларов США. В свою очередь, собственная технология кросс-чейн передачи и услуг CCTP, поддерживающая бесшовный перевод USDC по 23 публичным блокчейнам с тарифом 0,05% от суммы перевода, принесла в Q3 2025 еще 2,8 млн долларов США.
- Услуги по токенизации реальных активов (RWA): через приобретение Hashnote Circle выпустила фонд токенизированных казначейских облигаций USYC с годовой управленческой комиссией 0,25%. Под управлением фонда уже находится 1,54 млрд долларов США. Когда Circle приобрела Hashnote в январе прошлого года, более 97% токенизированных облигаций USYC были приобретены и держались протоколом Usual Protocol в качестве резервного актива для своего стейблкоина USD0. Однако после приобретения Circle активно привлекает больше бирж и каналов дистрибуции, чтобы усилить роль USYC как легального доходного актива. Одним из самых заметных недавних событий стало подключение биржи Deribit к USYC. Ведущая криптобиржа деривативов теперь поддерживает USYC в качестве полной маржи-обеспечения для торговли фьючерсами и опционами. Эта интеграция дает множественные преимущества:
- Обеспечение торговых позиций одновременно генерирует доход;
- Ниже возможности потерь (opportunity cost) по сравнению с использованием бесполезных стейблкоинов;
- Рост стоимости обеспечения может снизить общие затраты на торговлю;
- Сохранение ликвидности с возможностью мгновенного вывода при необходимости.
Для активных трейдеров это означает, что даже их «незанятые» торговые средства, выступающие в роли залога, продолжают генерировать доход — чего невозможно достичь в традиционной модели маржинальной торговли.
Если взглянуть дальше в будущее, то два направления, обещающие наибольшее долгосрочное увеличение прочих доходов Circle, выглядят следующим образом:
Во-первых, создание собственной публичной блокчейн-сети Circle — ARC: тестовая сеть уже запущена, в ней участвует более 100 глобальных компаний, включая известные крупные институты. Руководство планирует официальный запуск главной сети в 2026 году. Все участники экосистемы разработчиков смогут беспрепятственно интегрироваться с этой инфраструктурой, которая также получит глубокую интеграцию с существующими платформами Circle. Кроме того, руководство активно изучает возможность выпуска нативного токена ARC.
▲ Источник: Circle Q3 Earnings
Его ключевое значение:
- Вертикальная интеграция: средство обмена (USDC) + каналы дистрибуции (Coinbase, Visa) + расчетный слой (блокчейн ARC)
- Реулавливание ценности: раньше USDC работал поверх Ethereum и Solana, при этом Gas, MEV и экосистемная стоимость оседали у других публичных сетей; ARC позволит Circle вернуть эту ценность внутрь своей инфраструктуры
▲ Источник: Circle
Во-вторых, CPN (Circle Payments Network): B2B-платежная сеть для институционального использования, предоставляющая крупным предприятиям и финансовым организациям услуги трансграничных платежей и расчетов на базе USDC.
Если ARC — это базовая операционная система, то CPN выступает верхнеуровневым приложением. Уже выпущены три основных продукта: CPN Console, CPN Marketplace и CPN Payouts.
Чему призван революционизировать CPN?
- Традиционная цепочка трансграничных платежей: SWIFT + банки-корреспонденты + локальные системы клиринга (например, американская ACH)
- При использовании стейблкоинов для клиринга и расчетов все промежуточные звенья устраняются — CPN ведет книги участников непосредственно внутри сети;
- В сравнении, Airwallex, обойдя SWIFT и банки-корреспонденты (за счет предрезервирования фондов в разных странах), все еще зависит от местных клиринговых систем и требует открытия банковских счетов;
- Финальная амбиция CPN: вообще не требовать банковских счетов.
Несмотря на то что CPN уже накопил примерно 500 потенциальных клиентов, руководство четко заявляет: на данном этапе цель не монетизация, а качество пользователей и постоянное расширение масштабов сети. В будущем, после формирования сетевого эффекта, появится достаточное пространство для взимания комиссий значительно ниже традиционных моделей — это именно то, что составляет основу второго графика роста Circle.
Вывод: защитные рвы и долгосрочная стоимость Circle
Circle демонстрирует явное конкурентное преимущество на рынке стейблкоинов: ее фундаментальная ценность исходит не только из самого USDC, но и из построенной платежно-расчетной экосистемы. Ожидается, что в будущем рынок стейблкоинов будет характеризоваться паттерном «победитель забирает всё», и Circle уже заручилась лидерством благодаря трем ключевым защитным рвам:
- Сетевой эффект: USDC обладает самой широкой охватом и лучшей интероперабельностью, формируя мощный экологический цикл. Пользователи или торговцы, отказавшиеся от интеграции USDC, рискуют понести значительные потери в виде возможностей (opportunity cost).
- Сеть ликвидности: USDC располагает наиболее совершенной и масштабной интегрированной сетью ликвидности, обеспечивающей надежную поддержку сделок и расчетов.
- Регуляторная инфраструктура: Circle получила 55 регуляторных лицензий, являясь самым compliant стейблкоином на сегодня, что создало крепкую защиту compliance. Такие акты, как Genius Act, и четкие рамки регулирования в США обеспечивают Circle колоссальную комплаенс-определенность, недоступную многим другим криптокомпаниям.
▲ Notebook LLM Generated
По мере того как общий объем эмиссии стейблкоинов, по прогнозам, достигнет 2 трлн долларов США к 2030 году, Circle вправе рассчитывать на сохранение доминирующего положения в цифровой долларовой экосистеме, опираясь на свои ключевые защитные рвы и операционную эффективность. Несмотря на вызовы низкого процентного окружения, узкой модели доходов и высоких затрат на дистрибуцию, Circle трансформирует бизнес-модель от чистой разницы процентных ставок к сети и инфраструктуре вокруг USDC. Её путь высочайшей комплаенс-совместимости в краткосрочной перспективе может увеличить операционные расходы, но в долгосрочной перспективе консолидирует регуляторные преимущества, позволяя захватывать стоимость на глобальных рынках традиционного финансирования и институционального сегмента.
Эта логика схожа с ландшафтом мобильных платежей в Китае: WeChat Pay и Alipay захватили подавляющее большинство повседневных сценариев оплаты. Торговцу, отказавшемуся подключить эти две системы, грозит потеря огромного клиентского массива, что сильно ударит по доходам. Это также объясняет, почему новым платежным инструментам, таким как Douyin Pay, крайне сложно быстро масштабироваться: даже при наличии мощного функционала без пользовательской базы и сети поддержки мерчантов трудно достичь критической массы и запустить цикл экосистемы.
Аналогичным образом USDC уже создал похожее «преимущество первопроходца» в цифровой экосистеме долларовых платежей и расчетов. Его сетевой эффект и интероперабельность делают положение действующих игроков неуязвимым для новых конкурентов. Для мерчантов и институционалов интеграция USDC — это не просто удобство, а необходимое условие выхода на рынок.
Что касается иных преимуществ, сама бизнес-модель Circle характеризуется исключительно высокой маржинальностью и потенциалом масштабирования доходов.
Доход от процентов по резервам стейблкоина быстро масштабируется параллельно с ростом объема эмиссии, тогда как скорость роста операционных расходов значительно ниже, что обеспечивает сверхвысокую маржинальную прибыль.
Более того, умение Circle неоднократно преодолевать кризисы укрепляет доверие к команде. Во время кризиса расцепления USDC, спровоцированного крахом SVB в 2023 году, компания доказала свою сильную способность управления кризисами и исполнения решений. Когда в 2023 году закрылся Silicon Valley Bank (SVB), часть резервов USDC находилась в нем, и на рынке возник страх за безопасность 1:1-й долларовой поддержки USDC. В результате произошла кратковременная декупляция USDC (падение ниже $1). Ключевые действия Circle в тот момент включали:
- Быстрое раскрытие фактов: четкое сообщение о суммах, подверженных риску в SVB, вместо расплывчатых формулировок;
- Непрерывное обновление информации: постоянное информирование рынка о ходе ситуации вместо информационной изоляции;
- Четкие гарантии результата: подчеркивание того, что даже в случае убытков Circle возьмет на себя ответственность за 1:1 выплату USDC.
Благодаря решительным и прозрачным коммуникациям команде удалось успешно стабилизировать рыночные настроения. Компания также активно привлекает руководителей с богатым опытом: новейшим президентом Circle в 2025 году стал ранее возглавлявший CFTC, Хит Таберт (Heath Tarbert), который до присоединения к Circle занимал пост заместителя министра финансов США и другие высокие государственные должности.
С краткосрочной точки зрения Circle по-прежнему сталкивается с определенным структурным и рыночным давлением. Прежде всего, постепенный переход мировой монетарной политики в цикл снижения процентных ставок приведет к прямому сужению источника доходов Circle, основанного на процентах по резервам, значительно усиливая чувствительность к макроэкономическим колебаниям ставок в краткосрочном периоде. Параллельно текущая модель доходов остается относительно одномерной, высоко зависящей от масштаба USDC и уровня ставок, с недостаточным буфером в виде диверсифицированных не-процентных доходов. Во-вторых, для поддержания объема обращения USDC и сетевого эффекта Circle обязана выплачивать значительные комиссии каналам дистрибуции, таким как биржи и платежные платформы, что в периоды замедления роста может дополнительно съедать маржу.
На рынке акций цена持续 снизилась и торгуется ниже 50-дневной скользящей средней, закрепившись вокруг $80 за акцию, что отражает осторожность краткосрочных инвесторов и техническое давление. Основной причиной служит разблокировка акций после 2 декабря 2025 года, ровно через 180 дней с даты IPO. Объем разблокировки чрезвычайно велик и сравним с шоком полной ликвидности: до разблокировки в свободном обращении находилось лишь около 17,2% акций. После него теоретически все акции становятся доступными для торговли, мгновенно увеличив свободный флоат почти на 400%. Давление на продажу после разблокировки исходит в основном от ранних инвесторов и менеджмента, чья средняя цена входа большинства акций ниже $10. Инсайдеры могут продолжать дивестировать через планы торговле по правилам 10b5-1. Например, директор Патрик Шон Невилл (Patrick Sean Neville) 12 декабря 2025 года продал 35 000 акций по цене $90 за штуку.
Помимо этого, главный краткосрочный риск для Circle заключается в том, что многие инвесторы выберут шорт-позиции по бумагам компании в период снижения ставок, используя Circle как инструмент хеджирования процентного риска. Тем не менее, потенциальные точки роста остаются в многогранной экосистеме: Circle не просто эмитент USDC, она формирует комплексную финтех-экосистему, включающую платежи, торговлю и Web3-сервисы, что способствует расширению источников доходов и удержанию пользователей.
В целом долгосрочная стоимость Circle очевидна, однако в краткосрочной перспективе следует ожидать волатильности, которую могут усилить технические факторы и макроэкономическая неопределенность. В совокупности, текущая цена акций Circle демонстрирует определенную недооценку относительно внутренней стоимости. По данным дцф-моделей Уолл-стрит, внутренняя стоимость компании оценивается в диапазоне $142 за акцию, что превышает текущую рыночную цену, указывая на определенный запас прочности на уровне фундаментальных показателей. Примечательно, что благодаря стабильным денежным потокам, четкому регуляторному статусу и контролируемым рискам, средний взвешенный стоимость капитала (WACC) Circle составляет всего 4,02%. Данная величина ближе к низко-рисковым проектам с высоко предсказуемыми cash flow в коммунальном секторе, нежели к типичным технологическим или криптопредприятиям с высокой волатильностью, что отражает отношение капитального рынка к ключевым денежным потокам Circle как к стабильным и защитным активам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures
















