Hotcoin Research|Завершился ли этот бычий рынок? Глубокий анализ четырёхлетнего цикла биткоина: «перемены» и «неизменность»
I. Введение: «изменения и постоянство» циклических закономерностей
Биткоин предлагает примерно раз в четыре года сокращение прироста предложения наполовину, этот механизм сформировал волнообразную природу крипторынка. Однако после завершения четвертого халвинга в апреле 2024 года динамика цены биткоина и всего крипторынка продемонстрировала новые черты, отличные от прежних. Согласно историческому опыту, халвинг часто знаменует собой дно медвежьего рынка, после чего в течение примерно года биткоин входит в новую бычью фазу с достижением вершины. Тем не менее, цикл 2024–2025 годов вызвал замешательство у многих инвесторов — хотя цена биткоина действительно достигла исторического максимума, на рынке не было той всеобщей эйфории, что раньше; вместо этого наблюдался относительно медленный и умеренный рост с низкой волатильностью, из-за чего многие усомнились в том, что четырехлетний цикл потерял свою силу.
Каковы же ключевые отличительные особенности текущего цикла и какие части теории четырехлетнего цикла остаются действенными? Какие факторы привели к изменению ритма этой волны? На фоне меняющейся макроэкономической обстановки, притока институционального капитала и ослабления эмоций розничных инвесторов куда пойдет дальнейшая динамика биткоина? В данной статье проводится анализ рыночного поведения биткоина в текущем халвинг-цикле, исследуются изменения и причины трансформации его циклической закономерности, а также прогнозируются ценовые тенденции конца 2025 года и 2026 года, чтобы предоставить инвесторам всесторонний и содержательный анализ.
II. Динамика и особенности текущего халвинг-цикла биткоина
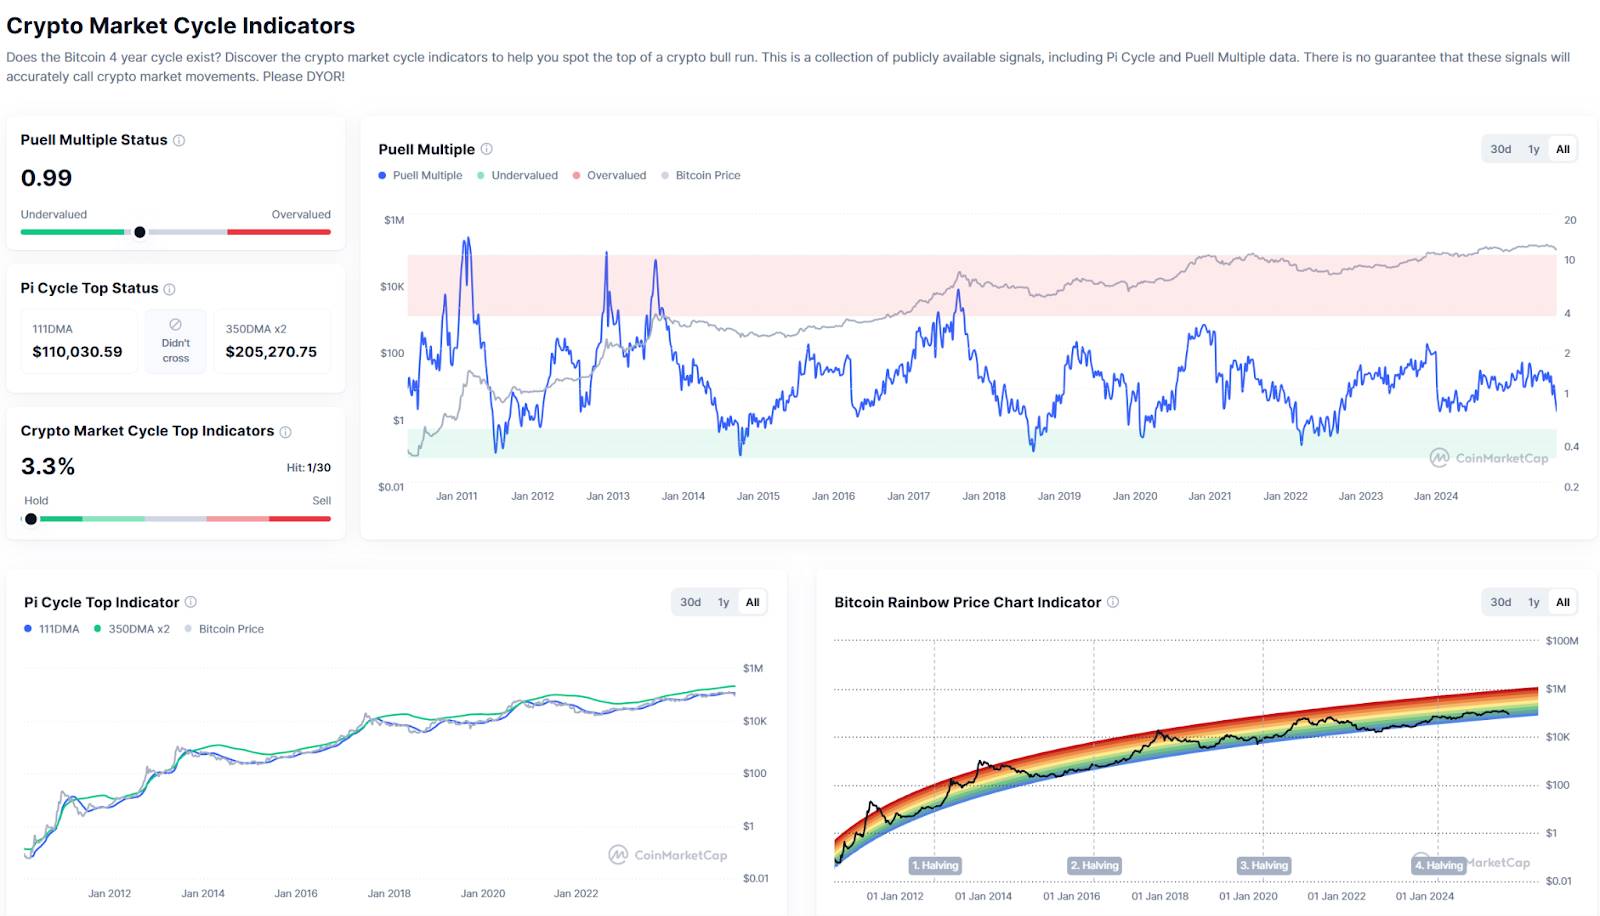
Источник: https://coinmarketcap.com/charts/crypto-market-cycle-indicators/
19 апреля 2024 года биткоин завершил четвертое снижение вознаграждения за блок, уменьшив его с 6.25 BTC до 3.125 BTC. Согласно предыдущим ритмам цикла, халвинг часто происходит в конце медвежьего рынка, после чего в течение 12–18 месяцев наступает бычий рынок. Однако события 2024–2025 годов как повторили некоторые цикличные паттерны, так и продемонстрировали явные «иные» особенности.
-
Обзор динамики цен: резкий скачок к новым максимумам, но медленный темп роста. В день халвинга цена биткоина закрылась примерно на уровне $64 000. В последующие месяцы активность оставалась нестабильной, однако тренд продолжил восходящую динамику: в середине ноября 2024 года биткоин пробил отметку в $90 000; на фоне итогов президентских выборов в США и частого поступления позитивных новостей 5 декабря 2024 года биткоин преодолел рубеж в $100 000, установив тогдашний рекорд. С наступлением 2025 года цена продолжила расти: 6 октября 2025 года достигнув исторического пика около $126 270. Этот максимум был зафиксирован примерно через 18 месяцев после халвинга, что внешне схоже с прошлыми циклами. Однако текущий рост оказался более медленным и сдержанным, лишенный того всепоглощающего фанатизма, который сопровождал экспоненциальные рывки на поздних этапах предыдущих циклов. Если считать от минимума медвежьего рынка 2022 года (~$15 000), то прирост до максимальной точки составляет примерно 7–8 раз, тогда как от момента халвинга 2024 года (~$64 000) рост составил менее чем вдвое. Для сравнения: в бычьем цикле 2017 года биткоин вырос почти в 20 раз от дна медвежьего периода, а в 2021 году — примерно в 3,5 раза. Очевидно, крутизна и амплитуда восходящего движения в этом цикле значительно сузились, проявив характерные признаки «медленного быка».
-
Рыночные настроения и волатильность: отсутствие фанатизма, замедление колебаний. Несмотря на обновление исторических максимумов, рынок вновь не увидел той толпы, которая активно скупала активы, как это бывало ранее. Пики бычьих рынков конца 2017 и 2021 годов сопровождались повсеместными обсуждениями криптовалют и бумом альткоинов. Сейчас, даже преодолев отметку в $100K, общественные настроения остались относительно спокойными, не вызвав аналогичных ажиотажных покупок 2017 года или массовых дискуссий вокруг NFT и Dogecoin 2021 года. Ончейн-данные показывают, что в ходе нынешнего бычьего рынка капитал сконцентрировался преимущественно на биткоине и крупных монетах, доля которых временно подошла к 60%, в то время как спекулятивные альткоины демонстрируют слабость при восстановлении. Волатильность рынка также значительно снизилась: годовой показатель постепенно опускался с ранних пиков свыше 140%. При корректировке во второй половине 2025 года краткосрочная волатильность биткоина хоть и усиливалась, но в целом отсутствовали резкие качели из прошлого; весь восходящий этап выглядел сдержанным и постепенным.
-
Многотомное постепенное движение вверх, отсутствие «финального безумия». Примечательно, что топ当前 текущего бычьего рынка в 2024–2025 годах не формировались единовременным созданием пузыря, а достигались поэтапно. С конца 2024 года до первой половины 2025 года биткоин многократно упирался в зону около $100K и консолидировался, прежде чем снова обновить максимум: в январе новости об огромном приобретении биткоина компанией MicroStrategy вывели цену до $107K; после максимума августа на фоне результатов данных по инфляции (PPI), оказавшихся ниже ожиданий, биткоин быстро упал с $124K обратно ниже $118K. Только в начале октября последний рывок рынка поднял цену до $126K, однако и здесь не удалось повторить «последнее безумие» прошлых циклов: сразу после появления пика началось непрерывное давление продавцов, и в течение шести недель цена рухнула еще почти на 30%, достигнув в середине ноября семимесячного минимума около $89 000. Можно сказать, что цены в текущем бычьем рынке регулярно обновляли максимумы, но без взрывного ускорения; весь восходящий этап прошел спокойно, тогда как коррекция в конце пришла стремительно и сильно.
-
Частичное совпадение с ритмом четырехлетнего цикла: временное окно от локального минимума до максимума. Несмотря на множество «ненормальных» особенностей текущей активности, если смотреть лишь на хронологию и траекторию, она всё ещё условно соответствует классическому контуру «четырехлетнего цикла». В конце 2022 года биткоин нашел дно около ~$16 000, что приходится ровно на год после предыдущего пика ($69 000 в ноябре 2021 года); халвинг в апреле 2024 года примерно ознаменовал конец медвежьего рынка; максимум текущего цикла был достигнут примерно через 18 месяцев после него (в октябре 2025 года), что созвучно промежуткам между халвингом и вершинами прошлых бычьих циклов 2013, 2017 и 2021 годов. Поэтому в рамках общей модели «халвинг -> бычий рынок -> пик -> медвежий рынок» данный цикл пока не полностью вышел из колеи. Как отмечают аналитики: «С халвинга в апреле 2024 года до нового максимума в $125K в октябре 2025 года прошло почти 18 месяцев. Если рассматривать только эту траекторию, кажется, что модель цикла соблюдается: халвинг обозначает дно, примерно через год достигается вершина, после чего начинается период коррекции».
Подводя итог, динамика рынка после текущего халвинга действительно подтвердила достижение новых максимумов, а общие временные рамки цикла совпадают с ожидаемыми, однако качество торгов и впечатления участников рынка явно отличаются от прошлых лет. Именно поэтому всё больше инвесторов начинают сомневаться в сохранении силы традиционного четырехлетнего цикла биткоина. Какие же элементы классической циклической теории продолжают работать, а какие подвергаются трансформации?
III. Действует ли теория четырехлетнего цикла по-прежнему?
Несмотря на кажущийся хаос на поверхности, углубленный анализ показывает, что базовая логика «четырехлетнего цикла» биткоина не исчезла полностью. Изменения спроса и предложения, вызванные халвингом, продолжают в долгосрочной перспективе поддерживать рост цен, а циклическое настроение инвесторов, движимых алчностью и страхом, по-прежнему повторяется, просто нынешняя фаза протекает более сдержанно.
-
Долгосрочный эффект сужения предложения сохраняется. Снижение вознаграждения за блок каждые четыре года означает постоянное сокращение объема новой эмиссии — именно это лежит в основе фундаментальных драйверов всех прошлых бычьих рынков. Хотя общая эмиссия биткоина уже приблизилась к верхнему лимиту (94%), каждый халвинг снижает объемы дополнительного выпуска, но ожидания «дефицитности» сохраняются. В предыдущих циклах после халвинга четко утверждалась долгосрочная вера в рост, и удержание монет в холодных кошельках стало стратегией многих инвесторов. В этом цикле ситуация аналогична: халвинг в апреле 2024 года снизил ежедневную эмиссию с 900 до 450 монет, и, несмотря на высокую волатильность, большинство долгосрочных держателей продолжили хранить активы, не распродавая их на фоне относительно умеренного роста. Таким образом, эффект сжатия предложения продолжает воздействовать на рынок, хотя способность спроса и предложения стимулировать цены снизилась по сравнению с предыдущими периодами.
-
Цикличные ончейн-индикаторы по-прежнему следуют графику. Поведение инвесторов биткоина по-прежнему отражает типичный цикл «накопление–фиксация прибыли», многие ончейн-метрики сохраняют циклическую динамику. Например, MVRV (отношение капитализации к реализованной стоимости) часто падает ниже 1 в末期 медвежьего рынка и достигает перегретых уровней во время бычьих пиков. В 2024 году MVRV достиг ~2.8, а во время коррекции начала 2025 года опустился ниже 2. Значение SOPR=1 считается водоразделом: ниже 1 означает, что большинство продает в убыток, выше 1 говорит о фиксации прибыли в большинстве сделок. В период 2024–2025 годов индикатор большую часть времени находился выше 1, что соответствует историческим бычьим циклам. Индикатор RHODL, измеряющий соотношение средств коротких и длинных держателей, также достиг высот своего цикла в 2025 году, указывая на позднюю стадию структуры рынка и возможные вершины. В целом, такие стандартные ончейн-метрики, как MVRV, SOPR и RHODL, по-прежнему функционируют по своим внутренним циклам; хотя их абсолютные значения изменились, эмоциональная петля «жадность-страх» инвесторов все равно оставляет аналогичный след на графике.
-
Исторические данные: снижение доходности, но сохранение тренда. С макроскопической точки зрения снижение прибыльности каждого пикового цикла неизбежно по мере расширения масштабов рынка и вовсе не означает исчезновение цикла. Историческая отдача на пике действительно снижается: 2013 год показал рост около 20 раз относительно предыдущего пика, 2017 — тоже около 20 раз относительно конца 2013, а 2021 прибавил лишь ~3,5 раза к максимуму 2017 года. В этом цикле от пика 2021 года ($69 000) до пика 2025 года ($125 000) рост составил около 80% (0,8 раза). Маржинальное сужение доходности нормально: чем крупнее рынок, тем слабее влияние дополнительных притоков капитала, поэтому снижение роста цен не доказывает несостоятельность цикла, а является естественным результатом созревания рынка.
Краткий итог: Фундаментальные драйверы традиционного четырехлетнего цикла (сужение предложения, паттерны поведения инвесторов) продолжают работать и в текущем этапе, халвинг по-прежнему задает точки перелома баланса спроса и предложения, а рынок по-прежнему следует ритму «страх–жадность». Однако одновременно ряд новых факторов вмешивается и переписывает «поверхностную форму» проявления цикла, делая его внешнюю динамику менее предсказуемой.
IV. Истина дисбаланса цикла: взрывной рост переменных и фрагментация нарративов
Если внутренняя логика халвинг-цикла по-прежнему работает, почему эта волна настолько сложна для расшифровки? Корень проблемы кроется в том, что единый ритм, раньше доминировавший на рынке (драйвимый халвингом), сейчас нарушается множеством разных сил. Несколько факторов взаимодействуют, сплетаясь в сложную новую структуру.
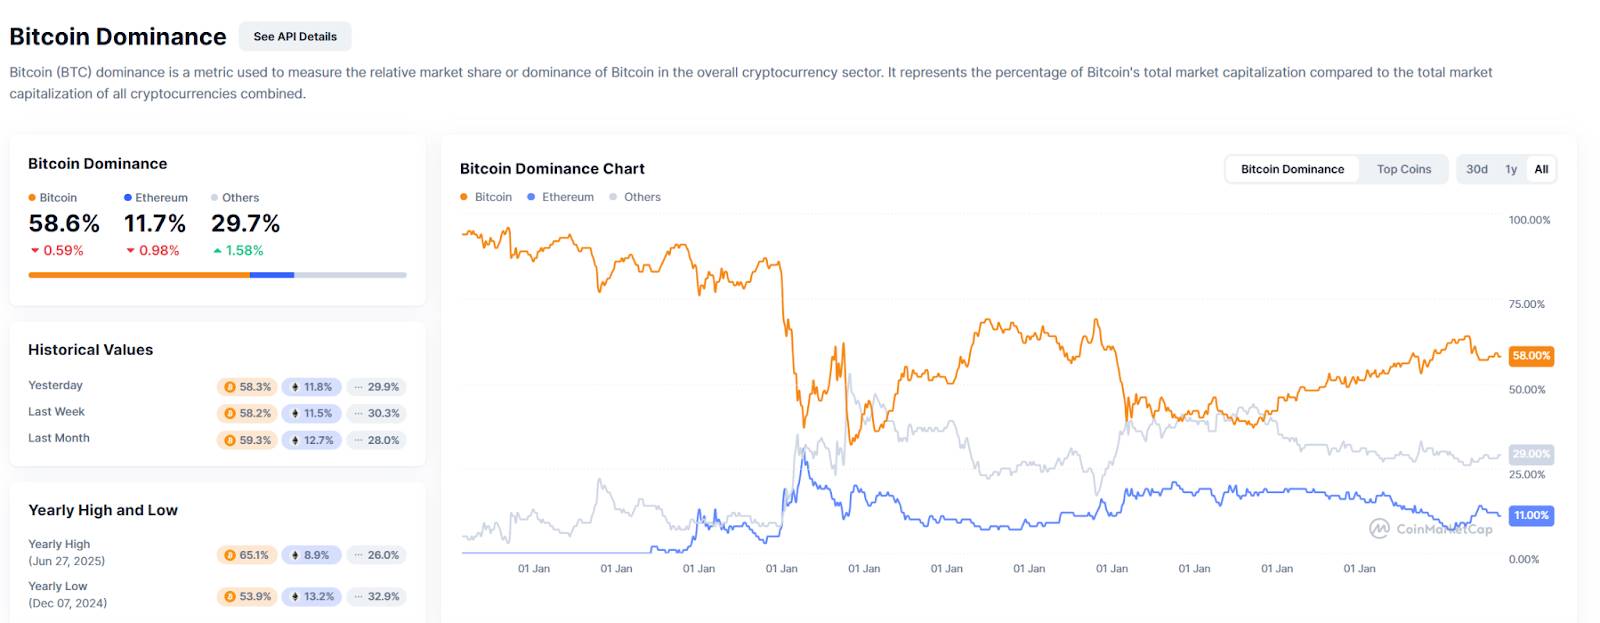
Источник: https://coinmarketcap.com/charts/bitcoin-dominance/
1. Структурный удар со стороны ETF и институциональных средств. С 2024 года спотовые ETF на биткоин были одобрены и陸續 запущены в США, привлекая непрерывные потоки институционального капитала, которые изменили правила игры, ранее определяемые розничными инвесторами и плечевым финансированием, доставив масштабный дополнительный капитал на рынок. По состоянию на октябрь 2025 года совокупная стоимость активов, управляемых запущенными в США спотовыми ETF на биткоин, достигла $176 млрд. Вход институциональных денег не только подтолкнул цены вверх, но и повысил стабильность рынка: данные показывают, что средняя цена входа инвесторов в ETF находится примерно на уровне $89 000, что стало эффективным уровнем поддержки. Однако при смене однонаправленных настроений значительная часть позиций ETF превращается в давление продавцов, создавая беспрецедентные быстрые шоки ликвидности. С конца октября 2025 года, на фоне негативных макроновостей, институты массово выводили капитал. С 10 октября спотовые ETF на биткоин в США показали чистый отток около $3,7 млрд, из них $2,3 млрд пришлось на ноябрь. Таким образом, структура рынка в эпоху ETF стала «более устойчивой, но одновременно и более хрупкой»: в условиях медленного бычьего тренда волатильность снижается, однако при пробое ключевого уровня поддержки (такого как средняя цена входа в $89K) падения принимают форму панических распродач с большей силой.
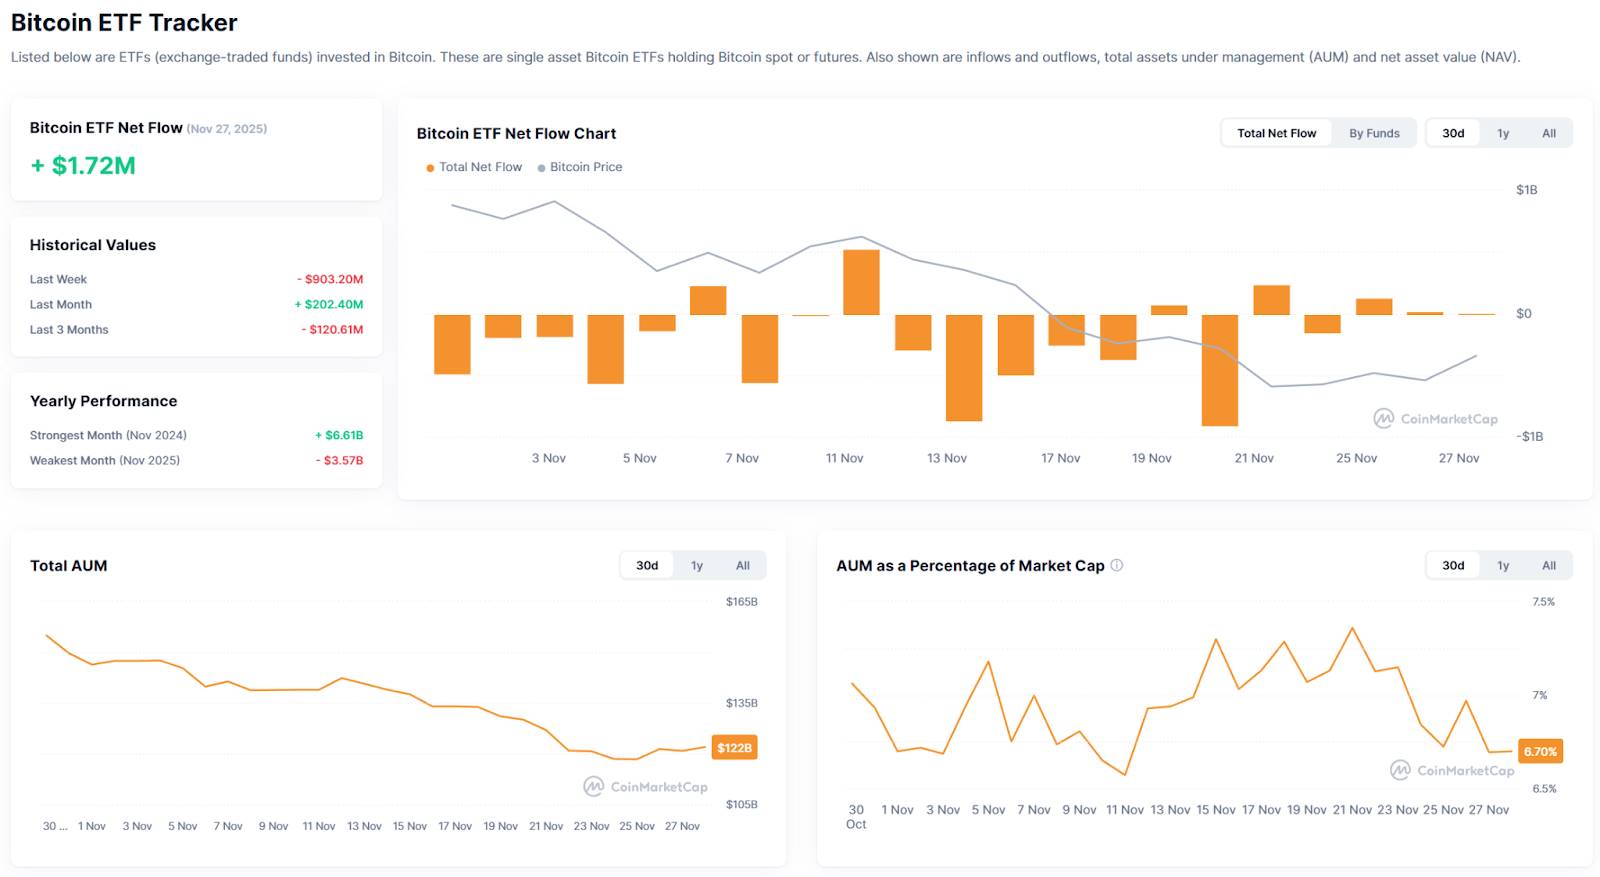
Источник: https://coinmarketcap.com/etf/bitcoin/
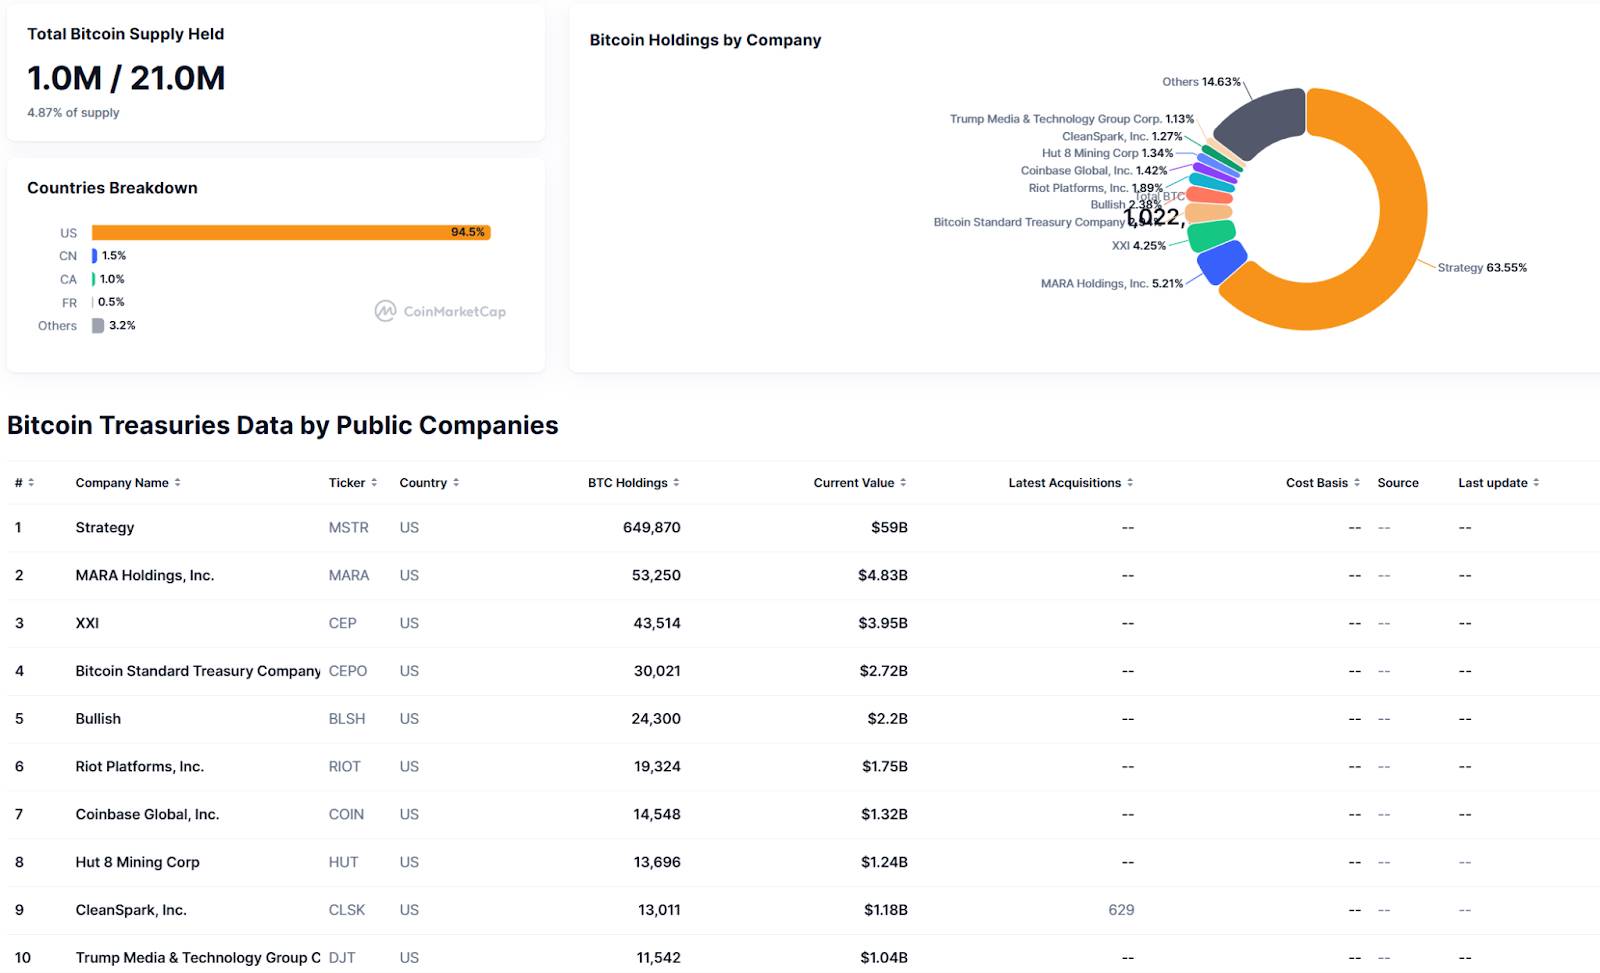
Источник: https://coinmarketcap.com/charts/bitcoin-treasuries/
2. Фрагментация нарративов и ускорение ротации хайпа. В предыдущем бычьем цикле 2020–2021 годов рынок сфокусировался на устойчивых историях вокруг DeFi и NFT, что позволяло капиталу плавно перетекать от биткоина к активам с более высоким риском. Однако текущие хайповые темы демонстрируют разрозненность и кратковременность. Слишком быстрая смена нарративов заставляет капитал переключаться с высокой частотой, мешая ему надолго закрепиться в каком-либо секторе, в результате чего традиционный закон связи «биткоин ведет за собой ротацию альткоинов» разрушен. Если оглянуться на 2023–2025 годы, темы сменяли друг друга, но не хватает сквозного сильного сюжета:
-
Конец 2023 г. – начало 2024 г.: перспективы одобрения Bitcoin ETF разожгли интерес инвесторов, за которыми последовал бум ординалов (инскрипций) на сети Биткоина;
-
Середина 2024 г.: мощное развитие экосистемы Solana и кратковременный всплеск популярности некоторых мем-коинов (Dogecoin и т.д.);
-
Конец 2024 г. – начало 2025 г.: стали активно просачиваться AI-нарративы (темой дня то и дело становились AI Meme, AI Agents и прочее);
-
На протяжении 2025 года: InfoFi, Binance Meme, новые L1-сети, x402 набирали локальную популярность, но каждая тенденция была кратковременной.
Слишком быстрая ротация секторов означает, что капитал с высокой частотой бежит за краткосрочными хайпами, не успевая накапливаться, что приводит к отсутствию всеобъемлющего взлета сектора альткоинов. Многие мелкие и средние монеты достигли своих вершин слишком рано, после чего последовал откат; биткоин же, пусть и без радикального роста, постоянно удерживает лидирующую долю в капитализации. Подобный «фрагментированный рыночный профиль» лишил позднюю фазу бычьего рынка широкой эстафеты фанатизма. Поэтому верхняя точка текущего цикла образовалась благодаря методичному росту самого биткоина, а не сопровождаться рывками всей криптоэкосистемы, из-за чего выглядит относительно «скучно».
3. Самоисполняющийся цикл реализуется досрочно. По мере широчайшего осознания рынка «четырехлетнего халвинг-цикла» поведение самих участников начало менять его ритм. Все знают, что после халвинга следует рост, поэтому игроки заранее занимают позиции, а при достижении определенного уровня начинают продавать опережая остальных. Многие ветераны рынка заранее открыли позиции в этом цикле и зафиксировали прибыль быстрее, чем обычно. Параллельно крупные участники, такие как держатели ETF, маркет-мейкеры и майнеры, корректируют стратегии на основе сигналов цикла: как только цена приближается к «теоретическому пику», они коллективно сокращают риски, увеличивая давление продавцов. Бычий тренд может быть искусственно «подавлен» до наступления настоящего безумия, из-за чего циклический верх приходит раньше и оказывается ниже, чем показывала историческая модель.
4. Макроэкономические и политические переменные: внешние ориентиры с смешанными сигналами. В данном цикле нормативно-правовая среда, политический климат и макроэкономические факторы, такие как политика ФРС и геополитические риски, повлияли на крипто рынок сильнее, чем когда-либо раньше, став ключевыми переменными, искажающими классический паттерн. После избрания Дональда Трампа администрация начала реализовывать ряд политик, выгодных для биткоина и криптоиндустрии, однако их внедрение шло медленнее ожиданий. К концу 2024 года рынок начал делать ставку на новый цикл монетарного смягчения, что принесло криптоактивам широкую поддержку. Однако во второй половине 2025 года макроповорот резко изменился: американские данные по инфляции оставались нестабильными, а экономические перспективы демонстрировали волатильность, что привело к корректировке ожиданий инвесторов относительно будущего снижения ставки ФРС. Особенно остро ситуация обострилась в октябре 2025 года, когда торговые тарифные споры между США и Китаем вызвали обвал на фондовых биржах, заставив рынок задуматься о возможном замедлении цикла снижения ставок. Неопределенность в динамике процентов оказала давление на рискованные активы в целом, а биткоин также скорректировался на фоне усиления защитных настроений.
5. Двустороннее влияние цифровых казначейств (DAT). Начиная с 2024 года наблюдается новый феномен: все больше институтов и публичных компаний включают биткоин и другие криптоактивы в свои балансы, формируя цифровые корпоративные резервы (Digital Asset Treasuries, DAT). Крупнейшие игроки вроде MicroStrategy постоянно наращивают позиции биткоина в качестве корпоративных запасов; более мелкие компании, не имеющие отношения к криптоиндустрии, заявляют о покупке криптовалют для увеличения капитализации. Эти институциональные держатели обеспечивают стабильный спрос в бычьем периоде, выполняя функцию «резервуара», а их агрессивные закупки способствуют подъему рынка. Вместе с тем DAT скрывают определенные риски: большинство этих фирм накопили активы на пиках, и при глубоких падениях их портфеля попадают в минус, что может создать давление со стороны акционеров и вынудить к распродаже. Хотя широкомасштабных распродаж пока не наблюдается, наличие таких держателей добавляет рынку осторожности при определении ценовых минимумов. Rise DAT стало новым элементом данного цикла, укрепив статус биткоина как «цифрового золота», но также означающий, что циклическая волатильность стала теснее связана с традиционными финансовыми рынками.
Таким образом, совокупное воздействие множества переменных — ETF и институционального капитала, фрагментированных нарративов, рефлексивности ожиданий, макроэкономики и DAT — сформировало этот «аномальный» цикл 2024–2025 годов, требуя более широкого и комплексного взгляда. Простое применение прошлых циклических паттернов уже недостаточно для ориентации на текущем рынке; необходимо глубже понимать скрытые драйверы и новые структурные изменения.
V. Перспективы и выводы
По мере приближения к концу 2025 года биткоин, пройдя фазу резкой коррекции, оказался на ключевой развилке: знаменует ли это финал текущей бычьей фазы, старт медвежьего рынка, или период накопления сил перед следующим витком роста? Рыночные мнения разделяются по этому вопросу. Рассматривая декабрь 2025 года и горизонт 2026 года, нам необходимо сбалансировать циклические законы с влиянием новых переменных и учесть различные прогнозы для формирования взвешенных ожиданий.
-
Циклическая перспектива: финиш бычьего рынка виден, медвежий рынок начинает себя проявлять? Аналитики, полагающиеся на циклы, утверждают, что согласно классической четырехлетней модели, исторический пик $126K в октябре 2025 года с высокой вероятностью стал верхней точкой текущего цикла, после чего рынок войдет в затяжной период коррекции до следующего халвинга (ориентировочно в 2028 году), который способен запустить новую крупную бычью волну. Учитывая, что нынешний пик не сопровождался бешеными пузырями, падение может оказаться несколько мягче. Другие эксперты предполагают, что медвежий рынок может принять форму «медленного затяжного снижения» вместо резкого обвала. Это объясняется повышенной устойчивостью рынка благодаря институциональным деньгам: например, опускание до зоны $50K–$60K и последующая долгая консолидация позволят выйти из медвежьей фазы методом «время взамен пространства». Также есть мнение, что традиционная четырехлетняя модель уже утратила актуальность, и рынок перешел в медвежью стадию шесть месяцев назад, находясь сейчас в ее завершающей фазе. В целом, качественная циклическая оценка склоняется к тому, что снижение в Q4 2025 года отмечает точку смены тренда, основной вектор 2026 года останется слабым, но амплитуда и ритм падения могут быть сглажены по сравнению с историческими медвежьими рынками, что дает возможность для длительного формирования дна.
-
Макроперспектива: монетарное смягчение может стать амортизатором, у рисковых активов остается потенциал. С макроэкономической точки зрения внешняя среда для биткоина в 2026 году может оказаться значительно более дружелюбной, чем в 2022–2023 годах. Ведущие мировые центробанки последовательно завершали циклы ужесточения в 2024–2025 гг., ФРС США рассчитывает начать цикл снижения ставок в конце 2025 года; рынок сегодня оценивает вероятность снижения ставки на 25 базисных пунктов в декабре примерно в 85%, прогнозируя многократные снижения в течение 2026 года. Низкие процентные ставки и высокая ликвидность благоприятствуют биткоину как активу, защищающему от инфляции; это означает, что даже при переходе цикла в нисходящую фазу макроэкономическое смягчение способно предотвратить глубокие провалы цен. Если эта гипотеза верна, в 2026 году возможен «весенний всплеск внутри медвежьего рынка»: по мере реализации снижения ставок и стабилизации экономики аппетит к риску возрастет, часть нового капитала вернется в крипто, обеспечив временное восстановление. Вероятный сценарий: биткоин сформирует дно в форме U или L в 2026 году — в первой половине продолжится волатильная консолидация, а во второй, поддерживаемая эффектами от снижения ставок, цена начнет постепенный отскок. На макроуровне стоит остерегаться потенциальных рисков: если глобальная экономика увязнет в тяжелой рецессии, а геополитические потрясения усилятся, положительный эффект от снижения ставок может нивелироваться защитными настроениями, и динамика биткоина станет турбулентной. В целом, оптимизм в отношении смягчения делает 2026 год перспективным, однако путь к развороту рынка может оказаться извилистым и непредсказуемым.
-
Структурная перспектива: институциональная борьба и рациональное ценообразование становятся нормой. Рыночная структура участников кардинально изменилась после 2024–2025 годов, что напрямую повлияет на движение в 2026 году. Увеличение доли институциональных средств означает, что будущая ценовая волатильность будет все больше зависеть от фундаментальных показателей и данных, в то время как влияние краткосрочных настроений снизится. Средняя стоимость позиций в ETF (примерно $89K) станет важным техническим уровнем: если цена продолжит находиться ниже этой линии, это может спровоцировать дополнительный отток капитала из ETF и подавить потенциал отскоков; напротив, при стабилизации рынка и возврате выше этого уровня новые транши инвестиций могут вновь войти в игру. Со стороны цифровых корпоративных резервов (DAT) в 2026 году ожидается дифференциация: некоторые компании-хранилища биткоина могут столкнуться с давлением акций или финансовой нагрузки, вынуждая их сократить Holdings, но вполне вероятно появление новых предприятий, которые пополнят резервы на просадках, создавая взаимный баланс. Майнеры, выступающие постоянными продавцами, также влияют на формирование дна своими производственными затратами (оцениваемыми в диапазоне $40K–$50K): если цена чрезмерно долго окажется ниже себестоимости, майнеры урежают добычу или останавливают оборудование, что сжимает предложение и помогает рынку найти опору. Таким образом, рынок биткоина в 2026 году станет зрелее и рациональнее; это вовсе не означает исчезновения торговых возможностей, просто сценарии быстрого обогащения или катастрофических потерь станут встречаться гораздо реже.
Тем не менее, многие ведущие инвестиционные фирмы сохраняют высочайшую уверенность в долгосрочных перспективах биткоина. ARK Invest подтвердила свой прогноз целевой цены в $1,5 млн к 2030 году, долгосрочный оптимизм которых служит опорой для рыночных убеждений. Однако в краткосрочной и среднесрочной перспективе инвесторов волнует реалистичный путь развития. 2026 год, вероятно, станет испытанием терпения через длительную борьбу сил.
Заключение
Подводя итог, четырехлетний цикл биткоина не прекратил свое существование, но проходит через этап трансформации. Рынок 2024–2025 годов доказывает: шок со стороны предложения после халвинга сохраняется, невидимая рука по-прежнему двигает долгосрочные тренды; однако вход институционального капитала, вмешательство макроэкономики и изменение ожиданий инвесторов вместе сформировали новую, более сложную и труднопрогнозируемую фазу цикла. Вместе с тем мы наблюдаем восхождение рациональных сил, прогресс инфраструктуры и закрепление долгосрочной ценности.
Для участников крипто рынка это означает необходимость модернизировать собственное мышление и стратегии: использовать анализ, основанный на данных, инвестировать в долгосрочную ценность, искать структурные возможности. Еще важнее разумно справляться с цикличностью: сохранять хладнокровие в периоды эйфории бычьего рынка и крепко держать курс в периоды спада медвежьего. Ведь биткоин, пройдя через множество итераций, по-прежнему обновляет максимумы, его фундаментальная ценность и сетевые эффекты растут только вперед. Цикл, возможно, удлиняется, амплитуда сокращается, но вектор долгосрочного роста неизменен. Каждая фаза коррекции представляет собой процесс отбора, где отсеивается шум, а настоящие активы получают основу; каждая инновация генерирует новые точки роста, обеспечивая непрерывную эволюцию отрасли.
О нас
Hotcoin Research, выступая в роли ключевого исследовательского центра биржи Hotcoin, стремится превратить профессиональный анализ в ваш практический инструмент. Мы помогаем вам понимать рыночные тенденции посредством рубрик «Еженедельный обзор» и «Глубокий аналитический отчет». Используя эксклюзивную колонку «Строгий выбор Hotcoin» (двойной отбор на базе ИИ и экспертов), мы выделяем перспективные активы и снижаем риск дорогостоящих ошибок. Каждый неделю наши аналитики выходят на прямые эфиры, где лично общаются с вами, интерпретируют горячие темы и прогнозируют тренды. Мы уверены, что теплое сопровождение и профессиональное руководство помогут большему числу инвесторов успешно пройти через любые циклы и эффективно использовать возможности Web3.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HotcoinAcademy