«Крах» закона Меткоффа: почему криптовалюта переоценена?
Автор: Santiago Roel Santos
Подготовка перевода: AididiaoJP, Foresight News
Дилемма сетевых эффектов криптовалюты
Моя предыдущая идея о том, что «торговые цены криптовалют значительно превышают их фундаментальные показатели», вызвала жаркие дискуссии. Наиболее резкая критика была направлена не против объема использования или комиссий, а проистекала из идеологических разногласий:
-
«Криптовалюта — это не бизнес»
-
«Блокчейн подчиняется закону Метрикафа»
-
«Основная ценность заключается в сетевых эффектах»
Как свидетель эпохи расцвета Facebook, Twitter и Instagram, я прекрасно понимаю, что ранние интернет-продукты также сталкивались с проблемами оценки стоимости. Однако закономерность становится всё очевиднее: по мере расширения круга общения пользователей ценность продукта растет экспоненциально. Удержание пользователей усиливается, вовлеченность углубляется, и flywheel-эффект четко проявляется в пользовательском опыте.
Вот это и есть истинное проявление сетевых эффектов.
Если сторонники утверждают, что «ценность криптовалют следует оценивать через призму сети, а не корпорации», давайте рассмотрим этот тезис глубже.
При более глубоком анализе emerges вопрос, который невозможно игнорировать: закон Метрикафа не только не способен оправдать текущие оценки, но и обнажает свою уязвимость.
«Сетевые эффекты»: ошибка интерпретации
В криптопространстве так называемые «сетевые эффекты» чаще всего оказываются негативными:
-
Рост числа пользователей ухудшает качество работы
-
Комиссии за транзакции взлетают
-
Пропускающая способность сети перегружается
Более глубокие проблемы заключаются в следующем:
-
Открытый исходный код приводит к оттоку разработчиков
-
Ликвидность преследует прибыль
-
Пользователи перемещаются между сетями в поисках стимулов
-
Институциональные инвесторы переключают платформы ради краткосрочной выгоды
Работа успешных сетей никогда не строится на этом. Когда Facebook набирал десятки миллионов пользователей, качество работы интерфейса и сервиса ни разу не ухудшилось.
Но новые блокчейны уже решили проблему пропускной способности
Да, это действительно снизило нагрузку, но не решает фундаментальную проблему сетевых эффектов. Повышение пропускной способности лишь устраняет технические трения, но не создает совокупную ценность.
Фундаментальное противоречие сохраняется:
-
Ликвидность может покинуть сеть
-
Разработчики могут уйти
-
Пользователи могут оставить экосистему
-
Исходный код можно скопировать (форкнуть)
-
Слабая способность к извлечению ценности
Масштабирование повышает доступность, а не неизбежность успеха.
Истина, скрытая в комиссиях
Если бы L1-блокчейны действительно обладали сетевыми эффектами, они должны были бы извлекать основную часть ценности, подобно iOS, Android, Facebook или Visa. Но реальность такова:
-
L1 занимают 90% общей рыночной капитализации
-
Доля комиссий рухнула с 60% до 12%
-
На долю DeFi приходится 73% всех комиссий
-
Однако на их оценочную стоимость приходится менее 10%
Рынок все еще ориентируется на «теорию толстого протокола», однако данные указывают на обратное: L1 переоценены, приложения недооценены, и в конечном итоге ценность начнет концентрироваться на уровне агрегации пользователей.
Сравнение оценки стоимости пользователя
По стандартным метрикам, рыночная капитализация на одного пользователя:
Meta (Facebook)
-
3,1 млрд активных пользователей в месяц
-
Рыночная капитализация 15 трлн долларов США
-
Стоимость одного пользователя: 400–500 долларов
Криптовалюты (без учета биткоина)
-
Рыночная капитализация 1 трлн долларов США
-
400 млн потенциальных пользователей → 2 500 долл./чел.
-
100 млн активных пользователей → 9 000 долл./чел.
-
40 млн ончейн-пользователей → 23 000 долл./чел.
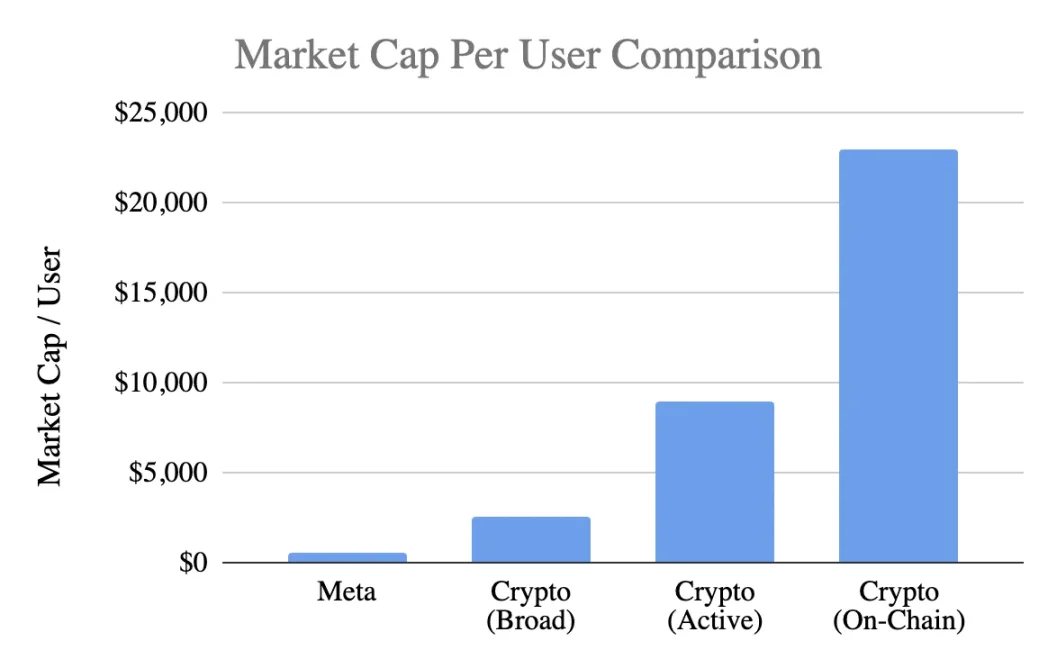
Уровень оценочной стоимости достигает:
-
В наиболее оптимистичном сценарии — премия в 5 раз
-
По строгим критериям — премия в 20 раз
-
При учете реальной ончейн-активности — премия в 50 раз
При этом Meta является одним из самых эффективных монетизационных двигателей в сфере потребительских технологий.
Анализ стадии развития
Аргумент о том, что «ранний Facebook был таким же», вызывает сомнения. Несмотря на отсутствие доходов на ранних этапах, продукт уже сформировал:
-
Ежедневные привычки использования
-
Социальные связи
-
Личную идентичность
-
Чувство принадлежности к сообществу
-
Рост ценности благодаря расширению базы пользователей
В случае с криптовалютой ядром продукта остается спекуляция, что приводит к следующему:
-
Быстрый приток пользователей
-
Более стремительный отток
-
Отсутствие лояльности
-
Формирование привычек отсутствует
-
Качество не улучшается пропорционально росту масштабов
Пока криптовалюта не превратится в «невидимую инфраструктуру» — фоновый сервис, который пользователи даже не замечают, сетевые эффекты не смогут стать самовозрастающими.
Это проблема не уровня зрелости, а самой природы продукта.
Некорректное применение закона Метрикафа
Хотя формулировка закона, описывающая ценность как ≈n², выглядит привлекательно, его базовые допущения содержат искажения:
-
Между пользователями должна происходить глубокая взаимная активность (что на практике редкость)
-
Сеть должна обладать высоким уровнем удержания (чего сейчас нет)
-
Ценность должна концентрароваться в центре (по факту распределена)
-
Существуют высокие барьеры для перехода на конкурентов (фактически они крайне низки)
-
Масштаб формирует защитный ров (этого пока не видно)
Подавляющее большинство криптопроектов не соответствует этим предпосылкам.
Что скрывает ключевой коэффициент k
В модели V=k·n² значение коэффициента k отражает:
-
Эффективность монетизации
-
Уровень доверия
-
Глубину вовлечения
-
Способность удерживать пользователей
-
Стоимость переключения платформы
-
Зрелость экосистемы
Коэффициент k для Facebook и Tencent находится в диапазоне от 10⁻⁹ до 10⁻⁷, оставаясь микроскопическим именно из-за гигантского масштаба их сетей.
Расчет значения k для криптовалютной отрасли (при рыночной капитализации в 1 трлн долларов):
-
400 млн пользователей → k≈10⁻⁶
-
100 млн пользователей → k≈10⁻⁵
-
40 млн пользователей → k≈10⁻⁴
Это означает, что рынок изначально закладывает цену каждого криптопользователя много выше, чем у пользователей Facebook, несмотря на то, что показатели удержания, монетизации и лояльности находятся в худшем положении. Это уже не ранний оптимизм, а преждевременное использование будущих потенциалов.
Реальное положение дел с сетевыми эффектами
Фактическая ситуация в криптовалютах демонстрирует наличие:
-
Двусторонних сетевых эффектов (пользователь ↔ разработчик ↔ ликвидность)
-
Платформенных эффектов (стандарты, инструменты, компонуемость)
Эти эффекты реальны, но хрупки: проекты легко форкаются, рост идет медленно, и они далеки от достижения flywheel-эффекта уровня n², характерного для Facebook, WeChat или Visa.
Трезвый взгляд на перспективы будущего
Визионерская идея о том, что «будущий интернет будет построен на крипто-сетях», безусловно привлекательна, но необходимо четко понимать:
-
Такой сценарий возможен
-
Но прямо сейчас этого еще не произошло, и существующие экономические модели этого не отражают
Текущее распределение ценности выглядит следующим образом:
-
Комиссии направляются на уровень приложений, а не L1
-
Пользователи контролируются биржами и кошельками
-
MEV (максимально извлекаемая стоимость) отбирает избыточную ценность
-
Форки размывают конкурентные преимущества
-
L1 сложно закрепить созданную ценность
Происходит переход в захвате ценности от базового слоя → к прикладному слою → к слою агрегации пользователей. Это выгодно конечным пользователям, но платить за эту тенденцию опережающую премию не стоит.
Признаки зрелых сетевых эффектов
Здоровая сеть характеризуется следующими признаками:
-
Стабильная ликвидность
-
Концентрация экосистемы разработчиков
-
Рост доли комиссий на базовом слое
-
Постоянное удержание институциональных пользователей
-
Рост показателя удержания на протяжении всего экономического цикла
-
Компонуемость служит защитой от форков
На данный момент первые признаки заметны в Ethereum, Solana накапливает потенциал, а большинство публичных блокчейнов все еще находятся далеко от этих показателей.
Заключение: Оценка стоимости на основе логики сетевых эффектов
Если криптопользователи обладают характеристиками:
-
Низкая лояльность
-
Сложнее монетизировать
-
Высокий уровень оттока
Их индивидуальная ценность объективно должна быть ниже, чем у пользователей Facebook, а не превосходить ее в 5–50 раз. Текущие оценки уже закладывают в себя заранее неформированные сетевые эффекты. Рынок ведет себя так, будто мощные эффекты уже существуют, но на деле это не так — по крайней мере, еще не настало время.