


Академия Huobi | Глубокий исследовательский отчёт о стратегии глобальных стейблкоинов: от гегемонии доллара к финансовой операционной системе
Аннотация
Стейблкоины прошли путь эволюции от «нативного крипто-расчетного инструмента» к «инфраструктуре глобальной цифровой долларизации». За последние два года совокупная рыночная капитализация мировых стейблкоинов выросла примерно со 120 млрд до диапазона 290–300 млрд долларов, установив исторический максимум; ончейн-кроссграничные расчеты и трансграничное перемещение капитала стали наиболее мощными кейсами использования в реальном секторе, тогда как спрос на «замену валюты» в развивающихся экономиках формирует долгосрочный структурный позитивный драйвер. Принятие в США закона «GENIUS Act» зафиксировало федеральную нормативную базу для стейблкоинов, создав синергию в виде треугольника «правила – предложение – спрос» на фоне экспансии долларовых стейблкоинов; основные экономики, включая ЕС, Гонконг и Японию, также определили собственные пути регуляторного регулирования и промышленного внедрения. В то же время структурная концентрация «чрезмерной долларизации», ограничения по спредам между резервными активами и операционными стимулами, а также потенциальный «вытесняющий эффект» CBDC (цифровых валют центральных банков) выступают ключевым вектором политического и коммерческого стратегического противостояния на следующем этапе развития.
1. Общие параметры сектора стейблкоинов
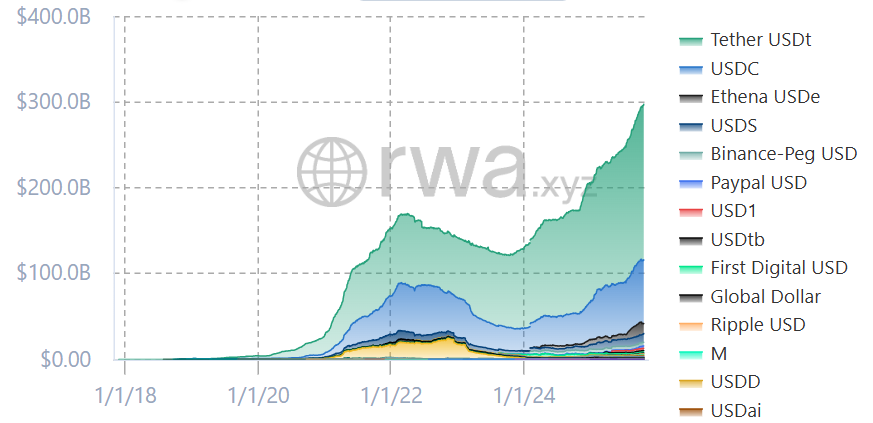
С точки зрения масштабов и структуры стейблкоины переживают тройной излом роста показателей по параметрам «объем — цена — применение». Первый аспект касается «объема»: начиная с третьего квартала 2025 года различные авторитетные источники и отраслевые медиа практически синхронно указывают на диапазон «приближения/первого преодоления отметки в 300 млрд долларов», в то время как отраслевая ассоциация AFME на финансовом рынке в сентябре зафиксировала более осторожные 286 млрд долларов. Эта разница обусловлена преимущественно различиями в статистических окнах и критериях включения, однако направление «возвращения и обновления исторического максимума» бесспорно. Более того, AFME дополнительно отмечает, что доля стейблкоинов, привязанных к доллару США, достигает 99,5%, доводя структурную определенность «однополярной долларизации» до исторического пика. Одновременно финтех-издание FN London (подразделение Financial Times), анализируя структуру эмитентов, демонстрирует долгосрочное дуополистское сжатие рынка USDT и USDC по долям и ликвидности, при этом их совокупная доля в различных срезах/на разных этапах поддерживается в диапазоне 70–80%, что усиливает стабилизацию способности долларových стейблкоинов анкеровать кривую ончейн-капитала и системы котировок. Второе измерение связано с «применением»: кроссграничные расчеты/переводы и B2B перемещение капитала становятся сильнейшим двигателем внедрения в реальном секторе. По данным Morgan Stanley Investment Management, только в Турции объем кроссграничных платежей стейблкоинами в 2024 году превысил 630 млрд долларов, при этом Индия, Нигерия, Индонезия и другие страны входят в число стран с высоким уровнем внедрения. Этот спрос не представляет собой «замкнутый цикл внутри крипто-сообщества», а является системной заменой традиционных транзакционных издержек и неопределенностей в кроссграничном финансе; далее, свежий белый документ Visa продвигает технологическую экстенсию стейблкоинов от «платежей» к «кроссграничному кредитованию/ончейн-кредитной инфраструктуре», подчеркивая, что в комбинации программируемых денег и смарт-контрактов мировое кредитование получит автоматизацию низких издержек и высокой проверяемости на всех этапах жизненного цикла «матчинг — подписание — исполнение — клиринг». Это означает, что маржинальная ценность стейблкоинов перейдет от «снижения стоимости кроссграничных платежей» к «переписыванию функции производства кроссграничного кредита». Третье измерение относится к «цене» (то есть эффективности и финансовым условиям): L2-сети Ethereum (например, Base) и высокопроизводительные публичные блокчейны (например, Solana) сформировали сети клиринга последнего мили с меньшими задержками и издержками, в сочетании с合规ными пулами активов RWA и токенизированных краткосрочных гособлигаций позволяют стейблкоину быть не просто «перемещаемым долларом», но и долларом, который можно заново застейкать и который может попадать в кривую ликвидности, тем самым сокращая радиус оборота капитала и увеличивая эффективность оборота в единицу времени. Вышеупомянутые три фактора роста совместно движут парадигмальный переход от циклического восстановления к структурному проникновению: «укрепление» капитализации, «усиление» долларowego анкера, «углубление» сценариев использования, и благодаря более высокой степени повторного использования капитала стейбкоин повышается с роли «средства матчинга» до «базиса оборотного капитала и генерации кредита». На этой кривой краткосрочные всплески общественного мнения или отдельные события (например, недавняя ошибка отдельных стейблкоинов при внутренних переводах с чрезмерным эмиссионным объемом, которая была быстро откатана) играют скорее роль стресс-теста для «видимости риск-менеджмента и аудита», не меняя главного тренда: исторические максимумы на агрегатном уровне, экстремальная долларизация на структурном уровне и экстенсион от «платежей» к «кредитам» на уровне применения.
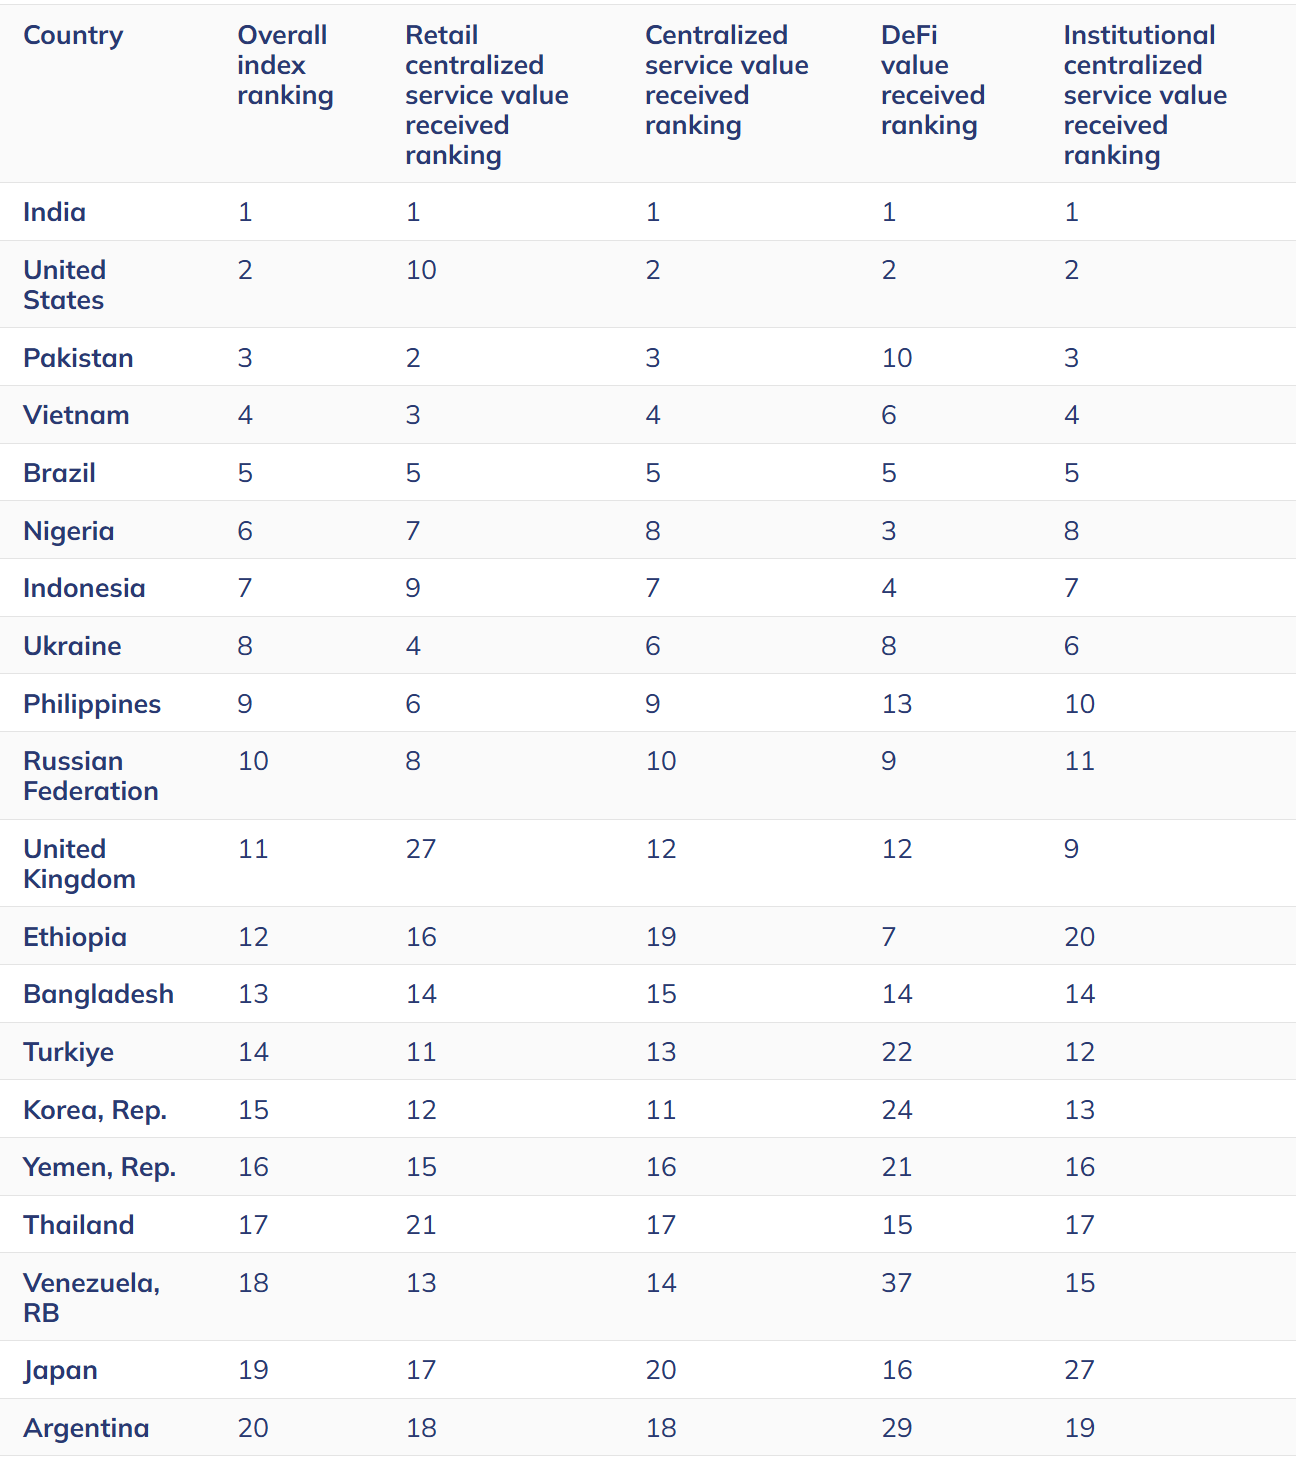 Драйверами роста выступило наложение двойной гиперболы спроса и предложения в формате «реальная острая потребность × регуляторный бонус», что усилило вышеописанный тройной рост. Со стороны спроса во-первых исходит из острой необходимости «валютной замены» в развивающихся экономиках. В условиях макроэкономики с высокой инфляцией и девальвацией стихийное использование ончейн-доллара как «жесткой валюты» и расчета все чаще проявляется явно; совместные исследования Morgan Stanley и Chainalysis показывают, что трансграничные платежи/переводы снизу стали самым быстрым входным пунктом проникновения стейблкоинов, обладающим типичной антициклической характеристикой, а именно «чем больше нестабильность, тем выше объемы». Во-вторых, спрос со стороны гглобальных предприятий обусловлен ограничениями эффективности управления оборотным капиталом: кроссграничная электронная коммерция, внешняя торговля, платформы выхода на глобальный рынок и экономика разработчиков требуют подтверждения поступления средств в режиме T+0/минутном окне и низкой вероятности отказа от оплаты; стейбкоины поэтому становятся «второй орбитой, заменяющей SWIFT/сеть агентских банков», и под техническим бонусом параллельного мультичейна и повсеместного внедрения L2 постоянно снижают издержки «последней мили». Кроссграничные расчеты/переводы, B2B-платежи и оборот кеш-пулов становятся первичным сильным сценарием «внедрения в реальном секторе». Со стороны предложения главным образом проявляются в кривой регуляторных дивидендов: американский закон «GENIUS Act» был подписан и вступил в силу 18 июля 2025 года, впервые закрепив на федеральном уровне единую нижнюю границу регулирования стейблкоинов, жестко требуя 100% ликвидных резервов (доллар США или краткосрочные казначейские облигации США и др.) и ежемесячного раскрытия резервов, четко определяя полномочия выкупа, опекунства, надзора и правоприменения, что равносильно жесткому закреплению в регламенте принципов «безопасность — прозрачность — возможность выкупа»; нормативы Гонконга о стейблкоинах вступают в силу с 1 августа 2025 года, учреждая лицензионную систему и границы деятельности, при этом Управлению по финансовому надзору уже опубликованы сопутствующие страницы и детали для обеспечения сквозного управления качеством резервов, механизмами выкупа и рисками. Европейский MiCA поэтапно входит в силу с конца 2024 года, при этом ESMA последовательно выпустила технические стандарты надзора второго и третьего уровней и руководства по знаниям/компетенциям, что знаменует перевод европейцами стейблкоинов в категорию «уровень финансовой инфраструктуры» для прагматичного регулирования. Результат ясности регуляции состоит из двух пунктов: во-первых, значительно снижается нормативная неопределенность и кроссграничные комплаенс-издержки эмитентов, сетей клиринга и торговых точек принятия, непрерывно снижая трение для «внедрения в реальном секторе»; во-вторых, меняется функция отрасли «риск — доходность — масштаб», превращая внешние эффекты безопасности резервов и информационной прозрачности во внутренние издержки комплаенса, что повышает порог входа в отрасль и ускоряет эффект «сильные становятся сильнее». В сочетании с технологической кривой публичных блокчейнов (повсеместное внедрение L2/цепочки с высоким TPS) и кривой капитала RWA (токенизация краткосрочных займов/фонды денежного рынка в цепочке) стейбкоины завершили экстенсию от «входа для кроссграничных платежей» к «базису кроссграничного кредитования и ончейн-рынка капитала». Visa прямо заявляет в свежем белом документе, что стейблкоины станут базовым слоем глобальной кредитной экосистемы; возможности автоматизации смарт-контрактов на этапах пре-кредитного сопоставления, мониторинга в процессе кредитования, пост-клиринга и урегулирования означают, что генерация, оборот и ценообразование кредита перейдут от формата «ручной работы и документов» к формату «кода и данных»; это также объясняет, почему на фоне достижения исторического максимума объема и экстремальной долларизации структуры бизнес-логика сместилась от «циклического восстановления» к «структурному проникновению». В этом процессе синхронный удар федерального анкера США, лицензионного внедрения Гонконга и внедрения MiCA ЕС образует институциональную синергию между континентами, выводя глобальную экспансию стейблкоинов из уровня «коммерческого явления» в уровень системной инженерии «координации политики и финансовых инфраструктуры», и предоставляет доверенный, аудируемый и комposable базовый кеш и слой клиринга для более сложных модулей торговой финансовики будущего, таких как трансграничное кредитование, секьюритизация дебиторской задолженности, финансирование запасов и форфейтинг.
2. Тренды и анализ долларовой стабильных монет
В глобальной архитектуре стейблкоинов долларовые стейбкоины США представляют собой не просто рыночный продукт, а ключевой рычаг, глубоко встроенный в национальные интересы и геополитические финансовые стратегии. Логика этого процесса раскрывается через три измерения: поддержание доминирования доллара, смягчение бюджетного давления и лидерство в формировании глобальных правил. Во-первых, долларовые стейбкоины стали новым инструментом поддержания международного статуса доллара. Традиционное долларовое доминирование опиралось на статус резервной валюты, систему SWIFT и механизм нефтяного доллара, однако за последнее десятилетие медленный, но верный глобальный тренд на «дедолларизацию» постепенно сокращает доли доллара в расчетах и вес в резервах. В этих условиях экспансия долларовых стейблкоинов предоставляет асимметричный путь, позволяющий обойти системы суверенных валют и валютный контроль, напрямую транслируя «ценностное предложение доллара» конечным пользователям. Как в высоковиброинфляционных экономиках Венесуэлы и Аргентины, так и в сценариях трансграничной торговли Африки и Юго-Восточной Азии стейбкоины по сути стали выбранной жителями и компаниями «ончейн-долларом», проникающим в локальные финансовые системы с низкими издержками и низким уровнем трения. Подобное проникновение не требует военных или геополитических инструментов, а достигается через стихийное поведение рынка в форме «цифровой долларизации», расширяя радиус охвата долларовой экосистемы. Как отмечается в новейших исследованиях JPMorgan Chase, экспансия стейблкоинов к 2027 году может добавить доллару структурный спрос в размере дополнительных 1,4 трлн долларов, эффективно компенсируя часть тренда на «дедолларизацию», что означает, что США реализовали однократное дорогостоящее продление валютного господства через стейбкоины.
Во-вторых, на фискально-финансовом уровне долларовые стейбкоины стали важным новым покупателем, поддерживающим рынок государственного долга США. Хотя глобальный спрос на казначейские облигации остается крепким, продолжающееся расширение бюджетного дефицита и колебания процентных ставок создают долгосрочное давление на правительство США в части финансирования. Механизм эмиссии стейблкоинов изначально связан с потребностью в размещении высоколиквидных резервов, а согласно требованиям «GENIUS Act», эти резервы должны состоять преимущественно из краткосрочных казначейских облигаций США или их эквивалентов. Следовательно, по мере того как рыночная капитализация стейблкоинов будет постепенно расти от сотен миллиардов до будущих триллионов долларов, их резервные активы станут стабильной и постоянно растущей покупателейской силой на рынке облигаций США, выполняя роль, схожую с «покупателем, подобным центральному банку». Это не только улучшит структуру сроков погашения, но и способно снизить общие затраты на финансирование, обеспечив новую «структурную опорную точку» для бюджета США. Ряд исследовательских центров уже смоделировали, что к 2030 году потенциальный масштаб стейблкоинов может достичь 1,6 трлн долларов, добавив к спросу на новые выпуски облигаций США сотни миллиардов долларов. Наконец, США претворили стратегический сдвиг в аспекте формирования правил: от «подавления» к «инкорпорации». Ранний регулирующий подход был недружелюбным к стейбкоинам, поскольку законодатели опасались их угрозы для денежно-кредитной политики и финансовой стабильности. Однако, по мере расширения масштабов рынка США быстро осознали невозможность подавить этот тренд силовым путем, переключившись на модель «правового признания — регулирования — инкорпорации». Закон «GENIUS Act», выступающий как законодательный вехой, официально вступил в силу в июле 2025 года, утвердив единую рамку федерального регулирования. Данный закон не только устанавливает обязательные требования к качеству резервов, ликвидности и прозрачности, но и закрепляет параллельную легитимность банковских и небанковских каналов эмиссии, одновременно включив AML/KYC, механизмы выкупа и опекунские обязательства в жесткие рамки комплаенса, гарантируя, что функционирование стейбкоинов всегда останется в контролируемых пределах. Что еще важнее, данный закон обеспечивает США первое преимущество в определении международных стандартов; благодаря демонстрационному эффекту федерального законодательства США смогут транслировать собственную логику регулирования стейбкоинов на будущих многосторонних платформах G20, МВФ, БМР, позволяя долларовым стейбкоинам занимать лидирующие позиции не только на рынке, но и институционально становиться «стандартом по умолчанию».
Таким образом, стратегическая логика США в отношении долларовых стейбкоинов достигла тройного слияния: в международном валютном измерении стейбкоины являются продолжением цифровой долларизации, поддерживая и расширяющее доминирование доллара с низкими затратами; в фискально-финансовом измерении они создают новый долгосрочный покупателейский сегмент для рынка казначейских облигаций США, снимая фискальное давление; в регуляторно-институциональном измерении США посредством «GENIUS Act» завершили правовое признание и инкорпорацию стейбкоинов, гарантируя себе ведущее слово в будущем глобальном цифровом финансовом порядке. Эти три стратегических рычага не только дополняют друг друга, но и на практике формируют резонансную гармонию: когда рыночная капитализация долларовых стейбкоинов вырастет до уровня нескольких триллионов долларов, она усилит международный статус доллара, поддержит устойчивость внутреннего фискального финансирования и одновременно заложит глобальные стандарты на юридическом и нормативном уровнях. Этот накладывающийся эффект «институционального приоритета» и «сетевой первенства» делает долларовые стейбкоины не просто рыночным продуктом, а важным инструментом расширения национальных интересов США. В будущей глобальной конкурентной архитектуре стейблкоинов этот защитный ров будет существовать длительное время, тогда как недолларовые стейбкоины, хотя и могут иметь определенный потенциал развития на региональных рынках, вряд ли способны в краткосрочной перспективе поколебать фундаментальную позицию долларовых стейблкоинов. Иначе говоря, будущее стейблкоинов — это не только рыночный выбор цифрового финансового сектора, но и валютная стратегия в контексте противостояния великих держав, где США, очевидно, уже заняли вершины в данной борьбе.
3. Тренды и анализ недолларовых стейблкоинов
Общая картина недолларовых стейбкоинов демонстрирует характерные черты «слабости в целом, силы в отдельных сегментах». Если вернуться к 2018 году, их доля на рынке в какой-то момент приближалась к 49%, практически устанавливая паритет с долларовыми стейбкоинами. Однако всего за несколько лет эта доля упала ниже 1%, то есть до «долей процента», причем некоторые отраслевые платформы данных, такие как RWA.xyz, приводят даже экстремально низкие оценки на уровне 0,18%. Стейбкоины евро стали единственным существованием, заметным по абсолютному масштабу, с общей капитализацией около 456 млн долларов, занимающим подавляющую долю недолларовых стейбкоинов, тогда как стейбкоины других валют Азии, Австралии и т.д. находятся лишь на начальных или пилотных стадиях. В то же время в сентябрьском отчете AFME (Европейская ассоциация рынков капитала) указывается, что доля долларовых стейбкоинов достигла уже 99,5%, что означает полную зависимость глобальной ончейн-ликвидности от единственной долларовой точки. Такая чрезмерная концентрация создает структурные риски: если внутри США произойдет экстремальное регуляторное, технологическое или кредитное потрясение, эффект заражения мгновенно передастся через слой расчетов на глобальный рынок. Поэтому продвижение недолларовых стейбкоинов — это не просто коммерческая конкуренция, а стратегическая необходимость для поддержания устойчивости системы и монетарного суверенитета.
Среди недолларового лагеря еврозона движется в авангарде. Внедрение закона ЕС MiCA обеспечило беспрецедентную правовую определенность для эмиссии и обращения стейблкоинов, Circle объявил о полном соответствии продуктов USDC/EURC требованиям MiCA и активно продвигает стратегию многоцепочечного развертывания. Под влиянием этого капитализация стейблкоинов евро достигла трехзначных темпов роста в 2025 году, причем только EURC вырос на 155%, увеличившись с 117 млн долларов в начале года до 298 млн долларов. Несмотря на то, что абсолютный масштаб пока значительно уступает долларовым аналогам, динамика роста очевидна. Европарламент, ESMA и ЕЦБ плотно работают над выпуском технических стандартов и регуляторных правил, предъявляющих строгие требования к эмиссии, выкупу и резервам, постепенно формируя экосистему комплаенс-старта. Путь Австралии отличается от еврозоны и носит экспериментальный характер «сверху вниз» под руководством традиционных банков. ANZ и NAB среди четырех крупнейших банков запустили A$DC и AUDN соответственно, а в розничном сегменте нишу заполняет лицензированная платежная компания AUDD, позиционируясь для трансграничных платежей и оптимизации эффективности. Тем не менее общее развитие пока ограничено узкими институциональными и сценарными пилотами, не сформировав массового розничного применения. Главная неопределенность заключается в отсутствии единой национальной правовой базы, при этом Резервный банк Австралии (RBA) активно исследует цифровой австралийский доллар (CBDC); его официальный выпуск способен заменить или вытеснить существующие частные стейбкоины. В случае регуляторной разблокировки в будущем австралийский доллар обладает потенциалом быстрого масштабирования благодаря двойным преимуществам банковской поддержки и розничных платежных сценариев, хотя вопрос отношения замещения или дополнения к CBDC остается открытым. Рынок Южной Кореи демонстрирует парадокс: несмотря на высокое общее принятие криптоактивов в стране, развитие стейблкоинов почти остановилось. Ключевая причина — серьезное отставание в законодательстве, которое ожидается вступить в силу не раньше 2027 года, что заставляет конгломераты и крупные интернет-платформы занять выжидательную позицию. Добавляя ориентацию регулятора на продвижение «контролируемых частных блокчейнов» и дефицит/низкую доходность внутреннего рынка краткосрочных казначейских облигаций, эмитенты сталкиваются с двойными ограничениями в моделях прибыли и коммерческой мотивации. Гонконг же является одним из немногих случаев, где «правила опережают ситуацию». В мае 2025 года Законодательный совет Гонконга принял «Закон о стейблкоинах», который вступил в силу 1 августа, сделав Гонконг первым крупным финансовым центром в мире с комплексной системой регулирования стейблкоинов. Департамент денежно-кредитной политики Гонконга затем опубликовал детальные правила, очертив комплаенс-границы привязки к гонконгскому доллару и внутренней эмиссии. Однако на фоне опережающего институционального оформления возникло «локальное охлаждение» рынка. Некоторые китайские институты в условиях осторожного подхода материкового регулятора выбрали тихое продвижение или приостановку заявок, что снизило рыночную активность. Ожидается, что к концу 2025 года или началу 2026 года регуляторы выдадут крайне ограниченное количество первых лицензий, проводя скользящие пилоты в формате «осторожный ритм — постепенное открытие». Это означает, что, обладая преимуществами международного финансового хаба и ранних норм, Гонконг контролируется материковыми ограничениями трансграничного капитала и мерами по изоляции рисков, оставляя ширину и скорость рыночной экспансии неопределенными. Япония выбрала уникальный путь институционального дизайна, став инновационным образцом «регулируемого доверительного управления». Через «Закон об исправлении законов о денежных расчетах» Япония закрепила модель «доверительного хранения + лидирование лицензированных финансовых учреждений», обеспечивая полное функционирование стейбкоинов в рамках комплаенса. Осенью 2025 года JPYC получил разрешение стать первым合规ным стейбкоином японской марки, выпущенным платформой Progmat Coin от Mitsubishi UFJ Trust, с планом накопительной эмиссии на сумму 1 трлн иен за три года. Резервные активы привязаны к депозитам японских банков и государственным облигациям (JGBs), цели включают интеграцию в трансграничные переводы, корпоративные расчеты и экосистему DeFi.
В целом развитие недолларовых стейблкоинов можно охарактеризовать как «общие трудности, локальная дифференциация». На глобальном уровне экстремальная концентрация долларовых стейбкоинов сужает пространство для других валют, вызывая существенное сокращение долей недолларовых стейблкоинов. Однако на региональном уровне евро и японская иена олицетворяют долгосрочный курс «суверенитета и комплаенс-определенности», которые имеют потенциал создания дифференцированной конкурентоспособности в трансграничных платежах и торговой финансовой сфере; Гонконг сохраняет уникальную позицию благодаря преимуществам финансового хаба и опережающего Institucionalization; Австралия и Южная Корея остаются в стадии исследований и ожидания, причем прорыв зависит от правовых рамок и определения позиций CBDC. В будущей архитектуре стейблкоинов недолларовые стейбкоины не обязательно смогут бросить вызов доминированию доллара, однако само их присутствие имеет стратегическое значение: они служат буфером и резервным вариантом для снижения системных рисков, а также помогают государствам защищать монетарный суверенитет в цифровую эпоху.
4. Инвестиционные перспективы и риски
Инвестиционная логика в сфере стейблкоинов переживает глубокую парадигмальную трансформацию, постепенно переходя от прошлой модели «токен-центризма», где ключевыми были цена и доля рынка, к структуре «денежного потока и правил», опирающейся на cash flow, институты и нормативы. Этот сдвиг — не просто эволюция инвестиционного взгляда, а неизбежное требование перехода всей отрасли от нативно-крипто стадии к уровню финансовой инфраструктуры. С точки зрения разделения цепочки создания стоимости прямую выгоду получает несомненно эмиссионный сегмент. Эмитенты стейблкоинов, кастодианы, аудиторы и управляющие резервами, по мере реализации «GENIUS Act» в США, внедрения MiCA в ЕС и Закона о стейблкоинах в Гонконге, получили четкий путь комплаенса и институциональную гарантию. Требования по обязательным резервам и ежемесячному раскрытию информации хоть и повышают операционные расходы, но одновременно поднимают порог входа в отрасль, ускоряя рост концентрации рынка и укрепляя масштабные преимущества ведущих эмитентов. Это означает, что топ-институты смогут поддерживать стабильный денежный поток за счет спредного дохода, размещения резервов и регуляторных бонусов, формируя паттерн «сильные становятся сильнее».
Помимо эмитентов, следующим важным направлением инвестиций станут клиринговые и сети приема торговыми точками. Кто быстрее интегрирует стейбкоины в корпоративные ERP-системы и кроссграничные платежные сети, тот сможет построить устойчивый денежный поток от комиссий за обработку платежей, клиринговых сборов и услуг управления оборотным капиталом. Потенциал стейблкоинов выходит за пределы ончейн-конвертации, заключаясь в их способности стать «повседневным монетарным инструментом» в операционной деятельности предприятий. После такой интеграции высвободится долгосрочный прогнозируемый денежный поток, сравнимый с рвом защиты, созданным классическими платежными сетями. Еще один сегмент, заслуживающий внимания, — токенизация активов реального мира (RWA) и краткосрочных облигаций. По мере роста масштабов стейблкоинов размещение резервного капитала неизбежно потребует поиска доходных площадок; токенизация краткосрочных казначейских облигаций и фондов денежного рынка не только удовлетворяет комплаенс-требованиям к резервам, но и строит эффективный мост между стейбкоинами и традиционными финансовыми рынками. В конечном итоге формируется замкнутый контур «стейбкоин — токены краткосрочных облигаций — денежный рынок», делая всю кривую ончейн-долларовой ликвидности более зрелой. Кроме того, технологии комплаенса и управление идентификацией в блокчейне являются областями, требующими внимания. Законы «GENIUS Act» США, MiCA ЕС и нормативы Гонконга совместно подчеркивают важность KYC, AML и управления черными списками, что закрепляет консенсус отрасли вокруг «регулируемой открытой публичной цепи». Технологические компании, предоставляющие решения ончейн-идентификации и комплаенс-модулей, будут играть ключевую роль в будущей экосистеме стейблкоинов. С регионального сравнения США без сомнения являются рынком с наибольшим дивидендом масштаба. Преимущество первой волны доллара и ясность федерального законодательства позволяют банкам, платежным гигантам и даже технологическим компаниям глубоко войти в сектор стейблкоинов. Объекты инвестиций включают как эмитентов, так и строителей финансовой инфраструктуры. Возможности ЕС лежат в области институциональных B2B-расчетов и дефи-экосистемы в евро, где комплаенс-рамки MiCA и ожидание цифрового евро формируют рынок вокруг «стабильности и комплаенса». Опора на раннее Institutionalization и международные ресурсы позволяет Гонконгу стать мостом для офшорных юаней, гонконгских долларов и кроссграничного allocation, особенно в условиях осторожного продвижения материковых институтов, где иностранные и местные финансовые организации могут получить более быстрые каналы. Япония создала высокозащищенный образец через модель «строгое доверительное регулирование»: если JPYC и его последующие продукты достигнут масштаба эмиссии в триллион иен, это может изменить структуру спроса и предложения в определенных сроках JGBs. Австралия и Южная Корея пока в стадии исследований, инвестиционные возможности здесь больше связаны с окнами после выпуска малых пилотов и снятия регуляторных ограничений. В рамках фреймворка оценки и ценообразования модель доходов эмитентов упрощается до процентного дохода от резервных активов, умноженного на AUM, скорректированного долей выручки и затрат на стимулы. Масштаб, спред, уровень выкупа и комплаенс-издержки являются ключевыми факторами доходности. Доходы клиринговых и acceptance-сетей приходят в основном от комиссий за платежи, клиринговых сборов и финансовой добавленной стоимости, где главными переменными являются плотность торговых точек, глубина интеграции с ERP и норма потерь от комплаенса. Доходы ончейн-рынка капитала напрямую зависят от чистой процентной маржи, объема программируемого кредита и риска скорректированной доходности капитала, где критически важны стабильность источников активов и эффективность обработки дефолтов.
Тем не менее, риски в секторе стейблкоинов также нельзя недооценивать. Наиболее фундаментальным риском остается системная концентрация. Текущая доля долларовых стейбкоинов составляет колоссальные 99,5%, глобальная ончейн-ликвидность почти полностью зависит от единственной долларовой точки, и любой серьезный обратный законодательный шаг, ужесточение регулирования или технический инцидент внутри США могут спровоцировать глобальную цепную реакцию дерегулирования и deleveraging. Существует риск переоценки регуляторами: даже наличие «GENIUS Act» в США означает, что детализированные правила и межведомственная координация могут изменить кривую издержек и границы небанковских эмитентов. Жесткие ограничения MiCA в ЕС могут вынудить некоторые зарубежные эмитенты «уйти из Европы» или перейти в ограниченный режим; высокие комплаенс-издержки Гонконга и Японии, строгие требования к кастодианству и clauses on replenishment дополнительно поднимают порог для капитала и технологий. Потенциальный «вытесняющий эффект» CBDC также нельзя игнорировать: введение цифрового евро и цифрового австралийского доллара способно создать институциональное отклонение в сферах общественных услуг, налогообложения и выплат пособий, сжимая пространство для частных стейбкоинов в сценариях расчетов в национальной валюте. Операционные риски вполне очевидны: недавние инциденты отдельных эмитентов с избыточной ошибочной эмиссией, хотя и подлежали быстрому откату, напоминают о необходимости ежедневного аудита согласования резервов и механизмов mint/burn. Процентный риск и mismatch по срокам — еще одна скрытая угроза: если эмитенты погонятся за доходностью, неправильно сопоставив активы и обязательства по выкупу, это может привести к банковским паникам и рыночной турбулентности. Наконец, возрастают риски геополитики и санкционного комплаенса: будучи производной доллара США, стейбкоины столкнутся с повышенным регуляторным давлением и сложностями управления черными списками в специфических сценариях. В целом будущие перспективы инвестиций в стейбкоины огромны, но уже не сводятся к «чистой ставке на масштаб», представляя собой сложную игру на стыке денежного потока, правил и институциональной определенности. Инвесторам следует фокусироваться на том, какие субъекты смогут выстроить стабильные модели денежного потока в рамках комплаенса, какие регионы высвободят структурные возможности в ходе эволюции нормативов, и какие треки продемонстрируют долгосрочную ценность в развитии комплаенс-технологий и ончейн-кредитов. В то же время необходимо сохранять высокую бдительность относительно потенциальных шоков от системной концентрации и регуляторной переоценки, особенно на фоне доминирования доллара и ускоренного продвижения CBDC различными странами.
5. Заключение
Эволюция стейблкоинов достигла поворотного момента качественных изменений: речь уже не идет исключительно о том, «до какого размера может вырасти капитализация», а о переходе от долларовых токенов к глобальной финансовой операционной системе. В первую очередь как актив он несет базовые функции нейтральности к рыночным настроениям и ончейн-торговли; затем, благодаря сетевым эффектам, проникает в сегмент мелкочастых кроссграничных B2B и B2B-B2C расчетов; и наконец, при двойной поддержке нормативной базы и кода, эволюционирует в слой программируемых денег, способный обслуживать сложные финансовые услуги, такие как кредитование, обеспечение ценными бумагами, коммерческие векселя и финансирование складских запасов. Благодаря синергии валютной, фискальной и нормативной линий США превратили долларовые стейбкоины в инструмент институциональной экспансии цифровой долларизации: расширяя глобальную проникающую способность доллара, стабилизируя спрос на казначейские облигации США и фиксируя руководящую позицию на международной арене. Недолларовые стейбкоины, имея врожденные недостатки в сетевых эффектах и спредах, nonetheless поддерживают региональный финансовый суверенитет и системную устойчивость, тогда как ЕС, Япония и Гонконг строят собственные ниши выживания через опережающий комплаенс или институциональный дизайн. Для инвесторов ключевой задачей является осуществление кадрового перехода в фреймворке: от спекулятивных ожиданий цены и доли рынка к практической проверке бизнес-моделей, основанных на денежном потоке, правилах и технологиях комплаенса. В ближайшие два-три года стейбкоины пройдут стадию внедрения комплаенс-моделей в множестве юрисдикций, эволюционируя из «активов внебиржевых коридоров» в «фундамент глобальной финансовой операционной системы», кардинально изменяя пути передачи валют и способы производства финансовых услуг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy
















