Крипто-откровение февраля 2025 года: рост по степенному закону, нарратив, движимый розничными инвесторами, и макро-размышления
Автор:Michael Dempsey
Перевод: Baihua Blockchain
В настоящее время крипторынок находится на интересном этапе. Прошло всего 8-12 недель с момента пика рыночного ажиотажа, но новости продолжают поступать: правительство, которое раньше чаще всего критиковали участники крипторынка, теперь решило принять этот класс активов и его технологии. Однако, несмотря на это, рынок погрузился в унылое настроение, которого я не видел уже давно.
Прежняя шутка «Разработчики, сделайте уже что-нибудь» теперь звучит слабо. Потому что «разработчики» уже действовали: они выбрали путь освобождения рынка, убрав множество ограничений и атак на криптоиндустрию. Поэтому будущее этой индустрии, откровенно говоря, теперь полностью зависит от нас самих.
Итак, что же произошло? Никто не может сказать наверняка, но вот мои мысли на сегодня утром.
1. Макроуровень
Я не собираюсь подробно рассматривать ход крипторынка за последние несколько месяцев, но хочу сказать, что действительно довольно интересно наблюдать, как рыночная психология постоянно меняется и смягчается в зависимости от нашего президента и факторов, влияющих на рынок.
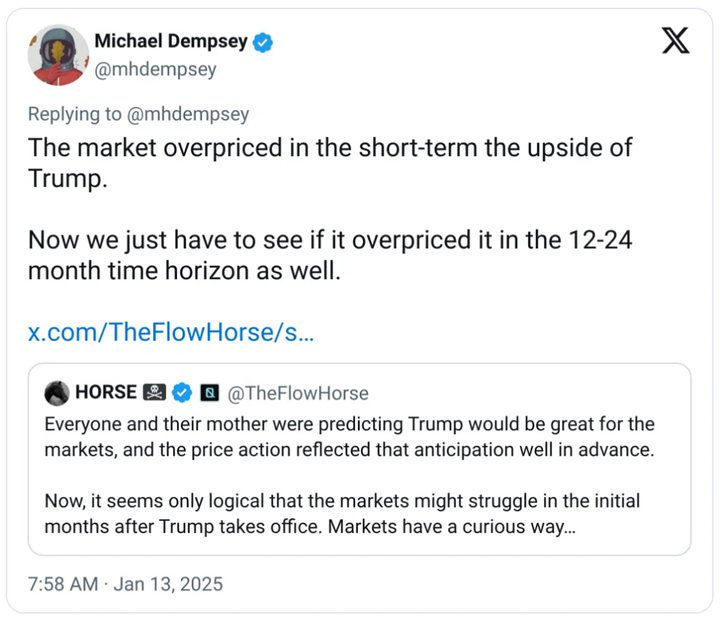
https://x.com/mhdempsey/status/1878788617004548287
В 2024 году многие заработали на так называемой «сделке Трампа», что конкретно означало ставку на то, что рынок недооценил вероятность победы Трампа и последующие изменения политики. Однако сейчас кажется, что «сделка Трампа» оказалась перекупленной как на среднесрочном общем рыночном уровне, так и на краткосрочном уровне крипторынка. Избрание Трампа (и последующие недели), возможно, стало типичным событием «покупай на слухах, продавай на фактах», ведь Биткойн после его победы взлетел с диапазона в 70 000 долларов до 106 000 долларов, после чего рынок перешел в фазу коррекции. Как и во многих ситуациях на крипторынке, весь рынок снова опередил реальность.
Я не буду здесь слишком подробно обсуждать движения рынка, но рекомендую обратить внимание на Smac и прочитать его недавние статьи о волатильности и других темах. С среднесрочной точки зрения, я, возможно, немного более медвежий, чем Smac, но он, вероятно, умнее меня, поэтому рекомендую ознакомиться с его взглядами.
Теперь поговорим о вещах, не полностью связанных с ценой.
2. Не передавайте больше рыночные нарративы на аутсорсинг розничным инвесторам
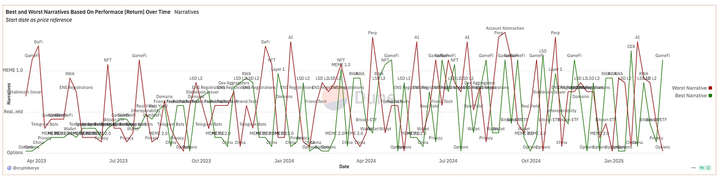
Панель инструментов Dune для нарративов крипторынка
Это может звучать странно, но я считаю, что крипторынок в значительной степени отдал спекуляции и построение нарративов на аутсорсинг наименьшим участникам (розничным инвесторам) и тем, кто находится на самом краю кривой риска. Это привело к цепной реакции, в результате которой незрелые и легко обманываемые спекулянты стали лидерами рыночных нарративов. Эти нарративы часто распространяются в эхо-камерах криптоиндустрии (Crypto Twitter, чаты трейдеров, разногласия между европейскими, американскими и азиатскими рынками и т. д.), и только потом к ним присоединяются институционалы. Некоторые институционалы сами анализируют инвестиции так же, как розничные инвесторы, что еще больше усугубляет эту ситуацию.
Эти нарративы двигали значительную волатильность рыночных цен и поглощали большое количество капитала, особенно на этапах, когда не было притока новых участников рынка. Ротация капитала происходит почти еженедельно: токены переживают безумный рост, а затем обваливаются более чем на 80%. Такая рыночная динамика не может поддержать долгосрочные инвестиции, не может привлечь новый капитал на крипторынок (за исключением BTC) и тем более не может стимулировать долгосрочное строительство индустрии.
Я считаю, что действительно необходимо, чтобы команды проектов более проактивно думали о том, как позиционировать свои продукты в криптоиндустрии. Другими словами, команды проектов должны активно создавать новые нарративы, а не пассивно подстраиваться под существующие.
Возможно, кто-то считает, что единственное важное дело на крипторынке — это «азартные игры» — сменить токен в надежде заработать больше денег. Но даже в рамках этой логики все еще можно строить разные нарративы вокруг этой основы.
Обычно крупнейшие проекты (L1 и L2) следуют за определенными рыночными нарративами, надеясь, что краткосрочный рост TVL подтолкнет долгосрочное развитие. Однако проблема в том, что скорость адаптации крупных проектов гораздо медленнее, чем у мелких, поэтому когда они наконец поворачиваются к какому-то нарративу, этот нарратив часто уже умирает. Мы недавно видели пример нарратива ИИ: TAO захватил большую часть стоимости на раннем этапе и успешно сформировал этот нарратив, а последующие мелкие проекты «оболочки GPT» лишь ослабили влияние этого нарратива.
Мы также видели подобные ситуации в других концепциях «X + крипто», например:
-
NFT (Искусство + Крипто)
-
Инвестиционные DAO (Инвестиционные фонды + Крипто)
-
RWA (Традиционные финансы + Крипто)
-
OHM (Глупцы + Крипто)
Недавно мы видели взлет мемкоинов в большем масштабе (спекуляции на «культуре» + крипто, или мета-игра нарративов + крипто). В будущем мы, вероятно, будем постоянно свидетелями подобных циклов.
Все криптопроекты в конечном итоге надеются создать основную пользовательскую базу (мы обычно называем это «сообществом»), группа которой идеологически и экономически выровнена с проектом. Основываясь на этом, если вы строите проект, то ваша цель должна быть создать на раннем этапе «пропагандистский аппарат», способный распространять нарратив. Как организация, фонд или небольшая группа с финансированием и влиянием далеко за пределами розничных инвесторов (ведь вы уже выпустили токен или привлекли финансирование), ваша задача — создать нарратив, в который вы действительно верите, и продвигать на рынке, почему этот нарратив важен и почему ваш проект может доминировать в нем. А не пытаться отхватить кусок пирога в существующем нарративе, который уже имеет рыночное узнавание. Конкуренция — это игра для неудачников, борьба за существующие нарративы особенно трудна.
Делайте ставку на будущее, в которое вы верите, и станьте «Протоколом точки Шеллинга» (Schelling Point Protocol) для этого будущего.
3. Степенной закон и сложный рост (Power Law & Compounders)
Как инвестор, охватывающий области от венчурного капитала до крипторынка и далее до акций открытого рынка, я обнаружил, что консенсус на разных рынках чрезвычайно различается. Многие любят сравнивать открытый рынок с крипторынком, но есть одно ключевое недопонимание, которое фактически раскрывает проблему современного крипторынка — именно поэтому некоторые люди (возможно, только я) чувствуют разочарование.
За последние 5-15 лет инвесторы открытого рынка постепенно «открыли» концепцию долгосрочного сложного роста на уровне компаний (compounding ROI), особенно что крупные компании станут больше, чем кто-либо ожидал, и накопят стоимость далеко за пределами рыночного восприятия. Эти компании обычно обладают несколькими характеристиками, например, способны полностью использовать смены технологических волн и с самого начала обладают широким видением. Эта инвестиционная логика означает, что по сравнению с инвестициями в компании с сильной волатильностью, которые могут взлететь, но также могут откатиться более чем на 80%, инвестиции в качественные компании, способные к долгосрочному стабильному росту с относительно контролируемым откатом, являются лучшим выбором.
На открытом рынке эта тенденция сделала выживание хедж-фондов более трудным. «Mag7» (имеются в виду Microsoft, Apple, Google, Amazon, Meta, Tesla, Nvidia) и часть компаний со характеристиками сложного роста создали огромный восходящий импульс в ключевых индексах, что делает хедж-фонды, если они не берут на себя более высокий риск, трудно обогнать рынок. Поэтому многие управляющие фондами начали переходить к концентрации инвестиционных стратегий долгосрочного удержания, обычно аллоцируя определенную пропорцию акций Mag7, одновременно утверждая, что могут достичь меньшего отката на таком медвежьем рынке, как 2022 год (но реальность такова, что многие управляющие фондами все еще инвестировали в спекулятивные технологические акции и в конечном итоге были устранены рынком).
1) Дилемма сложного роста на крипторынке
Хедж-фонды крипторынка также сталкиваются с подобными вызовами, особенно Биткойн. Биткойн (на мой взгляд) обладает чрезвычайно высоким соотношением риск/вознаграждение и пронизывает несколько ключевых нарративов, таких как «новая валюта», «актив для защиты от инфляции», «индекс крипторынка» и т. д. Биткойн часто становится бенчмарком для всех стратегий ликвидных криптоактивов. Подобно хедж-фондам открытого рынка, многие крипто хедж-фонды показывают отличные результаты в циклах роста рынка, но по сути полагаются на стратегии левереджа лонг, что приводит к ужасным откатам при падении рынка, а результаты в годы укрытия от рисков еще ниже, чем у Биткойна, что в конечном итоге приводит к долгосрочному отставанию от рыночного бенчмарка.
На крипторынке в прошлом почти не было активов типа «сложный рост» в истинном смысле, за исключением L1 блокчейнов, таких как ETH и SOL. Это потому, что инфраструктурные проекты легче реализуют долгосрочный рост при горизонтальном расширении. Однако сейчас некоторые команды пытаются преодолеть это ограничение, но остается открытым вопрос: могут ли существующие токеномические модели поддержать эту цель? Или, чтобы действительно построить проект со характеристиками сложного роста, следует ли с нуля строить компанию, а не выпускать токен слишком рано? (Это может быть также одной из важных причин, почему команды проектов не должны выпускать токен слишком рано.)
2) Будущее проектов типа «сложный рост»
Мы много думали об этом, но в любом случае我们认为, что эта рыночная динамика изменится в криптоиндустрии. Некоторые основатели начинают рассматривать свои проекты как потенциальные активы типа «сложный рост» и обладают более широким стратегическим видением, чем в прошлых рыночных циклах. Этот сдвиг, как ожидается, принесет больше рациональности на крипторынок и создаст набор ключевых бенчмарков. В настоящее время крипторынку не хватает набора активов с хорошей доходностью с поправкой на риск (risk-adjusted return), что вынуждает участников рынка выбирать высокоспекулятивные мусор-коины (shitcoining) и частую ротацию капитала. Но если появятся настоящие проекты типа «сложный рост», логика рыночных инвестиций может измениться.
4. Заключение
В процессе медленного падения Биткойна и всего рынка с примерно 95 000 долларов до 80 000 долларов я размышлял о том, как построить долгосрочную стоимость в криптоиндустрии; эта идеализированная и даже немного утопическая точка зрения несет в себе некоторую иронию. Эта циклическая коррекция рынка была одной из самых организованных распродаж, которые я видел в последнее время. Однако, когда вы становитесь свидетелем отступления всей индустрии от «веры», я считаю, что это именно возможность установить новую инвестиционную рамку, сформировать новый нарратив и утвердить уникальную перспективу фундаментальных показателей в «руинах» после того, как рынок вымыл инвесторов с низкой верой.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @mhdempsey