Эпоха comeback частных инвесторов
Автор: Thejaswini M A
Перевод: Saoirse, Foresight News
В 1979 году Republic National Bank предложил клиентам выбор: положить на счет 1475 долларов на 3,5 года и забрать домой 17-дюймовый цветной телевизор; если внести ту же сумму и увеличить срок до 5,5 лет, можно было получить 25-дюймовую модель. Хотите более выгодный вариант? Просто внесите 950 долларов на 5,5 лет, и вы получите аудиосистему с встроенным диско-подсветкой.
Этот способ «привлечения вкладов товарами» возник из-за запрета регуляторов банковского сектора в период Великой депрессии на «конкурентные процентные ставки». В 1933 году официально вступил в силу Regulation Q, часть Закона о банковской деятельности, который запрещал банкам выплачивать проценты по текущим счетам и устанавливал предельную ставку для сберегательных счетов. В то время фонды денежного рынка уже могли обеспечивать более высокую доходность, а банки были вынуждены привлекать клиентов подарками вроде тостеров или телевизоров, не имея возможности конкурировать через «реальную доходность».
Банковская отрасль называет инвесторов фондов денежного рынка «умными деньгами», но рассматривает своих собственных вкладчиков как «глупые деньги» — в их понимании эти клиенты просто не знают, что могут получить более высокую доходность на других рынках. Уолл-стрит с удовольствием подхватила этот термин и стала использовать «глупые деньги» для описания всех инвесторов, которые «покупают дорого и продают дешево, гонятся за трендом, принимают решения на эмоциях».
Спустя пятьдесят лет когда-то высмеиваемые «глупые деньги» в итоге оказались правы.
Концепция «глупых денег» глубоко укоренена в инвестиционной картине мира Уолл-стрит. Профессиональные инвесторы, управляющие хедж-фондами и институциональные трейдеры всегда считали себя «умными деньгами» — они позиционируют себя как «опытных игроков», способных видеть сквозь рыночный шум и принимать рациональные решения в моменты паники розничных инвесторов.
Раньше поведение розничных инвесторов, казалось, подтверждало эту точку зрения: во время пузыря доткомов краткосрочные трейдеры брали ипотеку, слепо покупая акции технологических компаний на пике; во время финансового кризиса 2008 года частные инвесторы в панике покидали рынок на его дне, полностью упустив последующий этап восстановления.
Правило было совершенно очевидным: профессионалы «покупают дешево и продают дорого», тогда как розничные инвесторы «покупают дорого и продают дешево». Академические исследования также подтвердили эту поведенческую ошибку, а управляющие профессиональными фондами использовали ее как доказательство «своего превосходства в навыках», чтобы оправдать взимание высоких комиссий за управление.
Почему все изменилось сегодня? Ответ кроется в трех измерениях: «доступность инвестиций, просвещение инвесторов и оптимизация инструментов».
Новая эра розничных инвестиций
Современные данные рассказывают совершенно другую историю. В апреле 2025 года президент США Трамп объявил о повышении тарифов, что вызвало волну распродаж объемом 6 триллионов долларов на торговых площадках за два дня — пока профессиональные инвесторы массово сбрасывали акции, розничные инвесторы расценили этот обвал как «возможность для покупки».
На протяжении всего периода рыночной турбулентности частные инвесторы закупали акции с рекордной скоростью: начиная с 8 апреля они вложили 50 млрд долларов в американский фондовый рынок, в конечном итоге получив около 15% доходности. В это время клиентура розничных брокерских счетов Bank of America непрерывно 22 недели находилась в состоянии «чистой покупки», что стало самым длинным непрерывным циклом закупок в истории этой организации с момента начала учета в 2008 году.
Тем временем хедж-фонды и стратегии системного трейдинга поддерживали акционное экспозиции на уровне «самой нижней 12-й процентили», полностью пропустив последующее восстановление рынка.
В периоды рыночных колебаний 2024 года разворачивались схожие сценарии. По данным JPMorgan Chase, рост рынка во второй половине апреля того года был движим преимущественно розничными инвесторами: с 28 по 29 апреля доля торгового объема частных инвесторов достигла 36%, установив исторический максимум.
Стив Кирк из Robinhood так описывает эту трансформацию: «Сейчас каждый новый IPO на рынке показывает сверхподписку на нашей платформе. Спрос со стороны розничных инвесторов неизменно превышает предложение, и эмитенты весьма рады предоставлять право участия своим «фанатам бренда».
В сфере криптовалют поведение розничных инвесторов сместилось от стереотипа «гонки за трендом» к зрелой модели «точного тайминга рынка». Данные JPMorgan показывают, что в период с 2017 года по май 2025 года 17% владельцев активных расчетных счетов переводили средства на криптокошельки, причем их активность резко возрастала именно в «стратегических точках», а не в периоды «эмоционального пика».
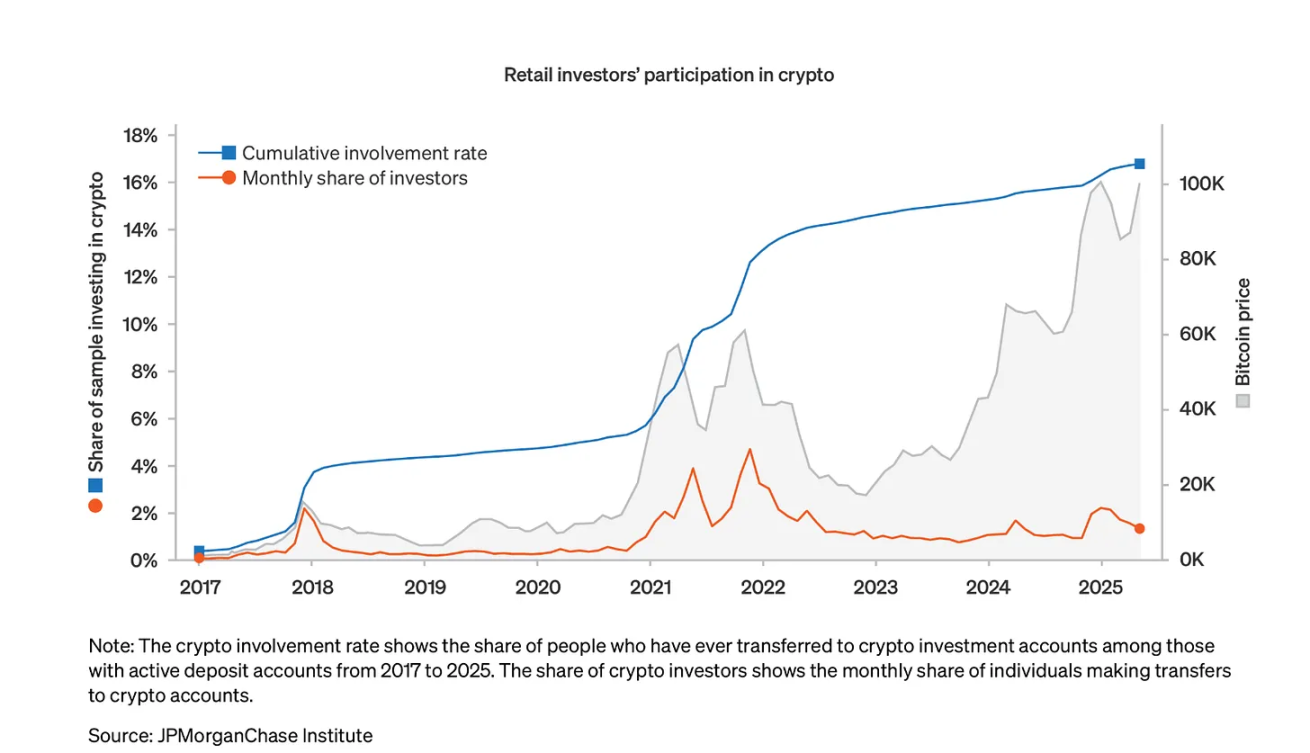
Источник: JPMorgan Chase
Данные также демонстрируют все более выраженный характер действий розничных инвесторов по принципу «покупать на просадках»: в марте и ноябре 2024 года, когда биткоин дважды обновлял исторические максимумы, участие розницы значительно возросло; однако в мае 2025 года, когда биткоин достиг еще более высоких значений, розничные инвесторы проявили сдержанность и не впали в ажиотаж — это указывает на то, что криптоинвесторы-розничники избавились от привычной метки «движимых FOMO (страхом упущенной выгоды)», продемонстрировав способность к обучению и лучшую самодисциплину.
Кроме того, масштабы инвестиций розничных инвесторов в криптовалюты довольно умеренны: медианная сумма вложений не достигает «еженедельного дохода», что свидетельствует о взвешенном подходе к управлению рисками, а не о чрезмерной спекуляции.
Некоторые могут возразить, что в такие сферы, как азартные игры, спортивное беттинг или мемкоины, продолжает постоянно поступать поток «глупых денег» — однако цифры говорят об обратном.
Безусловно, объемы торгов на казино и платформах для ставок на спорт исчисляются десятками миллиардов долларов: в 2024 году глобальный рынок онлайн-гэмблинга составил 78,66 млрд долларов, и ожидается, что к 2030 году он вырастет до 153,57 млрд долларов; токены meme в криптоиндустрии тоже порой провоцируют волны спекулятивного ажиотажа, оставляя поздних участников с обесценившимися активами.
Но даже в этих областях, считающихся «нерациональными», поведение розничных инвесторов становится все более зрелым. Возьмем платформу Pump.fun для мемкоинов: несмотря на то, что платформа заработала 750 млн долларов за счет эмиссии токенов meme, после появления конкурентов с «более прозрачными и понятными условиями» её доля рынка рухнула с 88% до 12%. Очевидно, что розничные инвесторы слепо не «преданы старым платформам», а осознанно выбирают предложения с «более высокой ценностью».
На самом деле популярность мемкоинов не служит доказательством «глупости» розничных инвесторов, а скорее отражает их сопротивление токенам с венчурным финансированием — таким активам часто закрывают «справедливый доступ». Как отмечает один криптоаналитик: «Мемкоины дарят держателям чувство „сопричастности“ и создают связи на основе общих ценностей и культуры. Они являются не просто спекулятивным инструментом, а формой двойного выражения „социального и финансового характера“.
Революция в сфере IPO
Рост влияния розничных инвесторов наиболее отчетливо проявляется на рынке первичных размещений: всё больше компаний отказываются от традиционной модели «обслуживания только институциональных инвесторов и состоятельных лиц» и сознательно открывают долю участия в IPO для розницы.
Пример IPO Bullish можно назвать переломным моментом в «трансформации корпоративных моделей дистрибуции». Эта компания, основанная Block.one и привлёкла инвестиции от фондов, включая фонд основателей Питера Тиля, обладает двойной природой «криптобиржи» и «платформы для институциональной торговли». На этапе размещения на сумму 1,1 млрд долларов Bullish через платформы Robinhood, SoFi позволила розничным инвесторам напрямую участвовать в подписке на акции.
Высокий спрос со стороны розничных инвесторов побудил Bullish установить цену размещения на уровне 37 долларов за акцию — почти на 20% выше верхней границы первоначального диапазона, а в первый день торгов курс вырос на 143%. Примечательно, что Bullish продала личным инвесторам «пятую часть акций» (стоимостью около 220 млн долларов), что в четыре раза превышает стандартные показатели отрасли; лишь клиенты платформы Moomoo оформили заявки на сумму свыше 225 млн долларов.
Это не единичный случай: Gemini от братьев Винклвосс явно выделяет 10% квоты IPO для розничных инвесторов; компании вроде Figure Technologies Solutions и Via Transportation также завершили свои размещения исключительно через «розничные платформы».
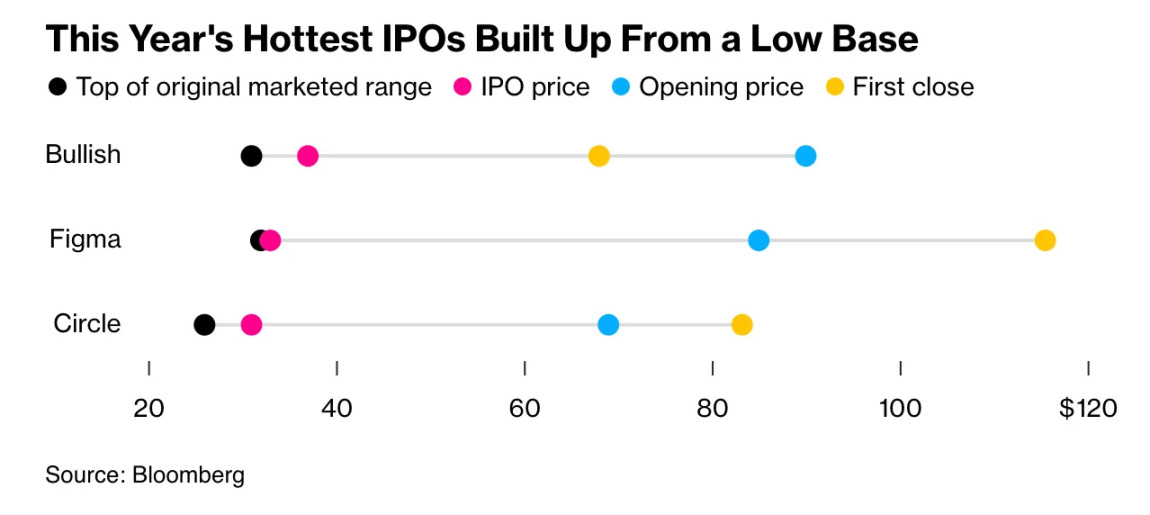
Источник: Bloomberg
Как remarks Бекки Штайнталь из Jefferies: «По сравнению с прошлым, эмитенты теперь могут позволить себе дать рознице большую долю в IPO — и вся эта перемена является результатом технологического драйва.» Эти слова отражают основную логику изменения отношения бизнеса к розничным инвесторам.
Данные Robinhood также подтверждают интерес розницы к IPO: в 2024 году спрос на размещение на платформе оказался в 5 раз выше, чем в 2023 году. Чтобы направить более разумное инвестиционное поведение, Robinhood внедрила правило «запрета на продажу в течение 30 дней после IPO», стимулируя розничных инвесторов формировать привычку «покупать и держать» — это способствует стабилизации котировок компании и позволяет частным инвесторам получать долгосрочную прибыль.
Влияние розничных инвесторов выходит далеко за рамки отдельных «инвестиционных решений», провоцируя структурные изменения рынка: сегодня доля сделок розничных инвесторов составляет около 19,5% от общего объема торгов акциями в США, что выше показателей прошлого года (17%) и многократно превышает допандемийный уровень в районе 10%.
Что важнее, философия инвестирования частников претерпела фундаментальные изменения: в 2024 году лишь 5% участников программы пенсионных накоплений Vanguard 401(k) корректировали свои портфели; объем целевых фондов (Target-Date Funds) сейчас превысил 4 трлн долларов. Это указывает на то, что розничные инвесторы всё больше доверяют «системным, профессионально управляемым инвестиционным стратегиям», вместо активной торговли — подобная эволюция помогает им избегать «дорогостоящих ошибок, вызванных эмоциями», и обеспечивает более эффективное планирование пенсии.
Цифры eToro звучат особенно убедительно: в 2024 году 74% пользователей платформы получили прибыль, а среди премиум-участников этот показатель достиг 80% — такой результат окончательно развеивает миф о том, что «розничные инвесторы изначально обречены на поражение перед профессионалами».
Демографические данные также佐证уют «повышение зрелости» розничных инвесторов: молодые участники рынка приходят в него раньше — поколение Z начинает инвестировать в среднем в 19 лет, что значительно моложе показателей поколения X (32 года) и бэби-бумеров (35 лет). Еще важнее то, что они имеют доступ к образовательным ресурсам, недоступным предыдущим поколениям: финансовые подкасты, тематические новости, блогеры по управлению капиталом в соцсетях и брокеры без комиссии помогают выстроить более научный подход к инвестированию.
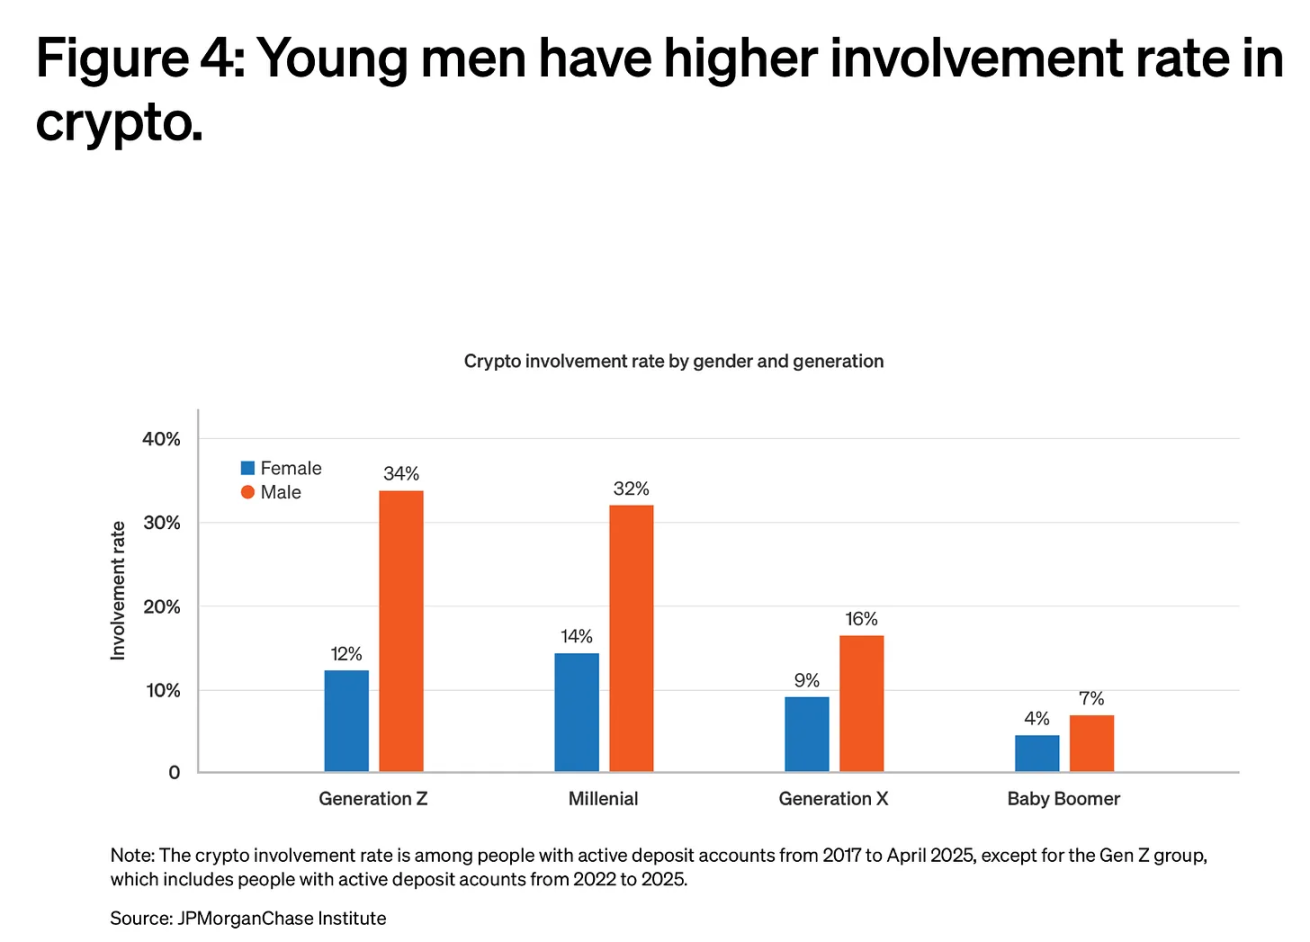
Источник: JPMorgan Chase
В криптосфере «зрелость» и «доминирующая роль» розничных инвесторов проявляются ярче всего: несмотря на частые сообщения СМИ о том, что «институциональные игроки готовят биткоин-ETF» или «корпорации увеличивают holdings цифровых активов», фактическое потребление криптовалюты в подавляющем большинстве обеспечено именно розницей.
Данные Chainalysis показывают, что Индия занимает первое место в мире по уровню принятия криптовалют, за ней следуют США и Пакистан — такие рейтинги отражают базовое использование централизованных и децентрализованных сервисов, а не масштабные закупки институционалов.
Рынок стейблкоинов также подтверждает эту картину: в 2024 году месячный оборот только USDT превысил 1 триллион долларов, а оборот USDC колебался в диапазоне от 1,24 до 3,29 трлн долларов. Эти движения капитала связаны не с «управлением ликвидностью крупных фондов», а с миллионами операций частных лиц по «платежам, сбережению и международным переводам».
Если классифицировать уровень принятия криптовалют по категориям доходов Всемирного банка, то заметно, что показатели проникновения синхронно достигают вершин для групп «высокого», «средне-высокого» и «средне-низкого» уровней дохода — это означает, что современная распространенность цифровых валют не является исключительной прерогативой «богатых ранних последователей», а опирается на широкую общественную базу.
Несмотря на то, что биткоин остается основным каналом ввода фиатных средств для розничных инвесторов (с июля 2024 по июнь 2025 года объем покупок BTC на биржах превысил 4,6 трлн долларов), структура портфелей частников становится всё разнообразнее: значительные потоки направляются в токены L1-сетей, стейблкоины и альткоины.
Нарратив о противостоянии «умных и глупых денег» приобретает особую иронию на фоне недавних действий институционалов: профессиональные игроки неоднократно ошибались в ключевые рыночные моменты, тогда как частные инвесторы демонстрируют гораздо большую дисциплину и терпение.
В фазе институционального внедрения криптовалюты в медиапространстве регулярно мелькают названия хедж-фондов и семейных офисов — обычно они включают Bitcoin в свои портфели примерно на пиках циклов; напротив, розничные инвесторы продолжают наращивать позиции в медвежьи периоды и уверенно держат активы в условиях высокой волатильности.
Распространение крипто-ETF идеально иллюстрирует этот контраст: более половины инвесторов в криптофонды ранее вообще никогда не владел цифровыми активами напрямую, что говорит о том, что традиционные инвестиционные инструменты расширяют круг участников рынка, а не оттягивают капитал у существующей розницы; при этом медианная доля криптовалюты в портфелях держателей ETF составляет всего 3–5%, что свидетельствует о взвешенном риск-менеджменте, а не о безрассудной спекуляции.
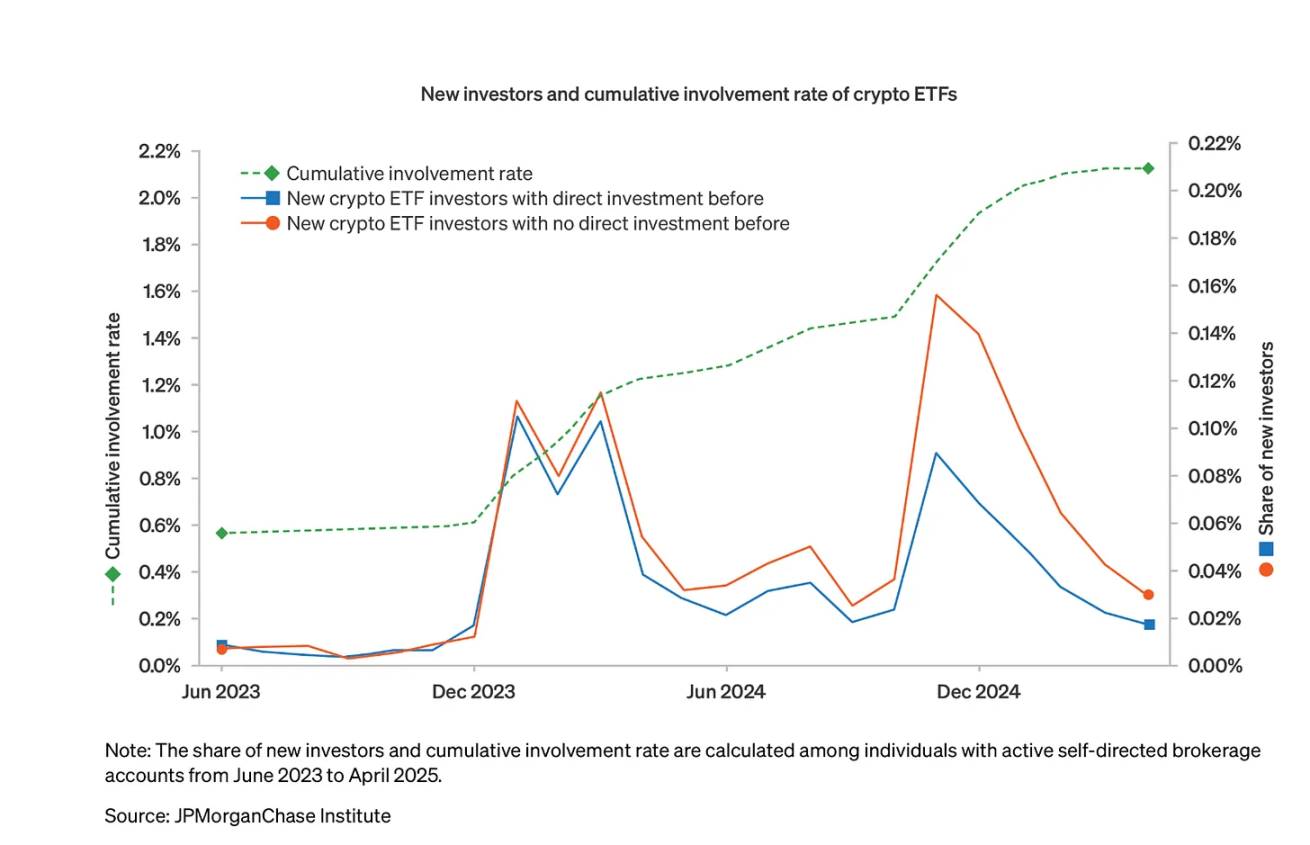
Источник: JPMorgan Chase
Сегодня действия профессионалов парадоксальным образом повторяют те самые «ошибки розницы», которые они прежде критиковали: усиливающиеся рыночные колебания заставляет институты в панике сливать позиции ради сохранения квартальных KPI, тогда как частники покупают активы на просадках ради долгосрочной доходности счета.
Технологии: «уравнивающий фактор» рынка
Трансформация поведения розничных инвесторов не случайна — развитие технологий демократизировало доступ к «информации, инструментам и возможностям входа на рынок», которые ранее были монополией профессионалов.
Возьмем Robinhood: инновации компании выходят далеко за рамки «безвозмездной торговли». Платформа запустила для европейцев «токенизированные американские акции и ETF», открыла в США услуги по стейкингу ETH и SOL, создала копи-трейдинг-сервис, позволяющий частникам копировать сделки «верифицированных топ-трейдеров»; каждый из этих шагов снижает порог входа для розничных участников.
Coinbase также постоянно совершенствует крипто-сервисы для розницы, улучшая функции мобильных кошельков, запуская рынки прогнозов и упрощая процедуры стейкинга; компании Stripe, Mastercard и Visa внедрили функцию платежей стейблкоинами, позволив частникам расплачиваться криптовалютой в тысячах магазинов.
Признание Wall Street влияние розничных инвесторов порождает положительную петлю обратной связи «дополнительного расширения возможностей для розницы». Когда компании вроде Bullish добились успеха благодаря стратегии IPO, ориентированной на частных лиц, другие предприятия начали перенимать этот опыт.
Исследование Jefferies также указывает на наличие потенциальных инвестиционных возможностей в бумагах с «высокой долей розничных торгов и низким вниманием институционалов» (включая Reddit, SoFi Technologies, Tesla, Palantir и др.). Авторитет отмечает, что «по мере роста доли торгов розницы традиционный показатель „качества акции“ теряет свою значимость» — однако это не говорит о низкой способности частных инвесторов принимать решения, а скорее указывает на применение ими принципиально иной системы оценки стоимости.
Эволюция криптоиндустрии в сторону создания «рознично-ориентированной среды» также отражает эту тенденцию: основной фокус конкуренции на ведущих платформах сместился с «поддержания отношений с институционалами» на «улучшение пользовательского опыта», а запуск таких функций, как «упрощенная торговля perpetual-контрактами», «токенизированных акций» и «единой платежной системы», направлен исключительно на привлечение широких масс частных инвесторов.
Сохранение нарратива о «глупых деньгах» частично обусловлено экономической выгодой профессионалов: управляющие фондами используют «утверждения о собственном превосходстве» для обоснования высоких комиссий, а инвестиционные банки сохраняют ценовую власть за счет «ограничения доступа к высокорентабельным сделкам».
Однако статистика свидетельствует о постепенном исчезновении данных преимуществ: розничные участники всё чаще демонстрируют те самые «дисциплину, терпение и умение ловить рыночный момент», которые раньше считались исключительной прерогативой профессионалов, тогда как институционалы регулярно допускают эмоционально-мотивированную «гонку за трендом», в которых прежде обвиняли частников.
Разумеется, это вовсе не означает, что каждый частник принимает оптимальные решения — спекуляция, злоупотребление кредитным плечом и эмоциональная торговля все еще встречаются. Однако ключевое отличие заключается в том, что подобные проблемы перестали быть «монополией розницы» и стали общими рисками для любых типов инвесторов.
Подобная эволюция повлечет за собой более глубокие структурные последствия: по мере усиления позиций розничных инвесторов на рынке IPO, они наверняка будут требовать «более благоприятных условий, большей прозрачности и справедливого доступа»; компании, которые пойдут навстречу этим запросам, получат «снижение стоимости привлечения клиентов» и «более преданную акционерную базу».
В криптоиндустрии доминирование розничных инвесторов означает, что продукты и протоколы обязаны ставить «простоту использования» выше «узкоспециализированных институциональных функций», и лишь те платформы, которым удастся сделать сложные финансовые сервисы доступными для обычных людей, добьются окончательного успеха.
Вместе с тем необходимо честно признать один «реалистичный фактор» за успехами розницы за последнее время: на протяжении последних пяти лет практически все активы находились в бычьем цикле — индекс S&P 500 вырос на 18,40% в 2020 году, на 28,71% в 2021-м, на 26,29% в 2023-м и на 25,02% в 2024-м; заметное падение составило лишь 18,11% в 2022 году, а с начала 2025 года индекс уже прибавил 11,74%.
Биткоин демонстрировал аналогичную динамику: в начале 2020 года стоил около 5 000 долларов, в 2021-м временно преодолевал отметку в 70 000 долларов, впоследствии колебался, но сохранял восходящий тренд; даже традиционные активы вроде государственных облигаций и недвижимости неоднократно показывали значительный рост в указанный период.
В рыночных условиях, когда «покупка на просадках гарантированно приносит прибыль, а удержание любого актива дольше года ведет к заработку», нам крайне сложно понять, основан ли успех розницы на реальных навыках или же на чистой удаче.
Это подводит нас к главному вопросу: насколько зрелым выглядит поведение розничных инвесторов, смогут ли они выдержать тест на настоящем медвежьем рынке? Для большинства представителей поколений Z и миллениалов самым длительным рыночным откатом, с которым им довелось столкнуться, стало обвальное падение, связанное с пандемией COVID-19, продолжавшееся 33 дня; хоть инфляционная паника 2022 года принесла временные трудности, рынок довольно быстро восстановился.
Крылатая фраза Уоррена Баффетта о том, что «только когда спадает прилив, выясняется, кто купается голым», звучит особенно уместно сейчас. Розничные инвесторы действительно могут быть умнее, дисциплинированнее и информированнее своих предшественников; но вполне вероятно, что они выступают лишь beneficiaries самого «бычьего рынка, на котором растут почти все активы».
Лишь по окончании периода «легких денег» и столкновении инвесторов с устойчивыми убытками по портфелям, мы сможем объективно оценить: переход от «глупых денег» к «умным деньгам» представляет собой долгосрочную эволюцию или же временный феномен, целиком зависящий от благоприятных конъюнктурных условий.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News