Bonding curve: Binance «контролирует» психологический моментум розничных инвесторов
Автор: Цзо Е
Задумайтесь над одним вопросом: если Binance обречена не остановить восхождение Hyperliquid, как максимизировать выгоду?
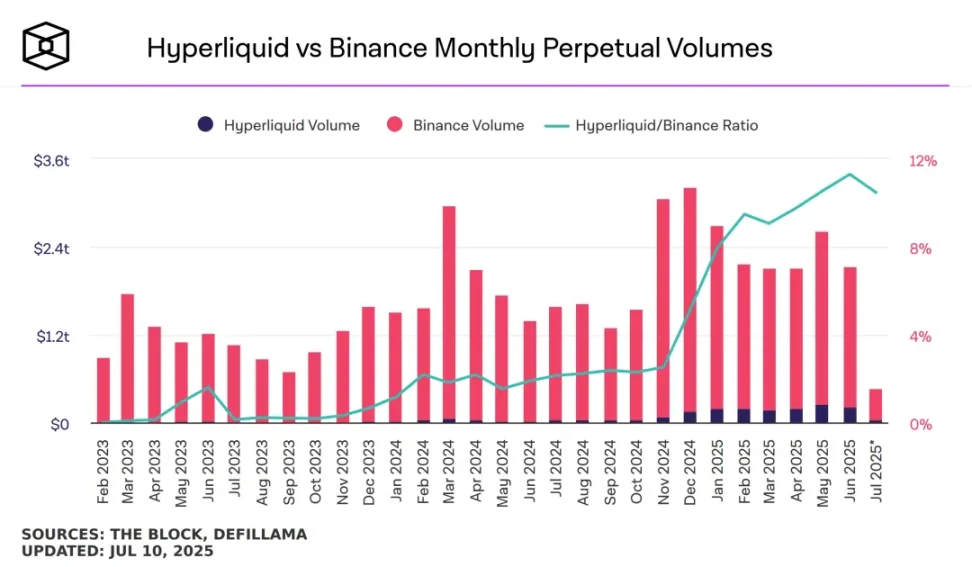
Примечание к фото: сравнение объема торгов фьючерсами HyperLiquid и Binance, источник фото: @TheBlock__
На фоне того, что $PUMP демонстрирует на Hyperliquid объемы, многократно превосходящие показатели множества CEX, наиболее испытывающая давление Binance отвечает усилением ликвидности в Binance Alpha. Обратите внимание: речь идет именно об усилении внутриплатформенной ликвидности раздела Alpha, а не о повышении доходности для участников.
Листинг на Binance раньше означал размещение в спотовом разделе, теперь же это чаще означает размещение в Alpha. Чтобы избежать исчезновения «эффекта листинга на Binance», потоки направляются в Alpha, раздел фьючерсов и сеть BNB Chain. Однако бирже, которая не проводит сделки, выглядеть странно, поэтому необходимо повысить торговую функциональность Alpha.
Кроме того, поддержка токена $BNB крайне важна для всей экосистемы Binance – YZi – BNB Chain. Доходность держателей BNB представляет собой ежедневную статью расходов системы Binance. Помимо экономической ценности, необходимо внедрять большую утилитарную ценность и даже эмоциональную составляющую.
Подводя итог, запуск торгов в Binance Alpha обусловлен двумя причинами:
1. Противостояние эффекту листинга Hyperliquid и увеличение общей ликвидности Binance;
2. Расширение утилитарной ценности $BNB для повышения устойчивости экосистемы Binance.
Учитывая эти два пункта, логика запуска Binance вместе с FourMeme механики Bonding Curve для проведения TGE становится понятной. Проект также пытается воспользоваться возрождающимся трендом «мейн-стартеров» для выпуска токенов по типу PUMP, учитывая, что такие проекты, как Bonk и MemeCore, уже добились успеха.
Подробности см.: Разделенные доли мемов Pump/Bonk/$M: два пути эмиссии активов
Выбор Bonding Curve для формирования начальной ликвидности
Согласно объявлению Binance, токеном для проведения Bonding Curve TGE в этот раз выступает Aptos DEX Hyperion.
Мы не будем подробно знакомить читателей с этим проектом, статья также не содержит данных о цене токена. Здесь рассматривается исключительно логика выбора Binance в пользу Bonding Curve, чтобы основатели проектов могли учитывать её при планировании будущих листингов.
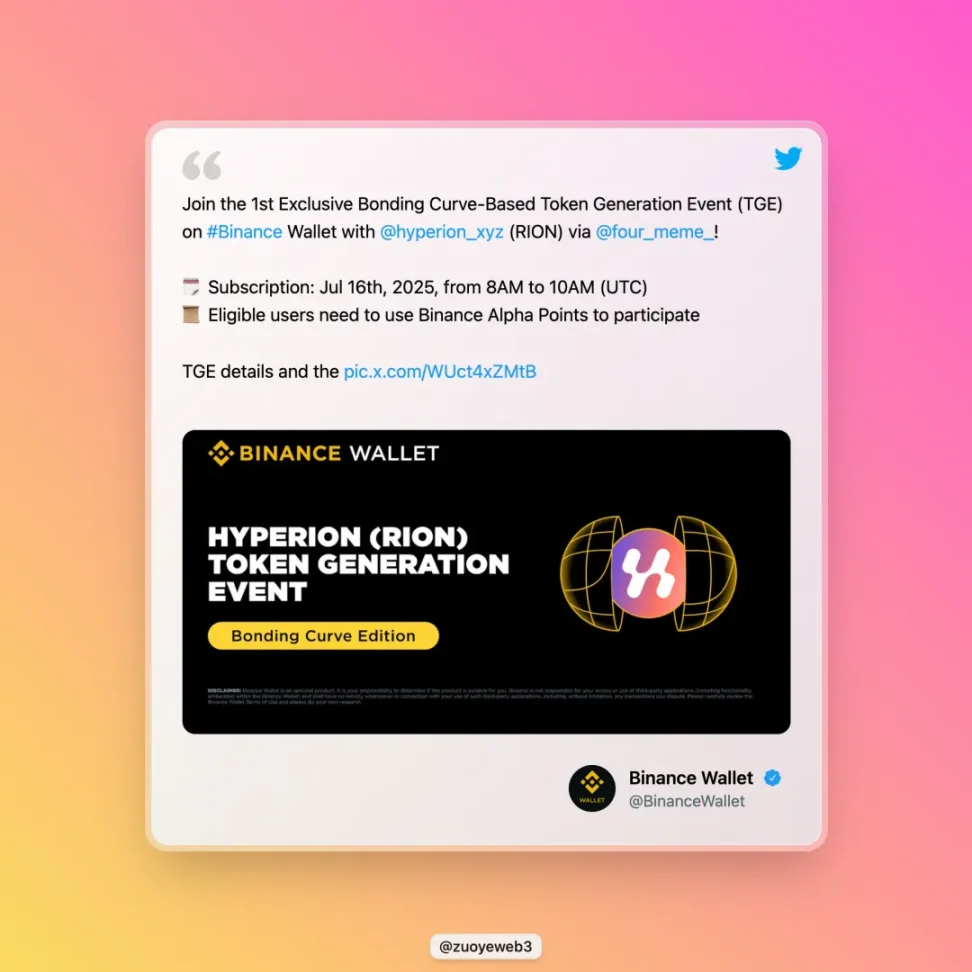
Примечание к фото: @hyperion_xyz/center, источник: @BinanceWallet
Проанализировав объявление, можно выделить ключевые условия: требуется удерживать BNB; после успешной подписки токен можно перепродать внутри системы Bonding Curve; по завершении этапа он перейдет в стандартную торговую платформу Alpha. По сути, это стимулирует внутриплатформенные сделки по сравнению с предрыночными торгами на площадке Alpha.
После этого торговая система Binance будет включать минимум четыре уровня: торги Bonding Curve —> торговля на Alpha —> фьючерсные торги —> спотовые торги. Это система поэтапного допуска, и попасть в финальную торговую систему основного сайта Binance удастся не всегда.
Это как раз позволяет маскировать или решать самый острый кризис ликвидности Binance на данный момент. Создавая механизмы генерации начальной ликвидности и обратившись к истории, стоит отметить: Bonding Curve не решает проблему создания ликвидности напрямую, а искусственно увеличивает количество кандидатов, чтобы выявить наиболее вероятные мем-токены.
Обращаясь к истории развития DEX, именно LP-токен является реальным инструментом обеспечения ликвидности. Механизмы AMM и книги ордеров требуют его поддержки для функционирования. Однако проблема Binance сложнее: она не является ранним проектом, но столкнулась с главной проблемой ранних стадий —— сокращением ликвидности и падением способности $BNB фиксировать стоимость.
Для сравнения: PumpFun использует внутриплатформенную Bonding Curve + внешний пул AMM. Сама по себе Bonding Curve содержит парадокс —— чем выше спрос, тем выше цена. Это похоже на ситуацию в Яньцяо: больше спроса на недвижимость —— дороже дома. Как только на рынке наступает переломный момент, происходит мгновенный крах, без возможности постепенного снижения.
PumpFun не решает этот природный парадокс, а стремится максимально снизить стоимость запуска, привлекая множество экспериментов. Если цены в Яньцяо упадут, вырастут ли они в Дубае? Глобальная ликвидность крипторынка и возможность любых попыток делают внутреннюю площадку самым дешевым стартовым полигоном: из 1000 внутренних токенов 10 выходят на внешние DEX, и один из них попадает на CEX.
Если увеличить количество внутренних токенов до 10 миллионов, ликвидность всего рынка резко возрастет. Внутренние площадки, внешние DEX и CEX получат колоссальный приток ликвидности. Конечно, в конечном итоге произойдет неизбежный крах.
Можно сделать прогноз: в ближайшее время количество событий TGE через Bonding Curve на Binance Alpha увеличится, иначе они не смогут обеспечить создание ликвидности и перенаправление потоков на основную площадку и BNB.
В более глубоком смысле Bonding Curve ближе к механизмам стабилизации Rebase. Первый базируется на логике «больше спроса ——> выше цена ——> лучше ликвидность», тогда как второй строится на принципе «больше покупок —— сильнее резервы + больше продаж —— выше доходность ——> стабильнее цена стейблкоина».
Проблемы обеих моделей также сильно пересекаются: они опираются на «обычный» сценарий в рамках закона больших чисел, практически игнорируя удары экстремальных событий. Говоря языком правила Парето, учитывается примерно 80% типовых ситуаций, в то время как 20% исключений остаются без внимания. В итоге одна модель погибла под шоком Luna-UST, а другая была высосана до последней капли ликвидности через $TRUMP.
Исследование психологического моментума и ожидание решающего удара
На рынке существует феномен моментума: активы могут расти выше наших прогнозов, так же как в обратном случае падать глубже справедливой рыночной стоимости.
Предположения, на которых строится Bonding Curve, сами по себе ненадежны, но они идеально соответствуют практическим потребностям Binance:
-
Генерация начальной ликвидности: Binance Alpha изначально обладает достаточным рыночным фундаментом, поэтому здесь применяется не «встроенная ликвидность», а ее опережающее направление. Ликвидность, которая появится на Alpha после открытия, а также потоки с других DEX/CEX направляются в зону Bonding Curve;
-
Формирование спроса через ценовые ожидания: как и в предрыночных торгах (Pre-Market), где идет борьба за определение цены, Bonding Curve провоцирует спекуляцию вокруг ценообразования, стимулируя спрос. Пользователь может продать токен и избежать роли наблюдателя перед обрушением кривой;
-
Переваривание эффекта листинга: Bonding Curve представляет собой рыночную битву. Используя её, Binance может избежать ослабления ликвидности основного сайта из-за спада эффекта листинга и теоретически достичь более справедливой ценовой оценки.
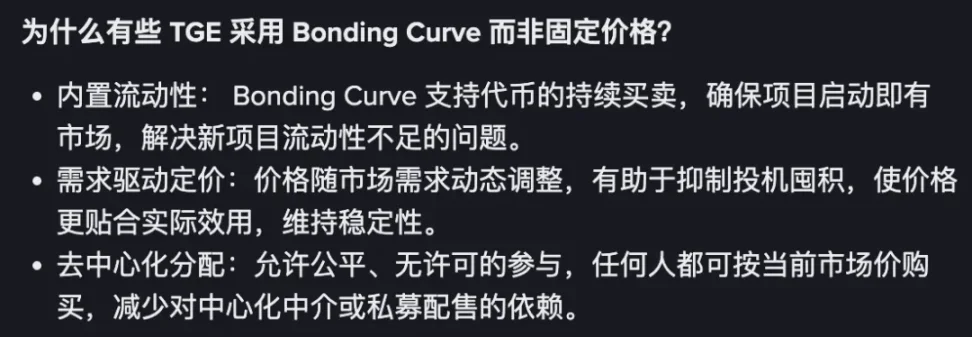
Примечание к фото: причины выбора Bonding Curve, источник: @BinanceWallet
Какова же цена такого подхода?
Как отмечалось выше, версия PumpFun на базе Bonding Curve зависит от большого количества внутренних токенов для рождения суперпопулярных монет. На текущий момент листингов в зоне активности Alpha все еще слишком мало —— даже переманив всех криптопроектов, этого будет недостаточно.
Однако Binance Alpha возьмет на себя функцию первичного ценового обнаружения для проектов. Учитывая совместную операцию Binance и OKX против Hyperliquid на примере $JELLYJELLY, лично я полагаю, что CEX объединятся для противодействия Hyperliquid, и первой мишенью окажется именно Binance.
Главный козырь в борьбе за ликвидность —— это ценообразование. Розничные инвесторы стремятся покупать по минимальной цене и продавать по максимальной. Если Binance напрямую искусственно подтолкнет эффект листинга, ей придется платить высокую цену. Но под предлогом помощи розничным трейдерам в поиске самых ранних цен ликвидность придет сама.
Затем нужно ждать экстремального события «черный лебедь», чтобы одним ударом обрушить Hyperliquid. Подобно тому, как кража средств на Bybit нанесла системе тяжелейший ущерб, штраф в 4,2 миллиарда для CZ/Binance оказался несущественным. Как гиперпрозрачность Hyperliquid обернулась против неё самой, Binance лишь добавила последний штрих, подобно тому, как легкое падение FTX не помешало CZ остаться популярной фигурой.
Заключение
Масштаб —— главное преимущество Binance, а гибкость —— наступательное оружие Hyperliquid. Стратегия затягивания, ожидание перемен и ведение войны на истощение выглядят оптимальными. Binance делает ставку на ценовые сигналы, Hyperliquid движется к эффекту листинга. Ликвидность станет результатом их противостояния, а не его причиной.
Просто жаль пользователей Alpha: куда спешите, труженики? Сахар столь сладок, а почему тот, кто его взращивает, живёт так тяжело.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3