ビットコイン、AI高騰に追随せず:チップ株85%急騰、BTCは39%下落、「デジタルゴールド」ナラティブに転機が訪れるか?
著者:DWF Labs
翻訳:TechFlow
TechFlowによる概要:「デジタルゴールド」と称賛されてきたビットコインだが、実物のバランスシートと取引所での動きはしばしば正反対の軌道をたどってきた。2020年の流動性大量供給以降、ビットコインは非常に長期にわたり本質的に「高ベテック株」の影のような資産へと変貌し、NASDAQ指数と密接な同方向連動を示してきた。
しかし、近年半導体チップ株がボラティリティの覇権を握り、AI関連の投資材料がリスク資本を引き分ける中、ビットコインは前人未踏の資產分離兆候を示している。一方ではチップ株と負の相関を、もう一方では伝統的なゴールドとの90日間相関が過去10年で最高水準に達しているのである。本稿では10年以上の定量的データを用い、ビットコインの本格マクロ連動メカニズムを徹底的に解き明かす。
2020年以降、ビットコインと米国株式市場の連動は最も緊密になっている。
NASDAQ指数との相関はほぼゼロから0.4へ跳ね上がり、NASDAQの日中損益が1%以上下落した取引日の約4分の3でビットコインも同日下落しており、その平均下落幅は2.0%だった。一方、同時期の伝統的ゴールドは微々たる0.2%の下落にとどまった。
同時に、ビットコインの年間ボラティリティは2017年以来ほぼ半減(90%から44%へ低下)している。2026年には、半導体セクターの年間ボラティリティがついに歴史上初めてビットコインを上回るに至った。
最近のマクロナラティブにおいて、ビットコインはAI関連銘柄と顕著な背离を示しつつある。NASDAQ指数自体の変動影響を除けば、2026年3月以来ビットコインとチップ株の相関は-0.30であり、チップ株がNASDAQを上回った局面ではビットコインは大幅に見劣りを示す傾向にある。2025年9月以降現在まで、チップセクターは累計で85%暴騰したが、ビットコインは逆に39%下落している。
その一方で、ビットコインとゴールドの関連性は9月に過去10年で最高を更新した(90日間相関は0.59に到達)。
ビットコインで最もよく知られたラベルは「デジタルゴールド」である。しかし現実の取引において、ビットコインはどの程度ゴールドと連動しているのだろうか。ゴールドではないとしたら、本当に共鳴している資産とは何なのだろうか。
ビットコインと米国株式市場の連動が最も緊密
2016年から2019年にかけて、ビットコインは世界中のほぼすべての伝統的資産から独立して取引されていた。
これらの数年間、ビットコインは株式、ゴールド、米国債、ドルインデックスとの相関が常に極めて低いレベルにあり、年間相関係数が0.22を超えることは一度もなく、-0.14を下回ることもなかった。わずかな正負の範囲内でランダムに振る舞い、持続的な法則性は全く見られなかった。
「デジタルゴールド」という肩書きを持つものの、過去10年の大部分においてビットコインとゴールドの相関は常に弱かった。10年間の中で8年間、両者の相関係数は-0.05から0.15の間で推移し、2019年(0.22)と2020年(0.30)のみ一時的な上昇が見られた。2026年現在の相関係数は0.32となり、過去最高記録を更新している。
この相関の急激な上昇は主に2026年夏場に起きた。それ以前、両者の90日移動相関は0.2前後で推移していたが、6月から急伸し、9月には0.59に達して過去10年で最高を記録し、同期間のビットコインとNASDAQ指数の相関(0.34)を大きく上回った。
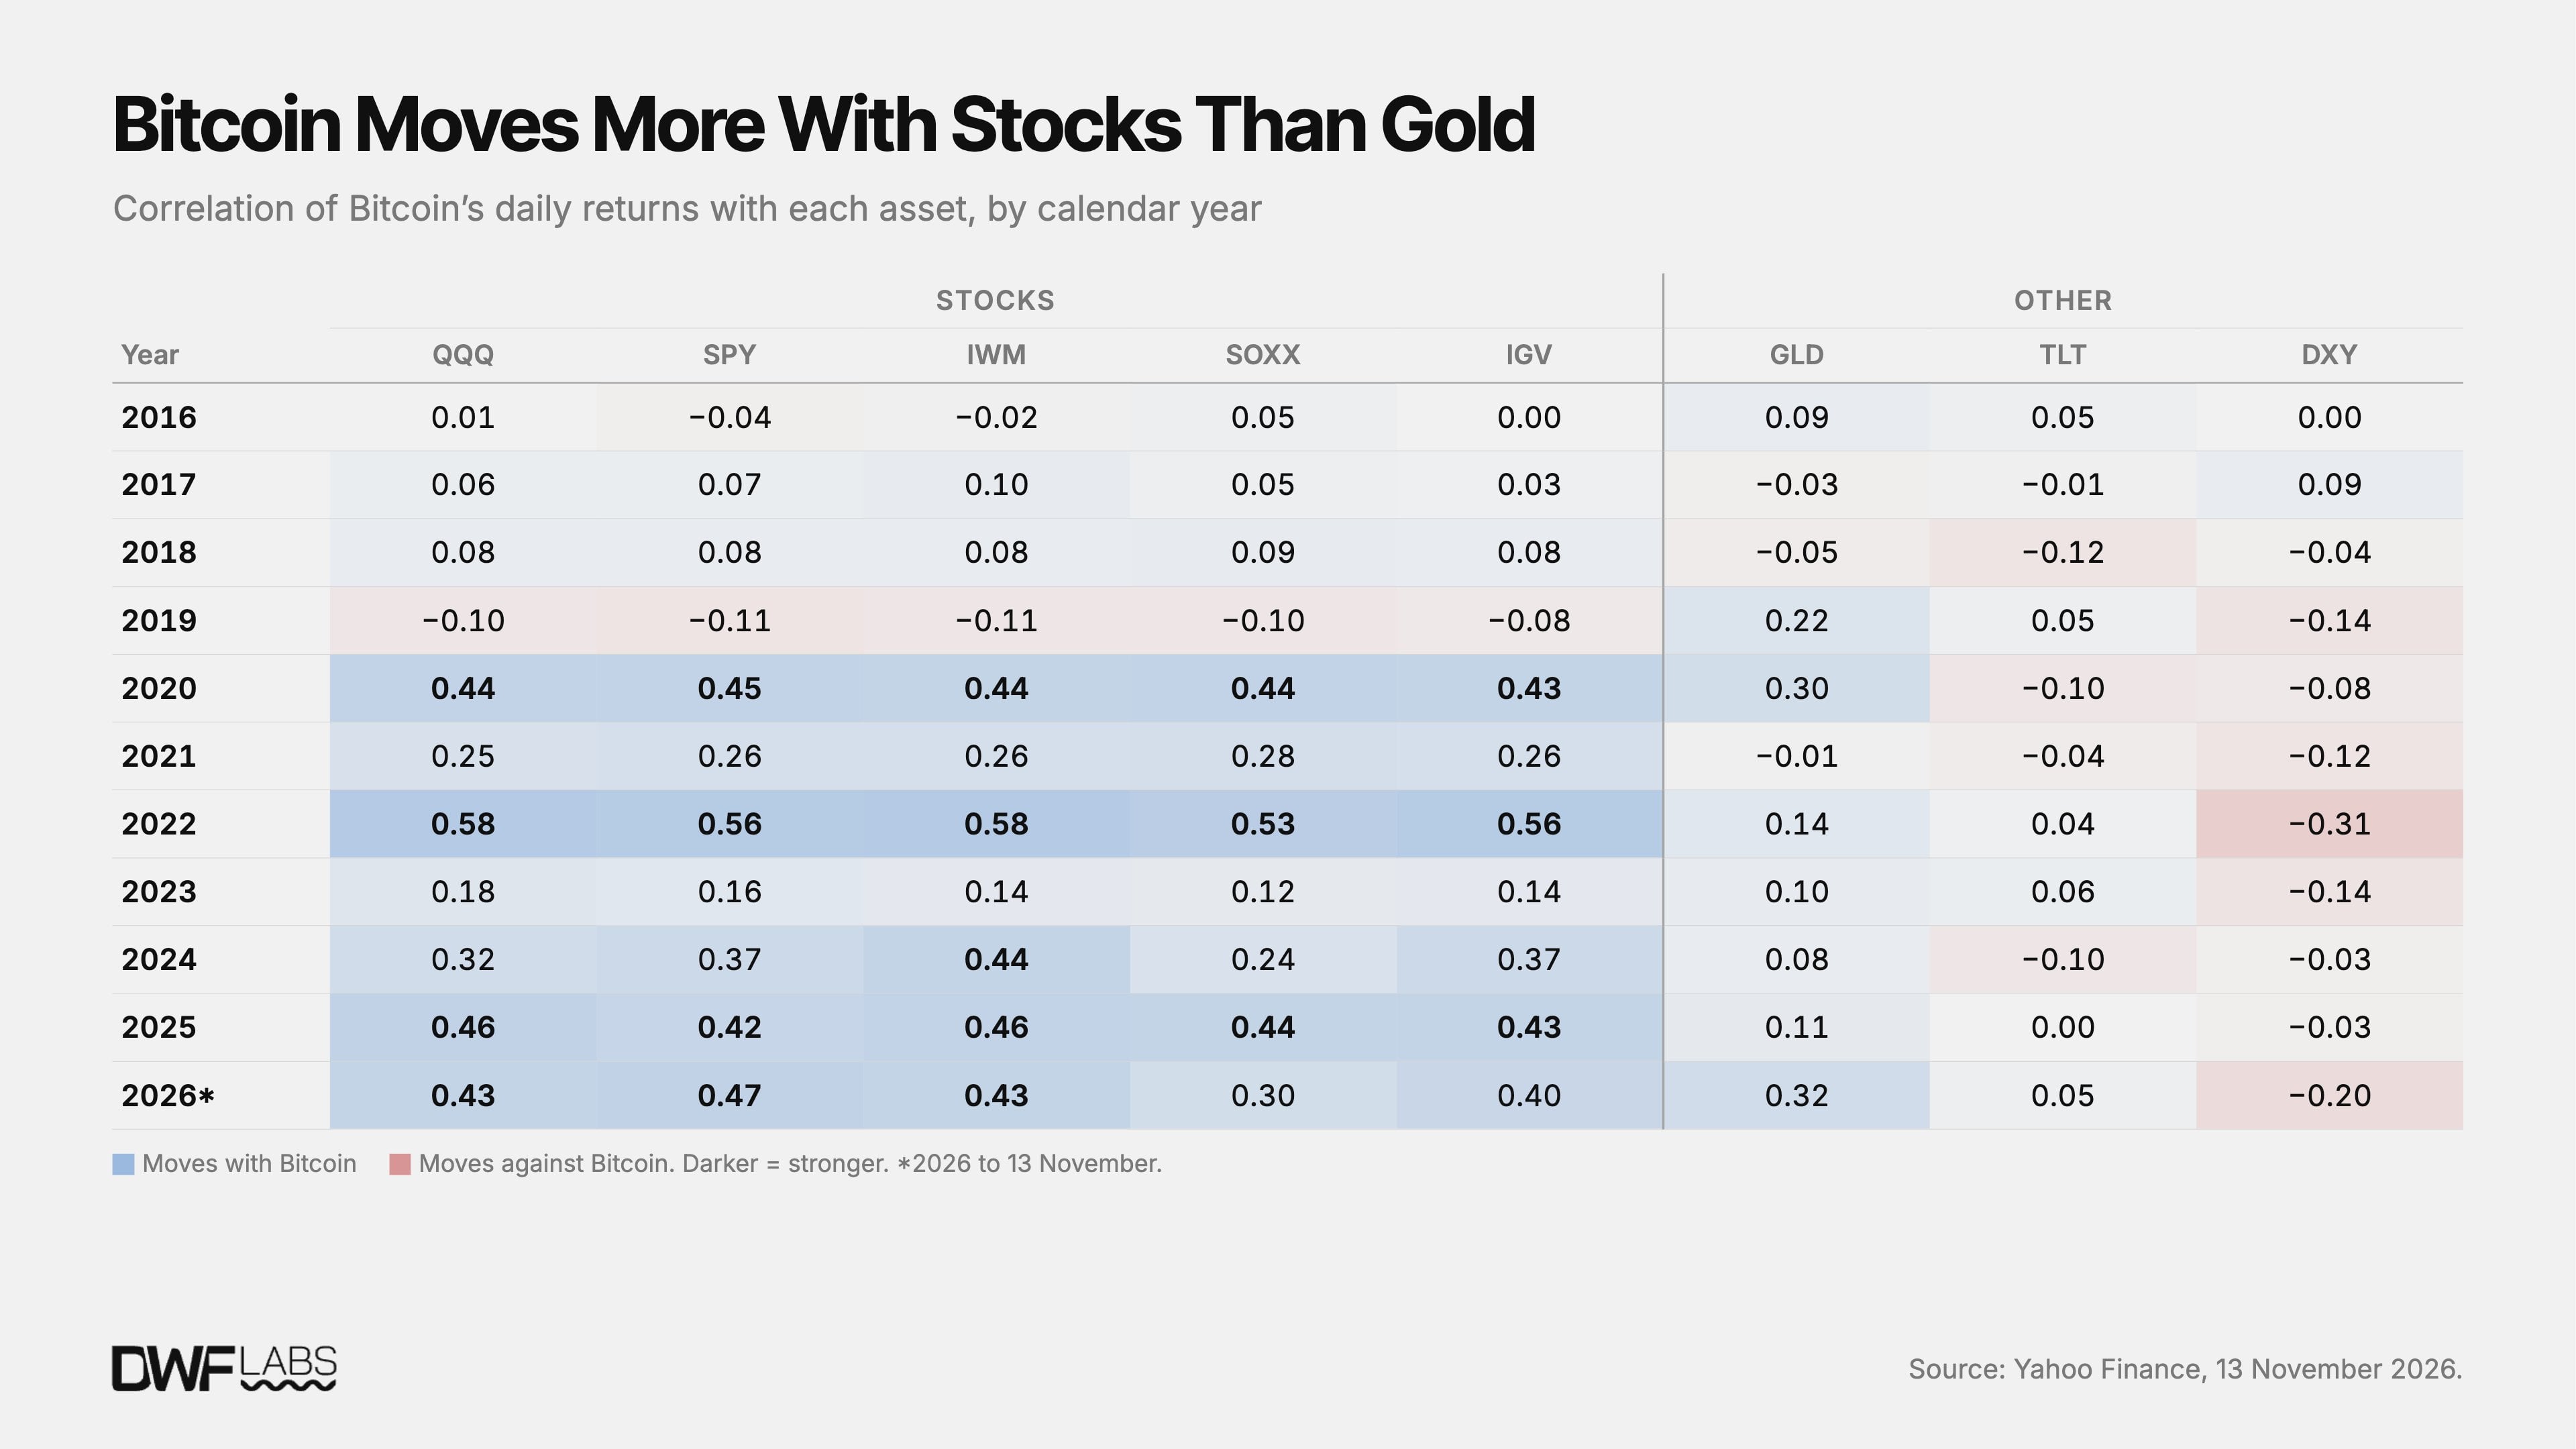
図:2016~2026年におけるビットコインと主要マクロ資産の年間相関総覧
しかし全体を見渡せば、米国株式市場はまだビットコインと最も深く結びついた資産である。S&P500指数(SPY)でもNASDAQ100指数(QQQ)でも、ビットコインとの相関係数は2020年以前はほぼゼロだったが、2020年から現物ETF承認・上場までの間に急速に0.39〜0.40へ跳ね上がった。ETF上場後はこの相関が0.39で安定的に維持されている。2022年の流動性収縮による売りが殺到した期間、両者の90日間相関のピークは0.6を超え、30日間相関のピークは一時0.8を超えたこともあった。2020年から2021年にかけて世界各国の中央銀行が放出した桁違いの廉價流動性は、これらの2つの資金受け皿へ同時に流れ込んだ。
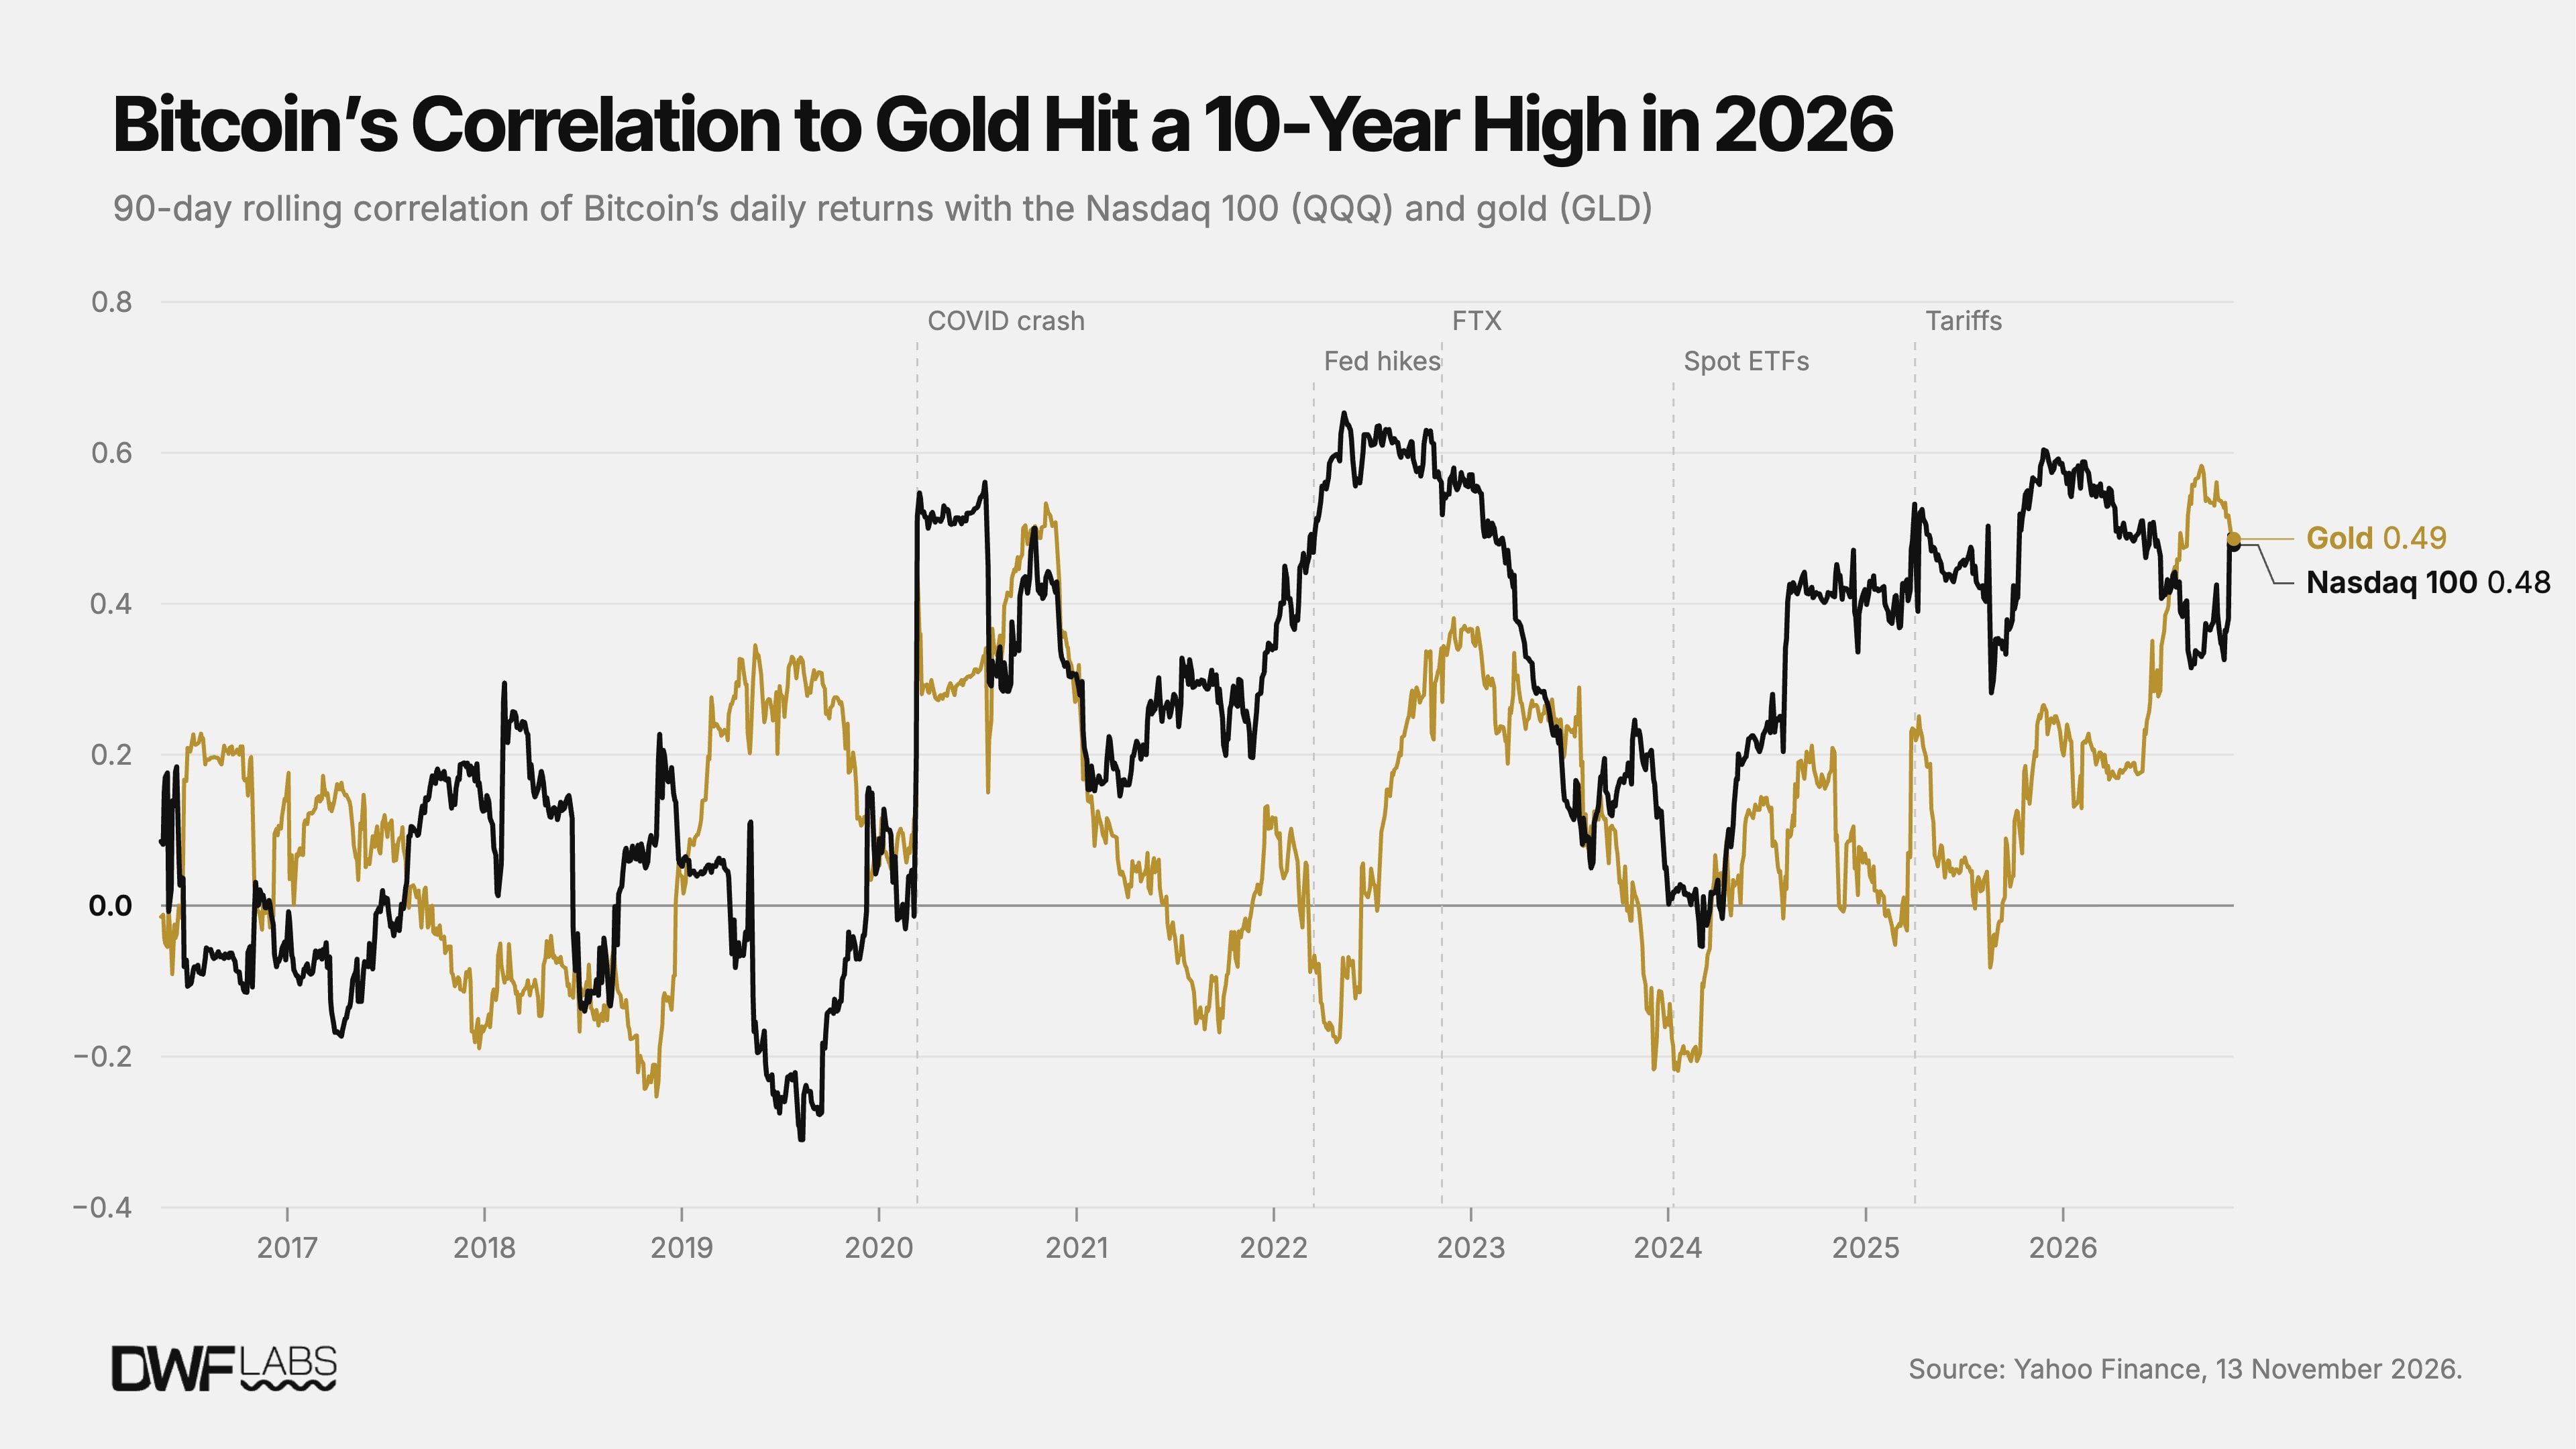
図:ビットコインとNASDAQ100およびS&P500の移動相関履歴推移
0.4という相関係数は中高度の相関であり、極めて高い相関ではない。株式市場の変動は、ビットコインの日中の変動のうち約6分の1のみしか説明できない。本当に注目すべきはその長期的な展開趨勢である。無相関から安定した0.4への移行を経て、過去のシステム的去レバレッジや売却圧力が掛かった局面では激しいパルス現象を見せ、2022年5月には90日間相関が一時的に0.65まで急騰した。
米国株式市場の他の細分化セクターも同様の進化軌跡を示している。小盤株(IWM)、半導体チップ(SOXX)、企業向けソフトウェア(IGV)とビットコインの相関はいずれも2020年に大幅に上昇し、2022年の売り込み潮で最高0.58のピークに達した後、2023年に一時下落して再び反発している。ただし、チップセクターはここ数年でこの一大陣営から離脱し始めている。2024年と2026年には、チップ株とビットコインの相関が他のセクターよりも顕著に低く(それぞれ0.24と0.30)推移した。
さらに、ビットコインとドル指数(DXY)は弱い負の相関を示しており、最も顕著だった時期は2022年(-0.31)および本年度(-0.20)だった。長期米国債(TLT)とは安定した関連パターンが全く見られず、毎年相関度が-0.11から0.06の狭い範囲で小幅に変動している。これは債券市場自身のポジション漂移の一因もある。2020年以前、米国債は米国株式と負の相関であったが、2021年以降は債券と株式が同方向運動をし始めるようになった。
米国株式が下落局面では、ビットコインの下落幅がより激しい
NASDAQ指数が単日で1%以上下落した場合、ビットコインは約4分の3のケースで同日下落している。2020年から現物ETF承認までの期間は74%、ETF上場後は77%へ微増し、平均単日下落幅は2.0%に達した。
これは伝統的な安全資産や価値保存ツールが市場パニック時に取って通常取るべき行動とは明らかに異なっている。対照的に、NASDAQが1%以上急落した取引日において、ゴールドが下落する確率はわずか57%であり、平均下落幅は0.2%にすぎない。
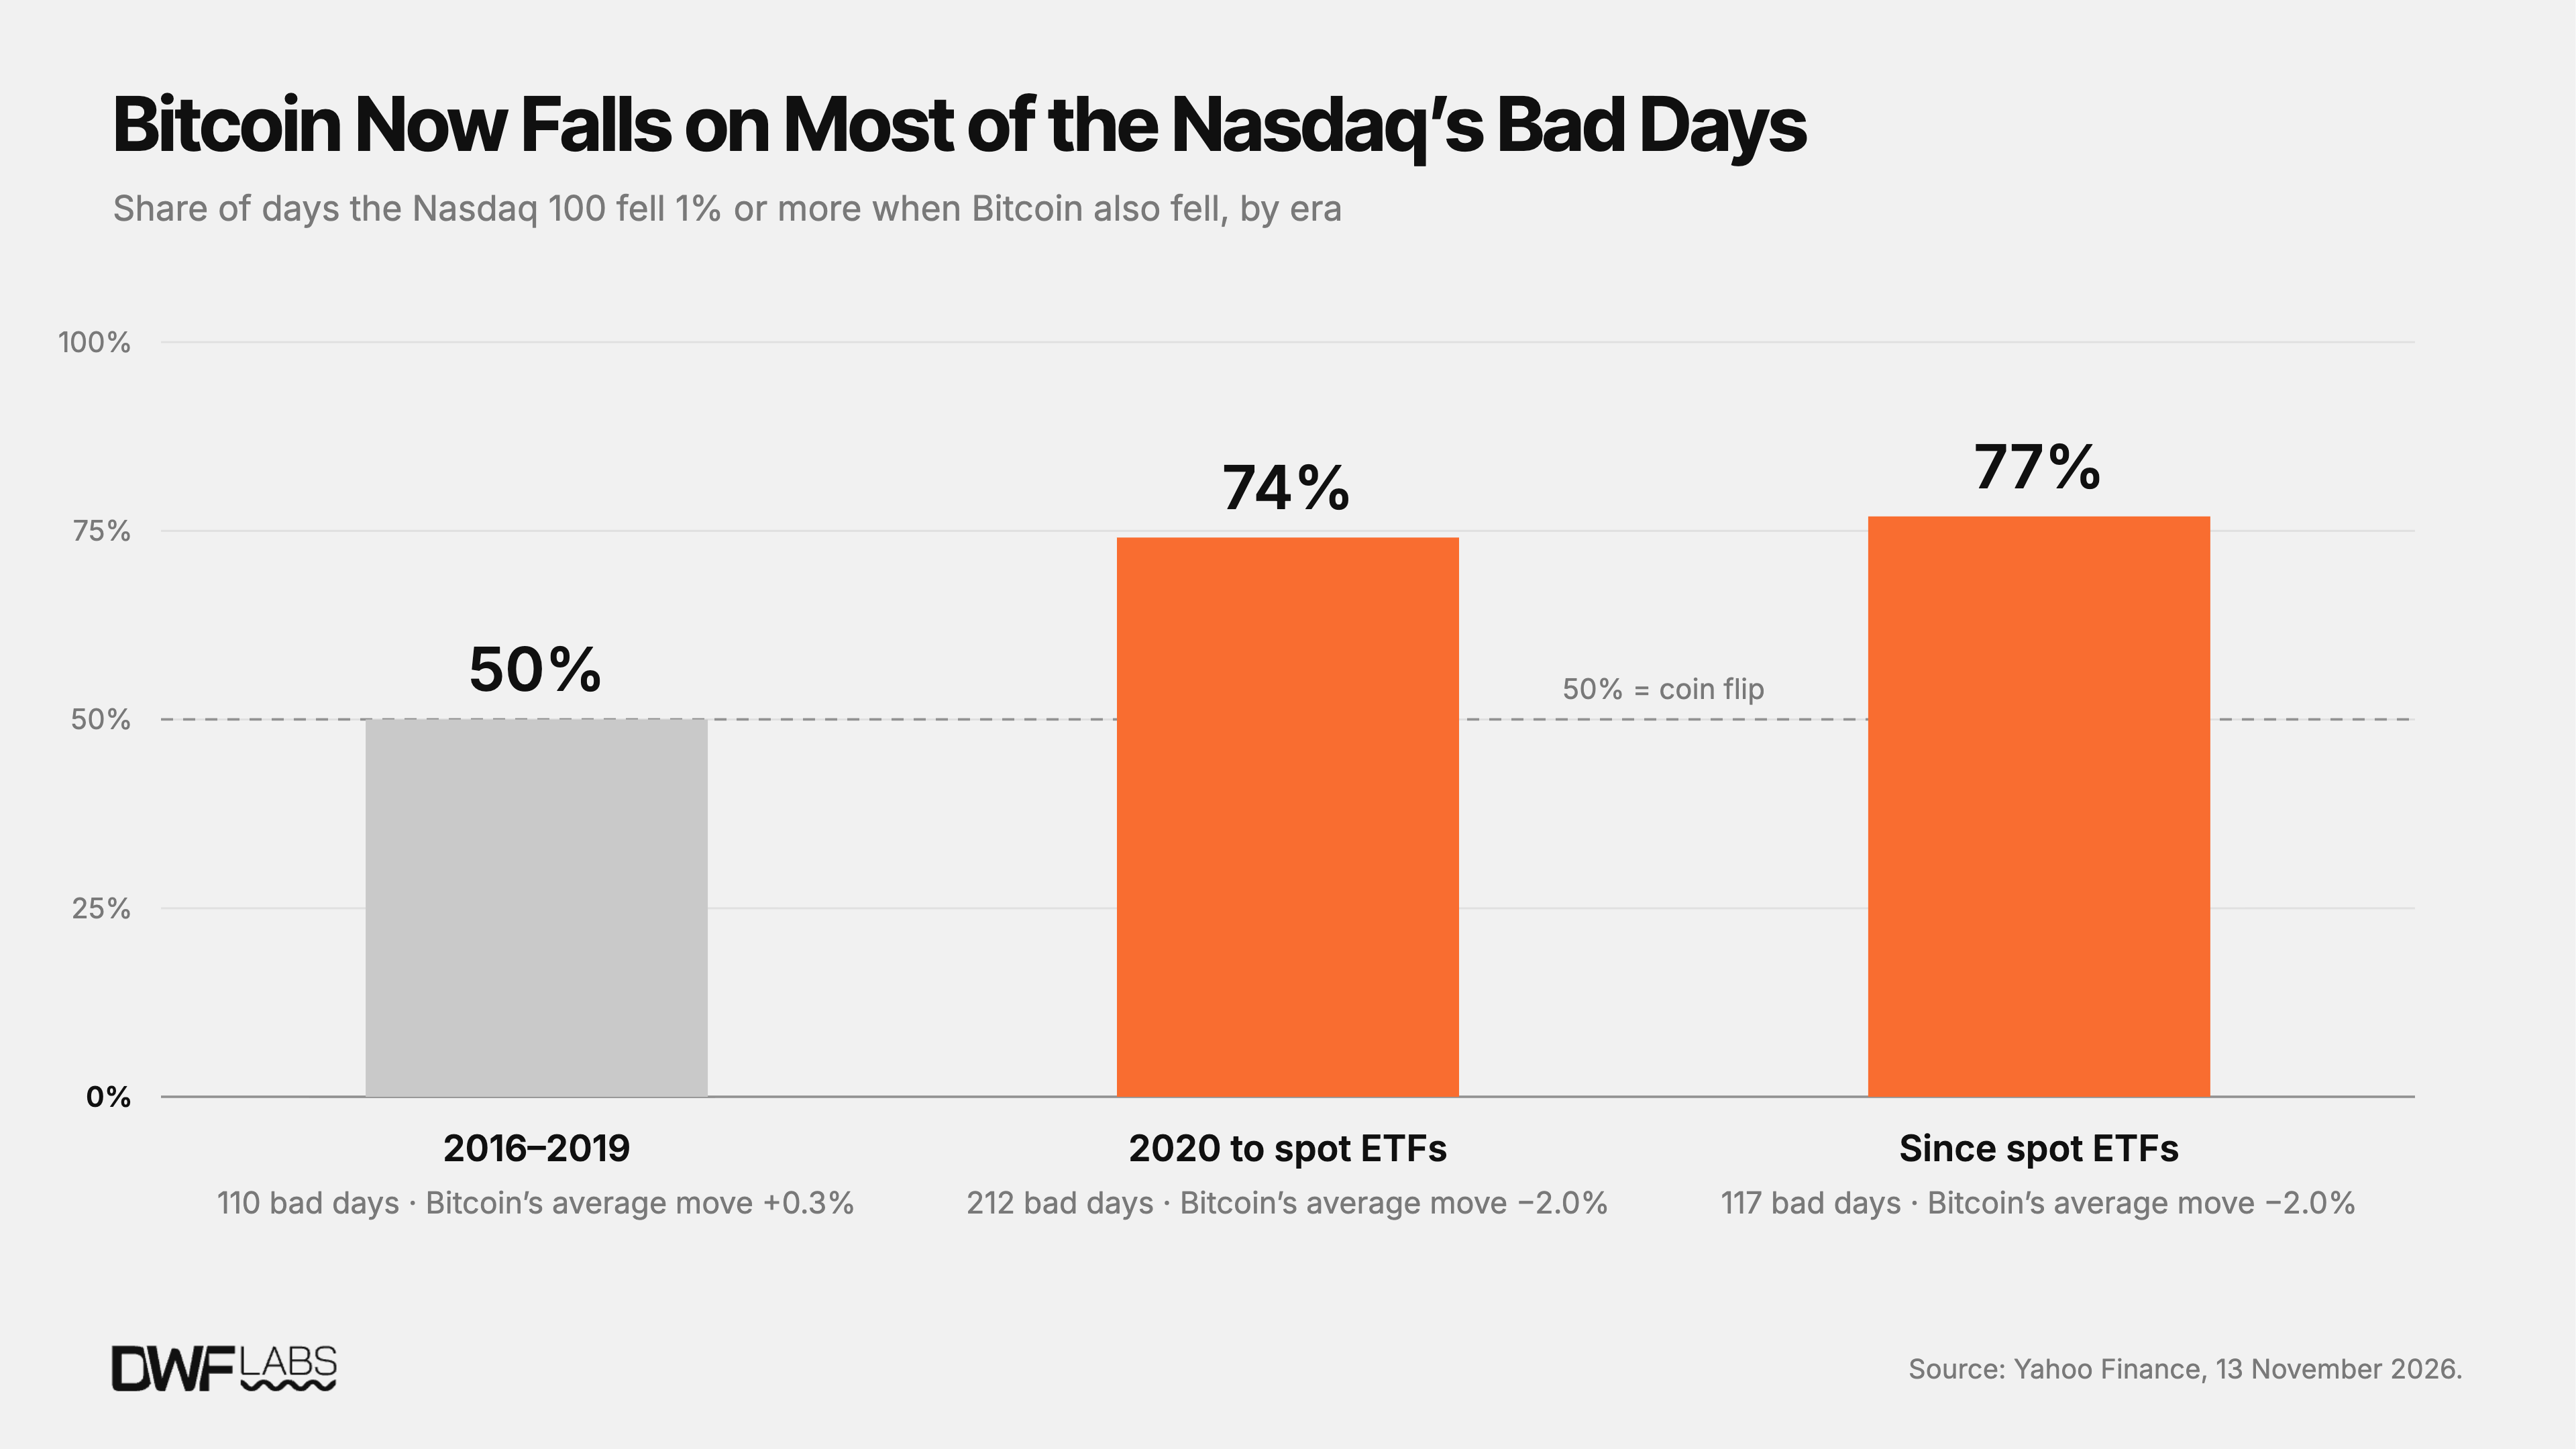
図:NASDAQ急落日のビットコインとゴールドのリトレート幅比較
チップ株がボラティリティ王冠を奪取
2017年、ビットコインの年間ボラティリティは驚異の90%に達し、当時の半導体チップ株の5倍、NASDAQ指数の9倍にあたる。2026年現在では、ビットコインの年間ボラティリティは44%に低下しており、過去10年の中では2025年の40%を僅かに上回る程度だ。それでもなお、現在のボラティリティはNASDAQ指数(22%)の2倍である。
最も予想外の変化は半導体セクター(SOXX)からもたらされた。2026年のチップセクターの年間ボラティリティは52%に達し、定量記録が残された10年の歴史において初めてビットコインを上回った。2016年から2025年にかけての全ての年度において、ビットコインは全ての資産クラスの中で最も波乱万丈な存在であり続けた(2025年は僅差で40%に対しチップが39%だった)。
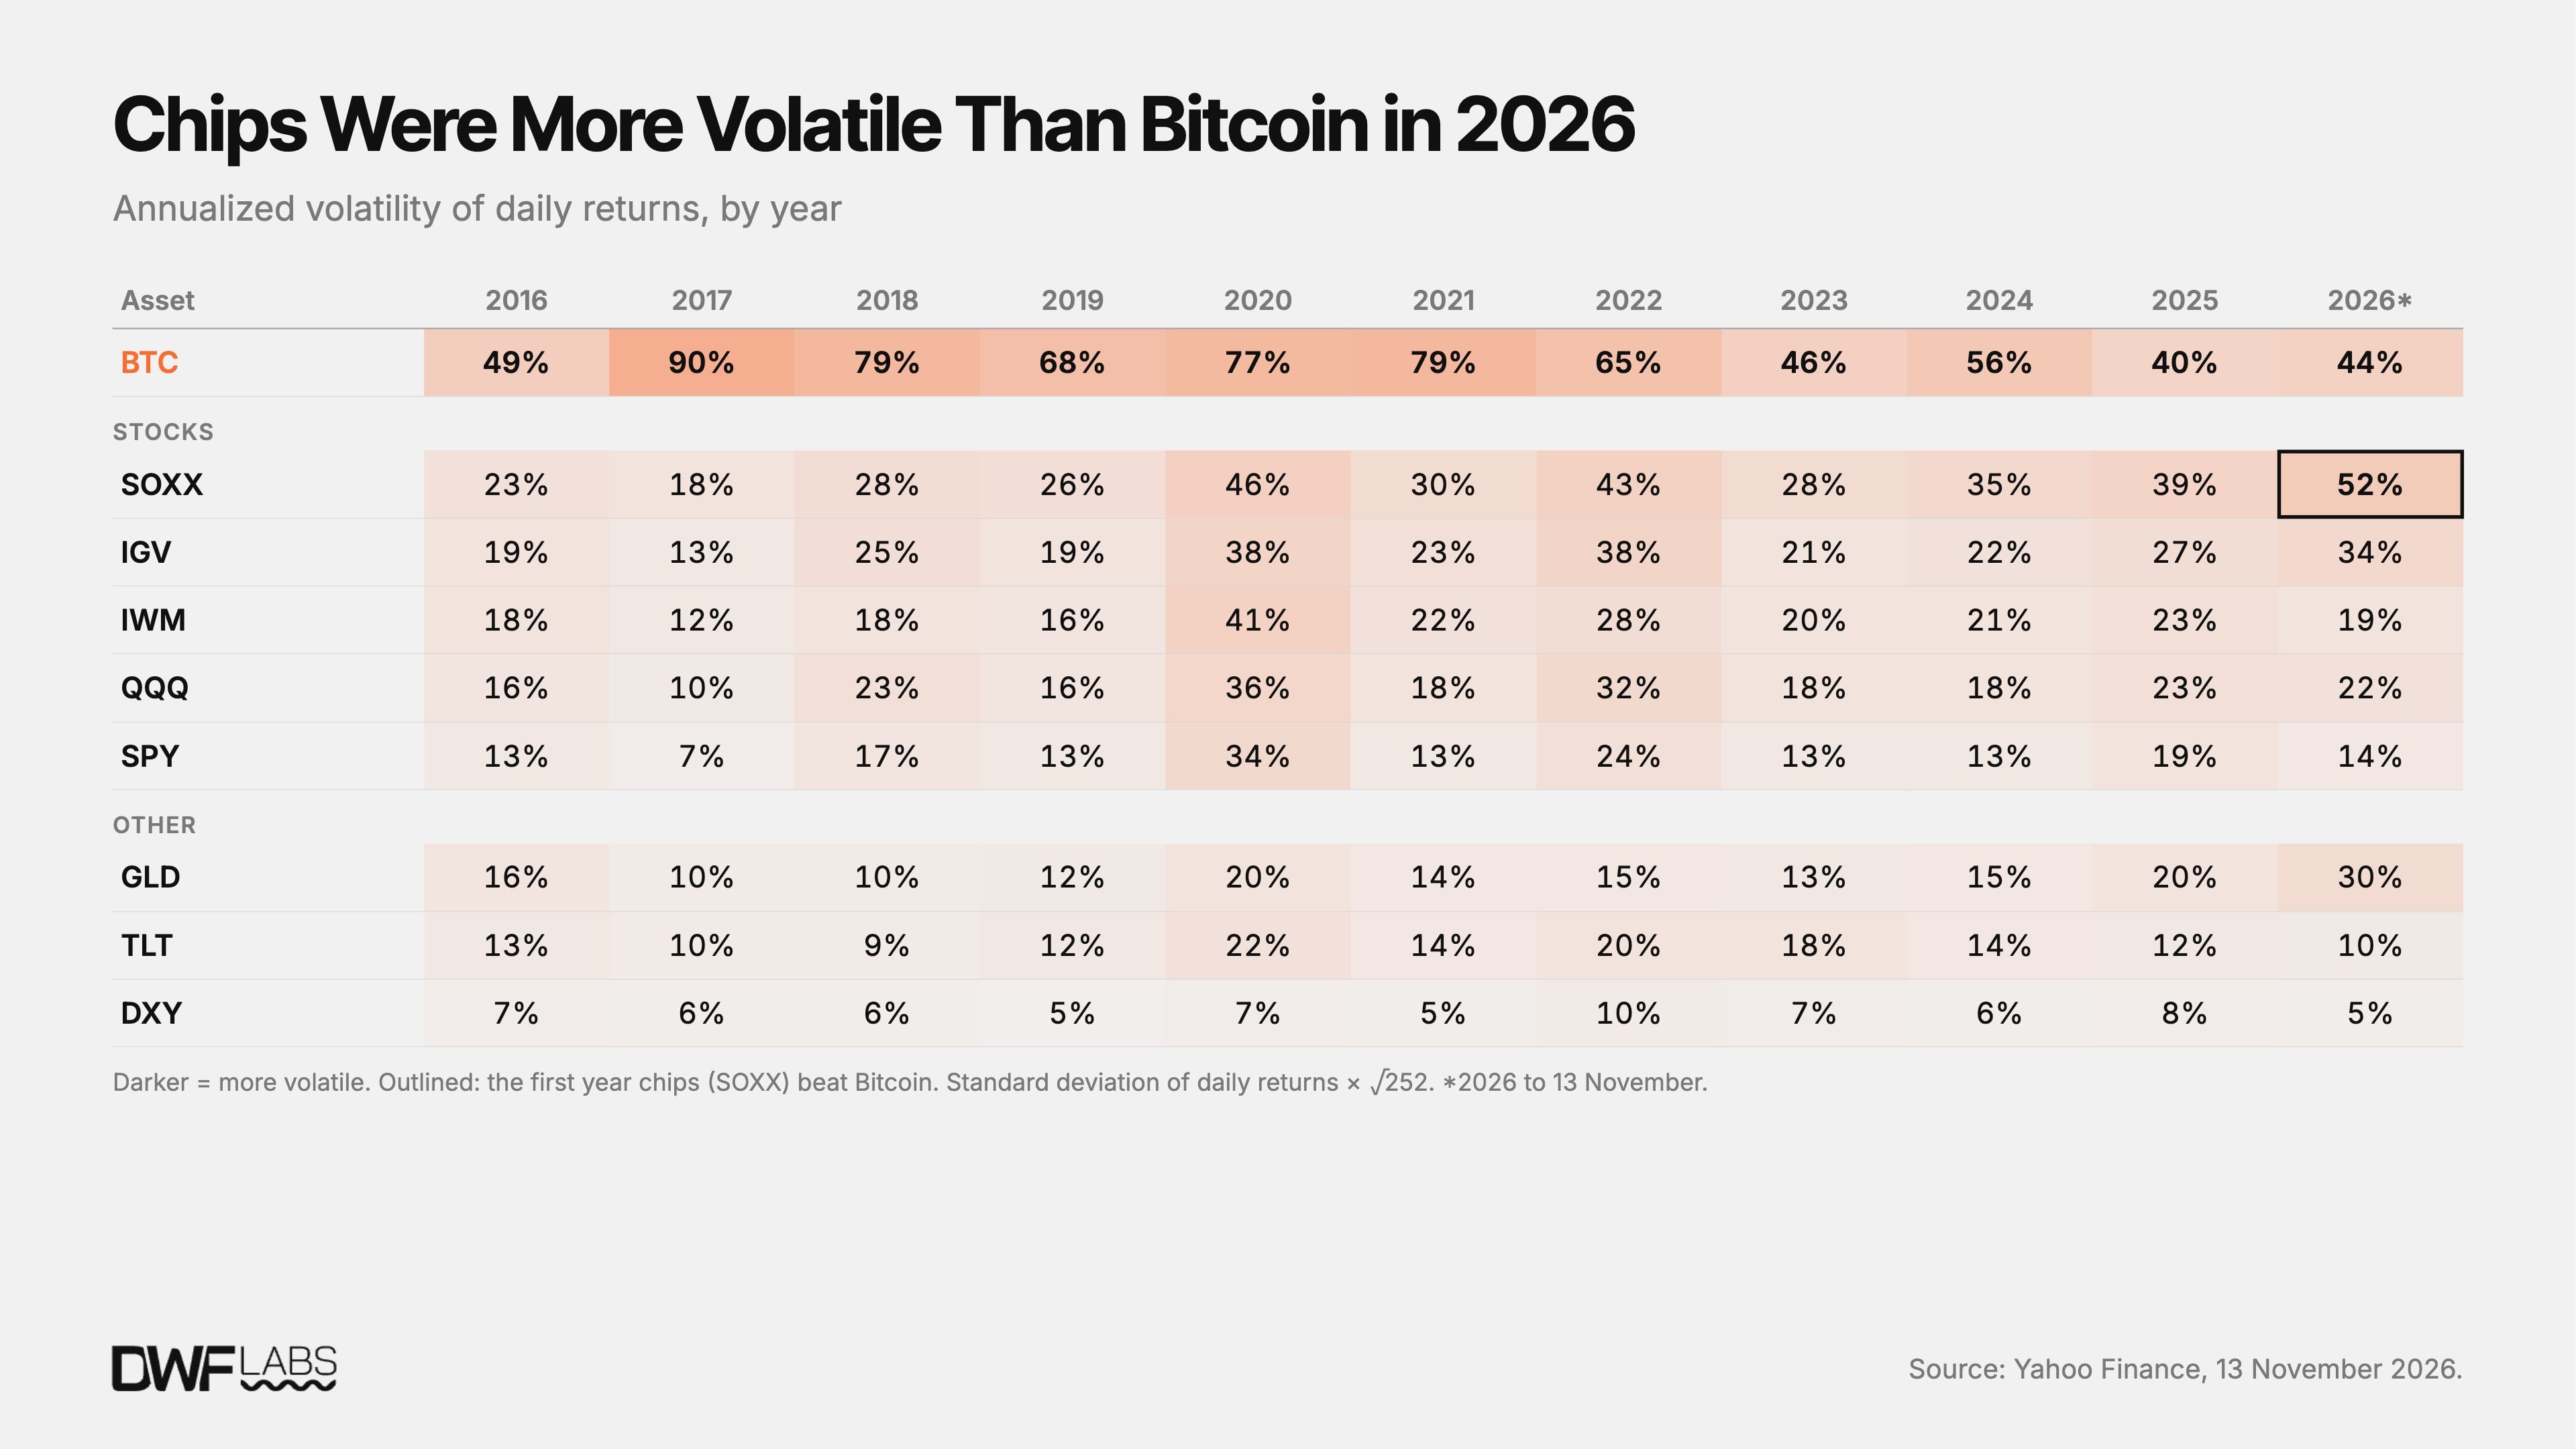
図:ビットコインと半導体、テック株およびゴールドの年間ボラティリティ比較
2017年以降、ビットコインのボラティリティはほぼ半減(90%から44%へ)し、2026年に僅かな反発を見せた以外はほぼ一方的な下降トレンドを辿っている。同じ期間中、米国株式の主要セクターやゴールドのボラティリティは全面的に上昇进行了。NASDAQの年間ボラティリティは10%から22%へ、ソフトウェア株は13%から34%へ、チップ株とゴールドは実に2倍強に拡大し、それぞれ52%と30%の過去最高水準に達した。長期米国債とドル指数のみが比較的平穏なボラティリティを維持している。
AI取引ブームがビットコインを置き去りにする
半導体チップセクターは2025年9月からNASDAQ指数全体の重力から完全に離脱した。当月月末時点までに、チップセクターとNASDAQの60日移動相関は0.61まで急落し、2018年以來最低記録を樹立した。
その後、コンピュータパワーなどを代表とするチップ株は累計で85%急騰し、NASDAQ指数本体は21%上昇した一方、伝統的ソフトウェアセクターは6%下落し、ビットコインに至っては大幅に39%下落した。AIナラティブはマクロリスクオン流動性を吸い込む絶対的なブラックホールとなり、暗号資産市場を遠く後方に置き去りにした。
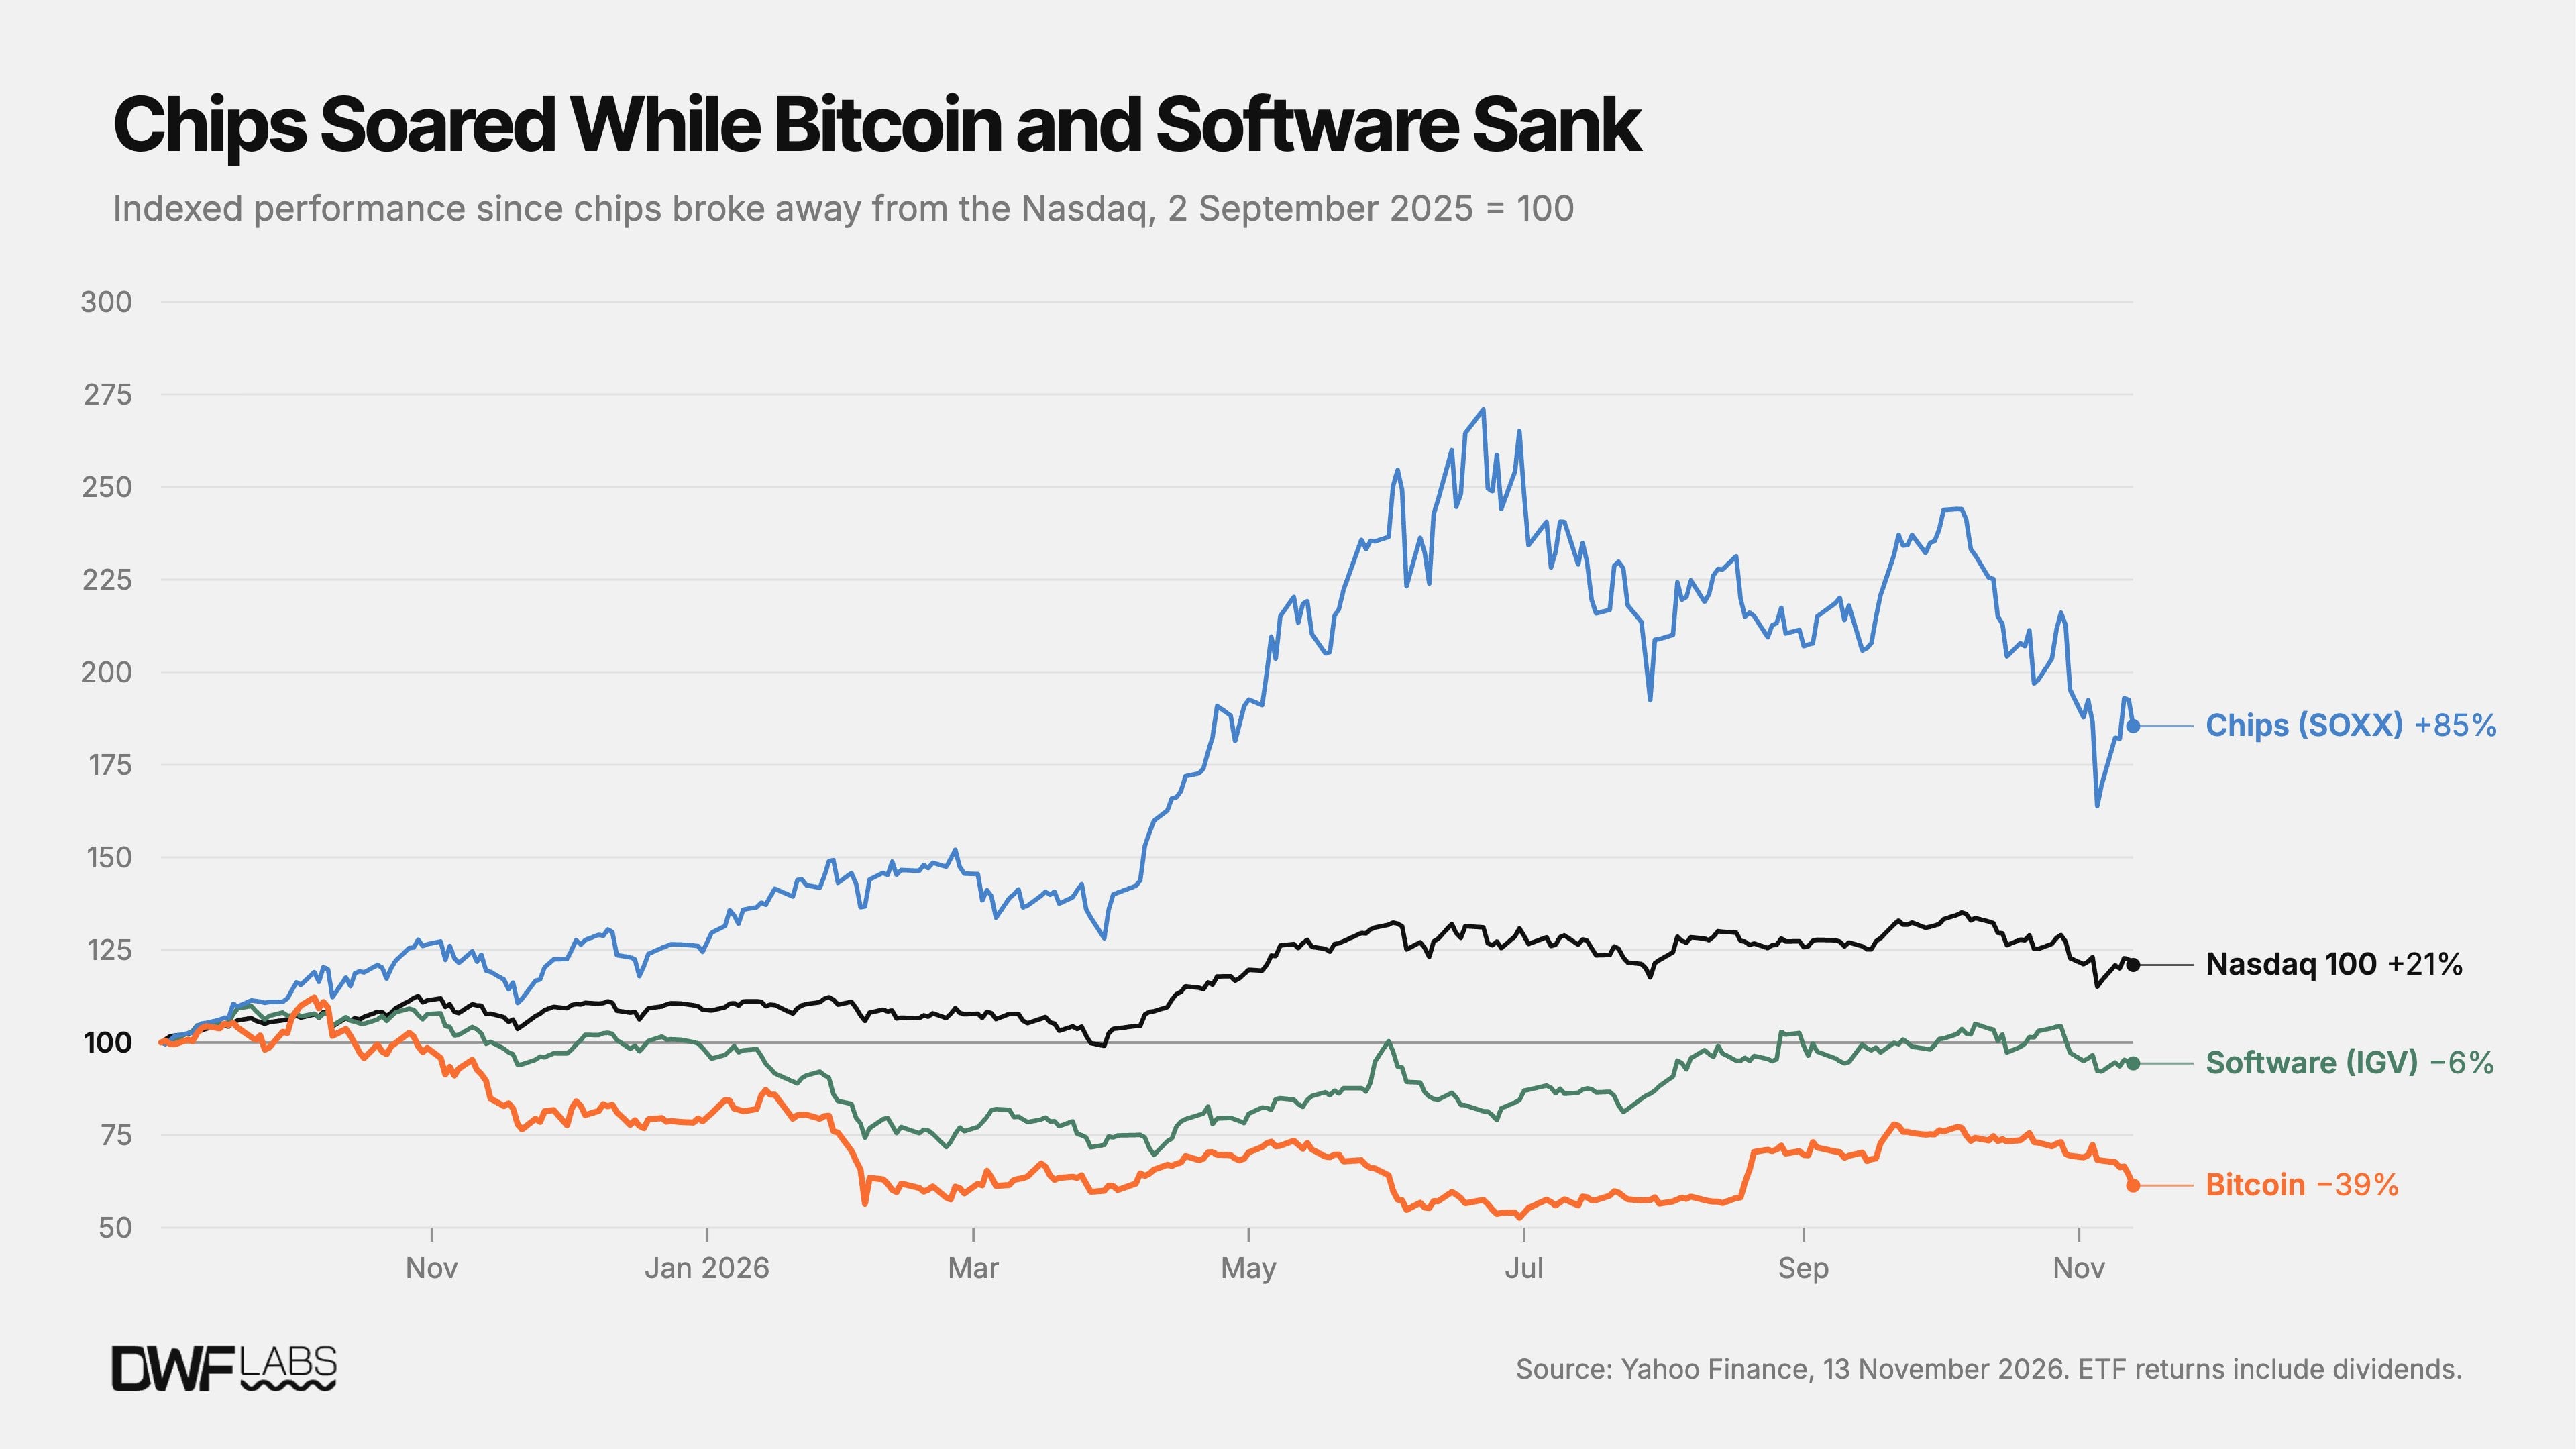
図:2025年9月以降のチップセクター急騰とビットコイン下落の明確な背离
ソフトウェア株と同調、チップ株と逆走
2026年の表面データをみれば、ビットコインはチップ株(0.30)とソフトウェア株(0.40)と引き続き正の相関を保っているが、この表象は主にNASDAQ指数本体がマクロ层面上で三者に及ぼす共通牽引効果に起因している。
NASDAQ指数全体の値動きの影響を完全に剥離するため、各資産のNASDAQ基準からの超過変動を算出した。例えば、NASDAQが2%上昇し、チップセクターが3%上昇すれば、チップ株の相対リターンは+1%となる。この基準に基づき、ビットコインの相対超過リターンがチップ株と共鳴するのか、それともソフトウェア株と同調するのかをさらに検証した。
ChatGPT登場前は、ビットコインの超過推移は両者ともに明確な関連性がなかった(チップ相関0.02、ソフト相関0.03)。ChatGPT登場後、チップ株が先導する取引日にはビットコインが目立つ遅れを取り始め(相関-0.11)。2025年9月以降はビットコインはソフトウェア株へ全面的に寄るようになり(+0.35)、この間、2025年末のテック株一括下落の影響でチップ株が短期同方向追随した時期もあった(+0.18)。だが2026年3月以来、両者の分化は完全に確立され、ビットコインとソフトウェア株の超過推移は+0.20の正相関となり、チップ株とは-0.30の明確な負相関を示している。
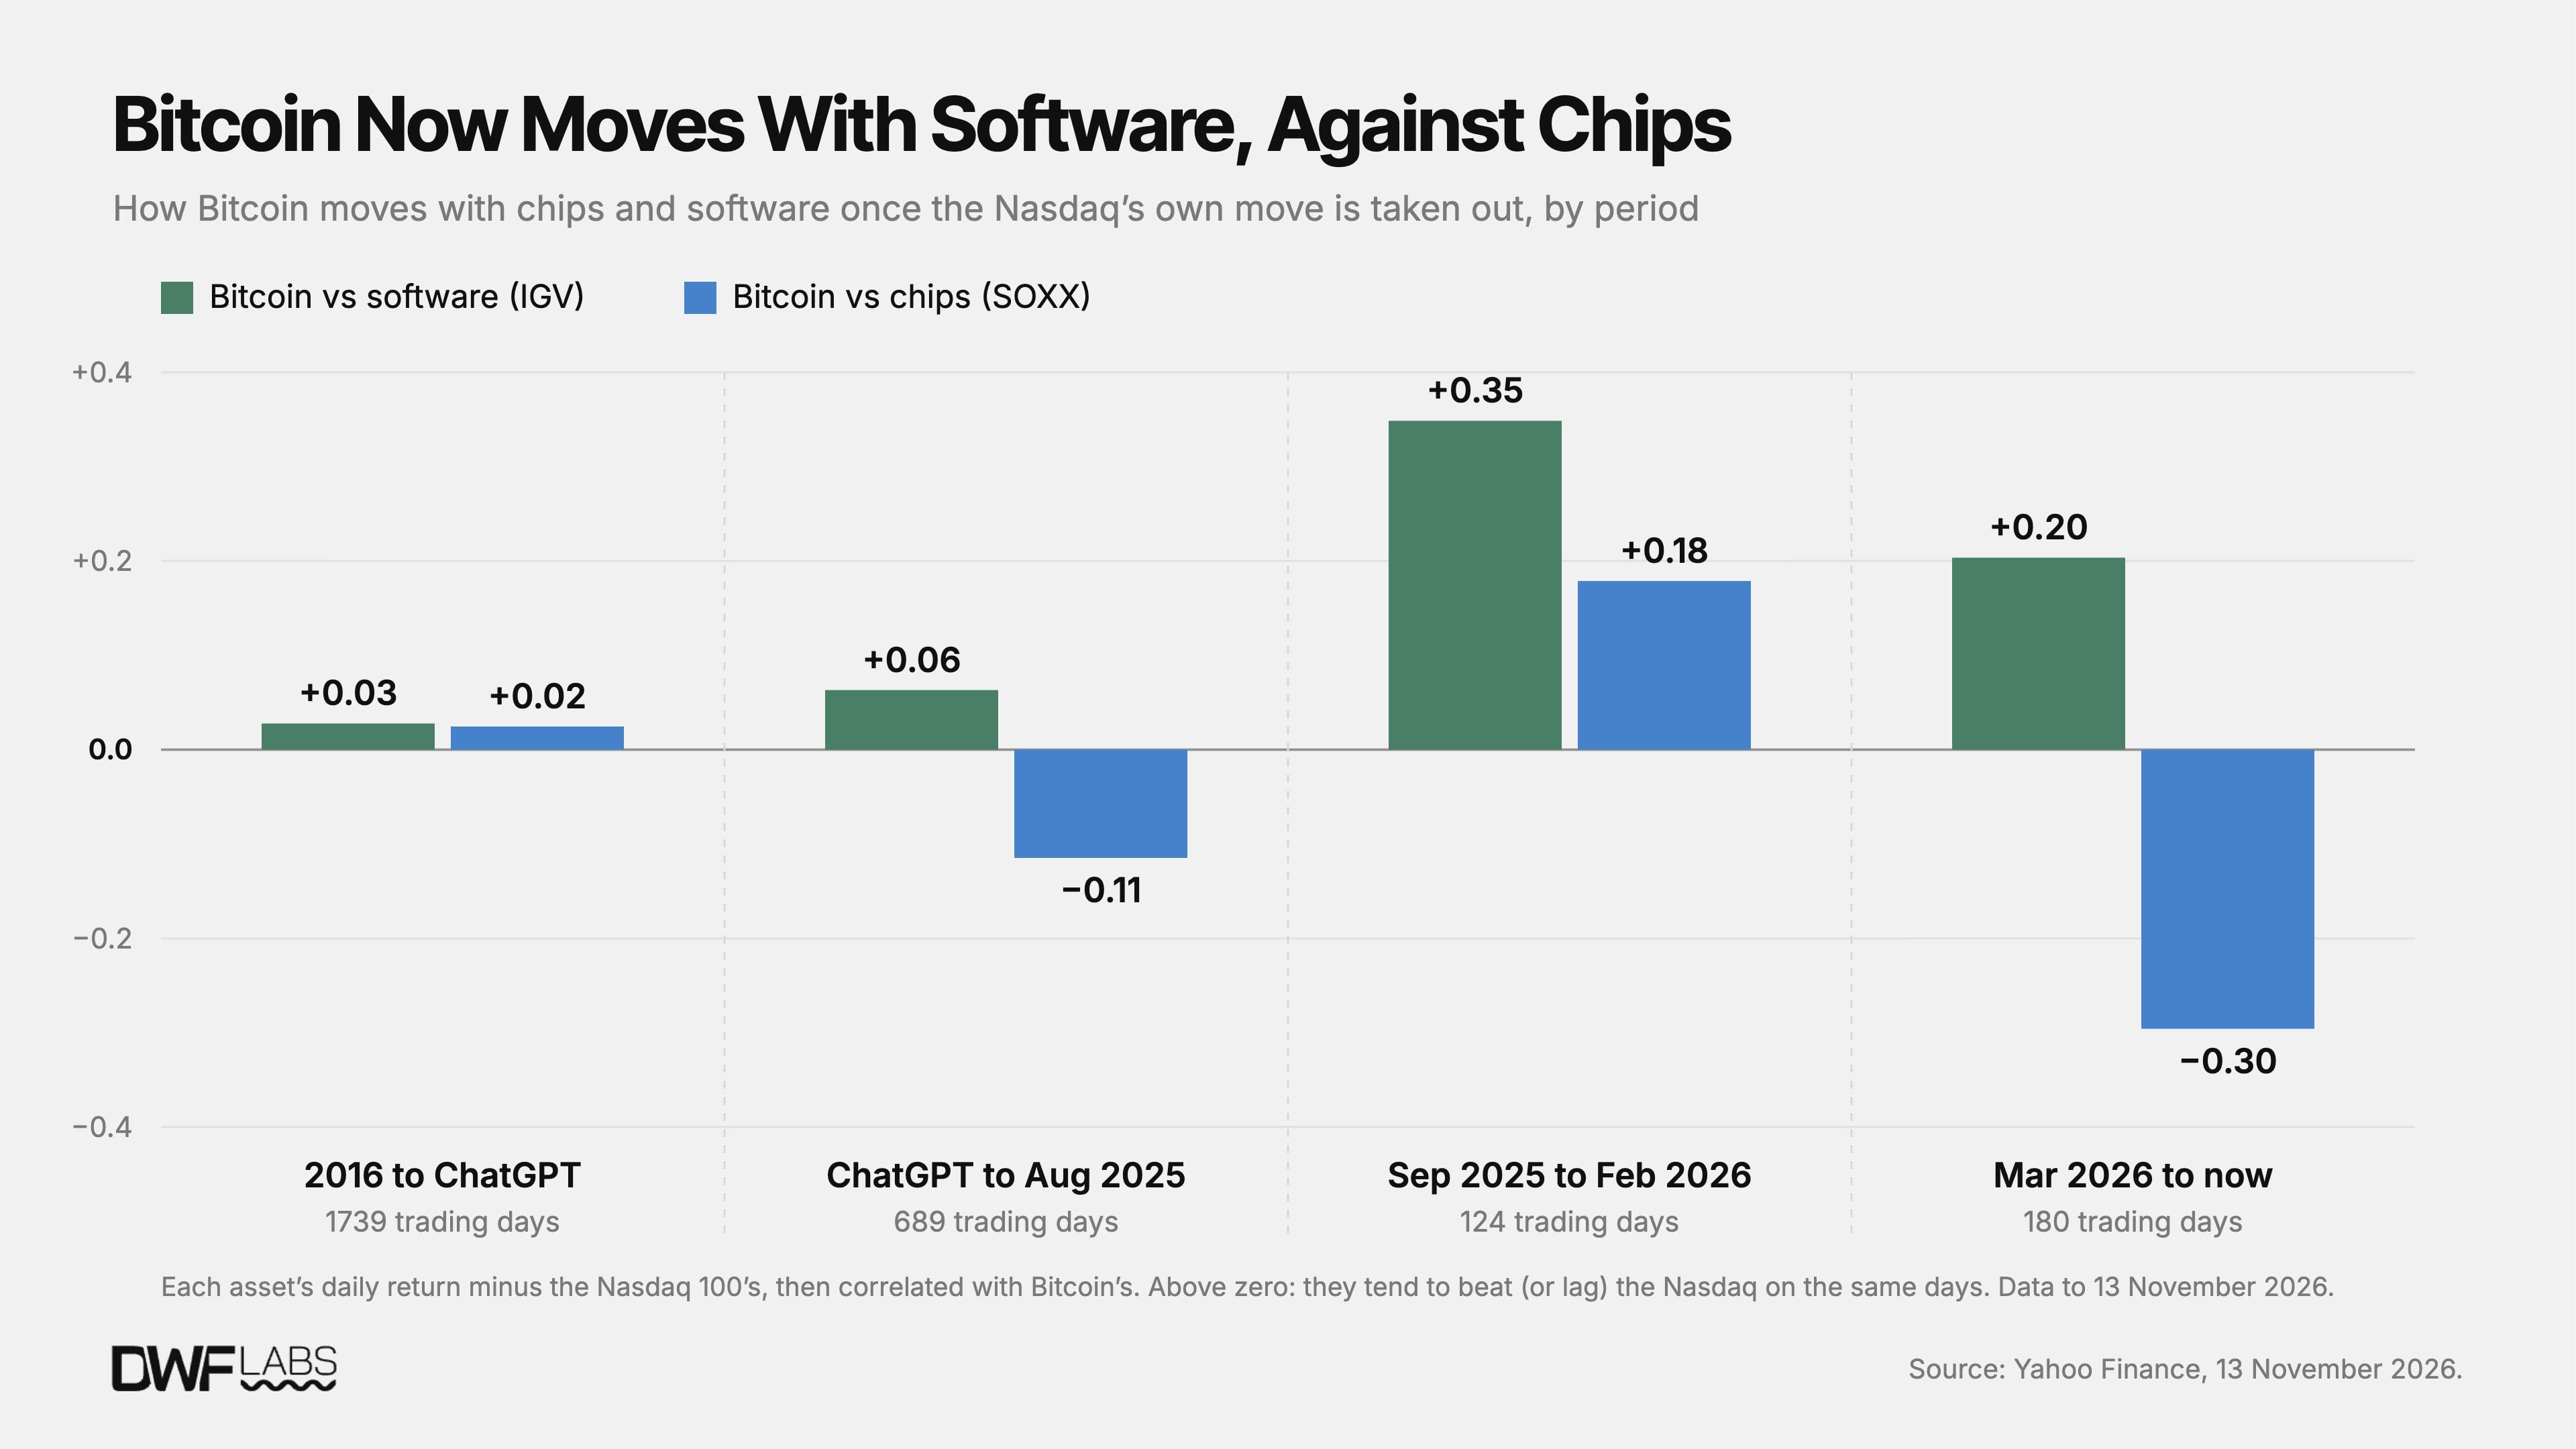
図:指数影響を除外後のビットコインとチップ・ソフトウェアの日次相対リターン相関
同じ手法で測定した月次リターンも全く同じ結論を示している。ChatGPT登場以来、ビットコインのNASDAQに対する月次収益はチップセクターと逆方向に変動している(負相関は-0.33に達し、それ以前は-0.07にすぎなかった)。チップ株がNASDAQを上回った22ヶ月間では、ビットコインはNASDAQに対して平均1.2%の下回りを示し、チップ株が指数に後れた25ヶ月間では、ビットコインはNASDAQに対して平均3.6%の上回りを示した。ChatGPT登場前、こうした業界ローテーションはビットコインにほとんど影響を与えなかった(上回り月の平均+3.3%、下回り月の平均+3.4%)。
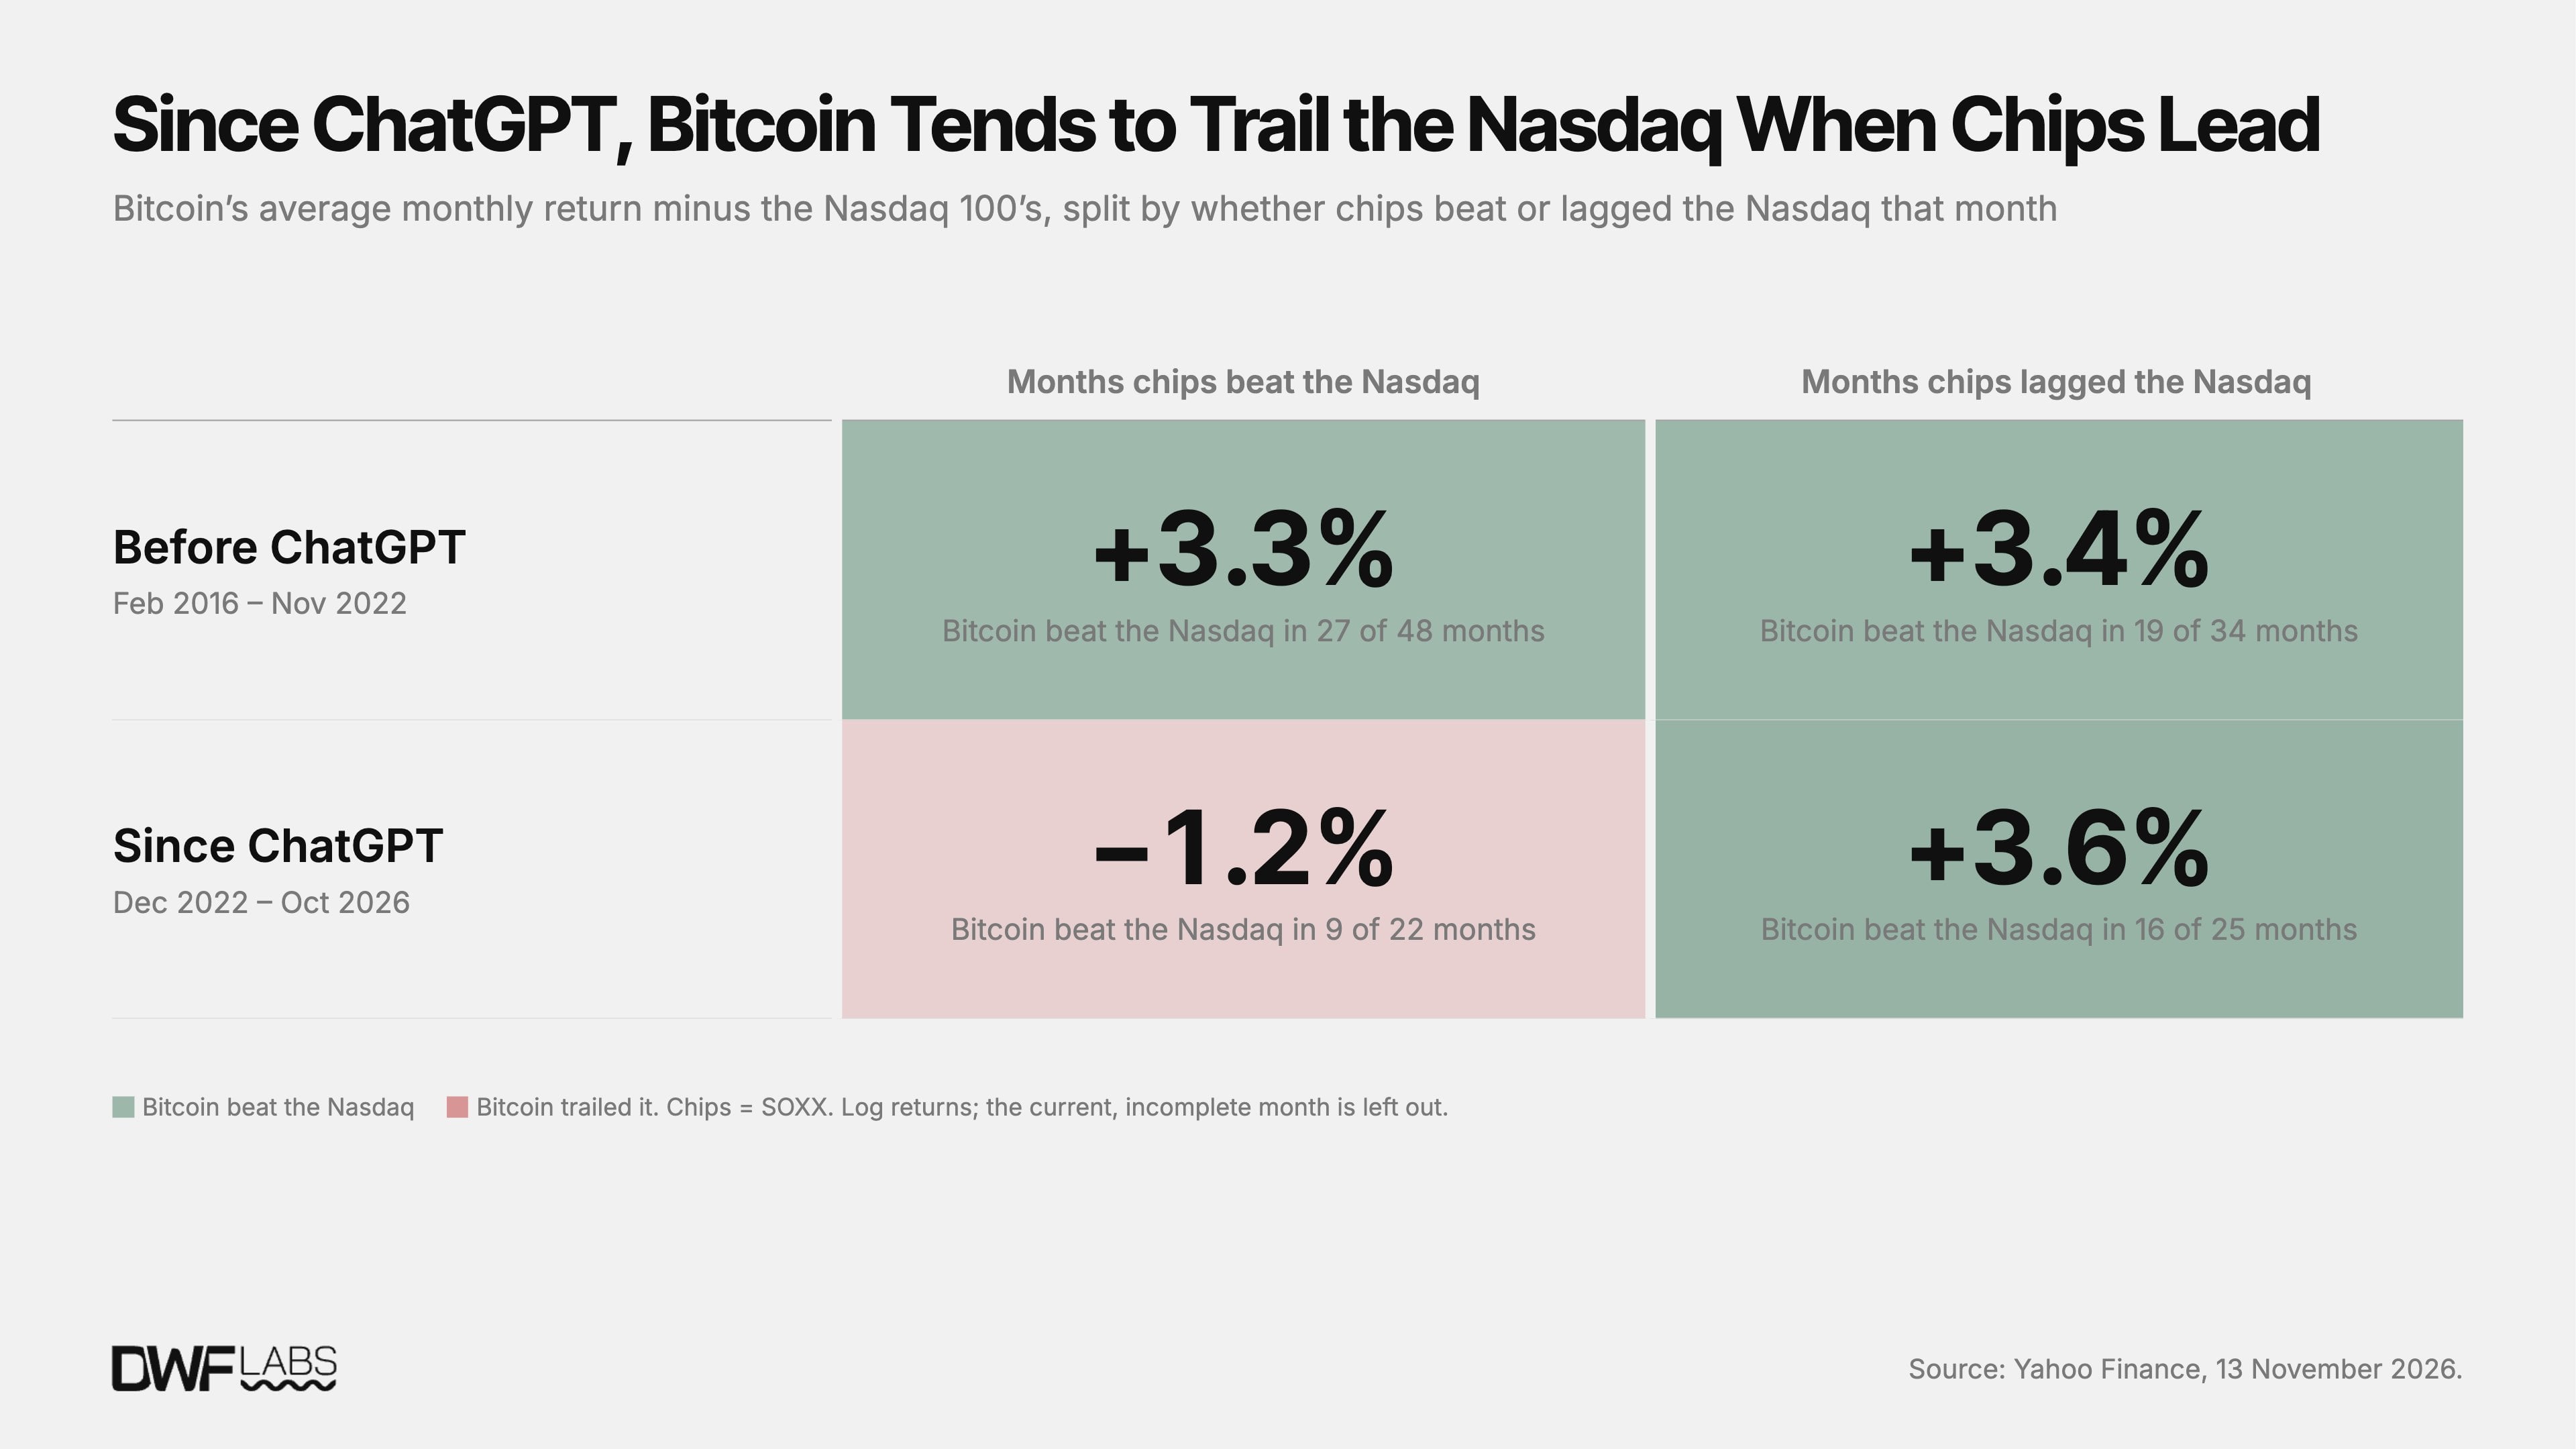
図:月次視点におけるビットコインとチップセクターの相対強弱競争
リスク属性は不変ながら、安全資産へ緩やかに近づく
歴史的データが明確に証明しているように、ビットコインは本質的には依然としてリスクオン資産(Risk-On Asset)であり、セーフハブン(Safe Haven)ではない。2020年以降、その歩調はゴールドではなく、株式市場と最も密接に沿ってきた。
その一方で、ビットコイン独自の特質は変容期にある。絶対ボラティリティは2017年比で既に半減しており、本年ついにボラティリティの王座をチップ株に明け渡した。現在の振幅が依然としてNASDAQの2倍であっても、資産としての全体的な性質は明らかな冷却・安定化に向かっている。
過去1年間では、ビットコインのポジショニングに2つの興味深い新変数が追加された。第一に、今回のAI主導によるコアリスクトレードにおいてエッジアウトされ、2026年3月以来ハードウェア・コンピューティングパワーの繁栄を楽しむのではなく、低迷する伝統的ソフトウェアセクターの共鳴を追う形になったこと。第二に、伝統的ゴールドとの連動性が過去10年間の最高記録を更新したことだ。90日間相関係数は9月に0.59のピークに達し、現在は0.49前後で推移しており、NASDAQと同等水準となっている。
もしゴールドとの正の共鳴が今後さらに深化し、ビットコインのボラティリティが続々と収束していくなら、それが長らく市場が待ち望んでいた安全資産としての特質を本格的に備える夜明けの瞬間となり得るだろう。
付録:統計および定量計算方法
・データサンプル:Yahoo Finance の日次調整終値より取得。期間2016年1月4日〜2026年11月13日(米国株式正規営業日のみをカウント)。
・ターゲット対応:各セクター指数は対応する主要ETFに代替。NASDAQ100(QQQ)、S&P500(SPY)、レッセル小型株(IWM)、半導体チップ(SOXX)、ソフトウェア業種(IGV)、ゴールド信託(GLD)、20年以上の長期米国債(TLT)、ドル指数(DXY)を含む。
・リターンとボラティリティ:リターンは対数リターンで計算。年間ボラティリティは日次リターンの標準偏差×√252。相関係数は日次リターのピアソン相関係数。ビットコインの日次終値は協定世界時(UTC)00:00を採用(米国株式終値の約3〜4時間後)。週次リターンの計算値は若干低めになるが、全体のパターンと結論は完全に一致する。
・期間区分:歴史を3大時代に分け、2016〜2019年、2020年〜2024年1月10日、および2024年1月11日の現物ETF承認上場以降とした。相対変動は各資産の日次対数リターンからQQQの日次対数リターンを減算した値とする。
・ベータ補正:ベータ感応度調整(各資産がNASDAQの上下動に追随する傾き重みを計測)後、2026年の試算結果は概ね整合性が保たれた。ビットコインとチップ株は-0.22、ソフトウェア株は+0.25。月次統計は当月完了していないデータは全て除外。ETFリターンの計算には配当再投資を完全に反映済み。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @DWFLabs