


Rapport de stratégie sur les actions américaines de Morgan Stanley : amplitude des rééquilibrages de portefeuille réduite au T3, les hedge funds augmentent massivement leurs positions dans les petites capitalisations énergétiques
Auteur : Chaoxiang Research
Avec la finalisation de la divulgation des déclarations de positions 13F du troisième trimestre 2026 sur le marché actions américain, les dernières tendances de positionnement des institutions de Wall Street se dessinent. Dans un rapport publié le 19 novembre 2026, l'équipe stratégie actions américaine de Morgan Stanley, Michael J. Wilson et Nicholas Lentini, indiquent que l'ampleur des réallocations de portefeuille des institutions au T3 s'est nettement réduite par rapport au T2. Les capitaux ont suivi l'élan sectoriel en augmentant leurs expositions aux secteurs des technologies, des soins de santé et de l'énergie, tout en réduisant leurs allocations dans l'industrie et les biens de consommation discrétionnaire. Sur le segment des small-caps, le secteur de l'énergie, qui était le principal objet de cessions massives au T2, est devenu la première cible d'augmentation de poids au T3, tandis que les fonds spéculatifs ont massivement vendu leurs positions en actions technologiques de petites capitalisations.
Lenteur dans l'ajustement des grandes capitalisations, les capitaux suivent l'élan pour renforcer les techs, la santé et l'énergie
La volatilité globale du marché actions américain a diminué au cours du troisième trimestre, le S&P 500 enregistrant une légère hausse trimestrielle de seulement 2 %, mais la divergence sectorielle reste extrêmement marquée.
Sous le coup de la montée des rendements obligataires américains et de la décision de la Réserve fédérale d'augmenter ses taux directeurs en septembre 2026, les services publics (-12,4 %) et l'industrie (-9,7 %) ont nettement sous-performé le marché, tandis que l'énergie (+17,2 %), les technologies de l'information (+7,2 %) et les soins de santé (+6,5 %) ont affiché une performance dominante.
Les évolutions des positions institutionnelles ont quasiment épousé cette dynamique de marché. Une analyse menée par Morgan Stanley basée sur les déclarations 13F des 100 plus grands gestionnaires d'actifs et des 100 premiers fonds spéculatifs au 30 septembre 2026 révèle que les investisseurs en grandes capitalisations ont principalement renforcé leurs expositions aux technologies de l'information (+1,3 %), aux soins de santé (+0,5 %) et à l'énergie (+0,4 %) au T3, tout en allégeant leurs positions dans l'industrie (-0,8 %), les biens de consommation discrétionnaire (-0,6 %) et les services publics (-0,3 %).
L'intensité des achats ralentit nettement. Le rehaussement des allocations technologiques opéré par les institutions au T3 n'a atteint que +1,3 %, loin des +5,8 % enregistrés au T2. Morgan Stanley souligne que les quatre secteurs ayant bénéficié d'augmentations de poids coïncident précisément avec les leaders en matière de surperformance par rapport au marché. Cela indique que cette progression pondération résulte davantage d'une poussée passive liée à la hausse des cours qu'à des réallocations actives et massives de la part des instituts.
Le rythme d'opération des fonds spéculatifs est hautement aligné sur la tendance globale du marché, renforçant prioritairement leurs positions en grandes capitalisations dans les soins de santé (+0,9 %) et les technologies de l'information (+0,8 %), tout en allégeant l'industrie (-0,8 %) et les biens de consommation discrétionnaire (-0,5 %). Le secteur financier constitue la seule zone de divergence baissier-haussier : les hedge funds ont contre-tendance ajouté 0,3 % à leurs positions, alors que l'ensemble des acteurs déclarant via le formulaire 13F ont réduit leur exposition collective de 0,2 %.
Bien qu'ils aient légèrement augmenté leurs positions au T3, les actions technologiques restent des secteurs gravement sous-pondérés aux yeux des investisseurs institutionnels. La pondération de référence des technologies de l'information dans l'indice S&P 500 ayant progressé de 38 % à 40 %, tous les instituts maintiennent une sous-allocation de ce secteur de 1,0 %. Celle-ci s'amplifie encore parmi les hedge funds, passant de 6,3 % au T2 à 7,2 %.
Changement radical de style sur les small-caps, l'énergie devient le premier choix des fonds spéculatifs
Au lieu d'un ajustement modéré comme pour les grandes capitalisations, les small-caps ont subi une mutation stylistique brutale au cours du troisième trimestre.
L'indice Russell 2000 a reculé de 7,5 % au T3 2026, effaçant une partie des gains réalisés au T2. Les flux liés aux small-caps se sont globalement concentrés sur les soins de santé (+1,1 %) et l'énergie (+1,0 %), tout en abandonnant massivement l'industrie (-1,1 %), les technologies de l'information (-0,6 %) et les biens de consommation discrétionnaire (-0,6 %).
Le secteur de l'énergie a livré la volte-face la plus spectaculaire. Alors qu'il avait été massivement délaissé lors du T2 parmi les small-caps (les fonds à horizon longue durée avaient réduit leurs positions de 1,0 % et les hedge funds de 1,3 %), les fonds spéculatifs ont inversé la tendance au T3 en augmentant de 1,3 % leur exposition aux small-caps énergétiques, faisant de ce secteur leur première cible d'achat sur le segment des petites capitalisations.
À l'inverse, les actions technologiques de petites capitalisations ont été brutalement abandonnées par les fonds spéculatifs. Ces derniers ont allégé leurs positions en small-techs de 0,8 %, renversant complètement leur dynamisme acheteur du T2 (+1,8 %). Leur augmentation de poids dans les small-caps de santé a également chuté vertigineusement de 4,3 % au T2 à seulement 0,1 %.
Même avec ce ralentissement, l'exposition des fonds spéculatifs aux small-caps de santé demeure incroyablement élevée. Au 30 septembre 2026, ces derniers ont alloué 39 % des actifs sous gestion en small-caps au secteur de la santé (principalement concentrés dans les biotechs de taille modeste), soit bien au-dessus de la pondération de référence du Russell 2000 qui s'établit à 21 %, affichant une surallocation de 18 points. Ces capitaux ont essentiellement été libérés par des allègements massifs dans les actions cycliques telles que la finance (-7,9 %), l'industrie (-6,5 %) et la consommation (-3,3 %).
Microsoft et NVIDIA gagnent du terrain chez les hedge funds, proportion des capitaux étrangers stable
Dans une optique mondiale de distribution des capitaux, la structure positionnelle du marché actions américain demeure profondément domesticalisée.
Les fonds domiciliés aux États-Unis détiennent 81 % du volume institutionnel de l'indice S&P 500, les fonds EMEA (Europe, Moyen-Orient, Afrique) 16 % et ceux de la région Asie-Pacifique 3 %, des niveaux globalement stables par rapport au deuxième trimestre. Le secteur de l'énergie est celui où les capitaux nord-américains exercent la domination la plus forte (86 %), tandis que l'immobilier présente le degré d'internationalisation le plus élevé (21 % de capitaux étrangers).
Au niveau des valeurs individuelles, Morgan Stanley a identifié en priorité les titres ayant connu les fluctuations les plus marquantes de pondération active parmi les positions des 100 principaux hedge funds. Parmi les 25 titres les plus pondérés du S&P 500, Microsoft (+1,0 %), NVIDIA (+0,8 %) et Meta (+0,5 %) figurent parmi les actions les plus prisées des fonds spéculatifs pour un rehaussement de poids au T3, tandis que les actions de série A de Google (-0,3 %) et Tesla (-0,2 %) ont enregistré de légères réductions.
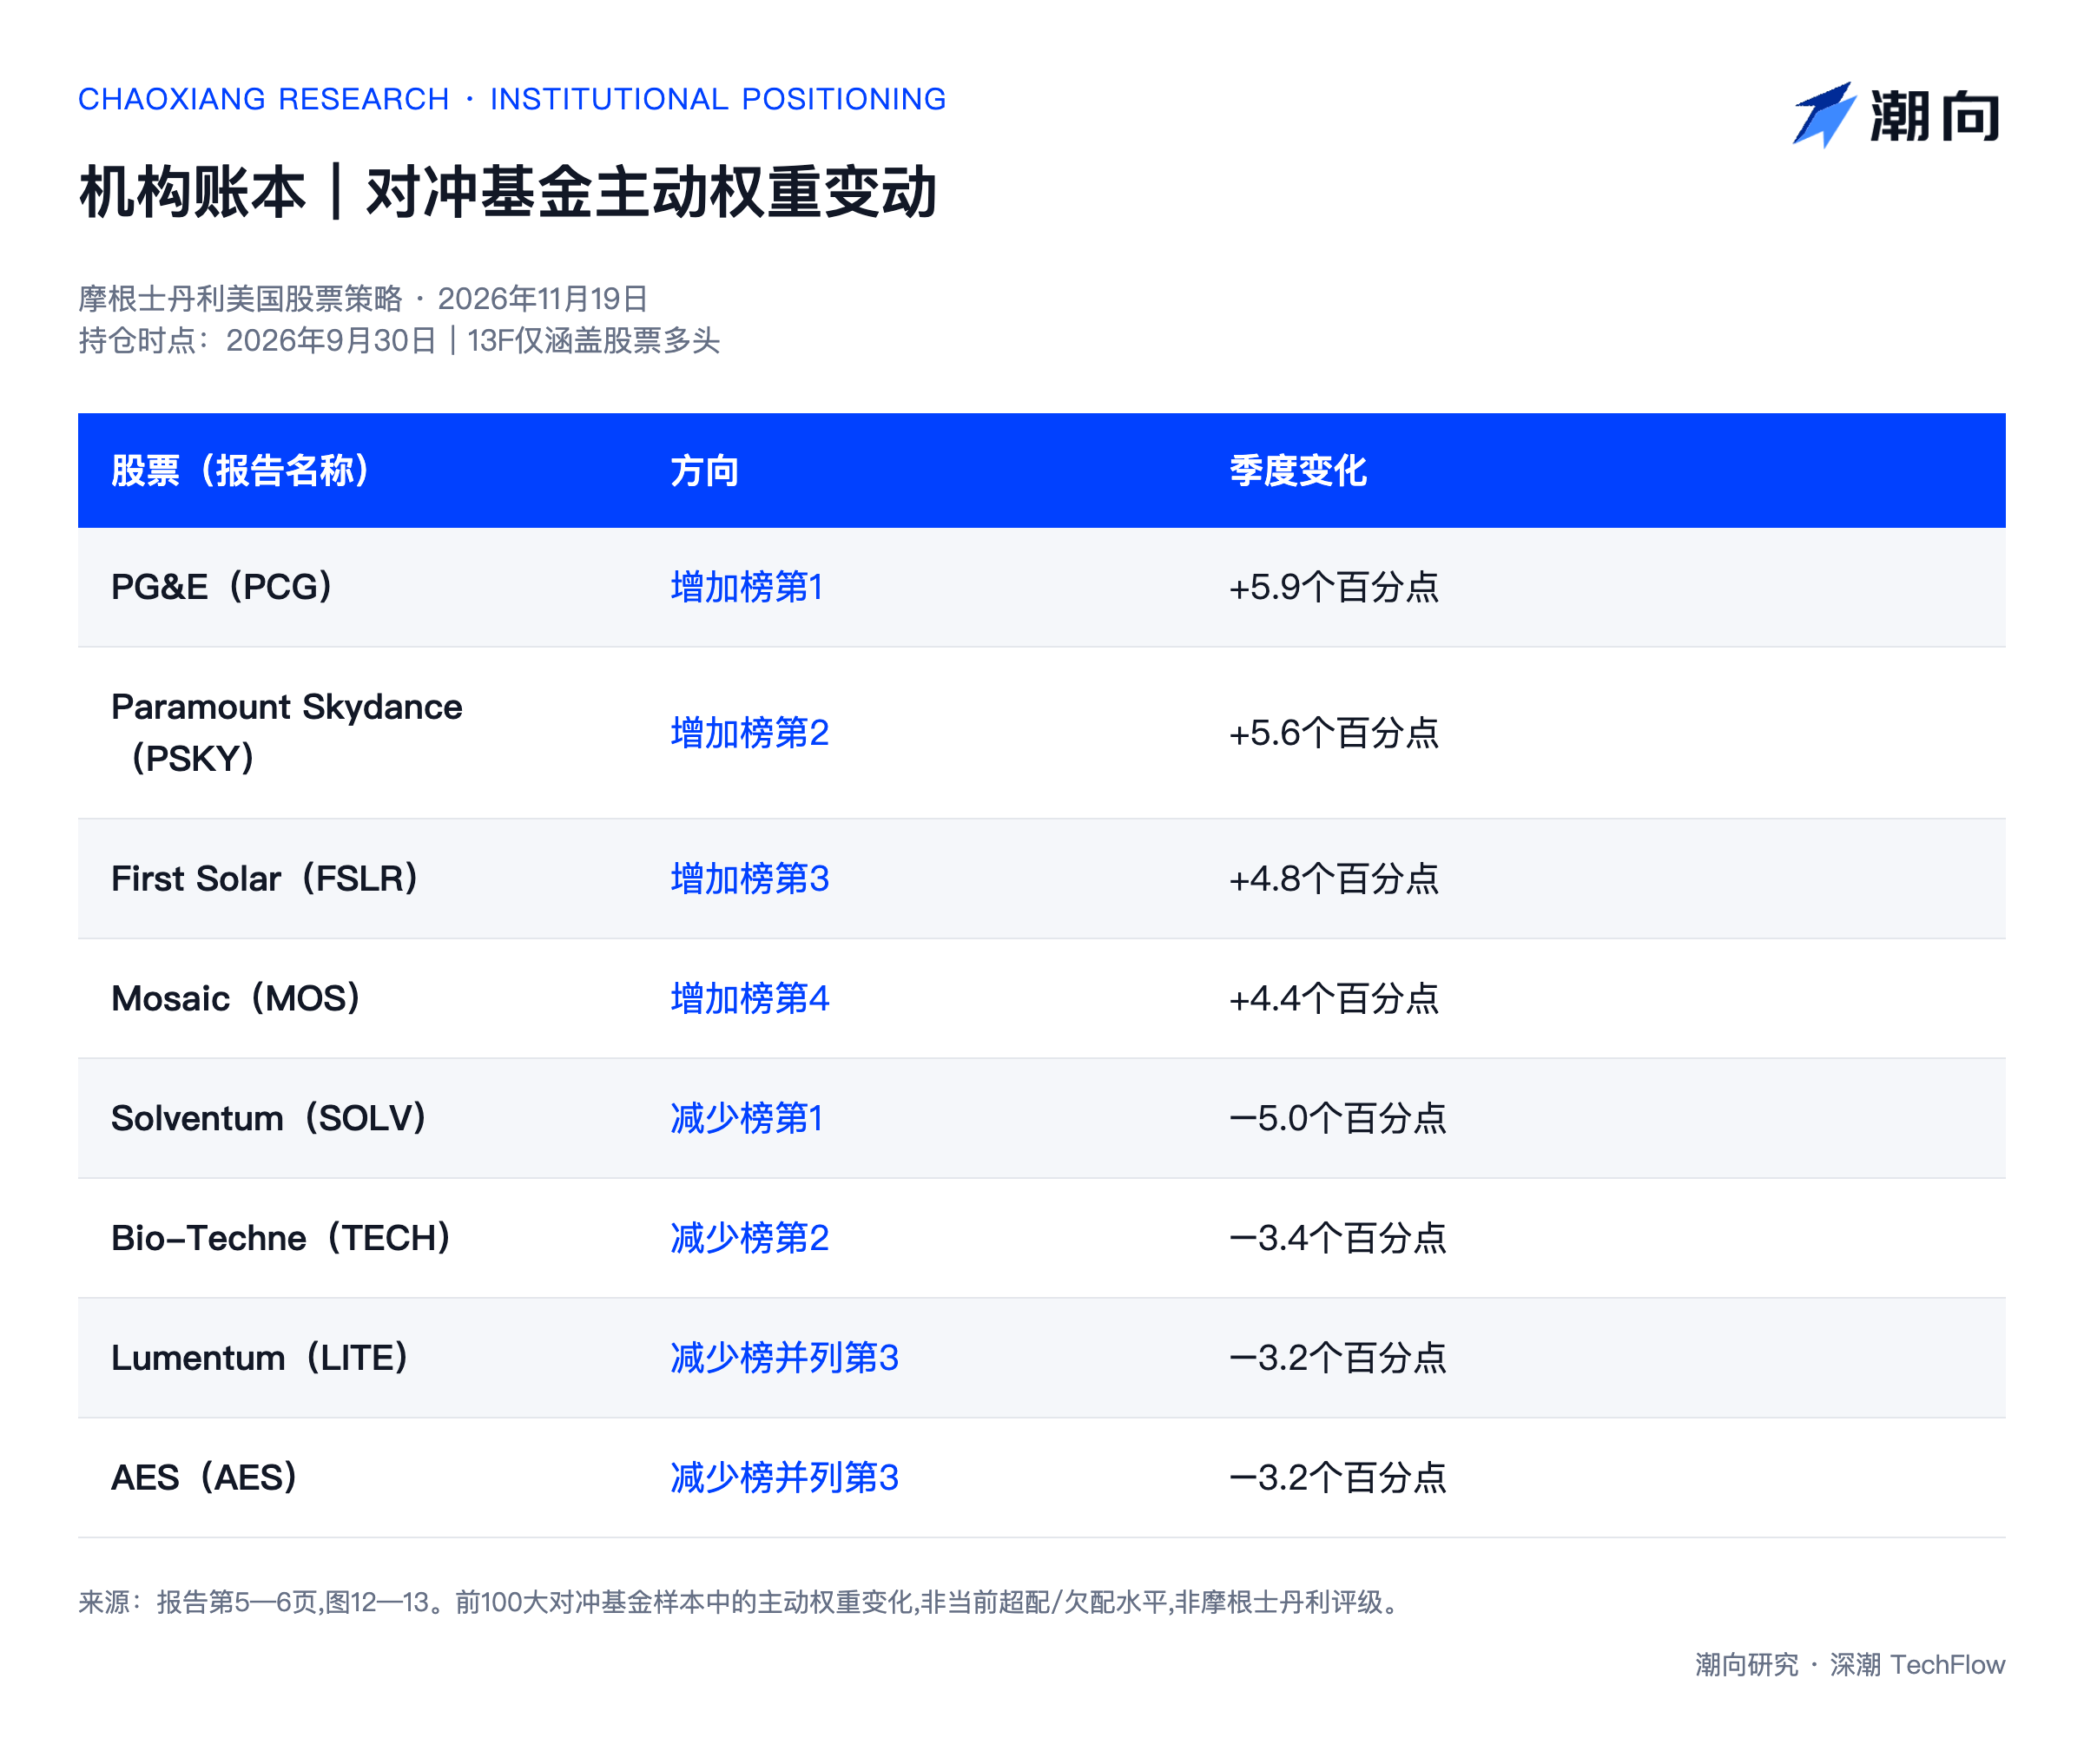
En élargissant l'analyse à l'ensemble des composantes du S&P 500, PG&E (+5,9 %), Paramount Skydance (+5,6 %), First Solar (+4,8 %) et Mosaic (+4,4 %) se placent en tête des augmentations les plus fortes de pondération active observées chez les hedge funds. À l'inverse, les sociétés Solventum (-5,0 %), Bio-Techne (-3,4 %) et Lumentum (-3,2 %) dirigent le classement des actions les plus allégées.
Morgan Stanley conclut en rappelant que les déclarations 13F ne reflètent que les positions longues actions à la date du 30 septembre 2026, excluant ainsi les instruments dérivés et les postes courts. Par ailleurs, les dynamiques de style sur le marché se sont poursuivies de s'affiner depuis le début du quatrième trimestre sous l'effet des variations tarifaires, et les investisseurs devront tenir compte des mouvements boursiers les plus récents pour procéder à une évaluation holistique.
Cet article résulte d'une compilation et d'une analyse par Chaoxiang Research de rapports d'étude publiés par des courtiers tiers. Les notations, objectifs de cours, prévisions de bénéfices et jugements y figurant émanent exclusivement des analystes de ces maisons, reflètent uniquement le point de vue de leurs établissements respectifs, ne représentent pas la position de Chaoxiang Research et ne sauraient être interprétés comme des conseils en investissement quelconque.
Les marchés comportent des risques ; les décisions doivent rester indépendantes. Le présent document ne doit en aucun cas servir de fondement à l'achat ou à la vente de valeurs mobilières.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo













