Aperçu des résultats Broadcom : Goldman Sachs maintient l'avis d'achat et abaisse son objectif de cours à 460 dollars
Broadcom (AVGO) s’apprête à publier ses derniers résultats financiers. Goldman Sachs a abaissé son cours cible à douze mois de 540 à 460 dollars tout en maintenant une recommandation « Achat ». Dans un rapport publié le 18 novembre 2026, James Schneider, membre de l’équipe d’analyse des semi-conducteurs de Goldman Sachs, souligne que bien que les performances récentes de l’entreprise et ses orientations futures devraient légèrement surpasser les attentes du marché, le facteur décisif pour le cours de l’action réside dans la visibilité concernant le déploiement des centres de données en 2028, ainsi que dans la concurrence sur les parts de marché des puces personnalisées générée par des concurrents tels que MediaTek.
Des résultats légèrement supérieurs aux attentes, mais une révision à la baisse des multiples d'évaluation alourdit le cours cible
Les attentes du marché concernant les résultats de cette publication sont globalement modérées.
Toutefois, soutenu par la surperformance du titre face au marché lors de la semaine écoulée, le sentiment du marché s'est quelque peu amélioré. Goldman Sachs prévoit que les résultats et les directives de Broadcom pour le quatrième trimestre de l'exercice 2026 (FY4Q26) et le premier trimestre de l'exercice 2027 (FY1Q27) devraient tous deux légèrement dépasser le consensus.
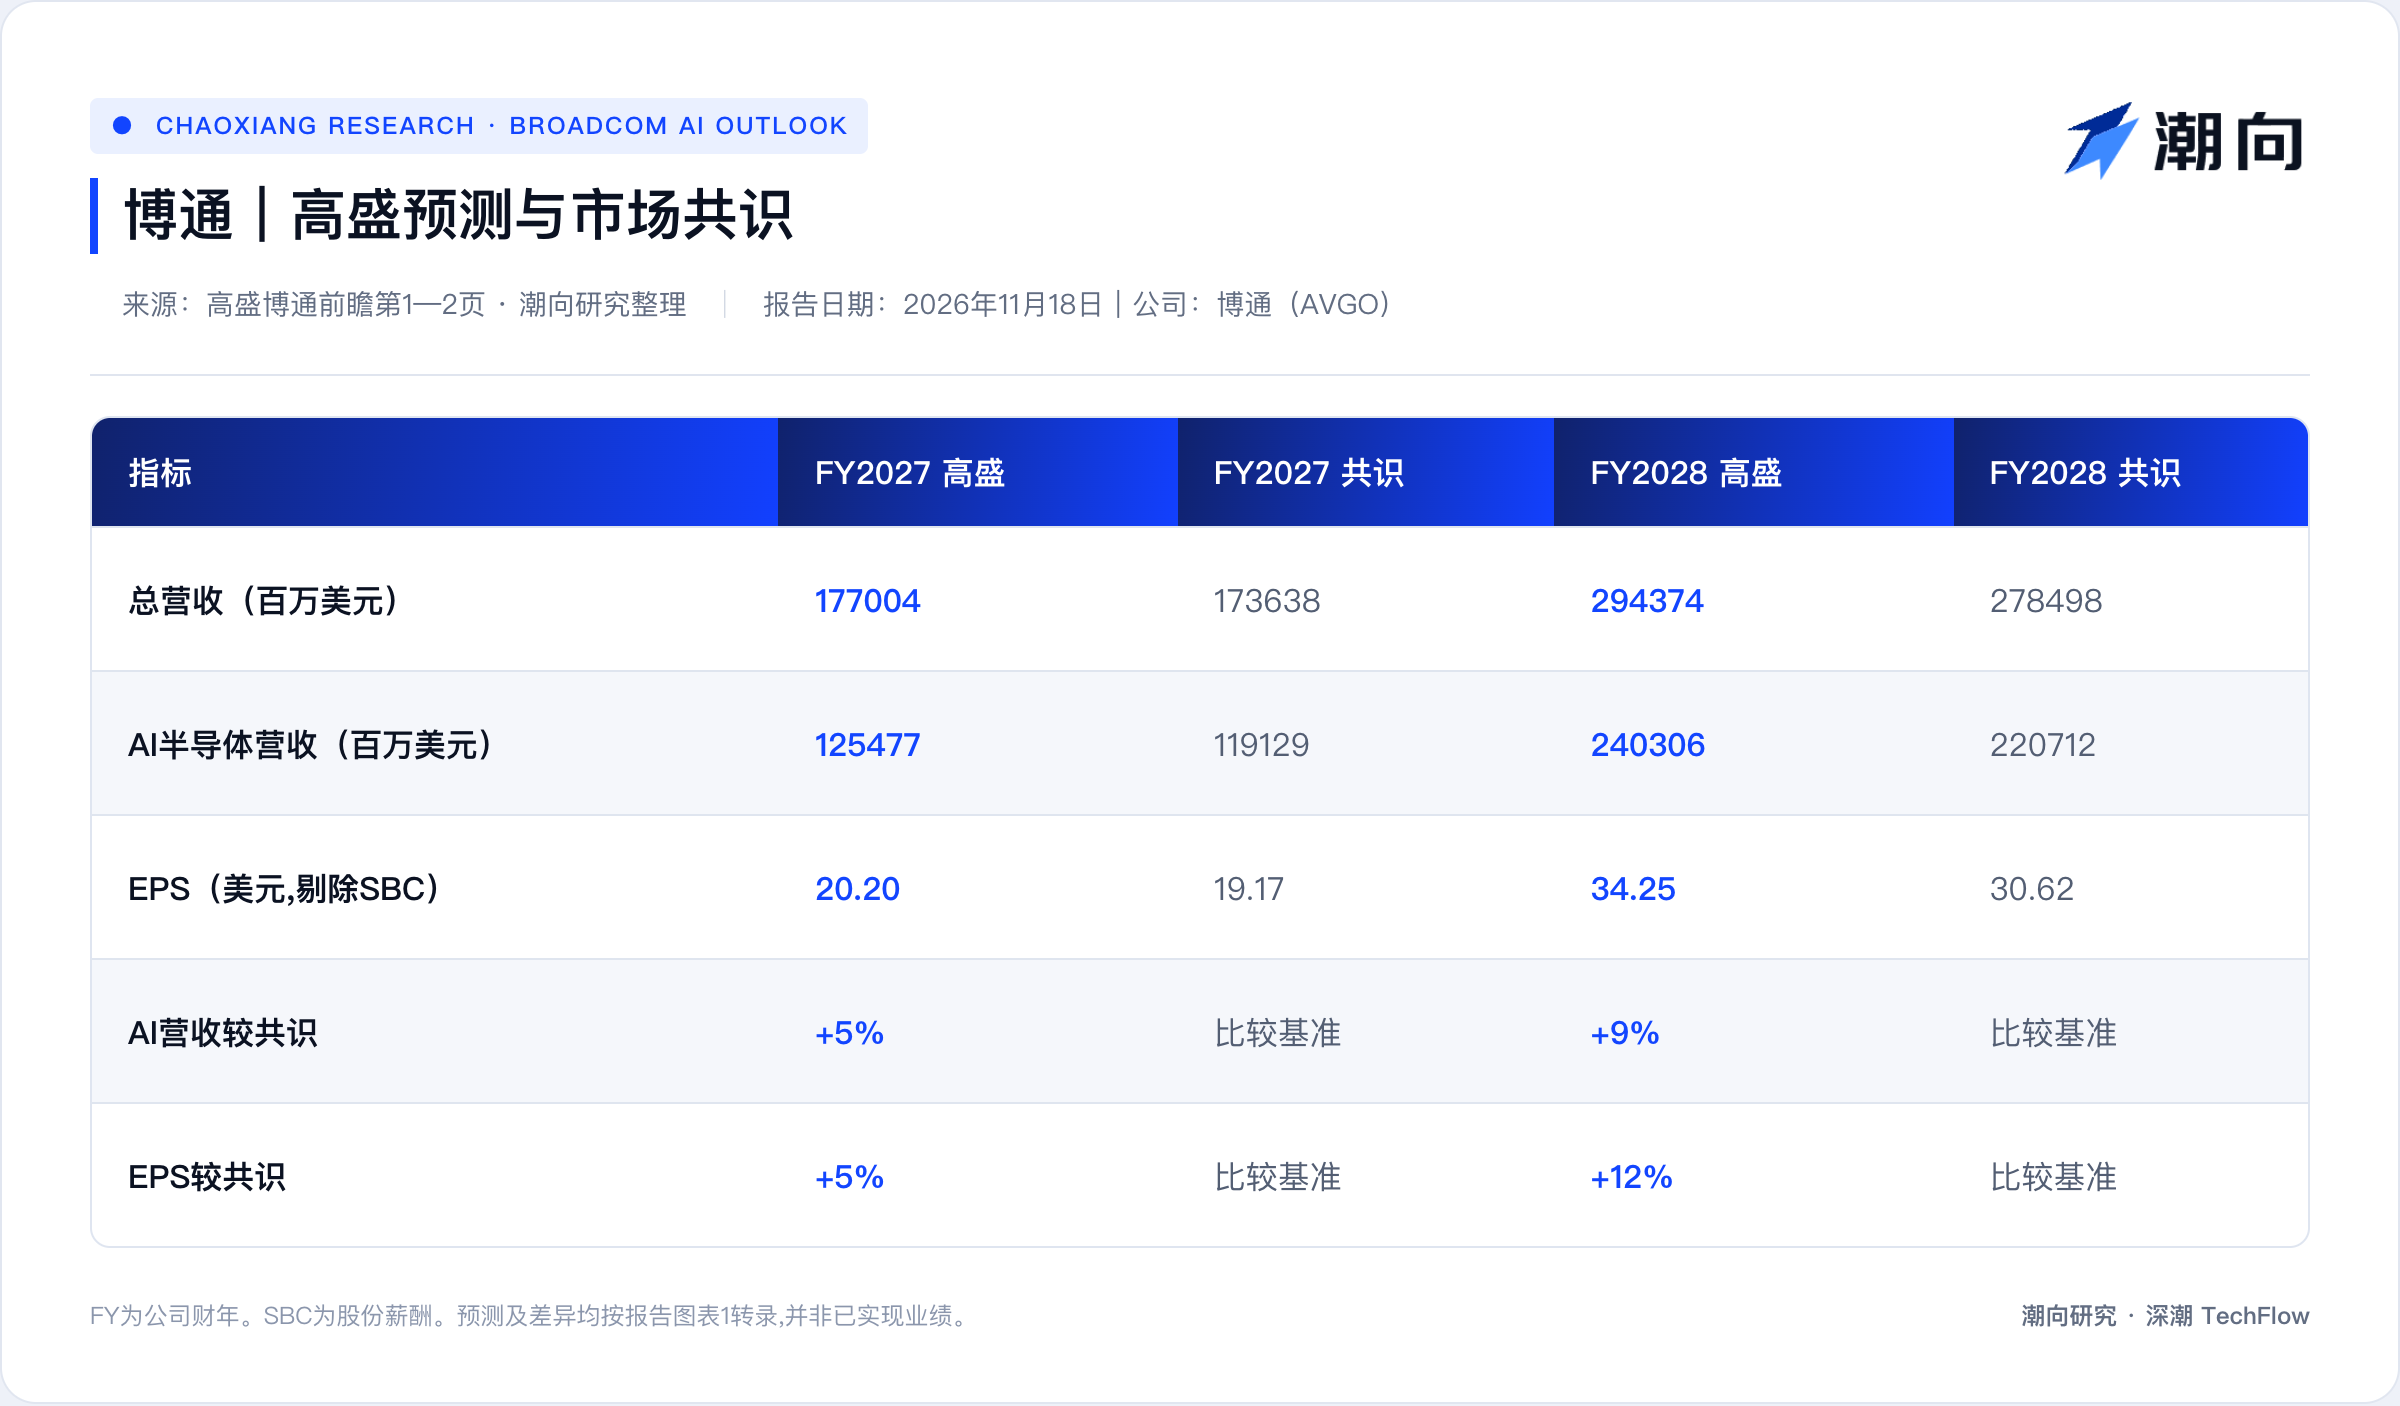
En matière de prévisions financières spécifiques, Goldman Sachs anticipe un chiffre d'affaires total de 177,04 milliards de dollars pour l'exercice 2027 de Broadcom, supérieur au consensus de 173,639 milliards de dollars ; le bénéfice par action devrait s'établir à 20,20 dollars, soit 5 % de plus que le consensus. Pour l'exercice 2028, Goldman Sachs prévoit une progression du chiffre d'affaires vers 294,374 milliards de dollars, avec un bénéfice par action atteignant 34,25 dollars, excédant respectivement le consensus de 6 % et 12 %.
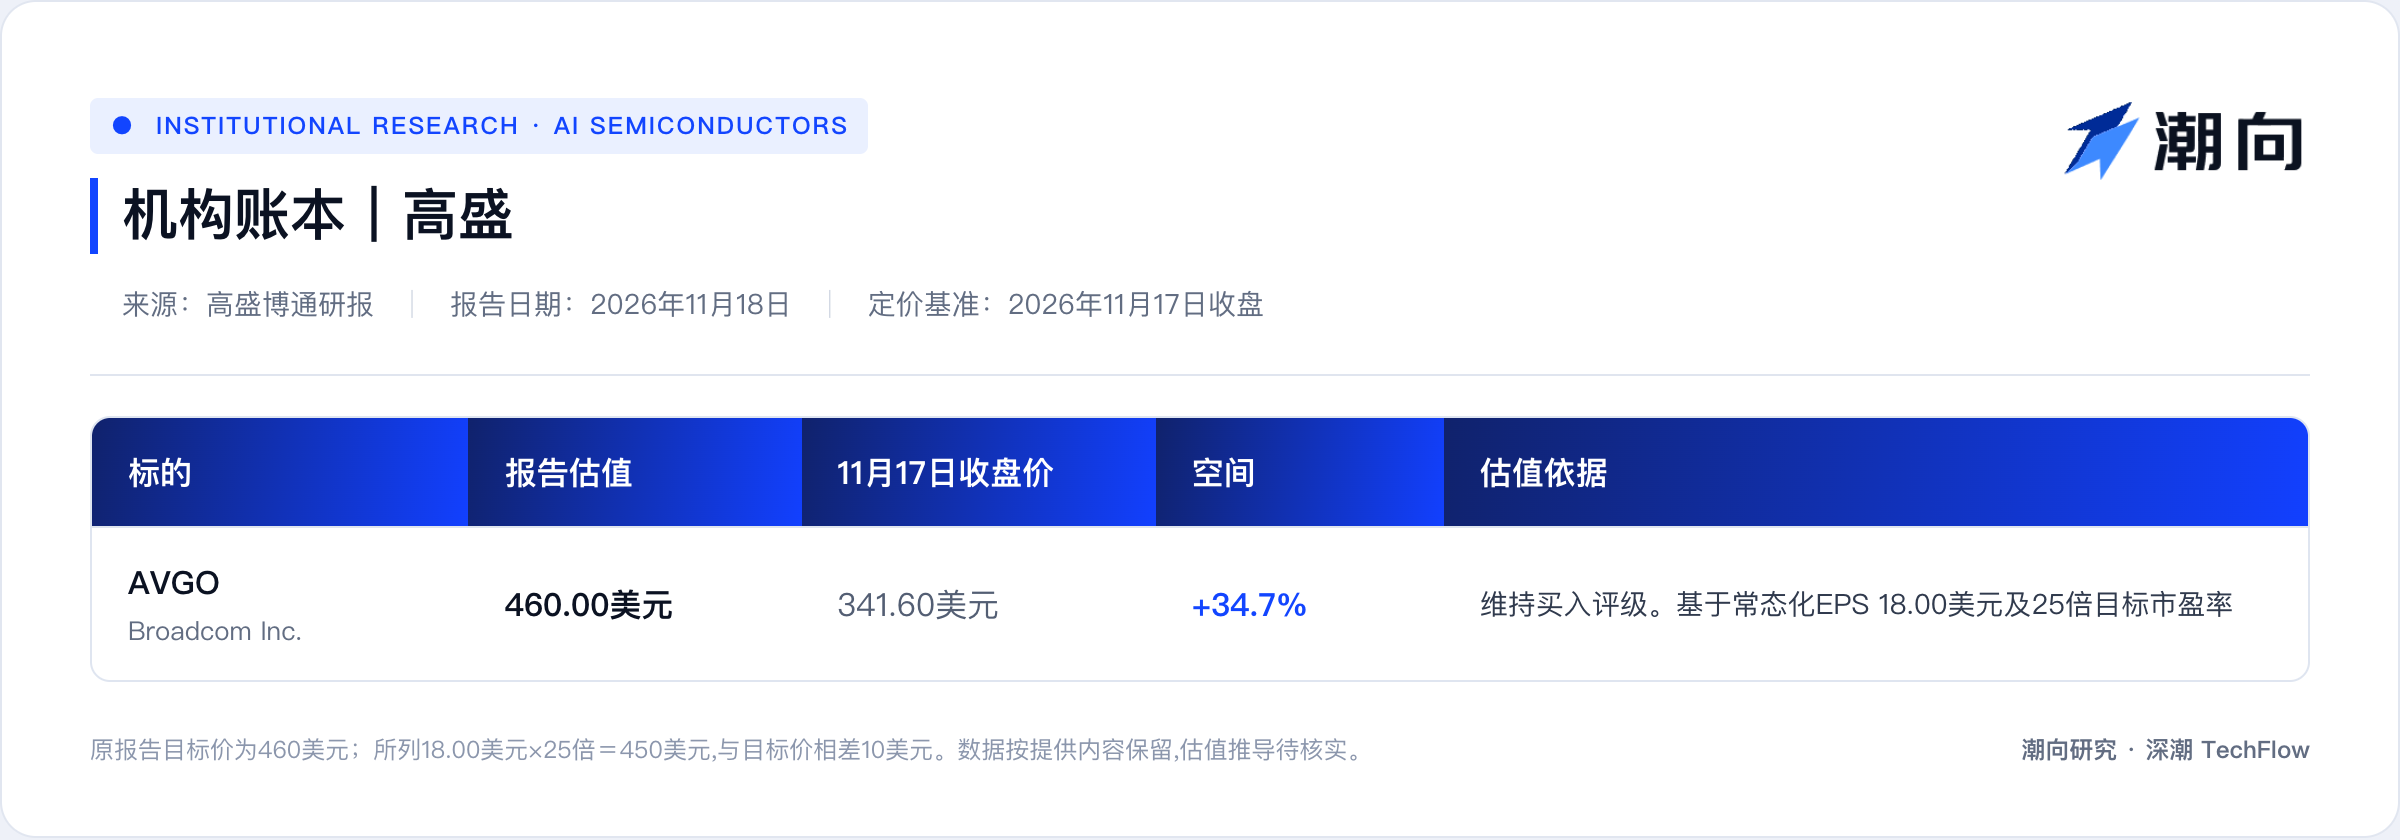
Bien que les perspectives de bénéfices restent solides, le cours cible a été revu à la baisse. Goldman Sachs ramène le cours cible à douze mois de Broadcom de 540 à 460 dollars, ce qui représente un potentiel de hausse de 34,7 % (sur la base du cours de clôture du 17 novembre 2026 à 341,60 dollars).
Cette révision résulte du recul des multiples d'évaluation moyens du secteur. Goldman Sachs maintient sa prévision de bénéfice par action normalisé de 18,00 dollars pour Broadcom, mais abaisse le multiple d'évaluation cible de 30 fois à 25 fois.
Les nouveaux clouds pèsent pour 70 % dans les puces personnalisées, le financement et l'énergie deviennent des facteurs variables
La capacité de la conférence téléphonique des résultats à fournir une visibilité à long terme plus claire influencera directement la volatilité du cours de l'action.
L'activité IA reste le principal moteur de croissance de Broadcom. Goldman Sachs anticipe un revenu des semi-conducteurs IA de 125,477 milliards de dollars pour l'exercice 2027, doublant à 240,306 milliards de dollars en 2028, dépassant respectivement le consensus de 5 % et 9 %. Les activités semi-conducteurs non-IA et logiciels d'infrastructure affichent quant à elles des perspectives plus modestes, Goldman Sachs situant ses prévisions de revenus pour l'exercice 2027 à 5 % et 3 % sous le consensus respectivement.
Cette forte croissance repose sur un vaste plan de déploiement de puces d'accélération personnalisées (XPU), mais les contraintes de financement et d'infrastructures chez les acheteurs suscitent des inquiétudes sur le marché.
Goldman Sachs révèle que parmi les environ 10 gigawatts (GW) de déploiement de XPU personnalisés planifiés par Broadcom pour l'exercice 2027, les super-scalaires cloud émergents en représentent environ 6,3 GW. Pour l'exercice 2028, l'objectif de déploiement de XPU personnalisés de Broadcom doublera pour atteindre 20 GW, la part des clouds émergents progressant davantage pour grimper à environ 75 %.
Après les élections américaines de mi-mandat, l'attention portée par les investisseurs aux tensions prévisibles sur l'approvisionnement en terrains, électricité et coques de centres de données (LPS) pour 2028 s'est nettement intensifiée. Par ailleurs, fortement dépendants du financement externe, les clouds émergents voient la stabilité de leur chaîne de trésorerie déterminer directement la capacité à livrer les commandes dans les délais. Selon Goldman Sachs, si la direction parvenait à apporter des détails concrets lors de la conférence téléphonique, dissiperait les doutes du marché concernant les expéditions de 2027 et l'atteinte de l'objectif de 20 GW en 2028, cela constituerait un catalyseur majeur pour le cours de l'action.
L'entrée de MediaTek accentue la concurrence, les parts de Google attirent l'attention
Outre les contraintes physiques liées aux infrastructures et les limitations de financement, la dynamique concurrentielle sur le créneau des puces personnalisées évolue également.
Alors que la demande en puissance de calcul IA s'oriente vers la personnalisation, des concurrents tels que MediaTek accélèrent leur pénétration du marché des ASIC. Goldman Sachs souligne que les investisseurs surveillent étroitement la fidélisation des clients de Broadcom durant le cycle produit des prochaines générations de XPU, en particulier la solidité des parts de marché auprès des clients stratégiques comme Google.
Si la direction parvenait à communiquer davantage sur l'avancement des collaborations à long terme pour les projets de puces personnalisées de nouvelle génération, cela contribuerait à atténuer les craintes du marché relatives à une érosion des parts de marché.
À l'horizon du marché après la publication des résultats, Goldman Sachs estime que les investisseurs continueront de s'affronter autour de deux contradictions centrales : la capacité réelle d'absorption des commandes de 2027 par les clouds émergents face au resserrement du financement externe, et le rythme de dénouement des goulots d'étranglement électriques et fonciers des centres de données pour 2028. Le rapport signale également quatre risques baissiers, notamment un ralentissement des investissements dans les infrastructures IA, une perte de parts de marché sur les activités de calcul personnalisé, une digestion des stocks de puces non-IA inférieure aux attentes, et une intensification de la concurrence pour les activités logicielles de VMware.
Il constitue un résumé et une analyse par TechFlow de rapports d'analystes de sociétés de courtage tierces. Les recommandations, cours cibles, prévisions de bénéfices et jugements cités dans ce texte relèvent exclusivement des vues de ces analystes, reflètent uniquement les positions de leurs institutions respectives et n'engagent pas TechFlow. Ils ne constituent en aucun cas un conseil en investissement.
Le marché comporte des risques, les décisions doivent être indépendantes. Le présent article ne doit pas servir de fondement à l'achat ou à la vente de quelconques titres.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo