Décryptage du rapport de Bernstein : un chiffre d'affaires dépassant les 74 milliards de dollars en 2028, mais seulement une note neutre accordée à Nvidia
NVIDIA (NVDA) réalise un chiffre d'affaires trimestriel de 115,8 milliards de dollars au T3 de l'exercice 2027, avec une prévision pour l'exercice 2028 dépassant les 740 milliards de dollars. Tous les indicateurs ont battu les attentes, mais l'analyste de Bernstein Stacy A. Rasgon maintient une cote « Conformément au marché » (Market-Perform) et un cours objectif de 200 dollars dans son rapport du 18 novembre. Il estime que les risques liés à la mise en œuvre à long terme et à la gouvernance après la transition managériale n'ont pas encore été dissipés.
Nouvelle architecture : 20 milliards de dollars sur un seul trimestre
Au cours du T3 de l'exercice 2027, clos fin octobre 2026, NVIDIA a présenté des résultats bien supérieurs aux consensus de marché. Le revenu total du trimestre s'élève à 115,844 milliards de dollars, soit 6,5 milliards de dollars au-dessus du consensus de 109,33 milliards de dollars. Le bénéfice par action ajusté s'établit à 2,68 dollars, dépassant également la norme attendue de 2,47 dollars.
Le moteur principal de cette croissance reste l'activité Datacenter. Ce segment a généré 107,610 milliards de dollars de revenus sur le trimestre, en progression de 21 % en glissement trimestriel et de 110 % en glissement annuel.
La nouvelle architecture Vera Rubin connaît la montée en cadence la plus forte de l'histoire de l'entreprise, générant environ 20 milliards de dollars de revenus rien que sur ce trimestre. Parallèlement, les puces Blackwell Ultra maintiennent un momentum d'expédition solide.
En analysant la structure client, les hyperscalaires (Hyperscale) ainsi que les clients cloud IA et entreprises (ACIE) affichent tous deux une expansion rapide.
Le segment Cloud a enregistré 60,136 milliards de dollars de revenus trimestriels (+23 % t/t, +71 % a/a). Le segment Clients IA et Entreprises atteint 47,474 milliards de dollars (+18 % t/t, +195 % a/a). L'activité Networking génère également environ 21 milliards de dollars de revenus sur le trimestre.
La rentabilité demeure solide. Portée par un mix produit favorable lié à Blackwell Ultra, la marge brute ajustée du T3 s'élève à 74,9 %, surpassant le consensus de 74,0 %. Les revenus du Edge Computing (incluant gaming, visualisation professionnelle, automotive et OEM) atteignent 8,234 milliards de dollars sur le trimestre (+14 % t/t), battant également la prévision du marché de 7,5 milliards de dollars.
Une semaine supplémentaire gonfle les comptes du T4
La guidance de NVIDIA pour le revenu du T4 de l'exercice 2027 est fixée à 130 milliards de dollars (±2 %), dépassant le consensus de 125,1 milliards de dollars. La guidance implicite du bénéfice par action ajusté se situe autour de 2,86 dollars, supérieure aux 2,75 dollars attendus.
Le détail de la guidance du T4 révèle une explication comptable : si les 130 milliards de dollars semblent impressionnants, ils intègrent une semaine fiscale supplémentaire (Extra Week).
Selon les estimations de Bernstein, cette semaine supplémentaire génère entre 5 et 10 milliards de dollars de revenus additionnels. Si l'on retire ce dividende calendrier de trois à sept jours, la guidance récurrente de NVIDIA pour le T4 se situe en réalité légèrement en dessous du consensus.
Un autre détail souligne que le dépassement du revenu Datacenter au T3 doit en partie à la vente d'environ 2,4 milliards de dollars de puces Hopper destinées au marché chinois (cette entrée, initialement exclue de la guidance T3, a fait passer la part revenue de la Chine de 8 % au T2 à 10 %). Cependant, NVIDIA précise explicitement que la guidance T4 n'inclut plus aucun revenu issu des produits Hopper comme le H200 vendus en Chine.
En matière de marge, la guidance du T4 pour la marge brute ajustée est de 71,5 %, légèrement inférieure au consensus de 71,7 %. Le rapport anticipe qu'il s'agira du creux de marge pour ce cycle ; elle devrait rebondir vers 72-73 % grâce à la mise en œuvre haussière des prix produits au T1 de l'exercice 2028.
Révisions à la hausse pour l'exercice 2028
Malgré un T4 qui paraît plus sobre une fois la semaine ajoutée retirée, NVIDIA a largement relevé ses perspectives long terme pour l'exercice 2028 (correspondant à l'année civile 2027). La direction table sur une croissance du revenu d'environ 75 % en glissement annuel pour l'exercice 2028, dépassant le précédent estimateur de +70 %.
Accélérer sur des bases déjà considérablement rehaussées signifie que le revenu total de NVIDIA en exercice 2028 franchira le seuil des 740 milliards de dollars. La direction reconnaît que la nouvelle vague de contrôles à l'export de l'Administration du contrôle des exportations (BIS) au département du Commerce des États-Unis aura un impact, mais la demande mondiale de puissance de calcul est actuellement en tension structurelle, suffisante pour compenser intégralement les pertes réglementaires.
Cette visibilité massive des commandes se reflète aussi dans les engagements fournisseurs. À la fin du T3, les Supply Commitments totaux de NVIDIA ont bondi à 390 milliards de dollars. En incluant les accords de services cloud, les locations de datacenters et les participations en capital, le volume global d'engagements atteint même 518 milliards de dollars.
Les stocks totaux de NVIDIA ont également grimpé de 31,6 milliards au T2 à 39,7 milliards, faisant passer le délai de rotation des stocks de 118 à 123 jours, tandis que l'entreprise constitue massivement ses approvisionnements en vue du déploiement à grande échelle de Vera Rubin.
Les flux de trésorerie libres et la rémunération des actionnaires restent généreux. Au T3, le cash-flow libre de l'entreprise s'élève à 43,8 milliards de dollars, avec 22,1 milliards alloués au rachat d'actions, accompagné d'une nouvelle autorisation de rachat record de 150 milliards de dollars. S'appuyant sur ces résultats, Bernstein relève ses prévisions de revenu pour l'exercice 2028 de 690,3 à 742,4 milliards de dollars, et augmente sa cible de BPA ajusté de 15,80 à 17,18 dollars.
L'incertitude de gouvernance sans Jensen Huang
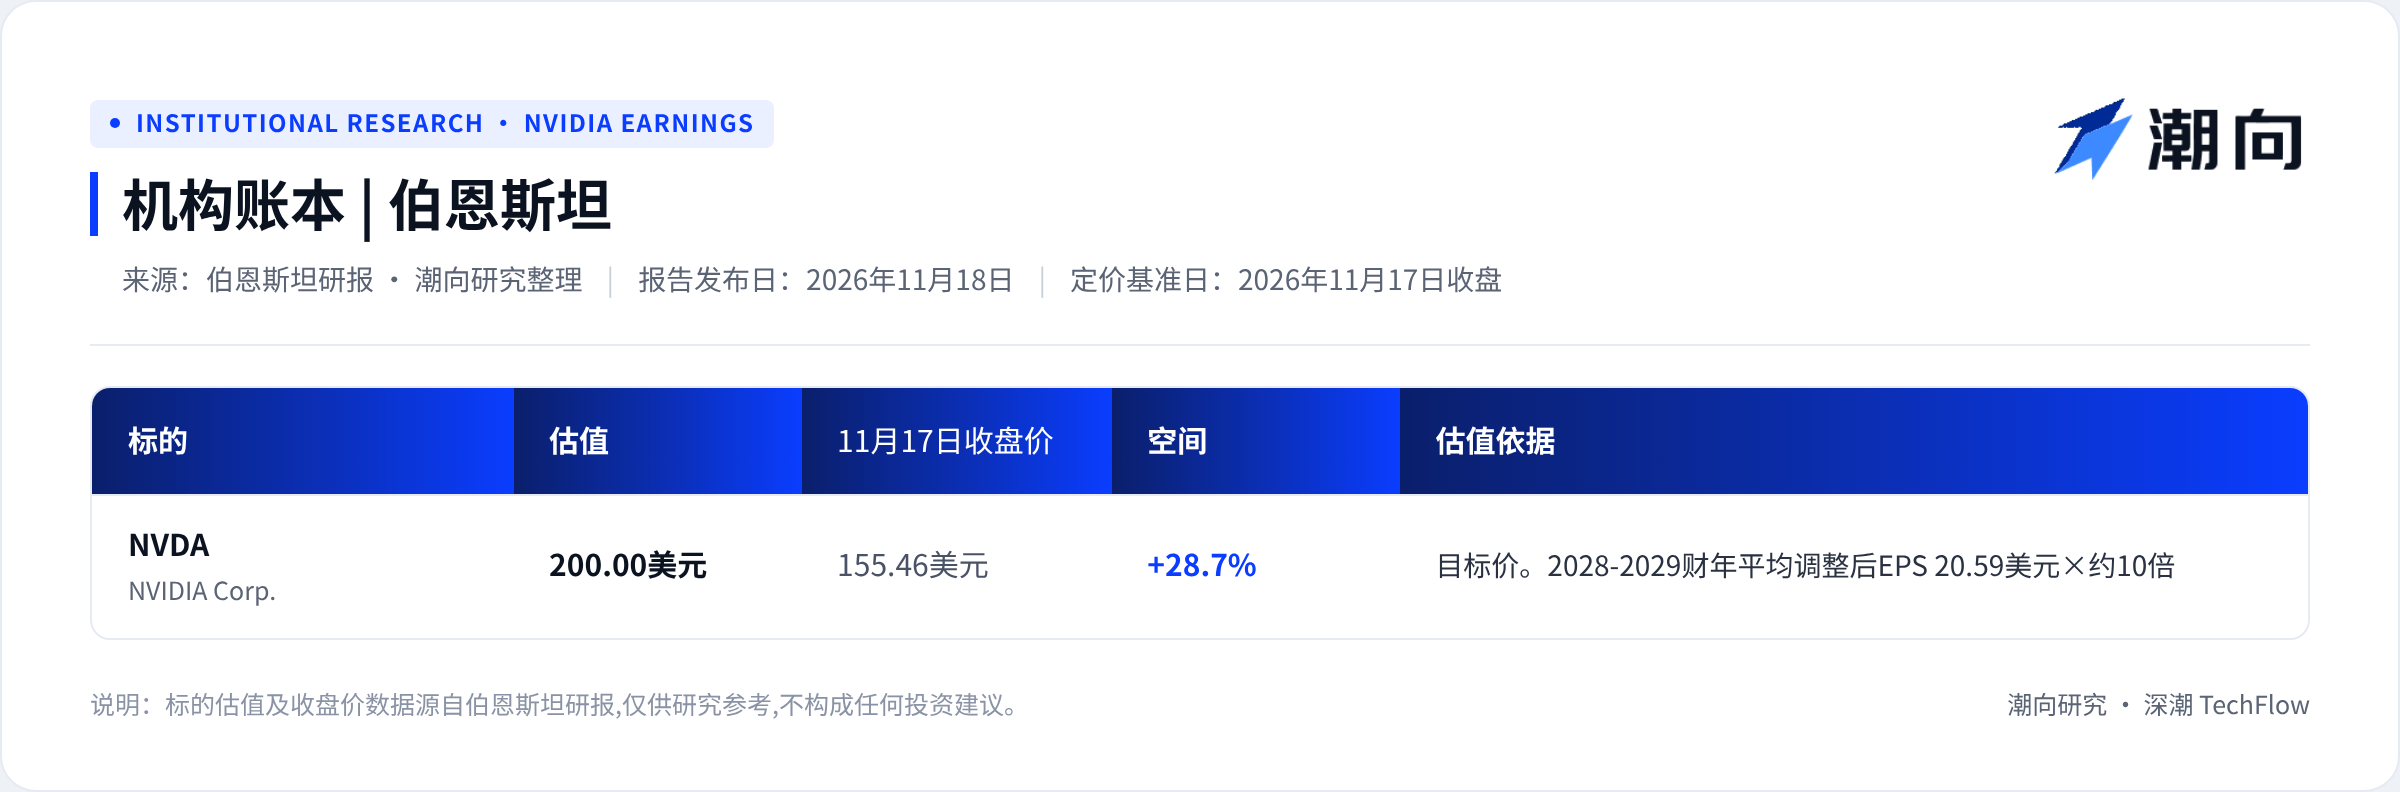
Si les fondamentaux sont irréprochables, l'attitude de Bernstein vis-à-vis de l'action reste particulièrement prudente. Dans son rapport du 18 novembre, la banque maintient son rating « Conformément au marché » (Market-Perform) et un cours objectif de 200 dollars.
Le rapport souligne qu'après les récentes turbulences au sommet, les solides chiffres des T3 et T4 ne devraient pas surprendre, le laps de temps étant trop court pour avoir bouleversé les inerties opérationnelles. Lors de la conférence téléphonique sur les résultats, Colette a accompli sa mission transitoire en délivrant au marché un signal rassurant : « le navire continue sa route stable ».
Parallèlement, le nouveau président du conseil d'administration a clairement indiqué lors de la conférence téléphonique que le conseil d'administration actuel n'a aucune intention de voir Huang (Jensen) revenir, et procède activement à la recherche d'un nouveau dirigeant.
C'est précisément là que se niche la réticence de Wall Street à accorder une valorisation premium. Sans Huang, NVIDIA devra affronter des incertitudes quant à la négociation avec les fournisseurs amont, à l'élaboration de feuilles de route produits long terme, au maintien d'une prise de décision aguerrie et à la rétention des talents R&D clés. De plus, les risques d'enquêtes potentielles liées aux controverses précédentes ne sont pas encore dissipés.
Négociée autour de 155,46 dollars, l'action NVIDIA présente un PER basé sur les BPA ajustés prévus pour l'exercice 2028 par Bernstein d'à peine 9,0x. Même en appliquant le cours objectif de 200 dollars, la valorisation n'atteint qu'environ 10x le BPA ajusté moyen attendu sur les exercices 2028-2029 de 20,59 dollars.
Avant que le temps n'apporte ses réponses, Bernstein opte pour une observation depuis les tribunes.
Notes des institutions
Cet article présente une synthèse et une interprétation de recherches issues de rapports d'analystes tiers par Chaoflow Research. Les ratings, cours objectifs, prévisions de bénéfices et jugements cités relèvent exclusivement des vues de ces analystes, reflétant uniquement la position de leurs institutions respectives et non celle de Chaoflow Research, et ne constituent en aucun cas un conseil d'investissement.
Les marchés comportent des risques ; les décisions doivent être indépendantes. Le présent document ne saurait servir de support à l'achat ou à la vente de quelconque titre financier.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo