NVIDIA vend des puces, Anthropic vend de l'intelligence : quelle entreprise deviendra la première au monde à atteindre les 10 billions de dollars ?
Auteur : Jon Ma, Artemis Research
Traduction : TechFlow
TechFlow : À retenir :Anthropic s'apprête à entrer en bourse avec un prix d'environ 85 $ par action, pour une valorisation totale de 1 540 milliards de dollars. L'ancien investisseur chez IVP et Whale Rock, Jon Ma, rédige ce mémorandum dans lequel il démontre systématiquement pourquoi l'entreprise est susceptible de devenir le premier acteur mondial à atteindre une capitalisation boursière de 10 000 milliards de dollars en quatre ans.
Cet article décortique, sur la base de cas d'usage concrets, la trajectoire menant de la génération de code à l'intégration des agents intelligents au niveau entreprise. Il combine les coûts énergétiques de raisonnement, les multiples de croissance du ARR et les modèles de valorisation SaaS pour examiner en profondeur son double avantage concurrentiel face aux bouleversements intervenus chez Nvidia après le départ de Huang Renxun, tout en dressant un inventaire objectif des risques baissiers potentiels, tels que la banalisation des tokens et la nationalisation des capacités de calcul.
Une lettre à mon père : pourquoi j'achèterais des actions Anthropic dès le premier jour de bourse
Anthropic s'apprête à ouvrir son capital à un prix d'environ 85 $ l'action, pour une valorisation globale d'environ 1 540 milliards de dollars. Tu m'avais demandé précédemment si je devrais acheter des actions dès le premier jour de cotation.
Je me consacre à l'investissement technologique depuis plus de dix ans. Ma carrière a débuté au sein de l'équipe Investissement logiciel d'Institutional Venture Partners (IVP), avant que je ne rejoigne Whale Rock en tant qu'investisseur en fonds spéculatifs technologiques, spécialisé dans les marchés publics.
En août 2026, j'avais même élaboré deux modèles financiers prévisionnels complets pour Anthropic, ce qui avait suscité un véritable engouement sur Twitter. De nombreux professionnels du secteur tech et confrères ont salué la pertinence de notre logique analytique.
Au cours de ma carrière d'investisseur au cours de ces dix dernières années, je n'ai jamais vu aucune entreprise se rapprocher d'Anthropic. Non seulement elle détient le record du temps nécessaire pour franchir le cap des 1 000 milliards de dollars de ARR (Revenus Récurrents Annuels) dans l'histoire du commerce mondial :
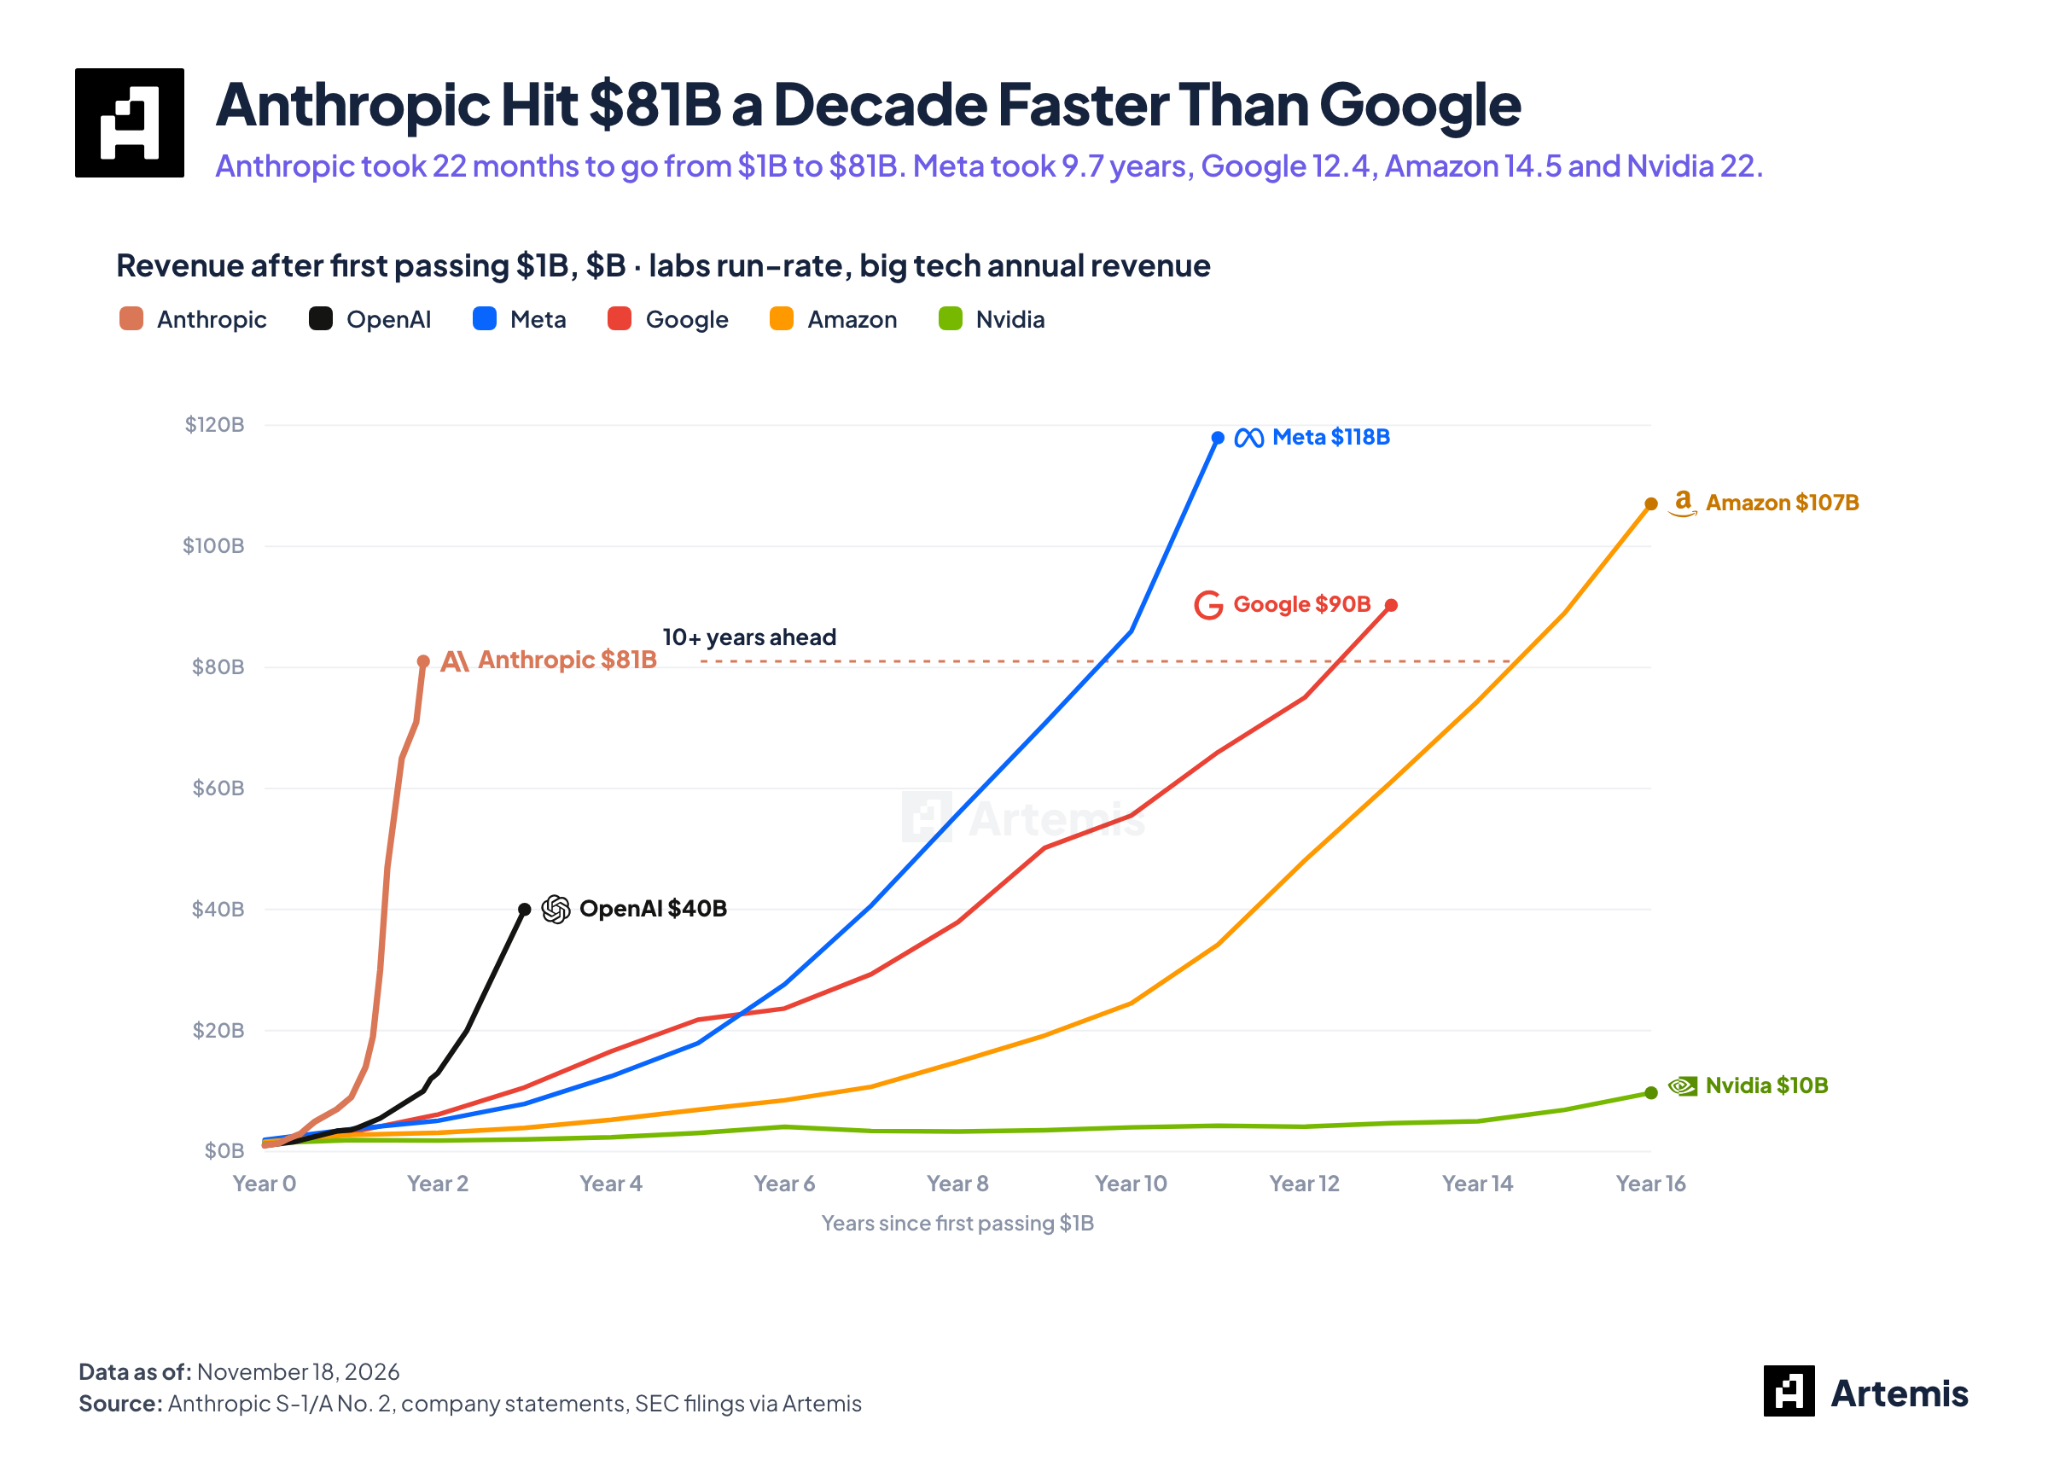
C'est encore plus remarquable, car c'est la première fois qu'un géant aux revenus annuels de 810 milliards de dollars arrive sur le marché des capitaux publics tout en conservant un taux de croissance de 10x. Au cours des quarante dernières années passées en bourse, aucune entreprise n'a montré une telle dynamique explosive à cette échelle.
Ce qui fascine également, c'est ses cofondateurs Dario Amodei, Daniela Amodei ainsi que toute l'équipe fondatrice. Plus j'approfondis ma connaissance de leurs parcours, plus je mesure qu'ils sont loin d'être des entrepreneurs technologiques ordinaires.
Leur adhésion à l'altruisme efficace et leur travail piloté par une mission transformeront Anthropic en fournisseur d'intelligence artificielle générale le plus fiable selon les entreprises.
Voici les arguments centraux qui, à mon avis, positionnent Anthropic comme candidate à franchir le cap de 10 000 milliards de dollars de capitalisation boursière dans les quatre prochaines années. Le seul risque résiderait dans un prix d'ouverture initial dépassant les 3 000 milliards de dollars (soit un cours supérieur à 160 $), auquel cas je choisirais d'attendre une correction.
Argument central : le chemin vers la première entreprise à 10 000 milliards de dollars de capitalisation
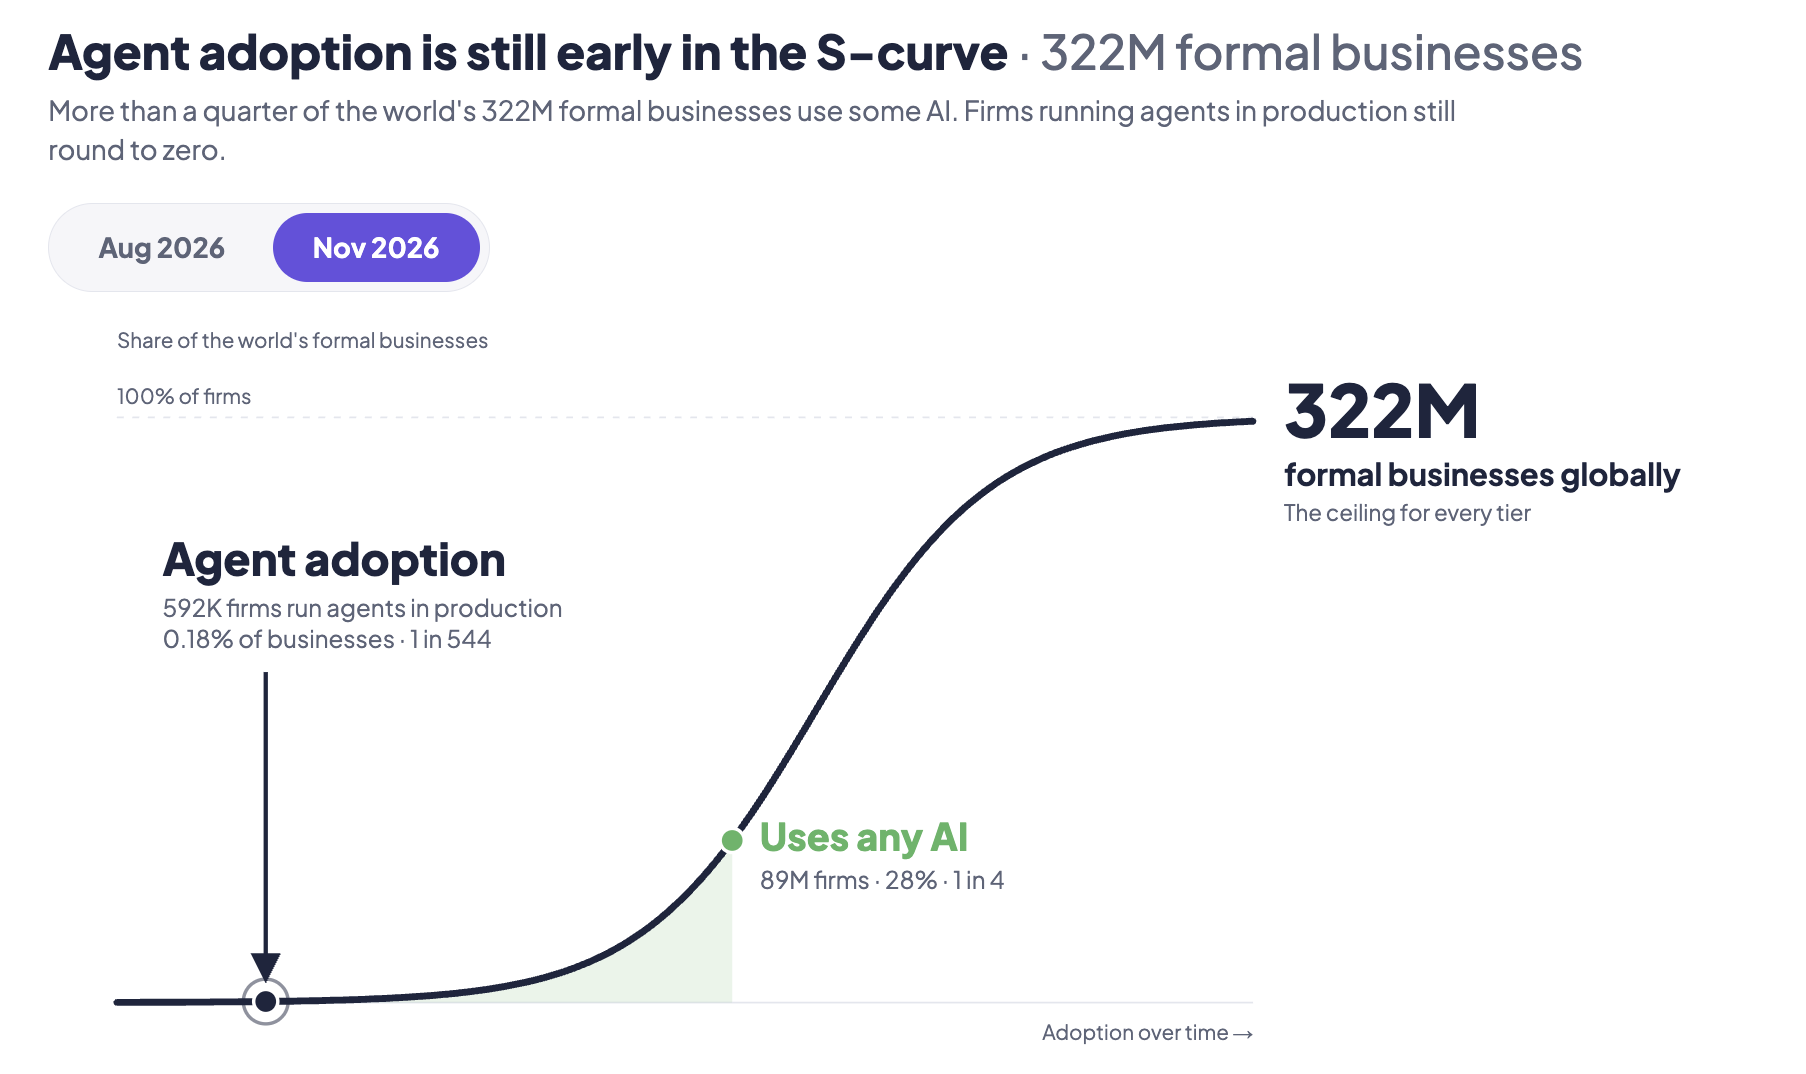
Alex Sacerdote, fondateur de Whale Rock, nous enseignait qu'il fallait rechercher les actifs fondamentaux aux tout débuts de la courbe en S de pénétration technologique.
Si l'on considère le moment où les entreprises remplacent effectivement le travail humain par des agents IA, les agents actuels en sont absolument à la phase initiale de la courbe d'adoption.
Certes, selon les données de paiement d'entreprise de Ramp, à fin octobre 2026, 56,8 % des entreprises américaines paient déjà pour certains services IA, mais l'immense majorité des budgets s'arrête encore au simple frais de licence de 20 $ par personne et par mois.
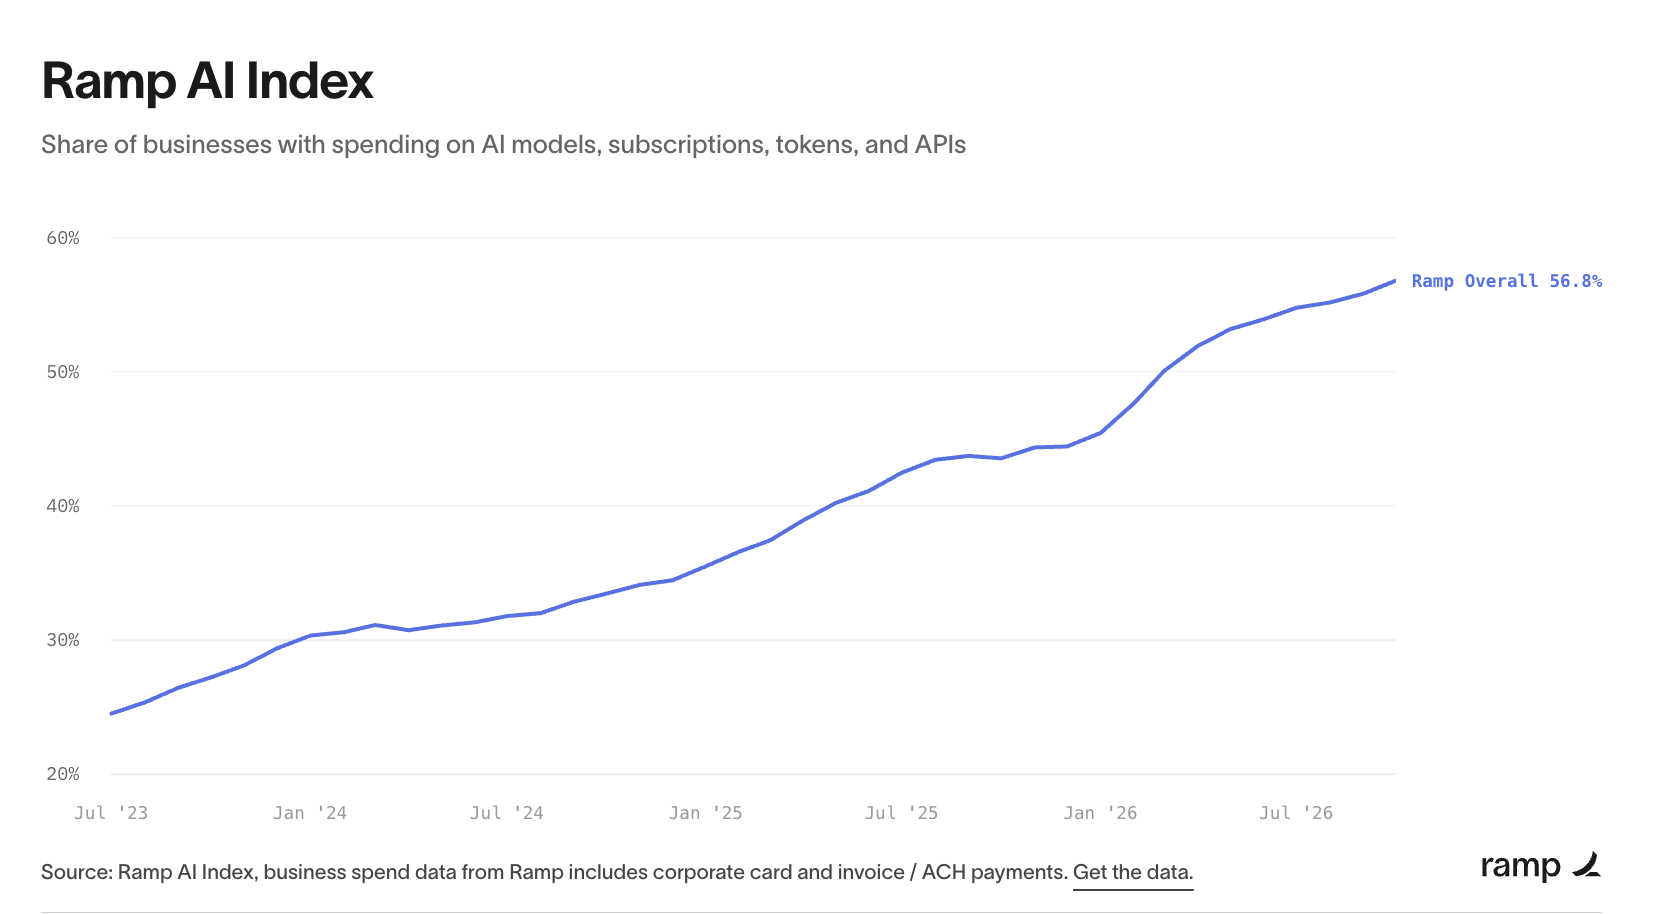
Lorsque ces frais de licence évolueront d'outils d'assistance à des agents intelligents de niveau entreprise remplaçant directement les logiciels et la main-d'œuvre humaine, le potentiel total du marché explosera de manière exponentielle.
En janvier 2026, j'ai introduit Claude Code à grande échelle au sein de l'équipe Artemis. En tant que fondateur sans formation technique, j'ai perçu quasi instantanément une rupture paradigmatique totale.
Des projets startup comme Public Comps, que je mettais autrefois plusieurs années à développer, peuvent désormais voir leur architecture centrale rebâtie en quelques minutes grâce à Claude Code.
Chez Artemis, nos effectifs permanents sont passés de 25 à 8 personnes, mais la vitesse de livraison des produits et d'itération des fonctionnalités par l'équipe a augmenté de plus de 5 fois.
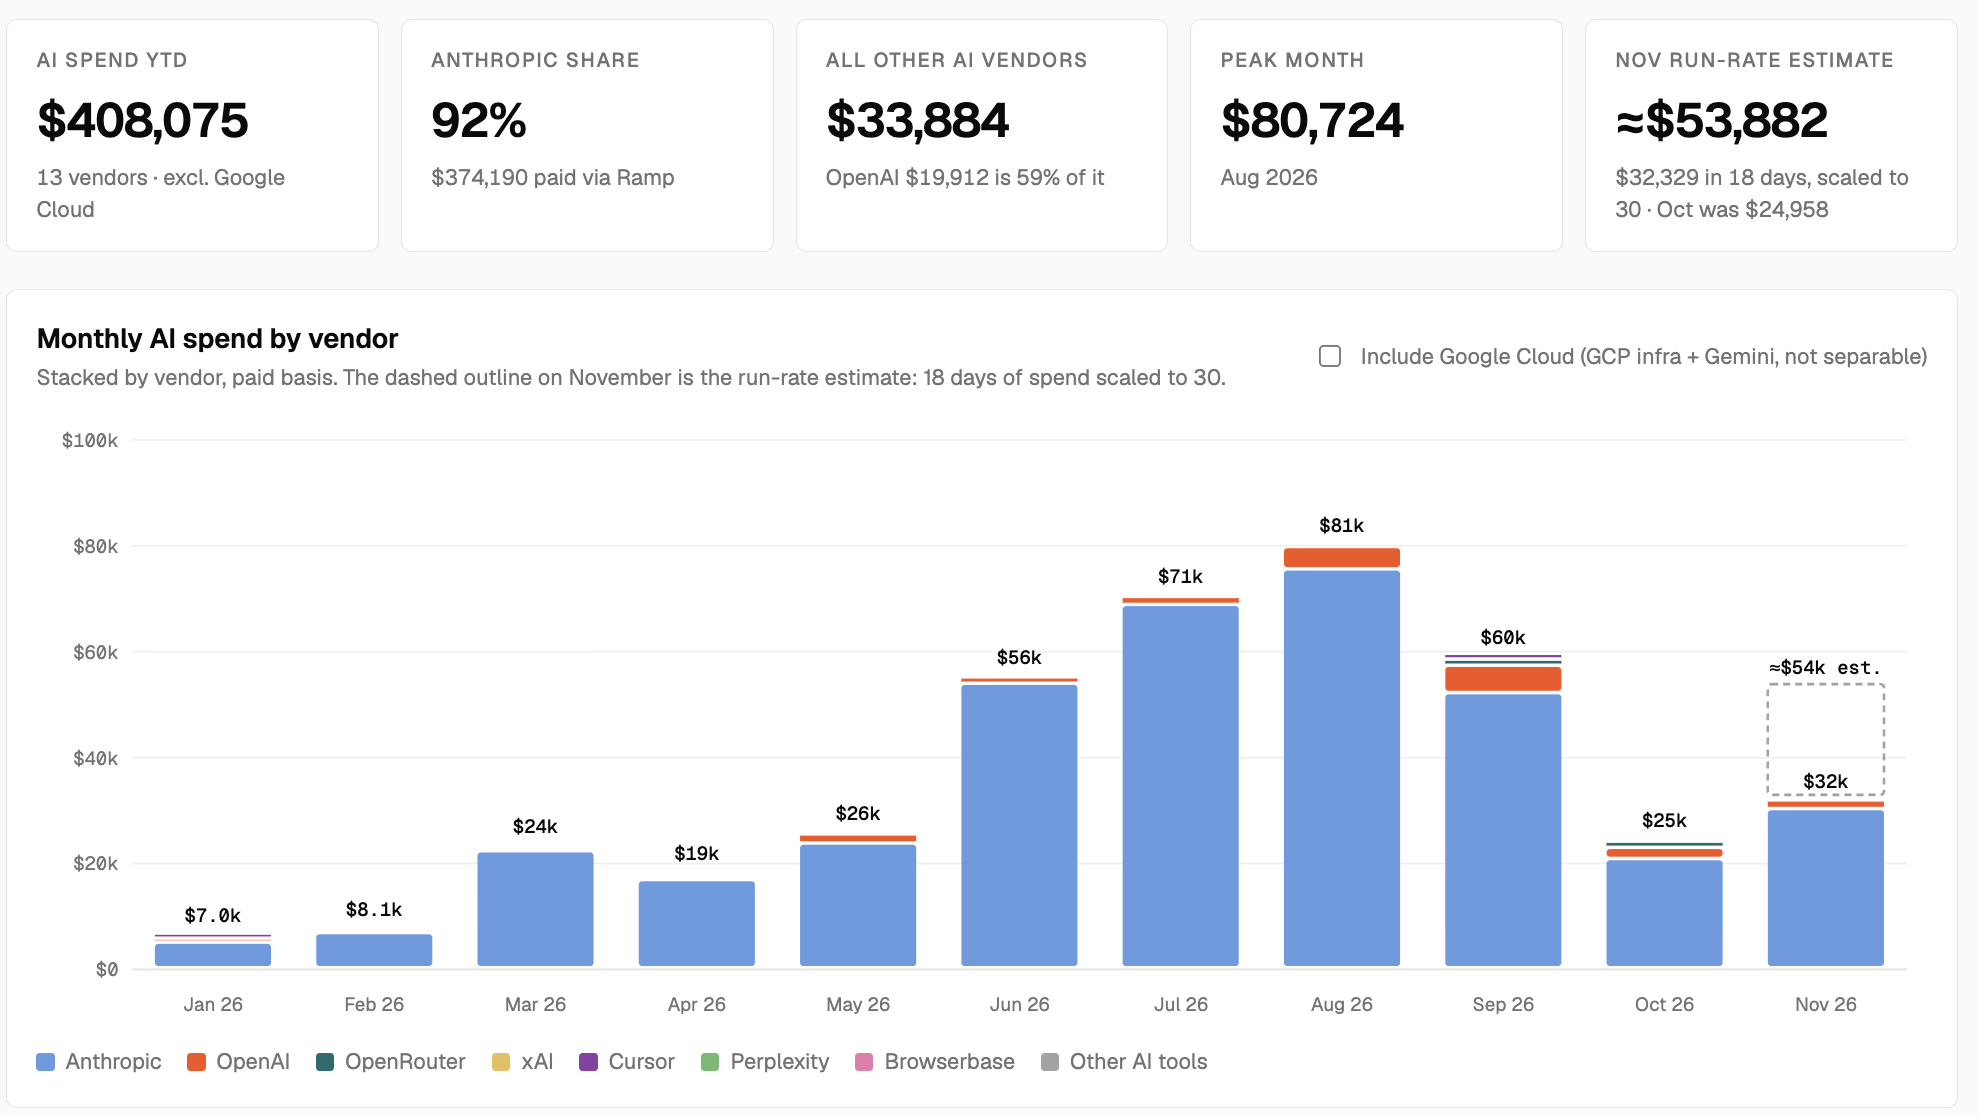
Cette année, nous avons dépensé environ 400 000 $ en consommation de tokens, dont 92 % ont été intégralement alloués à Anthropic. La plupart des entreprises et développeurs font preuve d'une fidélité extrême envers Claude dans les scénarios de programmation.
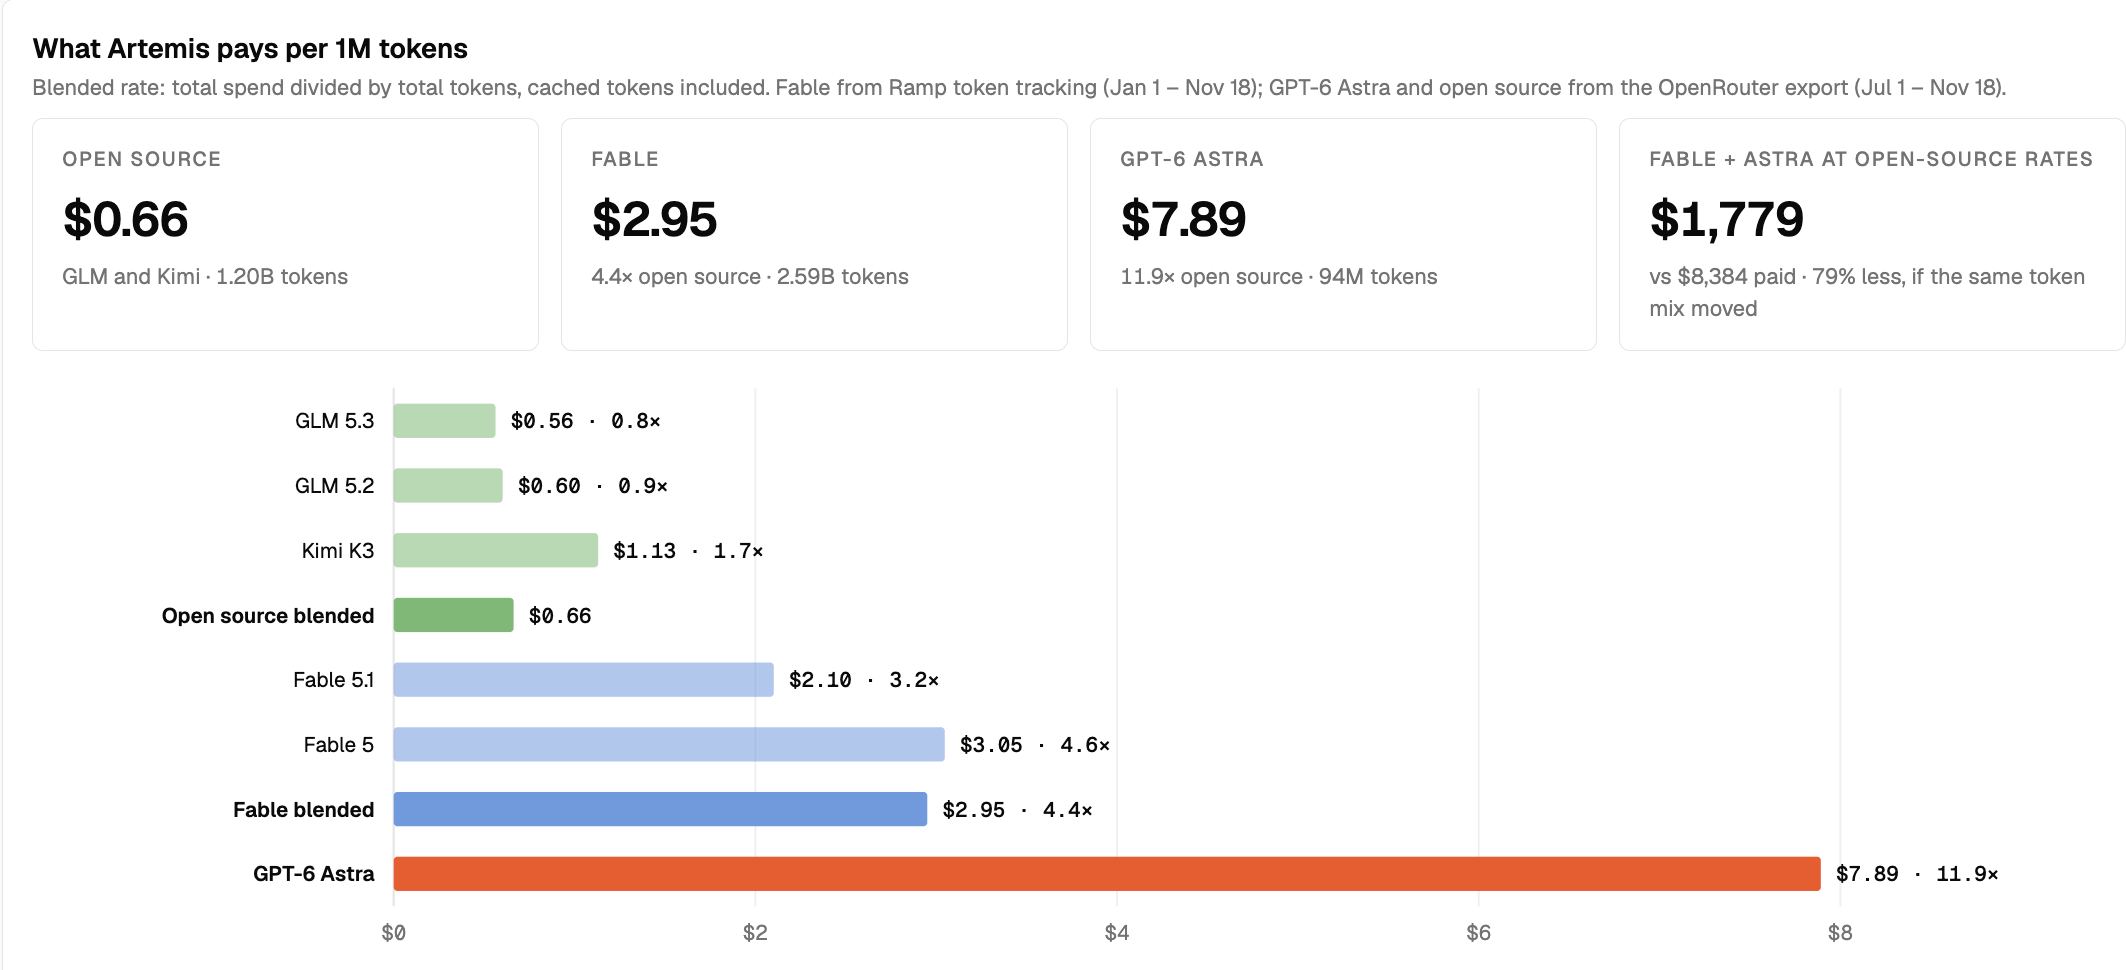
Nous avons également testé en profondeur des modèles open source comme GLM et Kimi, mais leur précision reste toujours inférieure à celle de Claude pour le développement full-stack complexe, la modélisation financière ou la conformité aux instructions sur longs contextes.
Rien qu'avec sa capacité fondamentale de génération et de co-codage, Anthropic génère déjà un ARR de 810 milliards de dollars, alors même que sa pénétration ne touche qu'une fraction minime des équipes techniques des Fortune 500.
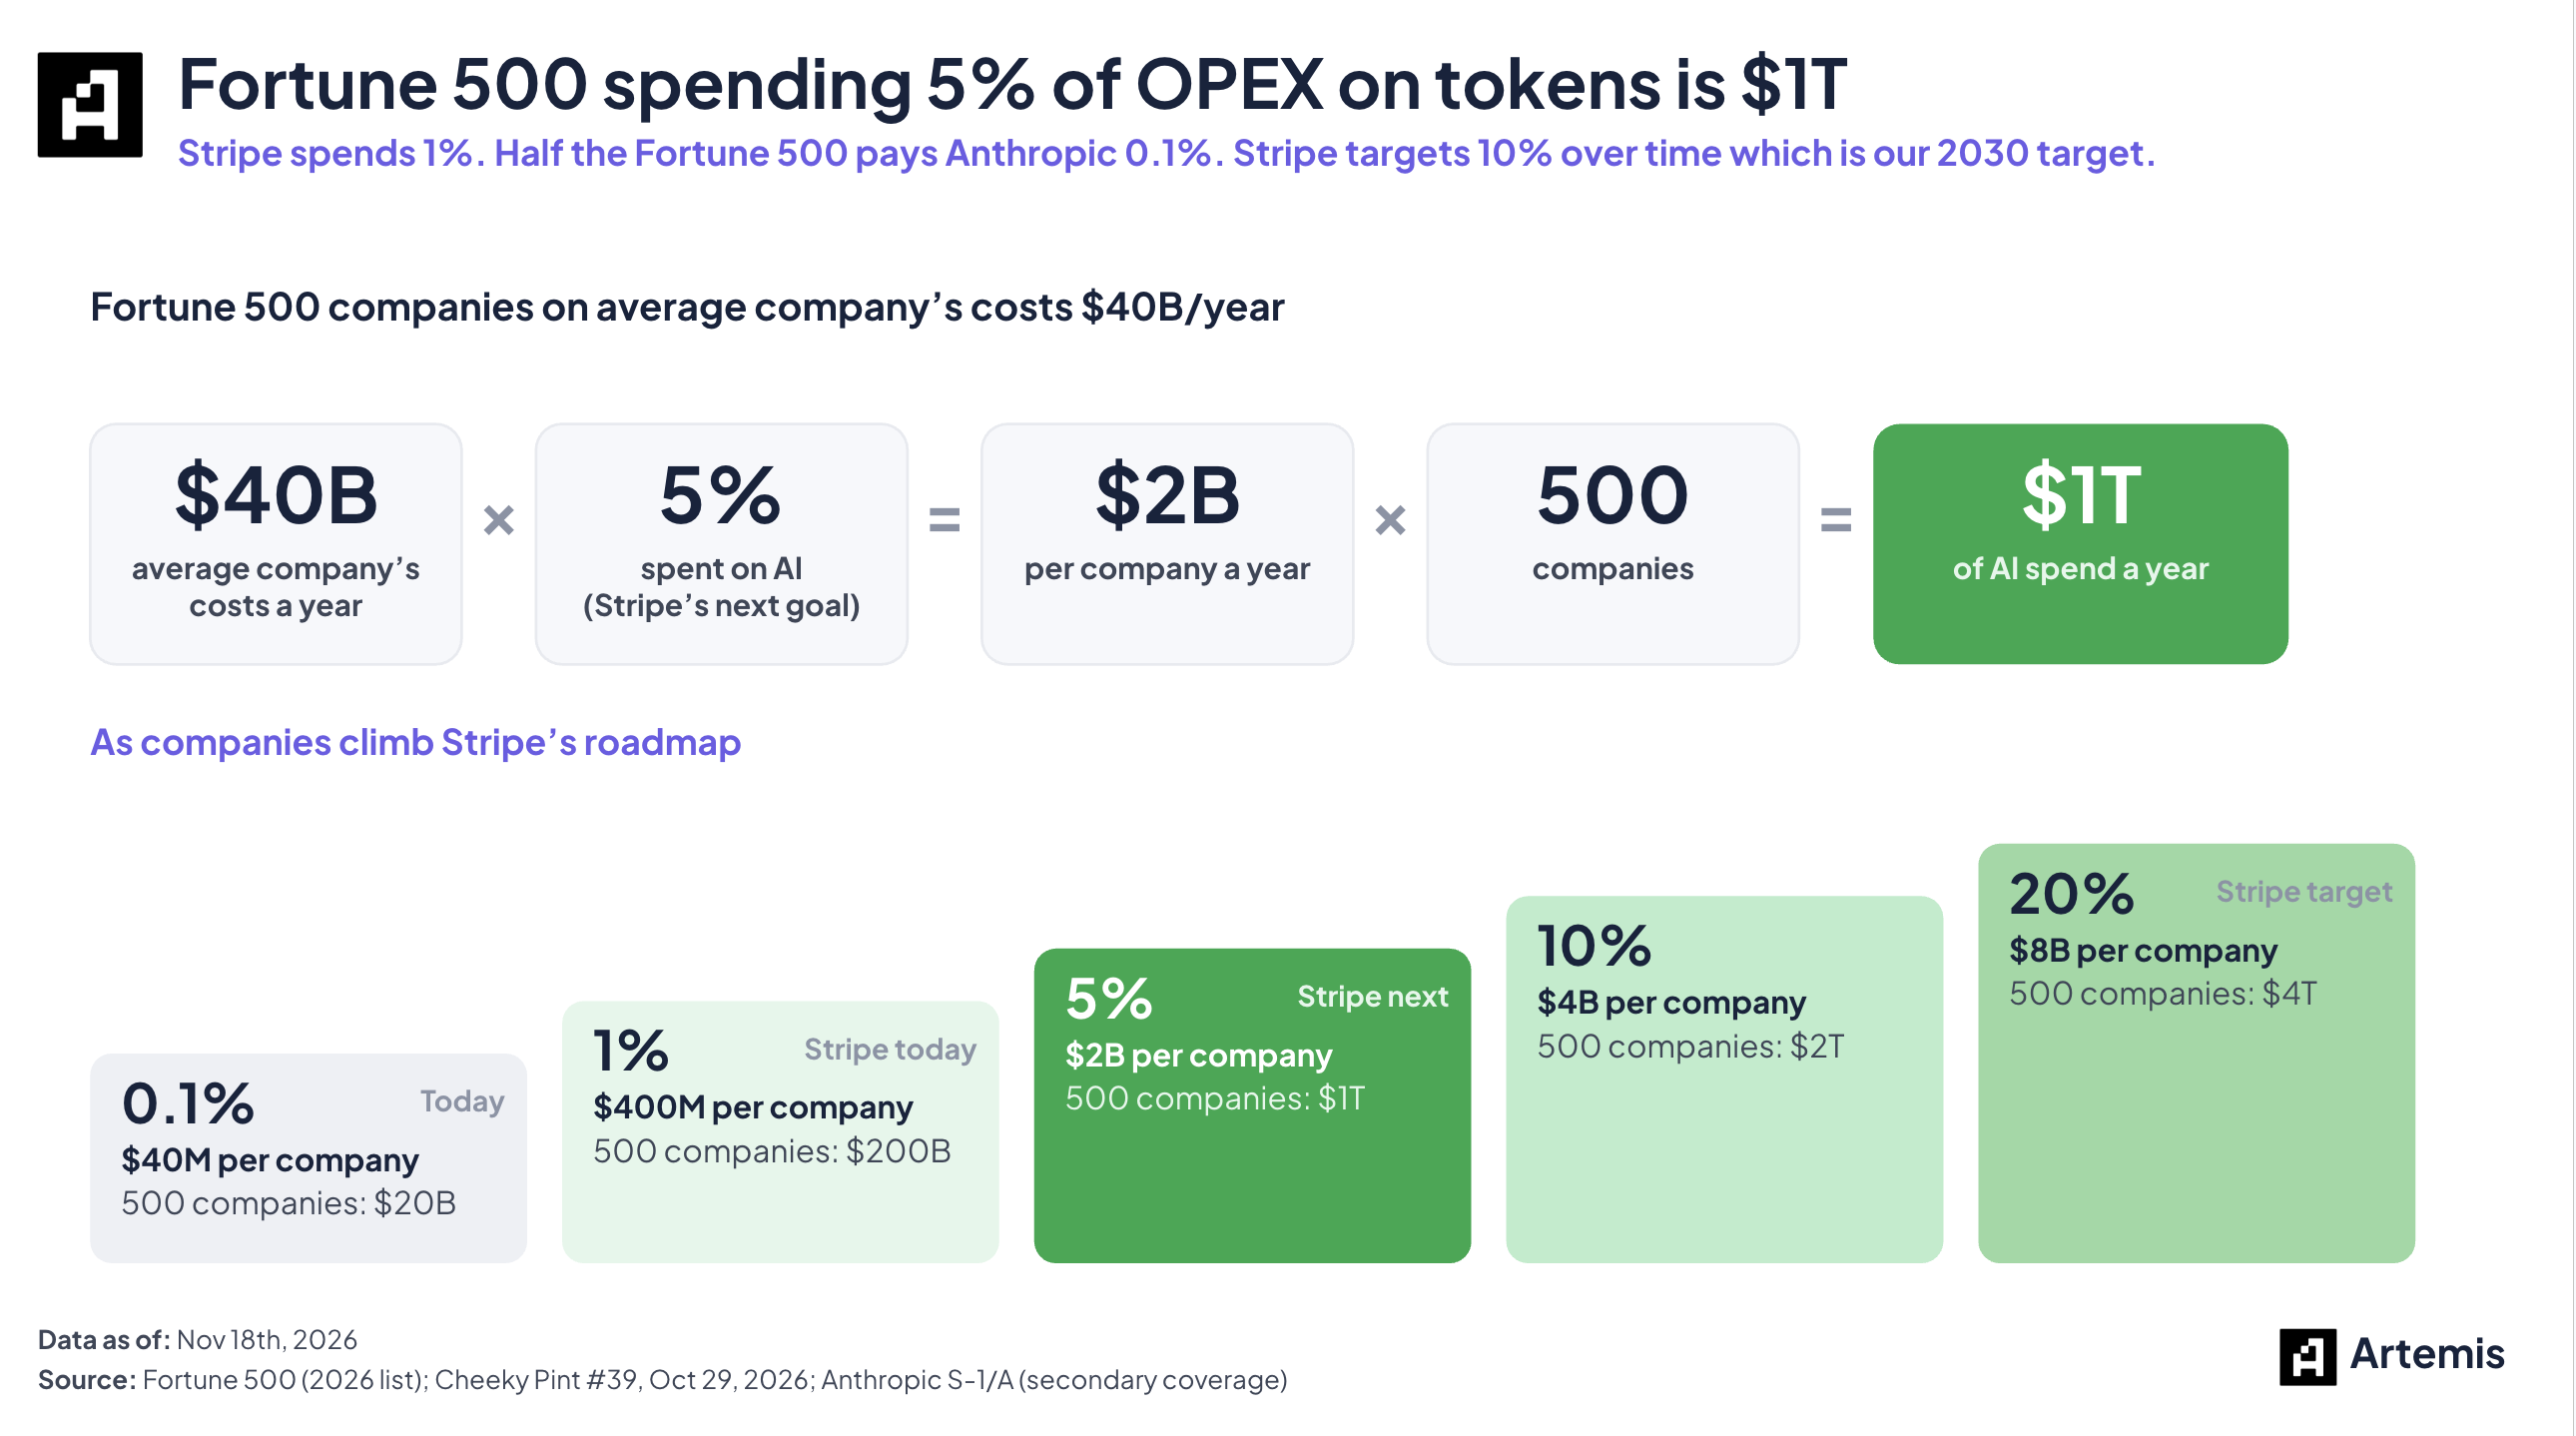
Stripe, leader de la fintech, alloue actuellement 1 % de son budget technologique annuel à l'utilisation de tokens, prévoyant explicitement de porter cette proportion à 10-20 % dans les années à venir.
Avec la démission de Huang Renxun de son poste de PDG de Nvidia, nous estimons que les avantages tirés par l'écosystème open source d'un accès direct à des capacités de calcul bon marché et à des subventions algorithmiques officielles s'amenuisent. La pression concurrentielle exercée par l'open source contre Anthropic devrait considérablement ralentir.
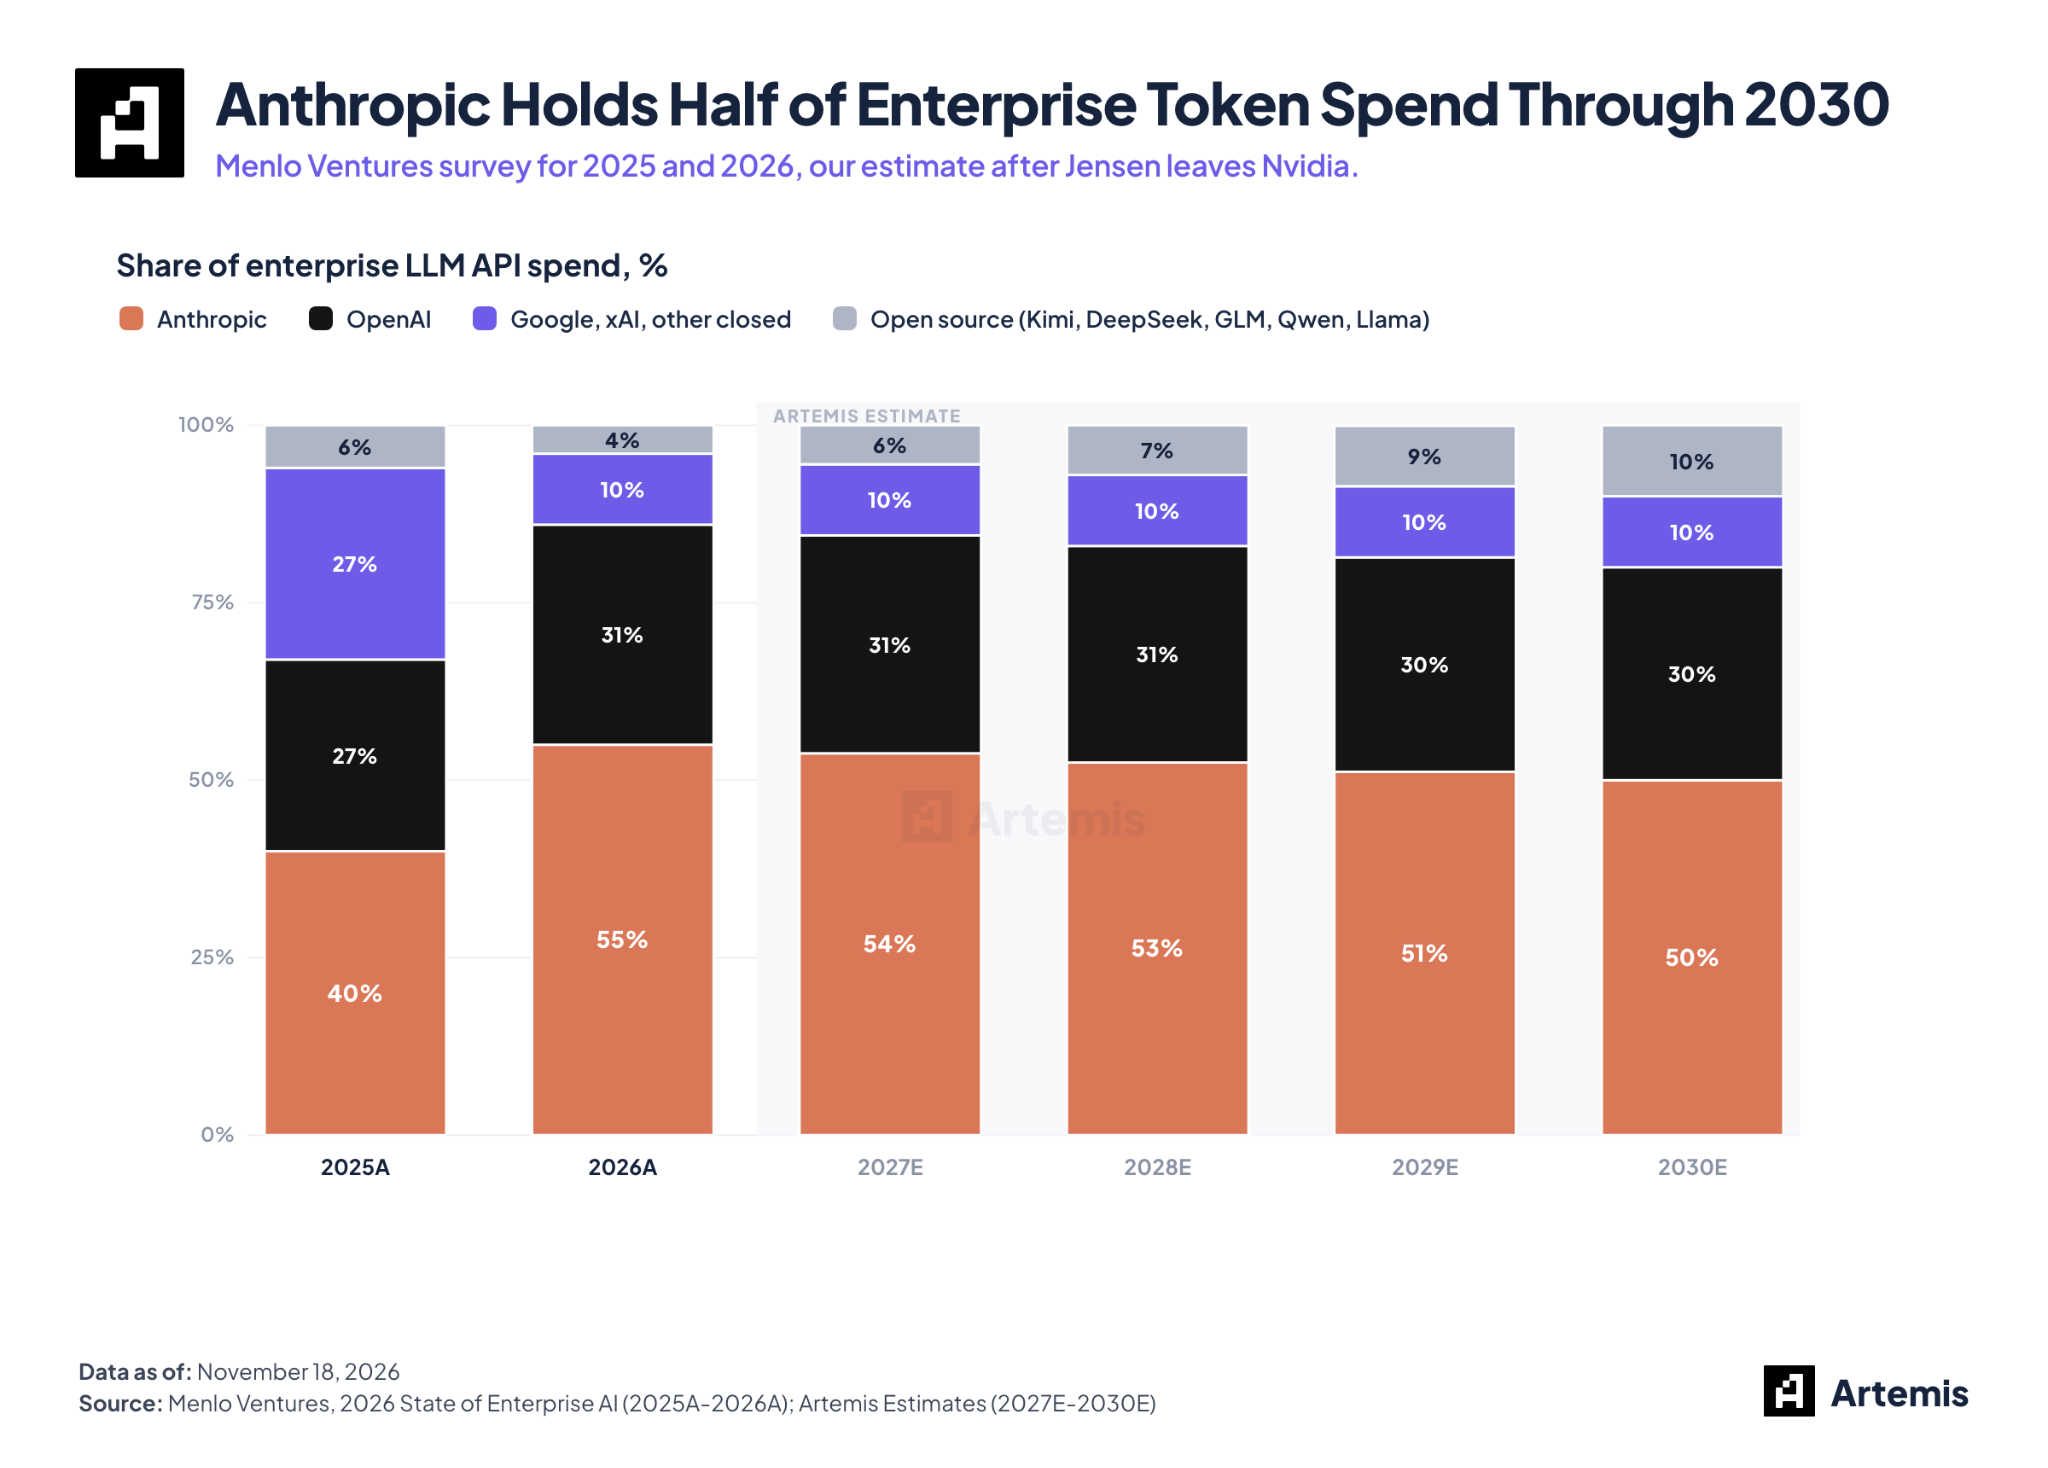
En résumé, Anthropic deviendra le fournisseur de puissance de calcul intelligente le plus critique sur le marché de l'entreprise, grâce à son niveau d'intelligence de modèle incomparable et sa fiabilité de raisonnement.
À mesure que des initiatives open source telles que Nemotron de Nvidia rencontrent des obstacles, la dépendance des grands modèles open source envers la puissance de calcul et les puces personnalisées augmente davantage, consolidant ainsi les barrières à l'entrée des leaders propriétaires.
De nombreux investisseurs sur les marchés publics négligent souvent l'importance de la mission fondamentale d'Anthropic : concevoir des agents intelligents généraux sûrs, contrôlables et parfaitement alignés sur les logiques métier des entreprises.
Comparaison de valorisation : pourquoi Anthropic reste bon marché à ce niveau de prix
En repensant à l'histoire commerciale et technologique, les super-atouts révolutionnaires se révèlent presque toujours massivement sous-évalués à posteriori.
Si Anthropic finalise son entrée en bourse à 85 $, sa capitalisation totale sera d'environ 1 540 milliards de dollars. Compte tenu de son expansion vertigineuse des revenus, ce niveau de valorisation s'avère en réalité très attractif.
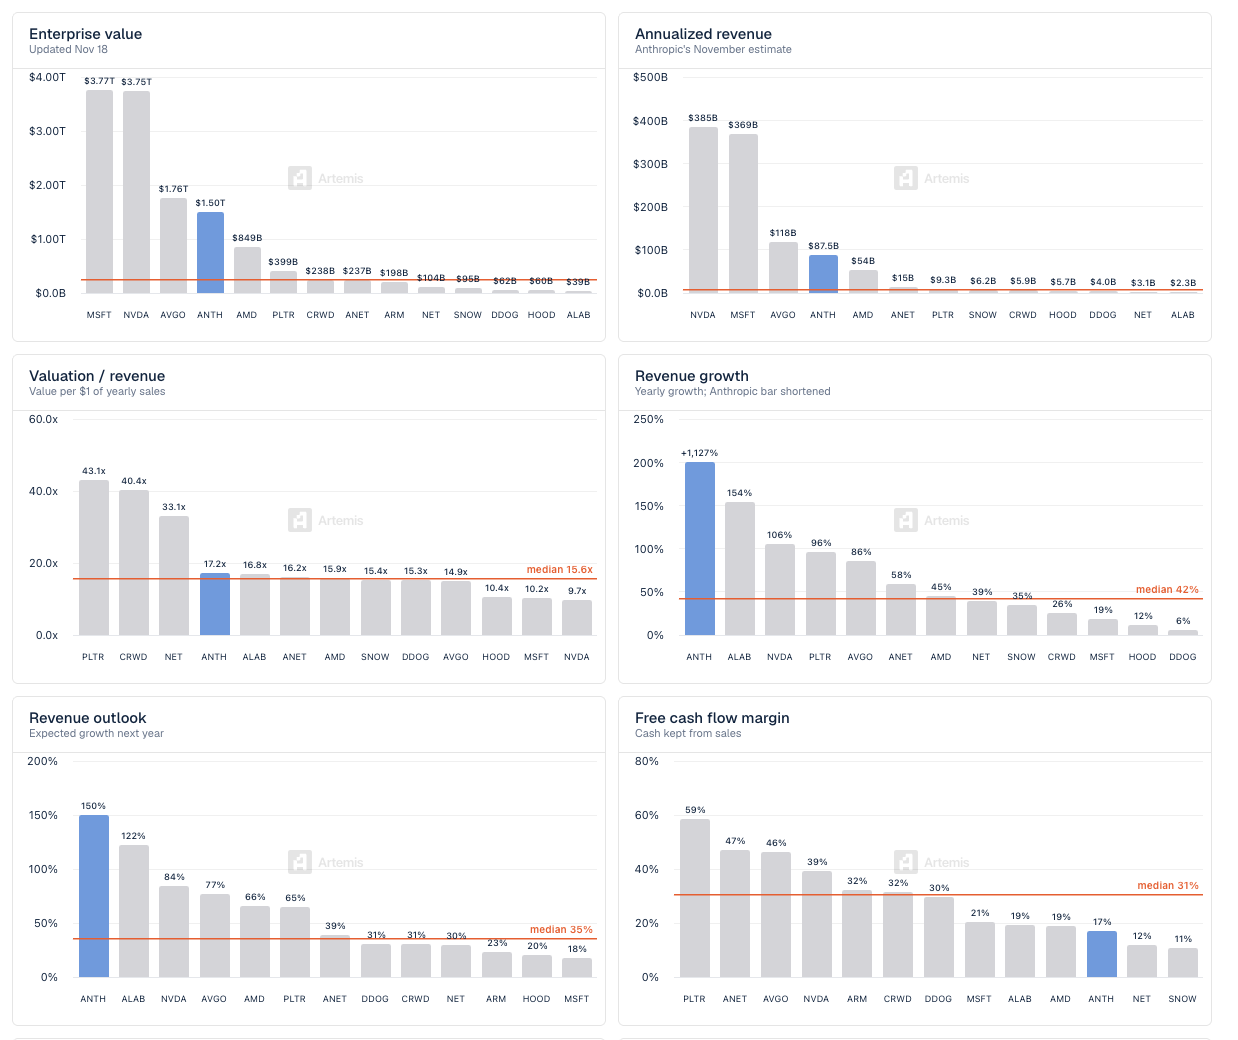
Par rapport aux benchmarks actuels du marché, ce prix signifie qu'Anthropic est négociée à 9,8 fois ses recettes anticipées 2027 et 5,0 fois ses recettes anticipées 2028.
En revanche, les entreprises logicielles à forte croissance cotées en bourse (comme Palantir, Cloudflare ou CrowdStrike) affichent généralement des multiples de valorisation compris entre 30 et 50 fois pour des croissances de recettes de 20 à 30 %.
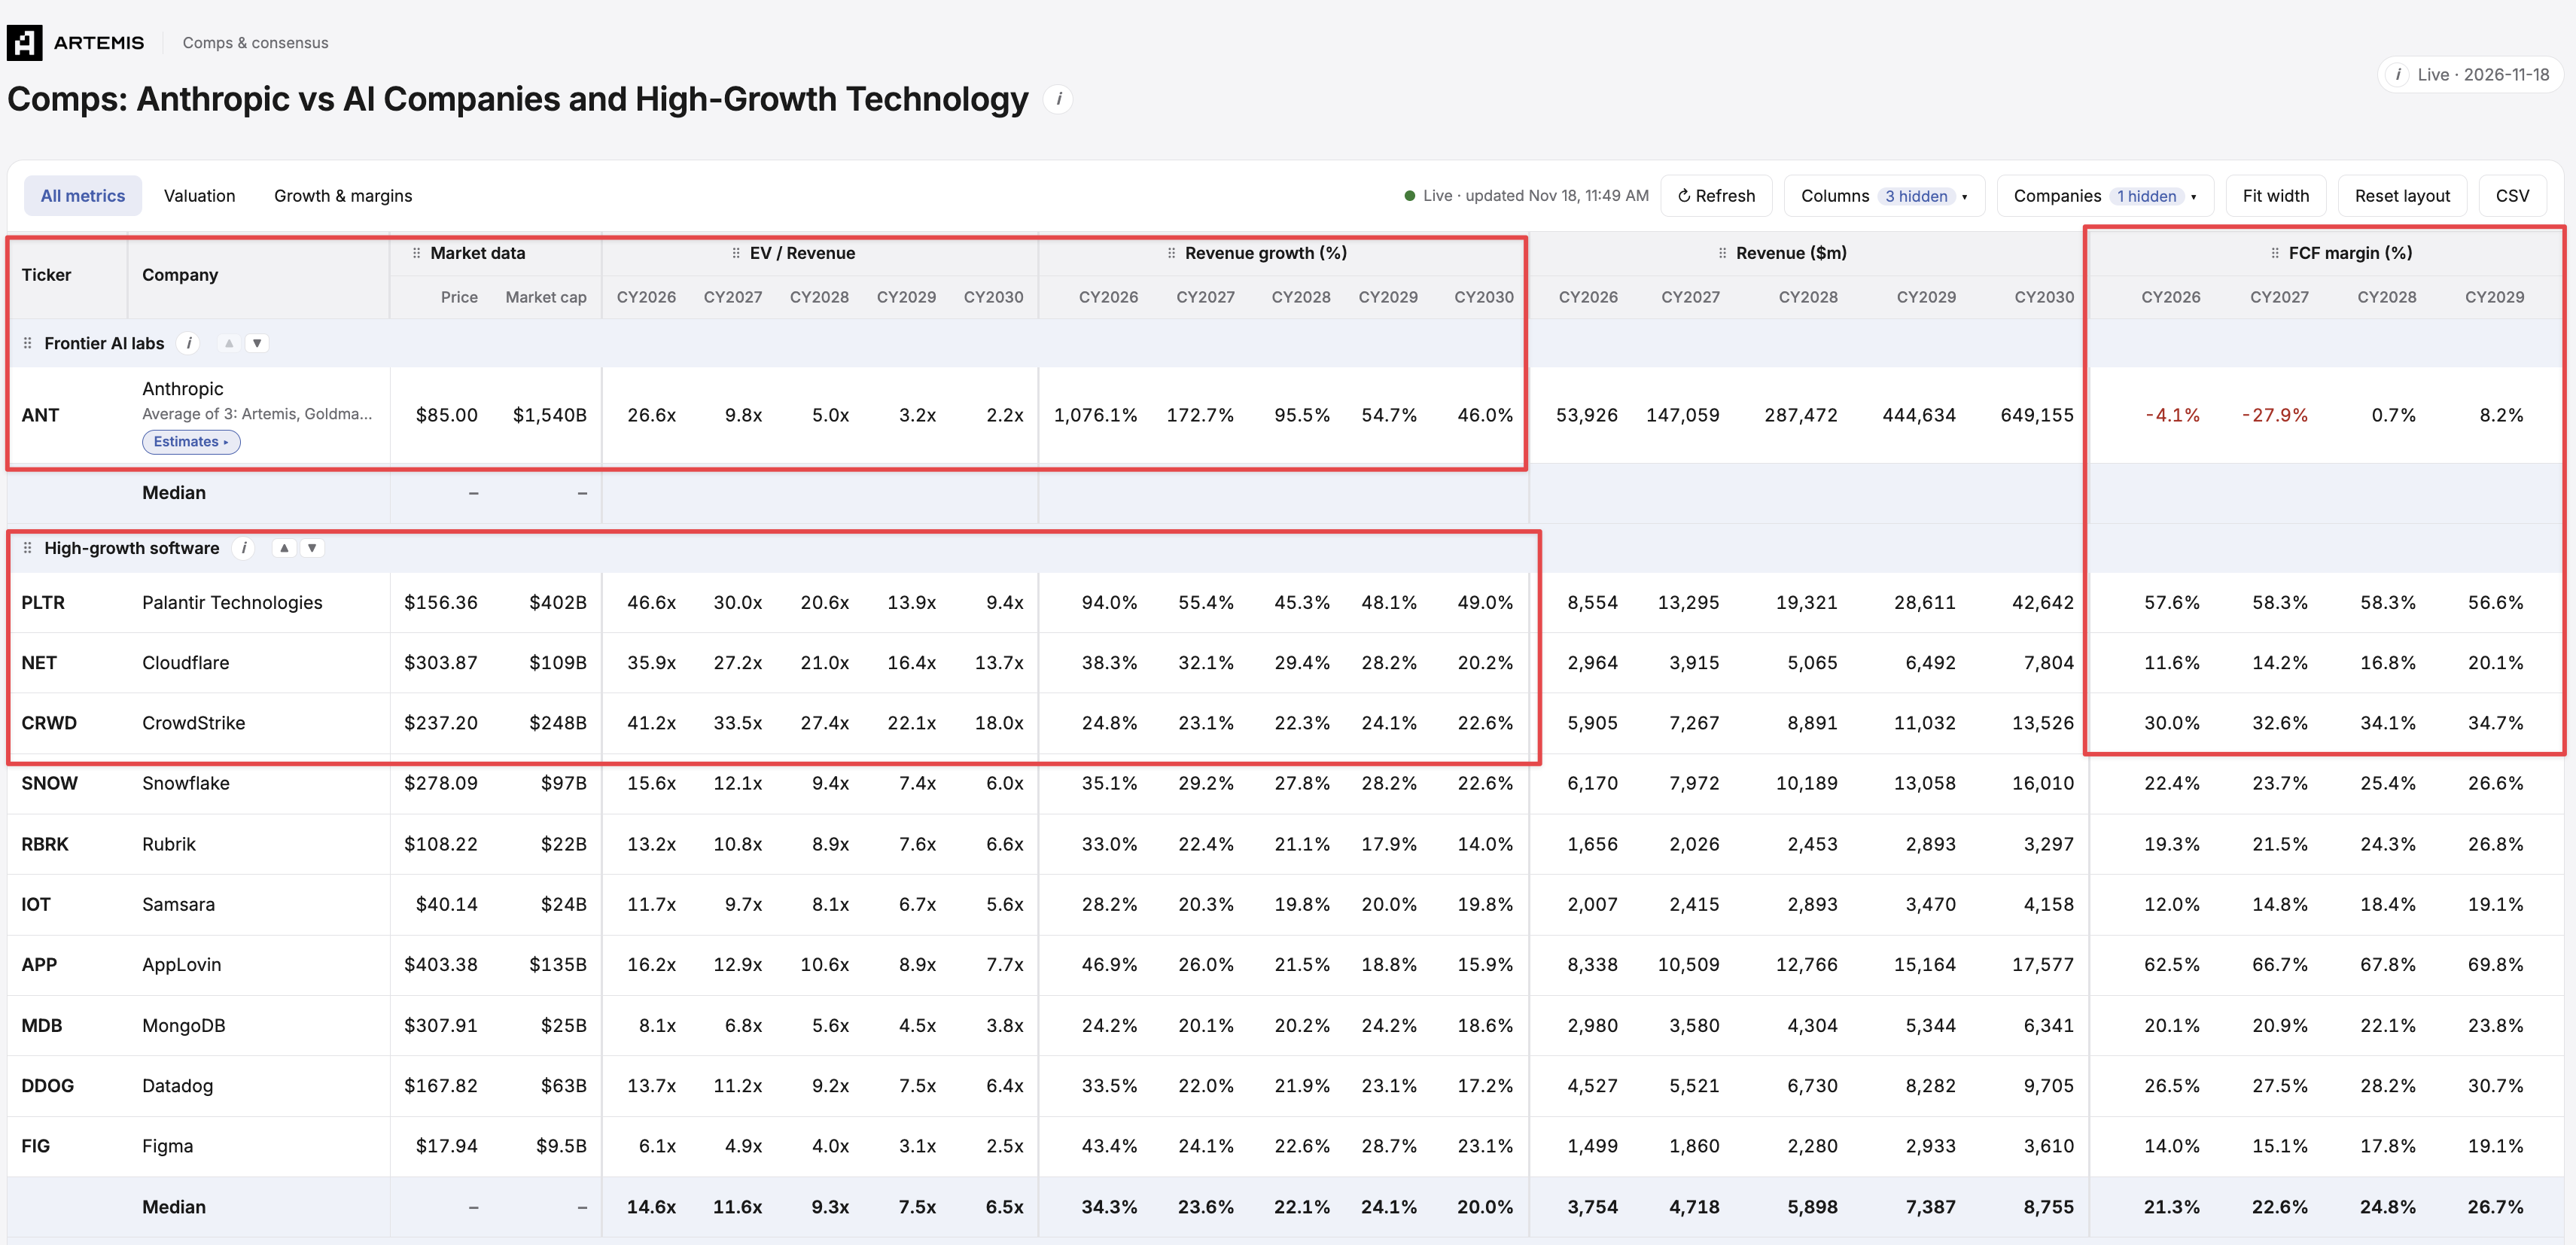
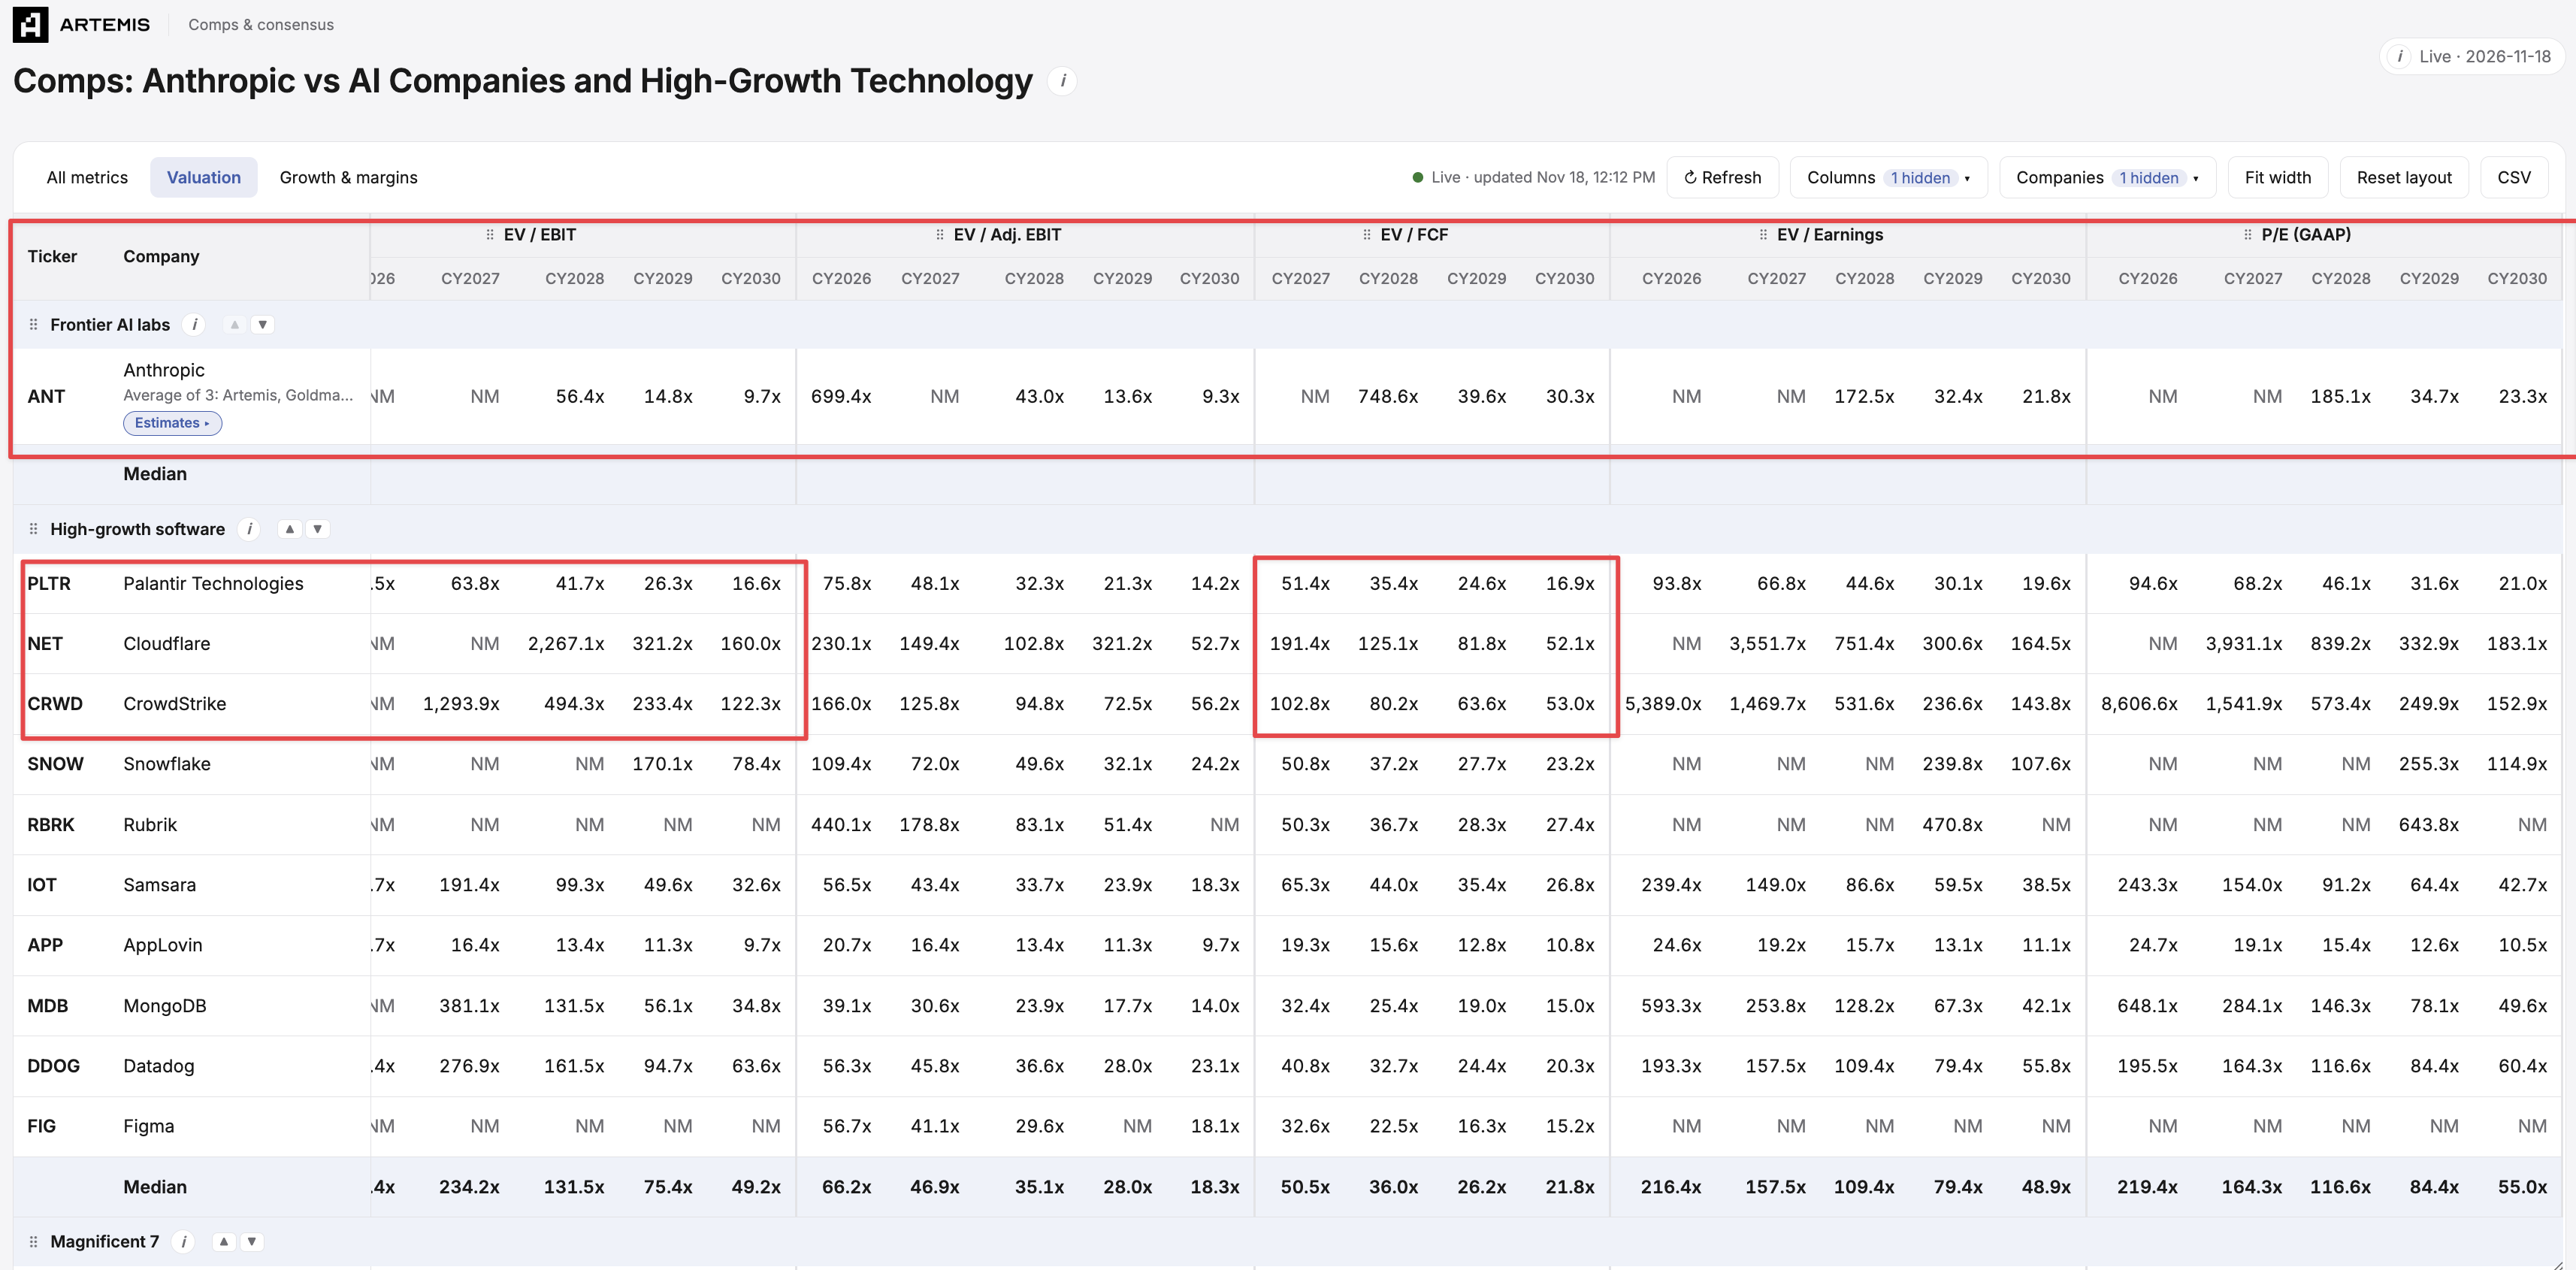
La différence fondamentale réside dans le fait qu'Anthropic devra continuer à investir d'énormes capex dans la construction d'infrastructures de raisonnement dans les années à venir, laissant son cash flow net en phase de consommation.
S'il est effectivement difficile de chiffrer précisément le free cash flow et le bénéfice net, même en actualisant intégralement les dépenses en capital, les multiples de valorisation d'Anthropic restent dans une fourchette raisonnable, voire décote.
Modèle financier : projection de la croissance et de la courbe énergétique sur 4 ans
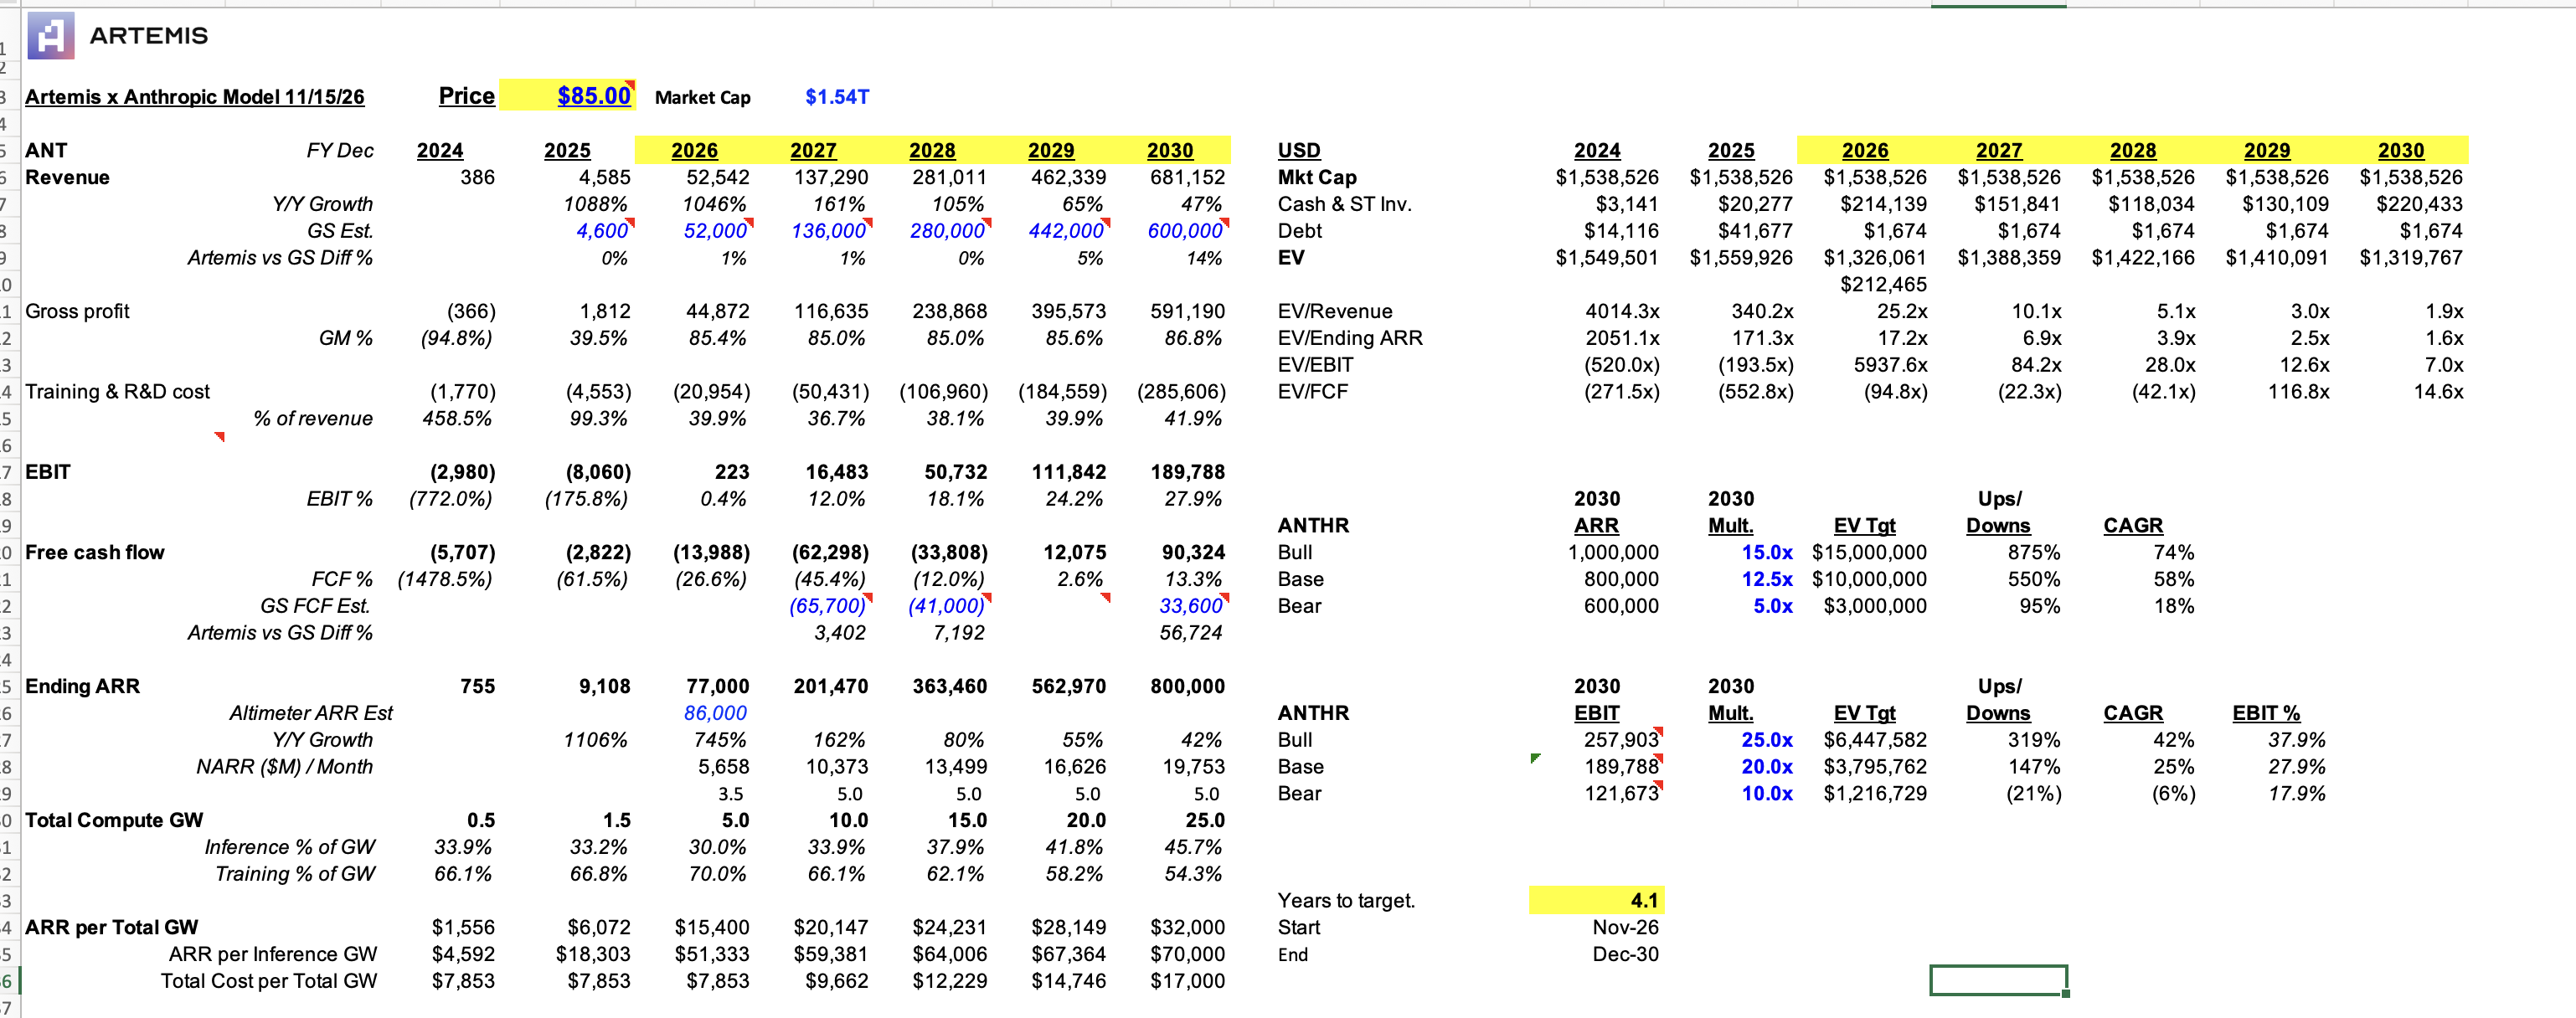
Il s'agit du modèle de prévisions financières détaillé sur 4 ans que j'ai conçu pour Anthropic. Sa logique centrale repose sur le transfert des dépenses TI des entreprises et l'efficacité de conversion énergétique du raisonnement.
Les hypothèses clés du modèle reposent sur les piliers suivants :
Du côté des revenus, on prévoit que les dépenses globales mondiales en IA d'entreprise atteindront 1 800 milliards de dollars en 2030, soit une multiplication par environ 10 par rapport aux prévisions 2026.
Sur le plan des parts de marché, nous anticipons qu'Anthropic capturera 50 % des dépenses en IA d'entreprise aux États-Unis et au monde d'ici 2030, tressant une barrière écologique extrêmement profonde.
Concernant les hypothèses sur la capacité de calcul et la consommation électrique, on estime qu'en 2030, chaque gigawatt (GW) d'énergie dédiée au raisonnement générera environ 70 milliards de dollars de ARR (Altimeter évaluait ce chiffre à 86 milliards de dollars au T4 2026).
Grâce aux services directs Anthropic Direct ainsi qu'à la construction et à la location directe de centres de données, les coûts de développement par gigawatt devraient être réduits du niveau actuel très élevé à environ 17 milliards de dollars.
Fin 2026, Anthropic avait verrouillé 5 GW de capacité électrique et planifié 11 GW de réserves supplémentaires ; ses opérations futures nécessiteront globalement environ 14 GW.
Dans un contexte où les coûts énergétiques baissent progressivement vers 100 à 150 milliards de dollars par GW, l'itération continue de l'efficacité énergétique du raisonnement lui procurera une expansion marginale des bénéfices des plus spectaculaires.
Panique sur les marchés : pourquoi cela constitue un catalyseur majeur pour Anthropic
Depuis plusieurs semaines, le marché secondaire est parcouru de multiples peurs concernant le secteur de l'IA :
D'une part, après que le contrôle des deux chambres du Congrès américain ait basculé du côté démocrate lors des élections intermédiaires, les gouvernements locaux multiplient les auditions et les régulations environnementales strictes sur les projets à haute intensité énergétique des grands centres de données IA.
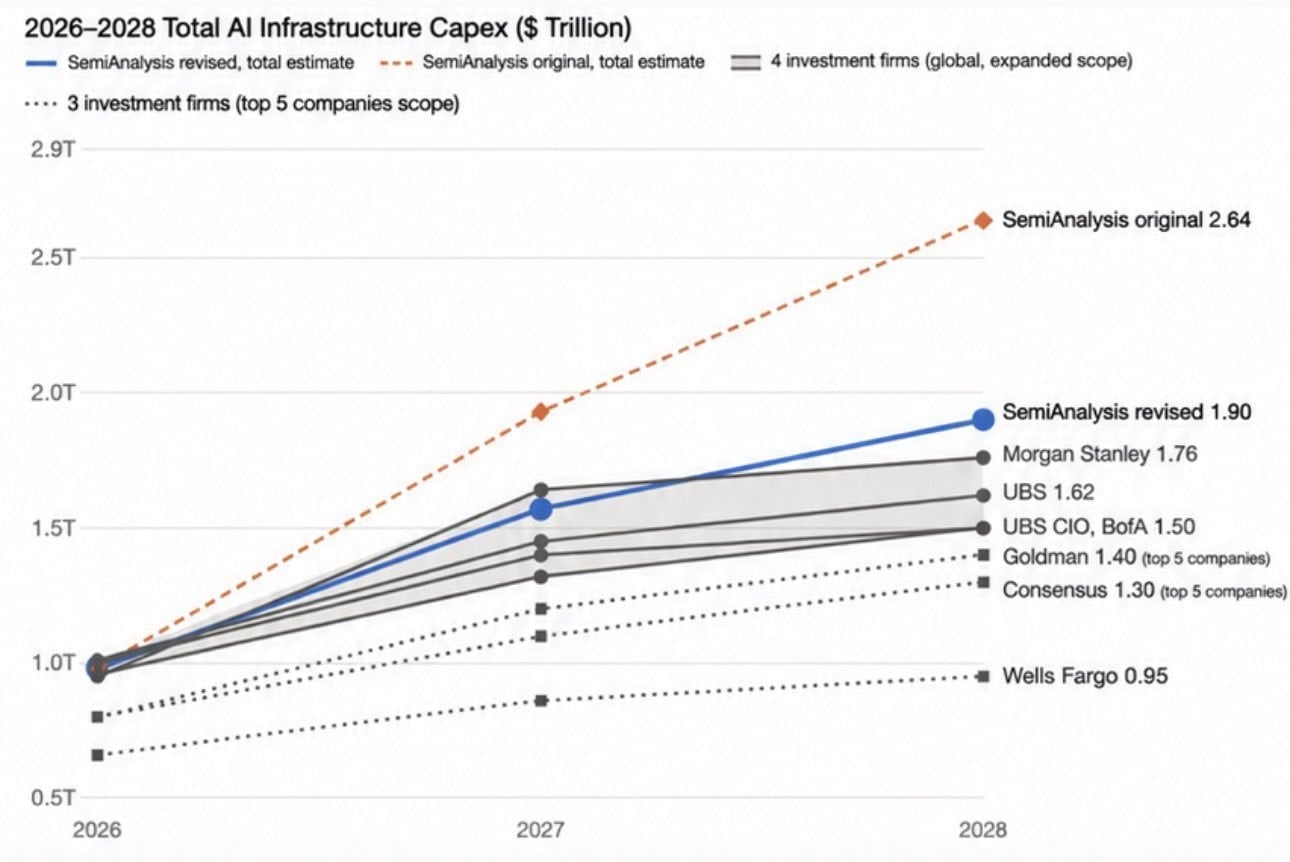
D'autre part, le départ de Huang Renxun de Nvidia a provoqué chez les investisseurs une inquiétude généralisée quant au plafond de croissance du géant des semi-conducteurs et à la soutenabilité des dépenses en capital matériel.
Pourtant, analysés à la lumière de la logique sectorielle, ces deux événements marquants se révèlent plutôt bénéfiques pour Anthropic.
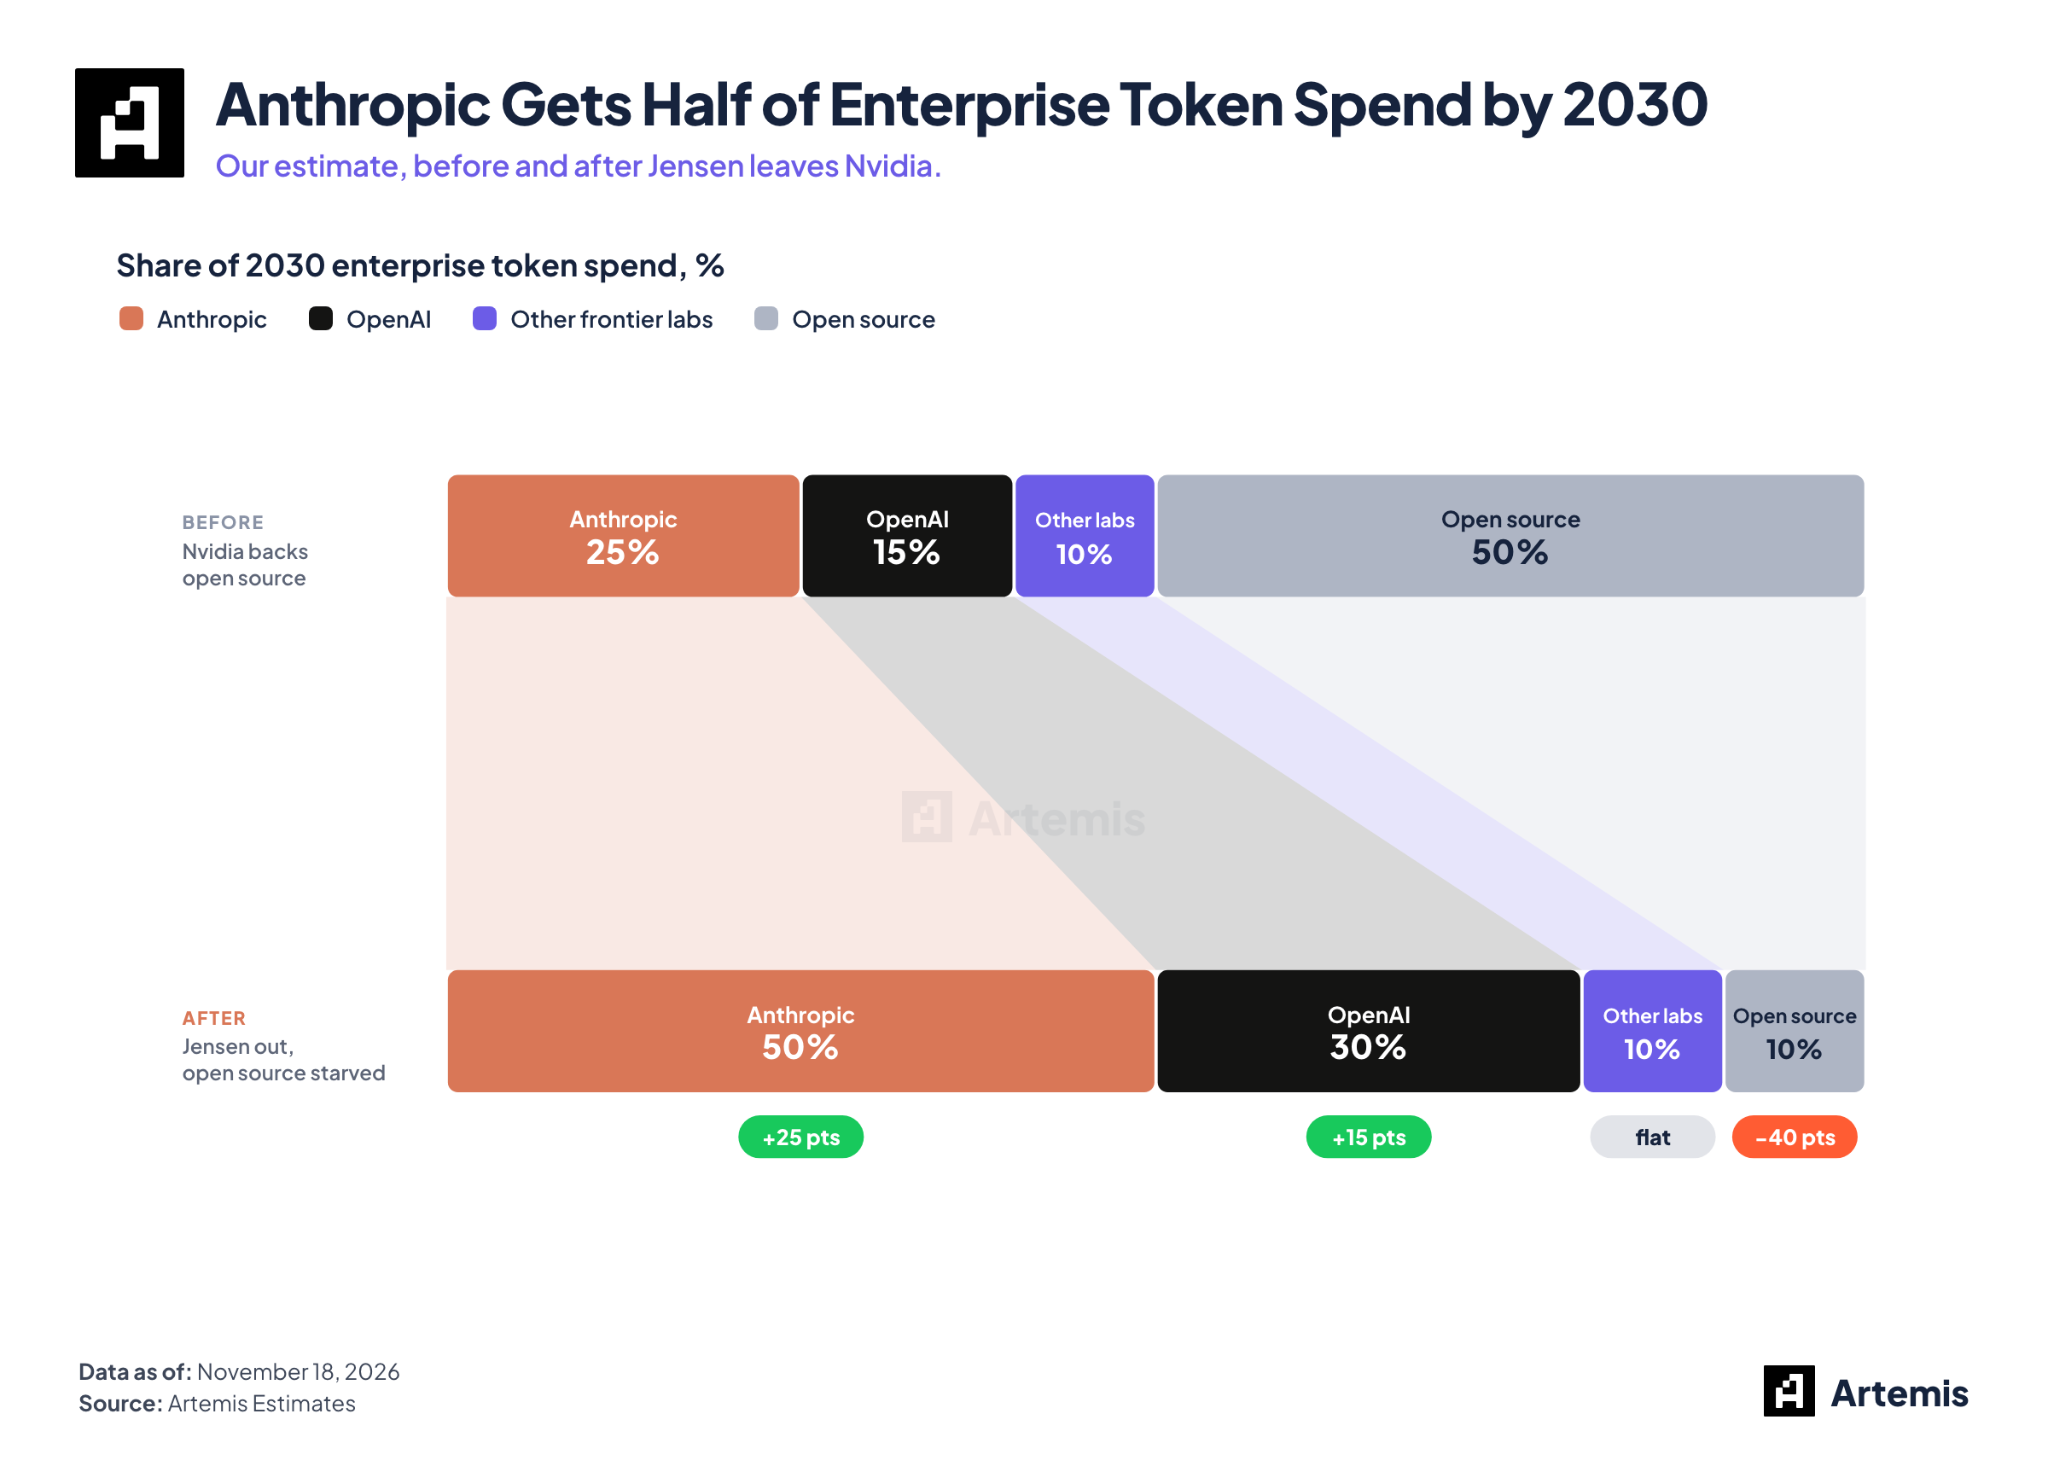
Premièrement, la menace exercée par l'écosystème open source contre Anthropic s'est sensiblement atténuée en raison des tremblements politiques chez Nvidia et des restrictions sur les capacités de calcul ; les équipes open source dépourvues d'accès à des ressources de pointe auront du mal à maintenir une innovation continue.
Privés de canaux d'approvisionnement directs vers les puces Nvidia de dernière génération, certaines équipes open source nationales et internationales doivent se tourner vers des alternatives, ce qui fragmente considérablement le développement de l'écosystème des grands modèles.
Deuxièmement, les dépenses en capital mondiales liées à l'IA convergent rapidement vers Anthropic et OpenAI, les deux leaders qui exploitent des effets d'échelle massifs pour faire baisser les coûts d'acquisition matérielle et l'accès à l'énergie.
Tant que les autorités antitrust ne procéderont pas à des scissions substantielles, Anthropic et OpenAI ont toutes les chances de se partager la vaste majorité des profits issus de l'intelligence artificielle générale d'entreprise dans les cinq prochaines années.
Risques potentiels : facteurs baissiers et chocs imprévus à ne pas négliger
Bien que la trajectoire de croissance d'Anthropic soit aussi impressionnante, les investisseurs doivent conserver leur objectivité et veiller attentivement aux risques baissiers potentiels :
Le premier concerne le risque de banalisation de l'appel aux tokens : si l'écosystème open source parvient à briser le verrouillage matériel via une optimisation architecturale, la prime liée au raisonnement des modèles pourrait être rapidement érodée.
Le second est le risque lié à la philosophie des fondateurs : l'équipe fondatrice porte une conviction marquée en faveur de la sécurité technologique et d'une orientation missionnaire ; un décalage brutal entre rythme de commercialisation futur et idéaux sécuritaires pourrait générer des frictions de gouvernance.
Le troisième risque est celui de la fuite des cerveaux post-IPO : une fois les chercheurs clés enrichis à des dizaines de millions de dollars grâce au placement, leur maintien à haut rendement dans la recherche fondamentale restera incertain.
Le quatrième point évoque le retour possible de Huang Renxun chez Nvidia : s'il revient pour restructurer l'écosystème chip Nvidia et poursuivre le soutien à l'open source, l'environnement concurrentiel d'Anthropic pourrait se resserrer à nouveau.
Le cinquième risque est celui d'un timing de l'IPO au sommet du cycle : l'hystérie actuelle des marchés pouvant pousser Anthropic à lancer son entrée en bourse au pic de la conjoncture sectorielle, la société devra ensuite affronter une période douloureuse de ralentissement de croissance.
Le sixième point concerne la nationalisation étatique et la réglementation stricte : lorsque les laboratoires d'IA de premier plan verront leurs revenus atteindre l'échelle du milliard de dollars et contrôleront des capacités de calcul cruciales, le risque de classement en service public et d'encadrement étatique augmentera drastiquement.
Enfin, le risque d'absence de focus stratégique : un géant tentant de simultanément piloter le codage, les workflows d'entreprise, les agents intelligents généraux et la conception de chips personnalisés au niveau fondamental fera face à des défis d'exécution organisationnelle jamais vus auparavant.
Conclusion : transfert de générations au cœur d'un super-cycle
Il y a encore trois semaines, je pensais personnellement que Nvidia serait la première entreprise technologique mondiale à franchir le seuil symbolique des 10 000 milliards de dollars de capitalisation boursière.
Pourtant, avec les utilisateurs actifs quotidiens de Muse de Meta qui viennent de dépasser les 10 millions, les débats sur le terrain commercial de l'IA subissent une mutation qualitative profonde.
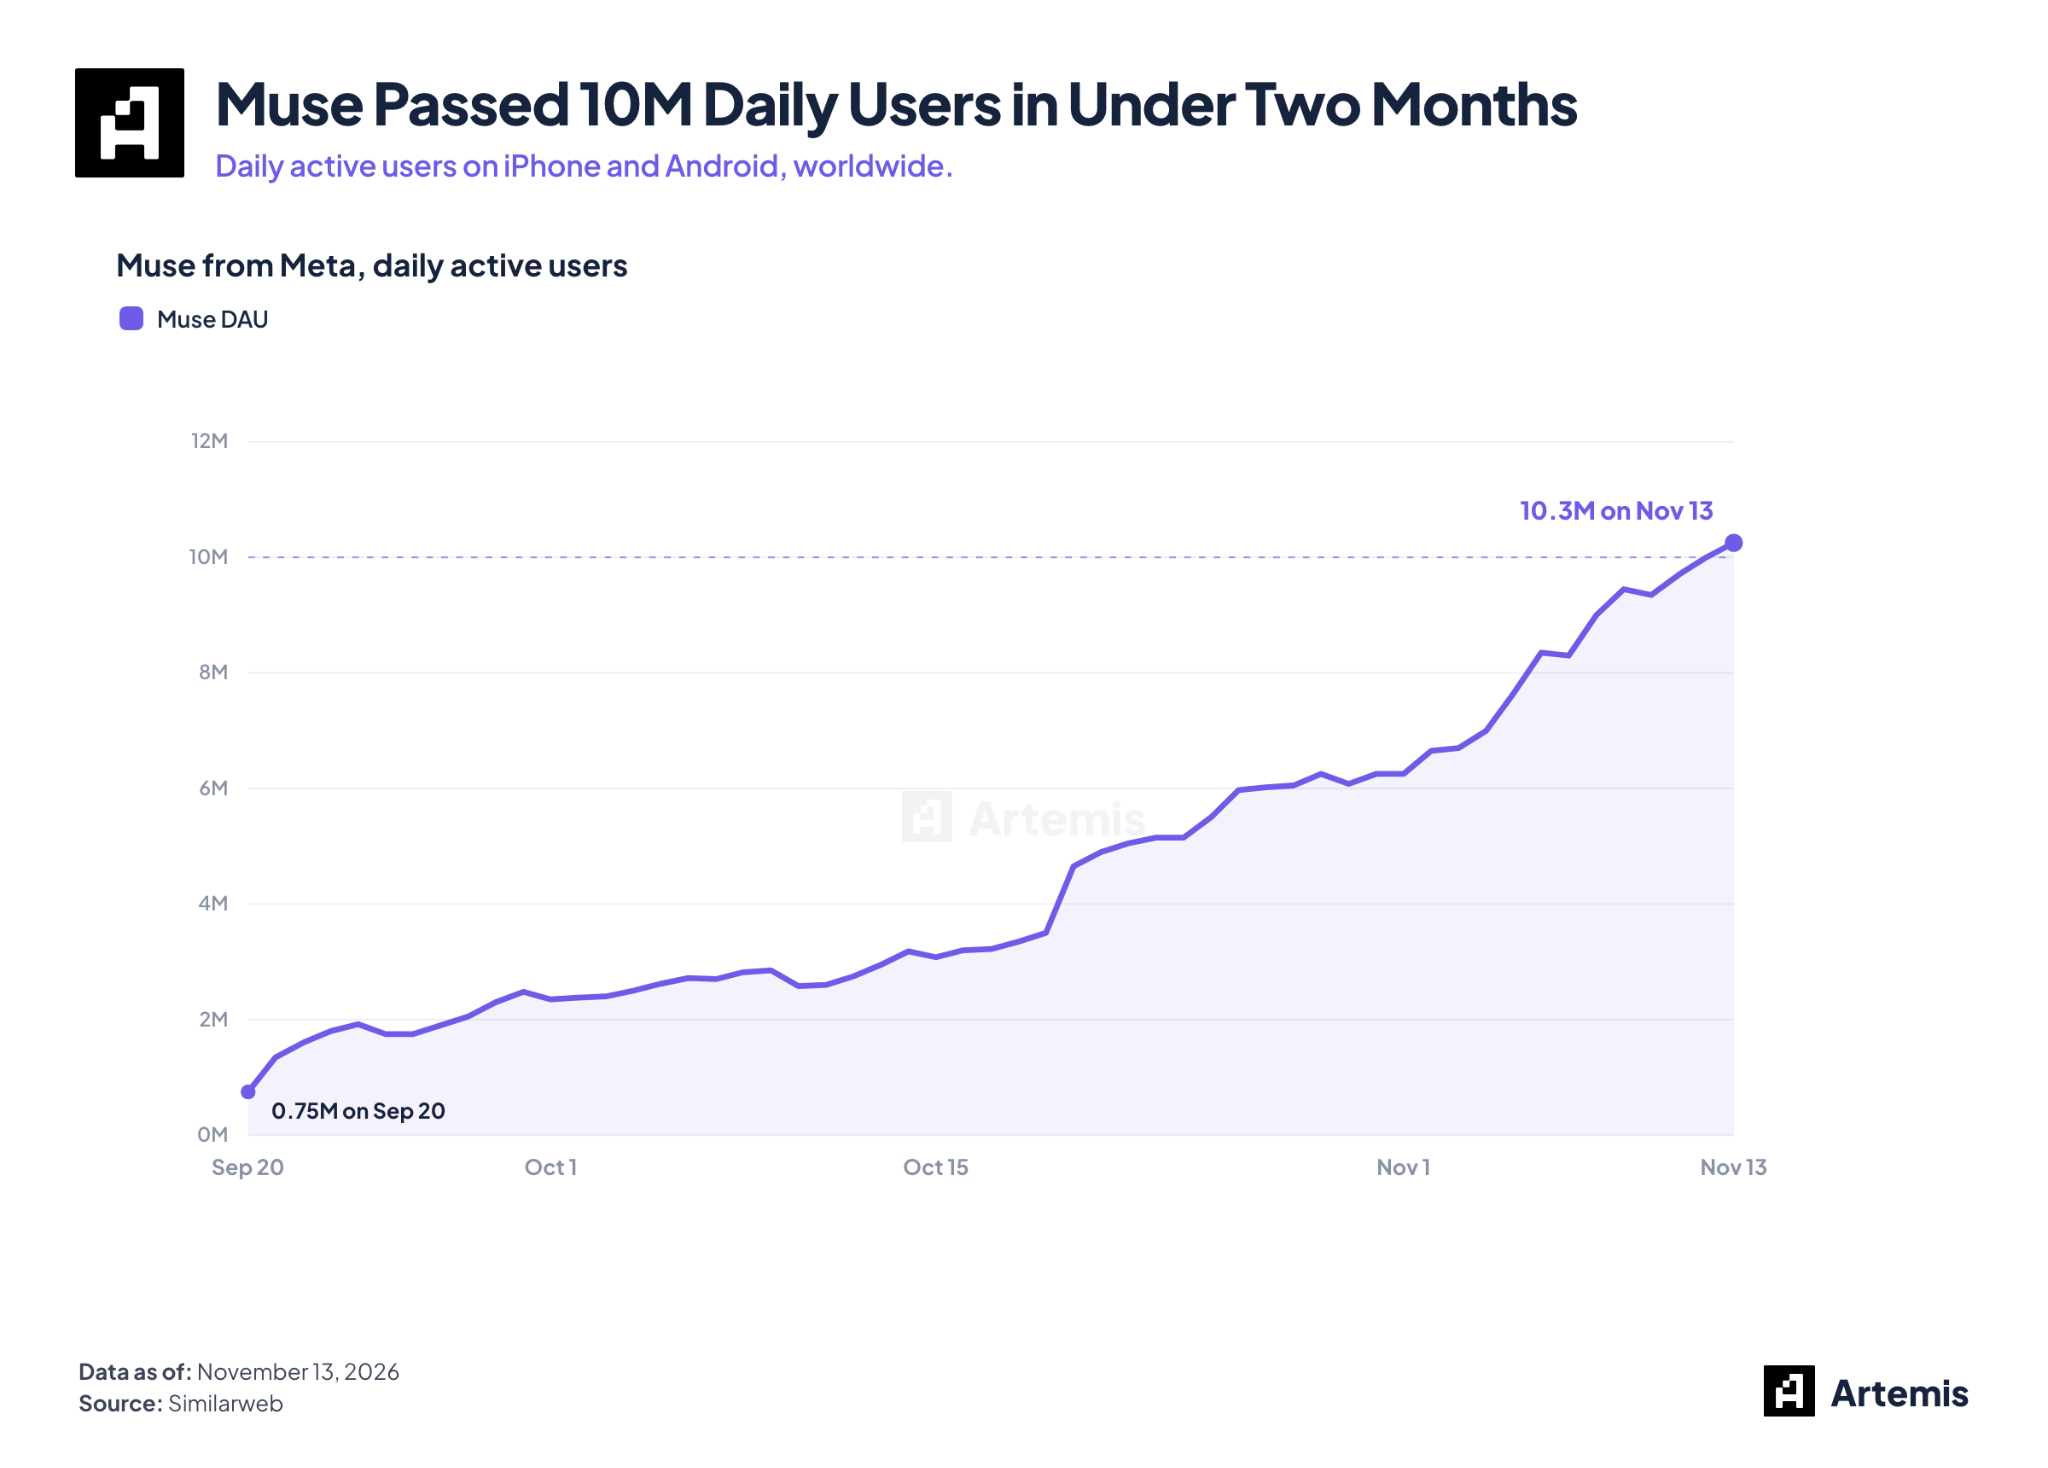
Le consensus du marché financier opère désormais un glissement massif des paris des fondations « pelles et pics » (infrastructure matérielle de l'IA) vers les couches supérieures composées des applications centrales et des systèmes d'exploitation d'agents.
Anthropic ne se contente pas de participer à la conception de l'efficacité énergétique des puces et à la personnalisation des centres de données ; l'essentiel est qu'elle conserve un contrôle absolu sur la couche de production intellectuelle, pilier indispensable de l'écosystème applicatif d'entreprise.
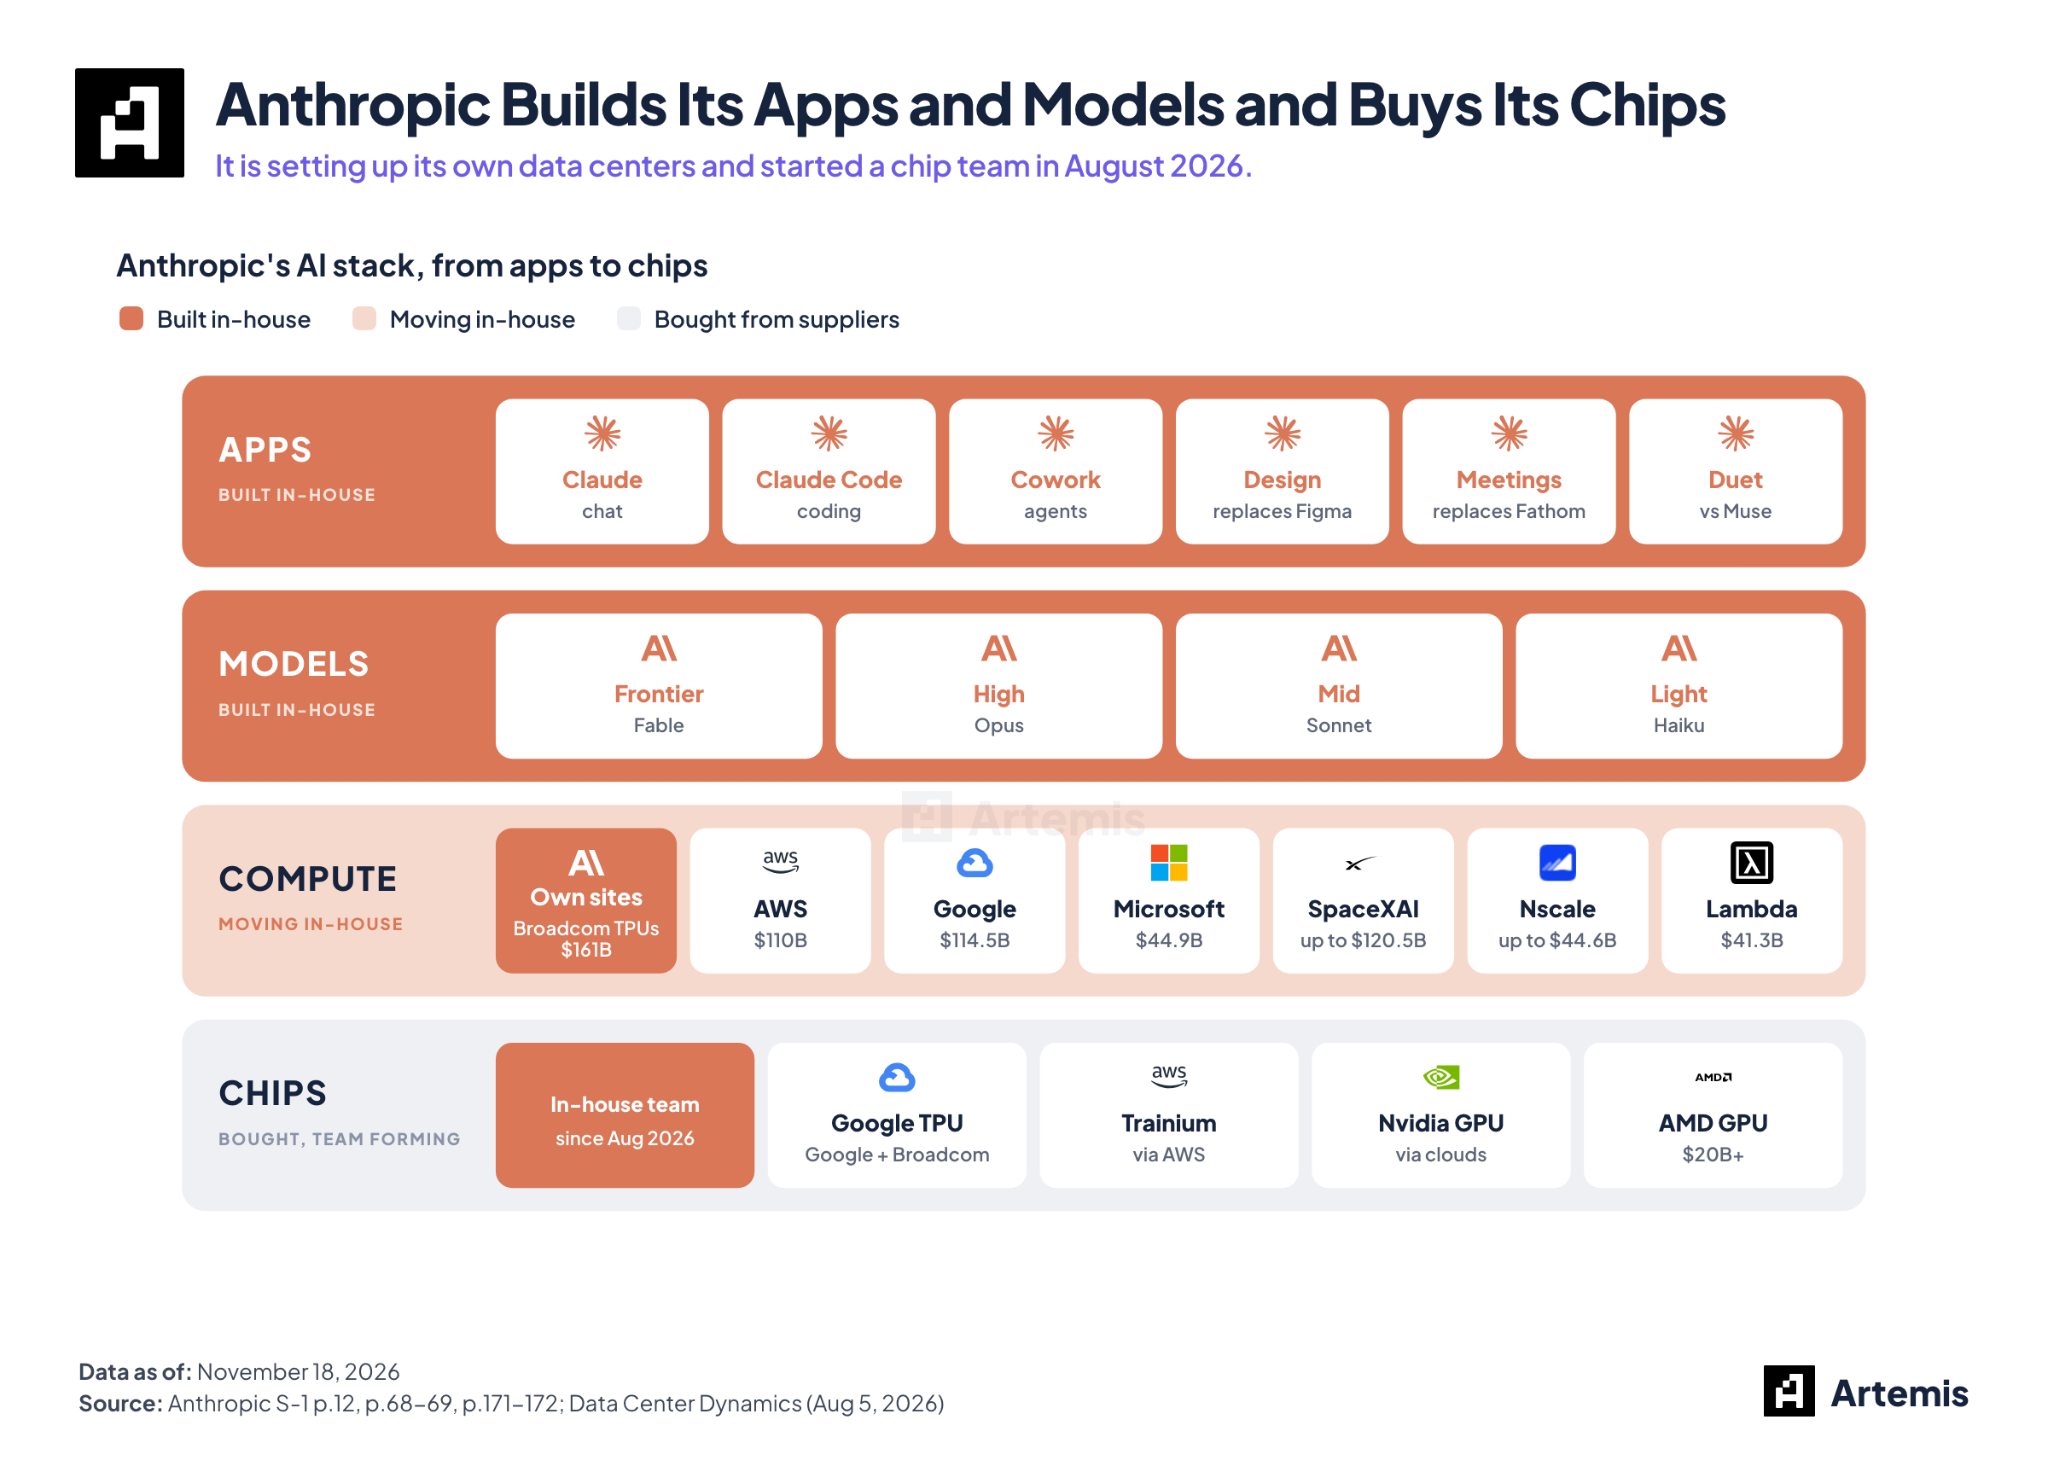
Des masses colossales de capitaux et des budgets d'entreprise afflueront rapidement vers les cas d'usage réels de l'IA, dont la vaste majorité devra in fine verser des frais d'utilisation de puissance de calcul et d'intelligence à Anthropic.
Je suis convaincu que la première entreprise mondiale à atteindre 10 000 milliards de dollars de capitalisation ne verra probablement pas le jour au niveau du matériel et des socles de données, mais appartiendra au souverain du système d'exploitation d'agents d'entreprise.
Nous sommes persuadés que cette entreprise n'est autre qu'Anthropic.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @artemis__xyz