Décryptage du rapport JPMorgan : les revenus de l'exercice 2028 révisés à la hausse à 741,5 milliards de dollars, le cours objectif porté à 230 dollars, mais trois interrogations majeures demeurent
NVIDIA (NVDA) affiche un chiffre d'affaires au troisième trimestre de l'exercice 2027 montant à 115,8 milliards de dollars, avec une prévision de chiffre d'affaires total pour l'exercice 2028 devant franchir les 741,5 milliards de dollars. Dans un rapport daté du 18 novembre, Harlan Sur, analyste chez JPMorgan, maintient son rating « Surperformer » et relève son cours cible pour décembre 2027 de 215 à 230 dollars. Si tous les indicateurs ont battus les attentes, la banque identifie toutefois trois interrogations majeures non résolues : le transfert de pouvoir à la direction, les enquêtes réglementaires et le financement à long terme.
Le premier trimestre de la nouvelle architecture engrange 20 milliards de dollars
Pour le 3T de l'exercice 2027 se clôturant fin octobre 2026, NVIDIA a enregistré un chiffre d'affaires total de 115,84 milliards de dollars, en hausse de 20 % trimestriellement et de 103 % annuellement. Ce résultat dépasse de 780 millions de dollars la médiane des estimations internes de 108 milliards, et excède d'environ 5 % le consensus de Wall Street à 109,1 milliards. Le bénéfice par action ajusté s'établit à 2,68 dollars, dépassant largement le consensus de 2,08 dollar.
L'activité centre de données (Datacenter) continue de porter la croissance, générant un chiffre d'affaires trimestriel de 107,61 milliards de dollars (+21 % q/q, +110 % y/y), bien au-dessus du consensus de marché de 101,9 milliards.
Le moteur principal de cette série de résultats supérieurs aux attentes est la nouvelle architecture Vera Rubin. En seulement son premier trimestre de production complète, Vera Rubin a généré près de 20 milliards de dollars de chiffre d'affaires, établissant le record de montée en puissance produit le plus rapide de l'histoire de NVIDIA. Tirée par ce succès, la croissance trimestrielle du chiffre d'affaires auprès des fournisseurs cloud (Hyperscale) repart à la hausse après 13 % au 2T, atteignant 23 %, avec un revenu trimestriel de 60,1 milliards de dollars (+71 % y/y).
L'activité Clients Cloud IA et Entreprises (ACIE) enregistre un CA trimestriel de 47,5 milliards de dollars (+18 % q/q, presque x3 y/y). Cette progression s'explique principalement par les achats groupés de puces Vera Rubin par les fournisseurs cloud émergents (Neoclouds) et le début de la construction de grands centres de données par les laboratoires de modèles de pointe.
Les activités IA Souveraine (Sovereign AI) et IA Physique (Physical AI) affichent également des croissances annuelles proches de x3. Le secteur Activités Réseau (Networking) réalise plus de 21 milliards de dollars de CA, tandis que les solutions d'expansion horizontale Optoélectronique intégrée (CPO) entrent en phase de production de masse. Portée par la forte demande pour les stations de travail Blackwell, l'activité Calcul en périphérie (Edge Computing) génère 8,2 milliards de dollars de CA (+14 % q/q, +42 % y/y).
La rentabilité reste également solide. Grâce à une meilleure mixité produits, la marge brute ajustée du 3T atteint 74,9 %, supérieure au consensus de marché de 74,1 %. Le flux de trésorerie opérationnel s'élève à 48,3 milliards de dollars (double celui du 2T), et l'entreprise a restitué environ 28 milliards de dollars aux actionnaires via 22 milliards de dollars de rachats d'actions et 6 milliards de dollars de dividendes. La trésorerie et les titres négociables se chiffrent à 97,7 milliards de dollars en fin de trimestre.
Les perspectives du 4T incluent un bonus hebdomadaire
NVIDIA affiche un consensus des prévisions de CA pour le 4T de l'exercice 2027 à 130 milliards de dollars, soit +12 % q/q, nettement supérieur au consensus de marché de 124 milliards.
JPMorgan détaille dans son rapport les implications calendaires de ces perspectives. Le cycle de publication des résultats du 4T comprend une semaine comptable supplémentaire, apportant une contribution additionnelle au CA trimestriel et aux charges opérationnelles.
Changement plus crucial concernant les hypothèses sur le marché chinois : les perspectives du 4T fixent à zéro le CA provenant des puces de calcul pour data centers en Chine, et excluent toutes les livraisons de puces Hopper déjà autorisées. Hors impact zone Chine, la croissance q/q implicite des activités clés du 4T s'élève à environ 15 %.
Concernant les marges, l'entreprise anticipe une marge brute ajustée comprise entre 71 % et 72 % (médiane à 71,5 %) pour le 4T, en baisse d'environ 340 points de base par rapport au 3T, légèrement inférieure au consensus de marché de 71,9 %.
Le rapport précise que la compression des marges s'inscrit dans la trajectoire de transition préalablement définie par la direction, celle-ci honorant encore des commandes au prix ancien. La direction réitère que le 4T marquera le fond des marges ; celles-ci remonteront vers 72 %-73 % sur l'exercice 2028 dès que les nouveaux tarifs s'appliqueront progressivement. Les charges opérationnelles ajustées devraient grimper à environ 10,7 milliards de dollars, principalement dus à la semaine comptable supplémentaire et aux coûts de transition d'architecture produit.
Prévisions de CA 2028 relevées à 741,5 milliards
Malgré la pression sur la marge au 4T, NVIDIA a paradoxalement relevé son cadre de croissance à long terme pour l'exercice 2028 (correspondant à l'année civile 2027). La direction anticipe une croissance annuelle du CA d'environ 75 % en 2028, contre les ~70 % précédemment indiqués.
Accélérer sur une base déjà très élevée en 2027 signifie qu'un CA total d'environ 741,5 milliards de dollars est attendu en 2028, soit ~6 % de plus que le consensus de Wall Street.
Cette visibilité à long terme est validée à la fois par les clients cloud et la chaîne d'approvisionnement. Le rapport note que le carnet de commandes des fournisseurs cloud (Hyperscale) a grimpé de 2 à 2,5 billions de dollars depuis trois mois.
Afin de sécuriser les capacités amont, les engagements relatifs à la chaîne d'approvisionnement (Supply Commitments) de NVIDIA ont bondi de 279 à 390 milliards de dollars fin 3T, l'augmentation provenant majoritairement d'accords multicennaux pour puces mémoire. La direction prévoit également que les activités CPU et Entreprise doubleront leur CA en 2028.
Bien que le Department of Commerce américain ait publié de nouvelles réglementations sur les exportations la semaine du 18 novembre, la direction estime que la demande mondiale en puissance de calcul largement dépasse l'offre, et que les commandes externes compenseront suffisamment l'impact des restrictions.
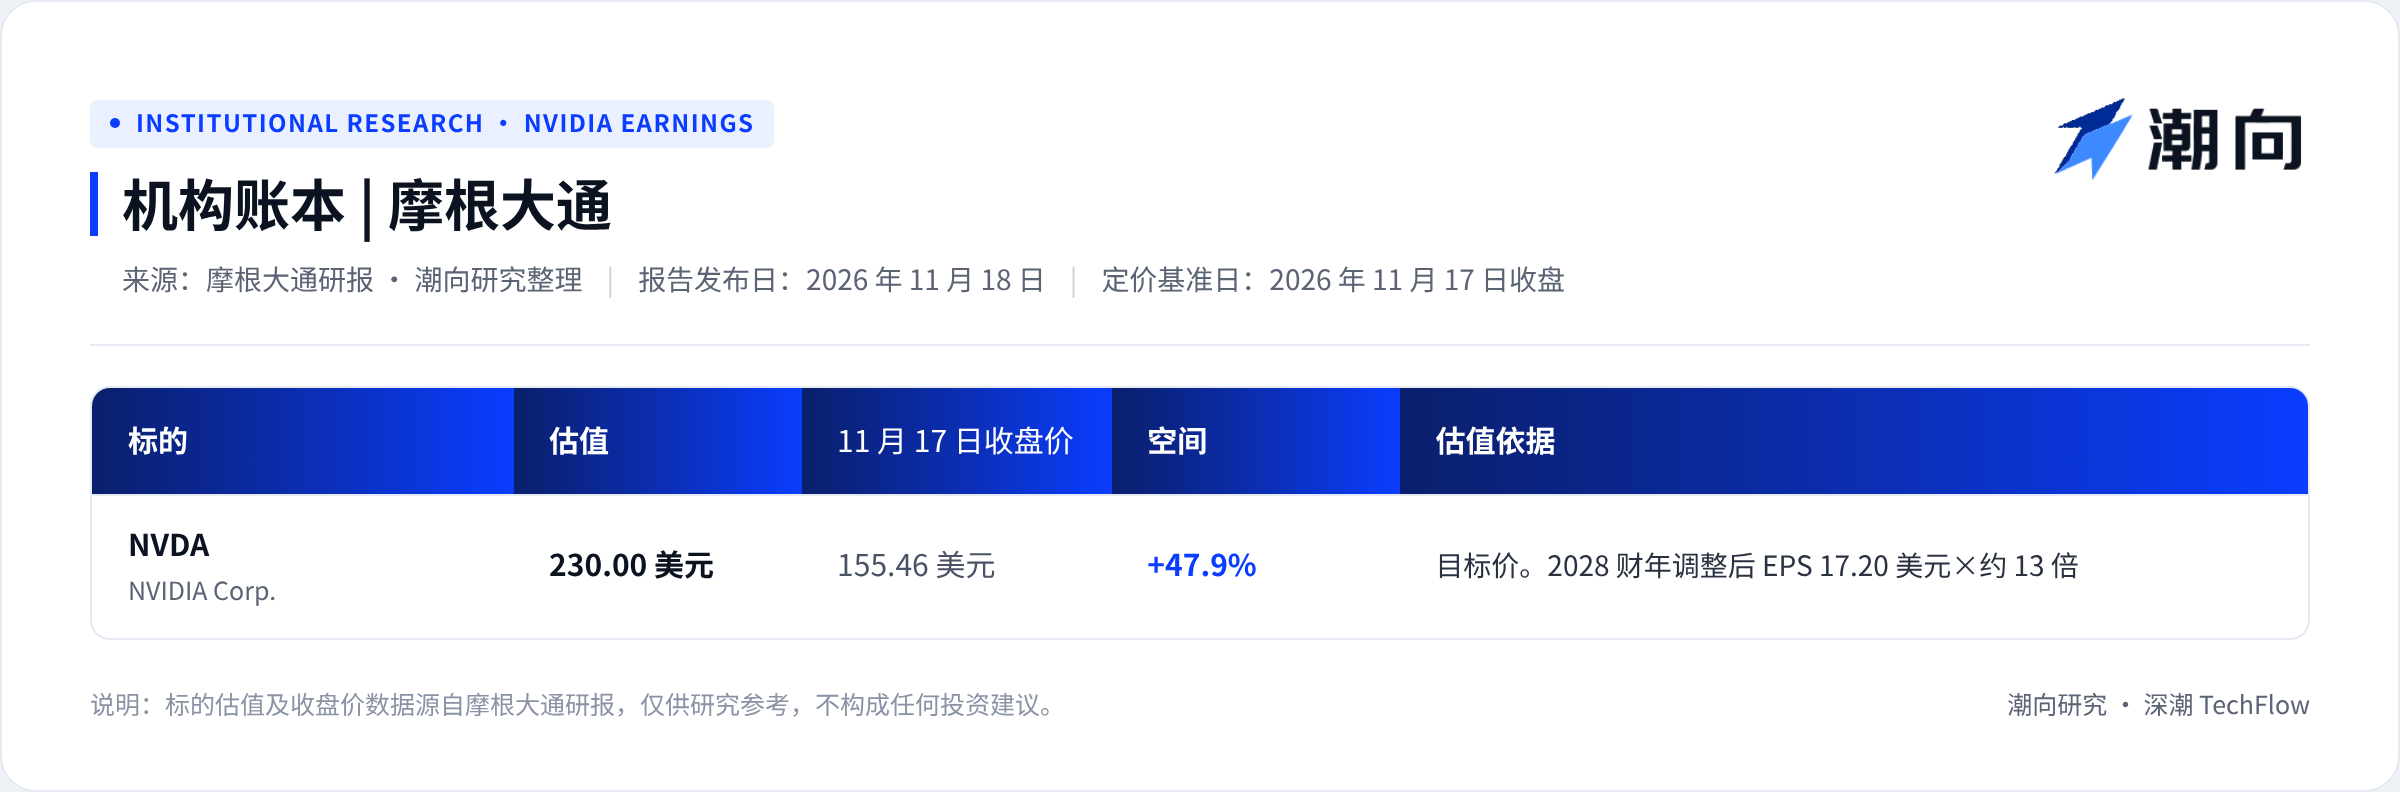
Dès lors, JPMorgan rehausse ses prévisions de bénéfice par action ajusté pour 2028 à 9,66 $ (+10 %) et celles de 2028 à 17,20 $ (+19 %), pour un CA prévisionnel de 741,511 milliards de dollars.
Trois interrogations majeures restent sans réponse
Si les fondamentaux se renforcent de tous côtés, JPMorgan met clairement en garde dans son rapport sur la forte volatilité potentielle du titre à court terme, due à l'absence de réponses à trois questions centrales.
Premièrement, le risque lié au changement de direction et à l'exécution. Lors de la conférence téléphonique sur les résultats, le conseil d'administration a confirmé que Jen-Hsun Huang (Jensen Huang) ne retrouverait pas le poste de PDG, et cherche actuellement un successeur permanent. Le CEO intérimaire Colette Kress a insisté sur le maintien du calendrier produit triennal, avec la sortie de Vera Rubin Ultra prévue en 2027 et l'arrivée de l'architecture Feynman suivante en 2028. Cependant, maintenir un rythme de sortie annuel durant cette transition, coordonner une chaîne d'approvisionnement immense et fidéliser les talents R&D de haut niveau demeure un défi immense pour toute entreprise.
Deuxièmement, l'ombre des enquêtes réglementaires n'a pas disparu. Bien que NVIDIA ait cessé les livraisons de produits Hopper vers la Chine et exclu ce pays des perspectives, le rapport souligne que les enquêteurs de la SEC et du DoJ concernant la diversion des puces enquêtent bien au-delà du marché chinois. Les suspensions réglementaires continueront donc d'étouffer l'humeur du marché.
Troisièmement, le financement des infrastructures et les goulots d'étranglement électriques pour l'année civile 2028. La direction est devenue plus prudente concernant le soutien au financement écologique et a explicitement indiqué que l'allocation de capacité des puces dépend désormais de la maturité des clients sur les plans foncier, électrique et bâti (espace data center).
Avec un cours actuel de 155,46 dollars, le multiple de valorisation actuel s'établit à seulement 9,0x sur la base du bénéfice ajusté de 2028 de 17,20 $. S'appuyant sur un multiple de 13x (cohérent avec la fourchette récente de 11x-16x), elle fixe un objectif à 230 dollars, estimant que le titre dispose encore d'un important potentiel de rebond à la hausse soutenu par une demande robuste et un accroissement accéléré des retours aux actionnaires.
Cahier institutionnel
Cet article constitue un résumé et une analyse effectués par Trend Research d'un rapport de recherche émanant d'un cabinet tierce. Les évaluations, objectifs de cours, projections de bénéfices et jugements cités émanent exclusivement de l'analyste de ladite maison de cote, reflètent uniquement le point de vue de leur institution respective, ne représentent pas l'opinion de Trend Research et ne constituent aucune recommandation d'investissement.
Les marchés comportent des risques, les décisions doivent être indépendantes. Le présent document ne saurait servir de support à l'achat ou à la vente de tout titre financier.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo