Analyse du rapport de recherche Morgan Stanley : la volatilité du thème de l'IA pèse sur les métaux de base, tandis que les fondamentaux du cuivre et de l'aluminium divergent
Auteur : Chaoxiang Research
Le relèvement des taux directeurs de la Réserve fédérale américaine, conjugué à une forte volatilité des échanges liés à l'IA, soumet le marché des métaux à un nettoyage généralisé des positions spéculatives. Dans un rapport publié le 18 novembre 2026, Amy Gower, stratège matières premières chez Morgan Stanley, souligne qu'avec l'achèvement par les États-Unis d'un premier relèvement de taux et la capitalisation par le marché d'une nouvelle hausse en décembre, combinée à un dollar fort et à des interrogations sur le rythme des investissements dans les capacités de calcul de l'IA, les capitaux longs précemment afflués vers les métaux de base et l'or accélèrent leur retrait. Pour Morgan Stanley, une pénurie structurelle de cuivre est attendue pour 2027 ; toute sous-cotation constituerait une opportunité d'achat au plus bas, mais l'institution reste prudente face à l'aluminium, dont les positions longues restent excessivement encombrées malgré une offre excédentaire prévue.
Hausses de taux et volatilité de l'IA : une pression combinée qui provoque la retraite massive des longs sur les métaux
L'âge d'or des actifs métalliques intervient généralement lors des périodes où bas taux et thèmes structurels porteurs se conjuguent.
Le cycle de baisse des taux entre 2024 et 2025, couplé à la frénésie des infrastructures de calcul IA et à la priorité accordée par les pays aux minéraux stratégiques, avait auparavant propulsé les positions spéculatives mondiales sur métaux à leurs plus hauts historiques de 2021-2022. Aujourd'hui, le vent macroéconomique a totalement tourné.
Avec l'application d'un premier relèvement aux États-Unis et la facturation par le marché d'une nouvelle hausse en décembre 2026, le coût de détention des actifs sans rendement explose. La montée des taux freine directement la demande finale dans le BTP et l'automobile, sensible au coût du financement, tandis que le dollar fort amplifie la pression à la baisse sur les matières premières.
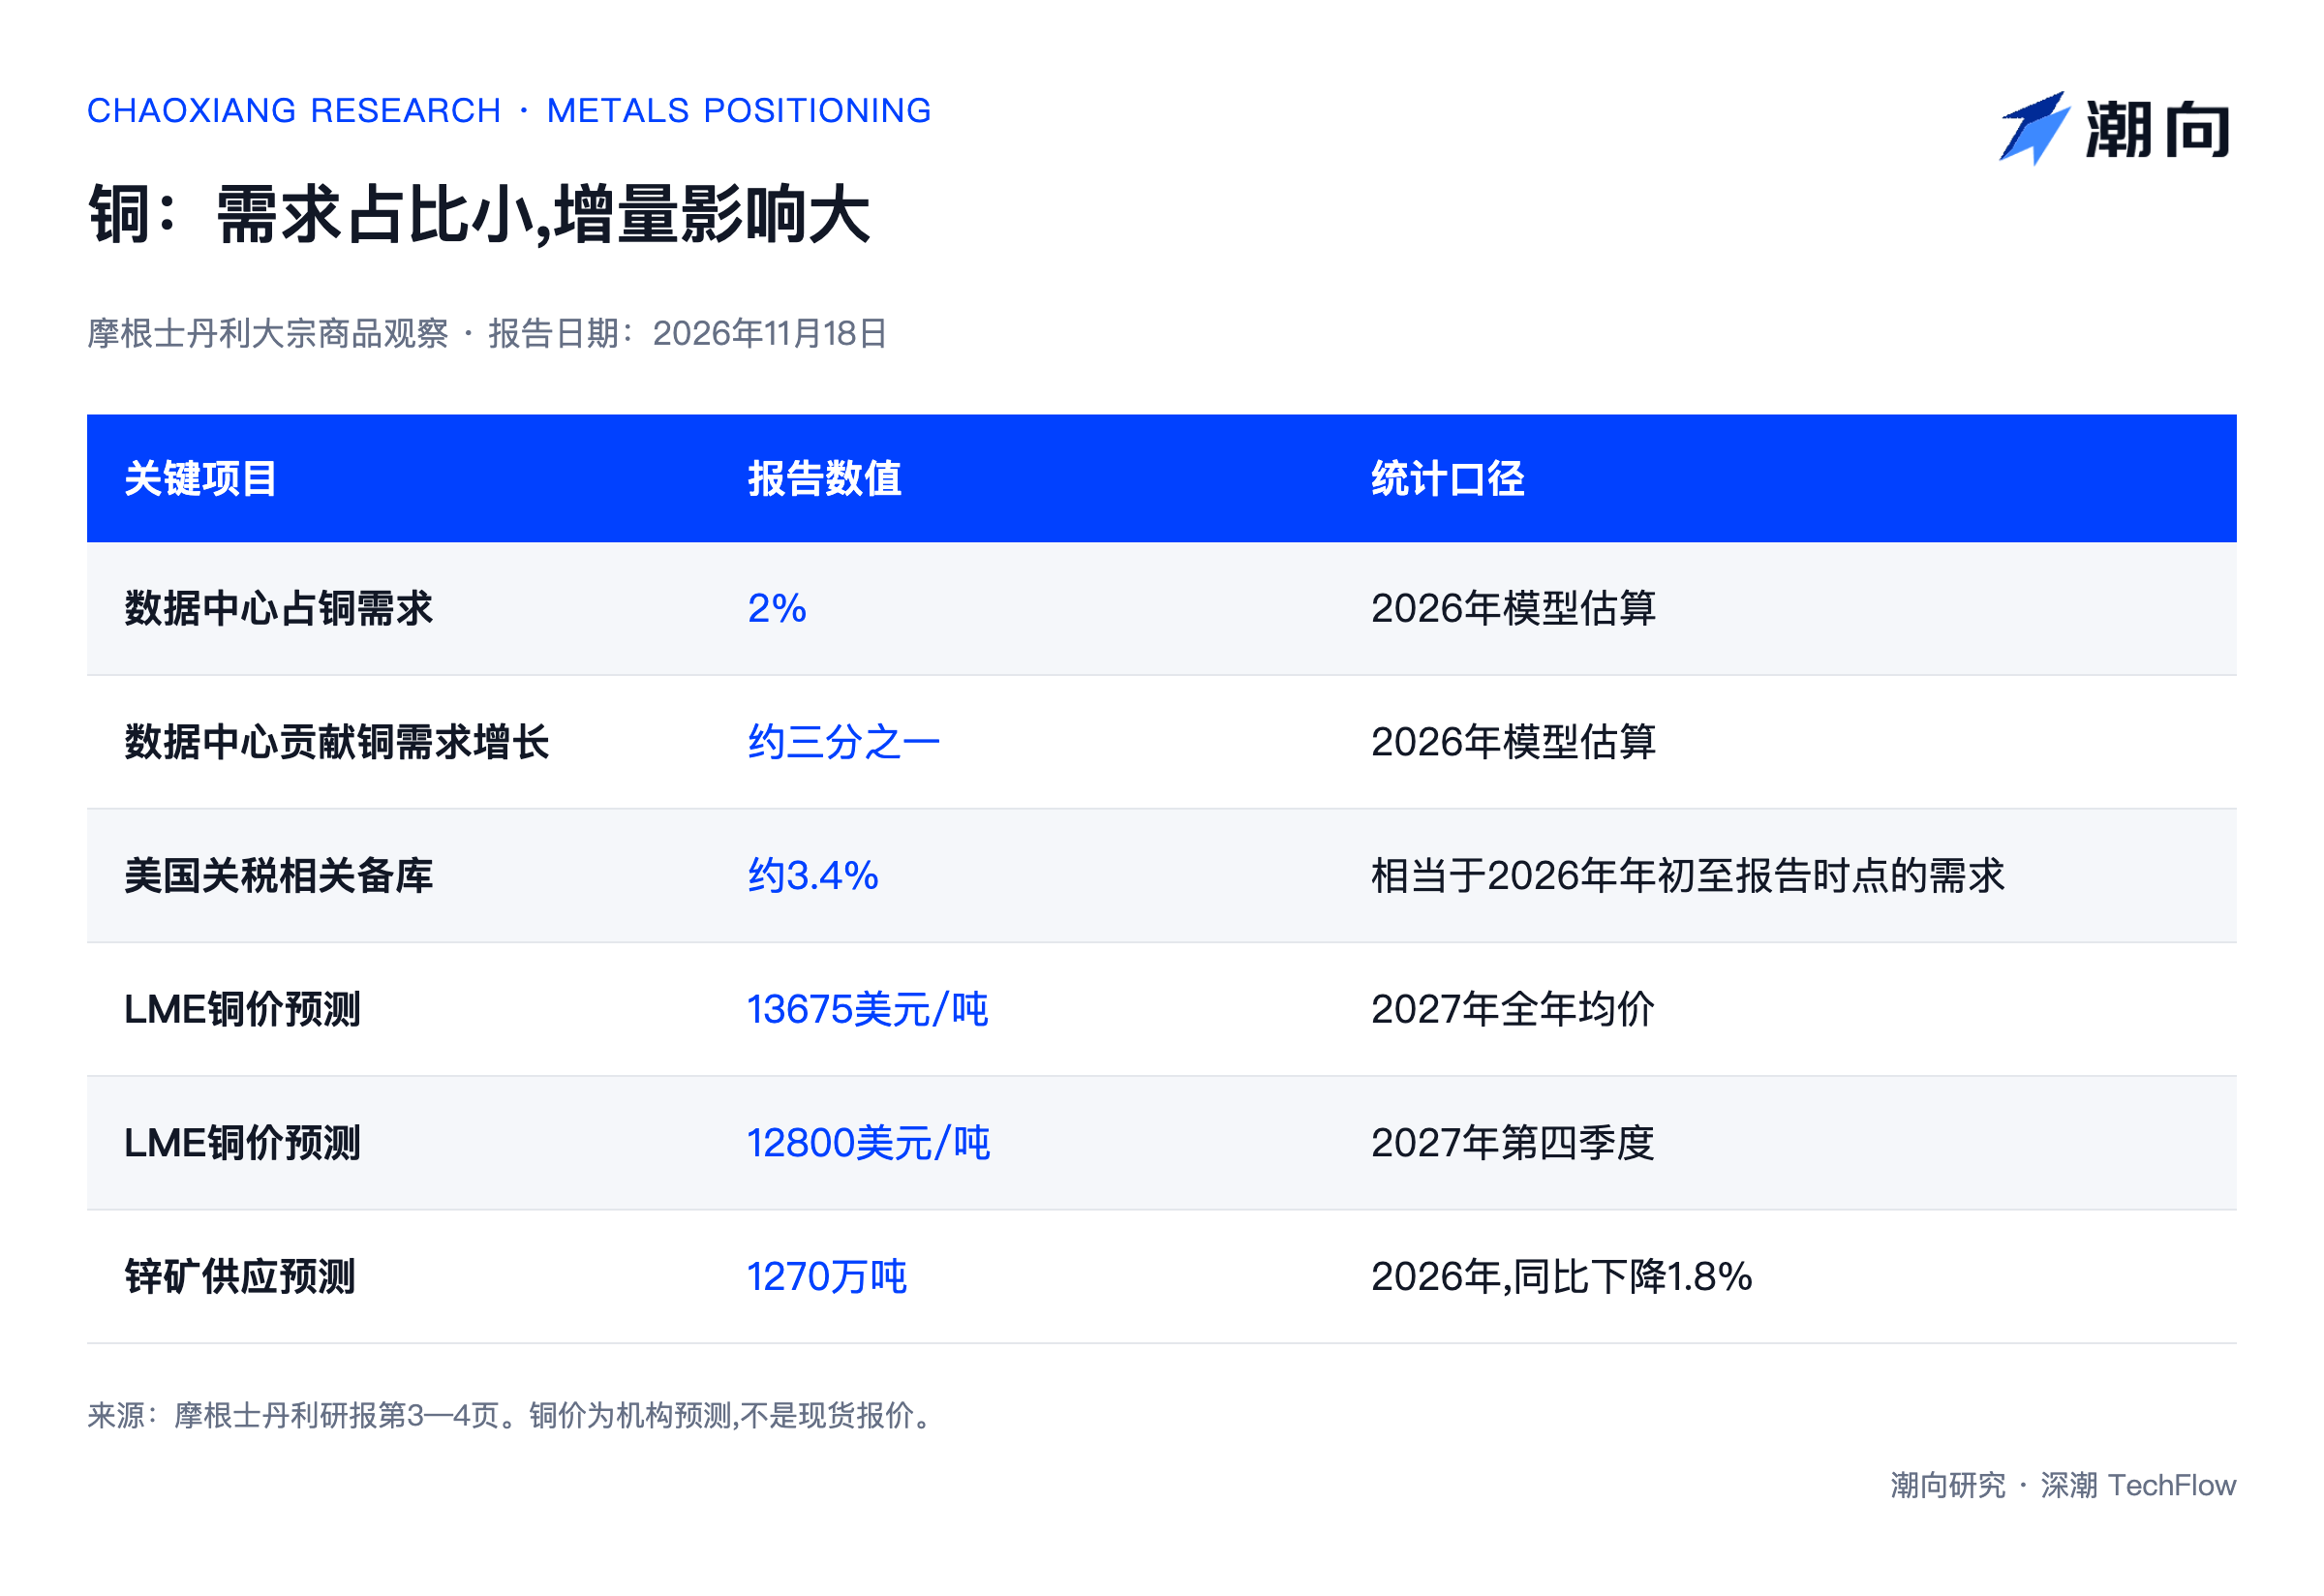
Les fondamentaux acheteurs soutenus précédemment par les investissements en infrastructures IA s'érodent également. En tant qu'actif central fortement corrélé positivement aux géants technologiques américains (« Magnificent Seven » ou Mag7), le cuivre a récemment subi de plein fouet les ventes massives sectorielles liées à l'IA. Morgan Stanley estime qu'en 2026, les centres de données ne représenteront que 2 % de la demande totale mondiale en cuivre, mais contribueront pour un tiers à la croissance de cette demande, bénéficiant d'un pouvoir de fixation des prix marginal très élevé. Par conséquent, les craintes du marché quant au rythme de ces constructions ont directement provoqué une liquidation massive des positions longues.
Le scénario de pénurie de cuivre inchangé, l'encombrement des longs sur l'aluminium laisse encore de l'espace à la baisse
L'intensité du désengagement des capitaux varie nettement selon les familles de métaux.
Si les vents contraires macroéconomiques pour le cuivre se sont révélés plus violents que prévu, les fondamentales offre-demande restent solides. Stimulés antérieurement par les politiques tarifaires américaines potentielles, les négociants ont anticipé leurs expéditions et accumulé des stocks aux États-Unis, générant une demande de réapprovisionnement qui a contribué à hauteur de 3,4 % à la demande mondiale de cuivre depuis le début de l'année 2026. À mesure que la date butoir des droits de douane au 1er janvier 2027 approche, les navires à destination des États-Unis ralentissent, certaines tensions de la prime physique chinoise favorisant même un reflux de stocks de cuivre vers l'Asie.
Malgré cela, le verdict de Morgan Stanley sur une pénurie d'offre de cuivre en 2027 demeure inchangé. Le cours moyen du cuivre à la bourse des métaux de Londres (LME) devrait atteindre 13 675 dollars US par tonne en 2027 (soit 12 800 dollars US/t au quatrième trimestre). Au cours de la saison des résultats du troisième trimestre, plusieurs compagnies minières ont abaissé leurs prévisions de production, dont le Conseil chilien du cuivre (Cochilco) a réduit ses estimations d'offre d'environ 400 000 tonnes. L'offre de cuivre secondaire est également tendue. Le groupe insiste sur le fait que toute sous-cotation du cuivre liée à un déclenchement émotionnel offrirait une opportunité d'achat attractive.
L'aluminium fait face à un contexte radicalement différent. Bien qu'une tension récente sur le marché physique ait temporairement élargi les écarts de prix et que le cours de l'aluminium se soit maintenu fermement au-dessus des 3 000 dollars US/t jusqu'en septembre, Morgan Stanley conserve son avis de surplus d'offre pour le marché en 2027. Cette projection est principalement alimentée par la mise en service de nouvelles capacités en Indonésie et en Angola, la reprise de la production au Moyen-Orient ainsi que la relance de fonderies de petite taille en Amérique du Nord et en Europe. Soutenant la pression à la baisse, les positions longues sur l'aluminium à la LME demeurent les plus encombrées parmi tous les métaux de base, ce risque étant amplifié par l'effet néfaste des taux élevés sur un ralentissement économique attendu.
Sur le zinc, le paysage offre-demande plonge dans une bataille acharnée entre acheteurs et vendeurs. Morgan Stanley anticipe un recul de 1,8 % de la production mondiale de minerai de zinc en 2026 pour la porter à 12,7 millions de tonnes (un niveau inférieur à celui de 2015). Les gains de 2027 seront surtout concentrés au deuxième semestre, maintenant une offre à court terme tendue. Toutefois, avec une croissance de la demande mondiale inférieure à 1 %, et alors que les deux camps ouvrent simultanément d'importantes positions longues et courtes à la LME, la forte volatilité devrait s'inscrire dans la durée.
Nickel, plomb et minerai de fer affichent une résistance, l'or supporte à court terme mais sa tendance haussière structurelle demeure intacte
Dans un contexte de vente généralisée, les titres déjà lourdement shortés ou proches de leurs lignes de coûts ont paradoxalement démontré une relative résistance.
Le nickel et le minerai de fer ont tous deux bénéficié d'un solide soutien provenant de leurs coûts marginaux. Selon les calculs de Morgan Stanley, le prix spot actuel du nickel est déjà inférieur de 11 % au 90e centile de la courbe des coûts C1 en trésorerie mondiaux. Certaines compagnies minières indonésiennes, confrontées à des coûts énergétiques et sulfuriques élevés, ont déjà signalé des réductions de production. Le marché guette attentivement le prochain plan de quotas miniers 2027 (RKAB) indonésien. Fort de positions nickel neutres à la LME, le métal affiche une caractéristique défensive prononcée.
Le minerai de fer a également plongé à son niveau le plus bas depuis fin 2022, les positions nettes shortées sur le Singapore Exchange (SGX) atteignant un nouveau record depuis le début du suivi en 2023. Malgré l'érosion des fondamentaux induite par le ralentissement de la production sidérurgique chinoise et la mise en production accélérée du gisement de Simandou en Guinée, les frais maritimes et les coûts du diesel gonflés ont contraint certaines mines brésiliennes aux coûts élevés à réduire légèrement leur extraction, limitant ainsi l'espace pour une nouvelle chute. De son côté, le plomb a montré une relative stabilité lors de ce nettoyage de poste, porté par des positions shortées proches des niveaux historiques extrêmes et une exposition quasi nulle au secteur de l'IA.
L'or a, quant à lui, joué le rôle de robinet de liquidités pour le marché. Alourdi par le renforcement des anticipations de hausses de taux, la remontée du rendement réel des bons du Trésor américain à 10 ans et la création par le dollar indice d'un nouveau sommet depuis 2025, les positions nettes longues d'or sur COMEX ont chuté jusqu'à la borne basse observée depuis début 2024. Cependant, les achats physiques restent robustes : la banque centrale chinoise a augmenté ses réserves de 26 tonnes en octobre 2026, et les achats annuels des banques centrales mondiales devraient probablement dépasser les records de 2025, tandis que les retraits d'ETF sur l'or se font dans des proportions extrêmement modérées.
Morgan Stanley estime que la logique haussière structurelle de l'or, pilotée par les craintes relatives à la dette souveraine et à la viabilité budgétaire, reste parfaitement intacte. Une nouvelle baisse du cours du brut ou une confirmation par le marché du sommet du cycle de resserrement monétaire de la Fed permettrait à l'or de reprendre sa dynamique haussière. En l'absence de signal clair venant de la Réserve fédérale indiquant l'arrêt de ses hausses de taux, la forte volatilité au sein de l'ensemble de la catégorie des métaux persistera néanmoins.
Cet article constitue un résumé et une analyse par Chaoxiang Research d'un rapport issu d'un tiers. Les notations, objectifs de cours, prévisions de bénéfices et jugements pertinents cités ici reflètent exclusivement l'opinion de l'analyste de cette maison de valeur, représentent uniquement la position de son institution d'appartenance, ne constituent pas les opinions de Chaoxiang Research et ne sauraient être considérés comme des conseils en investissement.
Les marchés comportent des risques. Les décisions doivent être autonomes. Le présent document ne doit en aucun cas servir de fondement à l'achat ou à la vente de valeurs mobilières.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo