Décryptage du rapport de Goldman Sachs : la croissance d'Alibaba Cloud atteint 53 %, les bénéfices explosent avec plus du double, le potentiel haussier d'Alibaba est doublé
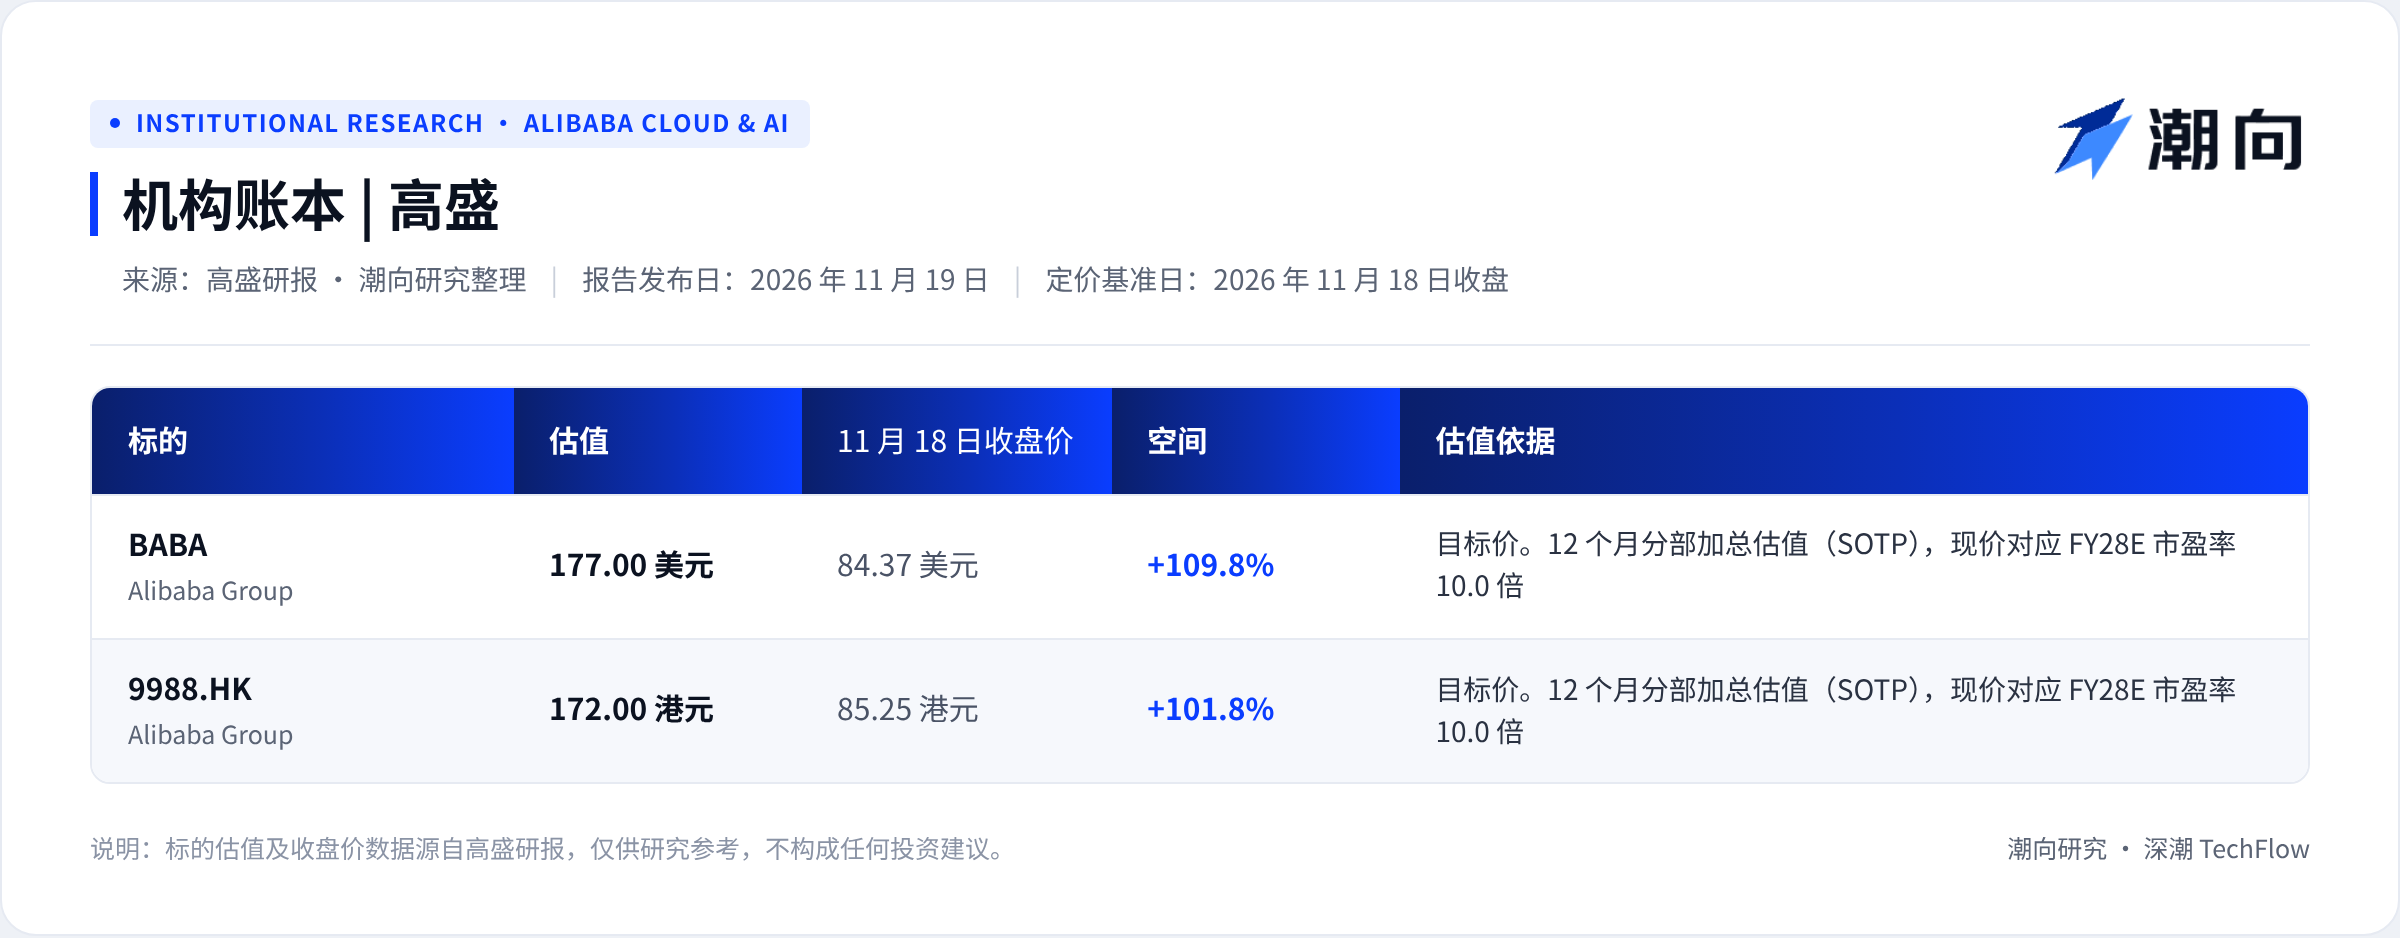
Le chiffre d'affaires trimestriel d'Alibaba Cloud et des services de puissance de calcul a bondi de 53 % en glissement annuel, tandis que la marge de rentabilité commerciale s'élevait à 14,5 %, tirant le résultat opérationnel ajusté (EBITA) du groupe pour le deuxième trimestre de l'exercice 2027 en hausse de 260 % sur un an. L'équipe de l'analyste de Goldman Sachs, Ronald Keung, a maintenu une note « Acheter » dans sa revue rapide des résultats financiers publiée le 19 novembre, fixant un cours objectif à 177 dollars sur le marché américain et à 172 HKD sur le marché de Hong Kong. La banque estime que la commercialisation de l'IA se transforme en retours bénéficiaires concrets et redresse les flux de trésorerie libres (FCF) du groupe après leur creux.
Le chiffre d'affaires trimestriel d'Alibaba Cloud explose de 53 %, la marge atteint 14,5 %
Pour le deuxième trimestre de l'exercice 2027, clôturé fin septembre 2026, le revenu total d'Alibaba a atteint 271,52 milliards de yuans, soit une hausse de 10 % en glissement annuelle, conformes aux attentes consensus de Goldman Sachs et du marché. Le résultat opérationnel ajusté du groupe s'est établi à 32,64 milliards de yuans, en forte progression de 260 % sur un an, dépassant les prévisions de Goldman Sachs de 6 % et celles du consensus de marché de 16 %.
Le moteur principal ayant permis de battre les prévisions réside dans Alibaba Cloud et ses services de puissance de calcul. Le chiffre d'affaires trimestriel de ce segment a atteint 60,97 milliards de yuans, accélérant sa croissance annuelle de 45 % au trimestre précédent à 53 %, dépassant le consensus marché Visible Alpha d'environ 3 points de pourcentage.
Cette dynamique provient de l'explosion de la demande payante externe. Les revenus générés par les clients externes d'Alibaba Cloud ont progressé de 64 % sur un an, tandis que les revenus récurrents externes, hors solutions d'équipements de calcul, affichaient même une croissance annuelle de 67 %. Les revenus liés aux produits IA enregistrent une croissance annuelle à trois chiffres depuis treize trimestres consécutifs.
Les effets d'échelle se traduisent rapidement dans le compte de résultat. La marge EBITA ajustée d'Alibaba Cloud au deuxième trimestre s'est établie à 14,5 %, supérieure aux 12,5 % anticipés par Goldman Sachs et nettement au-dessus des 11,6 % du trimestre précédent. Le profit du département a plus que doublé sur un an avec une hausse de 121 %, atteignant 8,84 milliards de yuans, dépassant les estimations de Goldman Sachs de 16 %. Sur cette base, Goldman Sachs calcule que la marge marginale d'Alibaba Cloud pour le trimestre a avoisiné les 23 %.
La couche matérielle progresse également parallèlement. Au cours du trimestre, T-Head a présenté la prochaine génération de puce IA « Zhenwu V900 », tout en améliorant son architecture hyper-nœuds et son infrastructure cloud native dédiée aux agents IA.
Allègement des pertes du shopping instantané soutenant les bénéfices e-commerce, mais la rentabilité nette pénalisée par le taux d'imposition
Après plusieurs trimestres qui ont alourdi la rentabilité du groupe, le service de commerce instantané a livré un bilan favorable avec une réduction de ses pertes au deuxième trimestre.
Le chiffre d'affaires trimestriel du groupe e-commerce consolidé a totalisé 197,24 milliards de yuans, en hausse de 2 % sur un an. Parmi ceux-ci, les revenus de gestion client (CMR) s'établissent à 75,03 milliards de yuans, affichant une baisse apparente de 5 % en glissement annuel, principalement due aux annulations de revenus liées aux programmes d'incitation aux nouveaux vendeurs. Une fois cet ajustement comptable exclu, la CMR au périmètre constant a progressé de 1 % sur un an, conformément aux attentes de Goldman Sachs.
Le côté bénéfices connaît quant à lui une reprise vigoureuse. Grâce à l'amélioration de l'unité économique du commerce instantané, ce dernier réduit ses pertes tout en maintenant une part de marché stable, enregistrant une croissance trimestrielle de 22 % en revenus pour atteindre 58,8 milliards de yuans. Cela a tiré vers le haut le résultat opérationnel ajusté du groupe e-commerce, qui bondit de 243 % sur un an à 38,85 milliards de yuans, portant la marge à 19,7 %, au-dessus des 18,8 % anticipés par Goldman Sachs.
Le segment des laboratoires IA et applications accélère également sa commercialisation. Sa croissance trimestrielle des revenus passe de 16 % au trimestre précédent à 51 %, atteignant 4,44 milliards de yuans, dépassant les prévisions de Goldman Sachs de 24 %. Le déficit opérationnel ajusté du segment s'est établi à 10,50 milliards de yuans, en nette diminution par rapport aux 13,86 milliards de yuans du trimestre précédent.
Le seul point négatif figure au niveau du bénéfice net. Malgré un résultat opérationnel très supérieur aux attentes, le bénéfice net ajusté du groupe pour le deuxième trimestre n'a été que de 20,03 milliards de yuans, inférieur aux 27,73 milliards attendus par Goldman Sachs. Le résultat par American Depositary Receipt (ADR) ajusté s'est établi à 8,10 yuans, en dessous du consensus de marché de 24 %. Goldman Sachs attribue cet écart principalement à une hausse significative du taux d'imposition effectif durant le trimestre, passant de 23 % un an plus tôt à 37 %.
Des dépenses d'investissement inférieures aux attentes et une sortie de trésorerie réduite
Au cours de l'année dernière, la principale crainte de Wall Street envers Alibaba était le gouffre financier lié aux infrastructures IA. Les données de trésorerie du deuxième trimestre apportent un signal rassurant.
Les dépenses d'investissement d'Alibaba au cours du trimestre ont totalisé 50,48 milliards de yuans, en hausse de 60 % sur un an. Ce rythme est en léger recul par rapport aux 75 % du trimestre précédent et reste inférieur de 20 % aux 62,80 milliards anticipés par Goldman Sachs. En comparaison horizontale, ce montant est inférieur aux 65 milliards de yuans de dépenses en capital décaissées par Tencent sur la même période. À la fin septembre 2026, les engagements en capital signés mais non encore payés par la société s'élevaient à 62 milliards de yuans.
Parallèlement aux investissements continus dans les infrastructures cloud, et grâce à la réduction des pertes du commerce instantané ainsi qu'à la hausse des acomptes clients sur le cloud, la sortie nette de flux de trésorerie libre du groupe au deuxième trimestre s'est limitée à 34,5 milliards de yuans, soit une amélioration de plus de 10 milliards de yuans par rapport aux 44,7 milliards sortis au trimestre précédent. Lors de la communication des résultats, la direction a réaffirmé son engagement à maintenir une discipline d'investissement en IA axée sur le retour sur investissement intégré (ROIC), afin de faire basculer les flux de trésorerie libres positivement.
Six axes clés de la conférence téléphonique et potentiel de valorisation
Dans son rapport, Goldman Sachs identifie six axes prioritaires pour la prochaine conférence téléphonique sur les résultats, dont les plus centraux concernent l'offre de puissance de calcul et la durabilité des contrats.
Premier sujet : dans un contexte où la location de puissance de calcul haut de gamme externe est contrainte, quels plans de dépenses en capital futurs soutiendront l'extension des datacenters échelonnés en gigawatts sur les prochaines années, et comment se situeront le rythme de montée en cadence des circuits intégrés sur mesure (ASIC) développés en interne par T-Head ainsi que leurs avantages en matière de coût par token ?
Deuxième axe : la durée de verrouillage des contrats de puissance de calcul. La proportion actuelle de contrats de verrouillage d'un an ou pluriannuels dans le GPU-as-a-Service (GPUaaS) et le Modèle-as-a-Service (MaaS) déterminera si, à l'avenir, même si l'offre sectorielle se rétablit et que les prix de la puissance de calcul baissent, Alibaba pourra réaliser son cycle d'amortissement des équipements sur 5 à 6 ans et retourner sur investissement en 3 ans.
Troisième point : le pic attendu des pertes au niveau des applications IA, ainsi que la performance des places payantes de QwenWork, solution entreprise s'appuyant sur la distribution via DingTalk et les coûts de calcul optimisés de T-Head, face à la concurrence de WorkBuddy de Tencent et de Doubao Office de ByteDance.
Sur la base du cours de clôture du 18 novembre, les actions d'Alibaba cotées aux États-Unis (BABA) évoluent à 84,37 dollars et celles de Hong Kong (9988.HK) à 85,25 HKD, reflétant un ratio cours/bénéfice (PER) d'à peine 10,0 fois sur la base des prévisions de bénéfices par action de Goldman Sachs pour l'exercice 2028. En appliquant la méthode de valorisation par agrégation des segments (SOTP), Goldman Sachs fixe un objectif à 12 mois à 177 dollars sur le marché américain et à 172 HKD sur le marché de Hong Kong, laissant entrevoir un potentiel de hausse dépassant les 100 %.
Observatoire institutionnel
Cet article propose un résumé et une interprétation réalisés par Trend Research à partir de rapports d'études émis par des maisons de courtage tierces. Les cotes, objectifs de cours, prévisions de résultats et autres avis mentionnés correspondent aux points de vue des analystes de ces bureaux, exprimant exclusivement la position de leurs institutions respectives, sans engager l'opinion de Trend Research, et ne constituent aucune recommandation d'investissement.
Les marchés comportent des risques ; les décisions doivent être prises de manière indépendante. Le présent texte ne saurait servir de base pour l'achat ou la vente de titres.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo