Gestionnaires institutionnels sur le marché Actions US : allocation toujours sous-pondérée des Sept Merveilles de 124 points de base, mais fortes concentrations sur la mémoire et les équipements semi-conducteurs | Décryptage du dernier rapport de recherche de Morgan Stanley
À la fin du troisième trimestre 2026, la sous-pondération moyenne des gestionnaires actifs américains sur les sept géants technologiques s'établit à 124 points de base, se réduisant de seulement 5 points de base par rapport aux 129 points de base enregistrés à la fin du deuxième trimestre.
Dans un rapport daté du 17 novembre, l'équipe de l'analyste Erik Woodring de Morgan Stanley a suivi les données de positionnement 13F des 100 premières institutions de gestion active concernant 28 grandes valeurs technologiques cotées aux États-Unis. L'institution relève que les flux institutionnels demeurent fortement concentrés au troisième trimestre sur les goulets d'étranglement de la capacité de calcul IA, tels que le stockage et les équipements semi-conducteurs, tout en sous-pondérant massivement les actions du secteur logiciel traditionnel.
Appuyé sur des backtests quantitatifs historiques, le rapport souligne qu'une fois les facteurs de dépassement d'anticipations en termes de capitalisation boursière et de bénéfices écartés, plus le degré de sous-pondération d'une action par les gestionnaires actifs est marqué, plus son potentiel de correction ascendante lié au retour à la moyenne tend à être significatif par la suite.
Sous-pondération globale des Sept persistante, Tesla reste le seul titre surpondéré
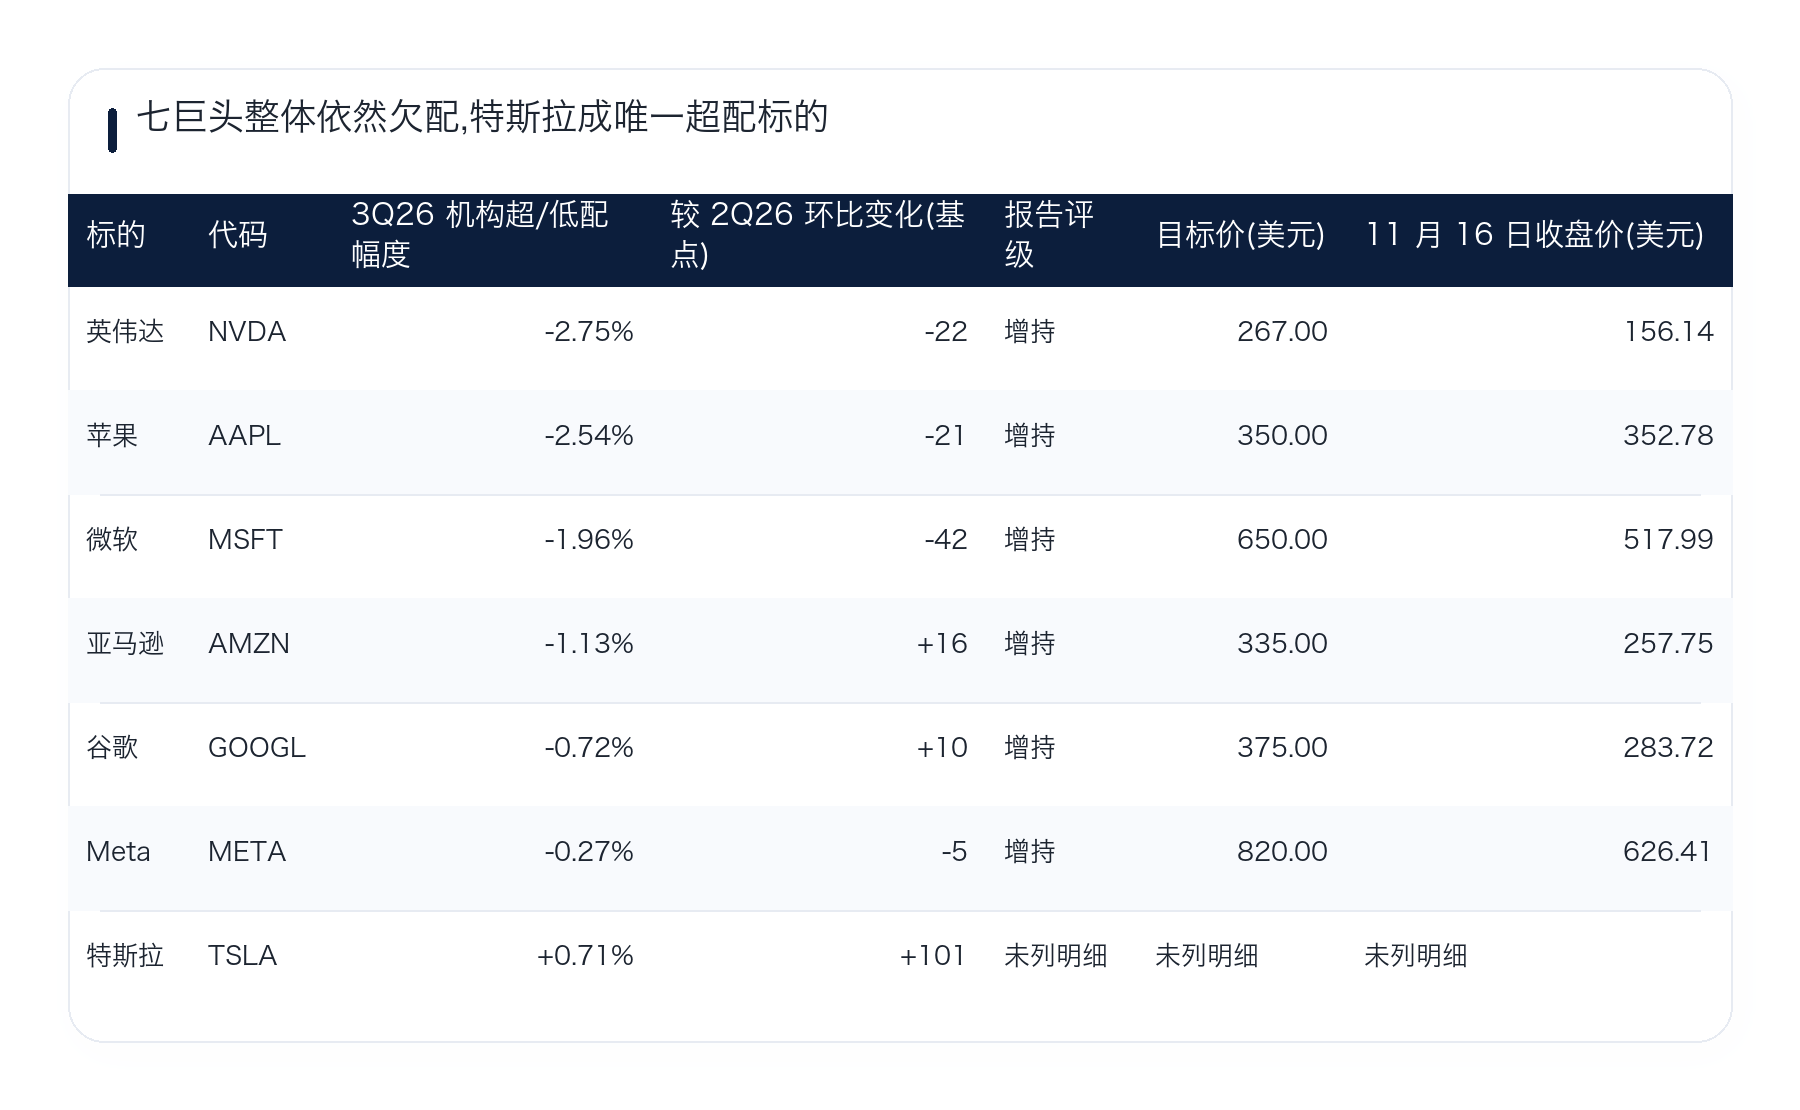
Bien que la vitesse de repondération des gestionnaires actifs pour les sept grands groupes technologiques (Mag 7) ait été légèrement supérieure aux variations de pondération de l'indice S&P 500 au cours du troisième trimestre, ces sept sociétés restent globalement dans une situation nette de sous-pondération.
La sous-pondération de Nvidia (NVDA) s'est accrue de 22 points de base à la fin du troisième trimestre pour atteindre -2,75 %, enregistrant ainsi le déficit de pondération le plus profond de son histoire. Apple (AAPL) et Microsoft (MSFT) suivent, avec des déficits respectifs de -2,54 % et -1,96 %.
Le seul cas dans le groupe des Sept est Tesla (TSLA). Au cours du troisième trimestre, la pondération relative accordée à Tesla par les institutions a progressé de 101 points de base, faisant passer le titre d'une position de sous-pondération à une surpondération de 0,71 %.
Morgan Stanley signale qu'étant donné la chute de 32 % des cours de Nvidia sur une période de 45 jours depuis la fin du troisième trimestre, contre une hausse de 6 % pour Apple sur la même période, il est fort probable qu'Apple ait déjà dépassé Nvidia en tant que géant technologique le plus sous-pondéré par les gestionnaires actifs à l'heure actuelle.
Concentration des capitaux sur le stockage et les équipements semi-conducteurs, abandon des logiciels traditionnels
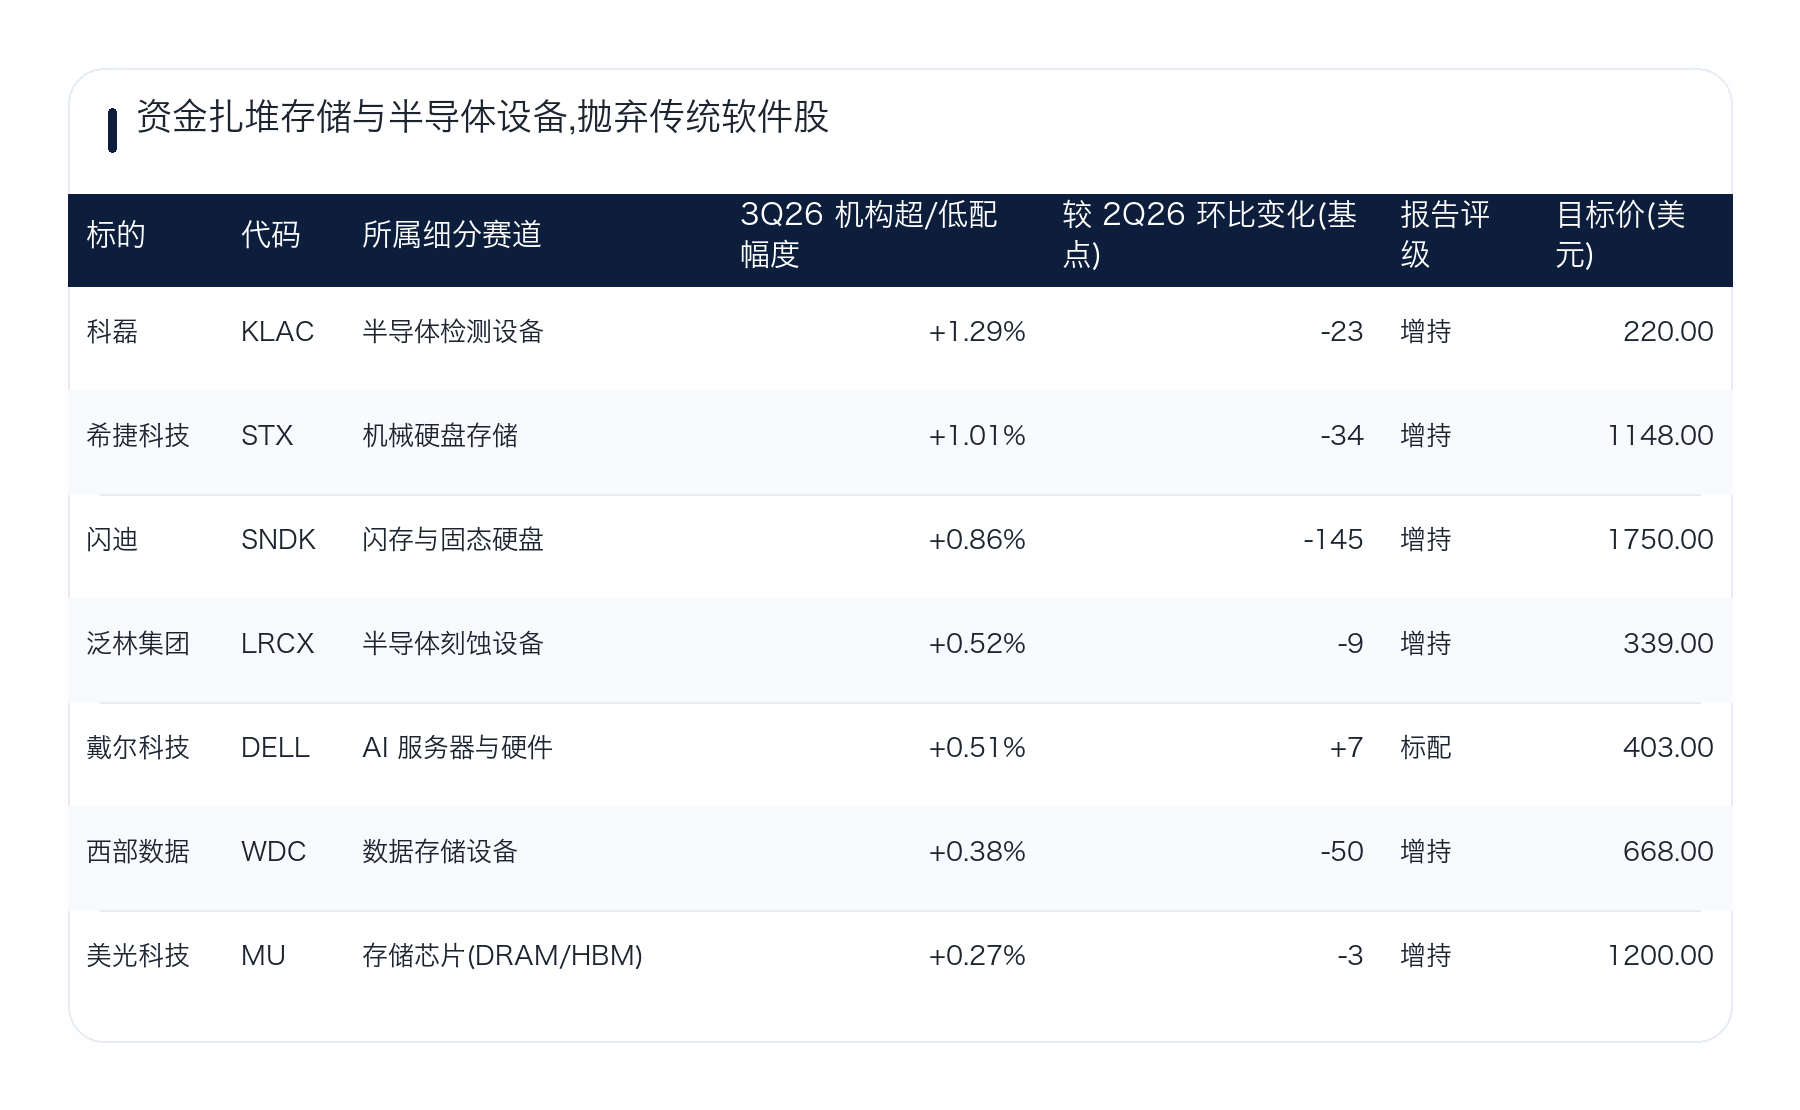
Parmi les 21 autres grandes capitalisations technologiques hors des Sept, la surpondération moyenne des gestionnaires actifs s'élevait à 28 points de base à la fin du troisième trimestre, en légère baisse de 11 points de base par rapport aux 39 points de base de la fin du deuxième trimestre.
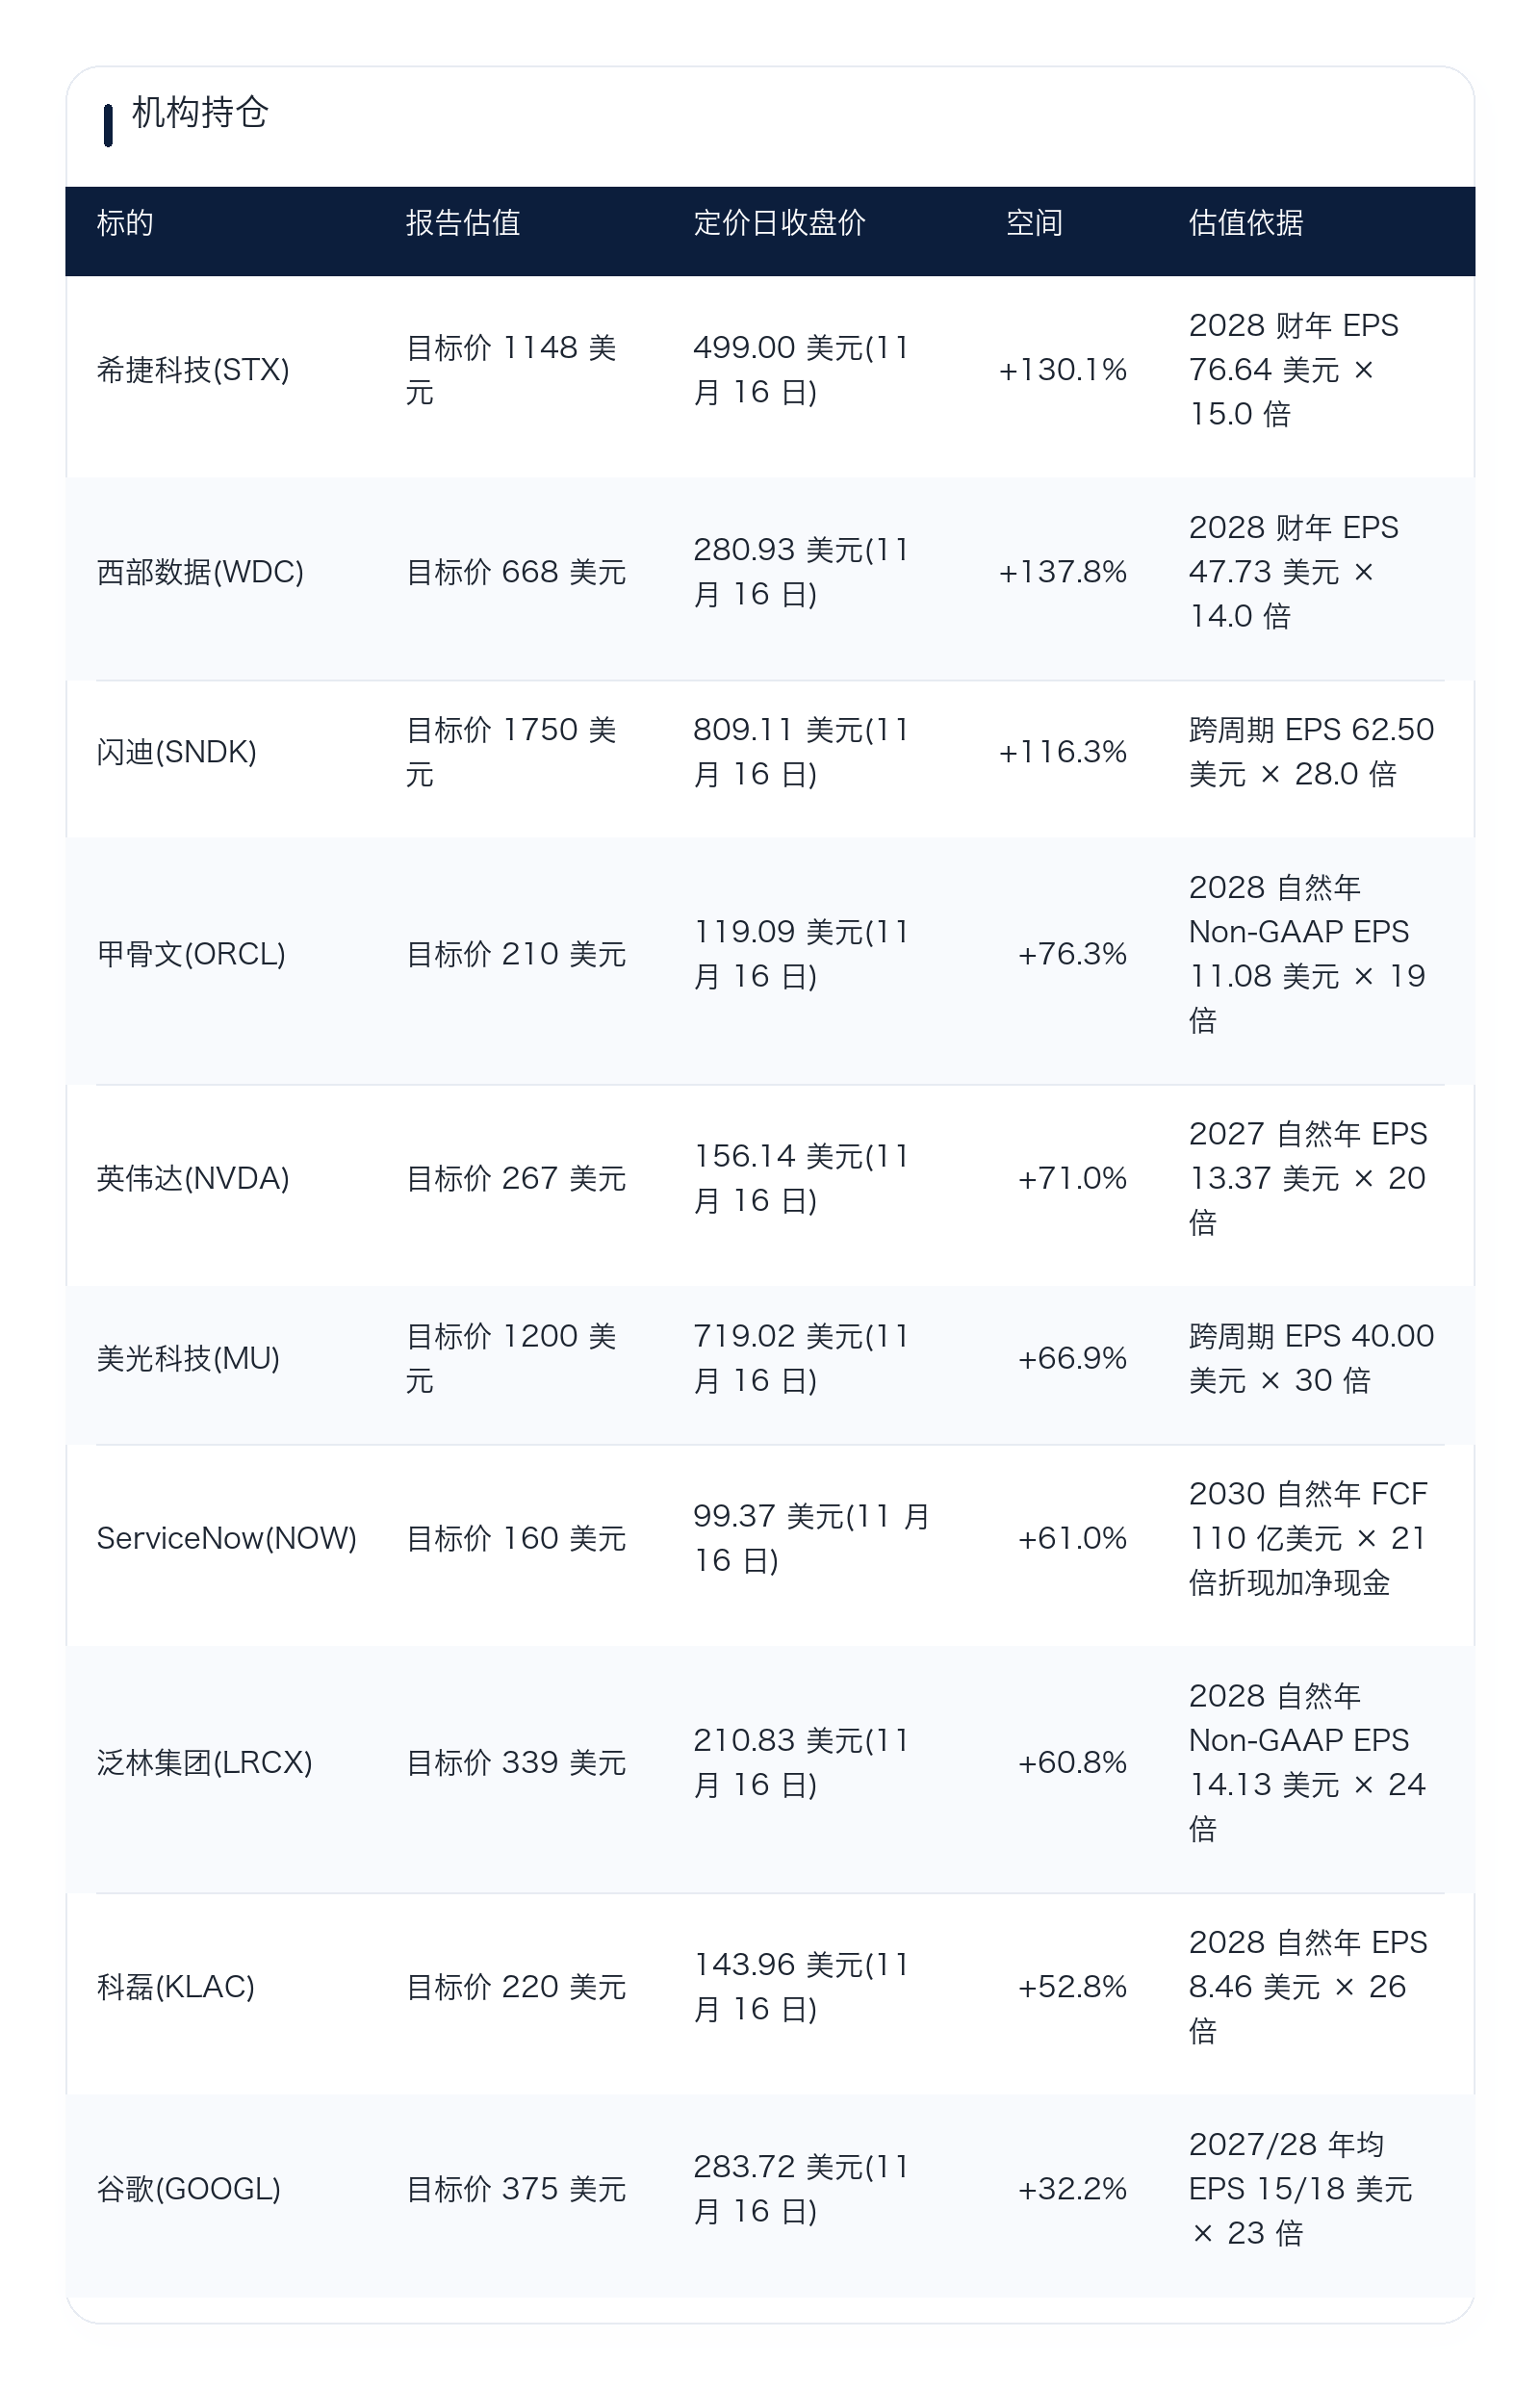
La répartition des flux reflète une divergence nettement marquée privilégiant les goulets d'étranglement matériels aux dépens des applications logicielles. Les trois valeurs technologiques affichant les taux de surpondération les plus élevés parmi les institutions gestrices à la fin du troisième trimestre appartiennent toutes aux secteurs de l'équipement de détection des wafers et du stockage de données : il s'agit de KLA (KLAC), Seagate Technology (STX) et SanDisk (SNDK).
Cependant, la saturation des positions sur certaines valeurs du stockage commence à se desserrer à la fin du troisième trimestre. La surpondération globale du secteur du stockage et des disques durs recule de 41 points de base trimestriellement pour s'établir à 0,63 %, SanDisk voyant sa surpondération se réduire de 145 points de base sur le seul trimestre, tandis que Western Digital (WDC) la réduit de 50 points de base.
En contraste frappant avec les équipements de stockage, le secteur des logiciels traditionnels affiche des niveaux très faibles. À l'exclusion de Microsoft, la surpondération moyenne des six autres valeurs logicielles suivies ne s'établit qu'à 0,26 % à la fin du troisième trimestre.
La surpondération de Palo Alto Networks (PANW), Adobe (ADBE), Oracle (ORCL) et ServiceNow (NOW) est inférieure à 0,20 %, tandis que IBM se retrouve même en situation de sous-pondération de 0,06 %. Morgan Stanley fait remarquer que cette architecture de portefeuille extrême-ment congestée à la fin du troisième trimestre constitue l'un des principaux facteurs expliquant la sous-performance des titres semi-conducteurs et d'infrastructure par rapport aux logiciels depuis le début du quatrième trimestre.
Positions institutionnelles
Ce texte constitue une synthèse et une analyse réalisées par TechFlow à partir de rapports de recherche émanant de courtiers tiers. Les notations, objectifs de cours, projections de bénéfices et appréciations qui y sont mentionnés relèvent exclusivement des analystes de l'établissement émetteur, traduisent uniquement la position de leurs institutions et n'engagent nullement la responsabilité de TechFlow, sans constituer en aucune manière une recommandation d'investissement.
L'investissement comporte des risques et exige une prise de décision indépendante. Le présent document ne saurait servir de base à l'achat ou à la vente de tout titre financier.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo