Le chiffre d'affaires de Nvidia double, les prévisions de marge brute deviennent le nouveau point central ; les actions américaines poursuivent leur correction ; le bitcoin se maintient aux alentours de 65 000 dollars (18 novembre 2026)
Auteur : Bitget
Sélection des actualités
Résultats trimestriels IA | Nvidia : la demande se concrétise, la marge devient le prochain défi
Nvidia a réalisé un chiffre d'affaires de 115,8 milliards de dollars US au troisième trimestre fiscal, en hausse de 103 % sur un an ; les revenus du segment data centers s'établissent à 107,6 milliards de dollars US, soit une progression de 110 %. Les prévisions de revenus pour le quatrième trimestre se situent autour de 1 300 milliards de dollars US, avec une marge d'erreur de ± 3 %, excluant les revenus liés aux calculs dans les data centers en Chine et intégrant une semaine supplémentaire.
Ces résultats apportent une validation opérationnelle aux craintes récentes concernant la demande en IA, mais une croissance des revenus ne garantit pas une hausse continue des marges. Les prévisions de marge brute GAAP et non-GAAP pour le prochain trimestre sont respectivement de 71 % et 72 %, inférieures aux 74,8 % et 74,9 % du trimestre actuel ; il conviendra donc de surveiller la montée en puissance des produits, les coûts et la composition des revenus.
Consommation américaine | Ralentissement de la croissance du commerce de détail, les montants nominaux restent en expansion
Les ventes au détail et de restauration aux États-Unis se sont établies à 74,82 milliards de dollars US en octobre, en hausse de 0,2 % en glissement mensuel, après 0,8 % en septembre, enregistrant également une progression de 6,8 % sur un an. Ces données sont ajustées des variations saisonnières mais ne tiennent pas compte des fluctuations de prix.
Le ralentissement de la croissance de la consommation peut apaiser les inquiétudes liées à une surchauffe, mais il est incorrect d'assimiler directement la croissance des ventes nominales à une progression équivalente de la consommation réelle. Il faudra désormais croiser ces indicateurs avec l'évolution des prix, de l'emploi et des profits des entreprises de vente au détail pour évaluer la qualité de la demande.
Production américaine | Baisse de la production industrielle, disparités persistantes au sein de l'industrie manufacturière
La production industrielle a reculé de 0,4 % en glissement mensuel en octobre, tirée par une baisse de 0,8 % dans les mines et de 4,3 % dans les utilities, tandis que la production manufacturière progressait de 0,3 %. Si l'on exclut l'automobile et ses pièces détachées, elle registre toutefois une légère baisse de 0,1 %.
La baisse globale reflète notamment le poids des utilities et ne doit pas être interprétée comme un resserrement généralisé du secteur manufacturier. Cependant, la faiblesse de la production hors automobile indique que la demande des entreprises ne s'est pas encore redressée de manière homogène. Les données immobilières publiées ce soir viendront apporter un éclairage complémentaire sur les secteurs sensibles aux taux d'intérêt.
Revue de marché
Performance des matières premières et des devises
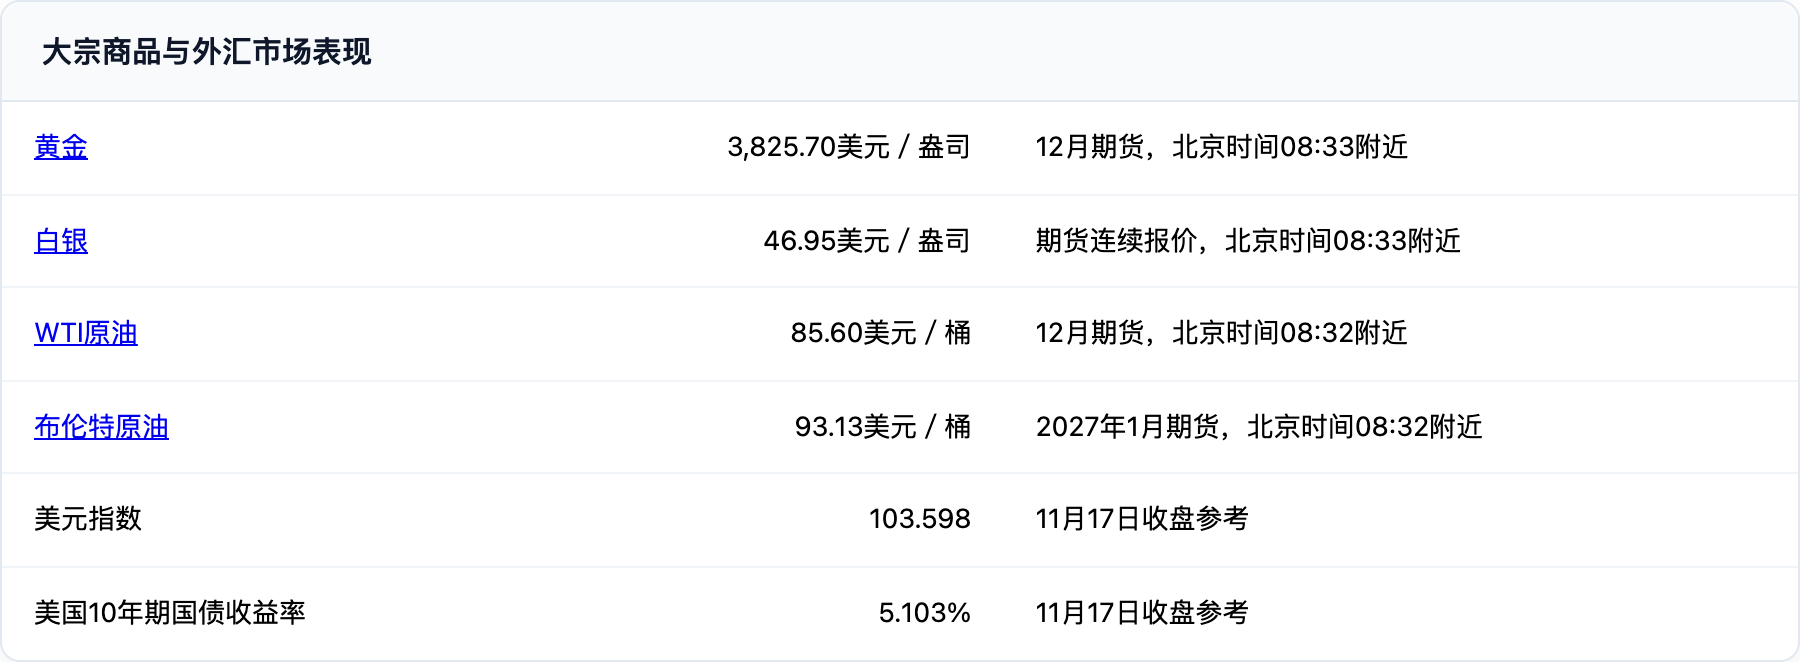
Graphique : Performance du marché des matières premières et des devises
La baisse des rendements n'a pas encore permis à l'or de marquer nettement le pas, le dollar et les taux élevés continuant d'alourdir le coût de détention. Le brut subit parallèlement des risques logistiques et des incertitudes sur l'offre ; il est dès lors incorrect de l'assimiler à une position de risque directionnelle unique avec les actions.
Performance des cryptomonnaies
Autour de 08 h 43 (heure de Pékin), le BTC était coté à 64 754,01 USDT, soit +0,18 % sur 24 heures ;
l'ETH à 1 818,71 USDT (+0,17 % sur 24 heures). La capitalisation boursière totale du secteur crypto avoisine les 2,22 billions de dollars US, en recul de 2,46 % sur la journée, avec un volume d'échanges estimé à 79,87 milliards de dollars US ;
L'horodatage indépendant des agrégats est fixé à 08 h 38 (heure de Pékin).
Observation des zones de liquidation BTC/ETH : aucune zone de liquidation récente et vérifiable n'a pu être confirmée lors de cette session ; les fourchettes supérieure/inférieure, distances ou lectures proches seront donc omises provisoirement.
Coût moyen des positions institutionnelles | BTC : Selon les données les plus récentes publiées par Strategy le 16 novembre, la trésorerie détenait 850 849 BTC au 15 novembre, pour un coût moyen global de 75 452 USD frais inclus. Le cours actuel présente un écart d'environ -14,24 % par rapport à ce seuil, plaçant la position dans une situation de moins-value latente à titre indicatif ; ce coût reflète la position consolidée et non le prix d'achat de la transaction la plus récente.
Analyse rapide : le BTC oscille autour des 65 000 USD, tandis que l'ETH évolue près de 1 800 USD. L'attention se porte sur la capacité du rebond à générer un soutien durable ; le coût moyen institutionnel situé au-dessus du cours actuel ne doit pas être pris pour un support validé, et absence de graphique de liquidation fiable empêche toute prédiction de direction des déclenchements de levier.
Performance des principaux indices boursiers américains
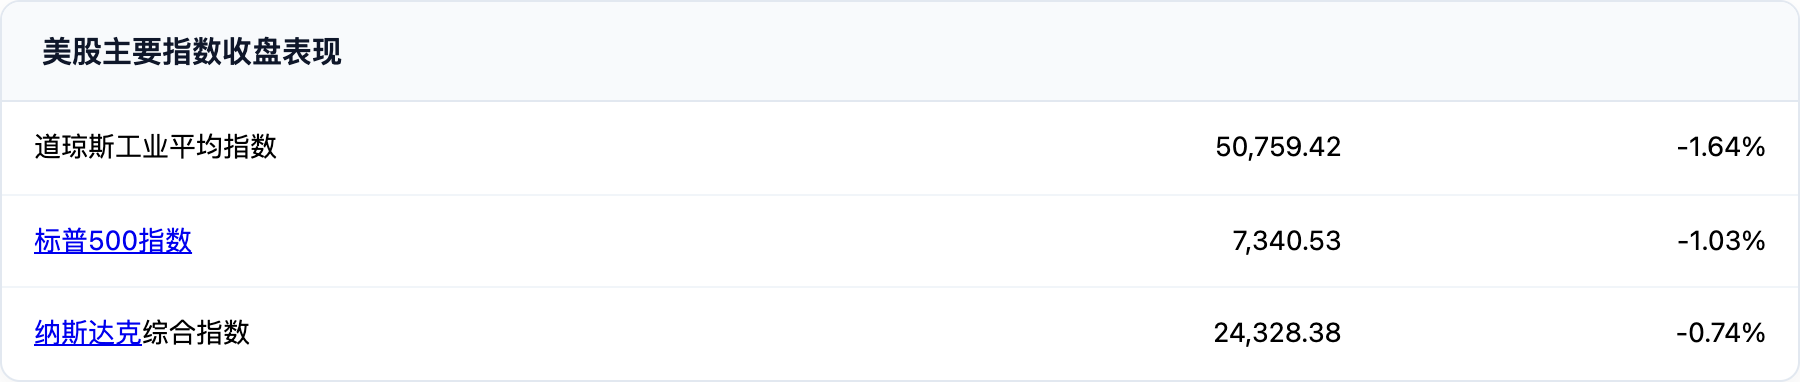
Graphique : Clôture des principaux indices boursiers américains
Analyse des écarts de performance
Performance du marché : les trois indices majeurs ferment en baisse, tout comme cinq des Sept Magnifiques de la tech sur deux jours haussiers. Microsoft recule de 2,27 % et Nvidia perd 0,44 % en séance régulière ; Broadcom progresse de 2,46 % et Cisco gagne 0,62 %, illustrant déjà des divergences au sein du secteur technologique. La hausse de l'action Nvidia après la publication des résultats ne saurait justifier la clôture négative de la journée.
Logique 1 : La compression des risques avant les publications reste un frein pour l'indice principal. Les investisseurs craignent le cycle de rentabilité des investissements dans l'IA ainsi que les transitions de direction au sein des leaders, une nervosité qui s'est étendue à l'ensemble du marché. La croissance post-rapport des revenus valide la demande, mais le retournement de sentiment devra être confirmé par les flux du jour de séance suivant.
Logique 2 : L'attention du marché bascule du volume des revenus vers la qualité des bénéfices. Si les prévisions de revenus de Nvidia maintiennent leur cap haussier, celles-ci accompagnées de marges brutes inférieures au trimestre précédent indiquent qu'il faudra simultanément examiner les délais de livraison, les coûts et le mix produits ; seule une dynamique de revenus suffira dès lors à justifier un retour des valorisations.
Logique 3 : Le ralentissement macroéconomique et les pressions de valuation cohabitent toujours. Un accroissement du commerce de détail plus lent et un repli de la production industrielle peuvent calmer certaines inquiétudes sur les taux, tout en soulevant des interrogations sur la progression des gains. Le bénéfice éventuel des actions face à la baisse des rendements dépendra de la stabilité des anticipations de croissance.
Performance des Sept Magnifiques de la technologie
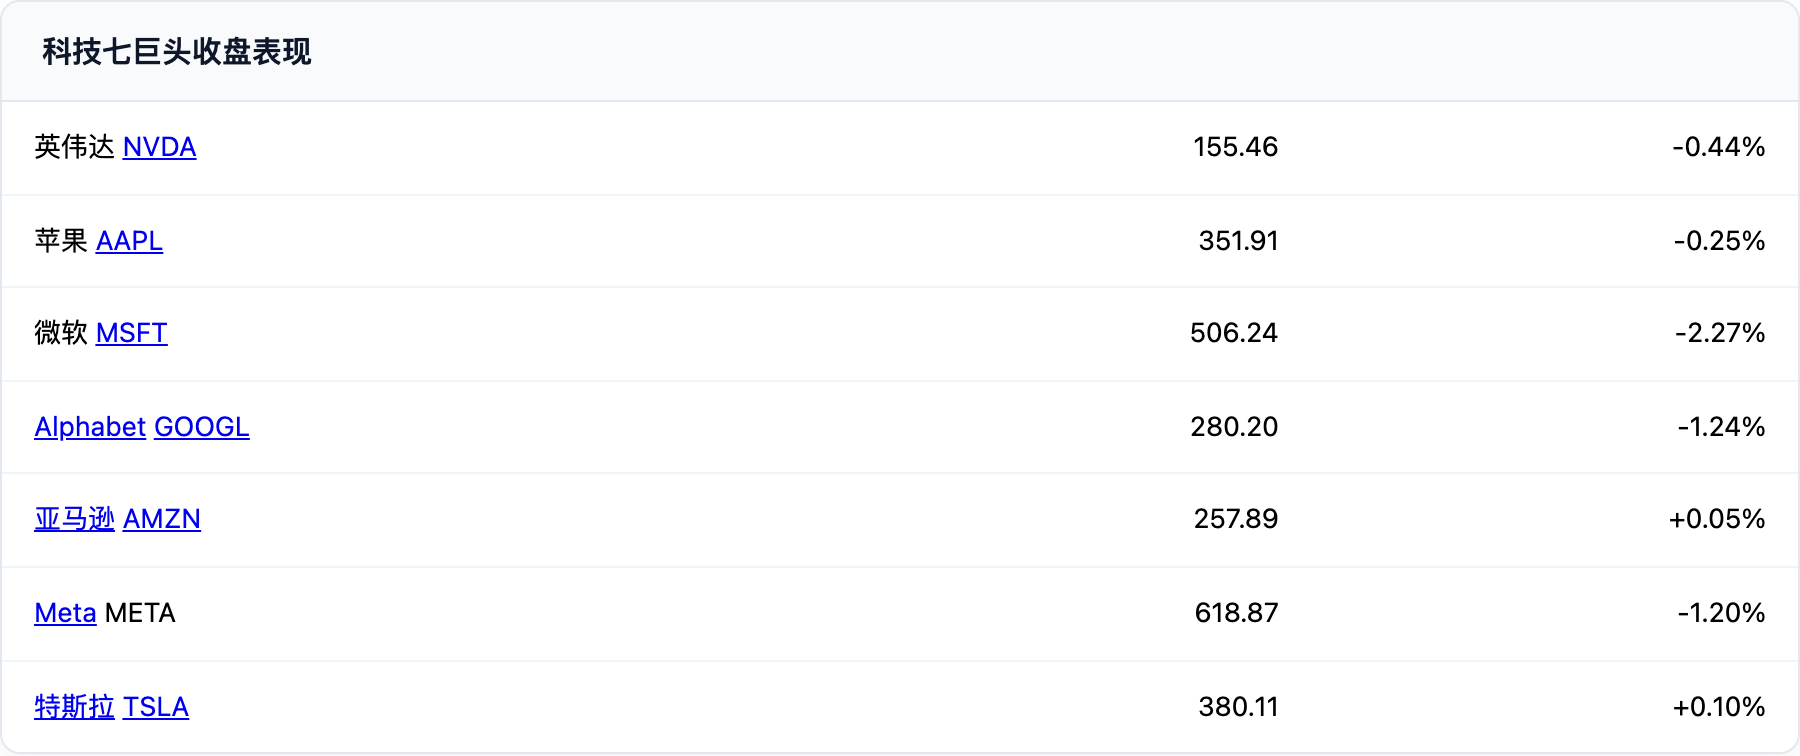
Graphique : Clôture des Sept Magnifiques de la tech
Surveillance des dynamiques sectorielles
Chaîne d'approvisionnement IA : Broadcom avance de 2,46 %, Applied Materials perd 0,29 % et CoreWeave clôt quasiment inchangé. Il conviendra dorénavant d'observer si les résultats de Nvidia améliorent les attentes sectorielles, tout en dissociant clairement les revenus des fournisseurs des rendements sur les investissements clients.
Crypto-trésorerie : Strategy baisse de 6,34 % à 96,50 USD, sous-performant la variation journalière du BTC ; les fenêtres de cotation étant différentes, il est inadmissible d'en déduire directement l'élasticité intrajournalière de l'action par rapport au prix de la monnaie numérique.
Analyse approfondie de valeurs américaines clés
Nvidia (NVDA) | Concrétisation des revenus, la marge et l'exécution deviennent prioritaires
Contexte : clôture en séance régulière à 155,46 USD (-0,44 %) ; publication post-marché d'un résultat par action non-GAAP de 2,68 USD et d'un résultat GAAP de 2,70 USD, suivis d'une reprise du cours.
Lecture du marché : des revenus en forte croissance confirment que la demande en puissance de calcul se concrétise, mais avec des marges du prochain trimestre inférieures à celles du présent, les investisseurs doivent encore valider la durabilité de cette progression. Le rebond post-rapport n'efface pas pour autant l'élimination des risques structurels à long terme.
Implications pour l'investissement : suivre la réaction volume/prix du jour de séance suivant, les jalons de livraison produit et l'évolution des marges, afin de bien distinguer validation de la demande et rattrapage de valorisation.
Home Depot (HD) | Amélioration des ventes en magasins existants, la demande déco apporte des signaux indépendants
Contexte : chiffre d'affaires du troisième trimestre de 43,4 milliards de USD, en hausse de 4,9 % sur un an, avec un progrès des ventes en magasin existant de 2,2 % ; résultat ajusté de 3,86 USD par action. Guidance annuelle calquée sur une progression des ventes de ~4,5 % et des ventes en magasins existant de ~1,4 %.
Lecture du marché : l'accroissement des ventes en magasins existants sert de baromètre fiable de la demande pérenne et permet mieux de séparer l'expansion commerciale des tendances de consommation fondamentale qu'une vue synthétique des revenus totaux. Sa trajectoire rappelle en outre que divers segments de consommation ne sauraient être réduits à un indicateur global du commerce de détail.
Implications pour l'investissement : surveiller la persistance de la demande déco, la rentabilité ainsi que les indicateurs immobiliers pour vérifier si cette accélération prendra racine.
Strategy (MSTR) | Prix de la crypto et coût du capital continuent d'impacter la valorisation
Contexte : clôture à 96,50 USD (-6,34 %). Les dernières informations de portefeuille demeurent celles publiées le 16 novembre ; les acquisitions de la semaine précédente ne sont pas recalculées comme flux acheteurs quotidiens.
Lecture du marché : un cours inférieur à la moyenne pondérée des positions détenues indique que les conditions de financement et les structures obligataires privilégiées continuent de peser sur la valorisation. Une baisse isolée de l'action ne constitue pas la preuve d'une cession de BTC par l'entreprise.
Implications pour l'investissement : prêter attention à l'affectation des nouveaux financements, au coût des obligations privilégiées et aux prochains reporting de portefeuille, pour éviter de réduire le mouvement boursier au seul nombre de cryptomonnaies détenues.
Actualités marchés et projets
Les premiers déploiements de la nouvelle plateforme de Nvidia ont commencé. L'entreprise confirme que les serveurs Vera Rubin NVL72 sont livrés et opèrent dans les infrastructures de partenaires tels que CoreWeave, Google Cloud, Azure (Microsoft), Oracle et Nebius ; l'utilisation effective et le rendement sur investissement client méritent néanmoins un suivi distinct.
Il convient de dater précisément les autorisations de rachat chez Nvidia : les 150 milliards de USD supplémentaires ont été approuvés en septembre, et ne constituent pas une décision liée à ce rapport trimestriel ; le plafond restant disponible en fin de trimestre avoisine les 227,3 milliards de USD, rappelant qu'un cadre autorisé n'implique pas un buyback immédiatement exécuté.
La croissance manufacturière souffre d'un effet de concentration automobile : les véhicules et leurs pièces affichent une progression de 4,4 %, tandis que le reste du secteur recule de 0,1 %, révélant une reprise de la production encore irrégulière.
Calendrier du marché aujourd'hui
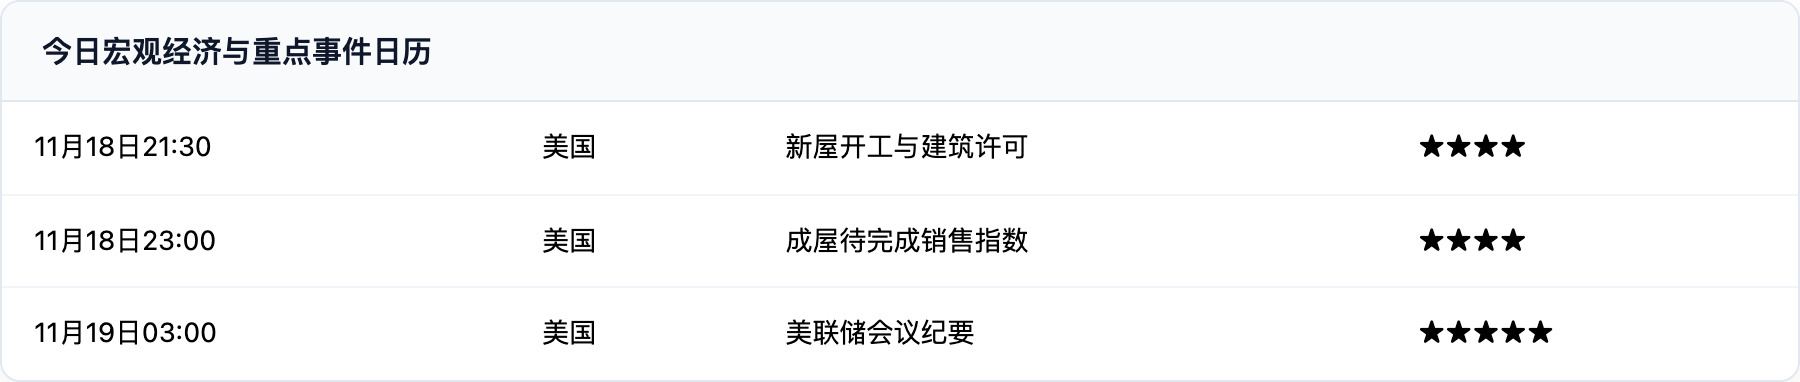
Graphique : Calendrier macroéconomique et événements clés
Événements majeurs à venir : dans la soirée, priorités accordées à l'adaptation de l'immobilier aux taux élevés, puis aux débats politiques figurant dans les comptes rendus de politique monétaire. À l'ouverture des marchés américains, l'accent sera mis sur la prolongation potentielle du rebond post-rapport de Nvidia et sa propagation à la chaîne d'approvisionnement.
Vision institutionnelle : Gil Luria, directeur de la recherche technologique chez D.A. Davidson, a indiqué le 17 novembre que les investisseurs continueront de scruter guidance future et processus de désignation du PDG malgré des résultats trimestriels solides. La croissance opérationnelle trouve sa validation, mais l'exécution managériale et les enjeux de valorisation nécessitent un monitoring soutenu.
Ce document fournit des informations à titre indicatif et ne constitue pas un conseil en investissement.
Avertissement légal : l'ensemble des contenus publiés exprime uniquement les opinions de leurs auteurs et n'engage pas notre plateforme. Les utilisateurs ne doivent pas s'appuyer sur ce texte pour prendre des décisions d'investissement.