Jensen Huang réduit sa position sur NVIDIA de 60 % avant l'incident : que Duan Yongping avait-il pu anticiper ?
Auteur : Kuli, TechFlow
Résumé TechFlow :
Les fichiers 13F publiés le 16 novembre indiquent que les fonds sous gestion de l'investisseur bien connu Duan Yongping ont drastiquement réduit leur position sur Nvidia au cours du troisième trimestre 2026 de 63,07 %, faisant chuter la pondération de portefeuille à 3,08 %, soit une coupe cumulative de près de 70 % sur trois trimestres.
Par coïncidence, à peine plus d'un mois après la fin du troisième trimestre, Nvidia a chuté de plus de 31 % suite au départ soudain de Jensen Huang et à une enquête externe. Face aux spéculations sur un marché prétendant qu'il aurait « détecté des informations privilégiées à l'avance pour se retirer au sommet », les mouvements réels de Duan Yongping sur les réseaux sociaux révèlent une logique différente : céder passivement ses parts en hauteur pour verrouiller des profits massifs, puis, loin de vendre après le krach, il a discrètement vendu des options put pour préparer un rachat à bas prix.
Si vous consultez les dernières positions en actions américaines de Duan Yongping, vous aurez probablement l'impression qu'il possède des prémonitions.
Selon les fichiers 13F divulgués le 16 novembre par le Securities and Exchange Commission américain, H&H International Investment, placé sous la direction de Duan Yongping, a opéré une réduction massive de ses positions au troisième trimestre. L'action la plus spectaculaire concerne bien sûr le cœur mondial du calcul intensif cette année, Nvidia :
Il a directement cédé 3,9612 millions d'actions sur un seul trimestre, soit un recul de 63,07 %, faisant passer la pondération de portefeuille de 6,58 % à fin deuxième trimestre à seulement 3,08 %.
Sur une période plus longue, cette retraite commence encore plus tôt. Fin 2025, il détenait 7,23 millions d'actions, puis a augmenté sa position pour atteindre son troisième plus gros poste avec 13,84 millions d'actions au premier trimestre, suivant l'euphorie de l'IA ; au deuxième trimestre, il a réduit de moitié à 6,28 millions d'actions, puis coupé les deux tiers au troisième trimestre. En trois trimestres seulement, la réduction cumulative atteint 67,95 %.
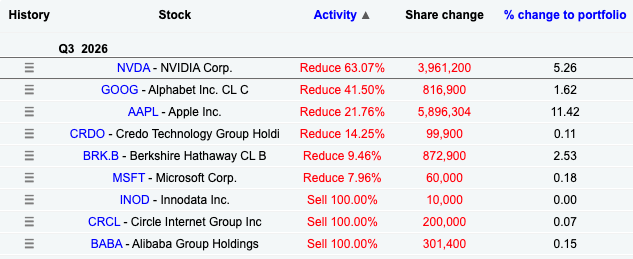
Cette série dense de réductions de Duan Yongping a été intégralement exécutée avant la clôture du troisième trimestre le 30 septembre. Pourtant, à peine plus d'un mois plus tard, le 11 novembre, Nvidia a subi une black swan avec le départ soudain de Jensen Huang, et son action a plongé de plus de 31 % tout au long du quatrième trimestre.
Avoir vidé près de sept dixièmes de ses positions au plus fort de l'euphorie permet d'éviter parfaitement la crise founder la plus brutale des géants technologiques depuis des décennies. La première réaction de beaucoup est de se demander : Duan Yongping aurait-il anticipé certaines rumeurs dans Silicon Valley ?
Liquidation passive et défense impitoyable
Ranger cette retraite en hauteur derrière des informations privilégiées serait probablement sous-estimer la discipline des vieux investisseurs.
Ceux qui connaissent Duan Yongping savent que lorsqu'il gère plusieurs milliards, voire dizaines de milliards de dollars sur les marchés américains, il s'appuie extrêmement sur une stratégie : vente d'options call couvertes (Covered Call), consistant à conserver les actions sous-jacentes et à vendre continuellement des options call au-dessus du prix actuel pour encaisser les primes.
Pendant la frénésie du troisième trimestre où Nvidia battait constamment des records historiques, la conséquence la plus directe de cette stratégie est l'exercice. Lorsque le cours monte, les options call placées en hauteur sont fermement exercées par les contreparties, et les actions en possession sont automatiquement rachetées à un prix convenu.
Duan Yongping avait d'ailleurs précédemment confié sur Xueqiu qu'il n'était pas totalement baissier sur le marché, et qu'une partie des positions avait effectivement été exercée sur ses calls.
Mais si vous pensez que c'est uniquement une coïncidence, vous êtes naïfs. Au moment de vendre les options call, on prend fondamentalement une décision claire sur la limite de valorisation. Il est prêt à céder ses parts à ce niveau, ce qui signifie que, selon la logique commerciale courante, le cours de Nvidia à ce moment-là avait déjà trop hypothéqué les futurs récits sur la puissance de calcul.
Plutôt qu'un prophète voyant l'avenir, on a affaire à un homme d'affaires extrêmement sensible aux cycles qui, au plus fort de l'euphorie du marché, se fabrique une armure pare-balles en utilisant mécaniquement les règles des produits dérivés.
La retraite des anciens capitaux n'est pas une fuite, mais un échange vers des placements offrant davantage de sécurité. Par ailleurs, les listes 13F révèlent d'autres flux de capitaux souvent ignorés du grand public.
Au troisième trimestre, Duan Yongping a réduit ses positions non seulement sur Nvidia. Google a été réduit de 41,5 %, Apple de 21,76 %, Microsoft également légèrement, et il a même liquidé ses positions sur Alibaba ainsi que sur Circle (CRCL), le géant des stablecoins.
Où sont donc partis ces énormes liquidités dégagées des valeurs technologiques en feu ?
Réponse : Pinduoduo et Tesla.
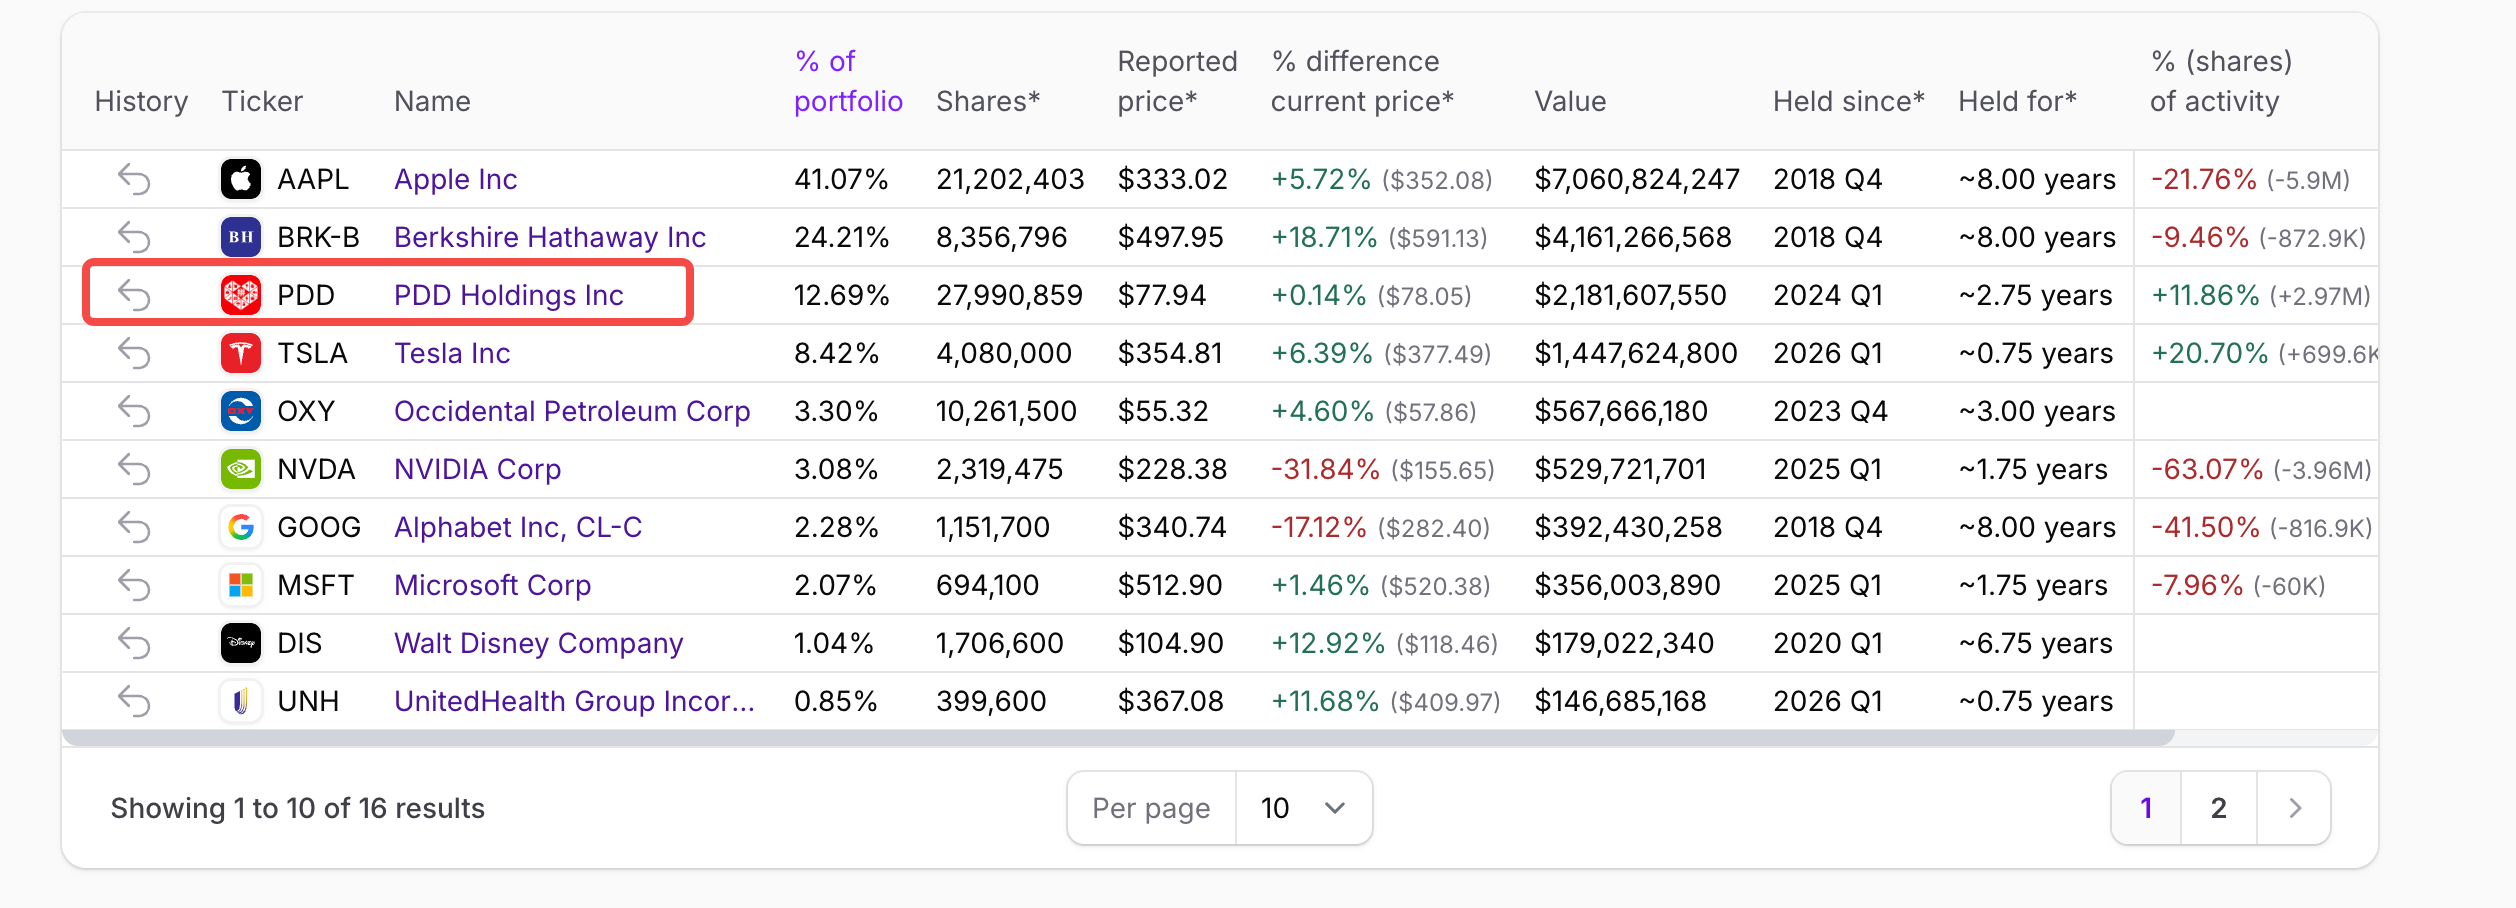
Au troisième trimestre, il a considérablement augmenté ses positions dans Pinduoduo de près de 2,97 millions d'actions, portant sa pondération à 12,69 % et en faisant le troisième plus gros poste de son portefeuille ; Tesla a été ajouté de près de 700 000 actions, portant la pondération à 8,42 % ; simultanément, il a ouvert pour la première fois une position chez SpaceX de Musk.
Comprendre ce rééquilibrage, c'est saisir la logique réelle des anciens capitaux.
Face à la valorisation démesurée du matériel de calcul, il choisit de réaliser ses gains en hauteur ; tandis que face à Pinduoduo, leader de la consommation de masse piétiné par le marché mais doté d'un cash flow extrêmement robuste, ainsi qu'à l'écosystème de Musk maîtrisant des barrières exclusives dans la robotique et l'aérospatiale, il décide de miser franchement.
Apple et Berkshire restent solidement ancrés, représentant plus de 60 % de son portefeuille de base. Toute sa structure de portefeuille constitue un rééquilibrage extrêmement typique : vendre les vendeurs de pelles qui montent le plus et dont les attentes sont comblées, pour acheter des valeurs surévaluées ou possédant des barrières matérielles irremplaçables sur les dix prochaines années.
Après le krach, au lieu de fuir il achète, le prédateur de haut niveau attend le prochain cycle
Le contraste le plus ironique survient lors de la confusion qui suit le départ de Jensen Huang.
Le 12 novembre, lorsque l'annonce du départ de Jensen Huang tombe, tous les détenteurs de positions paniquent dans une ruée à la sortie. Tandis que Duan Yongping, pourtant censé s'être retiré au sommet avec succès, prononce deux phrases très pesantes sur les réseaux sociaux.
Une première où il déclare publiquement que le départ soudain de Jensen Huang est effectivement incompréhensible, sans impact à court terme sur les affaires de Nvidia, mais que l'on verra dans quelques années s'ils trouvent un bon CEO ; ensuite, face à la question de savoir s'il liquidera ses 2,31 millions d'actions restantes, sa réponse va directement à l'encontre de la pensée commune : il indique ne pas vouloir vendre pour l'instant, révélant avoir même vendu de nombreux Puts (options put) aujourd'hui.
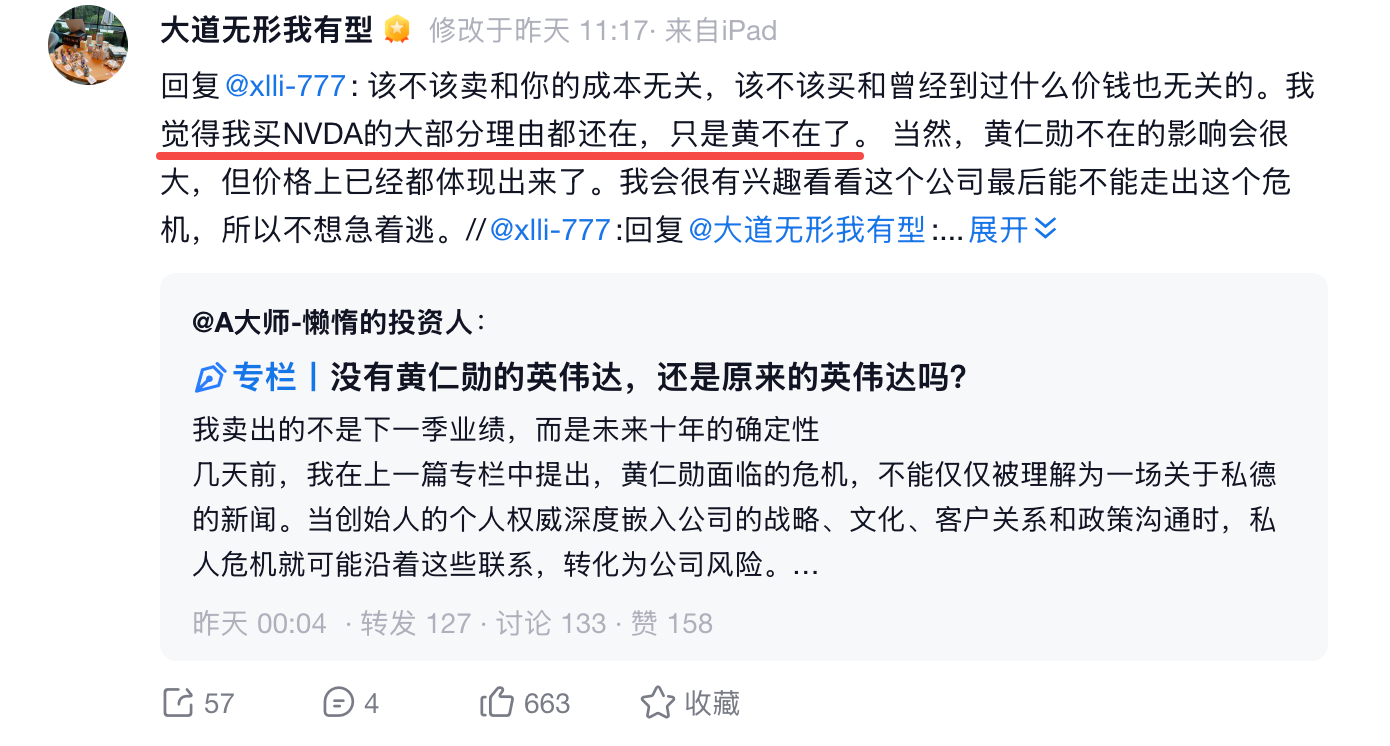
Une autre déclaration datant du 16 novembre complète ses propos : « Je pense que la plupart des raisons qui me poussaient à acheter NVDA sont toujours valables, seule la figure de Huang a disparu. Le marché l'a déjà intégré, et je serai curieux de voir comment l'entreprise sortira de cette crise, donc je ne cherche pas à m'enfuir hâtivement. »
Vendre des Calls quand ça monte, céder passivement ses parts en hauteur pour verrouiller des profits et laisser les autres profiter de l'euphorie ; vendre des Puts quand ça chute, profiter du moment où tous piétinent pour préparer un rachat à un prix plus bas en encaissant les primes.
Le monde des affaires ne regorge pas de regards divins, il y a seulement un respect absolu du modèle commercial et du sens commun.
Les petits investisseurs cherchent toujours une boule de cristal capable de prédire les catastrophes à l'avance, mais dans cette feuille de score 13F de Duan Yongping, la véritable information privilégiée tient en une phrase : lorsque tous pensent que l'arbre poussera jusqu'au ciel, les anciens capitaux préparent déjà de rentrer dans leurs fonds ;
Et lorsque la catastrophe vient écraser les parts pour creuser un profond trou, leurs sacs, eux, sont déjà grands ouverts.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 深潮TechFlow