Les redevances d’Arm pour les centres de données enregistrent une hausse qui frôle le double, mais l'objectif de chiffre d'affaires des puces conçues en interne pour 2031 est revu à la baisse d'un tiers | Décryptage du dernier rapport de recherche de Morgan Stanley
Les revenus de redevances pour les centres de données d'Arm devraient presque doubler au cours de l'exercice 2027, mais la prévision de revenu des processeurs conçus en interne pour l'exercice 2031 a été ramenée à moins de 10 milliards de dollars, soit inférieur à l'objectif de 15 milliards de dollars fixé par la direction.
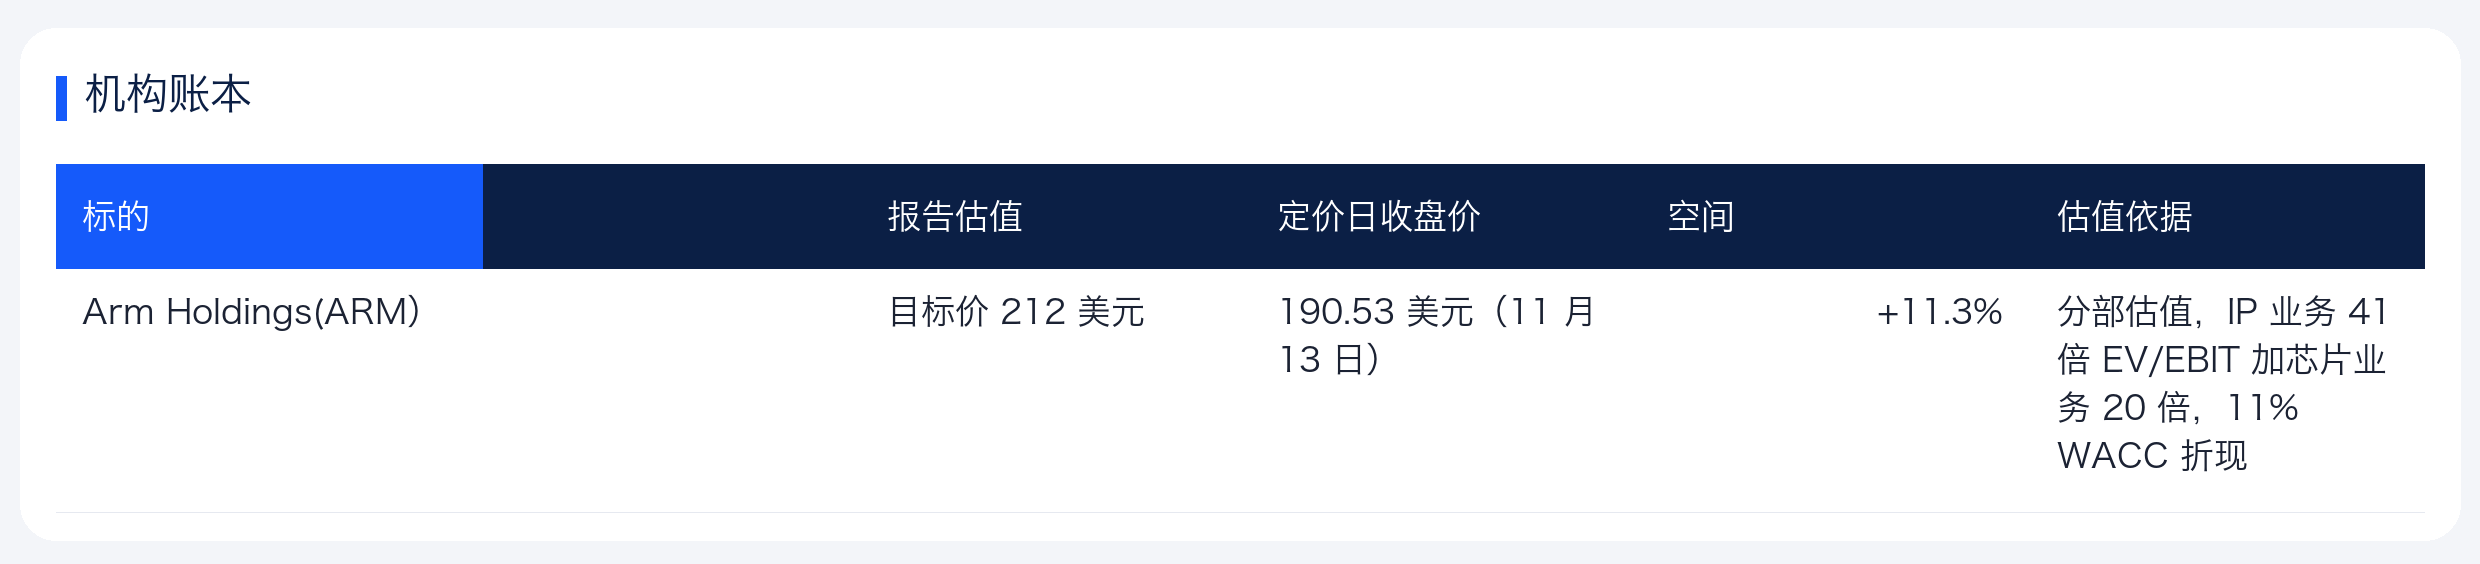
Dans un rapport publié le 16 novembre, l'équipe d'analystes dirigée par Lee Simpson chez Morgan Stanley a relevé ses prévisions de redevances pour le cloud computing, tout en abaissant celles relatives aux redevances mobiles et aux perspectives à long terme des puces auto-développées, maintenant une recommandation « Poids neutre » (Equal-weight) sur Arm Holdings (ARM) avec un prix cible de 212 dollars.
L'institution estime que lors de cette période de transition où les puces conçues en interne alourdissent la pression sur la marge brute, seuls la validation de l'effet de levier opérationnel et de l'objectif de déploiement pour 2030 pourraient ouvrir une marge de progression supplémentaire au cours de l'action.
Frein au secteur mobile, les centres de données reprennent le relais de la croissance
Le mobile reste la base des redevances d'Arm, mais sa croissance ralentit. Sous l'impact du reflux des livraisons mondiales de smartphones, Morgan Stanley prévoit que les redevances mobiles d'Arm ne progresseront que d'environ 3 % au cours de l'exercice 2027, bien loin du rythme d'environ 28 % enregistré en 2026.
Pour l'exercice 2028, la stabilisation des livraisons d'Apple ainsi que la montée en puissance des architectures v9 et du sous-système de calcul (CSS) devraient relancer la croissance des redevances mobiles vers environ 14 %. À ce stade, la contribution des smartphones dans le total des redevances baissera à environ 37 %.
Le véritable moteur de croissance s'est désormais tourné vers les centres de données cloud.
Avec le déploiement massif d'architectures CPU Arm à côté des accélérateurs IA par les fournisseurs cloud hyperscale, couplé à une hausse du nombre de cœurs par puce qui renchérit la redevance unitaire, Morgan Stanley augmente ses prévisions de redevances pour les centres de données de 9 % à 686 millions de dollars pour l'exercice 2027, et de 17 % à 1,15 milliard de dollars pour l'exercice 2028.
Le rapport anticipe une croissance annuelle de 86 % des redevances IA cloud globales sur l'exercice 2027, faisant passer la part des centres de données dans le total des redevances de 14 % en 2026 à 31 % en 2028. Le fort déploiement des puces Amazon Graviton, Google Axion et Nvidia Vera au sein des systèmes d'inférence intégrés et autonomes constitue le principal soutien de cette révision à la hausse.
La pénurie d'électricité freine l'implantation des centres de données, l'objectif lointain des CPU auto-développés réduit de 30 %
Tandis que les revenus de redevances affichent une dynamique positive, les attentes à long terme concernant la fabrication de puces par Arm elle-même se voient asséner un sérieux coup dur par Morgan Stanley.
L'institution maintient globalement inchangée sa prévision de revenu des puces auto-développées d'Arm pour l'exercice 2028 (environ 1,5 milliard de dollars), mais ramasse drastiquement ses prévisions de revenu des CPU auto-conçus pour l'exercice 2031 de 38,2 %, les alignant sur près de 10 milliards de dollars, nettement en dessous de l'objectif interne de la direction estimé à environ 15 milliards de dollars.
Le déficit d'alimentation électrique constitue la première barrière physique entravant ces déploiements à long terme.
L'équipe de stratégie technologique américaine de Morgan Stanley a calculé que les centres de données américains feront face à un déficit net d'alimentation de 44 gigawatts entre 2026 et 2028, représentant 38 % de la demande électrique totale sur la même période. Les retards dans la mise sous tension des salles servent directement de limite au déploiement des CPU d'orchestration de l'inférence.
Selon le modèle présenté dans le rapport, la taille du marché adressable global pour les CPU d'orchestration de l'inférence passera d'environ 4 gigawatts au cours de l'exercice 2027 à environ 19 gigawatts en 2031, la part d'Arm pouvant théoriquement croître de 7 % à 42 %. Cependant, même si la progression des parts de marché se réalise sans encombre, la guerre des prix continuera de grignoter une partie de l'espace de revenu.
Face à l'intensification de la concurrence sur le segment des puces personnalisées, Morgan Stanley suppose que le prix de vente moyen par cœur des différentes générations de CPU auto-conçus d'Arm diminuera d'environ 5 %. Cette hypothèse contraste clairement avec la vision de la direction, qui misait sur l'intégration des réseaux et des interfaces entrée/sortie pour maintenir une résilience tarifaire.
La fabrication de puces fait chuter la marge brute, le levier opérationnel est mis à l'épreuve
En passant d'un modèle pur de licences de propriété intellectuelle (IP) à une commercialisation simultanée de puces physiques, la structure du compte de résultat d'Arm subit une transformation majeure.
Lors de l'exercice 2026, la marge brute globale d'Arm atteignait un niveau élevé de 97,5 %. Avec le début des livraisons des premiers CPU auto-conçus, contrainte par les capacités de fonderie, les goulots d'étranglements en test et la pénurie d'alimentation en puces mémoire, Morgan Stanley estime que la marge brute de ce segment plafonnera à environ 35 %.
L'expansion rapide de matériel à faible marge réduira directement le niveau de rentabilité globale de l'entreprise.
Conformément aux prévisions du rapport, la marge brute globale d'Arm baissera chaque année, passant de 97,5 % en 2026 à 95,4 % en 2027, puis 86,9 % en 2028, avant de culminer à 85,0 % en 2029. Parallèlement, les dépenses R&D continuent de gonfler rapidement, anticipées pour passer de 2,776 milliards de dollars en 2026 à 4,128 milliards en 2029.
La cadence des bénéfices affiche dès lors une nette divergence. Morgan Stanley ajuste légèrement à la baisse ses prévisions de bénéfice par action dilué ajusté (EPS) d'Arm pour l'exercice 2027, de 1 % à 2,23 dollars, mais prévoit une hausse de 14 % et 9 % respectivement pour 2028 et 2029, portée par l'amortissement des coûts de R&D grâce à la montée en régime des revenus futurs, portant ces estimations à 3,95 dollars et 5,66 dollars.
Valorisation scindée en deux, le prix cible de 212 dollars intègre 11 % de marge de hausse
Face à deux activités aux modèles économiques radicalement différents, Morgan Stanley a recours à la méthode de l'agrégation des parties (SOTP) pour redéfinir la valorisation d'Arm.
Sous l'effet de la reconfiguration à la baisse des multiples de valorisation sur l'ensemble du secteur des IP semiconducteurs, l'institution réajuste le multiplicateur EV/EBIT du cycle IP traditionnel d'Arm pour l'exercice 2029 de 49x à 41x, restant toutefois dans la fourchette haute historique. Pour l'activité émergente des puces auto-conçues, un multiple de 20x est appliqué, inférieur à la moyenne mondiale des pairs semiconducteurs.
Après fusion des deux actifs et actualisation au coût moyen pondéré du capital (CMPC/WACC) de 11 %, le prix cible atteint 212 dollars, offrant une marge de progression de 11,3 % par rapport au dernier cours de clôture de 190,53 dollars le 13 novembre.
Le rapport présente également des scénarios haussiers et baissiers. Dans un scénario optimiste, où le déploiement de l'IA et du cloud dépasserait les attentes et où le marché anticiperait déjà la valorisation des résultats de l'exercice 2031 (50x pour l'activité IP et 20x pour les puces), le cours pourrait atteindre 370 dollars, bien que la probabilité implicite approche les 0 %. Dans un scénario pessimiste, en cas de pertes sur les puces auto-développées, de faiblesse des taux de redevance finaux ou de défaites juridiques majeures, le titre pourrait chuter à 65 dollars ; le marché des options intègre alors un risque de cassure d'environ 13,1 %.
Les investisseurs devront dorénavant surveiller étroitement deux points de validation clés : premièrement, les contrats de licence logicielle et les partenariats précoces autour de la prochaine architecture v10 réussiront-ils à maintenir une croissance d'un an sur l'autre élevée de 50 % ? Deuxièmement, la marge opérationnelle globale parviendra-t-elle, comme prévu, à rebondir au-dessus de 30 % à l'exercice 2028 après la montée en puissance des puces auto-conçues ?
Tableau des institutions
Cet article est un résumé et une analyse par Chaoxiang Research d'une étude rédigée par une banque tiers. Les recommandations, prix cibles, prévisions de bénéfices et jugements cités correspondent uniquement aux avis des analystes de ladite banque, reflètent leur position institutionnelle exclusive et ne constituent pas ceux de Chaoxiang Research, ni n'engagent aucune forme de conseil en investissement.
Les marchés comportent des risques et les décisions doivent être prises en toute indépendance. Ce document ne doit en aucun cas servir de fondement pour l'achat ou la vente de valeurs mobilières.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo