Kobeissi Letter 新文:45 天蒸發 6 萬億美元,這是「泡沫」還是機會?
撰文:The Kobeissi Letter
編譯:深潮 TechFlow
眼下我們被問得最多的一個問題是:有沒有「AI 泡沫」,它是不是已經破裂了?
美國股票已經連續 31 個交易日,平均每天蒸發 2250 億美元。
下面,我們系統地梳理:事情是怎麼走到這一步的,眼下正在發生什麼,以及我們接下來看到了什麼。
自 2022 年 11 月以來,我們一直對 AI 高度看好,稱它是歷史上最大的技術革命。
我們「要麼持有資產,要麼被甩在後面」的判斷,建立在創新驅動的回報與不斷累積的通脹之上。
過去 6 周,AI 交易經歷了自啟動以來最嚴峻的考驗之一,程度不亞於 2025 年 4 月貿易戰期間。
現實是,AI 正在衝擊全球市場、經濟和文明的既有秩序。衝擊會帶來情緒上的兩極分化,資產價格的大幅波動又只會把這種分化放大。
而這,正是我們此刻看到的情形。
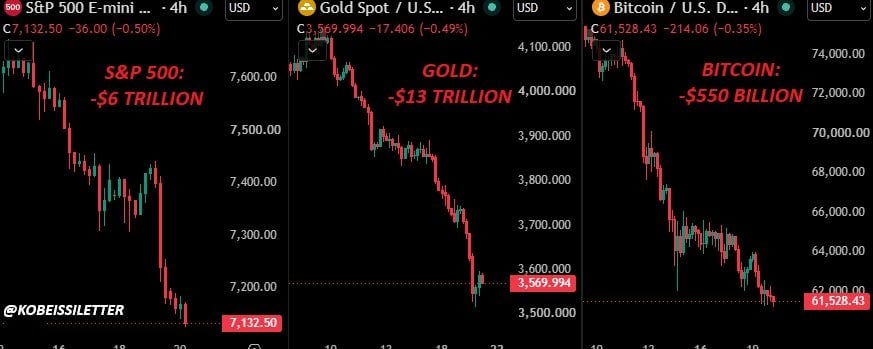
圖:近段標普 500、黃金與比特幣走勢。圖中標註標普 500 蒸發 6 萬億美元,黃金蒸發 13 萬億美元,比特幣蒸發 5500 億美元。
過去 45 天,相當混亂
在展開之前,有必要先看清:自 10 月 6 日標普 500 上次創下歷史新高以來,到底發生了多少事。
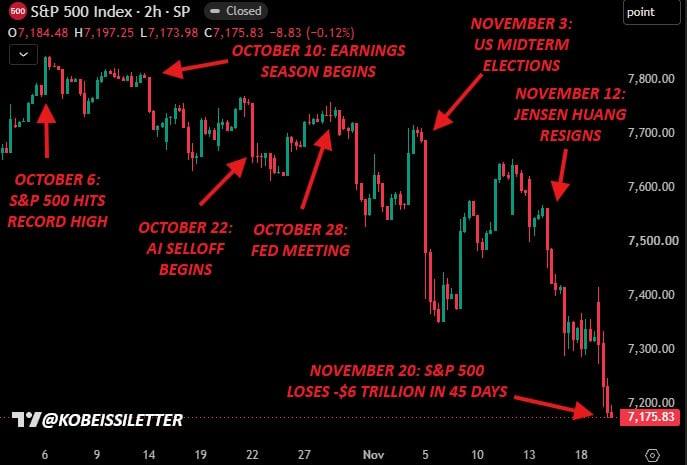
圖:標普 500 近 45 天走勢。標註包括 10 月 6 日創新高、10 月 10 日財報季開始、10 月 22 日 AI 拋售啟動、10 月 28 日美聯儲會議、11 月 3 日中期選舉、11 月 12 日黃仁勳辭職,以及 11 月 20 日 45 天累計蒸發 6 萬億美元。
過去 45 天裡,市場經歷了無數與伊朗戰爭相關的頭條、2026 年三季度財報季、圍繞 AI 資本開支和自由現金流的擔憂、10 月的美聯儲會議、美國中期選舉、英偉達($NVDA)風波,最終市值蒸發了 6 萬億美元。
除此之外,Anthropic 的 IPO 剛剛募集超過 1000 億美元,成為史上規模最大的 IPO,並在最近幾個交易時段明顯抽走了市場流動性。
在這樣的時刻,投資者有必要後退一步,問自己一個關鍵問題:哪些已經變了,哪些已經被定價?
很多擔憂已被定價:資本開支與自由現金流
這輪下跌,首先主要來自對美國大型科技公司 AI 資本開支的擔憂,以及其對 2027 年、2028 年自由現金流和盈利能力的影響。
這些擔憂是真實的。
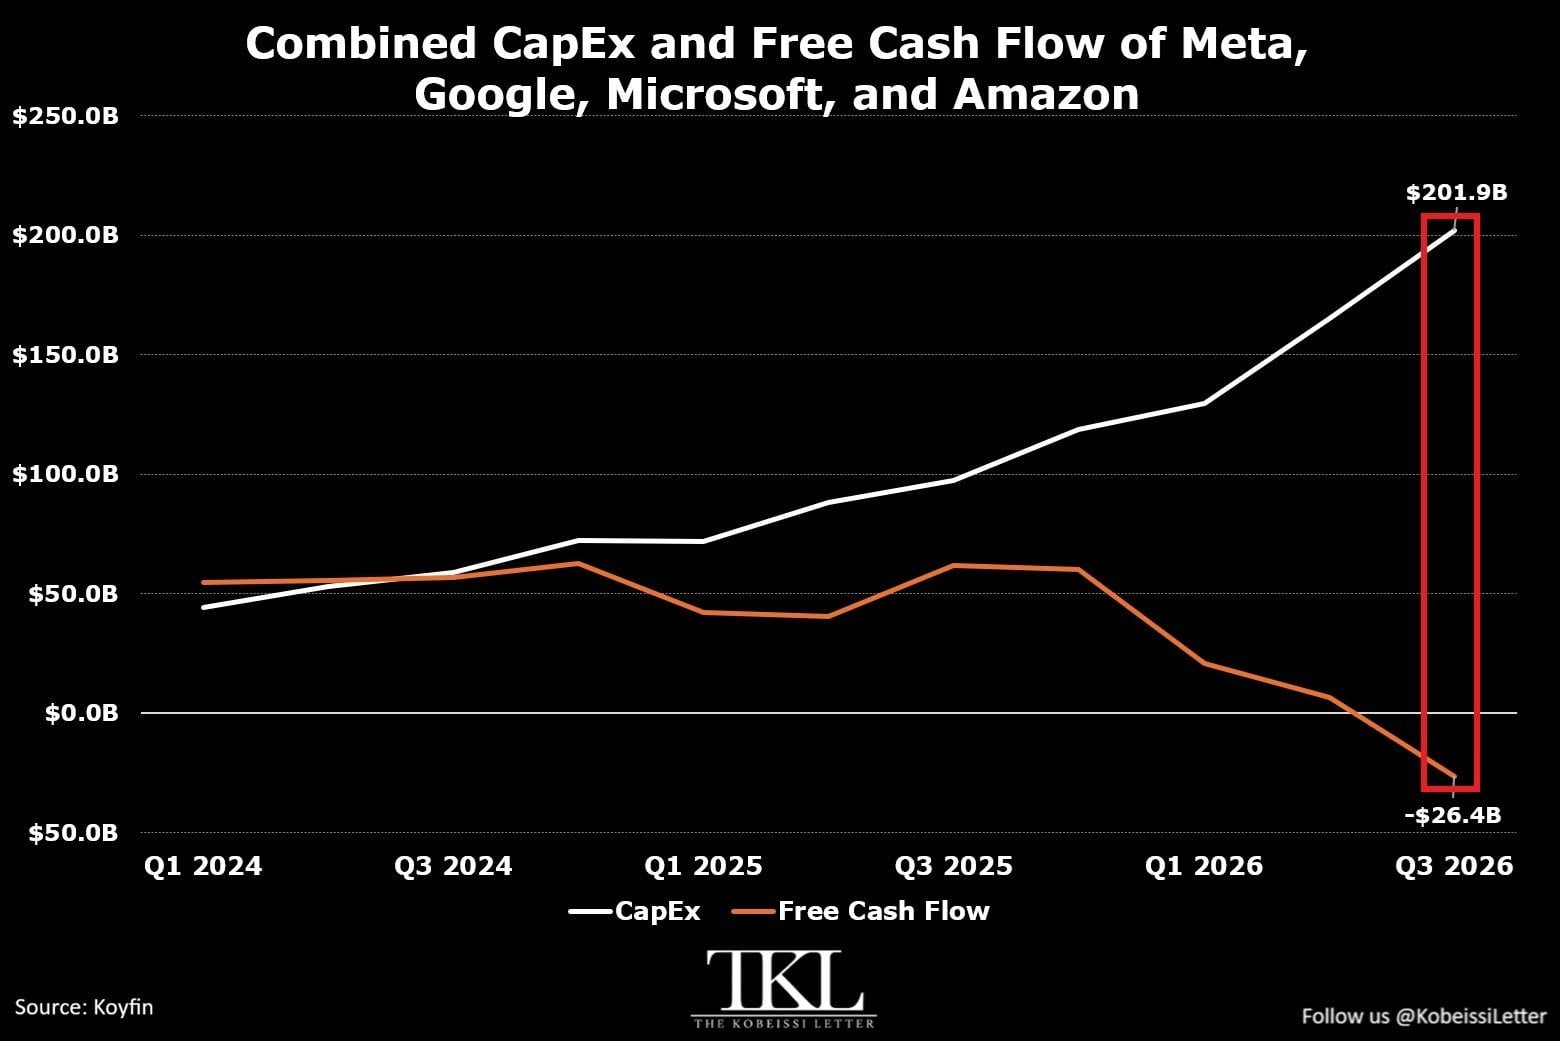
圖:Meta、谷歌、微軟和亞馬遜合計資本開支與自由現金流。2026 年三季度資本開支達到 2019 億美元,自由現金流為 -264 億美元。
亞馬遜($AMZN)、Alphabet($GOOGL)、Meta($META)和微軟($MSFT)的合計資本開支,在 2026 年三季度增加了 369 億美元,達到創紀錄的 2019 億美元。
這一數字在過去 12 個月裡翻了一倍還多,較 2024 年一季度增長 356%。過去 3 年,大型科技公司的資本開支合計已達 1.6 萬億美元。
不過也要承認:創紀錄的基礎設施投入,是歷史上最大技術革命的必要條件。自由現金流短暫轉負,是長期建設所要付出的短期成本。
這些擔憂,有很大一部分已經被定價。但在資本開支的回報率有更清晰的答案之前——很可能要等到 2027 年一季度或二季度——它們不會輕易消退。
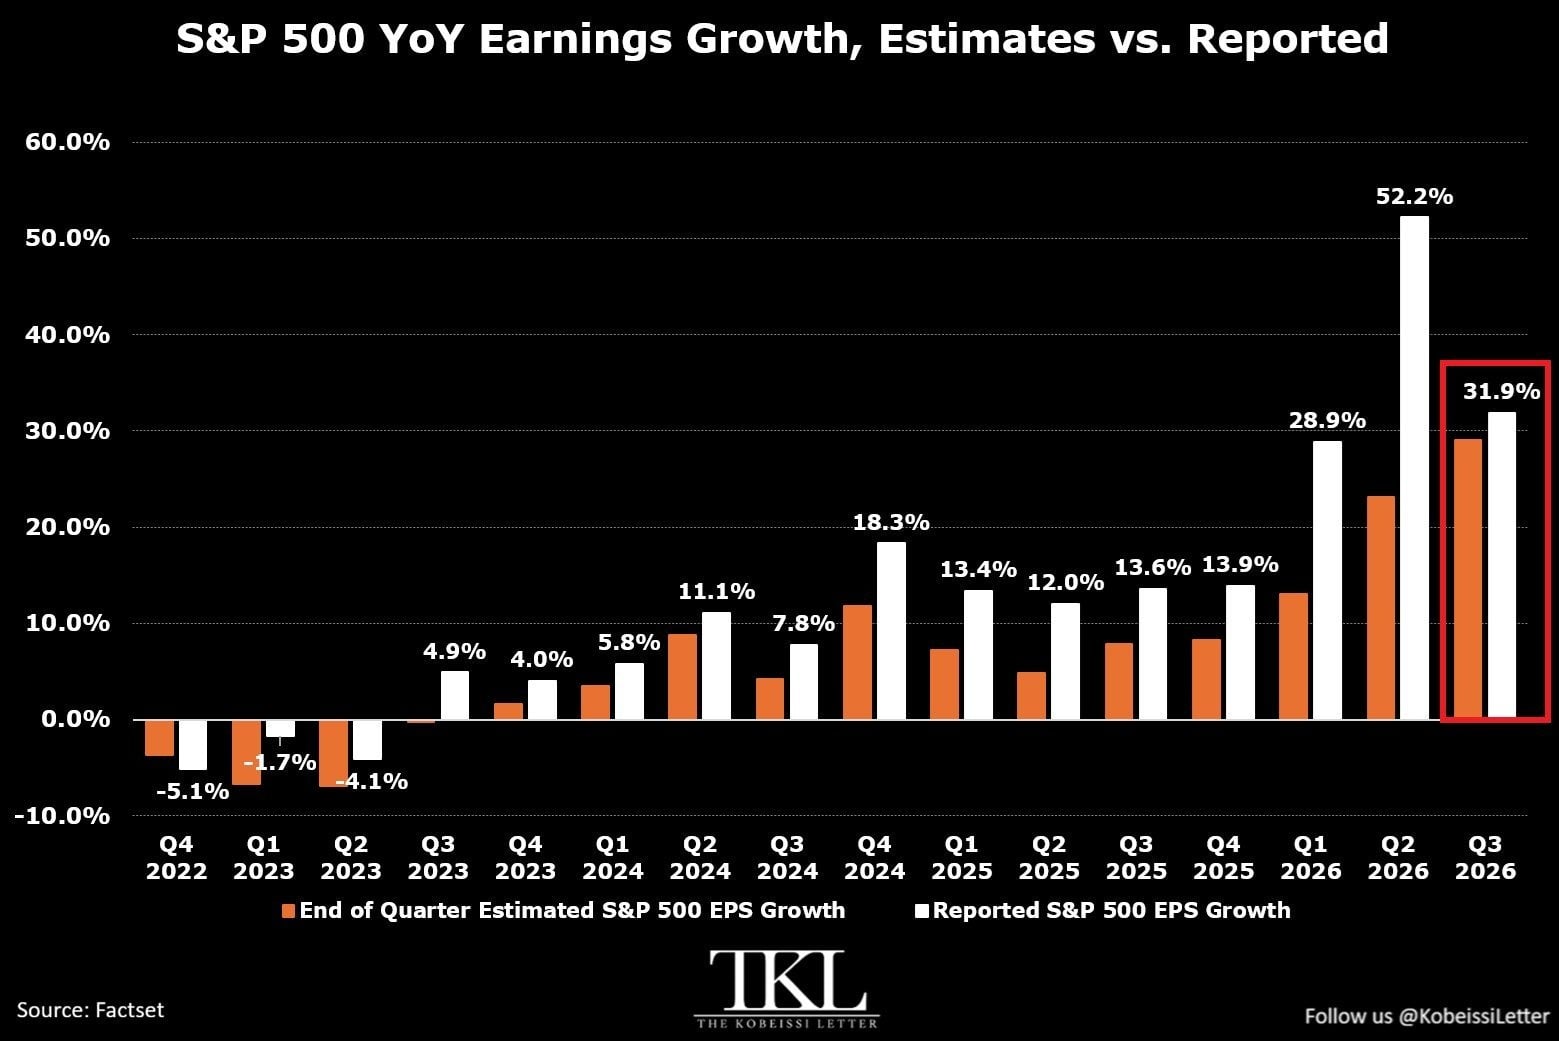
圖:標普 500 每股收益同比增速,預期對比實際。2026 年三季度實際增速為 31.9%。
很少有市場像現在這樣,一邊充滿恐懼,一邊仍有如此強的增長。
截至目前,標普 500 公司 2026 年三季度每股收益同比增長 31.9%,至少是 4 年來最強的同比增速。
實際盈利已經連續 13 個季度超出預期。AI 建設的力度,比多數人意識到的更強。
民主黨「橫掃」中期選舉,「特朗普看跌期權」結束
接下來,我們認為近期科技股大幅回撤的相當一部分催化劑,與美國中期選舉的結果有關。這場選舉,實際上結束了我們所說的「特朗普看跌期權」(Trump Put)。
從特朗普總統 2016 年至 2020 年的第一任期,以及迄今的第二任期來看,市場在波動時期會因為特朗普有能力左右局勢而感到安心。所謂「特朗普看跌期權」,是一種對沖觀念:如果市場變得難看,特朗普會出手干預,因為穩定的市場一直是他的優先事項。
隨著民主黨「橫掃」中期選舉,我們認為「特朗普看跌期權」已實際結束。進一步催化這一後盾消失的,是 11 月 4 日的下面這條帖子:
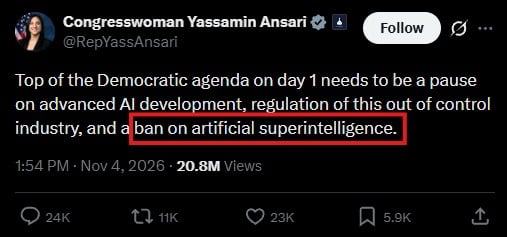
圖:美國國會眾議員 Yassamin Ansari 於 2026 年 11 月 4 日發文,稱民主黨上任第一天的優先議程應包括暫停先進 AI 開發、監管這個「失控」的行業,並禁止人工超級智能。
特朗普總統干預市場的能力,因參議院和眾議院控制權易手而部分削弱。禁止 AI 的呼聲開始升溫,市場已經計入了激進監管,以及民主黨在 2027 年 1 月掌權後可能禁止 AI 的情景。
「特朗普看跌期權」的結束不會逆轉,也將使美股出現更陡的回撤。但我們認為,圍繞監管的擔憂被誇大了。
美國禁止 AI 不會發生。即便這樣的禁令有可能執行,也幾乎等於美國把全球 AI 競賽中的位置讓給中國。
監管會增多,也可能出現新的稅種,但市場按更極端的情形在定價,比我們認為最終會出現的情況更重。
歸根結底,無論誰執政,美國都應該想贏。
美聯儲正在一個焦慮的市場里加息
除了 AI 投資擔憂和政治格局變化,美聯儲還在激進加息。
伊朗戰爭臨近第 300 天,美國通脹已經連續 67 個月高於美聯儲 2% 的目標。美聯儲主席沃什(Warsh)已經表明,他的首要任務是把通脹降到 2%,沒有例外。
這樣一來,本來就已經昂貴的 AI 建設成本,還會變得更貴。更不用說,美國聯邦債務的處境還要更糟。
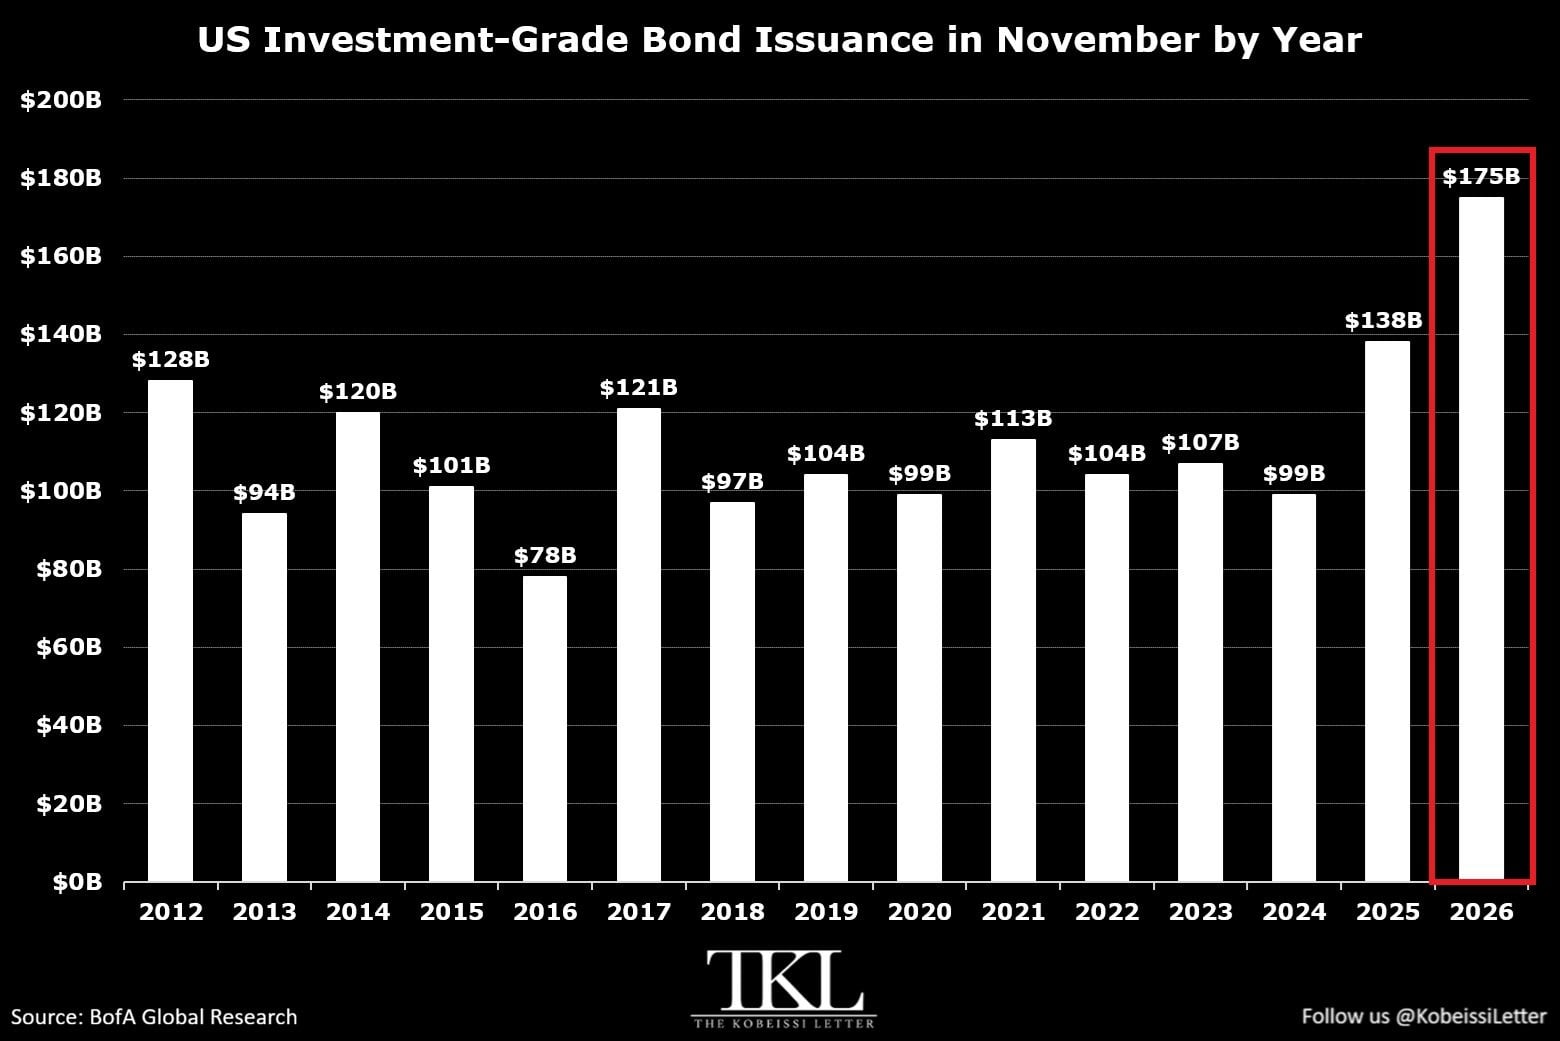
圖:美國投資級債券 11 月發行規模的歷年對比。2026 年 11 月預計達到 1750 億美元,為有記錄以來 11 月最高。
如上圖所示,美國投資級公司債發行規模預計在 11 月同比增長 370 億美元,即增長 27%,達到 1750 億美元,為有記錄以來任何 11 月的最高水平。我們認為,美聯儲在這樣的背景下加息,進一步加劇了近期的不穩。這種情況會改變嗎?
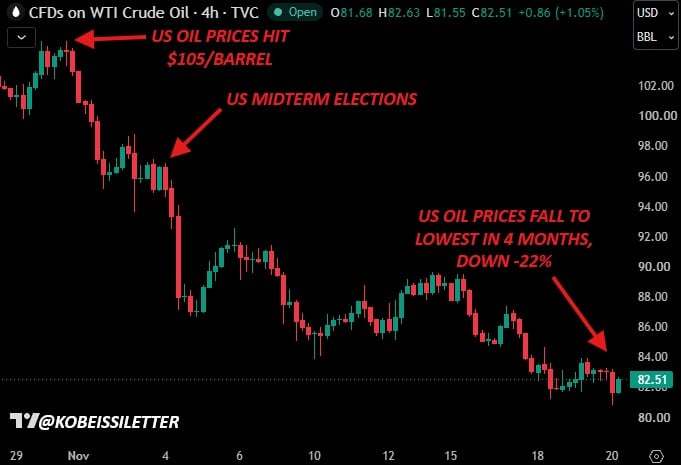
圖:美國原油近月走勢。油價一度觸及每桶 105 美元,中期選舉後回落,較此前高點下跌約 22%,至約 82.51 美元,為 4 個月低點。
政治權力的轉換,疊加近期市場下跌,已使本月油價下跌約 22%。再加上市場不穩,美聯儲對 2027 年的展望很可能發生變化,尤其是在伊朗戰爭更接近結束變得明朗的情況下。
11 月 2 日,我們發佈了下面這份對中期選舉前美國油價的分析,當時給出的判斷是跌破 93.00 美元。此後,油價已跌至 2026 年 8 月以來的最低水平。
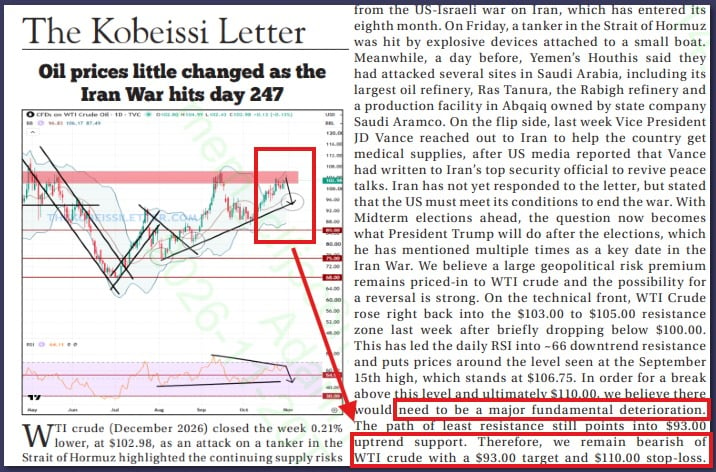
圖:The Kobeissi Letter 11 月 2 日的油價分析截圖,當時伊朗戰爭進入第 247 天,並給出 93 美元目標。
週日,我們將發佈最新一期 The Kobeissi Letter,可考慮訂閱以獲取全文。
即便油價已經下跌,「更高、更久」(higher for longer)暫時仍會延續。但我們認為,到 2027 年年中,美聯儲政策變得不那麼緊縮的可能性正在上升。
英偉達、AMD,以及對華芯片局面
過去兩週,英偉達失去了黃仁勳——這位 AI 革命的領軍人物,其股價在數週內下跌 40%;AMD 目前被指控向中國走私芯片,市場已計入相關影響的重大擔憂。
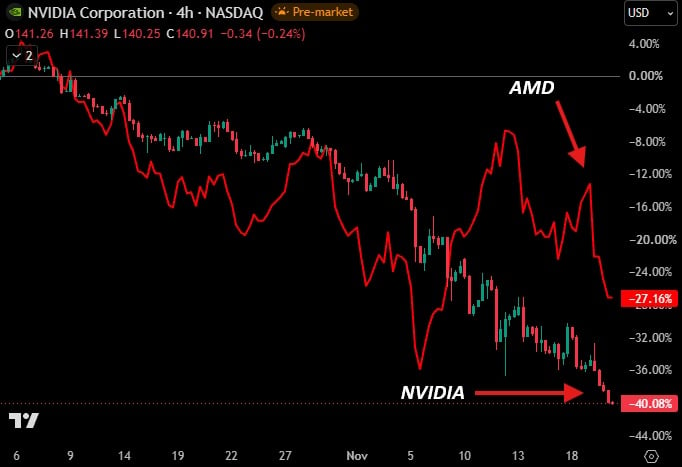
圖:英偉達與 AMD 近周走勢。圖中英偉達約下跌 40.08%,AMD 約下跌 27.16%。
各位想必已經看到,我們在英偉達這件事上表態很明確,很早就採取了「在被證明有罪之前,黃仁勳是無辜的」這一立場。我們呼籲董事會在獨立調查給出明確事實之前,為黃仁勳留出空間。
我們持這一看法,是因為黃仁勳對 AI 革命、對美國的成功,有過怎樣的創新和影響。英偉達的股價現在幾乎按「黃仁勳不會迴歸」來定價,也基本把公司的前瞻指引整段勾銷了。
AMD 也在發生類似的事。11 月 19 日,一份空頭報告指控該公司向中國走私芯片,這一說法遠未得到證實。
受這些事件影響,科技板塊的遠期市盈率已跌至 2020 年 3 月以來的最低水平。
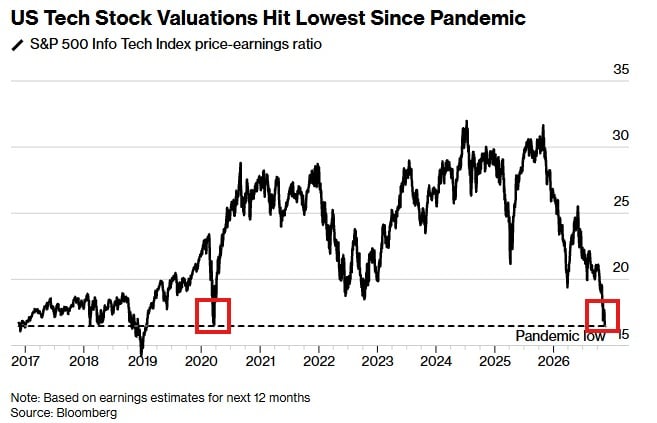
圖:標普 500 信息科技指數遠期市盈率,已回落至疫情以來最低水平附近。
英偉達的遠期市盈率已降至 9 倍,成為標普 500 中最便宜的股票之一,若再對照公司正在實現的盈利增長,更是便宜得多。
這說明什麼?市場不相信遠期市盈率裡的那個「E」。
儘管英偉達給出的 2028 財年營收指引約為 7500 億美元,即便沒有黃仁勳,市場仍然拒絕相信。
眼下這個市場裡,已經埋進了大量可能令人意外的空間。
情緒已經到了危機水平
10 月 15 日,我們發佈了題為「隱秘熊市」(Stealth Bear Market)的分析,指出在標普 500 表面之下,尤其是在科技股中,已經出現了一場熊市。情緒的轉向,從那時就開始了。它並不是從中期選舉或英偉達風波才開始的。
如下圖所示,那些事件只是加速了情緒的轉變。
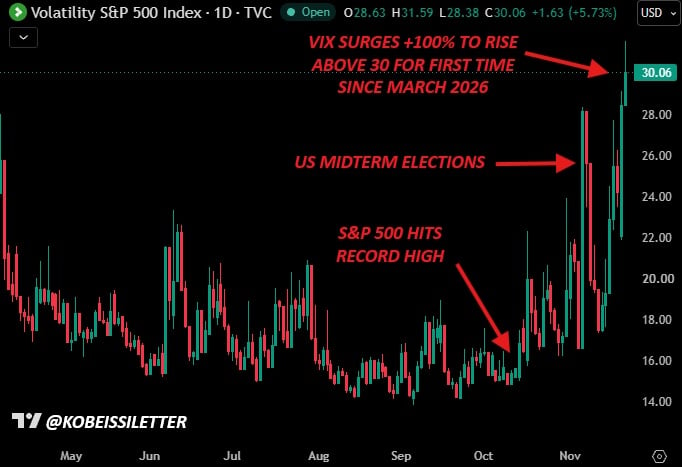
圖:波動率指數 VIX。自 10 月低點上漲超過 100%,並升至 30 上方,為 2026 年 3 月以來首次。
波動率指數($VIX)較 10 月低點已上漲超過 100%,並在 11 月 5 日錄得 2018 年 2 月以來最大的單日漲幅。把這輪突然上升的恐慌,與 Anthropic($ANT)IPO 明顯抽走市場流動性疊加在一起看。
該 IPO 的機構需求達到 4000 億美元,週二簿記關閉後零售訂單為 1000 億美元,以當時預期的 78 美元發行價計算,接近最初 644 億美元募資規模的 8 倍。
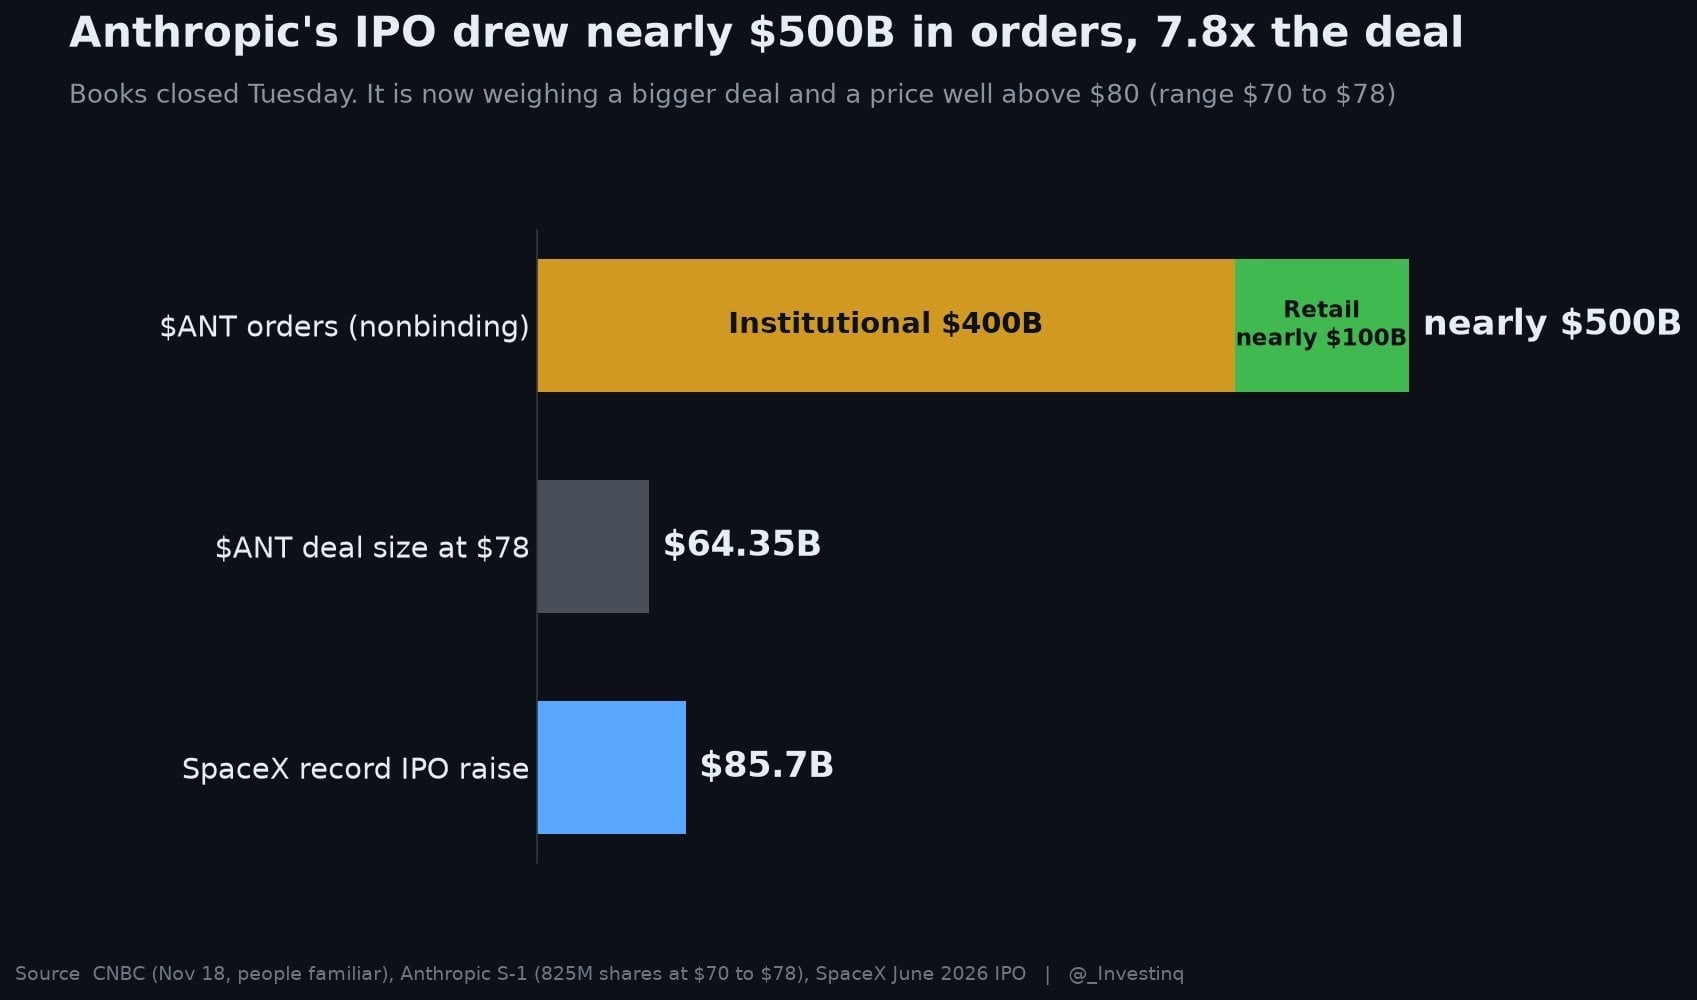
圖:Anthropic IPO 訂單規模。機構約 4000 億美元,零售近 1000 億美元,合計接近 5000 億美元,約為 78 美元發行價對應 643.5 億美元發行規模的 7.8 倍;圖中同時對比 SpaceX 創紀錄的 857 億美元 IPO 募資。
情緒突然轉向,疊加流動性大幅回撤,造就了我們本週看到的價格表現:股票、黃金、加密資產等幾乎全線下滑。
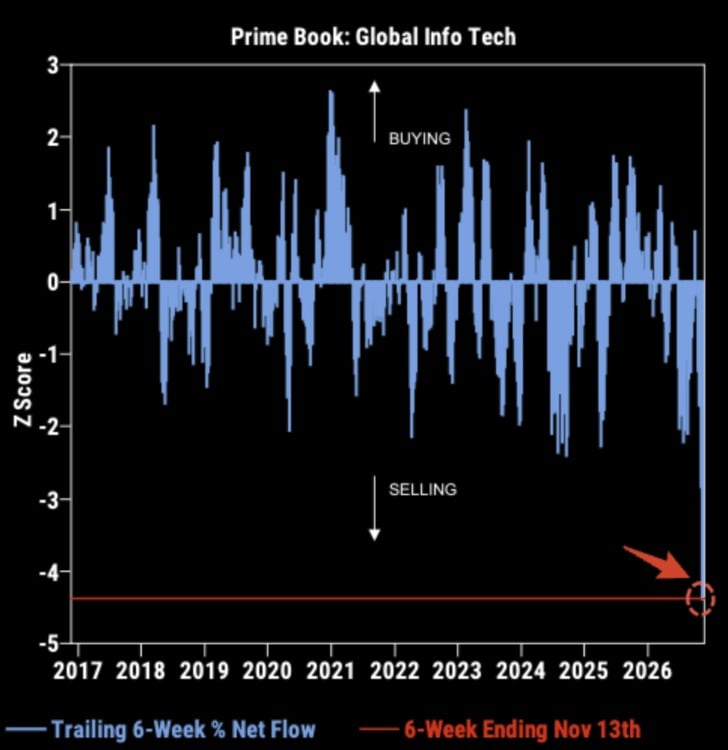
圖:全球信息技術行業主力賬戶(Prime Book)過去 6 周淨流向。截至 11 月 13 日的 6 周,出現十年來最深的淨流出之一。
對沖基金本月錄得十多年來最大的 6 周滾動淨流出。這就是一次爭先恐後的離場。
一旦流動性回來,我們認為市場將趨於穩定。
結論:接下來會怎樣?
這把我們帶回最初的問題:有沒有「AI 泡沫」,它是不是已經破裂了?
我們的回答是:沒有。
毫無疑問,AI 革命正面臨迄今最嚴峻的考驗之一。但我們認為,市場已經開始計入一種比當前基本面所顯示的更為悲觀的結局。
我們認為,市場正處於一輪正常回調之中。即便標普 500 較當前水平再跌 10%,也仍會落在健康回調的範圍內。
若有人斷言熊市將一路延續到 2027 年,相當於押注上述因素不僅會兌現,還會惡化。當前資產估值裡,已經計入了大量負面情緒。我們對市場上傳得很快的「標普 500 再跌 30% 以上」的說法,會保持謹慎。
現實是,情緒已經變得極度兩極化。我們認為,這種兩極化會創造機會,一如既往。
以當前位置,市場計入的是一套組合:利率維持高位、對 AI 的激進監管、AI 基礎設施投資回報令人失望,以及科技行業部分最重要公司的長期不確定性。進入 2027 年,正面超預期的空間仍然很大。
我們並不是在說,市場已經見底。波動率仍會偏高,流動性依然緊張,隨著不確定性持續,進一步下跌完全可能出現。
不過,風險回報結構正變得越來越有吸引力,尤其是對那些資產負債表穩健、盈利增長在加速、且擁有持久競爭優勢的高質量科技公司。
我們認為,相當一部分悲觀已經被定價,而市場忽略了出現正面意外的可能。一旦塵埃落定,我們預計逢低買盤會很快重新轉向高質量科技股,情形類似 2025 年 4 月。
從長期看,資產持有者仍會勝出。
關於我們的策略,再多說一句:在衝擊來臨時保持客觀、並遵循一套流程,是成為成功投資者的關鍵。
客觀而系統的方法,正是我們跑贏市場基準的原因。
如下圖所示,自 2020 年以來,我們的投資策略回報接近標普 500 的五倍。
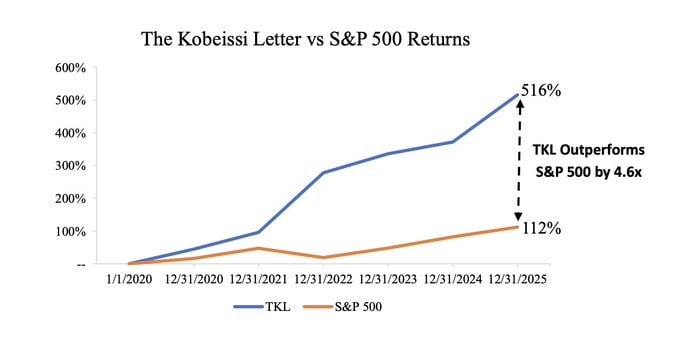
圖:The Kobeissi Letter 策略與標普 500 的回報對比。圖中顯示其回報約 516%,標普 500 約 112%,領先約 4.6 倍。
若希望接收我們的付費每日分析,可通過加入服務獲取。
關注 @KobeissiLetter,隨時跟蹤此事的後續進展。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @KobeissiLetter