摩根士丹利研報解讀:AI 主題震盪拖累基本金屬,銅與鋁基本面走向分化
作者:潮向研究
美聯儲重啟加息疊加AI交易劇烈震盪,金屬市場正經歷一場全面的投機倉位大洗牌。摩根士丹利大宗商品策略師艾米·高爾(Amy Gower)在2026年11月18日發佈的報告中指出,隨著美國已完成一次加息且市場定價12月再度加息,疊加美元走強與AI算力建設節奏受疑,前期湧入基本金屬與黃金的多頭資金正在加速撤離。大摩認為,銅在2027年存在硬性短缺,若出現超跌反而是逢低買入良機,但對多頭依然擁擠且面臨過剩的鋁保持謹慎。
加息與AI震盪雙殺,金屬多頭全面撤退
金屬資產的黃金時代往往出現在低利率與強主題共振的時期。
2024至2025年的降息週期,疊加AI算力基建熱潮與各國對戰略礦產的重視,曾推動全球金屬投機倉位重回2021至2022年的歷史高位。但如今宏觀風向徹底逆轉。
隨著美國已落地一次加息且市場定價2026年12月繼續加息,無息資產的持有成本驟增。利率走高直接壓制了對融資成本敏感的建築與汽車終端需求,強勢美元進一步放大了大宗商品的下跌壓力。
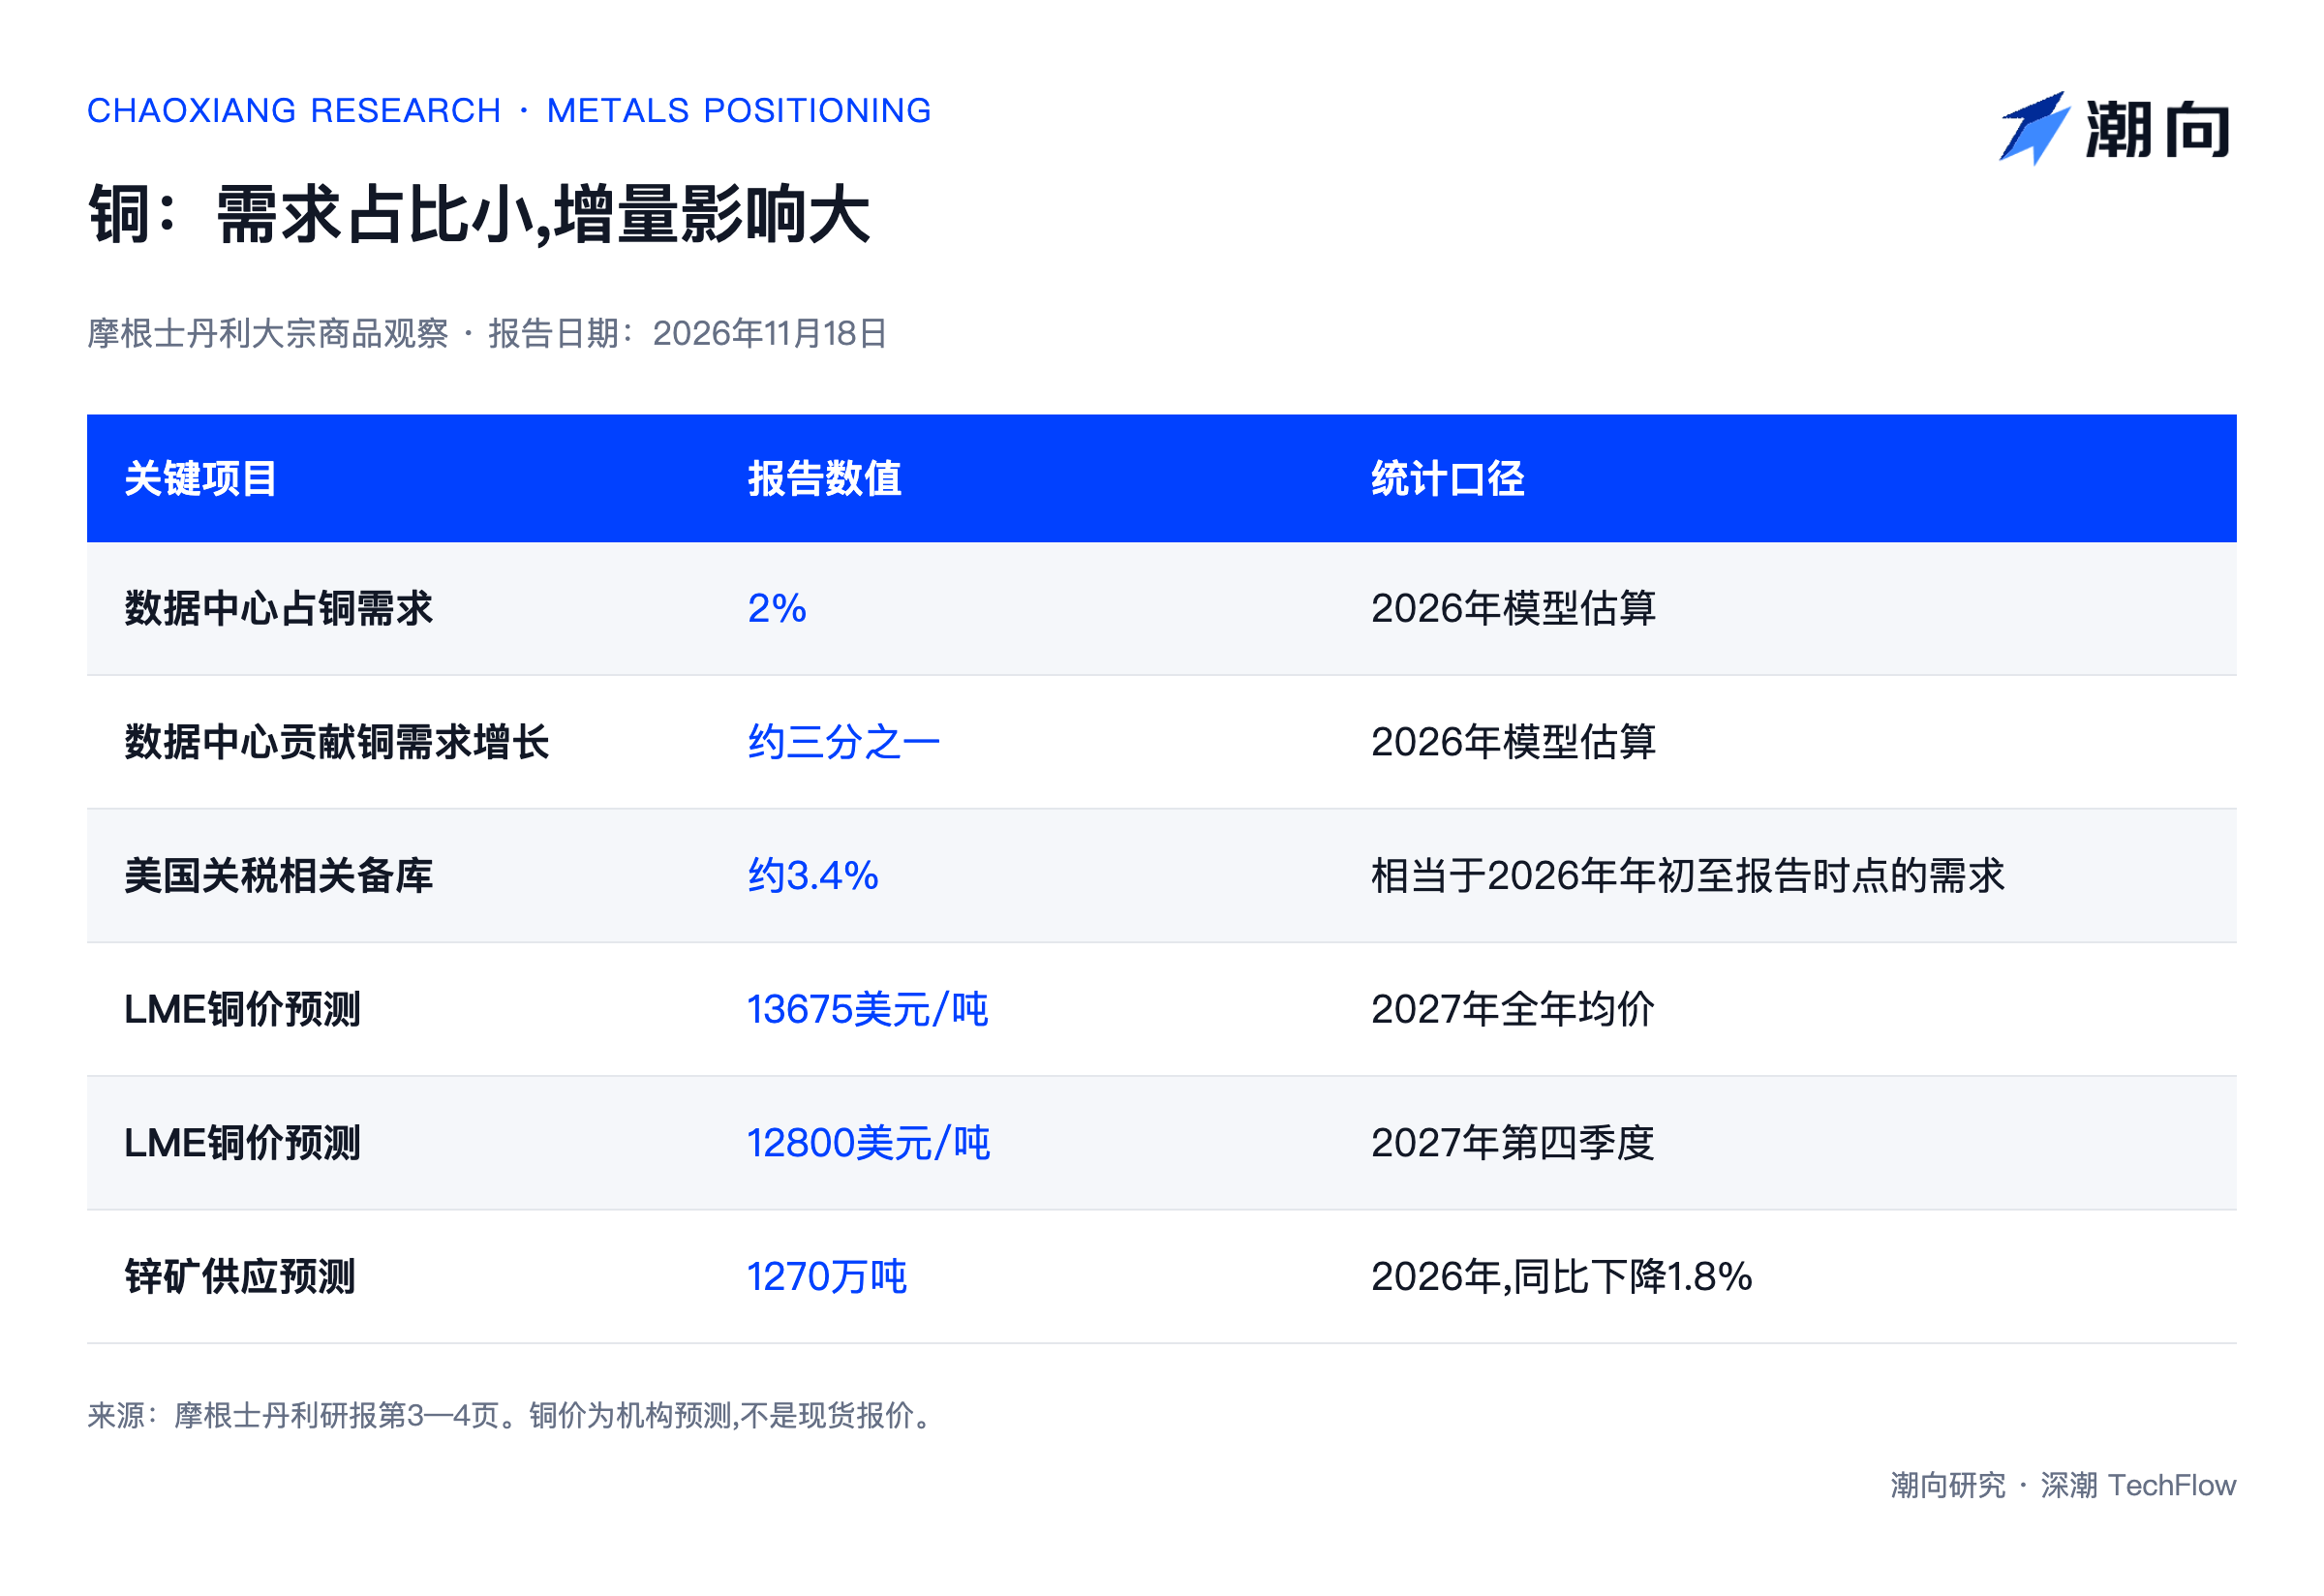
前期由AI算力基建撐起的買盤邏輯也在鬆動。作為與美股科技巨頭“七姐妹”(Mag7)高度正相關的核心資產,銅近期遭受了AI板塊拋售的劇烈波及。大摩估算,2026年數據中心僅佔全球銅總需求的2%,卻貢獻了三分之一的需求增量,邊際定價權極高,因此市場對數據中心建設節奏的擔憂直接引發了多頭踩踏。
銅短缺邏輯未改,鋁多頭擁擠仍存下行空間
資金撤離的烈度,在不同金屬品種間呈現出鮮明分化。
銅的宏觀逆風雖然比預期來得更猛烈,但供需基本面依然紮實。前期受美國潛在關稅政策刺激,貿易商提前向美國搶運囤貨,這部分補庫需求貢獻了2026年初至今全球銅需求的3.4%。目前隨著2027年1月1日關稅節點臨近,發往美國的船貨正在放緩,甚至出現部分銅庫存因中國現貨高升水而回流亞洲的現象。
即便如此,大摩對2027年銅市供應短缺的判斷並未改變,預計2027年倫敦金屬交易所(LME)銅均價將達到13675美元/噸(四季度為12800美元/噸)。三季度財報季多家礦企下調產量指引,其中智利國家銅業委員會(Cochilco)下調了約40萬噸供應預期,廢銅供應同樣偏緊。大摩明確表示,若銅價因情緒宣洩出現超跌,將提供具吸引力的買入機會。
鋁則面臨截然不同的處境。儘管近期現貨偏緊一度推高價差,且9月前鋁價曾穩守3000美元/噸上方,但大摩維持2027年鋁市供應過剩的判斷,主要受印尼和安哥拉新增產能投放、中東復產以及歐美小型冶煉廠重啟驅動。由於LME鋁多頭倉位在所有基本金屬中依然最為擁擠,疊加高利率對經濟放緩的拖累,鋁價仍面臨進一步下探風險。
鋅的供需格局則陷入多空激戰。大摩預計2026年全球鋅礦產量將萎縮1.8%至1270萬噸(低於2015年水平),且2027年增量主要集中在下半年,短期供應依然偏緊,但全球需求增速不足1%,LME鋅多空雙方同時大幅加倉,高波動將成為常態。
鎳鉛鐵礦石展現抗跌性,黃金短期承壓但長牛未改
在普遍下跌的行情中,前期已被重度做空或貼近成本線的品種反而走出了相對抗跌的行情。
鎳與鐵礦石雙雙獲得了邊際成本的強力支撐。大摩測算,當前鎳現貨價格已低於全球C1現金成本曲線90%分位數11%,部分印尼礦企因能源與硫磺成本高企已釋放減產信號,市場正緊盯印尼即將發佈的2027年採礦配額(RKAB),加之LME鎳倉位處於中性水平,抗跌屬性凸顯。
鐵礦石同樣跌至2022年底以來低位,新加坡交易所(SGX)淨空頭倉位創下2023年有記錄以來新高。儘管中國鋼鐵產量放緩與幾內亞西芒杜(Simandou)鐵礦加速投產壓制基本面,但高海運費與柴油成本已迫使巴西部分高成本礦山小幅減產,限制了進一步下跌空間。鉛則因接近歷史極值的空頭倉位及極低的AI敞口,在本輪洗倉中表現穩健。
黃金則扮演了市場流動性“提款機”的角色。受加息預期升溫、10年期美債實際收益率回升以及美元指數創2025年以來新高拖累,COMEX黃金淨多頭已回落至2024年初以來的區間下沿。但實物買盤依然堅挺,中國央行2026年10月增持26噸黃金,全球央行全年購金量有望超越2025年水平,黃金ETF拋售也極為剋制。
大摩認為,黃金由主權債務與財政可持續性擔憂驅動的長期邏輯完好無損。若油價進一步走低或市場確認美聯儲加息週期見頂,黃金將重拾升勢。但在美聯儲停止加息的明確信號出現前,整個金屬板塊的劇烈震盪仍將延續。
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo