高盛研報解讀:標普 500 明年底看高至 8700 點,AI 投資換擋催生四大主線
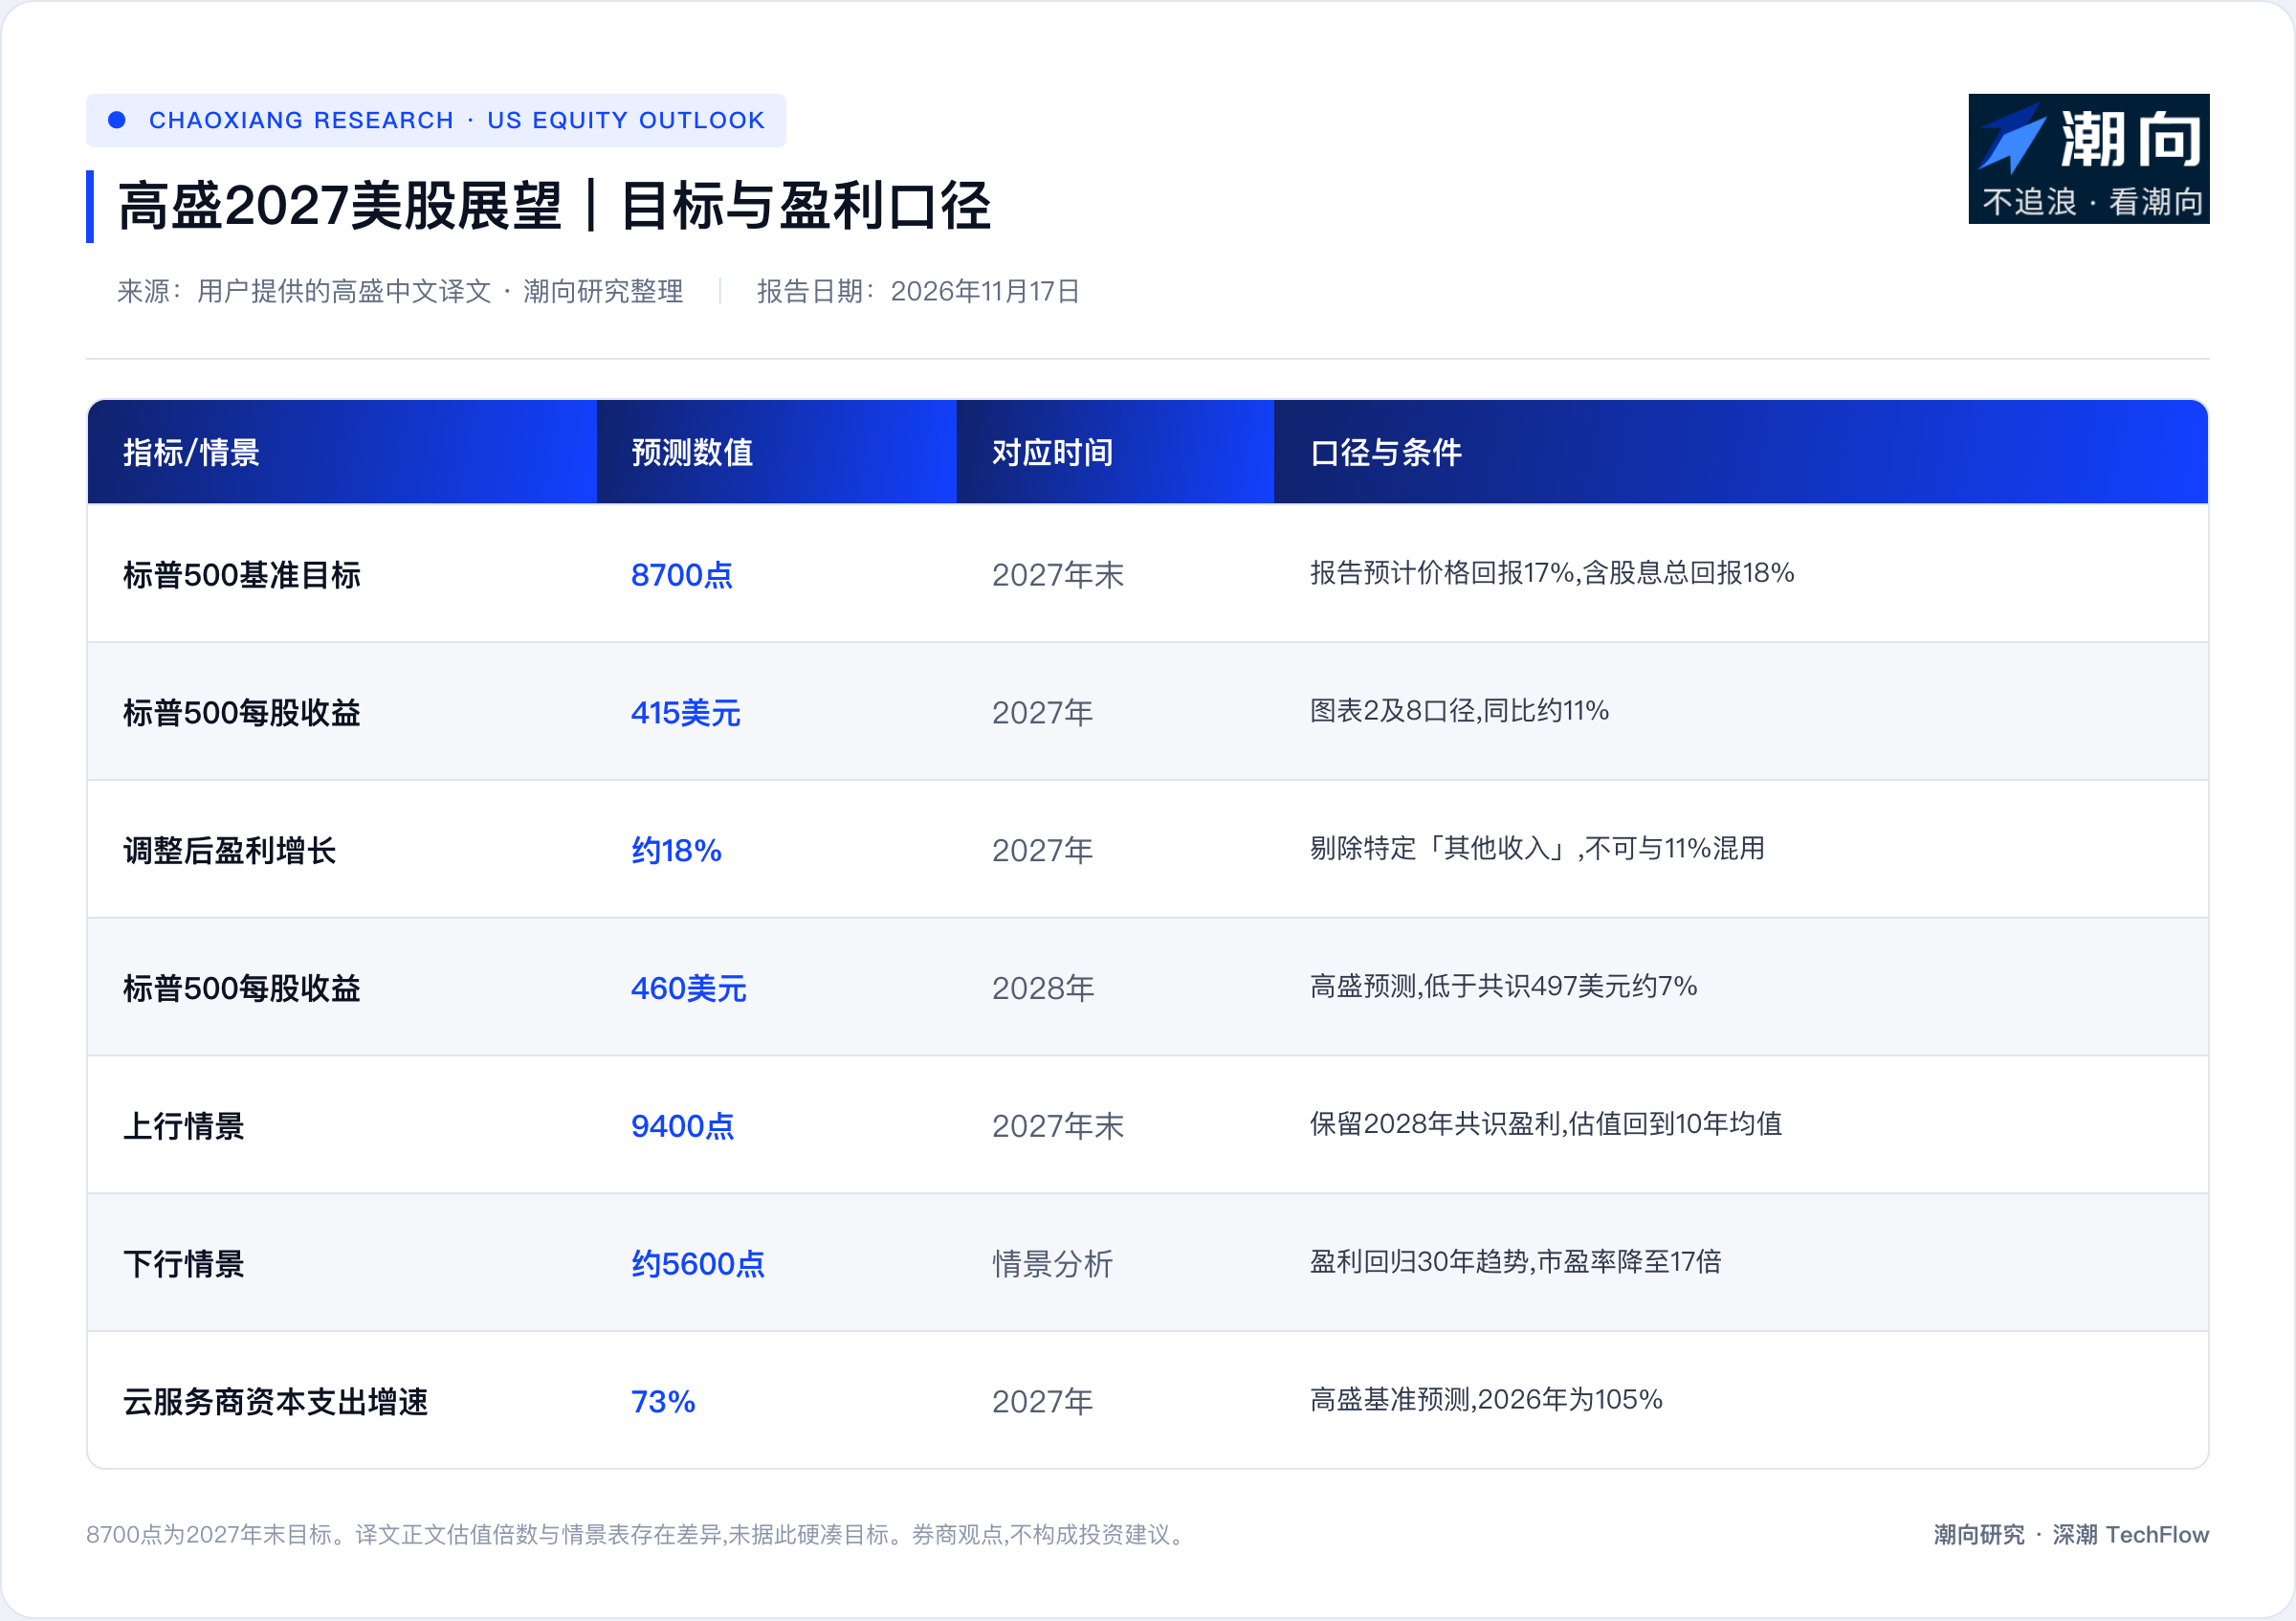
美國股市的超級牛市並未終結,但狂熱已悄然步入中局。高盛在 2026 年 11 月 17 日發佈的《2027 年美國股市展望》中指出,健康的經濟底盤與持續的 AI 投資,仍將推動標普 500 指數在 2027 年底升至 8700 點。這意味著美股明年仍有約 17% 的上漲空間。然而,隨著 AI 資本開支增速見頂,市場風格正從基建博弈轉向務實的變現追蹤。
盈利增長降溫,18 倍市盈率錨定估值底線
2026 年的美股是由盈利飆升主導的。但這種超常的高增長難以在明年複製。
高盛美國股票策略團隊預測,標普 500 指數的每股收益增速將從 2026 年的約 30% 大幅放緩至 2027 年的 11%。即便剔除科技巨頭依靠投資獲取的額外收入,核心盈利增速也僅約 18%。
估值端反而顯得相對安全。標普 500 的 12 個月遠期市盈率在 2026 年經歷了 19% 的收縮,目前回落至 18 倍附近,恰好貼著過去 10 年的平均水位線。
高盛設定的 8700 點目標價,正是基於對 2028 年盈利預期並給予 18 倍市盈率推導而來。在高利率環境與 AI 演進的雙重不確定性下,高盛認為市場難以出現系統性的估值擴張。明年的行情必須實打實地依靠盈利驅動。
AI 接力賽換棒,算力基建讓位於應用變現
這場 AI 盛宴的最大買單者正在放慢撒錢的節奏。
過去幾年,美股絕大部分超額收益都來自 AI 基礎設施。高盛估算,單是超大規模雲廠商的資本開支,就貢獻了 2026 年大盤盈利增長的 12 個百分點。
拐點將在 2027 年出現。隨著資本開支絕對規模不斷膨脹,其同比增速預計將從 105% 驟降至 73%。龐大投資帶來的折舊壓力也開始侵蝕利潤。到了 2028 年,雲廠商資本開支對標普 500 盈利的淨拖累甚至可能達到 5 個百分點。
資金的風向變了。隨著基建股此前的預期打得太滿,高盛建議將目光轉向接力棒的下一站。能夠實質性實現 AI 技術變現或利用 AI 提升生產力的企業將成為新寵。為了規避技術顛覆的風險,高盛特別看好具備重資產或物理屬性的實體類生產力受益股。
企業加槓桿重現,回購貴族彰顯稀缺價值
狂熱的 AI 投資不僅透支了未來的盈利預期,還在悄然推高企業槓桿。
高盛信貸策略師預計,美國投資級與高收益債券的發行規模將在 2027 年攀升至 2.8 萬億美元。雲廠商不僅在資產負債表內大舉借債,還揹負著鉅額的表外租賃與採購承諾。
加槓桿搞基建的代價,是回饋股東的現金流被大幅抽水。標普 500 的股票回購增速在三季度已經停滯,回購收益率降至 1.4%,創下非衰退期以來的二十年新低。
在企業現金流普遍承壓的環境裡,"回購貴族"成了真正的稀缺資產。高盛強調,那些擁有強勁自由現金流且能夠持續縮減股本的公司,將在增速放緩的宏觀背景下斬獲超額收益。
在成長中尋寶,用防禦性資產對沖波動
當大盤盈利增速跌至兩位數邊緣,市場風格必將向那些能維持內生增長的標的傾斜。
高盛看好具備長期世俗增長特徵的成長股。在具體行業配置上,高盛點出了能源基礎設施與交通運輸。能源基礎設施是目前少有的能在明年實現盈利加速的板塊。交運板塊則能為可能出現的宏觀經濟超預期上行提供極佳的週期彈性。
防禦同樣不可或缺。大盤盈利集中度過高,是懸在美股頭頂的利劍。高盛建議利用估值處於折價狀態的醫療保健與部分日常消費品板塊進行防守。中盤股不僅盈利尚未透支,市盈率也處於相對低位,是分散巨頭風險的理想選擇。
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo