星艦二級首次塔架回收成功,Bernstein 給出 SpaceX 近翻倍空間 | 伯恩斯坦最新研報解讀
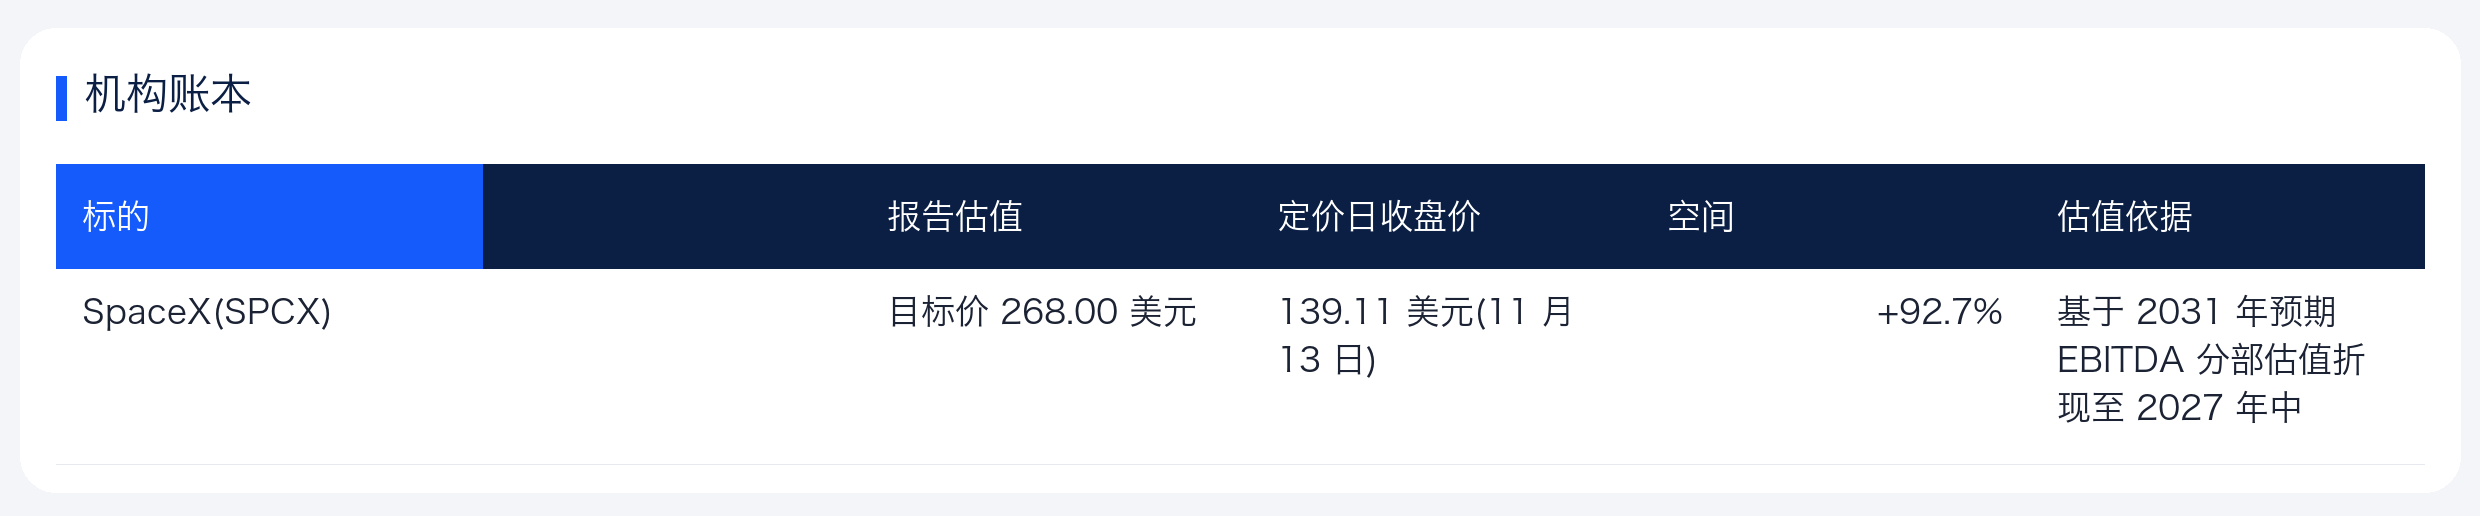
SpaceX 首次完成火箭二級塔架回收,伯恩斯坦維持跑贏大盤評級,給出 268 美元目標價。相比 11 月 13 日 139.11 美元的收盤價,這一目標價隱含 93%的上漲空間。該行認為,這次成功驗證了完全可複用路徑,直接決定太空數據中心星座能否在 2031 年前兌現千億美元級現金流。
二級回收打破火箭一次性魔咒
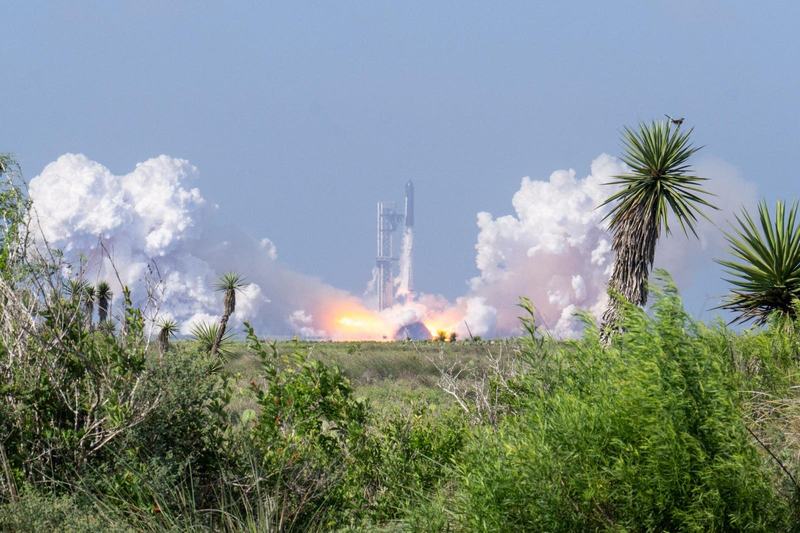
11 月 13 日晚間,SpaceX 啟動星艦第 15 次試飛(Flight 15)。飛船在 22 小時內繞地球飛行 14 圈,並將 26 顆星鏈(Starlink)V3 衛星送入預定軌道。
與第 14 次試飛不同,這次任務完整跑通了全部軌道流程。最關鍵的突破發生在返回階段,星艦二級成功在星際基地(Starbase)發射臺實現塔架捕獲回收。
這是人類航天史上首次實現火箭第二級著陸回收。伯恩斯坦分析師道格拉斯·哈內德團隊指出,這次捕獲完全按計劃執行。
目前隔熱瓦從外觀上看狀態良好,但最終結論仍需等待 SpaceX 工程團隊拆解分析。一旦確認隔熱瓦無需大修即可複用,這艘星艦預計將直接投入第 16 次試飛。
如果把傳統火箭比作每次飛行後就報廢的客機,二級回收就等於把最昂貴的機身和航電系統完整帶回地面。伯恩斯坦測算,SpaceX 營收將從 2025 年的 186.74 億美元躍升至 2027 年的 2418.87 億美元。
一級助推器墜海屬於主動避險
第 15 次試飛並非毫無瑕疵,一級超重型助推器未能按計劃返回發射臺。
發射升空時,助推器全部 33 臺猛禽發動機點火正常。但在返航點火階段,其中一臺發動機未能啟動。
伯恩斯坦分析認為,單臺發動機失效本身並不足以導致著陸失敗。真正觸發中止指令的是低推進劑警報,自主系統隨後引導助推器在墨西哥灣濺落。
儘管具體警報誘因尚未公佈,但該行推測 SpaceX 有意規避任何發射臺受損風險。確保發射臺完好無損,才保住了後續星艦二級的歷史性塔架回收。
由於 SpaceX 此前已經成功回收過助推器,這次失利被視為階段性波動。伯恩斯坦預計,助推器回收很快會像 2016 年後的獵鷹 9 號一樣走向常態化。
估值錨點押注 2031 年太空算力
表面上看,SpaceX 當前 1.91 萬億美元的市值對應 2027 年預期市盈率高達 96.4 倍。如果只看近三年的發射與星鏈業務,這個估值很難支撐。
伯恩斯坦在估值模型中做了一個罕見處理,直接以 2031 年調整後息稅折舊攤銷前利潤(Adjusted EBITDA)作為估值基準。該行先算出 2030 年的分部企業價值,再折現回 2027 年年中,得出 268 美元目標價。
跳過 2028 年是因為屆時業務仍侷限於火箭發射、地面算力和早期星鏈。伯恩斯坦強調,支撐 SpaceX 萬億估值的真正基石是軌道數據中心星座。
要將海量算力衛星送入軌道並維持組網,前提正是星艦實現完全可複用。只有把單次發射成本壓到極低水平,太空算力才具備商業可行性。
財務預測清晰體現了這一業績爆發曲線:
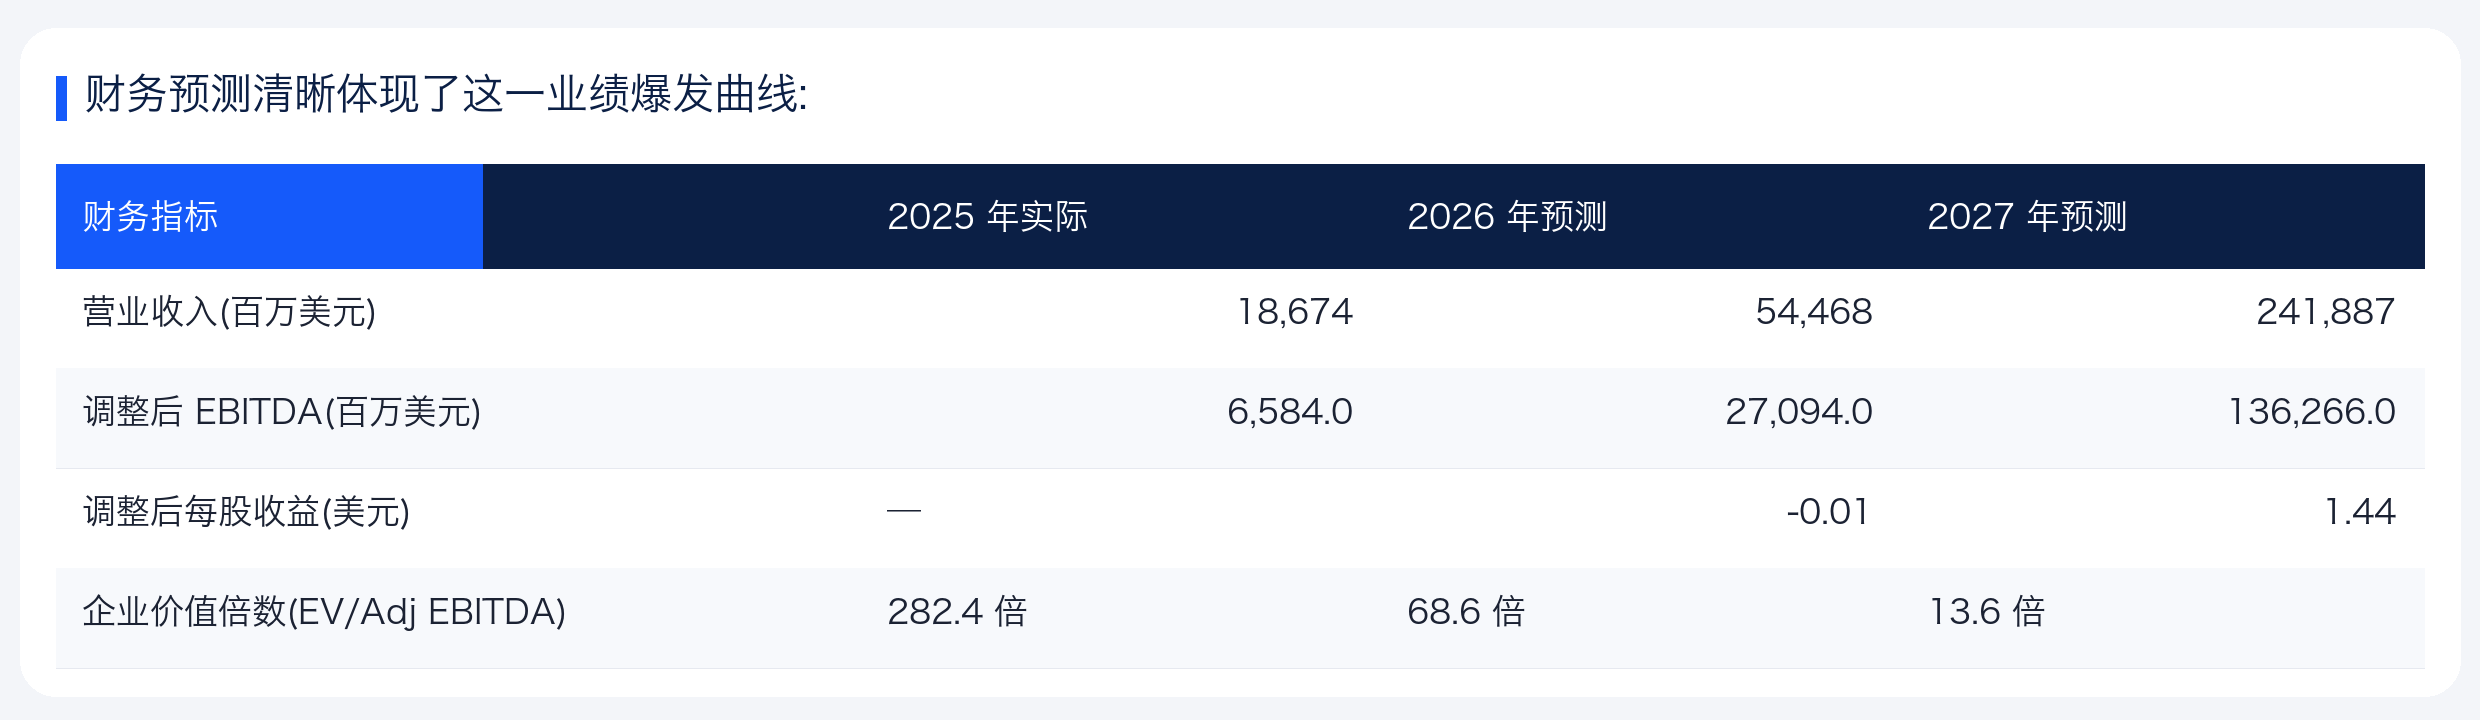
隨著利潤在 2027 年放量,SpaceX 的企業價值倍數將從 2025 年的 282.4 倍驟降至 13.6 倍。
十年技術代差與四重落地風險
伯恩斯坦判斷,SpaceX 在可複用火箭領域領先所有競爭對手大約十年。自 2026 年 7 月 7 日首次覆蓋給出 239 美元目標價以來,該行在 8 月 6 日上調至 248 美元,又在 10 月 26 日進一步上調至 268 美元。
不過,高賠率背後對應著嚴苛的工程與商業前提。伯恩斯坦提示了四項核心下行風險:
第一,星艦發射產能能否大幅擴張,完全取決於熱防護系統的複用驗證結果。一旦隔熱瓦需要高成本翻新,發射頻率將大打折扣。
第二,軌道數據中心屬於全新商業形態,SpaceX 必須證明其能夠順利實現工程運營。
第三,半導體芯片供應受限或航天供應鏈瓶頸,可能拖慢衛星與算力節點部署。
第四,發射事故引發的監管停飛,以及市場對太空算力的實際需求低於預期,都會直接衝擊遠期估值。
此外,披露文件顯示,伯恩斯坦及其關聯方過去 12 個月內曾為 SpaceX 提供投行及公開募股承銷服務,並擔任其股票做市商。
機構賬本
關於研報內容的固定說明(券商觀點,非潮向研究觀點)
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo