雲資本開支沒減速,但時間表換了 | 摩根士丹利最新研報解讀
11 月 15 日,摩根士丹利下調了一批評級。對象是雲側半導體與舊存儲。報告開頭就承認,這些降級引來了投資者的反對。
它的回應很直接。需求還很強。但等到「雲資本開支減速」被看見再動手,價格已經調完了。
這是一篇問答體報告,回應投資者最集中的四個質疑。行業觀點仍給「有吸引力」。行業看好,個股先下車,這是全文的姿勢。
報告由四位分析師署名。
Daniel Yen、Charlie Chan。
Daisy Dai、Ethan Jia。
投資者到底在問什麼
四個問題,一個比一個尖銳。
第一問,瀾起的盈利預測下修,理由站得住嗎。第二問,倍數壓縮的依據是什麼,催化劑在哪。
第三問,服務器與 CPU 的出貨預測改了嗎,需求這麼強為什麼現在動手。第四問,為什麼還留著 CXMT 與南亞科。
報告逐條回答。四個答案連起來,就是這篇的核心:需求沒錯,時點錯了。
一次提前下車的降級
此前有兩篇報告。一篇講雲側半導體增長見頂。一篇講舊存儲定價權見頂。這一篇是後續答疑。
被降級的是兩類公司。雲側敞口集中的,和舊存儲。前者的收入跟著服務器部署走,後者跟著存儲價格走。
雲側那一類裡,Aspeed 信驊做服務器管理芯片。Montage 瀾起做內存接口芯片。報告把 2027 年的 RCD 出貨假設調得更保守。
RCD 是內存模組上的寄存時鐘驅動器。它屬於單臺服務器裡的「內容」,也就是單機價值量。報告說,這部分機會仍在。
舊存儲那一類裡,Phison 群聯的評級被給到減持。Winbond 華邦、Macronix 旺宏等同批調整。時間集中在 11 月 10 日與 11 日。
報告沒有把降級包裝成看空行業。它反覆強調需求端仍然強勁,三季度的財報也確認了當期支出。變的是判斷的時點。
一句話概括它的立場。等到減速被數據確認,估值調整已經發生。所以要在可見之前減倉,而不是之後。
需求沒變,變的是到貨時間
頁面上最硬的兩個數字,都和時點有關。
第一個是 5GW。美國團隊把約 5GW 的新增裝機從 2028 年挪到 2029 年。按報告口徑,這相當於原預期 2028 年新增裝機的兩成。
第二個是資本開支預測。超大規模廠商的支出預測沒有動。2027 年 1.6 萬億,2028 年 1.8 萬億美元。
兩個數字放在一起,意思很清楚。裝機意圖還在,設備採購與部署的時點卻更難判斷。訂單會遲到,但不會消失。
報告把下修歸因於三項不確定性。採購時點、平臺切換、供應鏈執行。它同時承認,2027 年的 RCD 出貨假設可能偏保守。
這句話值得單獨拎出來。假設偏保守,意味著留有上行空間。如果客戶訂單與部署比現在允許的更順,這部分會回來。
三季度財報季剛結束。報告認為,這個時點適合多計入一點風險。理由是中期選舉後的執行不確定。
它還提醒了一件事。資本開支的意圖和資本開支的落地,是兩件事。前者看指引,後者看設備與部署。
舊存儲的定價權在變弱
舊存儲的問題不在需求,在價格與回報能不能持續。
上行週期裡,固定價格的長期協議讓廠商能快速提價。等需求轉弱,這種協議提供的保護就變少了。
報告的原話是,短缺收窄時,定價與回報的可持續性要被重新審視。它更新的供需模型指向 2028 年正常化。
結論落在估值倍數上。正常化之前就該給更低的倍數,而不是等峰值盈利滾落之後再調。
還有一條觀察支撐這個判斷。盈利上修的廣度在見頂。2028 年服務器產量的能見度在變弱。
兩點合起來,外推增速的信心就下降了。這也是它先動估值、後動盈利的原因。
留下的兩家,邏輯不同
報告維持 CXMT 與南亞科的增持。兩家留下的理由並不相同。
CXMT 多出三層驅動。產能擴張、本地化、工藝遷移。管理層稱客戶已為相關企業級產品預訂 2027 年產能。
DDR5 的供給依然偏緊。這是 CXMT 留下的第二個理由。
南亞科靠工藝與 DDR5 遷移。DDR5 已經貢獻它約一成收入。這條路徑把它與其他 DDR4 供應商區分開。
報告對利基存儲有個結構性判斷。供給基數更小。價格對小幅供需變化更敏感。對 AI 需求的直接敞口也更小。
這句話有兩面。彈性來自這裡,脆弱也來自這裡。
兩家仍要面對記憶體週期。區別在於 CXMT 有額外成長驅動,南亞科有更清晰的遷移路徑。
覆蓋清單裡,誰還在增持
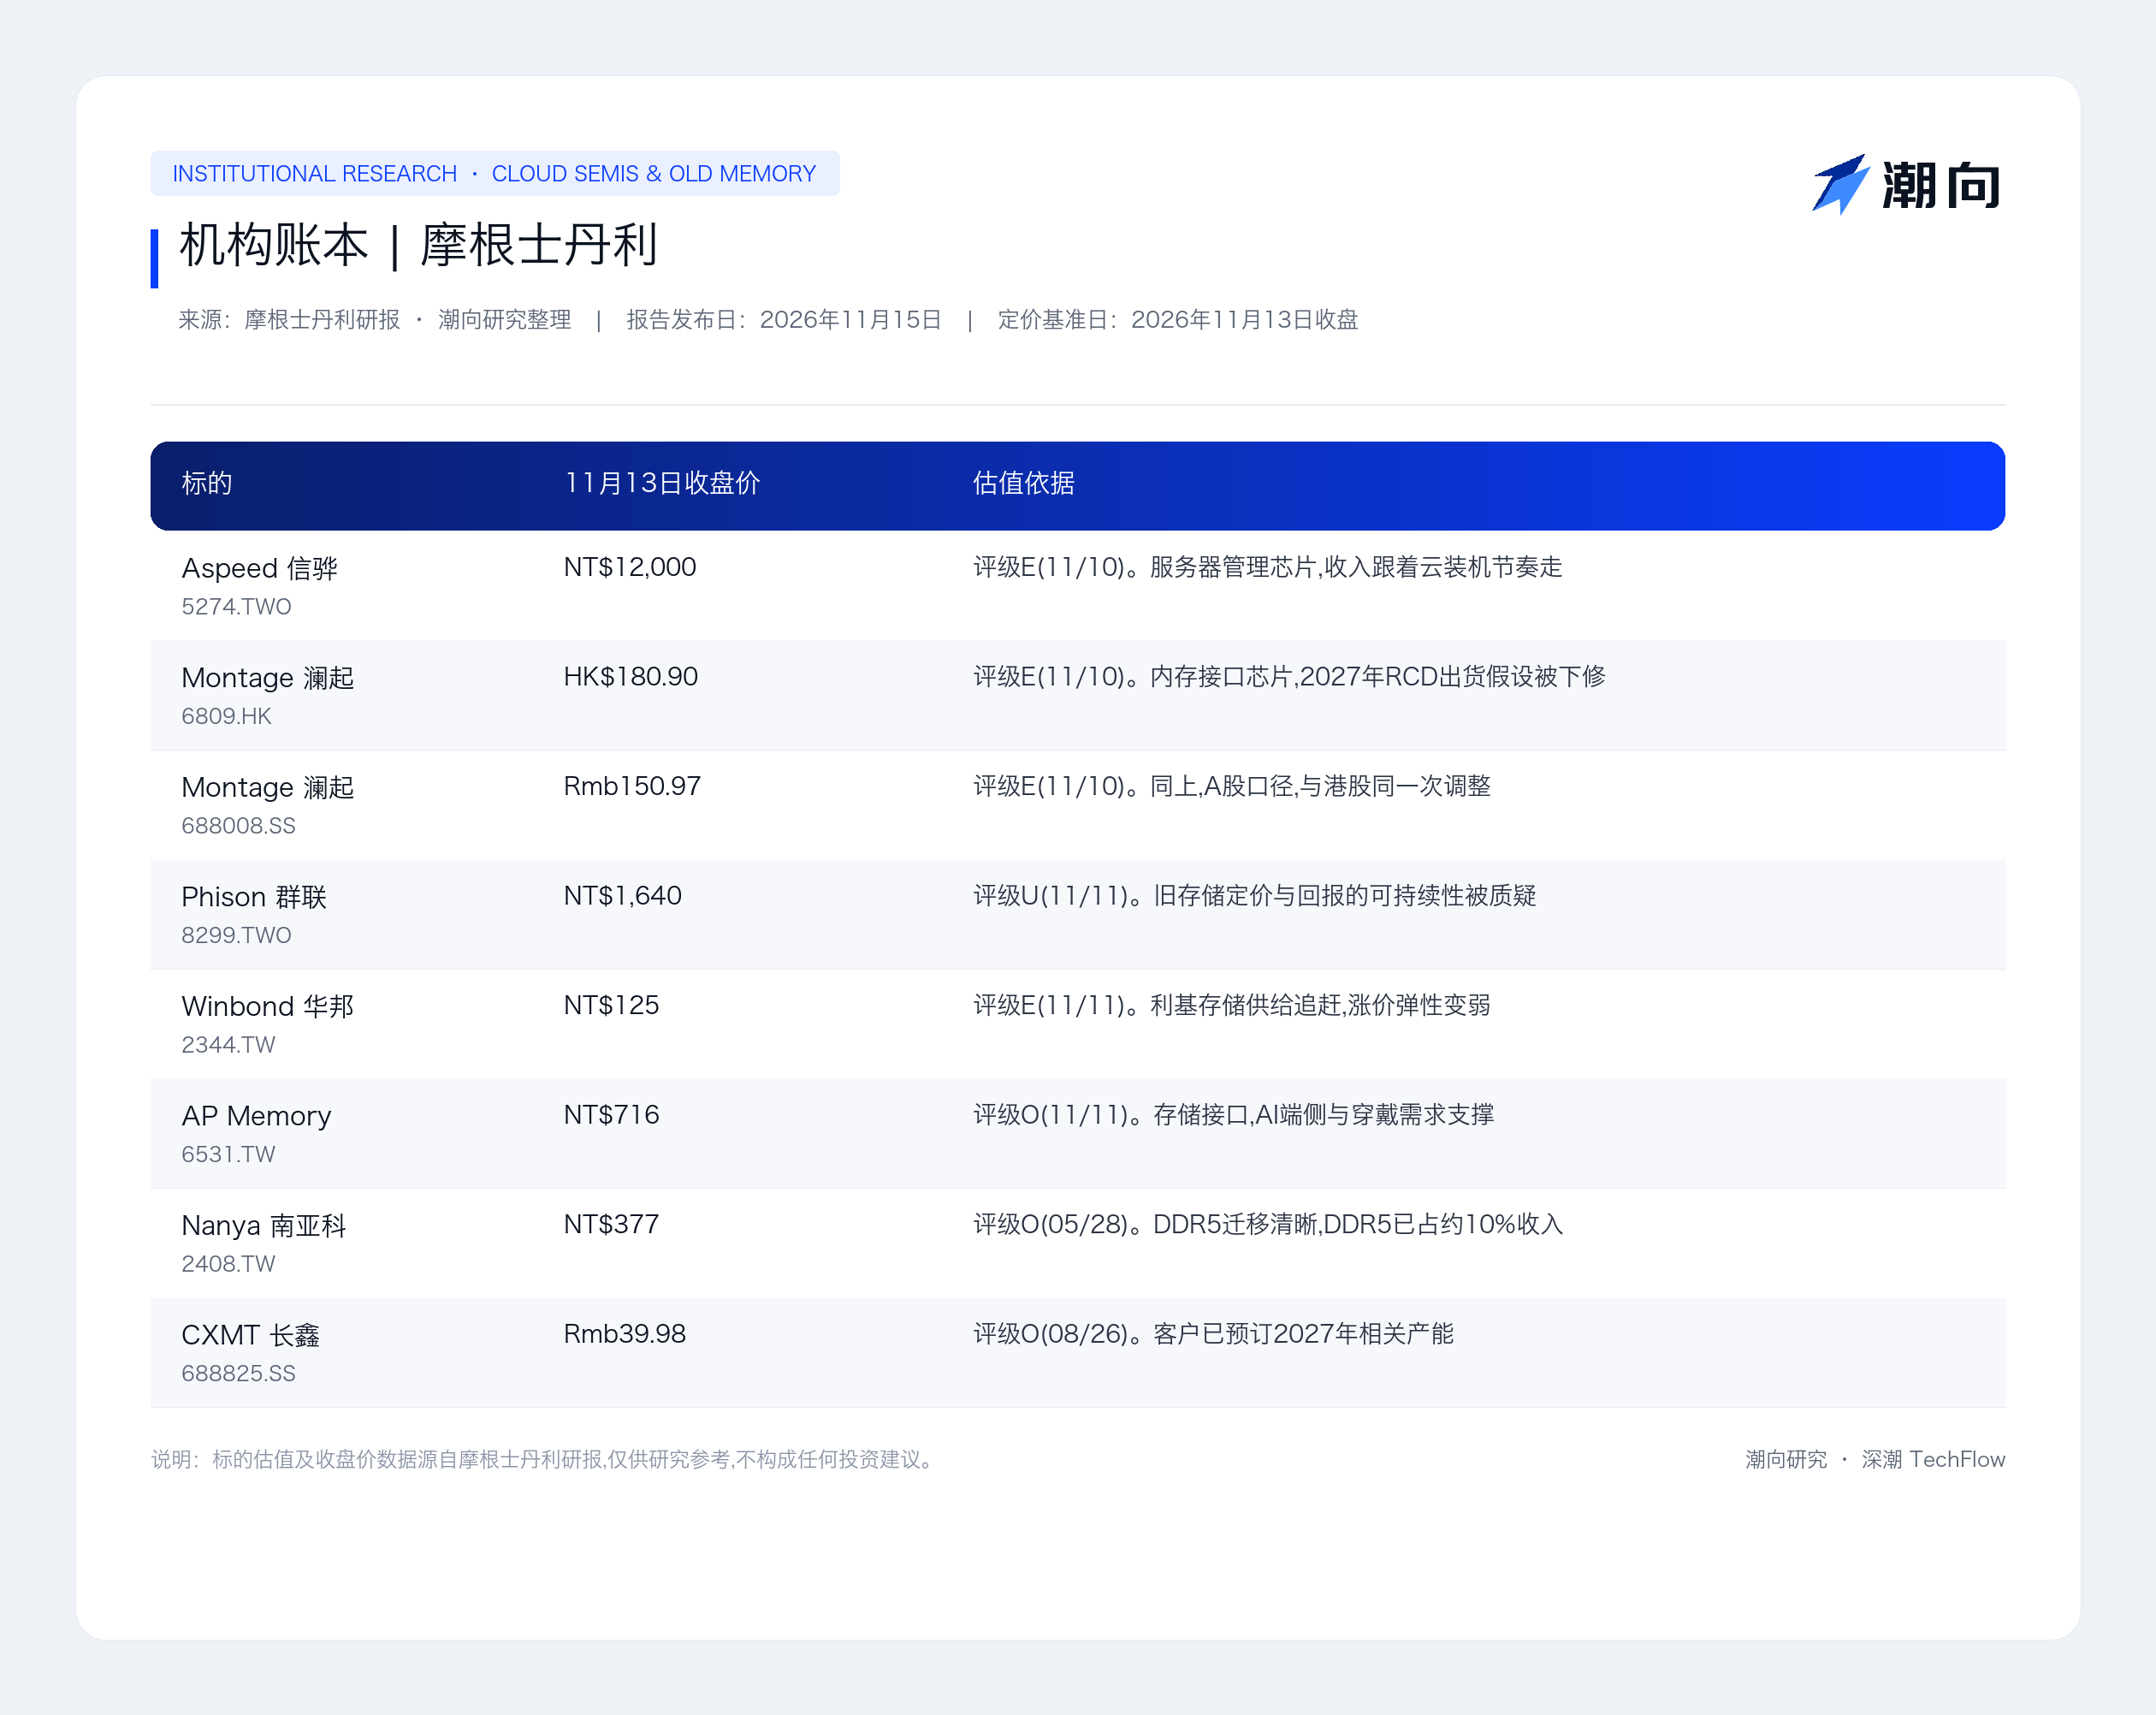
報告末尾附了覆蓋清單,給的是評級與 11 月 13 日收盤價。沒有目標價。
仍是增持的有一批。TSMC、MediaTek、Alchip。
另有 SMIC、ASMPT 與 Global Unichip。
給到減持的也有一批。MetaX、Vanguard、Silergy、Phison。
另有一家功率半導體廠商 AWSC。
這些更靠近舊存儲與成熟製程。
把清單和正文對照,降級的分佈就清楚了。雲側敞口與舊存儲價格,是這次調整的兩條線。其餘維持原判。
報告自己寫下的打臉條件
看多的人可以盯三個信號。部署更快、盈利預測上修、2027 年一季度之後資本開支再加速。
任何一個坐實,這份謹慎就站不住。報告自己也把更快的部署列為會挑戰謹慎觀點的因素。
反過來,訂單動能轉弱與漲價放緩,是報告認定的催化劑。它承認這類時點不確定。
整篇結論壓在一個假設上。那 5GW 的延期,會真的變成設備訂單的推遲。假設不成立,降級就下早了。
報告還留了兩個尾巴。第一,利基存儲的價格彈性大,漲的時候快,落的時候也快。第二,它對 AI 需求的直接敞口小。AI 敘事降溫時,衝擊反而有限。
這兩點解釋了為什麼同一份報告裡,一邊減倉一邊加倉。它們面對的不是同一個週期。
還有一個觀察窗口值得記下來。2027 年一季度的資本開支指引,會是這份判斷的第一個檢驗點。指引上修,謹慎就該讓位。
怎麼讀這張評級表
評級對應未來 12 到 18 個月的風險調整後總回報。目標價的時間跨度相同。所以這是跨年度判斷,不是季度觀點。
三檔的含義要說清。增持對應跑贏行業覆蓋範圍的平均回報,中性對應持平,減持對應跑輸。
評級講的是相對錶現,不是絕對漲跌。行業觀點給「有吸引力」,也不等於每隻票都能拿著。
表裡的價格是 11 月 13 日收盤價。它是定價基準,不是目標位。報告註明,歷史價格未做拆股調整。
最後提醒一句。這份報告的價值不在結論,在時點。它把「需求強」與「現在下車」同時寫進正文。兩者誰先兌現,讀者要自己判斷。
機構賬本|摩根士丹利
來源:摩根士丹利研報 · 潮向研究整理|報告發布日:2026 年 11 月 15 日|定價基準日:2026 年 11 月 13 日收盤
關於研報內容的固定說明(券商觀點,非潮向研究觀點)
本文系潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo