

作者:騰訊科技 曉靜
11 月 15 日,硅谷老牌風投機構 Menlo Ventures 合夥人 Deedy Das(@deedydas)在社交平臺曬出一張全球 AI 公司估值與營收排行榜。
Menlo Ventures 成立於 1976 年,是硅谷歷史最悠久的風險投資機構之一,曾投資 Uber、Chime 等知名科技公司。近年來,這家機構將 AI 作為重點投資方向,並在 2024 年底發佈了廣泛傳播的《State of Generative AI in the Enterprise》報告。Menlo Ventures 也是 Anthropic 的早期投資方,2023 年便參與了其 C 輪融資,並在 2024 年與 Anthropic 共同設立了規模 1 億美元的 AI 投資基金 Anthology Fund。
這張榜單統計了截至 11 月 14 日,全球估值超過 100 億美元、公開年化營收達到 1 億美元以上的未上市 AI 公司。符合這兩個條件的公司,已經有 30 家。
頭部“雙寡頭”斷層效應進一步拉大,OpenAI 以約 1.25 萬億美元的估值繼續領跑,Anthropic 以約 9650 億美元緊隨其後,兩家公司與其他競爭對手已經拉開了萬億美元級的估值鴻溝。
但如果按照年化營收排名,兩家公司的位置已經對調:Anthropic 超過了 OpenAI。兩家公司在估值上與其他競爭對手拉開了距離,收入競爭卻有了新的變化。
中國公司中,DeepSeek 和月之暗面進入全球前十。DeepSeek 以 890 億美元估值排名第五,月之暗面以 500 億美元估值位居第七。按照榜單披露的數據,兩家公司的年化營收均已達到約 10 億美元。
不過,從整個榜單來看,美國依然佔據絕對優勢。30 家公司中,有 23 家來自美國,業務覆蓋基礎模型、AI 編程、算力雲服務等多個領域。中國有 2 家入圍,其餘 5 家分別來自加拿大、法國、德國和英國。
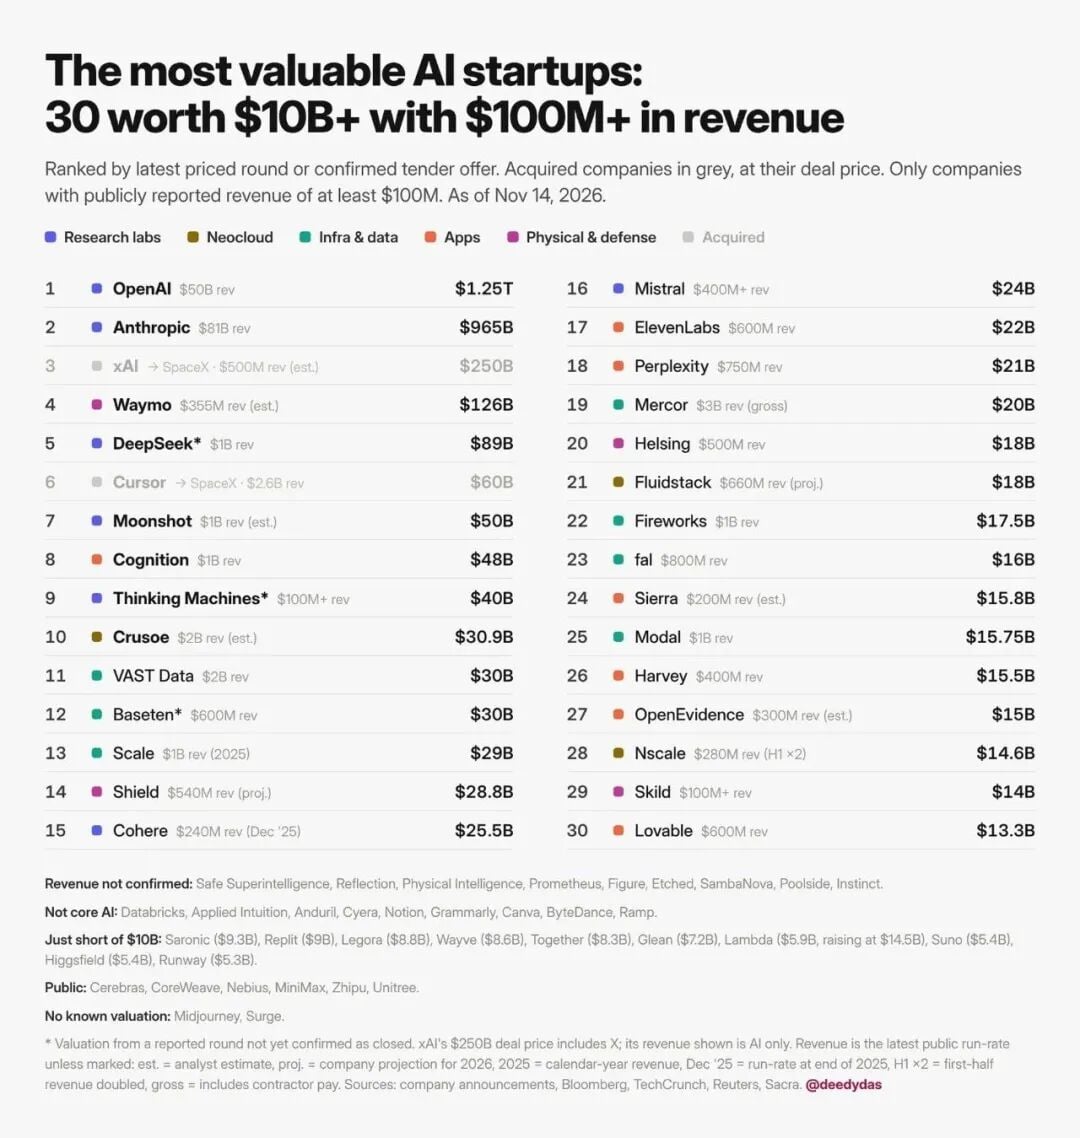
圖:全球估值超百億美元未上市 AI 公司排行榜
“雙寡頭”斷層領先
如果把時間撥回一年前,OpenAI 還“遙遙領先”。
2025 年底,OpenAI 的年化營收已經達到約 200 億美元,Anthropic 只有 90 億美元。彼時,兩家公司之間還有一倍多的收入差距。
但進入 2026 年,Anthropic 的增長速度開始明顯超過 OpenAI。截至今年 9 月底,OpenAI 的年化營收約為 500 億美元;到了 10 月底,Anthropic 的年化營收已經達到 650 億美元,實現了對 OpenAI 的反超。
從實際收入來看,這一變化同樣明顯。今年第三季度,Anthropic 實現營收約 170 億美元,OpenAI 約為 100 億美元。儘管雙方在雲平臺收入的計算方式上仍有差異,例如 Anthropic 是否計入了亞馬遜 Bedrock 和谷歌雲上的部分託管收入,但其在企業級市場的快速滲透,已經直接反映在收入增長曲線上。
兩家公司的領先地位依然穩固。全球基礎模型市場的頭部競爭,已經進入萬億美元估值的階段。
更值得關注的是,Anthropic 正在趁著這股增長勢頭衝刺 IPO。11 月 10 日,Anthropic 公佈每股 70 至 78 美元的 IPO 發行價區間,預計 11 月 19 日在納斯達克掛牌,股票代碼為“ANT”。如果按照發行價上限計算,其完全稀釋估值將達到 9650 億美元,成為今年全球規模最大的科技 IPO 之一。
OpenAI 的選擇有所不同。此前,OpenAI 已表示 2026 年不會上市,將 IPO 計劃推遲到了 2027 年。11 月 6 日,OpenAI 完成新一輪融資的首批約 110 億美元交割,投後估值達到 1.25 萬億美元,本輪融資由軟銀領投,微軟、Coatue 和 Thrive Capital 等跟投。這筆資金不僅創下了全球創業公司的單筆融資紀錄,也暫時緩解了 OpenAI 在算力開支上的資金壓力。
一年前,OpenAI 還在模型市場、用戶規模和商業收入上佔據明顯優勢。如今,Anthropic 已經率先在收入增長上完成反超,又準備搶先 IPO。
中國公司突圍
中國 AI 公司也成功進入這張全球高估值 AI 公司榜單。
DeepSeek 以 890 億美元估值排名第五,收入約 10 億美元;月之暗面(Moonshot)以 500 億美元估值排名第七,收入同樣約 10 億美元。兩家公司均進入榜單前十,也是唯二進入該榜單的中國企業。
雖然 DeepSeek 和月之暗面的年化營收同為約 10 億美元,但估值對應的動態市盈率卻分別為 89 倍和 50 倍,意味著資本市場對兩家公司的定價,並不只取決於當前收入,還綜合考量了其技術路線、商業化路徑和未來盈利潛力。
美國和中國企業外,加拿大的 Cohere 估值 255 億美元,年化收入約 2.4 億美元;法國的 Mistral 估值 240 億美元,年化收入超過 4 億美元。
德國國防 AI 企業 Helsing 以 180 億美元估值排在第 20 位,年化收入約 5 億美元;英國算力基建商 Nscale 排在第 28 位,估值 146 億美元,年化收入約 2.8 億美元。
超級併購啟動
榜單中灰色標註的兩家公司格外引人關注:xAI 和 Cursor。
兩家公司分別對應 2500 億美元和 600 億美元的交易估值,均被標註為併入 SpaceX 體系。其中,xAI 的 2500 億美元交易估值包含社交平臺 X 的價值,但榜單列出的 5 億美元收入並不包含 X 的廣告收入。對於 xAI 而言,併入 SpaceX 意味著可以藉助後者龐大的衛星互聯網和能源基礎設施,構建更大規模的數據中心集群。
另一家被收購的公司 Cursor,是近年來增長較快的 AI 編程工具企業。其交易估值達到 600 億美元,收入約 26 億美元。按照榜單數據,Cursor 的收入規模已經超過不少算力服務商和垂直應用企業。藉助 AI 編程在開發者中的極高滲透率,它迅速將用戶轉化為高頻付費客戶。
這兩筆交易分別涉及基礎模型和 AI 應用產品,顯示頭部企業正在通過資本整合擴大業務邊界。模型研發、應用產品和商業化渠道之間的聯繫進一步加強,AI 行業的競爭也開始從單一技術優勢向生態規模演變。
算力與數據基礎設施蓬勃發展
雖然基礎模型公司佔據了估值榜單的前列,但另一批值得關注的企業,是為整個 AI 行業提供算力、數據和推理服務的基礎設施公司。隨著模型訓練和應用部署的需求增長,這些公司率先跑通了商業閉環。
直接提供算力支撐的企業
Crusoe 主要從事 AI 數據中心建設和雲計算服務,估值達到 309 億美元,收入約 20 億美元。Fluidstack 則通過 GPU 算力資源和雲服務為 AI 企業提供計算能力,估值 180 億美元,收入同樣約 20 億美元。CoreWeave 以 230 億美元估值排在第 14 位,年化收入達到 32 億美元。
這類企業的生意與傳統雲計算廠商有相似之處,但它們圍繞 AI 訓練和推理需求建設基礎設施,需要持續投入大量資金購買 GPU、建設數據中心,並爭取長期客戶合同。
數據基礎設施服務商
VAST Data 估值達到 300 億美元,收入約 20 億美元,主要為企業提供大規模數據存儲和管理服務。Scale AI 估值 290 億美元,2025 年收入約 10 億美元,專注於 AI 數據標註、模型評估和高質量合成數據生成。
隨著 AI 模型不斷向複雜推理、多模態和智能體方向發展,訓練數據的質量、數據處理效率以及模型評估的重要性也在上升。VAST Data 和 Scale AI 分別從數據存儲和數據處理切入,成為大模型訓練和企業落地中不可缺少的服務商。
高速增長的模型推理服務平臺
Baseten 估值達到 300 億美元,收入約 6 億美元;Fireworks AI 估值 175 億美元,收入約 10 億美元;Modal 估值 157.5 億美元,收入約 10 億美元;Together AI 估值 150 億美元,收入約 8.4 億美元;fal 估值 140 億美元,收入約 10 億美元。
這些公司主要幫助開發者和企業部署、運行 AI 模型,降低推理成本,提高運行效率。其中,fal 尤其側重圖像、視頻等生成式 AI 模型的推理服務。
與大模型公司相比,這些基礎設施企業可以同時服務多家模型和應用廠商,也能夠支持不同的技術路線。隨著越來越多 AI 應用進入實際運營階段,模型的調用量、算力消耗和數據處理需求持續放大,基礎設施公司的收入因此能夠快速起量。
不過,這並不意味著基礎設施一定是更穩健的生意。算力服務商面臨高昂的資本開支,推理服務平臺需要應對不斷下降的模型調用價格,以及大型雲廠商的競爭。需求增長能否最終轉化為健康的利潤率,依然是這類企業必須解答的問題。
應用層分化加劇
相比基礎模型和算力基礎設施,AI 應用層呈現出另一種競爭格局:雖然公司估值普遍低於頭部模型企業,但一些應用公司的收入增長和估值倍數,已經相當驚人。
高頻場景率先跑出規模
其中,最先跑出規模的是 AI 編程、語音和搜索等高頻應用。
Cognition 憑藉 AI 編程智能體 Devin,估值達到 480 億美元,年化營收約 10 億美元;ElevenLabs 以語音生成和語音智能體業務獲得 220 億美元估值,收入約 3.3 億美元;AI 搜索引擎 Perplexity 估值 180 億美元,收入約 2 億美元。
成立於 2024 年的 lovable,主打讓沒有編程經驗的普通人也能通過自然語言開發軟件。它的估值已經達到 133 億美元,年化營收約 6 億美元。
垂直專業領域構築深厚壁壘
更值得關注的變化,發生在法律、醫療和企業服務等垂直行業。
法律 AI 公司 Harvey 估值 155 億美元,年化營收超過 4 億美元。它已經進入美國排名前 100 的大型律師事務所中的 80%,幫助律師完成合同審查、法律研究和盡職調查等專業工作。
企業客服智能體公司 Sierra 的估值達到 158 億美元。它的商業模式也很有代表性:客戶可以按照 AI 實際解決的問題付費,例如成功處理一筆售後諮詢,而不必單純為軟件賬號買單。
醫療 AI 平臺 OpenEvidence 向經過認證的醫生免費提供臨床研究和醫學信息檢索服務,通過面向醫藥行業的廣告獲得收入。按照 Sacra 的估算,它的年化營收已經達到 1.3 億美元,估值約 105 億美元。
這些企業的共同點是,開始進入原本由律師、醫生、客服人員等專業人士完成的工作環節。相比單純提供一個 AI 聊天工具,它們需要理解行業規則、接入企業現有系統,甚至重新設計業務流程。這也讓它們不僅擁有明確的付費意願,而且更容易在垂直場景中建立競爭壁壘。
這也使應用層的估值邏輯變得更有意思。按照榜單簡單計算,部分垂直 AI 應用公司的估值達到年化收入的數十倍,甚至高於不少算力基礎設施企業。投資者看重的,已經不只是軟件本身的銷售規模,還有它在特定行業中替代傳統人力服務的長期空間。
這一趨勢在其他研究中同樣出現。11 月 11 日,投資機構 Leonis Capital 發佈的《2026 AI 100》報告顯示,進入榜單的垂直行業 AI 公司從去年的 28 家增加到了 43 家,企業級 AI 服務的重心,正在加速從通用工具向垂直行業滲透。
AI 應用市場正在加速分化。隨著基礎模型能力不斷提升,通用 AI 應用的功能優勢越來越容易被複制,單純依靠模型能力包裝的產品,很難長期維持高估值。
相比之下,資本市場開始更青睞那些紮根垂直行業、擁有獨特數據和專業壁壘的企業。它們往往需要長期積累行業經驗、客戶信任和業務流程,一旦深入核心業務,客戶的遷移成本也會更高。
在模型吞噬一切的夢魘之下,對於 AI 創業公司而言,應用層的機會也許正在於此。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News







