Kobeissi Letter bài mới: 6 nghìn tỷ USD bốc hơi trong 45 ngày, đây là "bong bóng" hay cơ hội?
Tác giả: The Kobeissi Letter
Biên dịch: TechFlow
Vấn đề mà chúng tôi nhận được nhiều câu hỏi nhất hiện nay là: liệu có một「bong bóng AI」hay không, và nó đã vỡ chưa?
Cổ phiếu Mỹ đã liên tục trong 31 phiên giao dịch, trung bình mỗi ngày bốc hơi 225 tỷ USD.
Dưới đây, chúng tôi hệ thống hóa lại: chuyện đã diễn ra như thế nào để đến nước này, những gì đang xảy ra hiện tại, và chúng tôi nhìn thấy điều gì tiếp theo.
Kể từ tháng 11 năm 2022, chúng tôi luôn rất lạc quan về AI, gọi đó là cuộc cách mạng công nghệ lớn nhất trong lịch sử.
Kết luận của chúng tôi rằng「phải nắm giữ tài sản hoặc bị bỏ lại phía sau」được xây dựng trên lợi nhuận do đổi mới sáng tạo và lạm phát tích lũy không ngừng.
Trong 6 tuần qua, các giao dịch AI đã trải qua một trong những thách thức nghiêm trọng nhất kể từ khi khởi động, mức độ không kém gì trong giai đoạn chiến tranh thương mại tháng 4 năm 2025.
Thực tế là, AI đang làm xáo trộn trật tự hiện hữu trên thị trường toàn cầu, nền kinh tế và văn minh. Những cú sốc này sẽ dẫn đến sự phân cực cảm xúc, và biến động giá tài sản mạnh mẽ chỉ càng khuếch đại thêm sự phân cực đó.
Và đây chính là tình hình mà chúng tôi đang chứng kiến.
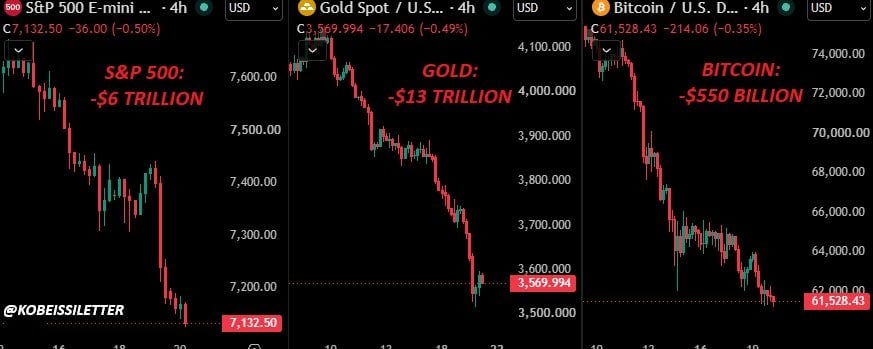
Đồ thị: Diễn biến của S&P 500, Vàng và Bitcoin gần đây. Chú thích trên đồ thị cho thấy S&P 500 mất 6 nghìn tỷ USD, Vàng mất 13 nghìn tỷ USD, Bitcoin mất 550 tỷ USD.
45 ngày qua khá hỗn loạn
Trước khi đi vào chi tiết, cần phải nhìn rõ: từ khi S&P 500 lập đỉnh cao lịch sử lần cuối vào ngày 6 tháng 10, thực chất đã có bao nhiêu sự kiện xảy ra.
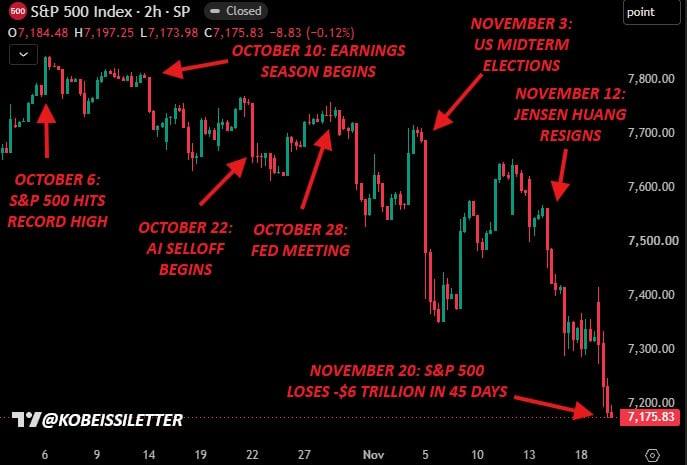
Đồ thị: Diễn biến của S&P 500 trong 45 ngày qua. Chú thích bao gồm ngày 6 tháng 10 lập đỉnh cao, ngày 10 tháng 10 bắt đầu mùa báo cáo tài chính, ngày 22 tháng 10 khởi động đợt tháo chạy AI, ngày 28 tháng 10 cuộc họp của Fed, ngày 3 tháng 11 bầu cử giữa kỳ, ngày 12 tháng 11 Jensen Huang từ chức, và ngày 20 tháng 11 tổng cộng 45 ngày bốc hơi 6 nghìn tỷ USD.
Trong 45 ngày qua, thị trường đã chứng kiến vô số tiêu đề liên quan đến chiến tranh Iran, mùa báo cáo tài chính quý III năm 2026, những lo ngại xung quanh khoản chi vốn AI và dòng tiền tự do, cuộc họp của Fed vào tháng 10, cuộc bầu cử giữa kỳ tại Mỹ, sự cố liên quan đến NVIDIA ($NVDA), và cuối cùng là thị trường vốn bốc hơi 6 nghìn tỷ USD.
Thêm vào đó, đợt IPO của Anthropic vừa huy động hơn 100 tỷ USD, trở thành đợt IPO lớn nhất mọi thời đại, và trong vài phiên giao dịch gần đây đã rút thanh khoản thị trường đáng kể.
Trong thời điểm như vậy, nhà đầu tư cần lùi lại một bước và tự đặt ra câu hỏi then chốt: những gì đã thay đổi và những gì đã được định giá?
Nhiều lo ngại đã được định giá: Chi phí vốn và Dòng tiền tự do
Chuyến giảm giá này trước hết chủ yếu xuất phát từ nỗi lo về chi phí vốn AI của các tập đoàn công nghệ lớn Mỹ, cũng như tác động của nó đối với dòng tiền tự do và khả năng sinh lời trong năm 2027 và 2028.
Những lo ngại này là có thật.
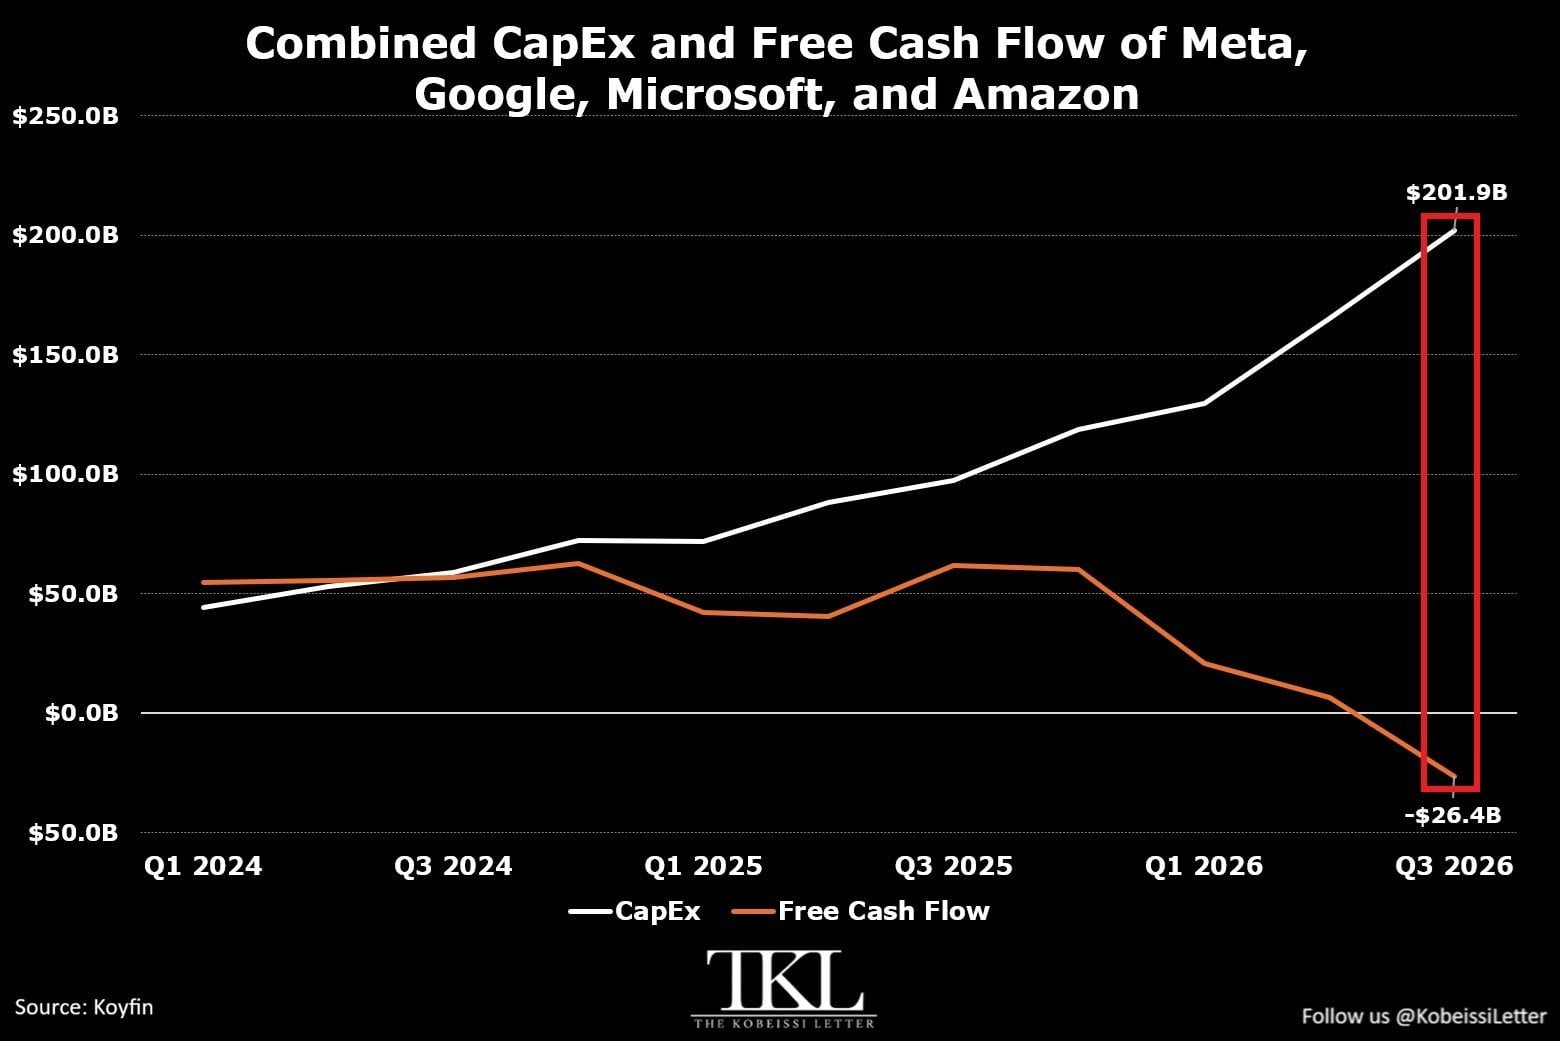
Đồ thị: Tổng chi phí vốn và dòng tiền tự do của Meta, Google, Microsoft và Amazon. Chi phí vốn quý III/2026 đạt 201,9 tỷ USD, dòng tiền tự do âm 26,4 tỷ USD.
Tổng chi phí vốn của Amazon ($AMZN), Alphabet ($GOOGL), Meta ($META) và Microsoft ($MSFT) trong quý III/2026 đã tăng thêm 36,9 tỷ USD, đạt mức kỷ lục 201,9 tỷ USD.
Số liệu này đã tăng gấp hơn một lần trong 12 tháng qua, tăng 356% so với quý I/2024. Trong vòng 3 năm qua, tổng chi phí vốn của các công ty công nghệ lớn đã đạt 16 nghìn tỷ USD.
Ngoài ra cũng cần thừa nhận: khoản đầu tư hạ tầng kỷ lục là điều kiện tiên quyết cho cuộc cách mạng công nghệ lớn nhất lịch sử. Việc dòng tiền tự do tạm thời chuyển âm là cái giá ngắn hạn phải trả cho việc xây dựng dài hạn.
Rất nhiều trong số những lo ngại này đã được định giá. Nhưng chúng sẽ không dễ dàng tan biến cho đến khi có câu trả lời rõ ràng hơn về tỷ suất sinh lời từ chi phí vốn – rất có thể phải đợi đến quý I hoặc II năm 2027.
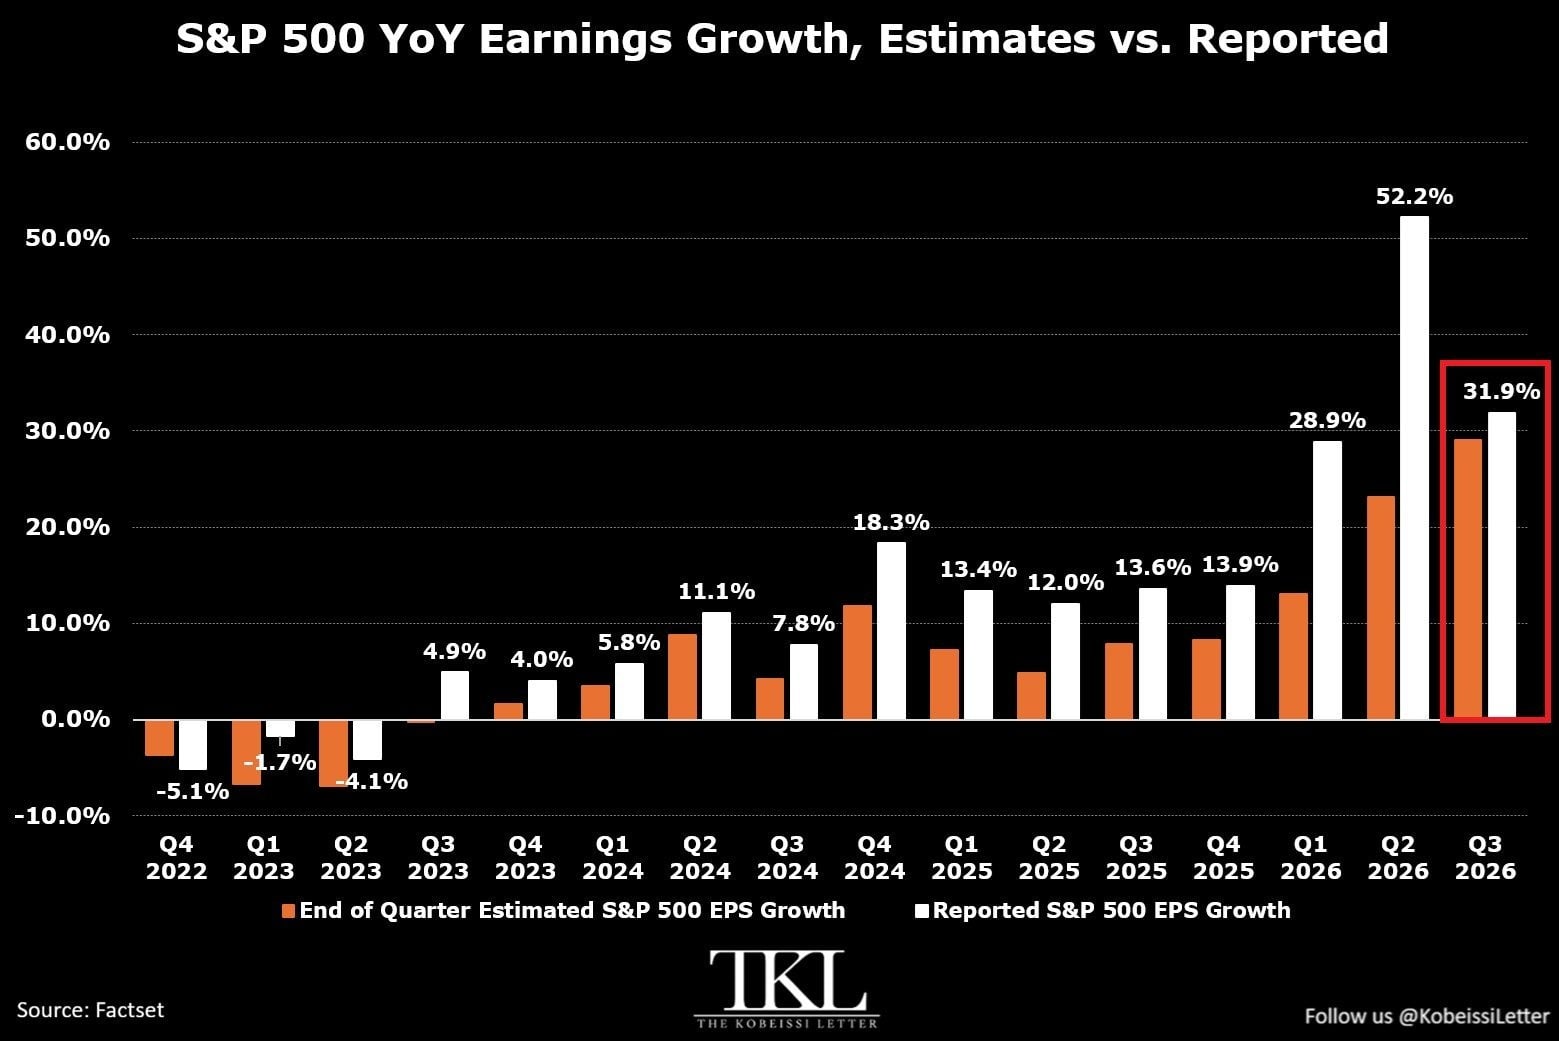
Đồ thị: Tăng trưởng EPS so với cùng kỳ của S&P 500, dự báo so với thực tế. Tốc độ tăng trưởng thực tế quý III/2026 là 31,9%.
Hầu như ít thị trường nào tồn tại song song cả nỗi sợ hãi lẫn mức tăng trưởng mạnh mẽ như hiện nay.
Tính đến thời điểm này, EPS của các công ty S&P 500 trong quý III/2026 tăng 31,9% so với cùng kỳ, ít nhất là mức tăng trưởng mạnh nhất trong 4 năm qua.
Lợi nhuận thực tế đã vượt quá dự báo trong 13 quý liên tiếp. Cường độ đầu tư cho AI còn mạnh mẽ hơn nhiều người nhận thức.
Đảng Dân chủ “thắng vang” cuộc bầu cử giữa kỳ, “Trump Put” kết thúc
Tiếp theo, chúng tôi cho rằng phần lớn chất xúc tác khiến cổ phiếu công nghệ hồi giảm gần đây có liên quan đến kết quả bầu cử giữa kỳ tại Mỹ. Cuộc bầu cử này trên thực tế đã chấm dứt cái mà chúng tôi gọi là「Trump Put」(cơ chế bảo lãnh thị trường của Trump).
Xét từ nhiệm kỳ thứ nhất của Tổng thống Trump từ 2016 đến 2020, cũng như nhiệm kỳ thứ hai tính đến nay, thị trường cảm thấy an tâm trong các giai đoạn biến động vì Trump có khả năng kiểm soát cục diện. Cái gọi là「Trump Put」chính là một khái niệm phòng ngừa rủi ro: nếu thị trường suy giảm, Trump sẽ can thiệp, bởi ổn định thị trường luôn là ưu tiên hàng đầu của ông.
Với chiến thắng áp đảo của Đảng Dân chủ trong cuộc bầu cử giữa kỳ, chúng tôi nhận định「Trump Put」đã trên thực tế chấm dứt. Thêm vào đó, bài đăng dưới đây vào ngày 4 tháng 11 tiếp tục thúc đẩy quá trình biến mất của lá bùa hộ mệnh này:
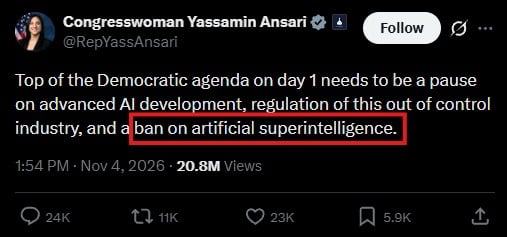
Đồ thị: Nghị sĩ Yassamin Ansari đăng bài vào ngày 4 tháng 11 năm 2026, cho rằng chương trình nghị sự ưu tiên ngày đầu của Đảng Dân chủ khi nhậm chức nên bao gồm dừng phát triển AI nâng cao, quản lý ngành «mất kiểm soát» này, và cấm trí tuệ nhân tạo siêu cấp.
Năng lực can thiệp thị trường của Tổng thống Trump đã phần nào bị suy yếu do việc chuyển giao quyền kiểm soát Thượng viện và Hạ viện. Tiếng kêu gọi cấm AI bắt đầu nóng lên, và thị trường đã định giá sẵn kịch bản quản lý cứng rắn, cũng như việc Đảng Dân chủ có thể cấm AI sau khi nhậm chức vào tháng 1/2027.
Sự kết thúc của「Trump Put」là điều không thể đảo ngược, đồng thời sẽ gây ra những nhịp giảm sâu hơn nữa cho thị trường chứng khoán Mỹ. Tuy nhiên, chúng tôi cho rằng những lo ngại xung quanh vấn đề quản lý là phóng đại.
Việc Mỹ cấm AI sẽ không xảy ra. Ngay cả khi lệnh cấm này có thể được thực thi, nó hầu như tương đương với việc Mỹ trao vị thế cạnh tranh trong cuộc đua AI toàn cầu cho Trung Quốc.
Môi trường quản lý chắc chắn sẽ chặt chẽ hơn và có thể xuất hiện các loại thuế mới, nhưng thị trường đang định giá dựa trên kịch bản cực đoan hơn, nặng nề hơn so với những gì chúng tôi tin rằng cuối cùng sẽ diễn ra.
Quy lại rốt cuộc, bất kể ai nắm quyền, Mỹ vẫn nên muốn giành chiến thắng.
Fed đang tăng lãi suất trong một thị trường đầy lo âu
Bên cạnh lo ngại về đầu tư AI và sự thay đổi của cục diện chính trị, Fed đang tăng lãi suất một cách quyết liệt.
Chiến tranh Iran sắp bước sang ngày thứ 300, lạm phát tại Mỹ đã liên tục nằm trên mục tiêu 2% của Fed suốt 67 tháng liên tiếp. Chủ tịch Fed Warsh đã khẳng định nhiệm vụ tối thượng của ông là đưa lạm phát xuống 2%, không có ngoại lệ.
Điều này khiến chi phí xây dựng AI vốn đã đắt đỏ còn mắc hơn nữa. Chưa nói đến tình trạng nợ Liên bang Mỹ vốn đã tệ hại hơn.
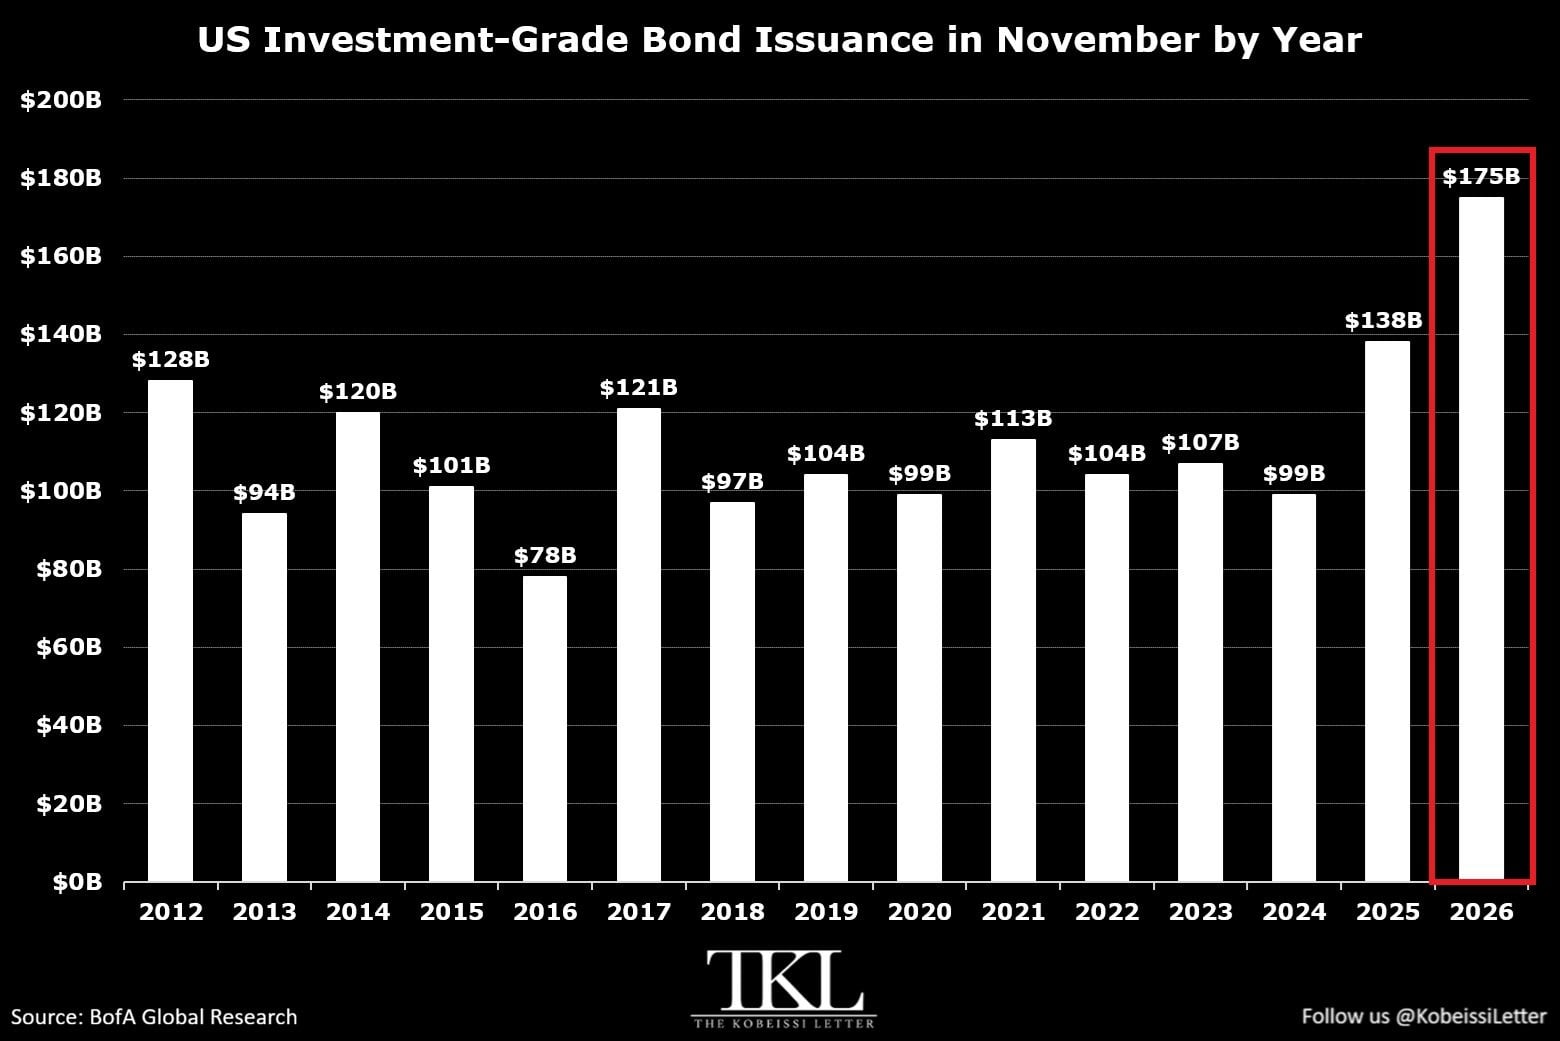
Đồ thị: Quy mô phát hành trái phiếu đầu tư cấp của Mỹ vào tháng 11 qua các năm. Dự kiến tháng 11/2026 đạt 175 tỷ USD, cao kỷ lục ở bất kỳ tháng 11 nào trong lịch sử ghi nhận.
Như biểu đồ trên cho thấy, quy mô phát hành trái phiếu doanh nghiệp đầu tư cấp của Mỹ dự kiến tăng 37 tỷ USD (tăng 27%) so với cùng kỳ trong tháng 11, chạm mức 175 tỷ USD, cao kỷ lục ở bất kỳ tháng 11 nào trong lịch sử ghi nhận. Chúng tôi cho rằng việc Fed tăng lãi suất trong bối cảnh này càng làm trầm trọng thêm sự bất ổn gần đây. Liệu tình hình có thay đổi?
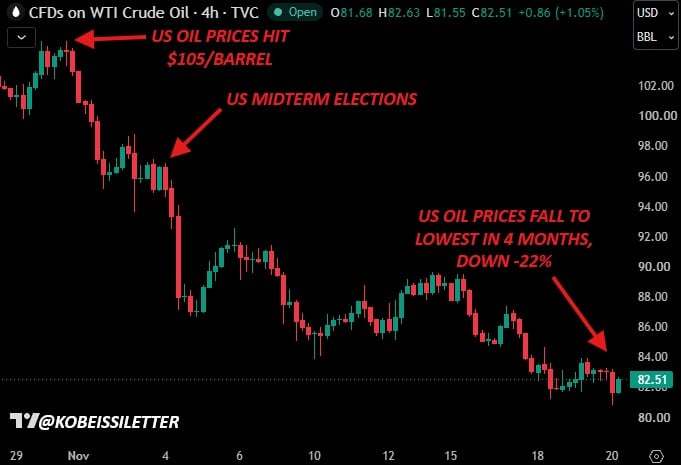
Đồ thị: Diễn biến giá dầu thô gần tháng của Mỹ. Giá dầu từng chạm mốc 105 USD/thùng, giảm sau bầu cử giữa kỳ, thấp hơn đỉnh cũ khoảng 22% xuống còn 82,51 USD/thùng, mức thấp nhất trong 4 tháng.
Sự chuyển giao quyền lực chính trị, cộng với đà giảm của thị trường gần đây, đã khiến giá dầu tháng này giảm khoảng 22%. Kết hợp với tình trạng bất ổn thị trường, triển vọng của Fed cho năm 2027 rất có thể sẽ thay đổi, đặc biệt khi xu hướng chiến tranh Iran sắp chấm dứt dần trở nên rõ ràng.
Vào ngày 2 tháng 11, chúng tôi đã công bố bản phân tích dưới đây về giá dầu Mỹ trước cuộc bầu cử giữa kỳ, lúc đó đưa ra nhận định sẽ thủng mốc 93,00 USD. Kể từ đó, giá dầu đã tụt xuống mức thấp nhất kể từ tháng 8/2026.
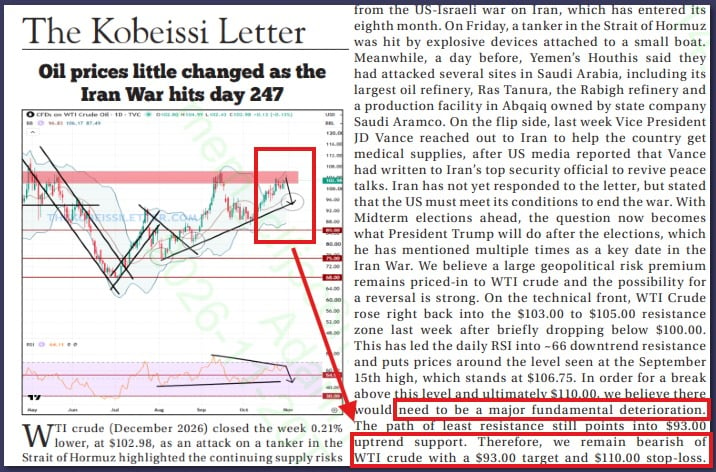
Đồ thị: Ảnh chụp màn hình phân tích giá dầu của The Kobeissi Letter ngày 2 tháng 11, khi chiến tranh Iran bước sang ngày thứ 247, và đưa ra mục tiêu giá 93 USD.
Ngày Chủ Nhật, chúng tôi sẽ phát hành ấn bản mới nhất của The Kobeissi Letter, bạn có thể cân nhắc đăng ký để đọc toàn văn.
Dù giá dầu đã giảm, kịch bản「cao hơn, duy trì lâu hơn」(higher for longer) vẫn tạm thời tiếp diễn. Tuy nhiên, chúng tôi nhận thấy khả năng chính sách của Fed sẽ nới lỏng hơn vào giữa năm 2027 đang tăng lên.
NVIDIA, AMD và cục diện chip đối với Trung Quốc
Trong hai tuần qua, NVIDIA đánh mất Jensen Huang – nhân vật dẫn dắt cuộc cách mạng AI – khiến cổ phiếu của công ty này rớt 40% chỉ sau vài tuần; AMD hiện bị buộc tội buôn lậu chip sang Trung Quốc, và thị trường đã định giá sẵn những lo ngại nghiêm trọng về tác động liên đới.
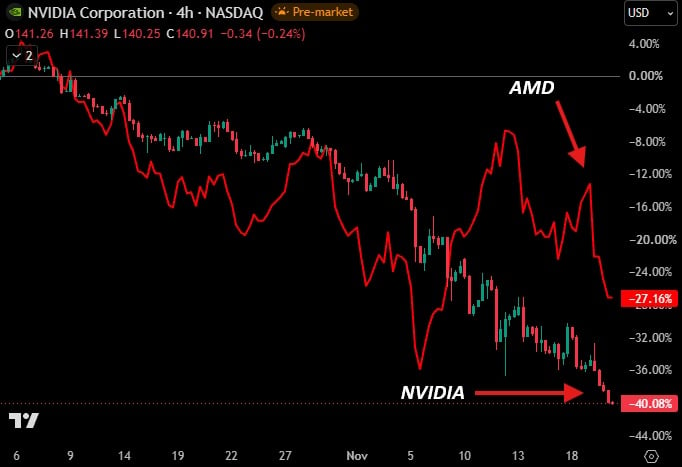
Đồ thị: Diễn biến gần đây của NVIDIA và AMD. Trong biểu đồ, NVIDIA giảm khoảng 40,08%, AMD giảm khoảng 27,16%.
Các bạn hẳn đã thấy, chúng tôi có thái độ rất rõ ràng trong vụ việc của NVIDIA, sớm bám trụ lập trường「cho đến khi chứng minh có tội, Jensen Huang vẫn vô tội」. Chúng tôi kêu gọi hội đồng quản trị nhường chỗ cho Jensen trước khi các cuộc điều tra độc lập đưa ra sự thật rõ ràng.
Chúng tôi kiên định quan điểm này vì những đổi mới và tác động mà Jensen Huang đã tạo ra cho cuộc cách mạng AI cũng như thành công của Mỹ. Cổ phiếu NVIDIA hiện cơ bản đang định giá dựa trên kịch bản「Jensen Huang sẽ không quay lại」, đồng thời hầu như xóa sổ hoàn toàn các chỉ dẫn tương lai của công ty.
AMD cũng đang chứng kiến những tình huống tương tự. Vào ngày 19 tháng 11, một báo cáo của bên bán khống đã buộc tội công ty này buôn lậu chip sang Trung Quốc, nhưng nhận định này vẫn chưa được xác thực.
Ảnh hưởng bởi các sự kiện này, mức PE kỳ vọng của ngành công nghệ đã chạm mức thấp nhất kể từ tháng 3/2020.
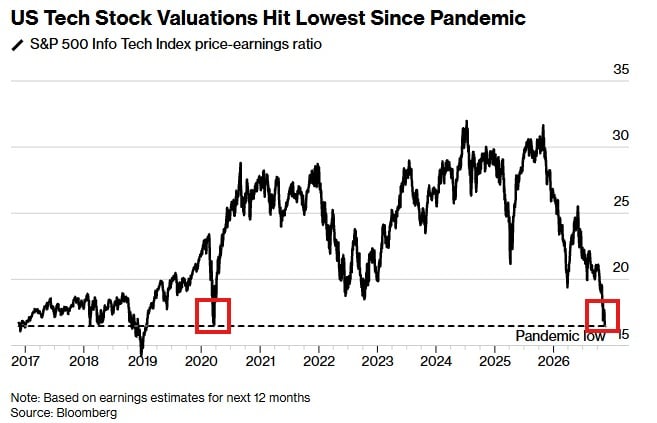
Đồ thị: PE kỳ vọng của chỉ số Công nghệ Thông tin S&P 500 đã phục hồi về mức thấp nhất kể từ đại dịch.
Mức PE kỳ vọng của NVIDIA đã giảm xuống chỉ còn 9 lần, trở thành một trong những cổ phiếu rẻ nhất S&P 500, và càng rẻ hơn nữa nếu xét đến mức tăng trưởng lợi nhuận mà công ty đang đạt được.
Điều này nghĩa là gì? Thị trường không tin tưởng vào chữ「E」(Lợi nhuận trên mỗi cổ phiếu)trong chỉ số PE kỳ vọng.
Mặc dù NVIDIA đưa ra chỉ dẫn doanh thu cho FY2028 vào khoảng 750 tỷ USD, ngay cả khi không có Jensen Huang, thị trường vẫn bác bỏ con số này.
Thị trường hiện tại đã chôn giấu rất nhiều không gian tiềm ẩn có thể gây bất ngờ.
Cảm xúc thị trường đã chạm mức báo động
Vào ngày 15 tháng 10, chúng tôi công bố phân tích mang tựa đề「Thị trường gấu ẩn dật」(Stealth Bear Market), chỉ ra rằng bên dưới bề mặt S&P 500, đặc biệt là nhóm cổ phiếu công nghệ, đã bắt đầu một xu hướng giảm. Sự đảo chiều cảm xúc lúc đó đã khởi động. Nó không hề khởi phát từ cuộc bầu cử giữa kỳ hay biến động của NVIDIA.
Như biểu đồ minh họa, các sự kiện kia chỉ đóng vai trò gia tốc cho sự chuyển dịch cảm xúc.
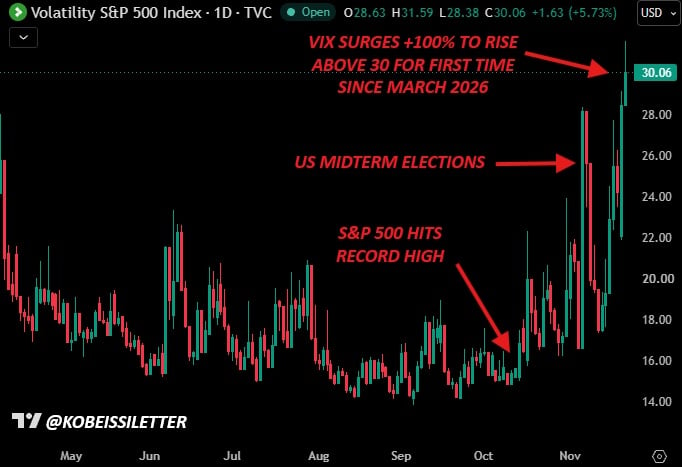
Đồ thị: Chỉ số biến động VIX. Tăng hơn 100% từ đáy tháng 10, leo lên trên mốc 30, lần đầu tiên kể từ tháng 3/2026.
Chỉ số biến động VIX($VIX)so với đáy tháng 10 đã tăng hơn 100%, và ghi nhận mức tăng một ngày lớn nhất kể từ tháng 2/2018 vào ngày 5 tháng 11. Khi kết hợp đợt hoảng loạn bùng nổ này với việc đợt IPO của Anthropic($ANT)rút thanh khoản thị trường rõ rệt, bức tranh sẽ đầy đủ hơn.
Nhu cầu từ tổ chức cho đợt IPO này chạm mốc 400 tỷ USD, đơn lẻ bán lẻ sau khi đóng sổ vào thứ Ba đạt 100 tỷ USD. Với mức giá phát hành dự kiến lúc đó là 78 USD, tổng lượng đặt gần bằng 8 lần quy mô vốn hóa 64,4 tỷ USD ban đầu.
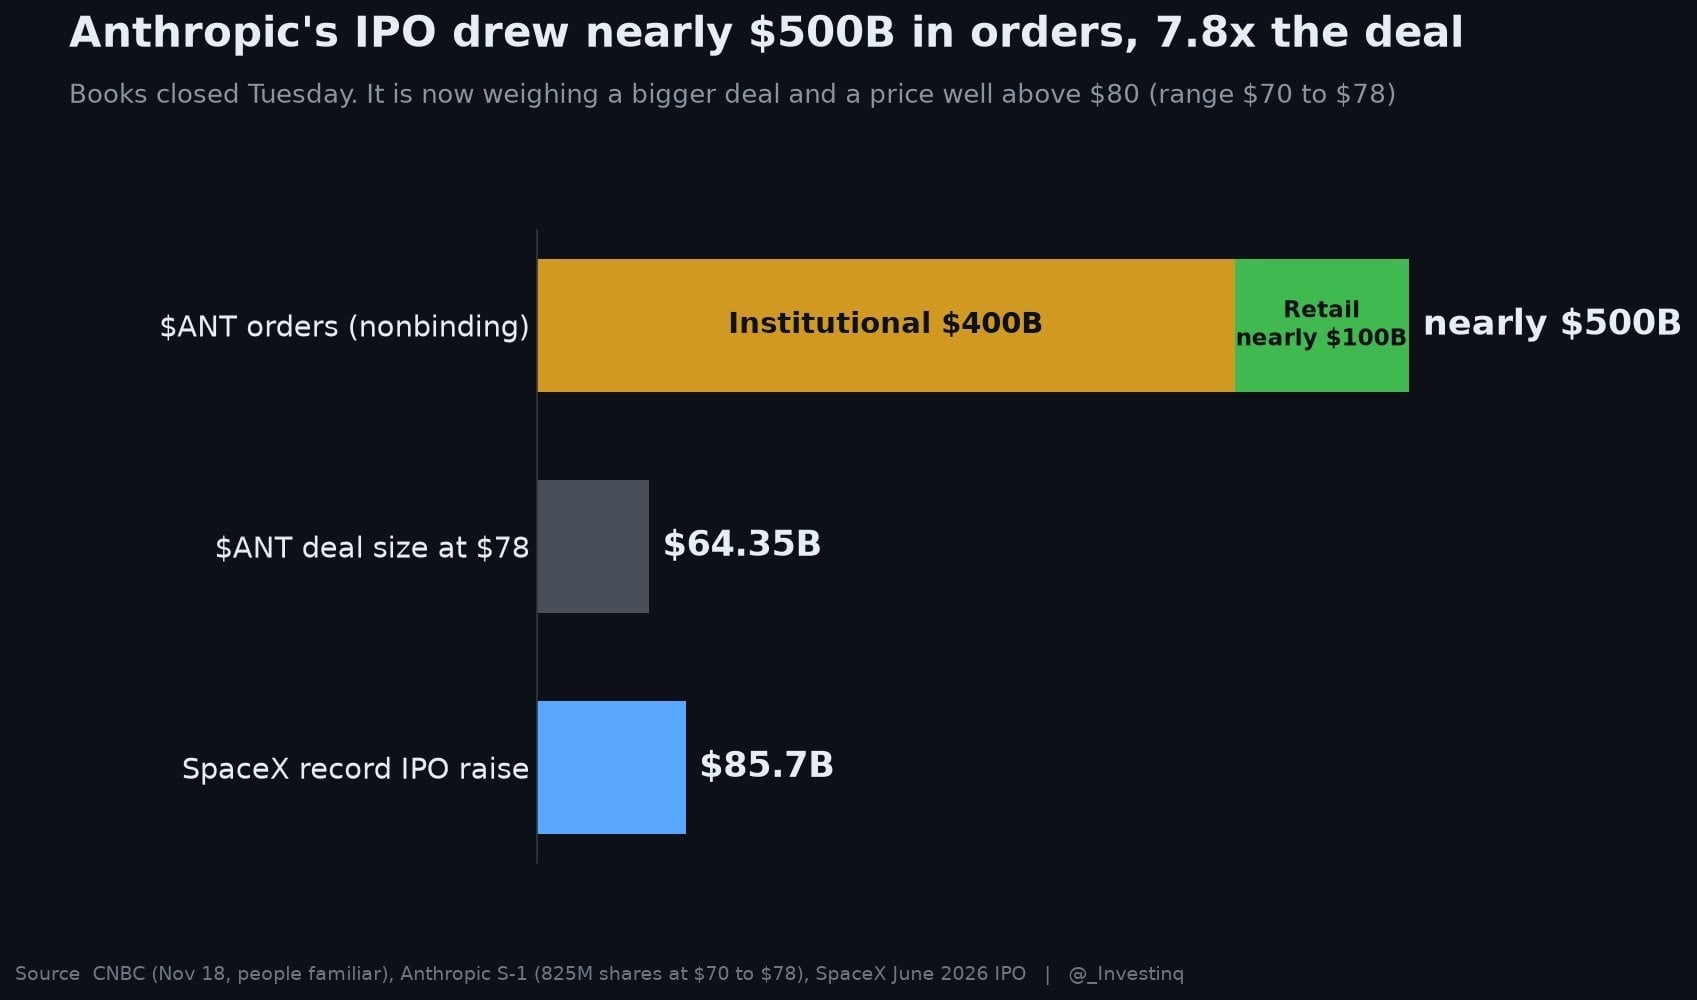
Đồ thị: Quy mô đơn đăng ký IPO của Anthropic. Tổ chức khoảng 400 tỷ USD, bán lẻ gần 100 tỷ USD, tổng cộng gần 500 tỷ USD, gấp khoảng 7,8 lần quy mô phát hành 64,35 tỷ USD ứng với giá 78 USD; biểu đồ cũng so sánh với vụ IPO kỷ lục 85,7 tỷ USD của SpaceX.
Sự đảo chiều đột ngột của cảm xúc, cộng với đà rút lui mạnh của thanh khoản, đã tạo nên diễn biến giá chúng tôi chứng kiến trong tuần này: cổ phiếu, vàng, tài sản mã hóa,... đều trượt giảm gần như đồng loạt.
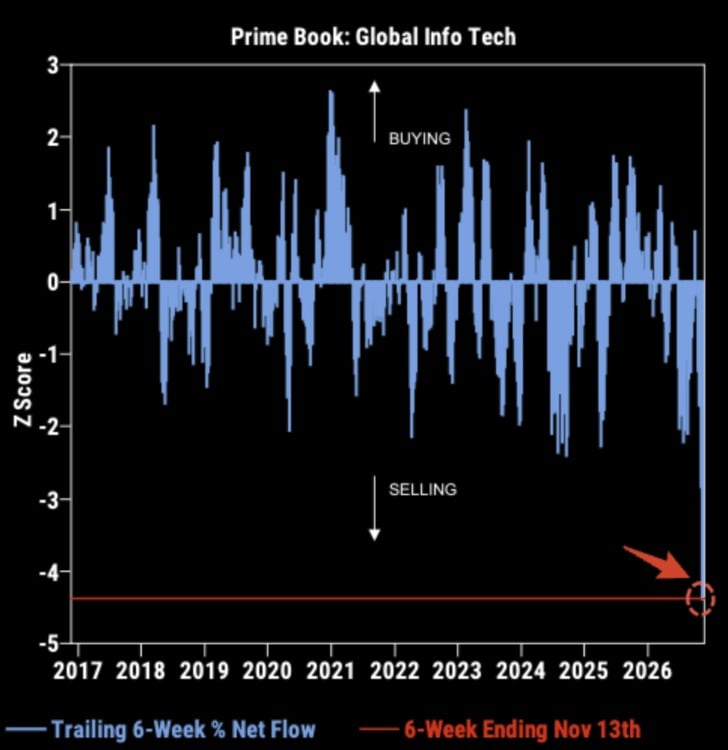
Đồ thị: Dòng ròng của tài khoản chủ lực toàn ngành CNTT trong 6 tuần qua. Tính đến 6 tuần kết thúc ngày 13 tháng 11, ghi nhận một trong những dòng chảy ròng ra sâu nhất trong 10 năm.
Công ty quỹ hedge ghi nhận dòng ròng rút ra trong 6 tuần liên tiếp lớn nhất sau hơn một thập kỷ. Đây chính là một cuộc đua vội vã rời khỏi thị trường.
Ngay khi thanh khoản quay trở lại, chúng tôi tin rằng thị trường sẽ ổn định trở lại.
Kết luận: Chuyện gì sẽ xảy ra tiếp theo?
Điều này đưa chúng ta trở lại câu hỏi ban đầu: liệu có「bong bóng AI」hay không, và nó đã vỡ chưa?
Câu trả lời của chúng tôi là: Không.
Không nghi ngờ gì nữa, cuộc cách mạng AI đang đối mặt với một trong những thử thách khốc liệt nhất cho đến nay. Nhưng chúng tôi nhận định, thị trường đã bắt đầu định giá một kịch bản bi quan hơn so với những gì dữ liệu cơ bản hiện tại cho thấy.
Chúng tôi cho rằng thị trường đang trong một nhịp điều chỉnh thông thường. Ngay cả khi S&P 500 tiếp tục giảm 10% so với mặt bằng hiện tại, nó vẫn nằm trong ngưỡng của một đợt hồi kỹ thuật lành mạnh.
Nếu ai đó tuyên xưng chu kỳ bearish sẽ kéo dài đến tận năm 2027, tức là đang cá cược rằng các yếu tố nêu trên không những sẽ thành hiện thực mà còn trầm trọng thêm. Định giá tài sản hiện tại đã nạp sẵn một lượng lớn cảm xúc tiêu cực. Chúng tôi sẽ thận trọng trước các tin đồn lan truyền nhanh chóng trên thị trường rằng「S&P 500 còn giảm thêm hơn 30%」.
Thực tế là, cảm xúc thị trường đã trở nên cực đoan và chia rẽ sâu sắc. Chúng tôi tin rằng sự phân cực này sẽ mở ra cơ hội, giống như những lần trước đây.
Tại vùng giá hiện tại, thị trường đang định giá một combo gồm: lãi suất duy trì ở đỉnh, quản lý cứng rắn đối với AI, ROI từ đầu tư hạ tầng AI thất vọng, cùng tính bất định dài hạn của một số công ty then chốt trong ngành. Bước sang 2027, biên độ tạo lợi thế siêu kỳ vọng vẫn còn rất rộng.
Chúng tôi không khẳng định thị trường đã tìm đáy. Biến động vẫn sẽ ở mức cao, thanh khoản vẫn căng thẳng, và cùng với sự dai dẳng của bất chắc chắn, đà giảm tiếp diễn hoàn toàn có thể xảy ra.
Tuy nhiên, cấu trúc rủi ro - lợi nhuận đang ngày càng hấp dẫn hơn, đặc biệt với các công ty công nghệ chất lượng cao có bảng cân đối kế toán vững mạnh, tăng trưởng lợi nhuận đang tăng tốc, và sở hữu lợi thế cạnh tranh bền vững.
Chúng tôi nhận định, một mảng lớn sự bi quan đã được định giá, trong khi thị trường bỏ qua khả năng xuất hiện cú hích tích cực. Một khi mọi chuyện lắng xuống, chúng tôi dự đoán dòng tiền săn hàng giá rẻ sẽ nhanh chóng trở lại nhóm cổ phiếu công nghệ chất lượng cao, với diễn biến tương tự như tháng 4/2025.
Xét trên góc độ dài hạn, những người nắm giữ tài sản vẫn sẽ là kẻ thắng cuộc.
Nói thêm một lời về chiến lược của chúng tôi: Giữ tính khách quan khi đối mặt với sóng gió và tuân thủ một quy trình vận hành nhất định chính là chìa khóa để trở thành nhà đầu tư thành công.
Phương pháp luận khách quan và có hệ thống chính là lý do giúp chúng tôi vượt trội so với benchmark thị trường.
Như biểu đồ minh họa, kể từ năm 2020, lợi nhuận chiến lược đầu tư của chúng tôi đạt gấp gần năm lần chỉ số S&P 500.
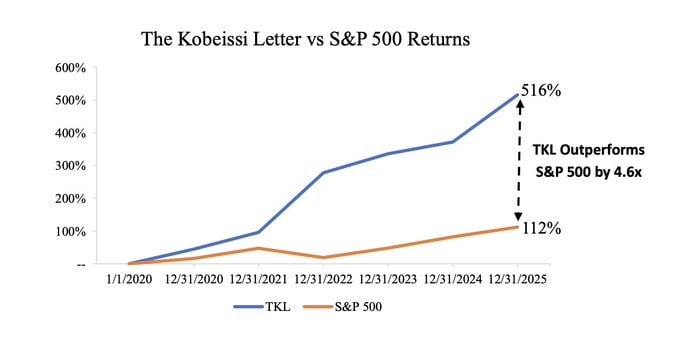
Đồ thị: So sánh lợi nhuận chiến lược The Kobeissi Letter với S&P 500. Biểu đồ cho thấy lợi nhuận chiến lược khoảng 516%, S&P 500 khoảng 112%, dẫn trước khoảng 4,6 lần.
Nếu mong muốn nhận bản phân tích hàng ngày trả phí của chúng tôi, bạn có thể tham gia gói dịch vụ.
Theo dõi @KobeissiLetter để cập nhật liên tục tiến triển của vấn đề này.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @KobeissiLetter