Aave không còn chờ người dùng tự tìm đến: Tiền gửi V4 tăng vọt 5,8 lần, liệu mô hình white-label có đủ sức hỗ trợ việc mua lại token?
Tác giả: Alea Research
Biên dịch: TechFlow
TechFlow dẫn đọc:Coinbase hợp lực với Morpho để phát triển cho vay, còn Aave lại chọn con đường đột phá nhờ mô hình white-label: tích hợp hệ thống cho vay cơ sở sâu vào các hệ sinh thái như Ink của Kraken và thẻ EtherFi Cash thông qua các phiên bản trắng nhãn V4. Trong quý 3, tiền gửi trên V4 tăng vọt 5,8 lần, chạm mốc 1,34 tỷ USD.
Báo cáo nghiên cứu này đến từ công ty đầu tư và phân tích chuyên sâu về crypto Alea Research, phân tích có hệ thống cơ chế phân phối lợi ích trong thị trường white-label của Aave, đóng góp lợi nhuận vượt trội từ stablecoin nội sinh GHO, cùng các tính toán mua lại token sau khi doanh thu DAO vượt chi phí vận hành từ tháng 8, đánh giá khách quan lợi thế định giá của nó trong cuộc cạnh tranh cho vay khốc liệt và thử thách thanh lý khoản nợ xấu tiềm tàng.
Đột phá hệ sinh thái: Aave ẩn mình đằng sau những thương hiệu khác
Mức ứng dụng cho vay chính thức của Coinbase lựa chọn xây dựng dựa trên Morpho, nhưng Aave đã tìm ra một hướng đi hoàn toàn khác biệt trong việc thu hút người dùng mới và mở rộng nguồn vốn mới.
Aave không bị giới hạn chờ đợi dòng vốn đổ về giao diện front-end của riêng mình, mà chủ động chuyển trực tiếp smart contract cho đối tác vận hành, chạy thị trường cho vay dưới thương hiệu của các dự án khác.
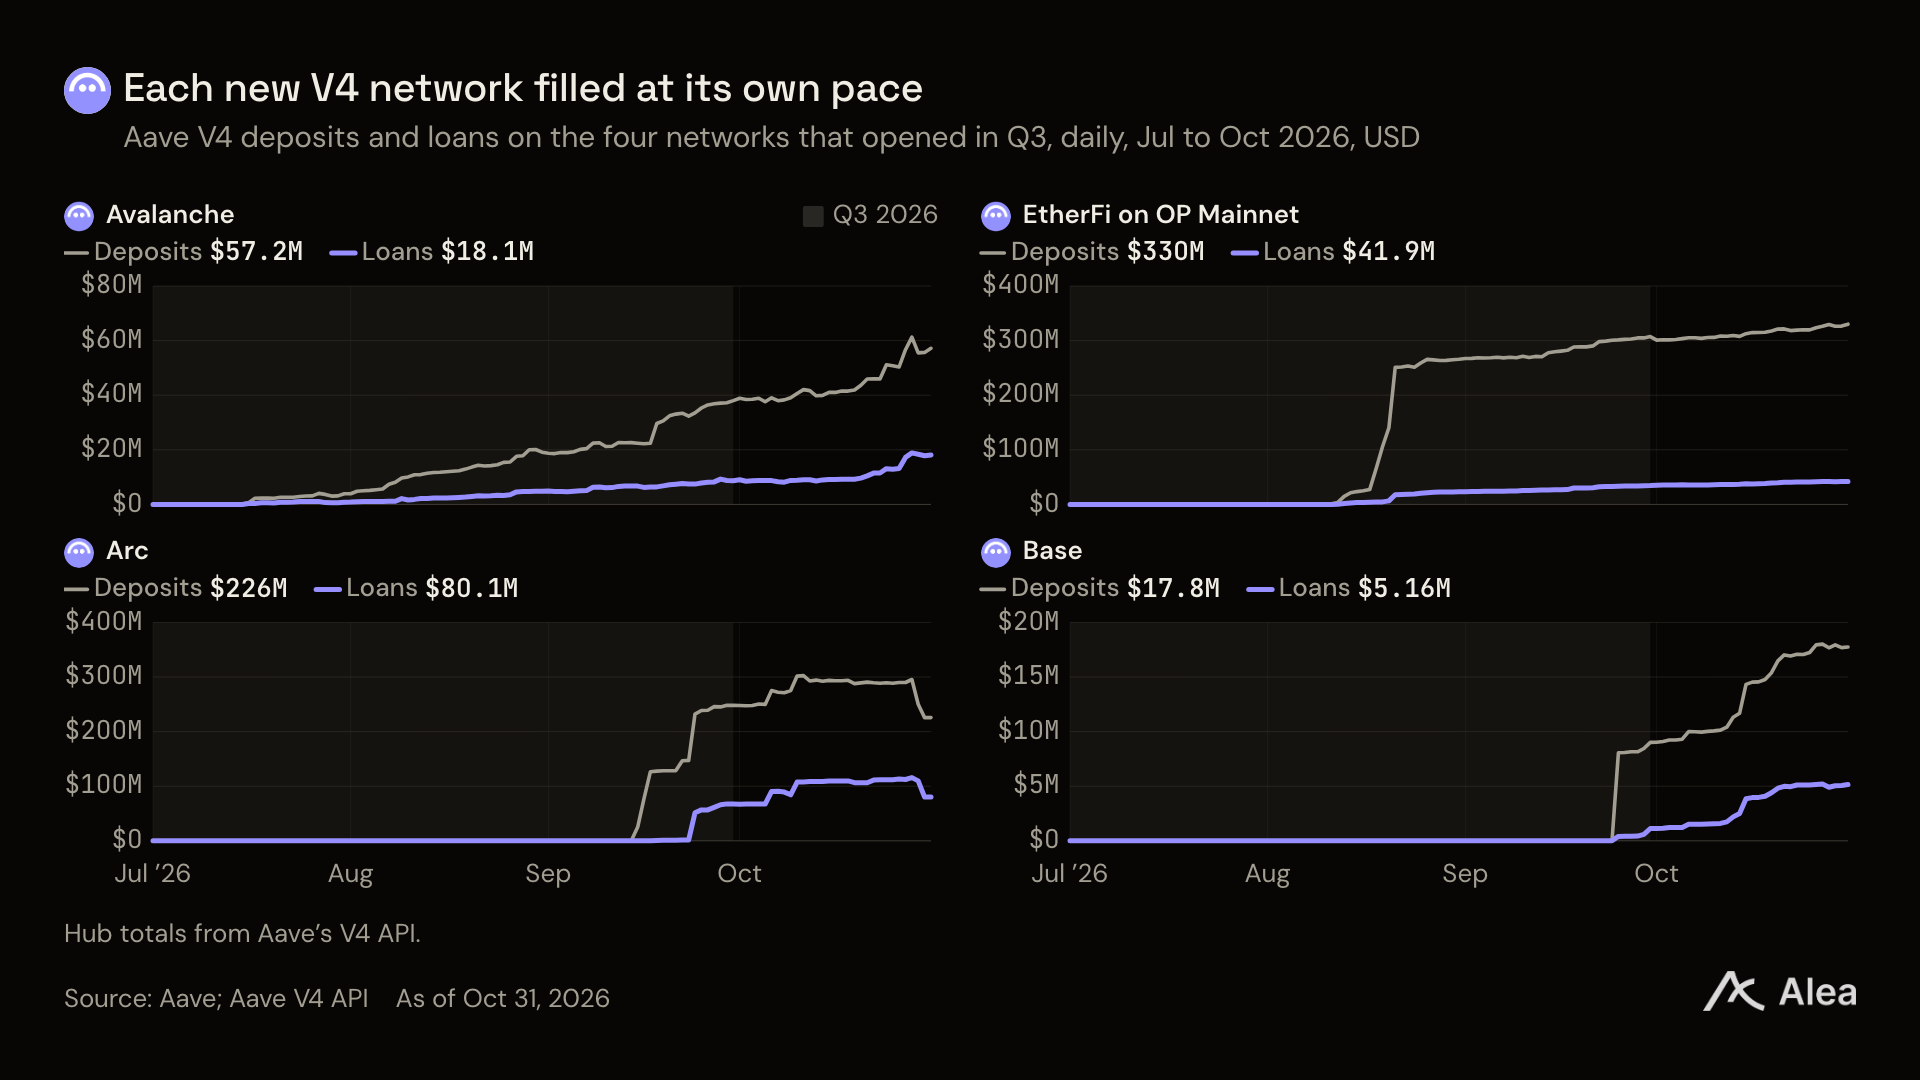
Hình: Xu hướng tiền gửi và đi vay hàng ngày của 4 mạng lưới V4 được ra mắt trong quý 3
Kiến trúc Aave V4 giới thiệu các Hub chuyên dụng dành riêng cho tài sản đảm bảo dạng mới, cũng như các instance độc quyền do đối tác tự chủ vận hành. Phiên bản này được ra mắt trên mainnet Ethereum đầu quý 3 và nhanh chóng mở rộng sang 3 blockchain khác.
Dù loại bỏ đóng góp từ instance độc quyền của EtherFi, tiền gửi cốt lõi của V4 vẫn tăng gấp 4,5 lần trong quý 3. Và tính đến cuối quý 3, trong tổng tiền gửi V4 trên Ethereum đạt 882 triệu USD, EtherFi đóng góp khoảng một nửa.
Tổng hợp các điểm chính
Các đối tác bên ngoài hiện đang trực tiếp đưa người dùng gốc của họ vào hợp đồng底层 của Aave. Chẳng hạn như EtherFi sẽ trích 20% doanhthu lãi ròng để trả phí chia sẻ protocol cho Aave DAO.
Trong quý 3 năm nay, tổng tiền gửi V4 của Aave tăng 5,8 lần, đạt 1,34 tỷ USD; tổng lượng đi vay tăng mạnh từ 76 triệu USD lên 403 triệu USD. Thị phần của Aave trên 4 mạng lưới cho vay lớn nhất liên tục tăng ổn định lên 64,9%.
Khoản đầu tư pool USDC tại thị trường chính Aave Core đã tăng ròng 326 triệu USD chỉ trong một quý mà không cần bất kỳ subsidy token bổ sung nào, đồng thời thu hút thêm 145 triệu USD chỉ trong hai tuần ngắn ngủi sau khi Fed cắt giảm lãi suất.
Xét về khả năng sinh lời, mỗi đôla chênh lệch lãi suất (spread) mà stablecoin nội sinh GHO của Aave mang lại cho DAO cao gấp khoảng 5 lần so với thị trường cho vay USDC truyền thống.
Kể từ tháng 8 năm nay, doanh thu thực tế hàng tháng của Aave DAO liên tục vượt chi phí vận hành; dòng thặng dư trước khi khấu trừ thưởng stake vào quý 3 đủ để bao phủ 77% tổng chi trả cho người staking.
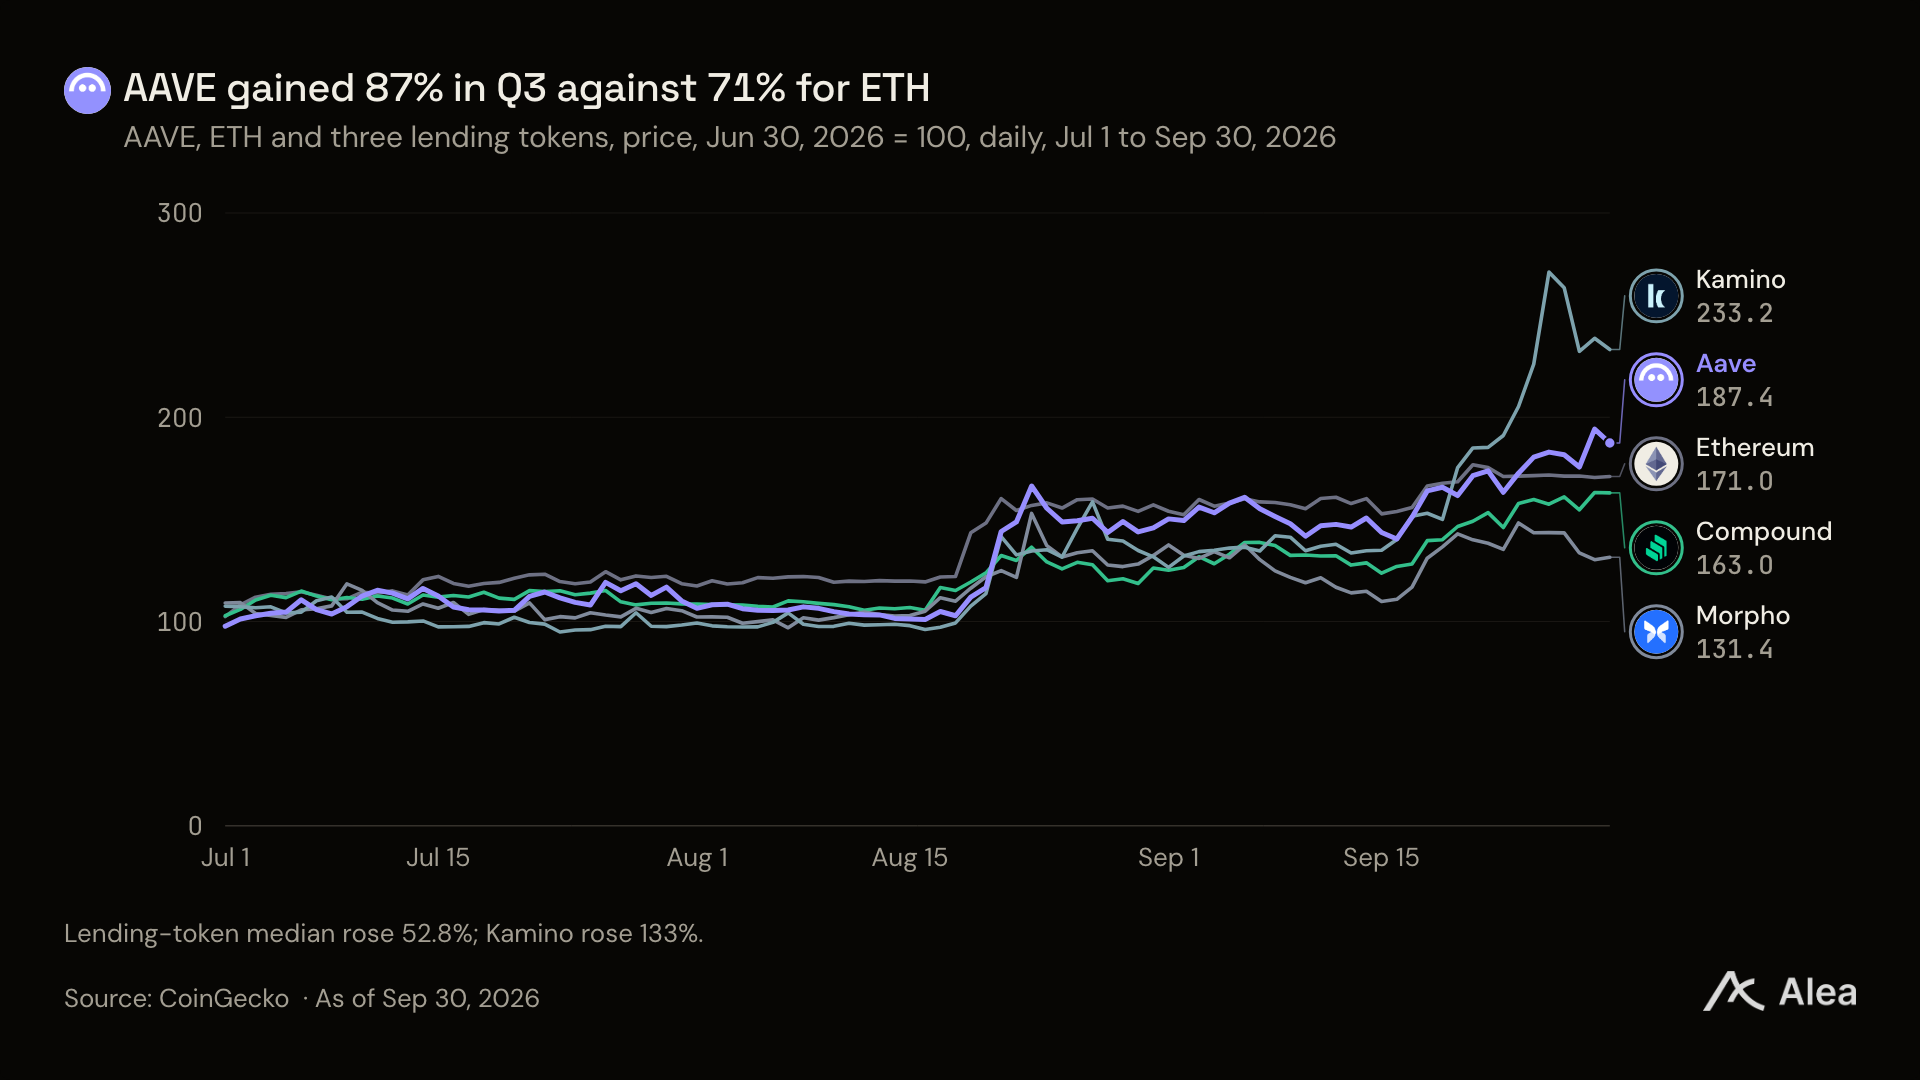
Hình: So sánh biểu đồ giá token AAVE, ETH và các token protocol cho vay chính khác
Trên thị trường thứ cấp, token AAVE tăng 87,4% trong quý 3, vượt mức tăng trưởng của Ethereum là 71,0% và dẫn đầu so với mức tăng trung bình 52,8% của 6 đối thủ cạnh tranh cho vay khác.
Mô hình hợp tác white-label: Đối tác vận hành thị trường Aave như thế nào
Logic kiến trúc Aave V4 tập trung hóa thanh khoản vào Hub, đồng thời cấu hình linh hoạt các quy tắc quản trị rủi ro tại các nhánh Spoke: các nhánh này chịu trách nhiệm giới hạn loại tài sản đảm bảo người vay có thể sử dụng và các tham số thanh lý.
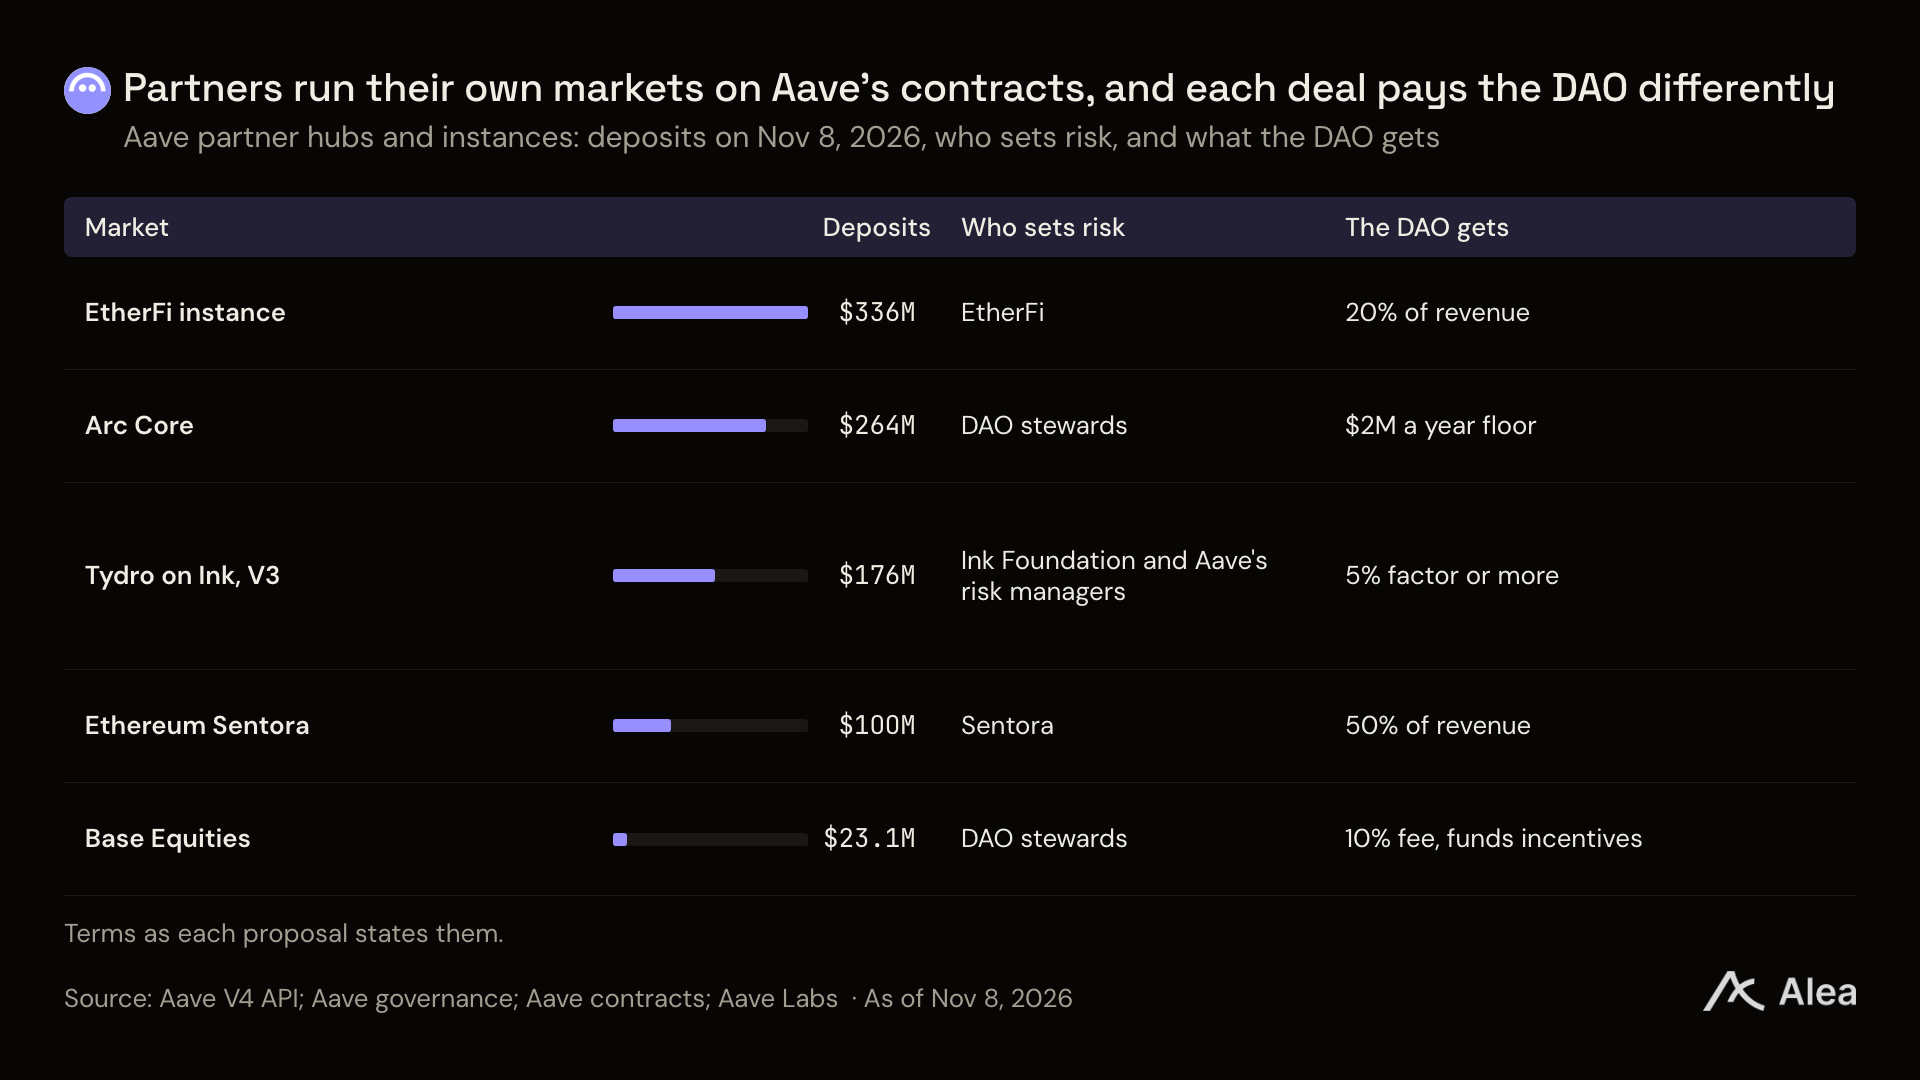
Hình: Tổng hợp dữ liệu thị trường chuyên thuộc đối tác Aave và V4 mới tính đến ngày 8 tháng 11
Lấy ví dụ từ EtherFi, nền tảng này vận hành một instance Aave riêng biệt cho “chế độ vay để tiêu dùng” trên thẻ thanh toán Cash của họ, và theo thỏa thuận governance, họ hoàn lại 20% lãi ròng cho Aave DAO.
Mở rộng kênh đối tác white-label là cực kỳ quan trọng với Aave, vì các protocol mới nổi như Morpho đang cạnh tranh khốc liệt trên nhiều chain để giành cùng nguồn tiền gửi. Hiện các protocol cho vay chủ chốt đã triển khai hơn 500 triệu USD tài sản đảm bảo.
Ngày 5 tháng 11, Payward - công ty mẹ của sàn giao dịch crypto Kraken - chính thức công bố quỹ liên kết và mạng Layer 2 Ink của họ sẽ triển khai liên kết hệ sinh thái sâu rộng và sắp xếp thanh khoản với Aave.
Dòng vốn và kích thích: Pool Core không cần subsidy vẫn thu hút vốn mạnh mẽ
Hiện có 7 nền tảng cho vay chủ chốt trên toàn mạng đang cạnh tranh giành cùng một nhóm tài sản mã hóa làm collateral và người đi vay stablecoin, với đa số nền tảng phụ thuộc vào incentive thanh khoản cao để duy trì quy mô pool.
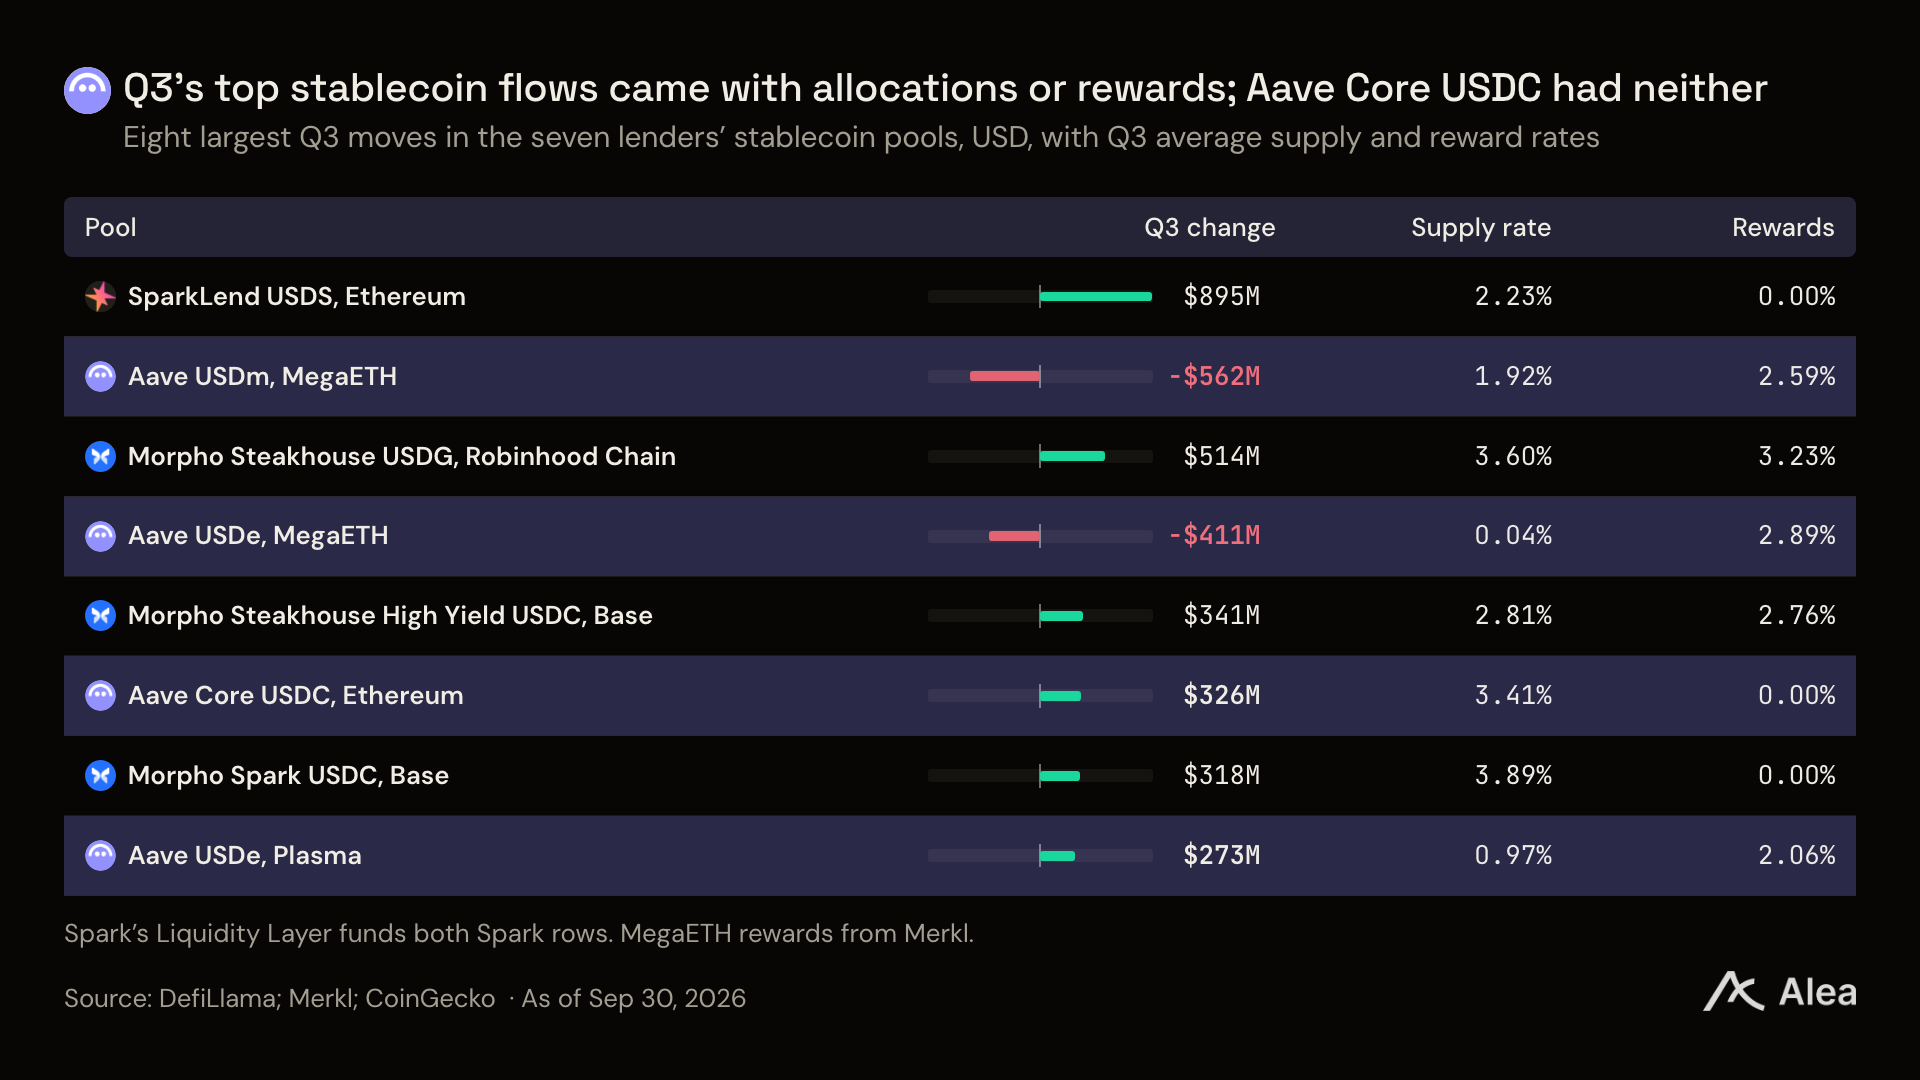
Hình: So sánh biến động pool stablecoin và tỷ suất lợi nhuận của 7 nền tảng cho vay hàng đầu trong quý 3
Sky (tiền thân là MakerDAO) đã huy động khối lượng vốn khổng lồ thông qua việc phát hành USDS và vận hành protocol Spark, nhưng phần lớn nguồn vốn chảy vào đều bắt nguồn từ hoạt động mint nội bộ và subsidy có mục tiêu.
Ngược lại, pool USDC của Aave Core đã đạt dòng chảy ròng tự nhiên mà không cần bất kỳ subsidy token nào, chỉ riêng giai đoạn từ 30/8 đến 30/9 đã tăng vọt 145 triệu USD.
Phân phối phí: Người gửi và liquidator nhận 86% tổng phí giao dịch
Trong tổng phí giao dịch 100,5 triệu USD tạo ra ở quý 3, người đi vay chịu trách nhiệm 99,6 triệu USD. Người gửi tiền và liquidator cuối cùng đã nhận được 86,4 triệu USD, trong khi kho tiền của Aave DAO giữ lại 14,1 triệu USD.
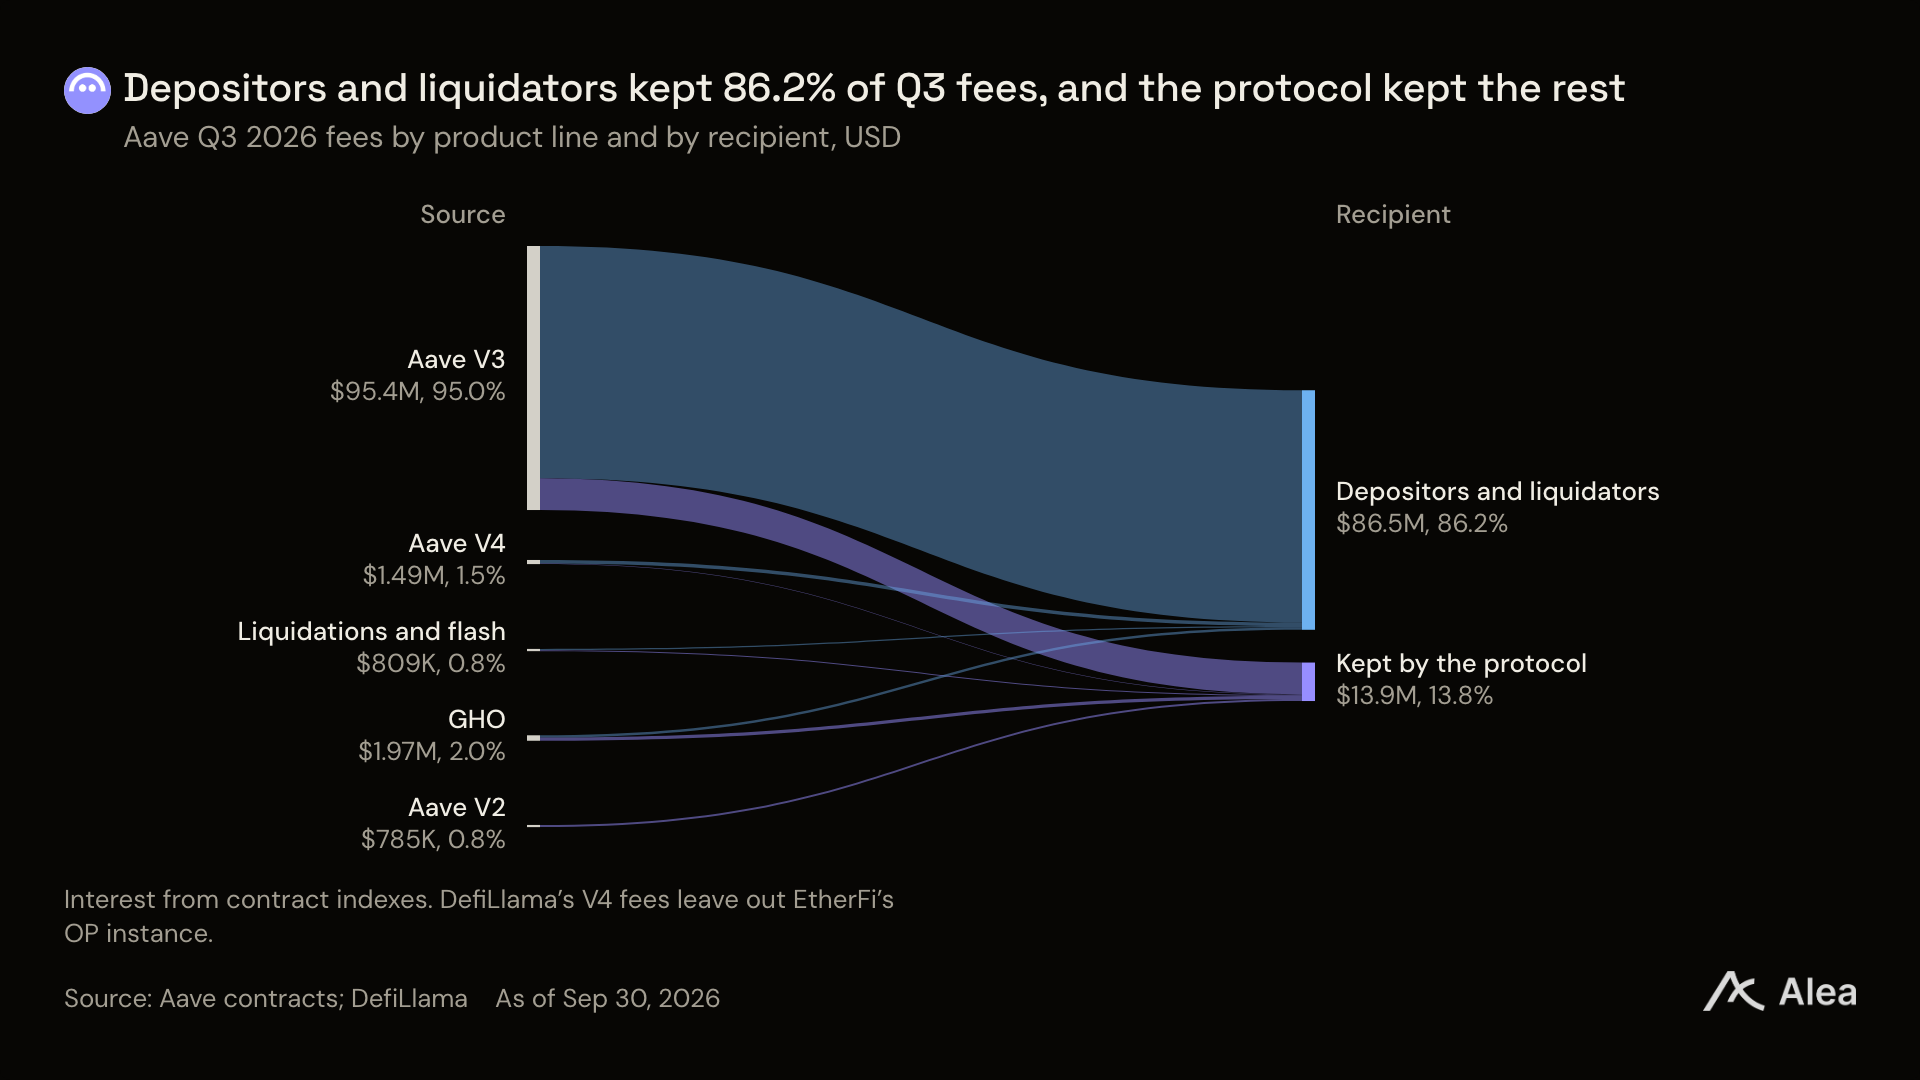
Hình: Cơ cấu phí quý 3 của Aave được phân tích theo dòng sản phẩm và đối tượng phân phối
Yếu tố dự trữ (Reserve Factor) quyết định tỷ lệ phần trăm DAO có thể giữ lại từ lãi suất cho vay. Tỷ lệ giữ lại của Aave DAO trên từng tài sản khác nhau dao động, trung bình duy trì ở mức 14%.
Nhưng GHO thể hiện giá trị kinh tế cực kỳ đặc thù: do GHO được mint trực tiếp bởi người đi vay, toàn bộ lãi suất phát sinh từ khoản vay này thuộc 100% về kho DAO, không cần chia sẻ lợi nhuận cho người gửi tiền bên thứ ba.
Diễn biến sau quý: Quy mô V4 đột phá và phòng thủ an ninh
Vào tháng 10, tổng lượng đi vay trên Aave V4 chính thức phá vỡ ngưỡng 500 triệu USD. Quy mô Hub V4 trên Avalanche sau ngày 30/9 đã tăng vọt 5,7 lần, đạt 115 triệu USD.
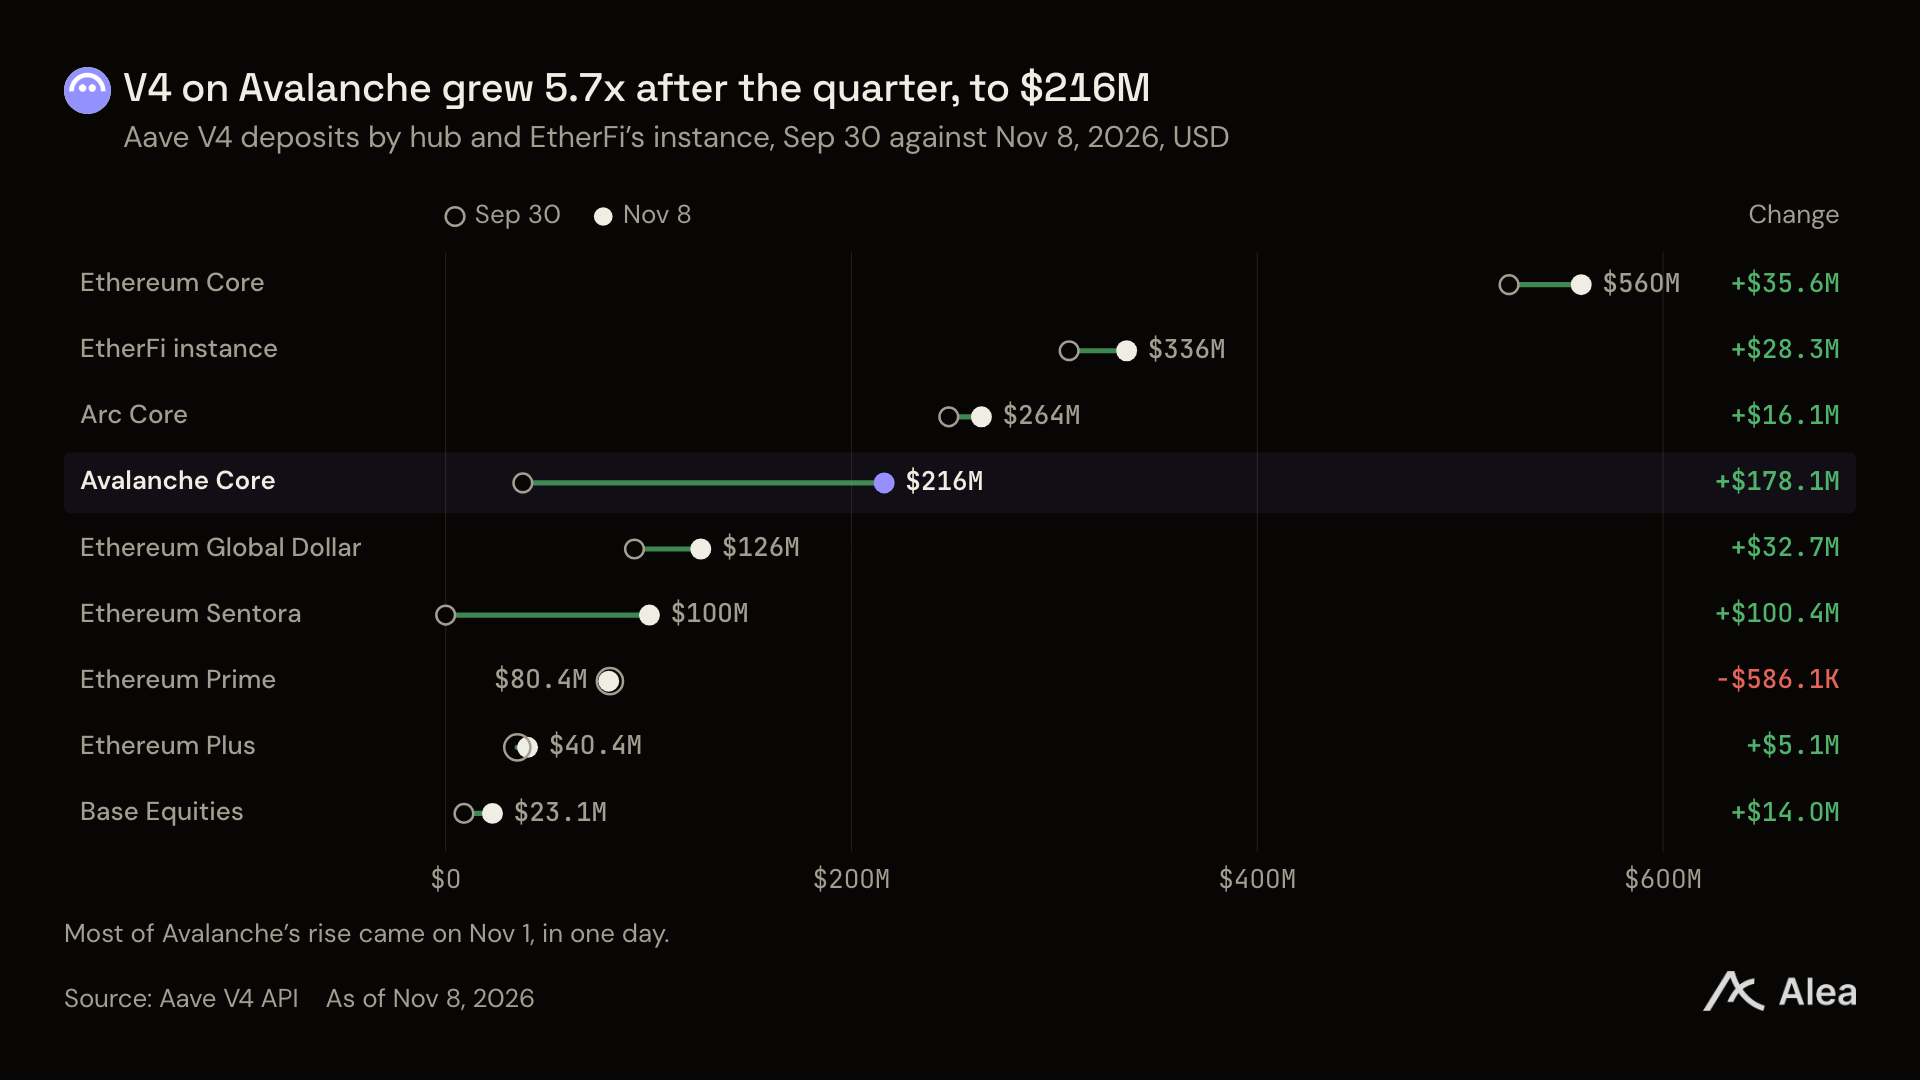
Hình: Phân bổ tiền gửi trên các Hub V4 và instance EtherFi tính đến ngày 30/9 và 8/11
Xét về phòng thủ an ninh, vào ngày 29/10, một kẻ tấn công sau khi đánh cắp vốn đã cố gắng deposit 60 triệu USDT vào Aave để rửa tiền và thế chấp đi vay, nhưng cơ chế quản trị rủi ro của protocol Aave đã kịp thời kích hoạt cách ly hiệu quả.
Tính toán tài chính: Điều kiện tiên quyết để khởi động lại mua lại token
Kể từ tháng 8 năm nay, doanh thu thực tế hàng tháng của Aave DAO đều vượt mọi chi tiêu về vận hành và an ninh. Tại quý 3, DAO tạo ra 17,8 triệu USD doanh thu, cao hơn tổng chi phí vận hành 15,4 triệu USD.
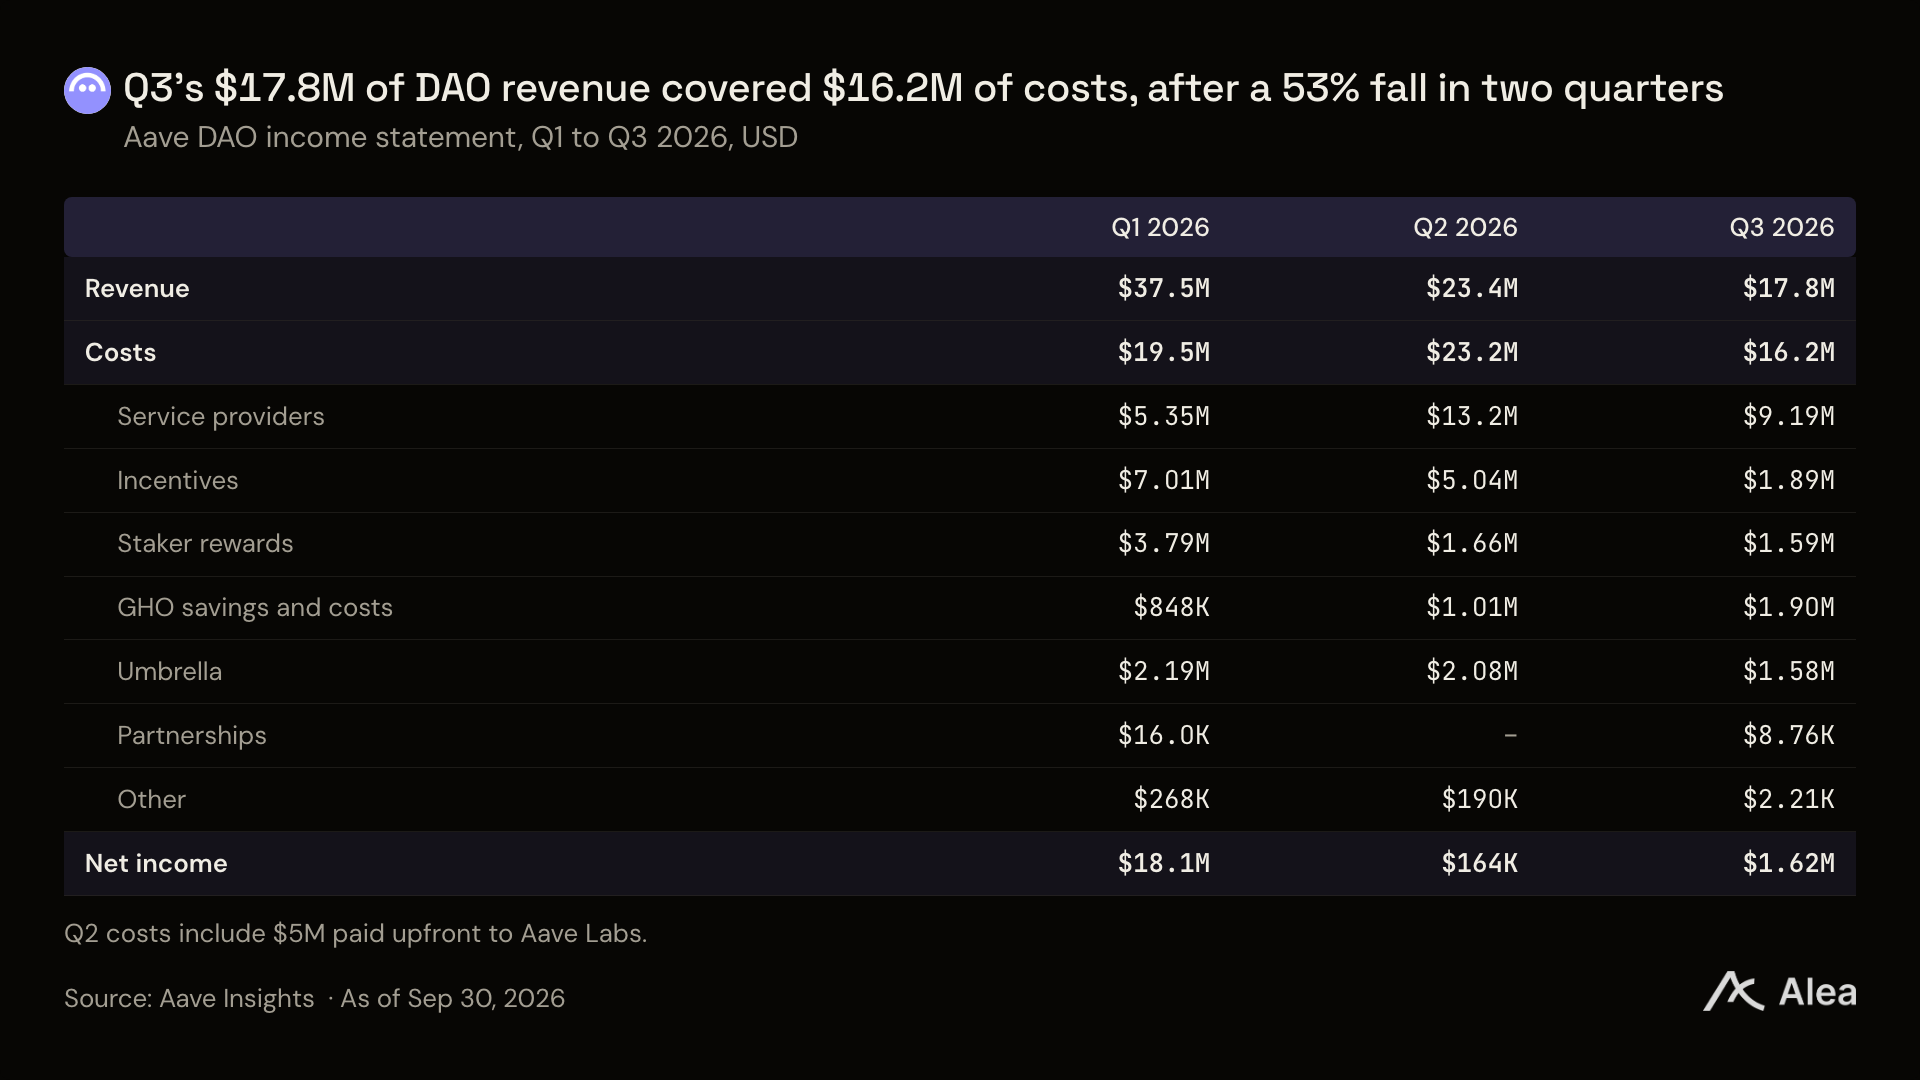
Hình: Biến động doanh thu, chi phí và lợi nhuận ròng của Aave DAO từ Quý 1 đến Quý 3 năm 2026
Cần chỉ ra rằng, token AAVE bản thân không có quyền tự động thu hồi từ phí giao dịch, việc khởi động lại chiến dịch mua lại thị trường thứ cấp (Buybacks) là con đường truyền dẫn cốt lõi giúp lợi nhuận protocol đến tay nhà nắm giữ token.
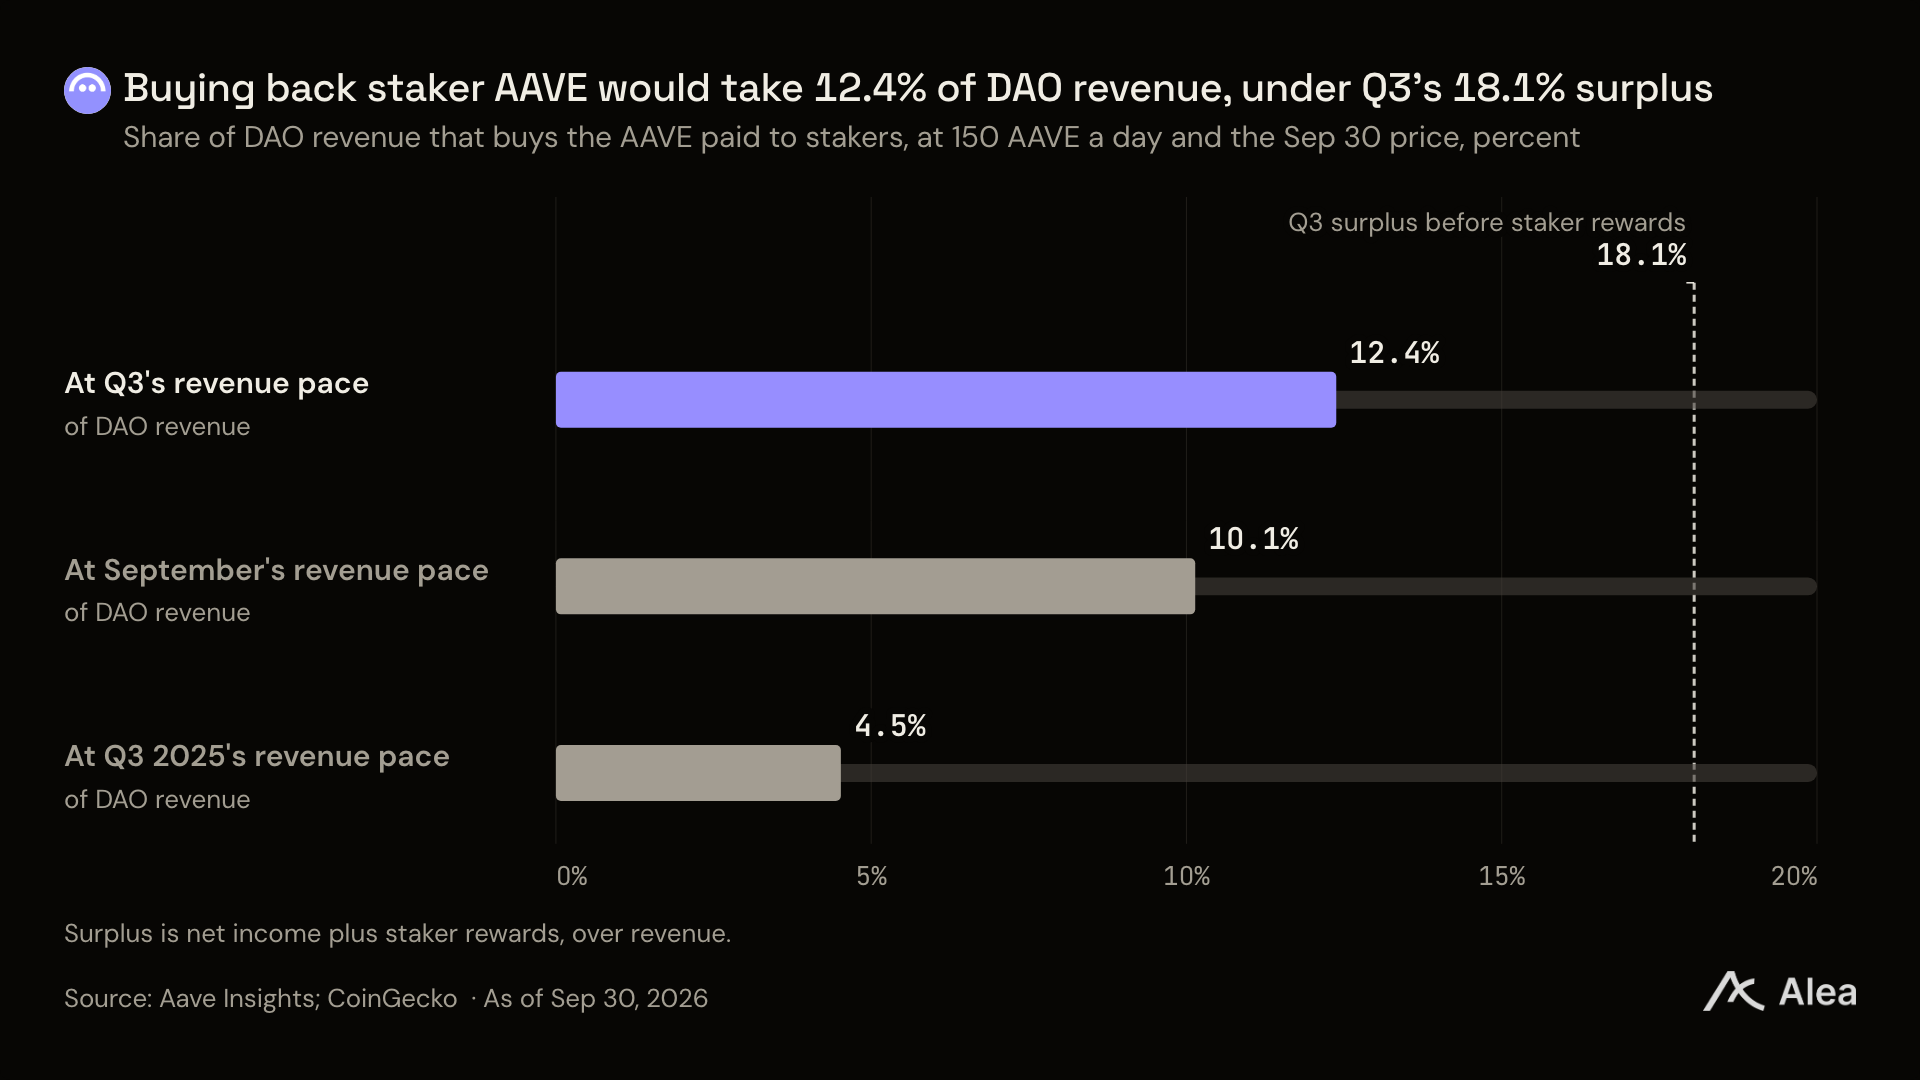
Hình: Tỷ trọng doanh thu DAO cần thiết để mua lại nhằm trang trí phần thưởng staking, tính theo giá token ngày 30/9
Hiện các nhà staking module an ninh nhận được 150 token AAVE mỗi ngày, toàn bộ số token này đến từ kho dự trữ nội bộ của DAO. Tính theo giá thị trường hiện tại, việc bao phủ trọn vẹn chi phí này đòi hỏi một lượng dự trữ lưu lượng tiền mặt đáng kể.
Bên cạnh đó, thâm hụt lịch sử phải được ưu tiên thanh toán. Vào ngày 18/4 năm nay, kẻ tấn công từng khai thác lỗ hổng cầu nối chéo chain gây ra rủi ro tiềm tàng cho protocol, khoản nợ liên quan đang dần được giải quyết thông qua quỹ chung hệ sinh thái.
Hiện Aave DAO vẫn cần giải quyết số dư nợ khoảng 8.000 ETH (tương đương khoảng 17 triệu USD theo giá thị trường), song so với tổng tài sản dự trữ trong kho hơn 100 triệu USD, năng lực thanh toán tổng thể rất dồi dào.
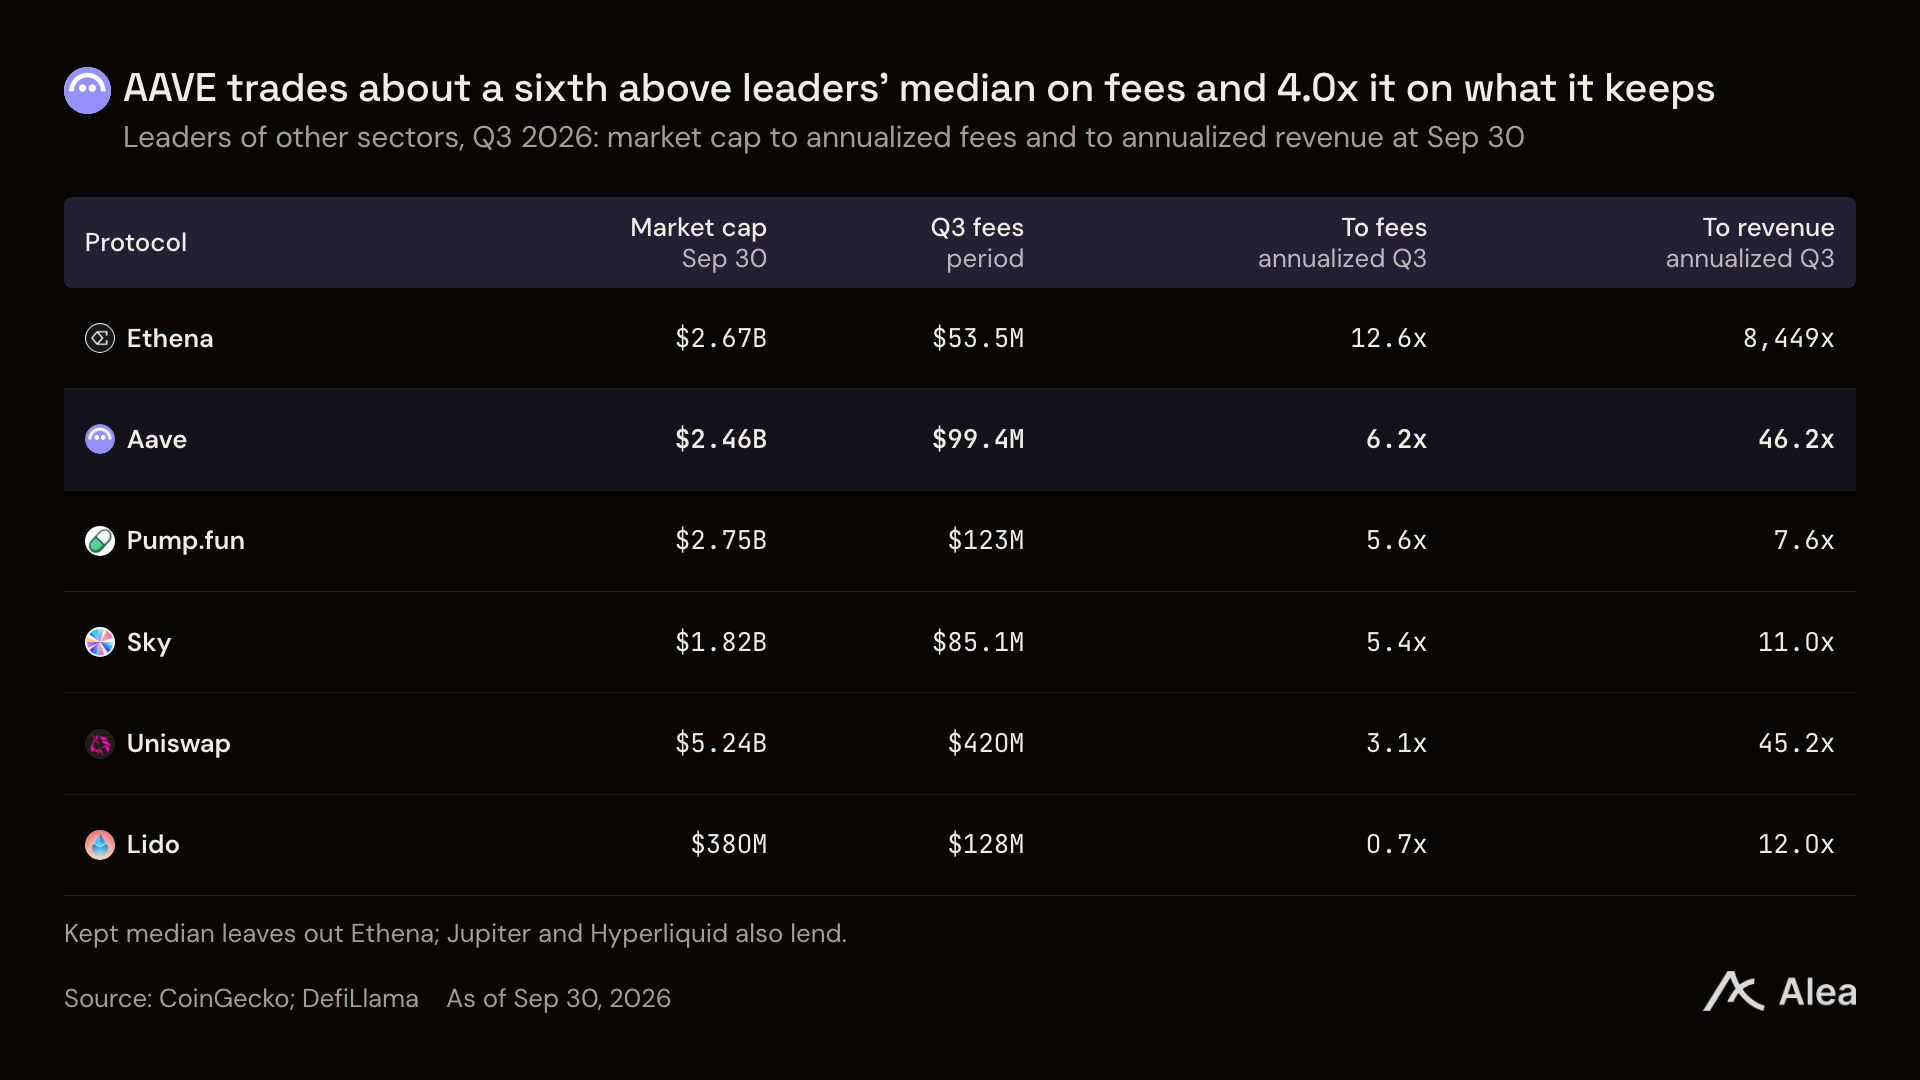
Hình: Hệ số định giá Market Cap so với phí hàng năm của Aave và các leader dẫn đầu ngành khác tính đến ngày 30/9
Xét theo hệ số định giá Market Cap tương ứng với phí, mức giao dịch hiện tại của AAVE chỉ nhỉnh hơn một chút so với mức trung bình của các leader ngành khác (khoảng 1/6), cho thấy định giá vẫn nằm trong biên độ hợp lý.
Nếu các instance trắng nhãn V4 trong tương lai có thể tiếp tục tạo ra nhu cầu đi vay incremental, lợi nhuận protocol và tiềm năng mua lại của Aave sẽ chứng kiến sự tái định giá đầy tính xác thực.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @AleaResearch