


Nhìn lại 14 năm RWA: Từ ý tưởng Colored Coins đến đường đua nghìn tỷ USD
Tác giả: Seth
Biên dịch: Luffy, Foresight News
Tháng 3 năm 2012, nhà phát triển người Israel Yoni Assia đã đưa ra khái niệm colored coins: đánh dấu các Bitcoin cụ thể để chúng có thể đại diện cho các tài sản thực tế như cổ phiếu, trái phiếu, chứng chỉ quyền sở hữu.
Đáng tiếc là, ý tưởng này vẫn không thể vượt ra khỏi giai đoạn sách trắng. Nhưng nó đã nêu ra một đề xuất mà nhiều người đã tiếp tục khám phá trong mười bốn năm sau đó: làm thế nào để các tài sản thực tế thiếu thanh khoản có thể lưu chuyển tự do như tiền mặt.
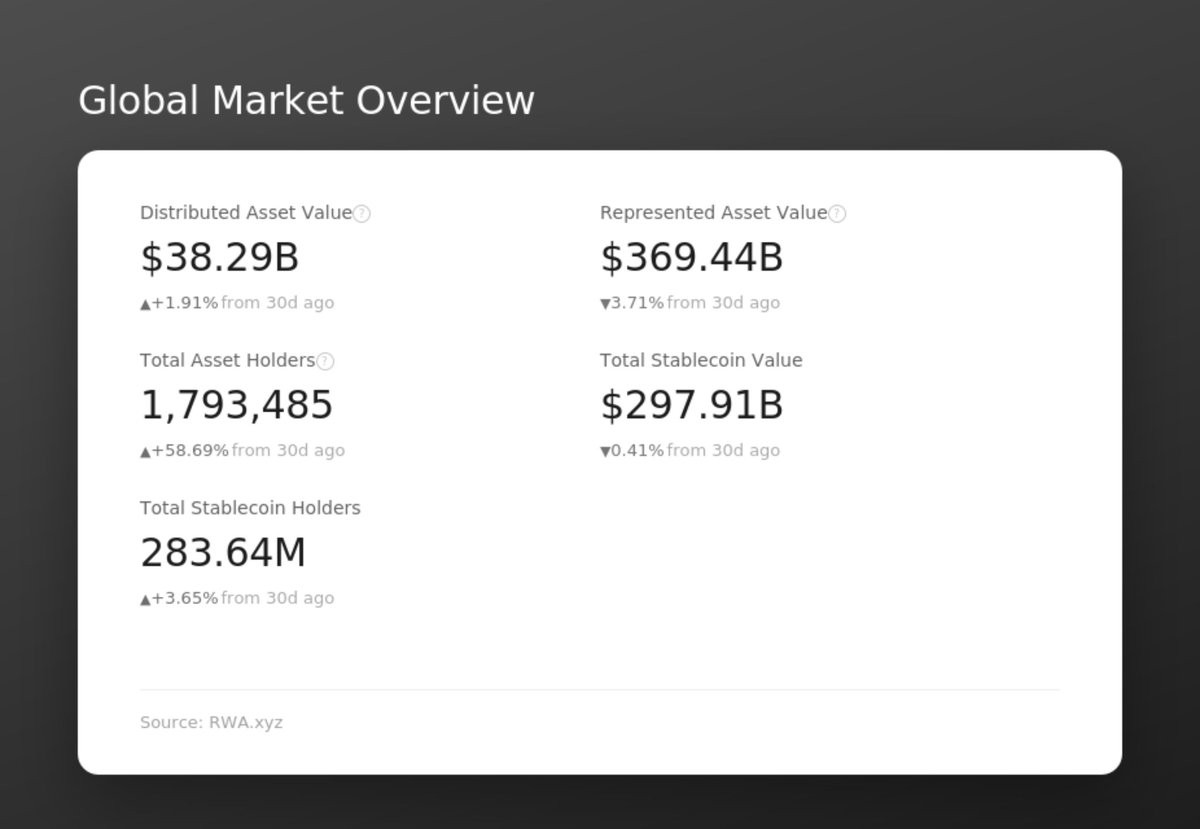
Mười bốn năm sau, loại trừ stablecoin, quy mô tài sản được token hóa có thể giao dịch tự do đạt 38,29 tỷ USD, quy mô vốn đã cam kết đầu tư là 369,44 tỷ USD, với tổng cộng 1,79 triệu người nắm giữ.
Bài viết này sẽ phân tích từng lớp các giai đoạn hoàn chỉnh mà quá trình token hóa đã trải qua cho đến nay, và剖析 tại sao con đường này lại dài đến vậy.
Token hóa tài sản là gì
Tài sản được token hóa là chứng nhận nợ đối với tài sản thực tế, tài sản cơ sở có thể là tín phiếu kho bạc ngắn hạn, thỏi vàng, tín dụng, cổ phần khách sạn, được承载 dưới dạng token trên chuỗi.
Bản thân token không có giá trị độc lập. Ngoài chuỗi, các tổ chức lưu ký, người quản lý quỹ hoặc thực thể tín thác nắm giữ tài sản thực tế và công nhận token như một chứng từ hợp lệ để rút tài sản cơ sở, logic này tương đồng với mối quan hệ giữa chứng chỉ cổ phiếu, trái phiếu vô danh và tài sản cơ sở tương ứng.
Giá trị gia tăng mà blockchain mang lại có hạn nhưng hiện hữu: nó ghi nhận quyền sở hữu nợ, quyền sở hữu có thể được chuyển giao trong vài giây 24/7 mà không cần nhà môi giới chứng khoán trung gian khớp lệnh.剥离 lớp vỏ công nghệ, đây là một思路 tài chính cổ điển; điều thực sự cách mạng là tốc độ giao dịch, các chủ thể tham gia tài sản, và cách thức sử dụng tài sản.
Những người xây dựng đầu tiên và khó khăn của thế hệ đầu
Trước khi ngành công nghiệp tin rằng token hóa có thể triển khai ở quy mô lớn, một少数 người tiên phong phải chứng minh rằng điều này khả thi. Năm 2017, Lucas Vogelsang và Martin Quensel thành lập Centrifuge. Trong bốn năm đầu thành lập, đội ngũ đã深耕 hệ thống Tinlake, dựa trên các nhóm vốn tuần hoàn phân cấp, cung cấp dịch vụ tài chính cho các khoản phải thu từ thế giới thực và tài sản thực tế.

Giữa năm 2021, Centrifuge ra mắt nhóm vốn RWA đầu tiên kết nối với MakerDAO (hiện là hệ sinh thái Sky), đúc ra lô DAI đầu tiên được bảo chứng bởi tài sản thực tế, giải pháp đã được triển khai thành công.
Mô hình tương tự cũng xuất hiện trong lĩnh vực bất động sản. Tháng 10 năm 2018, doanh nghiệp vận hành bất động sản Elevated Returns đã hoàn thành một vòng gọi vốn 18 triệu USD, token hóa 18,9% quyền lợi của khách sạn Aspen Ridge được định giá 224 triệu USD, phát hành token mệnh giá 1 USD cho các nhà đầu tư đủ điều kiện thông qua Templum Markets. Đây cũng là giao dịch token hóa bất động sản thương mại lớn đầu tiên trên blockchain.

Vài tháng sau, 31,6% quyền lợi của một bức tranh Andy Warhol trị giá 5,6 triệu USD cũng được token hóa và đấu giá theo cách tương tự.

Cả hai giao dịch đều được phát hành suôn sẻ theo kế hoạch, nhưng sau đó lại rơi vào tình trạng đình trệ. Sau khi token được đúc, thị trường thiếu đối tác giao dịch, thanh khoản không thể bàn đến.
Tháng 9 năm 2019, Paxos ra mắt PAXG, token vàng đầu tiên được cơ quan quản lý tài chính New York phê duyệt. Cùng năm đó, Tether niêm yết XAUT, dựa trên dự trữ kho vàng Thụy Sĩ, cạnh tranh với sản phẩm vàng của Paxos được lưu trữ tại kho Brinks London. Cả hai sản phẩm vào thời điểm đó đều không thu hút được các tổ chức bố trí quy mô lớn. Bảy năm trôi qua, cả hai vẫn đang hoạt động bình thường, vốn hóa lần lượt đạt 1,9 tỷ USD và 2,7 tỷ USD. Điều này cũng chứng minh rằng, trước khi token hóa trái phiếu kho bạc形成热潮, mô hình token hóa hàng hóa cơ bản đã chạy thông.
Việc hoàn thiện quy tắc quy định远远滞后 so với đổi mới. Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) năm 2017 đã công bố "Báo cáo DAO", lần đầu tiên áp dụng kiểm định Howey vào việc判定 phát hành token: liệu token kỹ thuật số có thuộc về chứng khoán hay không, phụ thuộc vào cách thức phát hành, chứ không phải tên gọi của token.
Kết luận này đã thúc đẩy sự ra đời của phân khúc phát hành token chứng khoán (STO), đồng thời vạch ra rào cản准入 chỉ dành cho các nhà đầu tư đủ điều kiện. Trong bốn năm sau đó, các bên phát hành liên tục推出 các sản phẩm STO khác nhau, nhưng các hạn chế về mặt pháp lý đã ngăn cản phần lớn các nhà giao dịch tiềm năng tham gia thị trường. Độ sâu lệnh mỏng, thời gian khóa bắt buộc, quy định lưu ký không rõ ràng và nhiều vấn đề khác khiến làn sóng này cơ bản kết thúc vào năm 2021. Cùng năm đó, số lượng người dùng hoạt động đỉnh điểm của thị trường dự đoán Augur chỉ là 265 người, sau đó thu hẹp còn 37 người.
Những vấn đề khó khăn mà ngành công nghiệp phải đối mặt trong dài hạn
Các loại tài sản liên tục được token hóa, nhưng phần lớn các token vẫn tĩnh lặng trong dài hạn, không có ai giao dịch. Theo dữ liệu từ Forbes, hiện tại 88% giá trị thị trường RWA tập trung vào 62 tài sản cơ sở; chỉ 5 sản phẩm — Quỹ tín dụng nhà ở Figure, USYC của Circle, Tether Gold, BUIDL của BlackRock, quỹ JMWH thuộc Justokenglobal — đã chiếm gần một nửa quy mô thị trường.
Phần lớn các token còn lại sau khi được đúc xong liền bị thị trường lãng quên. Ngay cả trong nhóm tài sản đầu ngành với mức độ tập trung高达 88%, chỉ có chưa đến 10% giá trị được token hóa thực sự được kích hoạt, được sử dụng làm tài sản thế chấp DeFi, tham gia vào vòng lặp cho vay.
Nguồn gốc của vấn đề không phải là thiếu nhu cầu. Trước năm 2024, vốn đã muốn phân bổ vào trái phiếu kho bạc và vàng được token hóa. Trở ngại thực sự nằm ở chỗ, trừ khi có các tổ chức được cấp phép đáng tin cậy đảm nhận lưu ký, chuyển nhượng tài sản và quy trình tuân thủ,否则 không có tổ chức nào愿意 bảo lãnh cho các loại tài sản này. Trước khi BlackRock tham gia, không có chủ thể có uy tín công chúng nào xác minh mô hình kinh doanh này ở quy mô đáng kể.
Token hóa đã迎来突破 tính như thế nào
Ngành công nghiệp token hóa không thiếu sản phẩm tốt hơn, mà thiếu một gã khổng lồ mà các tổ chức khác普遍 tin tưởng và愿意 công khai bảo lãnh cho phân khúc này.
Tháng 3 năm 2024, BlackRock đã đưa ra câu trả lời này, ra mắt quỹ được token hóa BUIDL, do nền tảng tuân thủ Securitize phụ trách token hóa và quản lý vận hành. Securitize được Carlos Domingo và Jamie Finn thành lập vào năm 2017.

Carlos Domingo trước đây đã vận hành quỹ token chứng khoán đầu kỳ SPiCE VC, đây cũng là lý do quan trọng khiến BlackRock lựa chọn hợp tác với Securitize.

Hiện nay BUIDL được phát hành trên 10 blockchain, quy mô đạt 2,8 tỷ USD, do Ngân hàng New York Mellon lưu ký, PwC kiểm toán, lợi suất 7 ngày là 3,42%. Sự tham gia của BlackRock đã khiến hội đồng quản trị của các tổ chức quản lý tài sản lớn bắt đầu正视 phân khúc token hóa — đây là hiệu quả mà làn sóng STO kéo dài bốn năm vẫn không thể đạt được.
Bổ sung bối cảnh: Quỹ BENJI của Franklin Templeton đã ra mắt trên Stellar từ tháng 4 năm 2021, là quỹ công chúng đăng ký tại Mỹ đầu tiên sử dụng blockchain công khai làm hệ thống sổ cái chính thức, sớm hơn BUIDL ba năm. Hiện tại quỹ này hoạt động đa chuỗi: phiên bản EVM iBENJI triển khai trên BNB Chain và Ethereum có quy mô 1,72 tỷ USD, token Stellar gốc có quy mô 712,5 triệu USD.
Cơ sở hạ tầng tín dụng và lợi suất
Sau khi giải pháp đóng gói tài sản tầng cao hoàn thiện, tầng trung của ngành cần một thị trường giao dịch khớp giữa bên vay và bên cho vay. Năm 2019, Sid Powell và Joe Flanagan ra mắt Maple Finance, nền tảng này đã từng gặp phải tổn thất nặng nề trong quá trình phát triển.

Tháng 12 năm 2022, người vay Orthogonal Trading đã che giấu mức độ rủi ro của自身 trong vụ sụp đổ FTX, dẫn đến vỡ nợ khoản vay 36 triệu USD. Trong vòng một tuần, quy mô khoản vay hoạt động của nền tảng thu hẹp khoảng 30%. Powell当时坦言自己 «sốc và thất vọng», và dựa trên cuộc khủng hoảng này đã tái xây dựng kiểm soát rủi ro của nền tảng: mở rộng phạm vi准入 người vay, không còn单纯 dựa vào việc đại lý đơn phương khai báo mức độ rủi ro.
Cho đến nay, Maple đã累计 phát hành khoản vay với quy mô hơn 20 tỷ USD, các sản phẩm syrupUSDC, syrupUSDT thuộc旗下 có quy mô合计 1,9 tỷ USD, là nền tảng tín dụng tư nhân được token hóa dẫn đầu về quy mô.
Hai năm sau, cựu nhân viên cấp cao về tài sản kỹ thuật số của Goldman Sachs Nathan Allman thành lập Ondo, sản phẩm cốt lõi OUSG là token trái phiếu kho bạc được token hóa đầu tiên có thể chuyển nhượng ngang hàng; USDY là stablecoin sinh lời đầu tiên không có rào cản准入. Hiện tại quy mô USDY là 2,145 tỷ USD, quy mô OUSG là 449 triệu USD. Ondo đồng thời là kênh phân phối trên chuỗi lớn nhất của BUIDL. Đáng tiếc là, người sáng lập Nathan Allman đã qua đời một cách bất ngờ vào tháng 5 năm 2026.

Oracle và cơ sở hạ tầng dữ liệu
Việc hợp đồng thông minh trên chuỗi đọc đáng tin cậy giá tài sản ngoài chuỗi, giá trị tài sản ròng của quỹ (NAV), là nền tảng cho mọi ứng dụng落地. Hiện tại phân khúc này chủ yếu được chia sẻ bởi bốn mạng lưới:
RedStone: Tháng 3 năm 2025, Securitize đã chọn RedStone làm đối tác oracle cốt lõi. Hiện nay RedStone cung cấp luồng dữ liệu NAV hàng ngày cho tất cả các quỹ được token hóa của Securitize như BUIDL, Apollo ACRED, VanEck VBILL, Hamilton Lane SCOPE. Trước khi接入, các token do Securitize phát hành thiếu báo giá thời gian thực — mặc dù có phần quỹ trên chuỗi, nhưng các giao thức cho vay không thể获取 định giá thời gian thực. Dựa vào việc喂 giá của RedStone, ACRED có thể tạo lợi suất trên Morpho, VBILL có thể đóng vai trò là tài sản thế chấp trên Euler. Hiện tại RedStone đảm bảo an toàn cho các tài sản trên chuỗi với quy mô khoảng 6 tỷ USD trên 110 blockchain, phần lớn phục vụ cho định giá quỹ tổ chức, chứ không phải token crypto gốc.
Pyth Network: Nhắm vào thị trường đầu kia, chủ yếu ưu tiên tốc độ, làm yếu việc tính toán NAV phức tạp. Sử dụng mô hình pull, phù hợp với các tài sản giao dịch tần suất cao: cổ phiếu, ngoại hối, hàng hóa, hỗ trợ hơn 750 cặp giao dịch chứng khoán Mỹ và dữ liệu lãi suất trái phiếu kho bạc nhiều kỳ hạn. Ondo chọn Pyth để cung cấp báo giá cho token lợi suất USDY, dịch vụ phủ sóng 65 blockchain. Ngay cả khi tách khỏi stack công nghệ của Securitize, các sản phẩm trái phiếu kho bạc của chính Ondo cũng có nguồn dữ liệu giá đáng tin cậy độc lập.
DIA: Chủ yếu nhấn mạnh khả năng xác minh và minh bạch toàn chuỗi từ nguồn dữ liệu đến hợp đồng. Bộ công cụ xReal phủ sóng hơn 100 chỉ số giá RWA, bao gồm cổ phiếu, ETF, ngoại hối, lợi suất trái phiếu. Stellar, Ripple đều chọn DIA khi thúc đẩy hợp tác RWA. Các tổ chức trong quy trình tuân thủ có xu hướng kiểm toán logic nguồn dữ liệu hoàn chỉnh, chứ không单纯 dựa vào bảo lãnh thương hiệu, DIA khớp chính xác nhu cầu này.
Chainlink: Đảm nhận業務 mà ba nhà kia chưa涉足 — truyền tải dữ liệu và tương tác tài sản xuyên các blockchain không tin cậy lẫn nhau, không trực tiếp phụ trách định giá quỹ. Kênh CCIP thuộc旗下 phân phối dữ liệu NAV thông minh của DTCC, hỗ trợ thí điểm mà SWIFT và UBS triển khai trong «Dự án Guardian» của Singapore. Dự án này khởi động vào tháng 5 năm 2022, hoàn thành thí điểm thực tế quỹ được token hóa đầu tiên của UBS vào tháng 10 năm 2023. Quy mô chuyển cross-chain của CCIP trong quý trước là 4,9 tỷ USD, tăng trưởng 353% so với cùng kỳ, tổng giá trị tài sản được đảm bảo trên toàn mạng là 110 tỷ USD. Chỉ riêng một blockchain Mantle năm nay thông qua CCIP đã lưu chuyển quy mô token vượt quá 2,5 tỷ USD. DTCC đang nhúng cơ sở hạ tầng Chainlink vào chuỗi ứng dụng tài sản thế chấp của chính mình, mục tiêu ra mắt vào quý 4 năm 2026.
Xây dựng kênh phân phối
Đóng gói phát hành tài sản và phân phối thị trường là hai vấn đề hoàn toàn độc lập.
Mạng lưới Mantle bắt nguồn từ BitDAO. BitDAO nhận được sự hỗ trợ mạnh mẽ từ sàn giao dịch Bybit, vào thời kỳ đỉnh cao quy mô kho bạc sánh ngang với Ethereum Foundation. Năm 2023 BitDAO sáp nhập vào Mantle, tiếp quản toàn bộ tài sản kho bạc, lúc đó nắm giữ gần 300 triệu USD stablecoin và 270.000枚 ETH, hiện nay quy mô kho bạc mở rộng lên 2,4 tỷ USD. Phần lớn các đội ngũ khởi nghiệp cần nhiều năm gọi vốn mới có được số资金 này, Mantle đã có sẵn ngay từ đầu. Hiện tại Mantle đã niêm yết hơn 155 loại cổ phiếu được token hóa, quy mô thanh khoản DeFi突破 1 tỷ USD. Ngày 6 tháng 8, dựa trên kênh được xây dựng bởi CCIP, Mantle đã mở rộng cơ sở hạ tầng RWA sang Solana, lần đầu tiên xuất hệ sinh thái ra ngoài blockchain sở hữu.
Coinbase và Binance tập trung vào phân khúc tài sản thế chấp và tổng hợp tài sản. BUIDL đã có mặt trên chuỗi BNB, và có thể trực tiếp đóng vai trò là tài sản thế chấp trên Binance.
MEXC là một trong những nền tảng giao dịch có bố cục toàn diện nhất, niêm yết hơn 105 cặp giao dịch cổ phiếu được token hóa của Ondo, đồng thời hỗ trợ PAXG, XAUT và các token cơ sở hạ tầng RWA chính thống. Chỉ riêng tháng 8 đã thêm mới 5 tài sản cơ sở, bao gồm cơ sở hạ tầng AI,板块 đất hiếm. Quý 1 năm 2026, nền tảng chiếm 27% khối lượng giao dịch vàng được token hóa toàn cầu, xếp thứ hai toàn cầu. Tháng này MEXC nâng cấp sản phẩm RealStocks, dựa trên hợp tác với các nhà môi giới chứng khoán phủ sóng hơn 7000 cổ phiếu Mỹ và ETF, chức năng mới cho phép người nắm giữ token tương ứng đầy đủ với quyền lợi cổ đông thực tế.
Danh mục phát triển nhanh nhất không chỉ giới hạn ở việc niêm yết thị trường giao ngay, hợp đồng vĩnh cửu RWA của Hyperliquid và Binance, quy mô giao dịch đơn tuần cuối tháng 7 đạt 61,7 tỷ USD, tương đương 99,2% khối lượng giao dịch hợp đồng vĩnh cửu Bitcoin của hai nền tảng cùng kỳ, cổ phiếu được token hóa chiếm 58% trong đó. Trên Hyperliquid, khối lượng giao dịch vĩnh cửu RWA đã vượt quá tổng của tất cả các danh mục còn lại của nền tảng.
Quy định dần bắt kịp nhịp độ đổi mới
Bốn tuyến chính song song推进 ở cấp độ quy định:
- «Đạo luật GENIUS»: Đạo luật stablecoin liên bang đầu tiên trong lịch sử Hoa Kỳ, đã được ký ban hành vào ngày 18 tháng 7 năm 2025.
- «Đạo luật CLARITY»: Nhằm thiết lập quy tắc thị trường cho các tài sản còn lại của ngành crypto. Đạo luật được Hạ viện thông qua trước một ngày, và được Ủy ban Ngân hàng Thượng viện thông qua với tỷ lệ phiếu 15:9 vào tháng 5 năm 2026. Sau đó rơi vào bế tắc: Đảng Dân chủ yêu cầu tăng thêm điều khoản xung đột lợi ích tài sản kỹ thuật số của công chức, Đảng Cộng hòa希望 loại bỏ nội dung liên quan để thúc đẩy lập pháp. Thượng viện bước vào kỳ nghỉ vào ngày 8 tháng 8, không tiến hành bỏ phiếu cuối cùng. Nhưng lãnh đạo Thượng viện Thune đã nộp đề xuất chấm dứt tranh luận trước kỳ nghỉ, định ngày 15 tháng 9 (ngày sau khi các nghị sĩ quay lại) khởi động bỏ phiếu thủ tục. Lần bỏ phiếu này không đồng nghĩa với việc đạo luật được thông qua, chỉ đại diện cho việc开启 tranh luận toàn viện. Nhân viên Thượng viện tiết lộ bên ngoài, tranh chấp về điều khoản xung đột lợi ích vẫn chưa được giải quyết. Nếu tháng 9 lại bị搁置, lịch trình bầu cử giữa kỳ sẽ nén mạnh cửa sổ lập pháp còn lại của năm nay.
- SEC chọn con đường độc lập. Tháng 3 năm 2026, SEC và Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) đồng công bố khung phân loại token, chia tài sản kỹ thuật số thành năm loại, chỉ có «chứng khoán kỹ thuật số» hoàn toàn thuộc quyền quản lý của SEC. Chủ tịch SEC Paul Atkins tháng 4 tại Câu lạc bộ Kinh tế Washington bày tỏ: cơ quan quản lý «sắp công bố» quy tắc miễn trừ đổi mới, thiết lập hộp cát quy định. Doanh nghiệp có thể giao dịch chứng khoán được token hóa trên chuỗi trong 12 đến 36 tháng mà không cần hoàn thành quy trình đăng ký đầy đủ. Bloomberg giữa tháng 5 đưa tin chính sách sắp落地; ngày 22 tháng 5 SEC tạm hoãn thúc đẩy, lắng nghe ý kiến phản đối của sở giao dịch chứng khoán về bảo vệ nhà đầu tư. Tính đến tin tức mới nhất giữa tháng 6,方案 miễn trừ này vẫn chưa được chính thức công bố.
- Nasdaq, NYSE và DTCC chọn không chờ đợi nữa. Tháng 3 năm 2026 SEC phê duyệt sửa đổi quy tắc của Nasdaq, cho phép các cổ phiếu thành phần Russell 1000, ETF chỉ số tiến hành giao dịch được token hóa dựa trên cơ sở hạ tầng giao dịch truyền thống hiện có;方案 tương tự của NYSE được phê duyệt vào tháng 4. DTCC với quy mô tài sản lưu ký khoảng 114 nghìn tỷ USD tuyên bố vào ngày 4 tháng 5, sẽ tiến hành thí điểm cấp độ sản xuất vào tháng 7 năm 2026, hơn 50 tổ chức như BlackRock, JPMorgan, Goldman Sachs tham gia, phủ sóng cổ phiếu thành phần Russell 1000, ETF chỉ số chính thống và trái phiếu kho bạc Mỹ, kế hoạch推广 toàn diện vào tháng 10. Hệ thống này giữ nguyên đầy đủ tất cả các quyền lợi truyền thống như bỏ phiếu cổ đông, cổ tức, hệ thống đăng ký chứng khoán cốt lõi duy trì không đổi, token chỉ là phương tiện đóng gói hồ sơ thanh toán.
方案 miễn trừ mà SEC搁置 vốn sẽ mở ra một kênh thứ hai宽松 hơn: có thể phát hành token mà không cần sự ủy quyền của công ty niêm yết cơ sở, nhà đầu tư chỉ享有 lợi ích kinh tế, không có quyền cổ đông. Liệu kênh thứ hai có thể落地 hay không, khi nào落地 vẫn là ẩn số. Nhưng chỉ riêng thí điểm của DTCC cũng đủ để chứng minh: giao dịch được token hóa tuân thủ của cổ phiếu chính thống Mỹ nhất định sẽ đến.
Vấn đề thanh khoản đã được giải quyết chưa?
Đối chiếu với những điểm đau của ngành được nêu ở phần trước để xem xét lại hiện trạng: vấn đề thanh khoản phân mảnh đã được giảm nhẹ một phần. Thanh khoản của phân khúc trái phiếu kho bạc và tín dụng tư nhân tương đối đầy đủ, quy mô lần lượt đạt 16,2 tỷ USD, 7,3 tỷ USD, số lượng tài sản cơ sở tương ứng là 87 và 2543.
Ngoài ra thanh khoản của các phân khúc còn lại vẫn yếu ớt (quy mô của phần lớn các danh mục không đủ 1 tỷ USD). Vấn đề tin tưởng lưu ký của các tổ chức cấp độ BlackRock, Franklin Templeton đã được giải quyết, các bên phát hành quy mô nhỏ và vừa vẫn vô giải. Khoảng 97% tài sản được token hóa vẫn thiết lập ngưỡng tham gia, nhà đầu tư nhỏ lẻ bình thường không thể tham gia, nguồn gốc rào cản có thể truy ngược về tiêu chuẩn判定 kiểm định Howey của SEC năm 2017.
Trên là góc nhìn khá lạc quan. Tháng 7 năm 2026 BeInCrypto Intelligence dựa trên dữ liệu hơn 7000 sản phẩm được token hóa của RWA.xyz đã công bố báo cáo, tiết lộ thực tế tàn khốc hơn: trong các tài sản được token hóa có vốn hóa vượt quá 100.000 USD, 56% (khoảng 32,9 tỷ USD) có lịch sử chuyển khoản trên chuỗi bằng 0 trong một tuần. Tài sản lên chuỗi, tài sản lưu chuyển trên chuỗi, là hai chuyện hoàn toàn khác nhau. Hiện tại ngành công nghiệp chỉ hoàn thành bước đầu tiên.
Một số hiện tượng thuộc về ý định thiết kế sản phẩm: mua trái phiếu kho bạc được token hóa để获取 lợi suất, vốn không cần giao dịch hàng ngày như trái phiếu đầu cơ. Nhưng hiện trạng khách quan không thể né tránh, thị trường呈现 rõ sự tập trung vào nhóm đầu. Năm sản phẩm lớn chiếm gần một nửa vốn hóa, hơn 6000 tài sản cơ sở còn lại phần lớn trầm lặng.
Hướng đi trong tương lai
Các tổ chức lớn có sự chênh lệch巨大 về số liệu dự báo quy mô thị trường, nhưng đồng thuận về hướng tăng trưởng. Dự báo kịch bản cơ sở của McKinsey: quy mô tài sản được token hóa đạt 2 nghìn tỷ – 4 nghìn tỷ USD vào những năm 2030; Ark Invest dự báo 11 nghìn tỷ USD; BCG kết hợp với UBS dự báo đạt 9,4 nghìn tỷ USD vào năm 2030, tăng lên 18,9 nghìn tỷ USD vào năm 2033; Standard Chartered dự báo突破 30 nghìn tỷ USD vào năm 2034.
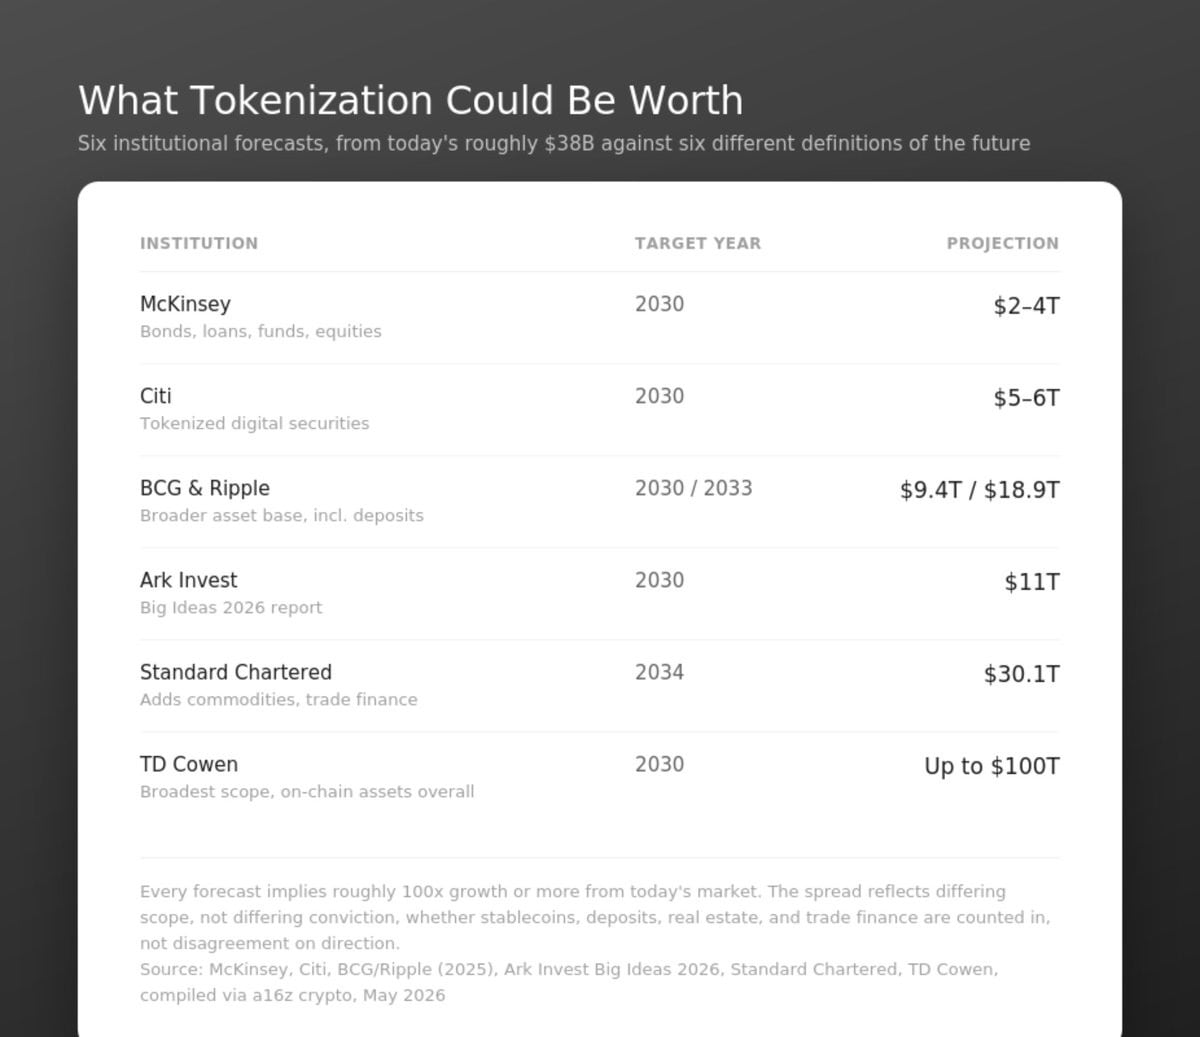
Sự chênh lệch về số liệu về bản chất không phải là bất đồng về việc có tăng trưởng hay không, tất cả mọi người đều dự đoán quy mô thị trường sẽ mở rộng gấp trăm lần so với hiện tại. Sự bất đồng đến từ phương pháp thống kê: stablecoin có được纳入 hay không, tiền gửi ngân hàng có được纳入 hay không, ranh giới định nghĩa token hóa được vạch định như thế nào.
Các tổ chức một mặt công nhận kỳ vọng tăng trưởng, một mặt保持 thận trọng. Khảo sát 351 nhà ra quyết định tổ chức của Coinbase và EY vào tháng 1 năm 2026: 73% kế hoạch nâng cao phân bổ tài sản kỹ thuật số trong năm, 65% coi việc làm rõ quy định là động lực首要. Đồng thời, 66% người được khảo sát cũng coi sự không chắc chắn về quy định là rủi ro lớn nhất. Điều kiện cốt lõi thúc đẩy资金 vào thị trường,恰恰 vẫn còn treo lơ lửng chưa giải quyết.
Một cuộc khảo sát khác của EY cho thấy, các tổ chức không愿意 ngồi chờ quy định落地: 83% nhà đầu tư tổ chức kế hoạch phân bổ trái phiếu được token hóa vào cuối năm 2026, tỷ lệ này hai năm trước chỉ là 33%.
Sự chuyển đổi đã thể hiện ở cơ sở hạ tầng tầng đáy, chứ không chỉ dừng lại ở bảng câu hỏi khảo sát. Tháng 2 năm 2026, BUIDL接入 UniswapX để thực hiện giao dịch trực tiếp; tháng 3 kết nối với hệ thống xác minh Chronicle, bất kỳ ai cũng có thể dựa trên hồ sơ lưu ký của Ngân hàng New York Mellon để xác minh vị thế trái phiếu kho bạc cơ sở của BlackRock theo thời gian thực. Lớp thanh khoản Spark của hệ sinh thái Sky tự động điều phối 1,5 tỷ USD资金, chuyển đổi giữa BUIDL, Anemoy, Superstateinc, đầu tư thời gian thực vào các tài sản cơ sở có lợi suất cao nhất — loại công việc này trước đây dựa vào nhà giao dịch tiền tệ thao tác thủ công.
Người sáng lập DWF Labs Andrei Grachev cho rằng, cổ phiếu được token hóa đã định hình lại hành vi của nhà giao dịch. Nhà đầu tư crypto không cần rời khỏi nền tảng giao dịch hiện có, có thể chuyển đổi bố trí tài sản cổ phiếu, và dự đoán quy mô cổ phiếu và hàng hóa trên chuỗi sẽ迎来 tăng trưởng mạnh mẽ trong năm nay. Artem Tolkachev của Falcon Finance đã trình bày thẳng thắn cơ chế này: khả năng kết hợp và cơ chế hoàn lại, mới có thể thực sự thông suốt giữa tài sản thực tế và thanh khoản crypto.
Nội bộ ngành công nghiệp đang phân hóa thành hai tuyến phát triển: một phái ưu tiên đảm bảo quyền sở hữu tuân thủ, xây dựng kênh có quyền truy cập, token vận hành全程 trong ranh giới tuân thủ; phái kia ưu tiên theo đuổi khả năng kết hợp, đóng gói các tài sản tuân thủ như BUIDL, khiến chúng có thể lưu chuyển tự do trong hệ sinh thái DeFi không cần cấp phép.
Điều này có thể được xem là cuộc tranh luận giữa RWA 1.0 và RWA 2.0, nhưng hiện nay đã không còn là thảo luận lý thuyết, mà là hai lộ trình sản phẩm đang cạnh tranh lẫn nhau. Đầu năm nay quy mô USYC của Circle vượt quá BUIDL của BlackRock, trở thành quỹ trái phiếu kho bạc được token hóa có thể tích lớn nhất, nghĩa là后者 tạm thời chiếm ưu thế ở cấp độ phân phối, còn cấp độ ảnh hưởng thương hiệu thì lại là chuyện khác.
RWA 1.0:单纯 ánh xạ tài sản thực tế, chỉ hỗ trợ mua, nắm giữ, hoàn lại, token khách sạn Aspen Ridge, nhóm vốn cho vay đầu kỳ của Maple đều thuộc về mô hình này. RWA 2.0: khiến tài sản thực tế liên tục tạo ra tiện ích. Quý 2 năm 2026, quy mô tài sản thực tế được token hóa gửi vào các nền tảng DeFi các loại đạt 7,4 tỷ USD, tăng trưởng hơn hai lần so với cùng kỳ, stablecoin sinh lời và trái phiếu kho bạc được token hóa chiếm tỷ lệ cao nhất. syrupUSDT của Maple đã接入 Aave trên Mantle và chính thức vận hành, cơ sở hạ tầng tuần hoàn của资金 thực tế đã落地.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @0xseth_
















